Академия Huobi | Макроэкономический отчет по крипторынку: смена руководства ФРС, резкий рост доходности облигаций, возможный переломный момент ликвидности
Резюме
В мае 2026 года глобальный крипторынок пережил глубокую переоценку ликвидности под тройным ударом смены руководства ФРС, аномалий на рынках облигаций и резкого падения курса биткоина. 15 мая Кевин Уорш официально вступил в должность председателя Федеральной резервной системы США, сразу столкнувшись со сложной задачей: индекс цен производителей (PPI) за апрель вырос на 6 % в годовом исчислении, что практически свело на нет трёхлетние усилия по борьбе с инфляцией. Три ключевых изменения в политике Уорша — ускорение сокращения баланса ФРС, переопределение целевого показателя инфляции и ослабление роли ориентиров на будущее — кардинально изменили рыночную модель ценообразования. Одновременно доходность 30-летних американских государственных облигаций превысила психологический рубеж в 5 %, вызвав беспрецедентную волну распродаж на мировых долговых рынках; стремительный рост безрисковой процентной ставки напрямую снизил допустимый уровень оценки рискованных активов. Под давлением этих факторов курс биткоина упал с 82 000 до примерно 76 000 долларов США; средства в биткоин-ETF последовательно оттоком превысили 1,5 млрд долларов США, а уровень 76 000 долларов стал краткосрочной ключевой поддержкой. В настоящем отчёте подробно анализируется внутренняя логика текущей коррекции с учётом трёх указанных ключевых переменных и рассматриваются три возможных сценария развития рынка.
I. Вступление Уорша в должность: смена руководства ФРС и реструктуризация политической логики
15 мая 2026 года Джером Пауэлл официально покинул пост председателя Федеральной резервной системы США по истечении срока полномочий, передав его исследователю Гуверовского института Стэнфордского университета и бывшему члену Совета управляющих ФРС Кевину Уоршу (Kevin Warsh). Назначение Уорша было утверждено Сенатом США с результатом голосования 54 «за» и 45 «против», что само по себе говорит о том, что его политическая позиция будет постоянно подвергаться давлению со стороны различных сил. В день вступления в должность Уорша Уолл-стрит внешне «достойно завершил» торги, продемонстрировав рост индекса NASDAQ Composite более чем на 1 %, однако глубинные трансформации уже начали влиять на рыночное ценообразование.
Политические установки Уорша строятся вокруг трёх основных направлений. Во-первых, ускоренное сокращение баланса ФРС. Объём баланса ФРС в настоящее время составляет около 6,7 трлн долларов США, и Уорш критически относится к этому показателю, выступая за более решительное сокращение. Ускорение процесса сокращения баланса эквивалентно прямому изъятию ликвидности из финансовой системы, что приведёт к росту долгосрочных процентных ставок и ужесточению общей денежно-кредитной политики, создав системное давление на рискованные активы, включая криптоактивы. Во-вторых, переопределение режима целевого показателя инфляции. Уорш ставит под сомнение авторитет цифрового целевого показателя в 2 % и склоняется к более размытой формулировке «стабильности цен», что может означать повышение фактического уровня терпимости к инфляции, но одновременно увеличит произвольность политики и усложнит прогнозирование её действий рынком. В-третьих, ослабление ориентиров на будущее и «точечного графика». Уорш выступает за сокращение или даже отмену таких инструментов прогнозирования, как ориентиры на будущее и «точечный график», чтобы повысить гибкость политики ФРС; однако это также усилит информационное трение между рынком и центральным банком и усугубит краткосрочные колебания.
Для крипторынка позиция Уорша носит тонкую двойственную природу. До своего назначения на пост председателя ФРС в январе 2026 года Уорш публично называл биткоин «важным активом» и «хорошим надзорным органом для политики», демонстрируя в целом открытую позицию по отношению к криптовалютам. Однако эта умеренная позиция вступает в структурное противоречие с насущными задачами, стоящими перед ним сегодня: уже в первый месяц после вступления в должность он столкнулся с шокирующими данными о росте PPI на 6 % в годовом исчислении и должен в первую очередь доказать свою надёжность в борьбе с инфляцией, а не продвигать крипто-дружественные меры. Таким образом, в краткосрочной перспективе антиинфляционная задача Уорша создаёт давление на ликвидность крипторынка; в долгосрочной же перспективе его отношение к цифровым активам может способствовать формированию более благоприятной регуляторной среды для входа институциональных инвесторов на крипторынок. При всём этом рынок в ближайшей перспективе будет в первую очередь сосредоточен на вопросе, когда именно состоится окончательное ужесточение ликвидности, а не на отдалённых регуляторных преимуществах.
II. Аномалии на рынке облигаций: сигнал поворота глобальной ликвидности
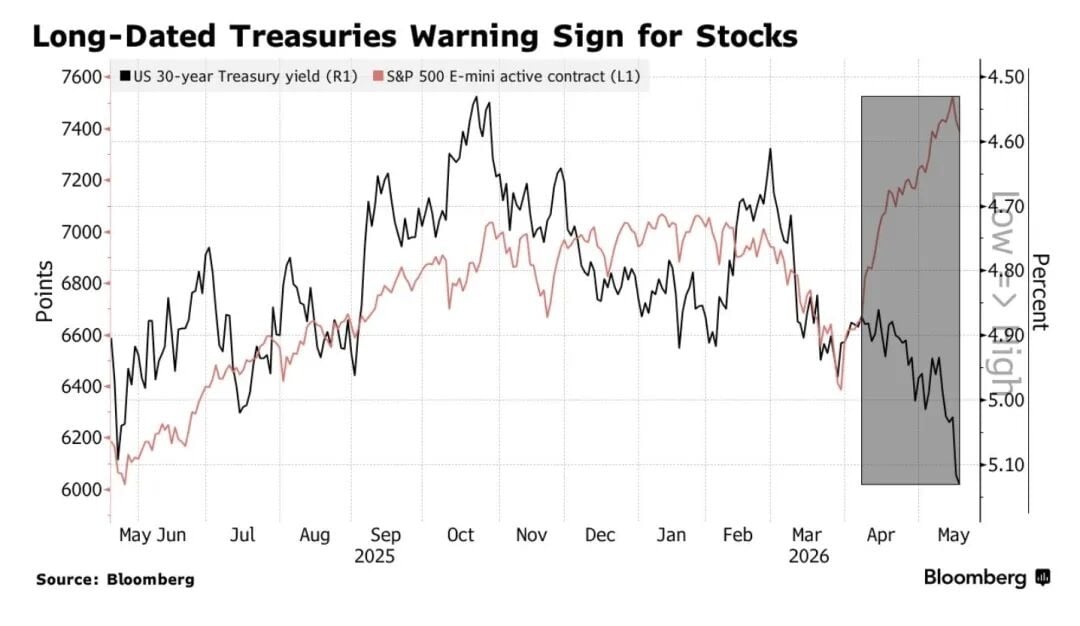
Если смена руководства ФРС является лишь фактором, влияющим на рыночные ожидания, то аномалии на рынке облигаций представляют собой гораздо более прямое реальное воздействие на рискованные активы. В мае 2026 года мировые рынки облигаций пережили беспрецедентную волну распродаж, при которой доходности государственных облигаций сразу нескольких стран одновременно взлетели до многолетних или даже десятилетних максимумов. Доходность 30-летних американских государственных облигаций в середине мая превысила психологический рубеж в 5 % и достигла 5,12 % — самого высокого уровня с 2007 года; доходность 10-летних американских государственных облигаций одновременно выросла до 4,63 %, что является редким значением для последнего времени. Доходность 10-летних японских государственных облигаций достигла 2,797 % — максимального значения за последние 30 лет; доходность 30-летних британских государственных облигаций выросла до 5,86 %, французских — до 4,675 %, а даже 30-летние немецкие государственные облигации, которые долгое время находились на грани отрицательных ставок, достигли 3,704 %.
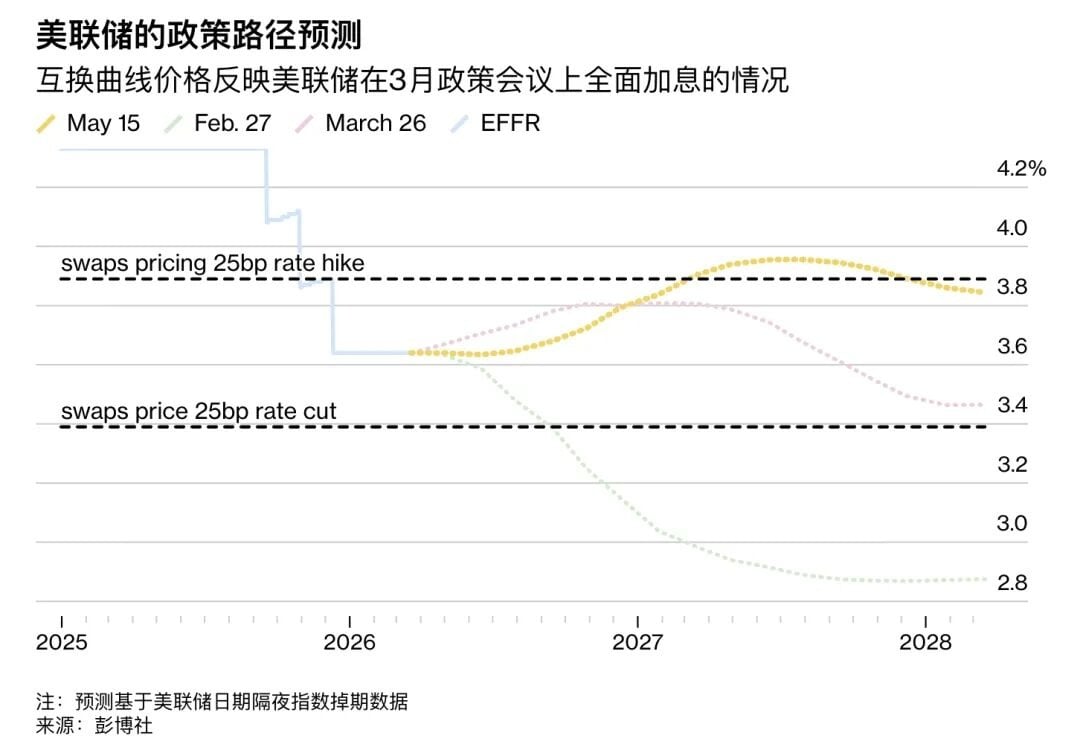
Непосредственной причиной этой глобальной волны распродаж облигаций стали неожиданно высокие данные по индексу цен производителей (PPI) за апрель в США. Индекс PPI вырос на 1,4 % в месячном исчислении, значительно превысив ожидаемый рынком рост в 0,3 % и став крупнейшим месячным ростом с 2022 года; в годовом исчислении PPI составил 6 %, почти полностью аннулировав трёхлетние достижения ФРС в борьбе с инфляцией. Как опережающий индикатор индекса потребительских цен (CPI), резкий скачок PPI заставил рынок осознать, что инфляция не снижается до целевого уровня в 2 % так, как ожидалось, и привёл к немедленной переоценке рыночных ожиданий. Более того, ожидаемый ранее путь снижения процентных ставок был полностью опровергнут: до падения рынок в целом предполагал два снижения ставок в 2026 году, причём первое снижение в июне считалось почти гарантированным; после падения вероятность снижения ставок резко упала до 15 %, а вероятность небольшого повышения ставок начала расти — к июлю 2027 года вероятность повышения ставок на 25 базисных пунктов возросла до 60 %. Вернулась доминирующая рыночная нарративная установка «высокие ставки надолго» («Higher for Longer»).
Рост доходности облигаций оказывает влияние на крипторынок через несколько каналов. Во-первых, растёт альтернативная стоимость владения активами: повышение безрисковой процентной ставки снижает привлекательность таких активов без доходности, как биткоин, по сравнению с наличными деньгами и краткосрочными государственными облигациями. Во-вторых, снижается склонность к риску: в условиях ожидания сокращения ликвидности высокобета активы подвергаются системной распродаже. В-третьих, усиливается доллар США: рост реальной процентной ставки обычно сопровождается укреплением индекса доллара, что создаёт дополнительное давление на рискованные активы, котирующиеся в долларах США. В-четвёртых, усиливается эффект кредитного плеча: в начале мая 2026 года на рынке скопилось большое количество длинных позиций с использованием кредитного плеча, и требование маржи спровоцировало принудительную распродажу, вызвавшую лавинообразный процесс дерегуляризации. Данные показывают, что только в день, когда курс биткоина упал ниже ключевого минимума в 78 704 доллара США, на всем рынке было ликвидировано более 304 млн долларов США длинных позиций с использованием кредитного плеча, из которых около 94 млн долларов США пришлось на длинные позиции по биткоину. Именно этот комплекс взаимосвязанных механизмов и составляет макроэкономическую основу текущего резкого падения курса биткоина.
III. Резкое падение курса биткоина: битва за ключевую поддержку на уровне 76 000 долларов США и совпадение трёх факторов давления на продажу
В середине мая 2026 года курс биткоина под совместным давлением множества макроэкономических факторов пережил новую волну резкого падения — самую сильную с начала 2026 года. Он упал с уровня около 82 000 долларов США до 76 800 долларов США, то есть на 6 %, при этом было ликвидировано более 304 млн долларов США длинных позиций с использованием кредитного плеча. Примечательно, что особенностью этого падения стало одновременное появление трёх сигналов давления на продажу, что затрудняет интерпретацию движения цены как простой технической коррекции.
Первый фактор давления на продажу — это постоянный отток средств из ETF. С 7 мая 2026 года американские спотовые биткоин-ETF последовательно фиксировали отток средств: однодневный отток в размере 648 млн долларов США стал самым большим с 29 января; с 7 мая совокупный отток превысил 1,5 млрд долларов США. Такой объём оттока институциональных средств говорит о фундаментальном изменении логики макроэкономического ценообразования биткоина со стороны институциональных инвесторов: они больше не рассматривают биткоин как актив, выгодно реагирующий на условия мягкой денежно-кредитной политики, а начинают оценивать его в рамках традиционной модели ценообразования рискованных активов и хеджировать соответствующим образом. Отток средств из ETF является одновременно следствием падения цен и его причиной: падение цен запускает программные стоп-приказы, а их срабатывание усиливает давление на продажу, формируя замкнутый негативный цикл.
Второй фактор давления на продажу — это одновременная активная распродажа на спотовом и фьючерсном рынках с перпетуальными контрактами. Согласно данным Glassnode, разница совокупных объёмов торгов на спотовом рынке резко упала с +16,9 млн долларов США до −126,2 млн долларов США, а на рынке перпетуальных контрактов она составила −368,5 млн долларов США. Одновременный переход обоих показателей в отрицательную зону означает, что продавцы активно распродают активы на спотовом и фьючерсном рынках одновременно, а не просто подвергаются принудительной ликвидации. Такая синхронная активная распродажа на двух рынках в историческом плане обычно связана с более продолжительными периодами давления на продажу, поскольку принудительная ликвидация носит однократный характер, тогда как активная распродажа отражает устойчиво негативные ожидания продавцов относительно дальнейшего движения цен.
Третий фактор давления на продажу — это резкий рост потребности в хеджировании на опционном рынке. Отклонение 25-Delta выросло с 10,9 % до 14,4 %, что свидетельствует о значительном увеличении спроса участников рынка на защиту от риска понижения. Чем выше отклонение, тем выше относительный спрос на пут-опционы, что является инстинктивной реакцией институциональных инвесторов при системных рисках. Генеральный директор индийской биржи Giottus Викрам Суббурадж отметил, что первым уровнем поддержки для биткоина является район 76 000 долларов США, а вторичный уровень поддержки находится в диапазоне от 74 000 до 75 000 долларов США; если этот диапазон будет пробит, возможно, начнётся ещё более глубокая коррекция. Анализ данных из блокчейна показывает, что диапазон от 76 000 до 75 000 долларов США соответствует ценовому уровню, существовавшему до роста курса, обусловленного спросом на ETF в 2024 году, и является зоной концентрации большого числа позиций с использованием кредитного плеча; его пробой может спровоцировать масштабную цепную реакцию технических стоп-приказов на продажу.
IV. Возрождение риска стагфляции: двойной кризис инфляционной устойчивости и замедления роста
Годовой индекс потребительских цен (CPI) США за апрель вырос до 3,8 % — самого высокого уровня с июня 2023 года; индекс цен производителей (PPI) вырос в годовом исчислении на 6 %, а в месячном — на 1,4 %, что стало крупнейшим месячным ростом с 2022 года. Вероятность стагфляции (возможность столкнуться с её проявлениями до конца года) за месяц выросла с 11 % до 40 %, и рынок всё быстрее начинает учитывать риск стагфляции. Пугающая сторона этих цифр заключается не только в самих цифрах, но и в том, что они фатально сужают пространство для манёвра ФРС: традиционно для борьбы с замедлением экономики требуется снижение ставок, однако высокий уровень инфляции делает это невозможным; для борьбы с инфляцией нужны повышения ставок, но признаки замедления роста экономики ограничивают возможности для повышения ставок. ФРС попадает в «дилемму», и само продолжение этой дилеммы становится главным источником неопределённости для рынка.
Усиление риска стагфляции оказывает особенно сложное влияние на крипторынок. С точки зрения номинальной процентной ставки высокая инфляция ведёт к росту номинальной ставки, повышая базовый уровень безрисковой доходности и увеличивая альтернативную стоимость владения активами без доходности, такими как биткоин. С точки зрения реальной процентной ставки, если рост номинальной ставки будет меньше, чем рост инфляции, реальная ставка может даже снизиться, что теоретически обеспечит определённую поддержку биткоину; однако особенность текущей ситуации состоит в том, что ответ ФРС на вызовы явно отстаёт — рынок уже начинает переоценивать ожидания повышения ставок, тогда как ФРС всё ещё находится в переходном периоде после вступления нового председателя в должность, и такой «политический вакуум» лишает рынок возможности рассчитывать на «опцион ФРС на понижение» (подразумеваемое обязательство центрального банка вмешаться и спасти рынок при резком падении), что усиливает амплитуду нисходящих колебаний.
Между тем глобальные рискованные активы переживают синхронное падение. Южнокорейский композитный индекс упал за один день на 6,12 % и временно активировал механизм «аварийного прекращения торгов»; японский индекс Nikkei 225 снизился на 6,22 %; индекс NASDAQ — на 1,54 %; китайский индекс Шанхайской фондовой биржи за два дня упал на 2,5 %. Такая синхронная распродажа на разных рынках показывает, что текущая коррекция — это не изолированное событие на крипторынке, а системное отражение сокращения глобальной ликвидности на всех классах рискованных активов. Рынок облигаций «подал сигнал тревоги» как для «бычьего рынка ИИ», так и для крипторынка: когда «безопасная подушка» безрисковой процентной ставки исчезает, все высоковолатильные активы, чья оценка основана на дисконтировании будущих денежных потоков, сталкиваются с необходимостью переоценки.
V. Наблюдения за структурой рынка: институционализация и внутренняя дифференциация
Несмотря на резкое падение цен в краткосрочной перспективе, процесс институционализации крипторынка не прервался из-за текущей коррекции. Компания Galaxy Digital успешно завершила первую поставку первого инвестиционного продукта, связанного с вычислительной мощностью биткоина, для институциональных клиентов; первый этап (Phase 1) дата-центра был своевременно и в рамках бюджета передан компании CoreWeave (CRWV), что знаменует переход инфраструктуры майнинга биткоина в коммерческую фазу аренды вычислительных мощностей для ИИ и высокопроизводительных вычислений (HPC). Продолжение этой структурной тенденции показывает, что институциональные инвесторы в долгосрочной перспективе продолжают систематически наращивать долю базовых криптоактивов в своих портфелях, а не отказываются от них из-за краткосрочных колебаний.
Одновременно происходит усиление дифференциации среди компаний, занятых майнингом криптовалют. По итогам первого квартала 2026 года компания Keel Infrastructure (бывшая Bitfarms) сообщила о чистом убытке в размере 145,4 млн долларов США и снижении выручки на 23 % до 37 млн долларов США, однако её акции выросли более чем на 8 % в день публикации отчёта; рынок внимательно следит не за убытками как таковыми, а за тем, сможет ли её трубопровод разработки дата-центров для ИИ/ HPC мощностью 2,2 ГВт быть преобразован в официальные договоры аренды в 2027–2028 годах. Этот нарратив «замены убыточных активов майнинга биткоина долгосрочными договорами аренды ИИ-инфраструктуры» становится наиболее признанной и популярной логикой трансформации майнинговой отрасли.
Данные из блокчейна также демонстрируют дифференцированную картину «накопления в условиях паники». Хотя средства из ETF активно оттекают, чистый приток биткоина на биржи ускоряется, и примерно 1,68 млрд долларов США в неделю направляются в «холодные кошельки», что свидетельствует о том, что некоторые долгосрочные держатели используют ситуацию для накопления позиций по выгодным ценам. Предложение от долгосрочных держателей стабилизировалось, а продажа дорогостоящих активов в диапазоне от 100 000 до 126 000 долларов США практически завершена, что означает значительное снятие потенциального давления на продажу. Согласно историческим закономерностям, когда производные рынки оказываются в крайне медвежьей позиции (30-дневная ставка финансирования находится на 6-м процентиле — самом низком уровне с начала 2023 года), это часто предшествует резкому отскоку, а не продолжению падения: ведь когда все участники рынка уже открыли короткие позиции, дополнительные источники продаж исчерпаны, но любой катализатор отскока может спровоцировать массовое закрытие коротких позиций и стать топливом для «V-образного разворота».
VI. Заключение: трёхсценарийное прогнозирование и инвестиционная модель
Прогнозируя развитие крипторынка в конце мая и в июне 2026 года, стоит обратить внимание на вероятность и условия реализации трёх сценариев. Наиболее вероятным является сценарий «бокового движения и консолидации в диапазоне»: курс биткоина найдёт техническую поддержку в диапазоне от 75 000 до 77 000 долларов США, и рынок будет усваивать негативные макроэкономические факторы, ожидая новых катализаторов. Если доходность облигаций стабилизируется и поддержка на уровне 76 000 долларов США окажется эффективной, рынок может войти в фазу консолидации продолжительностью от 2 до 4 недель, ожидая сигнала следующего движения. В этом сценарии крипторынок в целом будет демонстрировать состояние «не падает и не растёт», а альфа-возможности будут зависеть скорее от выбора конкретных монет, чем от системной покупки.
Условия реализации бычьего сценария требуют совпадения двух или более положительных факторов: во-первых, ФРС или Уорш должны дать чёткие сигналы о смягчении политики (например, на июньском заседании FOMC будет выражена «голубиная» позиция); во-вторых, должна произойти реальная нормализация геополитической обстановки на Ближнем Востоке (например, вопрос о проливе Ормуз снова вернётся на переговорный стол); в-третьих, должны быть подтверждены данные о снижении инфляции за апрель. Если все три условия выполнятся одновременно, восстановление ожиданий снижения ставок станет катализатором быстрого восстановления курса биткоина выше 80 000 долларов США и может привести к тестированию диапазона от 85 000 до 87 000 долларов США. Вероятность бычьего сценария сейчас оценивается примерно в 25 %, а главным препятствием является маловероятность быстрого перехода Уорша к мягкому курсу на начальном этапе его пребывания в должности.
Медвежий сценарий — это направление, которое следует особенно внимательно отслеживать: если доходность 30-летних американских государственных облигаций продолжит расти и уверенно превысит диапазон от 5,2 % до 5,3 %, то быстрый рост безрисковой процентной ставки откроет путь к падению курса в диапазон от 74 000 до 75 000 долларов США; более экстремальный «хвостовой» риск — это открытие канала падения до 54 000–38 000 долларов США (соответствующего целям анализа по трендовой линии Stifel), что означало бы полный откат роста, достигнутого в бычьем рынке 2025 года, и существенное удлинение медвежьего рынка. Вероятность медвежьего сценария сейчас составляет около 20 %, однако соотношение риска и доходности несимметрично: как только поддержка на уровне 74 000 долларов США будет пробита, программные стоп-приказы могут спровоцировать лавину продаж, и падение превысит разумные границы, обусловленные фундаментальными факторами.
В целом рынок в настоящее время находится в структурном переломном периоде, характеризующемся одновременным «макроэкономическим стресс-тестом» и «углублением процесса институционализации». Сигнал тревоги с рынка облигаций пока не снят, а диапазон поддержки от 76 000 до 75 000 долларов США сталкивается с серьёзными испытаниями. Однако на фоне крайней пессимистичности рыночных настроений, непрерывного накопления позиций долгосрочными держателями и продолжающегося развития нарратива трансформации майнинговой отрасли признаки формирования дна рынка постепенно накапливаются. Инвесторам на данном этапе следует сохранять гибкость позиций, избегать агрессивных покупок на росте или крупных спекулятивных покупок «на дне» и терпеливо ждать появления макроэкономического поворотного момента. Когда «опцион ФРС на понижение» снова вступит в силу и доходность облигаций начнёт снижаться, новый этап роста крипторынка получит более прочную макроэкономическую основу.
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News
 @HTXAcademy