Новое исследование HTX Ventures о «доходных долларах»: как новая крипто-банковская модель меняет мировую структуру депозитов?
Недавно HTX Ventures — глобальный инвестиционный департамент биржи HTX (Huobi) — опубликовал новый аналитический отчёт под названием «Восход доходных валют: как крипто-необанки бросают вызов традиционной банковской модели». В докладе отмечается, что мировая финансовая система находится на пороге структурной перестройки: с одной стороны — устоявшаяся система, основанная на 103 трлн долларов США клиентских депозитов и банковских лицензиях, а с другой — новая система, построенная на стейблкоинах, кошельках, хранении активов и протоколах генерации дохода в блокчейне. Когда долларовые активы начинают существовать в «ончейн-формате», одновременно обеспечивая функции владения, ликвидности и получения дохода, традиционная банковская модель привлечения депозитов сталкивается с исторической переоценкой. Основным двигателем этой перестройки является трансформация стейблкоинов из «платёжного инструмента» в «долларовый сберегательный счёт с доходностью», а финансовыми субъектами, реализующими эту трансформацию, выступают «крипто-необанки».
Два поколения цифровых банков: от улучшения пользовательского опыта до фундаментальной реструктуризации
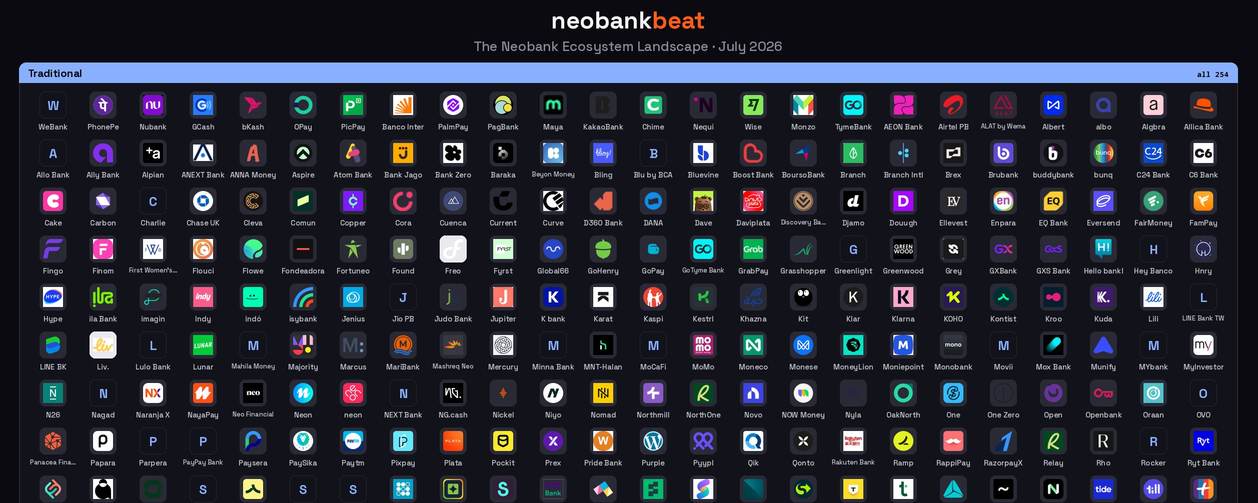
Эволюция цифрового банковского сектора прошла две волны. Первая волна пришлась на 2010-е годы и была представлена финтех-банками нового типа — такими как Chime, Nubank, Revolut и Monzo. Они изменили «способ использования банковских услуг», однако даже при идеальном пользовательском интерфейсе расчёты по задним каналам по-прежнему зависели от традиционных банковских систем, таких как ACH и SWIFT, то есть эти банки фактически представляли собой лишь «обёртку» для улучшения пользовательского опыта поверх традиционной банковской инфраструктуры.
По-настоящему структурное значение имеет вторая волна — крипто-необанки, представленные такими платформами, как Coinbase, Cash App, Robinhood и Crypto.com. На этом этапе изменяется сама природа финансовых активов и методы их хранения: собственные кошельки-хранилища заменяют пассивные записи в банковских бухгалтерских книгах, сети платежей на основе стейблкоинов обходят длительные циклы традиционных банковских переводов, а интегрированные продукты с доходностью обеспечивают прямую передачу реальной доходности базовых активов конечным пользователям. Таким образом, речь идёт уже не о том, «как использовать банк», а о том, «как деньги существуют, перемещаются и приносят доход».
Крипто-необанки — это не чётко очерченный тип финансового учреждения, а скорее функциональная форма. При этом ведущие криптобиржи, развивая бизнес по заработку на монетах («earn»), предлагая услуги со стейблкоинами и запуская продукты с ончейн-доходностью, всё активнее трансформируются в ключевых участников этого сегмента.
От платёжного средства к доходному активу: функциональная трансформация стейблкоинов
Создание крипто-необанков стало возможным благодаря фундаментальному изменению роли стейблкоинов. По состоянию на март 2026 года совокупная рыночная капитализация стейблкоинов превысила 319 млрд долларов США. Министр финансов США Джанет Йеллен прогнозирует, что к концу текущего десятилетия этот показатель может достичь 3,7 трлн долларов США. Однако более важным, чем общий объём роста, является изменение функциональной направленности стейблкоинов. На ранних этапах они выполняли три основные функции: расчёты между биржами, долларовая платёжная единица в ончейн-транзакциях и «долларовый суррогат» внутри криптоэкосистемы. Однако начиная с 2024 года всё больше пользователей перестают просто «использовать стейблкоины» и начинают их «хранить», превращая их тем самым в часть стратегии управления активами и денежными средствами.
Этот переход обусловлен двумя взаимосвязанными факторами: макроэкономической процентной средой и эволюцией продуктовых форматов. Регулируемые эмитенты стейблкоинов размещают свои резервы в краткосрочные казначейские облигации США и операции обратного репо, тем самым естественным образом связывая всю систему с базовой процентной ставкой США. Одновременно платформы упрощают сложную структуру размещения базовых активов, предлагая пользователям простые «сберегательные счета с доходностью», в результате чего опыт взаимодействия меняется с «участия в DeFi-протоколах» на «размещение долларов на счёте, с которого можно в любой момент выводить средства и получать доход».
Реструктуризация распределения доходности: от удержания банками до прямой передачи пользователям
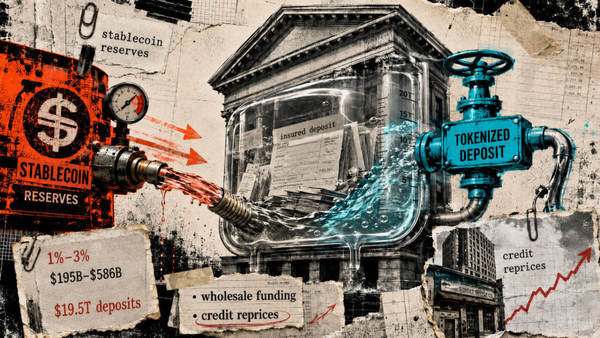
Наиболее принципиальное изменение происходит именно в механизме распределения доходности. Традиционные банки привлекают недорогие депозиты и размещают средства в высокодоходные активы, сохраняя маржу внутри собственного баланса, предоставляя клиентам лишь небольшую её долю. В системе стейблкоинов и ончейн-доходных протоколов доход, ранее удерживаемый внутри банковской системы, теперь напрямую передаётся конечным держателям, обеспечивая годовую доходность в диапазоне от 3% до 8%.
Это изменение особенно наглядно проявляется в бизнесе «заработка на монетах» ведущих криптобирж. Как один из ключевых участников рынка крипто-необанков, Huobi HTX демонстрирует на своих продуктах «earn» типичную форму «долларового счёта с доходностью» в условиях криптобиржи: на уровне ликвидности платформа позволяет вносить и выводить средства в любое время, в отличие от традиционных банков, где действуют жёсткие сроки фиксированного размещения; на уровне доходности Huobi HTX реализовала начисление сложных процентов почасово — по сравнению с традиционными банками, где проценты начисляются ежемесячно или ежеквартально, это значительно повышает эффективность использования небольших и краткосрочных сумм; на уровне продуктового предложения три направления — простые продукты «earn», структурированные продукты и ончейн-продукты — охватывают более чем 300 криптовалют и включают такие структурированные деривативы, как «Dual-Currency Earning», удовлетворяющие потребности профессиональных инвесторов в хеджировании. HTX Ventures считает, что комбинация «частого начисления сложных процентов + гибкой ликвидности + многообразия активов» является одним из ключевых источников конкурентного преимущества крипто-необанков по сравнению с традиционными сберегательными продуктами.
Три возможных пути дальнейшего развития
Куда же приведёт эта борьба за фундаментальные формы денег и бизнес-моделей? В отчёте рассматриваются три потенциальных сценария: полная победа крипто-необанков, при которой стейблкоины возглавят глобальные рынки платежей и сбережений; успешный контрнаступатель традиционных банков через токенизированные депозиты (например, JPMD от JPMorgan Chase), при котором криптоинфраструктура будет вытеснена на роль технического сервисного уровня банков; либо формирование гибридной финансовой архитектуры, при которой токенизированные депозиты и небанковские стейблкоины будут сосуществовать, традиционные коммерческие банки сохранят ключевую роль в создании кредитов, но основные бухгалтерские книги и ончейн-протоколы будут глубоко интегрированы.
С учётом текущей динамики регулирования и скорости отраслевого развития наиболее реалистичным представляется третий сценарий. Регуляторные дискуссии вокруг законопроектов США «GENIUS Act» и «CLARITY Act», европейского регулирования MiCA и правил Гонконга по стейблкоинам свидетельствуют, что борьба за «определение валюты» не завершится победой одной из сторон, а приведёт к формированию многоуровневой, координированной и сосуществующей нормативной структуры.
Заключение
Суть этой трансформации заключается не в том, продолжат ли расти стейблкоины, а в том, как будут переопределены взаимосвязи между деньгами, депозитами, доходностью, клирингом и регулированием. Для криптоплатформ исход конкуренции зависит не только от уровня доходности, но и от способности построить вне зависимости от доходности проверяемые границы безопасности и институциональное доверие. По-настоящему победителями станут те участники, которые смогут выступить «мостом» между традиционной финансовой системой и ончейн-миром.
От частого начисления сложных процентов и гибкой ликвидности в продуктах «earn» до долгосрочных инвестиций и инкубирования глобальной криптофинансовой инфраструктуры — Huobi HTX и HTX Ventures последовательно реализуют именно такую роль «моста»: находя баланс между регуляторной соответственностью и инновациями, чтобы пользователи могли одновременно пользоваться эффективностью и доходностью ончейн-мира и получать гарантии безопасности и доверия, обеспечиваемые ведущей платформой.
О HTX Ventures
HTX Ventures — глобальный инвестиционный департамент Huobi HTX, объединяющий функции инвестирования, инкубирования и исследований. Его задача — выявлять самые сильные и перспективные команды по всему миру. Будучи пионером отрасли, HTX Ventures обладает более чем 11-летним опытом в развитии экосистемы блокчейна и обладает уникальной экспертизой в выявлении передовых технологий и новых бизнес-моделей. Чтобы стимулировать рост в экосистеме блокчейна, мы предоставляем проектам комплексную поддержку, включая привлечение финансирования, доступ к ресурсам и стратегические консультации.
HTX Ventures сегодня поддерживает более 300 проектов в различных областях блокчейна, некоторые из них уже торгуются на бирже Huobi HTX. Кроме того, HTX Ventures является одним из самых активных фондов фондов (FOF) и инвестирует в 30 ведущих мировых фондов, сотрудничая с такими лидерами глобальной блокчейн-индустрии, как Polychain, Dragonfly, Bankless, Gitcoin, Figment, Nomad, Animoca и Hack VC, совместно формируя будущее блокчейн-экосистемы. Посетите наш сайт.
Для вопросов инвестиций и партнёрства обращайтесь по электронной почте: [email protected]
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News
 @Ventures_HTX