Путь трансформации направления управления капиталом в Robinhood
Автор: @BlazingKevin_, исследователь Blockbooster
В 2025 году Robinhood пережил переломный момент в своей бизнес-модели. Развивая направление управления богатством, включая запуск пенсионных счетов IRA с революционной комиссионной структурой, высокодоходных кэш-продуктов и комплексного сервиса Robinhood Banking, компания успешно перенаправила свою молодую аудиторию от высокочастотной торговли опционами и криптовалютами к долгосрочным сбережениям и инвестициям.
Финансовые показатели Robinhood в 2025 году полностью подтвердили успех этой стратегии: чистая выручка за год достигла рекордных 4,5 млрд долларов США (+52% г/г); чистая прибыль за год составила 1,9 млрд долларов (+35% г/г); управляемые под опекой активы по пенсионным счетам (AUC) на конец четвертого квартала выросли до 26,5 млрд долларов (+102% г/г); общие активы платформы достигли 324 млрд долларов (+68% г/г); чистые депозиты за год составили 68 млрд долларов.
В данной статье мы проанализируем траекторию развития направления управления богатством Robinhood в 2025 году на основе данных и рассмотрим стратегические преимущества компании через пять ключевых аспектов: механизмы привлечения клиентов и переноса активов, эволюция модели монетизации, замкнутая экосистема, трансформация бренда, а также структура операционных затрат.
1. Механизмы привлечения клиентов и переноса активов
Традиционное управление богатством обычно опирается на финансовых консультантов для дорогостоящего привлечения клиентов и поддержания отношений, тогда как Robinhood использует высокоцифровизированные субсидии и систему стимулов для преодоления барьеров при переносе активов, что позволяет стремительно наращивать объем управляемого капитала.
1.1 Субсидии в виде матчинга: экономическая логика «покупки AUM за деньги»
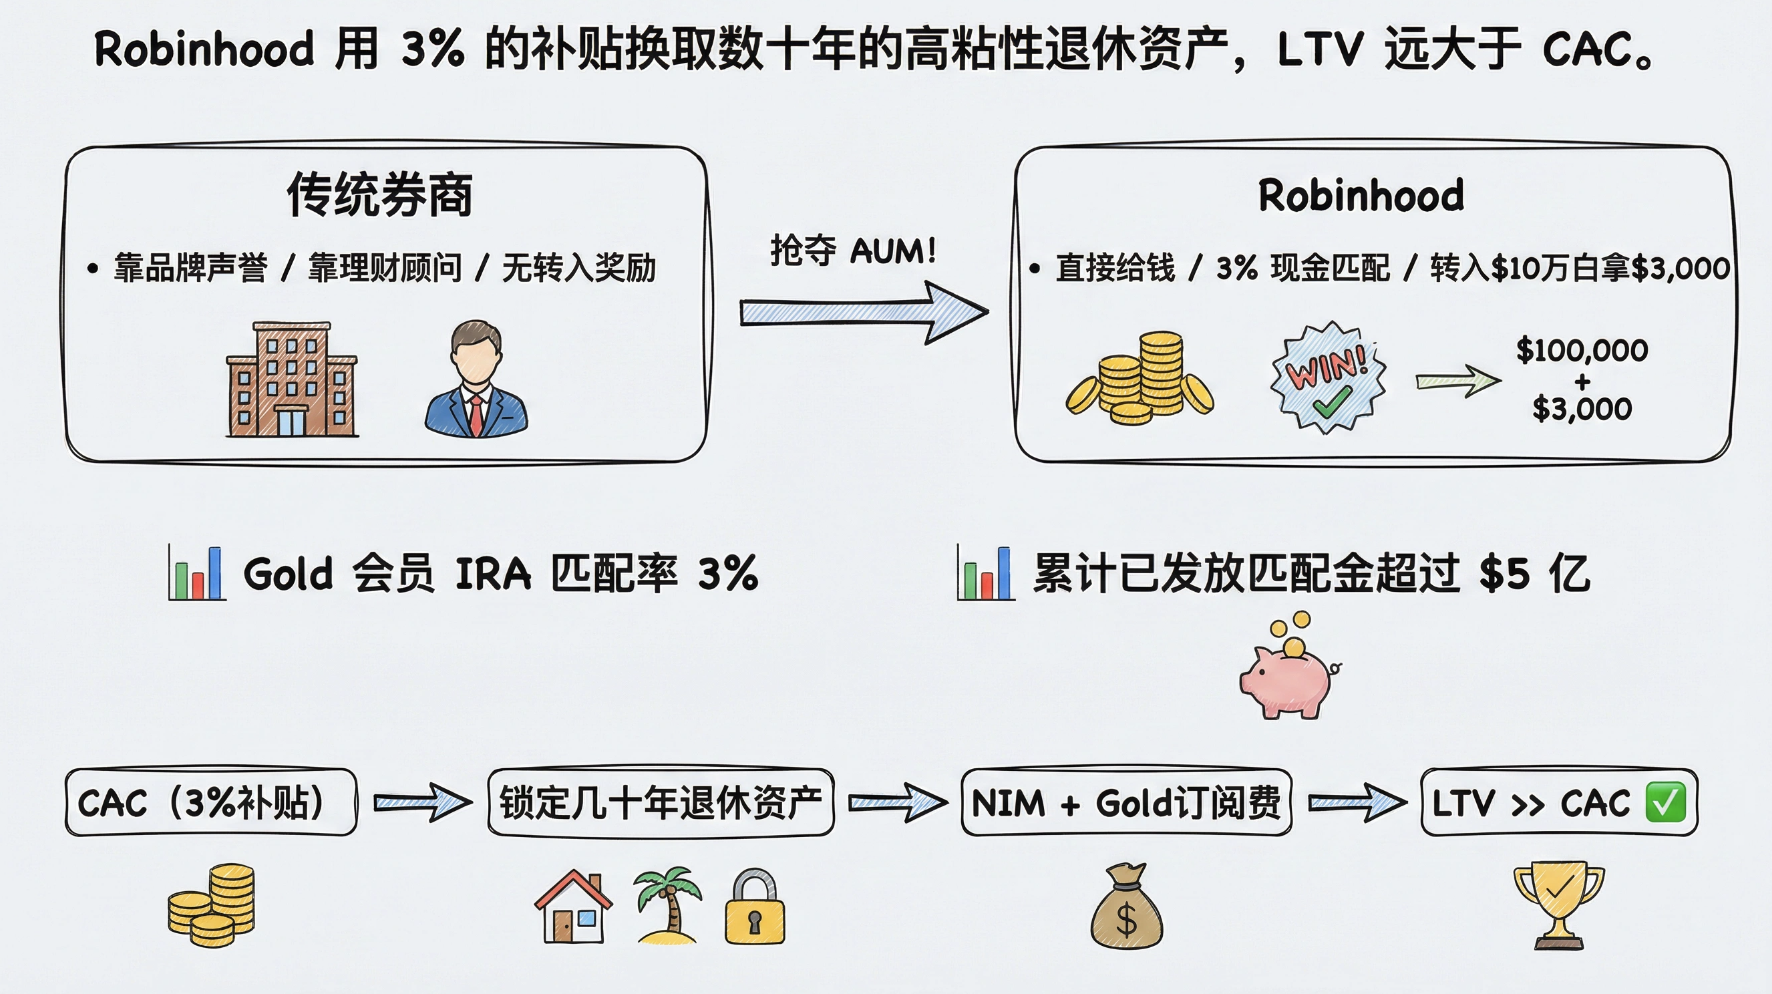
Традиционные провайдеры пенсионных счетов (такие как Fidelity и Charles Schwab) традиционно полагаются на репутацию бренда и услуги консультантов для привлечения клиентов, в то время как Robinhood применяет более прямую и агрессивную стратегию: субсидии в виде денежных бонусов. Компания компенсирует психологическую стоимость миграции пользователей реальными финансовыми поощрениями.
Для членов Robinhood Gold платформа предоставляет матчинг депозитов на IRA вплоть до 3% (для неучастников — 1%). Исходя из установленного IRS в 2025 году лимита взносов в 7 000 долларов для лиц моложе 50 лет, пользователь может ежегодно получить до 210 долларов бесплатных средств матчинга. Еще более агрессивно Robinhood подходит к переносу активов 401(k) или IRA с других брокерских фирм: компания также предлагает матчинг до 3%. Это означает, что пользователь, переведущий 100 000 долларов активов по программе 401(k) на Robinhood IRA, немедленно получит 3 000 долларов в качестве денежного бонуса.
Экономически оправданы ли эти расходы? Давайте разберем этот вопрос с точки зрения стоимости привлечения клиента (CAC) и его пожизненной ценности (LTV). По состоянию на конец 2025 года пользователи уже получили более 500 млн долларов выплат в рамках матчинга за перевод и пополнение пенсионных счетов. Robinhood учитывает эти затраты как CAC. Поскольку пенсионные счета отличаются крайне высокой привязанностью (обычно удерживаются десятилетиями), эти активы не только обеспечивают долгосрочный чистый процентный доход (NIM) и потенциальные комиссии за консультацию, но и удерживают пользователей на уровне Gold-подписки (50 долларов в год). По сравнению с традиционными брокерами, где CAC измеряется сотнями долларов и уровень оттока значителен, Robinhood обменивает субсидию в 3% на десятилетия высоколиквидных активов, где показатель LTV значительно превышает CAC.
1.2 Бесшовный опыт переноса счетов: технологическое преимущество
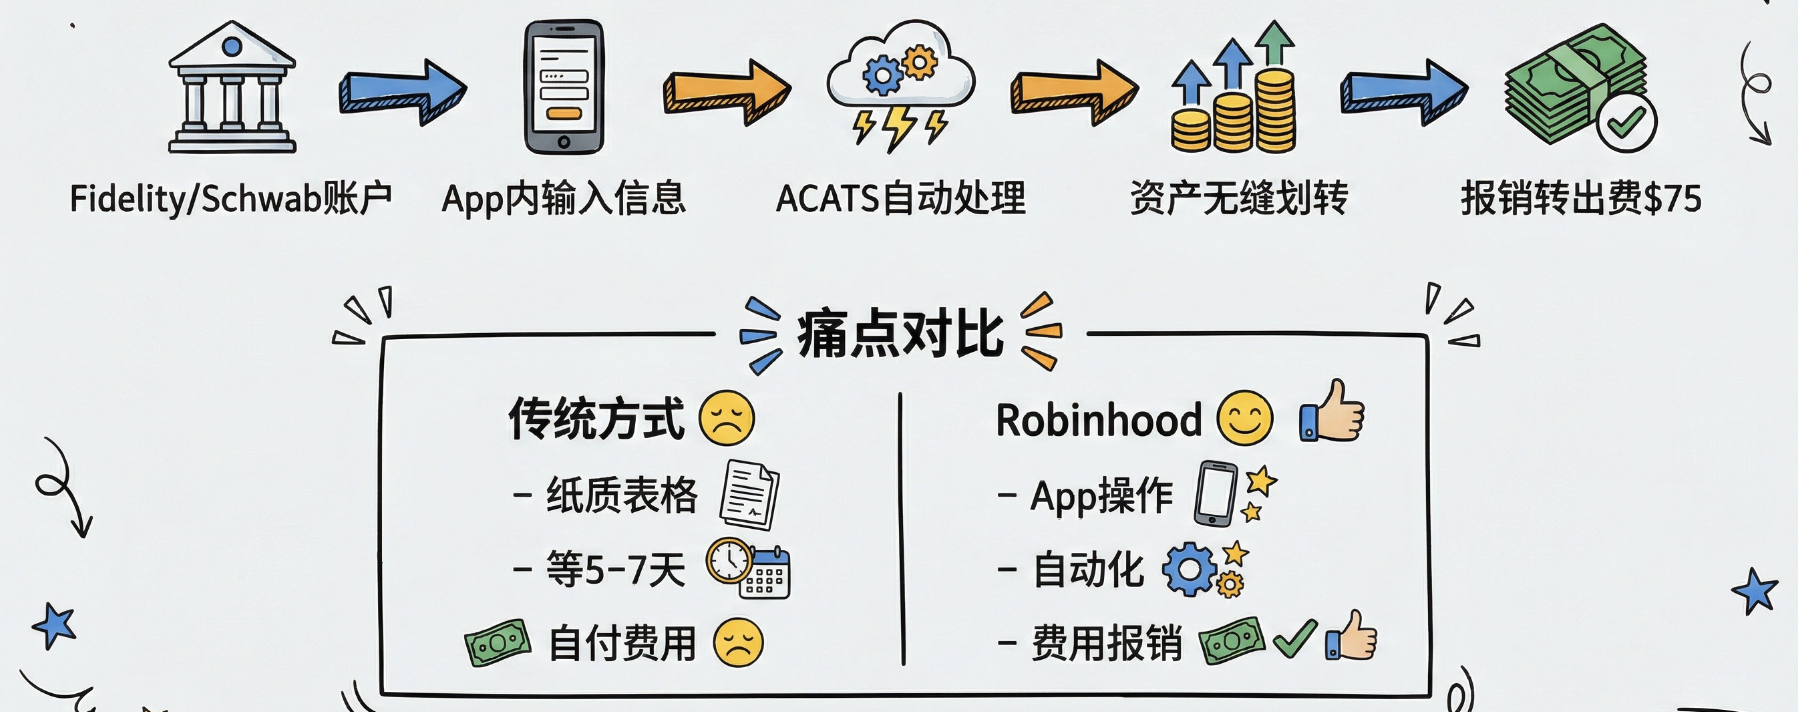
Одних только субсидий недостаточно: если процесс переноса сложен, пользователи все равно могут отказаться от перехода. Robinhood с помощью технологий значительно снижает порог входа при переносе активов из традиционных брокерских компаний.
Интегрируя автоматизированную систему переноса клиентских счетов (ACATS), Robinhood обеспечила бесшовный перенос активов между брокерскими компаниями. Пользователю достаточно ввести данные счета предыдущего брокера внутри приложения; даже без ручной распродажи старых активов система клиринга Robinhood автоматически выполняет перевод в фоновом режиме. Если некоторые брокеры взимают комиссию за вывод (обычно 75 долларов), Robinhood возмещает ее при соблюдении условий. Такой опыт «переезда в один клик» полностью разрушает барьеры переноса активов, которые традиционно выстраивались сложными процессами.
2. Эволюция модели монетизации от PFOF к регулярному доходу
Ранее вопросы Уолл-стрит в адрес Robinhood сводились к ее сильной зависимости от платежей за поток заказов (PFOF) и высокочастотной торговли. Эта модель демонстрировала огромный приток капитала в бычьи периоды, но оказывалась крайне уязвимой на медвежьем рынке. В 2025 году Robinhood успешно осуществила переход к более стабильной модели монетизации в сфере управления активами.
2.1 Чистая процентная маржа (NIM): привлечение депозитов через высокодоходные кэш-продукты
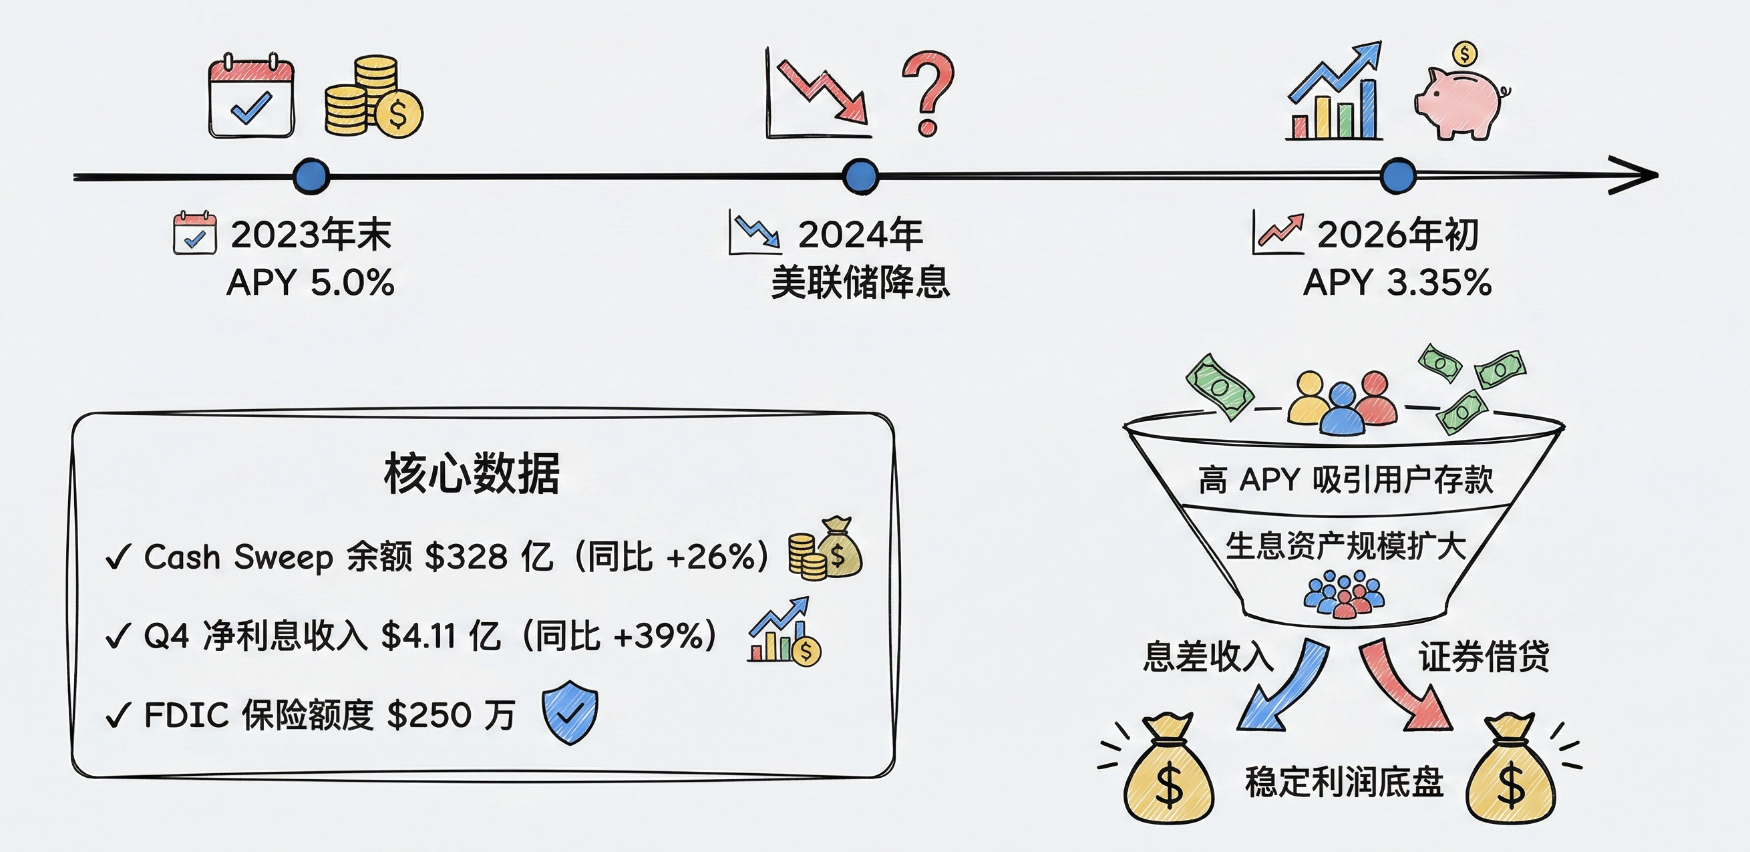
Предлагая конкурентоспособную доходность по остаткам в кэше, Robinhood вывела управление ликвидностью из ловушки низких ставок традиционных банков, что позволило привлечь огромное количество депозитов.
К концу 2023 года эффективная годовая ставка (APY) по неизinvestированным средствам членов Robinhood Gold временно достигала 5,0%, что значительно превышало среднюю ставку по сберегательным счетам по стране. По мере снижения ставки ФРС значение APY постепенно корректировалось (на начало 2026 года оно составило 3,35%), оставаясь намного выше ставок по текущим счетам крупных банков. В четвертом квартале 2025 года остаток средств в системе Cash Sweep у Robinhood вырос на 26% год к году, достигнув 32,8 млрд долларов.
Эти крупные процентно-генерирующие активы принесли Robinhood заметный чистый процентный доход. В четвертом квартале 2025 года он увеличился на 39% в годовом исчислении до 411 млн долларов, чему во многом способствовал рост процентно-генерирующих активов и деятельности по займу ценных бумаг. В определенных процентных циклах эта модель «зарабатывания на разнице ставок» обеспечивает мощный фундамент прибыли.
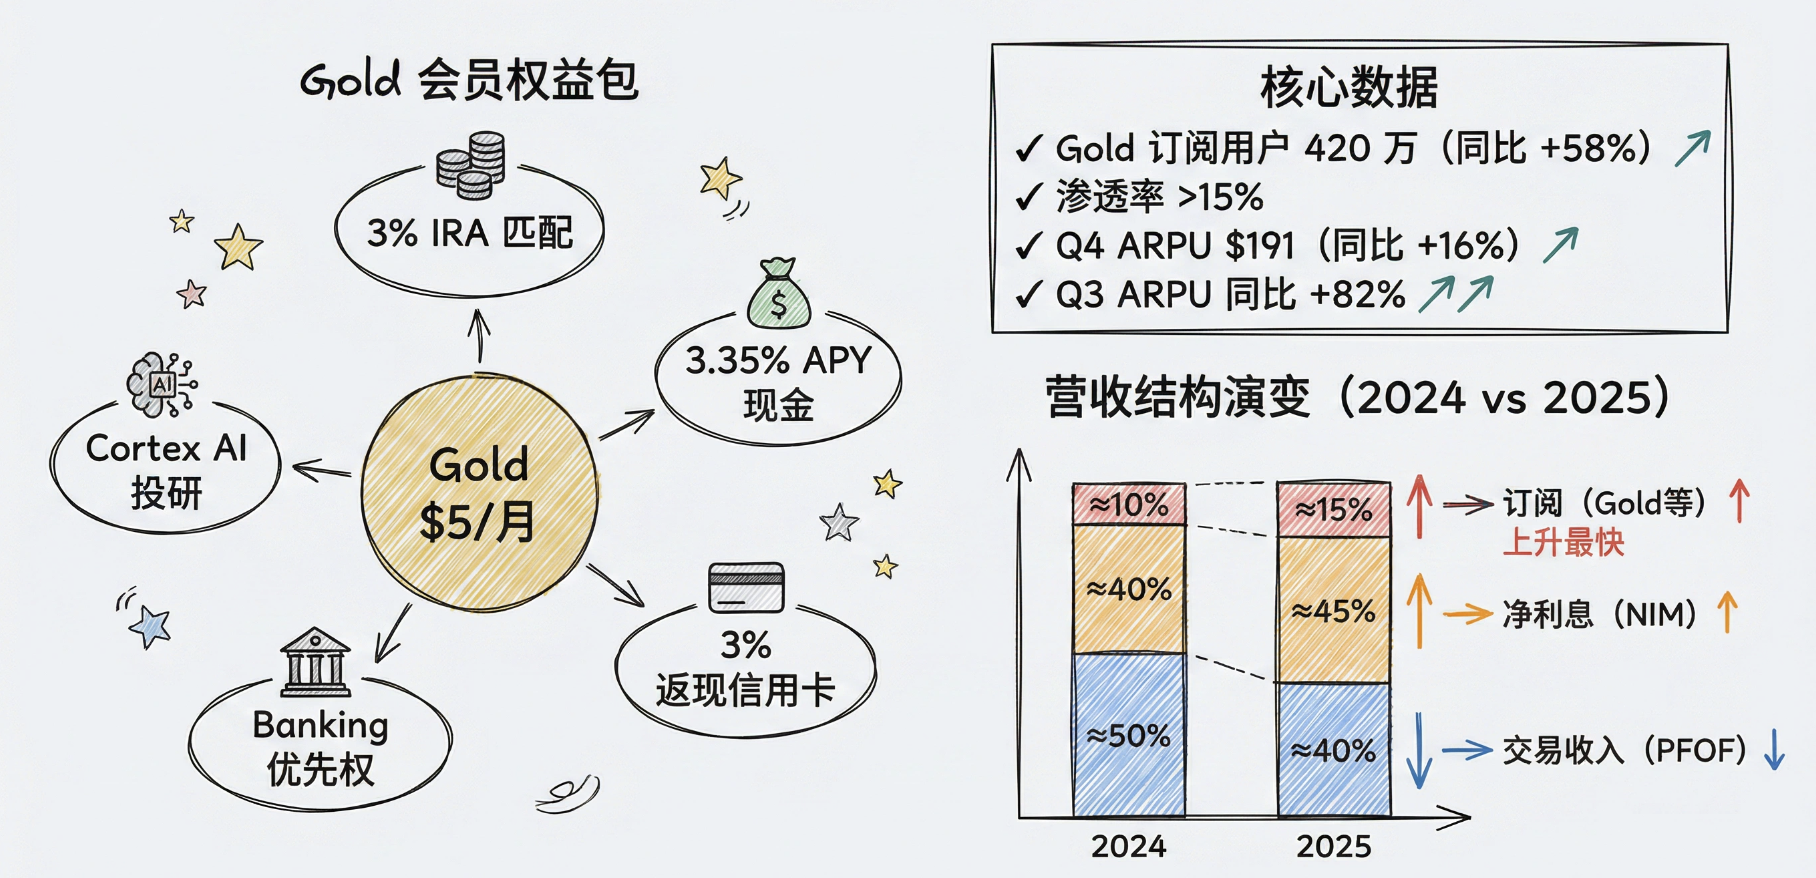
2.2 Экономика подписок (Robinhood Gold): SaaS-модель для финансовых услуг
Подписка Robinhood Gold (5 долларов в месяц или 50 долларов в год) является ядром эволюции их модели монетизации. За ежемесячный взнос пользователи получают высокую доходность, глубокие исследовательские отчеты, матчинг IRA в размере 3% и кредитную карту с cashback 3% по всем категориям. По сути, это попытка внедрить SaaS-модель в финансовые услуги.
По состоянию на конец четвертого квартала 2025 года число подписчиков Robinhood Gold достигло рекордных 4,2 млн человек (+58% г/г), при этом доля проникновения среди 27 млн клиентов с балансом превысила 15%. Такая модель подписки существенно повышает привязанность пользователей и средний доход с одного пользователя (ARPU). В четвертом квартале ARPU вырос на 16% в годовом исчислении до 191 доллара, а в третьем квартале он взлетел на 82% г/г.
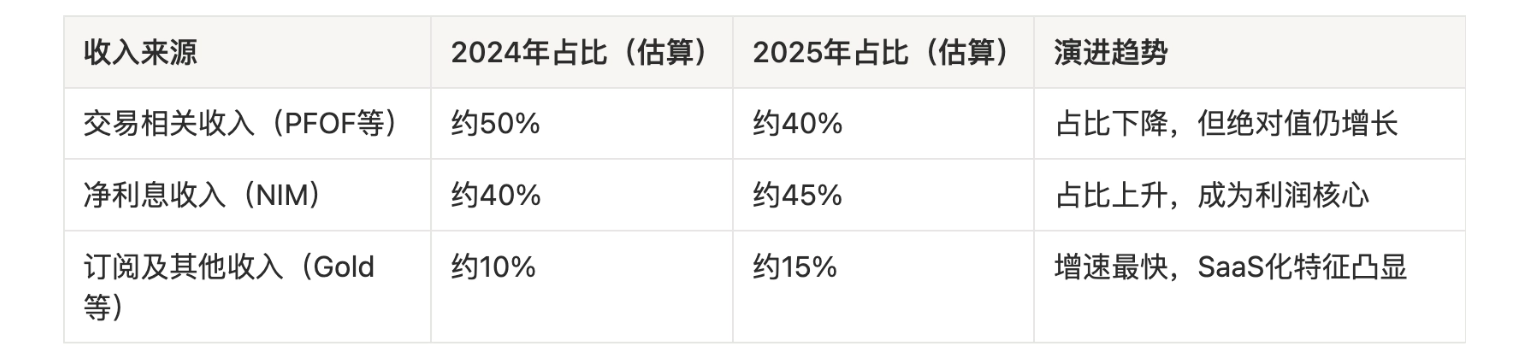
Ниже приведена таблица, отражающая эволюцию структуры доходов Robinhood:
3. Замкнутая экосистема
Молодые пользователи не любят скачивать множество приложений для управления финансами. Понимая это, Robinhood создает суперприложение, объединяющее инвестиции, сбережения, платежи и кредитование.
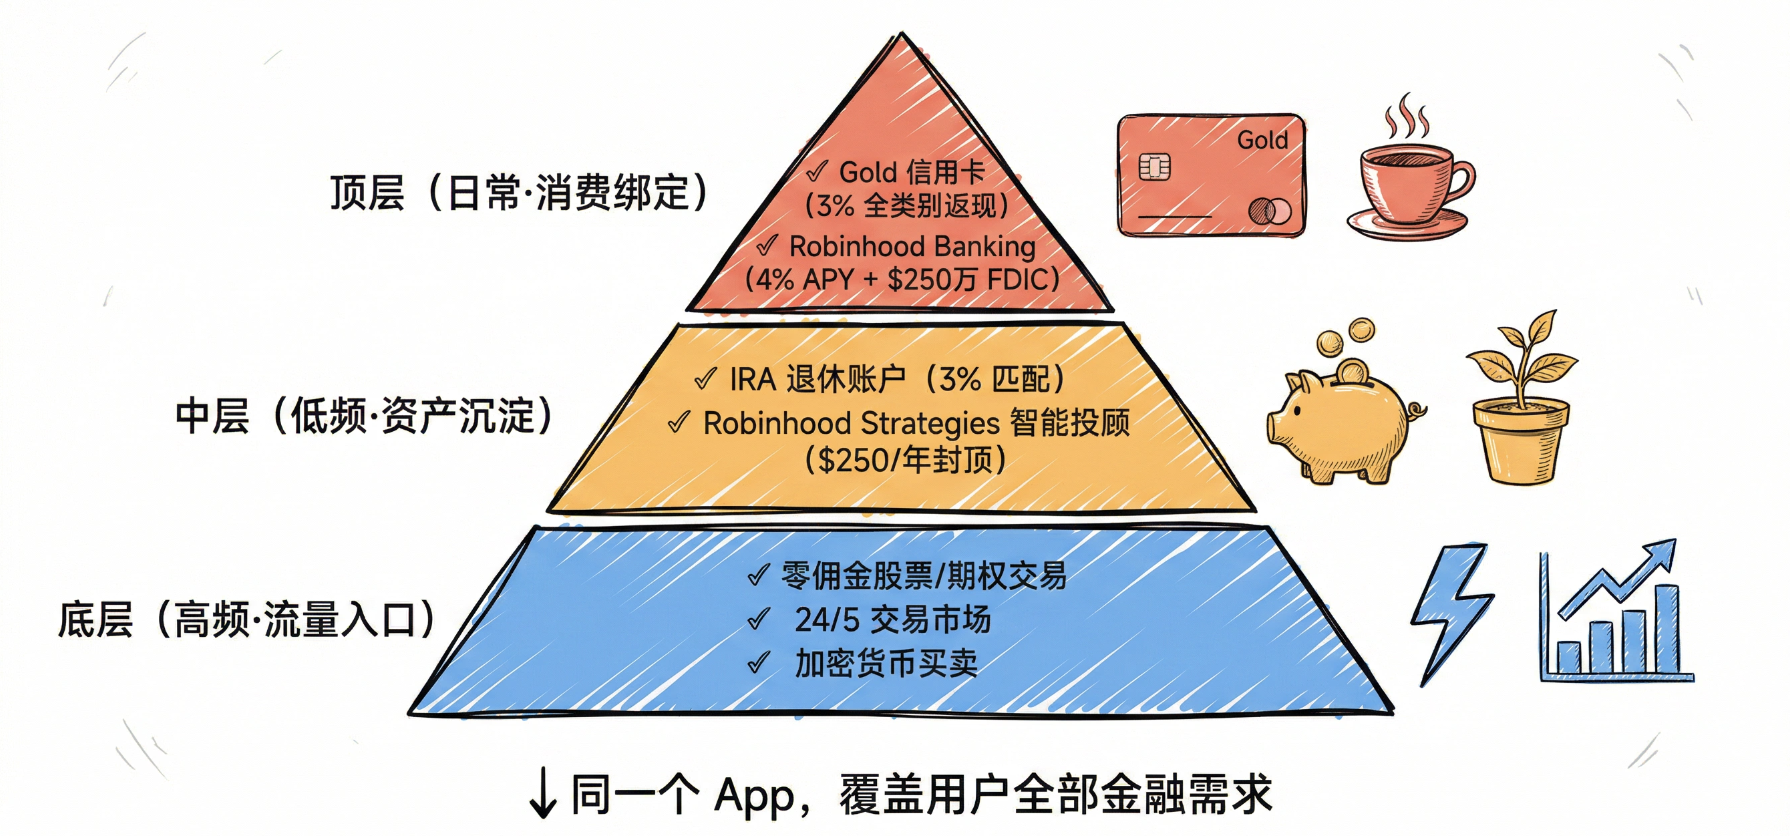
3.1 Комплексное решение: бесшовная интеграция высокочастотных и низкочастотных сценариев
В 2025 году Robinhood запустила или модернизировала ряд продуктов, сформировав полноценную экосистему:
- Высокочастотные сценарии: торговля акциями и опционами без комиссии, круглосуточная торговля 24/5, покупка и продажа криптовалют.
- Низкочастотные защитные сценарии: пенсионный счет IRA (матчинг 3%), робо-эдвайзер Robinhood Strategies (комиссия за управление до 250 долларов в год для членов Gold).
- Сценарии повседневных трат: кредитная карта Robinhood Gold (cashback 3%), сервис Robinhood Banking (APY по сбережениям 4%, страхование FDIC).
Бесшовная интеграция высокочастотной спекулятивной торговли с низкочастотными автоматическими пенсионными взносами и повседневными тратами в одном приложении является козырем Robinhood.
3.2 Конвертация трафика: плавный кросс-селл от спекуляций к пенсиям
Robinhood располагает огромным потоком трафика, о котором мечтают традиционные управляющие компании (по состоянию на конец 2025 года насчитывается 27 млн учетных записей). Ключевая стратегия заключается в использовании высокочастотной торговли (например, мем-акций, криптовалют) и высокодоходных кэш-продуктов в качестве точек входа, за которыми следует плавный кросс-селл низкочастотных, но высокомаржинальных продуктов управления богатством.
Например, когда 22-летний представитель поколения Z скачивает Robinhood ради торговли Dogecoin, его привлекают 5% доходности по кэшу для оформления подписки Gold; затем приложение отправляет точечное уведомление о том, что «как участник Gold, вы получите бонусный матчинг в размере 3% при открытии IRA»; когда активы вырастут до 100 000 долларов, система предложит «робо-эдвайзера за всего 250 долларов в год».
Такой путь конвертации от «воронки трафика» к «накоплению активов» позволяет Robinhood привлекать клиентов с высоким капиталом при минимальных предельных издержках.
4. Формирование доверия
4.1 Соответствие требованиям и безопасность: опора на страховую сетку традиционных финансов
Чтобы пользователи могли спокойно доверить свои десятки лет пенсионных накоплений компании, Robinhood мастерски использует защиту традиционных финансовых институтов для обеспечения надежности своих инновационных продуктов.
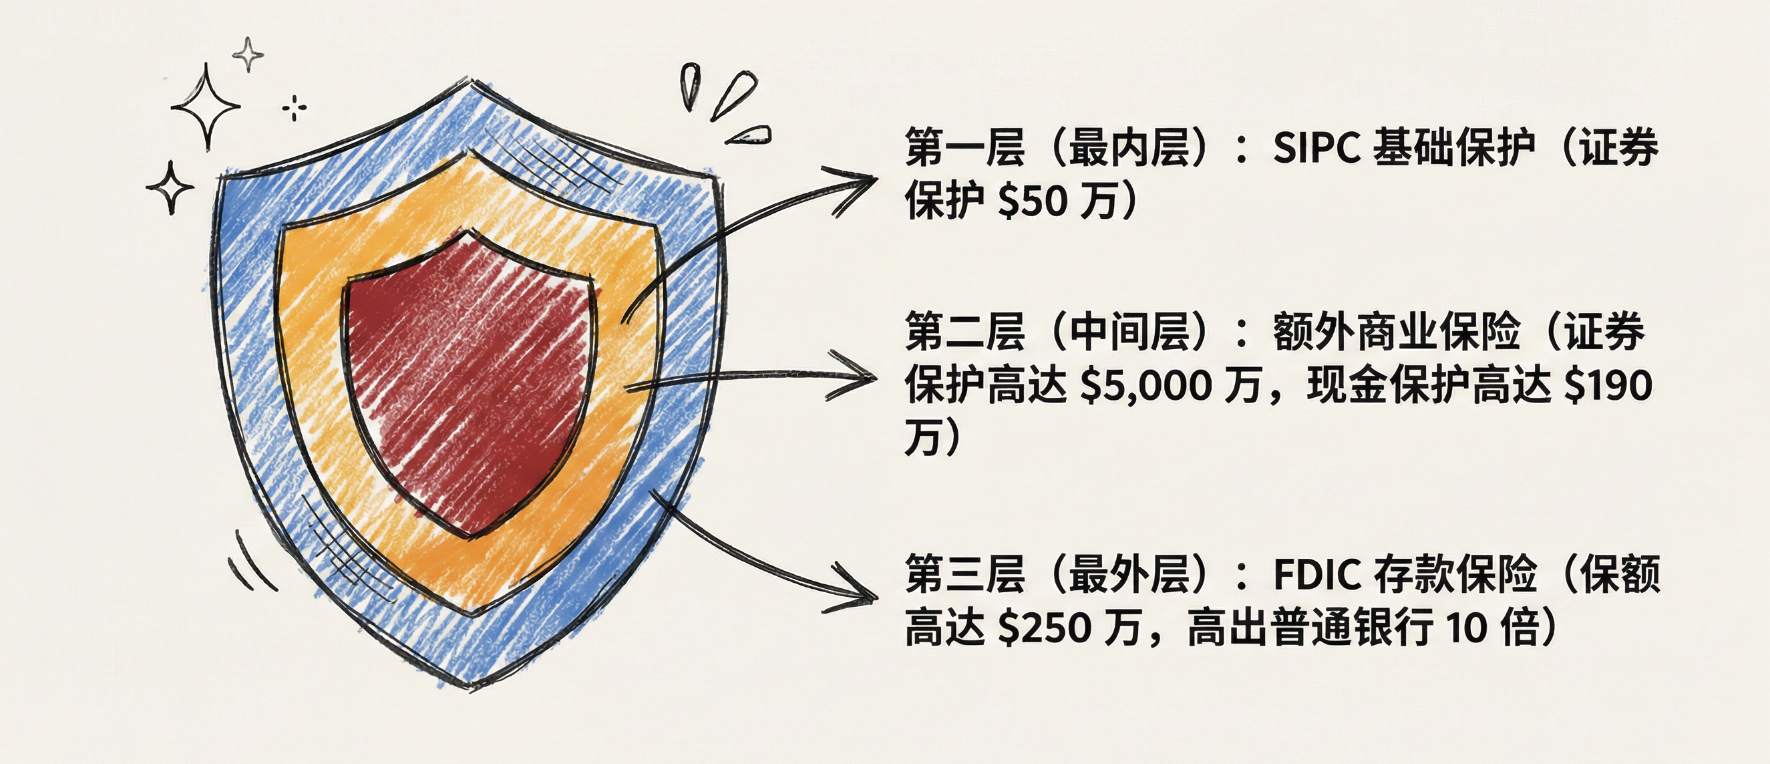
Защита SIPC и дополнительная страховка: Robinhood подчеркивает свой статус участника SIPC (базовая защита до 500 000 долларов) и дополнительно приобретает коммерческое страхование, предлагая каждому клиенту защиту ценных бумаг на сумму до 50 млн долларов и денежных средств на 1,9 млн долларов.
Страхование вкладов FDIC: продвигая Cash Sweep и Robinhood Banking, платформа сотрудничает с рядом банков, обеспечивая пользователям страхование депозитов FDIC на сумму до 2,5 млн долларов, что значительно превосходит стандартную норму в 250 000 долларов для обычных банков.
Стратегия позиционирования «безопаснее, чем обычные банки» значительно снижает сомнения молодой аудитории относительно доверия новым финтех-платформам.
5. Структура операционных затрат
Способность Robinhood предоставлять матчинг IRA в 3% и фиксированную комиссию за консультации в размере до 250 долларов основана не только на уверенности в показателе LTV, но и на значительно более высокой эффективности персонала и низких базовых технических затратах по сравнению с традиционными институтами.
5.1 Автоматизация на базе технологий и высокая производительность труда
У Robinhood нет обширной сети физических отделений и команд финансовых консультантов. Все услуги консультирования (например, портфели ETF, рекомендуемые через Robinhood Strategies) строго автоматизированы и опираются на алгоритмические модели для распределения активов и ребалансировки.
Эта «облегченная» модель приносит поразительную эффективность использования персонала. Согласно открытым данным, общая численность сотрудников Robinhood на конец 2025 года составляла около 2 900 человек. При годовой выручке в 4,5 млрд долларов производительность на одного сотрудника достигает 1,55 млн долларов. Для сравнения, традиционные финансовые гиганты с десятками тысяч сотрудников часто демонстрируют показатель в два раза ниже или еще меньший.
5.2 Снижение предельных издержек: мощь собственной клиринговой системы
Еще в 2018 году Robinhood освободилась от зависимости от сторонних клиринговых структур (таких как Apex Clearing) и создала собственную клиринговую систему. Инвестиции в эту инфраструктуру продемонстрировали колоссальный операционный рычаг в годы бурного роста масштабов активов в 2025 году.
Когда управляемые под опекой активы (AUC) взлетели с 19,3 млрд до 32,4 млрд долларов, предельные затраты на обработку дополнительных транзакций и перенос активов оказались почти нулевыми благодаря собственной и высок automatisированной клиринговой системе. Согласно данным макротрендов, операционные расходы Robinhood за весь 2025 год составили 2,379 млрд долларов; несмотря на скачок выручки на 52%, рост операционных расходов остался относительно контролируемым, что напрямую позволило достичь чистой прибыли по GAAP в 1,9 млрд долларов за год и значительно увеличить скорректированную маржу EBITDA.
6. Изменение профиля пользователей
Ключевым двигателем успеха направления управления богатством Robinhood является глубинная трансформация инвестиционного поведения ее молодой аудитории.
6.1 Молодая база пользователей: структурное преимущество
Согласно исследованиям ARK Invest, доля представителей поколения Z и миллениалов в аудитории Robinhood составляет впечатляющие 63%, тогда как у Charles Schwab этот показатель равен лишь 14%, а у Vanguard остается относительно низким. Медианный возраст пользователей Robinhood составляет примерно 32–35 лет (данные 2025 года), в то время как средний возраст клиентов таких традиционных брокеров, как Schwab, превышает 50 лет.
Это структурное преимущество также проявляется в плотности активов платформы. В настоящее время средний управляемый актив на одного клиента (AUC) у Schwab составляет около 250 000 долларов, что значительно превосходит текущие показатели Robinhood около 12 000 долларов. Однако суть этого разрыва кроется именно в возрасте. По мере того как молодежная аудитория Robinhood будет вступать в пик финансового накопления, данная разница будет постепенно сокращаться.
6.2 От «мем-акций» к «долгосрочному инвестированию»: глубокая трансформация инвестиционного поведения
Генеральный директор Robinhood Влад Тенев в конце 2025 года отметил появление новой тенденции: молодые представители поколения Z в возрасте 19 лет активно открывают пенсионные счета.
Эта тенденция подтверждается данными. Согласно последним статистическим данным о сбережениях, процитированным в USA Today, ставка пенсионных накоплений у представителей поколения Z растет уже несколько лет подряд, достигнув в 2025 году 6,2% против 5,9% в 2024 году, тогда как в других возрастных группах наблюдается спад. Данные Fidelity показывают, что инвесторы поколения Z направляют до 95% взносов на IRA в счет Roth, что свидетельствует о четком понимании преимуществ долгосрочной налоговой оптимизации.
6.3 Принятие «крупнейшей в истории человечества передачи богатства»
В ближайшие десятилетия ожидается передача активов на общую сумму около 124 триллионов долларов от поколения бэби-бумеров миллениалам и представителям поколения Z. Учитывая подавляющую долю рынка Robinhood среди молодежи, велика вероятность того, что при наследовании богатства эти пользователи предпочтут оставить средства в знакомой и технологичной экосистеме Robinhood, вместо того чтобы переводить их к традиционным брокерам, использовавшимися их родителями.
Заключение: Восхождение финансового суперприложения
2025 год стал переломным моментом в истории развития Robinhood. Компании удалось успешно снять ярлык «казино исключительно для розничных спекулянтов» и трансформироваться во всестороннее, зрелое и высококонкурентное «финансовое суперприложение».
Ключевая логика этой трансформации заключается в том, что Robinhood глубоко понимает пожизненную ценность своей пользовательской базы. 22-летний представитель поколения Z сегодня может просто покупать пару ETF через Robinhood; завтра он откроет счет IRA и воспользуется матчингом в 3%; послезавтра он перенесет рабочий 401(k) на платформу; спустя несколько лет, когда размер активов достигнет 100 000 долларов, он подключит Robinhood Strategies для получения профессионального консультирования по фиксированной ставке; и наконец, получив наследство от родителей, он естественно переведет средства в Robinhood Banking.
Благодаря агрессивным механизмам привлечения клиентов, стабильной модели регулярного дохода, комплексной замкнутой экосистеме, восстановленному бренду доверия и ультимативной структуре низких издержек, Robinhood подготовила безупречную инфраструктуру для принятия «крупнейшей в истории человечества межпоколенческой передачи богатства».
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News