Грандиозная битва новых криптобанков: финальное противостояние за лицензии, стейблкоины и суперприложения
Автор: Pink Brains
Подготовка: Chopper, Foresight News
Если вы спросите десять пользователей криптовалют о том, что такое новый банк, вы, вероятно, получите один и тот же ответ: карту, на которую можно тратить стейблкоины. Но если вы спросите десять разработчиков, ответы могут быть совершенно разными. Кто-то разрабатывает некастодиальные кошельки с привязкой к картам Visa; кто-то форкает Aave и называет это сберегательным счетом; а кто-то подал заявку на полноценную банковскую лицензию.
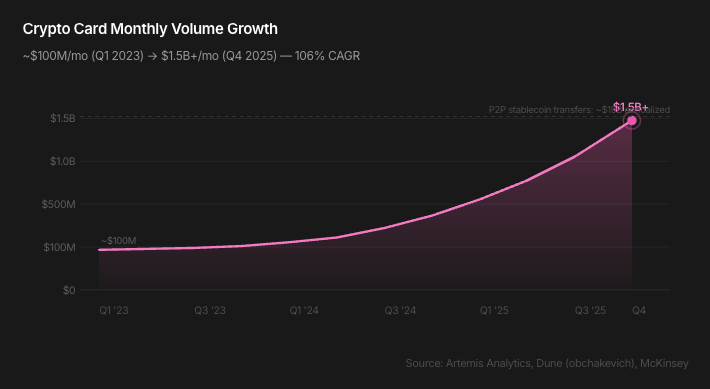
Месячный объем транзакций криптодебетовых карт вырос с примерно 100 млн долларов в начале 2023 года до более чем 1,5 млрд долларов к концу 2025 года (среднегодовой темп роста 106%), достигнув годового объема рынка свыше 18 млрд долларов. Объем покупок по картам, привязанным к стейблкоинам, в 2025 году составил 4,5 млрд долларов, увеличившись на 673% в годовом исчислении.
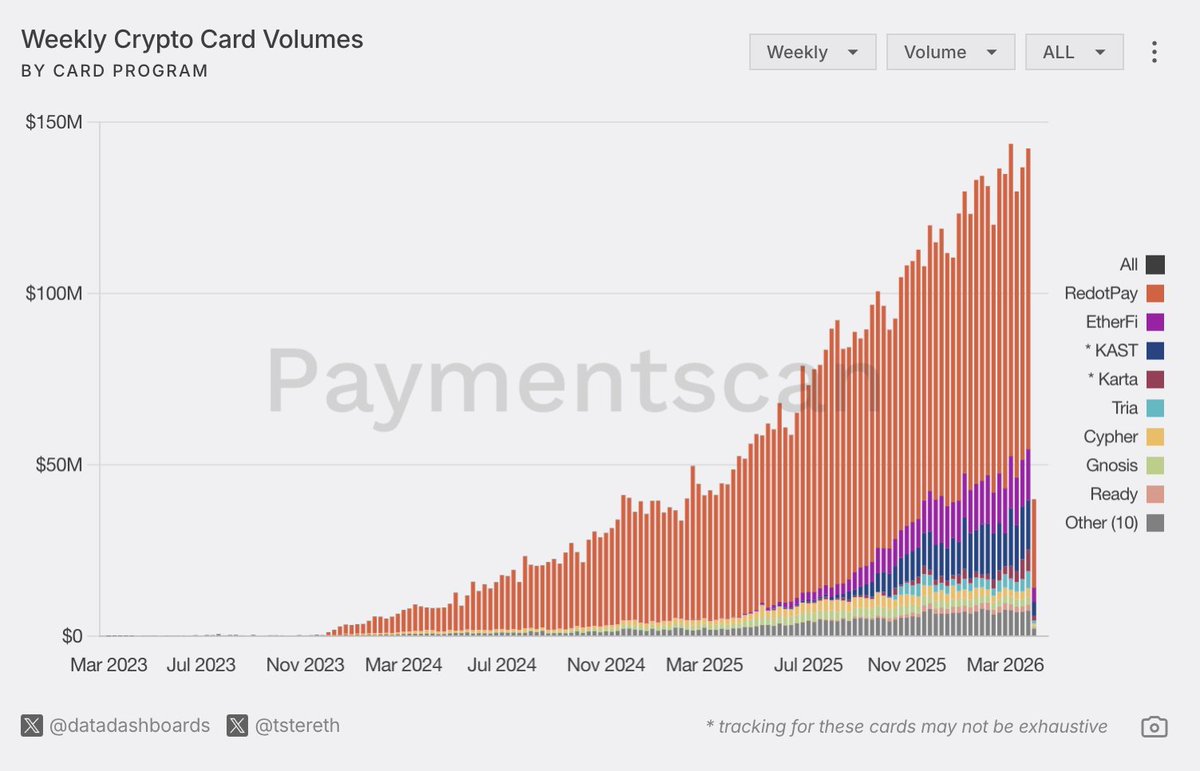
Однако субъекты, фактически обрабатывающие эти объемы транзакций, крайне концентрированы. Данные показывают, что азиатская кастодиальная платформа RedotPay занимает 60% рынка, а ее объем транзакций примерно в 4 раза превышает сумму объемов 13 ближайших конкурентов вместе взятых. В рейтинге по объему транзакций криптопротокольные виртуальные банки с полностью некастодиальными моделями остаются далеко позади.
Тем не менее, более глубокий тренд заключается в ускоренном выходе на рынок крупнейших игроков, лояльных к криптовалютам. С декабря 2025 года по март 2026 года:
- Coinbase подал заявку на лицензию национального траста в США
- Nubank получил условное одобрение Отделения надзора за финансами (OCC) США на создание национального банка
- PayPal подал заявку на открытие банка PayPal
- Revolut получила полную банковскую лицензию в Великобритании и продвигает процесс получения лицензии в США
- Kraken стала первой криптокомпанией, открывшей основной счет в Федеральной резервной системе
За 83 дня 11 компаний подали заявки в OCC на лицензию трастового банка, включая Circle, Ripple, BitGo, Paxos, Fidelity, Bridge, Crypto.com, Morgan Stanley, Payoneer, Zerohash и Protego.
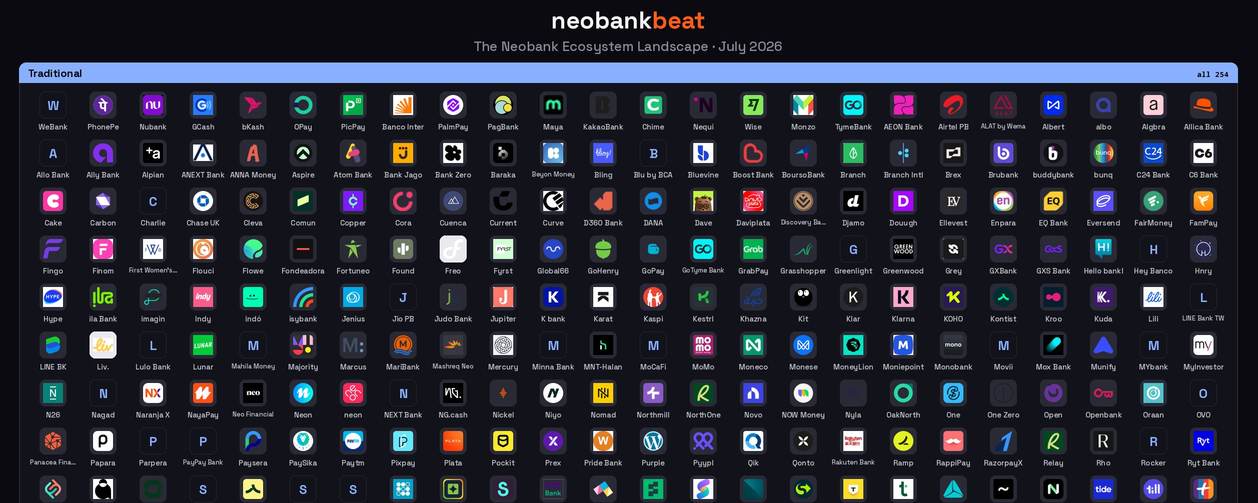
На рынке уже запущено более 50 новых криптобанков. По прогнозам бизнес-исследовательских компаний, к 2026 году глобальный рынок новых банков достигнет 552 млрд долларов США. Мы стремимся проанализировать текущую расстановку сил в этом секторе, чтобы понять не только, что именно кто-то строит, но и кто способен выжить.
Жесткая конкурентная борьба
Две ключевые противоречивые тенденции определяют конкурентную среду в сегменте новых банков.
Во-первых, экономический аспект. 76% традиционных нэобэнков убыточны. Победителями на рынке стали такие игроки, как Nubank, Revolut и SoFi, которые приносят прибыль не за счет комиссий за платежи, а благодаря кредитному портфелю и чистой процентной марже. Комиссии за транзакции — это лишь входной билет, тогда как ядро бизнеса — кредитование.
В настоящее время криптоновые банки соревнуются между собой именно за счет комиссий и программ возврата средств, что повторяет финансовую модель финтех-компаний прошлого поколения, обреченных на неудачу. Кроме того, стейблкоины дополнительно сжимают валютные спреды, сводя их практически к нулю.
Во-вторых, пользовательский выбор. Хотя криптоиндустрия пропагандирует доходность DeFi и некастодиальные кошельки, реальность ончейн-платежей по картам выглядит иначе: абсолютное большинство криптопокупок совершается через кастодиальные платформы. Пользователи не обязательно не разбираются в самохранении активов; просто в сценариях повседневных трат, таких как покупка чашки кофе, удобство быстрого открытия счета превосходит концепцию суверенитета над активами.
История повторяется снова и снова: веб-почта опередила децентрализованную почту, Dropbox — самоходное облачное хранилище, централизованные биржи — DeFi. Следуют ли криптоновые банки тем же путем, где удобство кастодиальных решений сначала захватит массовый рынок, а затем, по мере созревания инструментов, постепенно начнется отставание в пользу некастодиальных моделей, остается открытым вопросом.
Четыре типа новых банков
Вместо классификации по принципу «Web2 против Web3» (которая отражает лишь технологии, но не бизнес-модели), более ценный подход — оценивать конкурентные преимущества, юнит-экономику и потолок роста нового банка.
Крипто-ориентированные банки с приоритетом традиционной банковской деятельности
Наиболее устойчивые экономические модели среди новых банков основаны на кредитовании и монетизации, а не на простых платежных операциях.
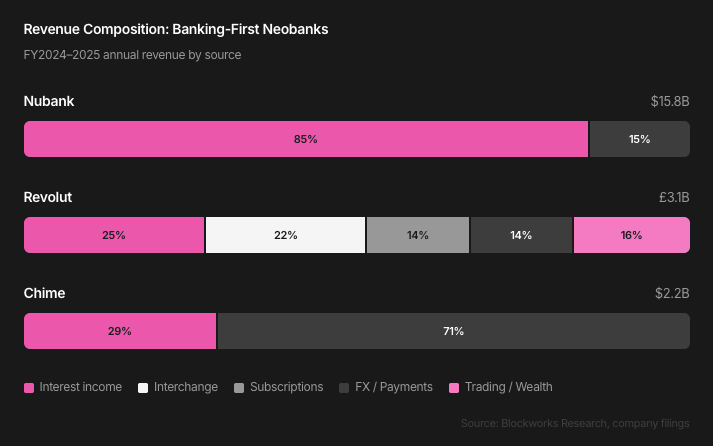
- Доходы Nubank за финансовый год 2025 составили 15,8 млрд долларов США, из которых 85% приходится на процентные доходы: 4,6 млрд долларов — комиссии по кредитным картам, 4,8 млрд долларов — проценты по кредитам. Средний месячный доход с одного активного пользователя составляет 15 долларов при затратах на обслуживание всего 0,8 доллара, что обеспечивает рентабельность на уровне 19 раз.
- SoFi получила банковскую лицензию в 2022 году, а за четыре квартала ее чистый процентный доход вырос с 94,9 млн долларов до 617 млн долларов. Стоимость привлечения депозитов на 181 базисный пункт ниже затрат на складское финансирование, что обеспечивает экономию около 680 млн долларов в год.
- Выручка Revolut в 2024 году составила 3,1 млрд фунтов стерлингов и поступила из пяти основных направлений бизнеса, ни одно из которых не занимало более 30% доли; при этом направление торговли и управления богатством выросло на 298% в годовом исчислении.
Банки, получившие лицензии, сознательно ограничивают использование стейблкоинов сферой платежей, поскольку ядро прибыли кроется в кредитовании.
- Revolut не предлагает доходности на остатки в стейблкоинах; выпущенный ею в феврале 2026 года собственный стейблкоин, протестированный в песочнице UK Financial Conduct Authority (FCA), позиционируется как платежная инфраструктура, а не сберегательный продукт.
- Стейблкоин SoFi (SoFiUSD, выпущенный в декабре 2025 года) служит инструментом расчета через каналы Mastercard.
Эта стратегия опирается на определенные рыночные условия: текущая доходность в блокчейне не отличается конкурентоспособностью. Недавняя годичная доходность Aave v3 USDC составляла всего 2,6%, что ниже показателей сберегательного счета SoFi (3,3%) и Revolut Ultra (4,25%). Однако доходность в блокчейне сильно зависит от циклов. В периоды активности DeFi доходность Aave USDC достигала 8–10%, а доходность Ethena на основе ставок финансирования была еще выше. Эта разница носит цикличный характер; при ее расширении конкурентная среда кардинально изменится.
Коммерческие и социальные суперприложения
MercadoPago, Grab, WeChat Pay, Alipay... Изначально они создавались не для построения банков, а для интеграции финансовых услуг в коммерческие приложения. Их защитный ров состоит не в самих продуктах, а в каналах дистрибуции и поведенческих данных, что обеспечивает им преимущество в управлении рисками перед традиционными банками.
- Доходы MercadoPago от кредитования выросли с 246 млн долларов в 2020 году до 5,9 млрд долларов в 2025 году, увеличившись в 24 раза за пять лет.
- Портфель займов Grab вырос с 185 млн долларов в 2022 году до 1,3 млрд долларов к концу 2025 года, а доходы от финансовых услуг в финансовом году 2025 составили 348 млн долларов.
Обе платформы уже экспериментируют со стейблкоинами.
- MercadoPago запустила Meli Dólar (MUSD) в Бразилии и распространила ее на Чили и Мексику, однако капитализация в обращении составляет всего 65 млн долларов, что меньше 0,4% от управляемых активов платформы в размере 19 млрд долларов.
- Grab сотрудничает с StraitsX для расчетов стейблкоинами; туристы могут оплачивать покупки у партнеров GrabPay в Сингапуре через Alipay с мгновенным расчетом в стейблкоине XSGD.
Ни одна из них не внедряет инструменты доходности по стейблкоинам, что оставляет крипто-нативным игрокам возможность, которая сейчас серьезно недооценена.
Заслуживает внимания Whop. На данный момент это не новый банк, а маркетплейс для создателей контента. Получив 200 млн долларов инвестиций от Tether (оценка компании 1,6 млрд долларов), авторы могут получать USDT, хранить стейблкоины и обходить традиционные банковские расчеты. Интеграция проекта с платформами Plasma и Aave позволяет предоставлять доходность по стейблкоинам для аудитории в 18,4 млн человек и генерировать 3 млрд долларов доходов создателей ежегодно.
MercadoPago в 2003 году также не был новым банком, а представлял собой сервис эскроу для маркетплейсов, где финансовые отношения формировались постепенно по мере развития коммерческого контекста. Whop находится на аналогичной стартовой позиции, будучи построенным с первого дня на базе криптовалют.
Для новых банков, построенных вокруг платежной карты, наиболее устойчивые финансовые отношения, возможно, начинаются не с финансов, а с электронной коммерции.
Платформы с приоритетом торговых операций
Robinhood, Coinbase, Binance, Kraken, Bybit, OKX... Начинаясь как централизованные криптобиржи, они расширяются в сторону криптобанкинга. Все платформы этого направления строят банковский слой, стремясь создать источники дохода, не зависящие от криптобычьего рынка.
- Robinhood является наиболее ярким представителем: общие активы платформы выросли примерно на 70% в годовом исчислении, достигнув 324 млрд долларов, а чистые депозиты достигли рекордных 68 млрд долларов.
- Coinbase активно выходит в сегмент новых банков: обладает собственной L2-сетью Base, кошельком с функцией оплаты картой, обеспеченными криптокредитами на базе Morpho, ипотекой под залог биткоина совместно с Better и подает заявки на трастовую лицензию.
- Kraken уже имеет трастовую лицензию и доступ к основному счету Федеральной резервной системы.
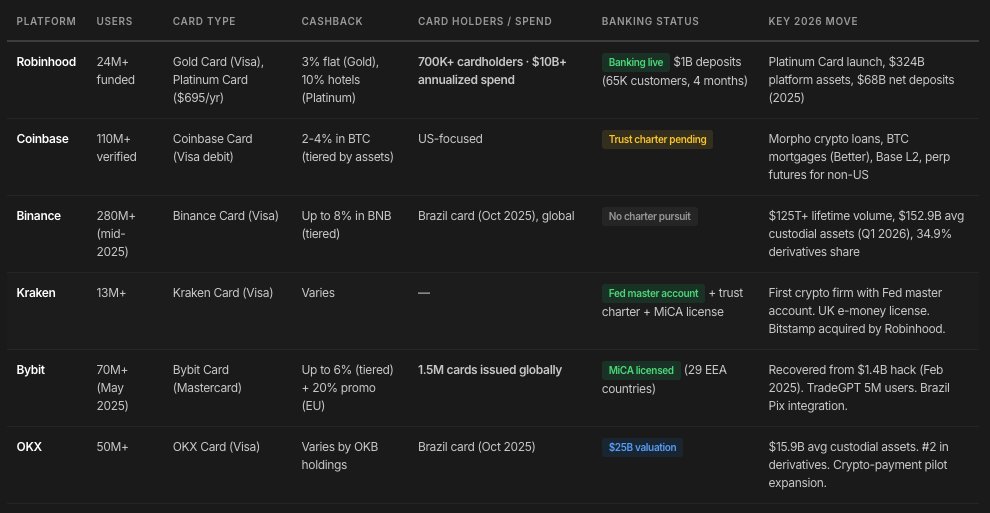
Эти платформы начинают с уже масштабного торгового бизнеса и наслоивают на него банковские услуги. Нэобэнки на базе стейблкоинов идут обратным путем: начиная с микроскопических комиссий, они пытаются наращивать другие направления бизнеса, что объективно значительно сложнее.
Платформы с приоритетом стейблкоинов
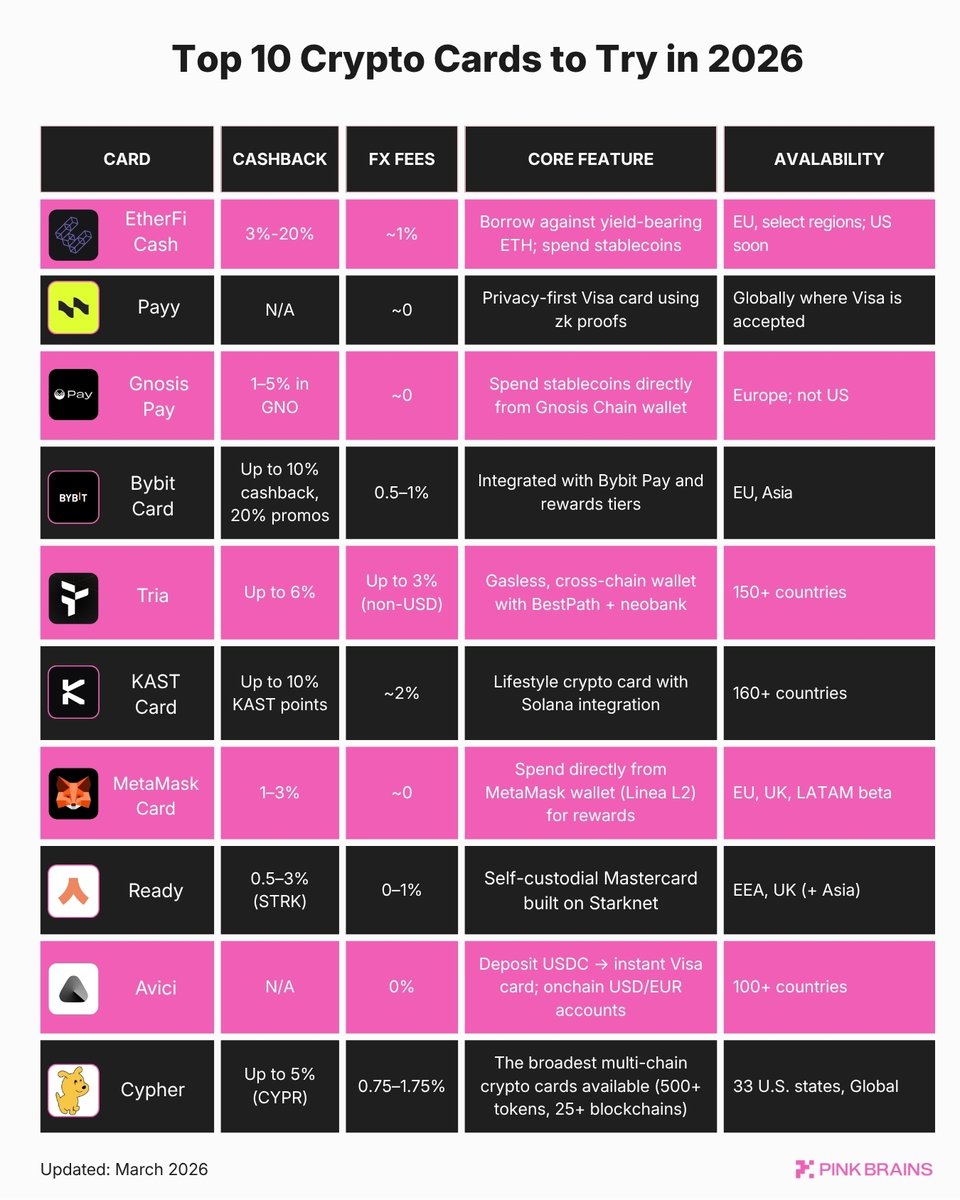
Десятки платформ, таких как Ether.fi, Gnosis Pay, RedotPay, KAST, Holyheld, Bleap, Ready, Tria, Cypher и Payy, используют более низкие операционные издержки стейблкоинов и компонуемость DeFi в качестве бэкэнда, формируя четкое ценностное предложение:
- Некастодиальный режим
- Доходность DeFi (в активных рынках 5–15% годовых, что выше традиционных сбережений в 3–4%)
- Бесшовные трансграничные платежи в режиме почти реального времени через сети стейблкоинов с минимальными комиссиями
- Глобальная доступность без географических ограничений
Нэобэнки с приоритетом стейблкоинов обладают наиболее выраженными структурными преимуществами на развивающихся рынках и в трансграничных сценариях. Однако их слабые стороны также очевидны:
- Отсутствует единая платформа, реализующая крупномасштабное бесколлатеральное кредитование
- Конкуренция ведется в самом низкодоходном сегменте комиссий, а привлечение клиентов осуществляется за счет субсидирования кэшбэка токенами
- Они сжимают валютные спреды и расчетные сборы до уровня, близкого к нулю, что подрывает доходы, на которых жили первые волны новых банков.
Инфраструктурный уровень
Большинство криптоновых банков являются лишь фронтендом поверх общей инфраструктуры. Понимание базовой архитектуры критически важно для оценки конкурентных преимуществ компаний.
Риск концентрации
Платежные системы (Visa, Mastercard): Несмотря на сопоставимое количество партнерских проектов (более 130 у каждой), Visa благодаря ранним интеграциям с крипто-инфраструктурными провайдерами захватила более 90% объемов ончейн-платежей по картам. Это становится точкой отказа для всей индустрии: любое изменение политики Visa в отношении криптопроектов, приостановка расширения или повышение комиссий мгновенно перепишут экономические модели отраслевых игроков.
Банки-эмитенты (Rain, Reap, Baanx, StraitsX): регулируемый мост между блокчейном и традиционными финансами. Самое значительное структурное изменение связано с появлением full-stack эмитентов: организаций, напрямую обладающих статусом ядрового участника Visa/Mastercard, объединяющих управление проектами и выпуск карт, минуя традиционных банков-спонсоров.
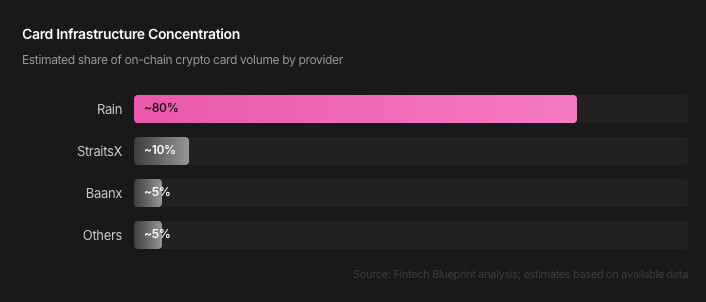
Большинство криптоновых банков разделяют одну и ту же бэкэнд-инфраструктуру. Платформа Rain обеспечивает поддержку Ether.fi, RedotPay и Avalanche Card. Любой технический сбой, регуляторные вопросы или стратегический поворот Rain затронут всю отрасль. В отчете Solus Partners, охватывающем 19 платформ, концентрация инфраструктуры и зависимость от конкретных поставщиков указаны как системные риски.
Угроза со стороны нативных стейблкоинов кошельков
Один часто упускаемый из виду конкурентный фактор: популярные кошельки начинают выпускать собственные стейблкоины, специально предназначенные для оплаты по картам, создавая замкнутую экосистему и присваивая стоимость, которая изначально могла бы принадлежать независимым новым банкам.
К концу третьего квартала 2025 года MetaMask выпустила mUSD, а Phantom — CASH; оба токена предназначены исключительно для финансирования собственных продуктов дебетовых карт кошельков. Кошельки больше не зависят от наличия у пользователей USDC или USDT, вместо этого они формируют замкнутый цикл, позволяя конвертировать активы в нативный стейблкоин кошелька для последующих покупок.
Первоначальные данные демонстрируют диаметрально противоположную динамику:
- Капитализация CASH от Phantom стабильно росла с примерно 25 млн долларов в сентябре до около 100 млн долларов в выпуске к концу декабря
- Выпуск mUSD от MetaMask, достигший пика вблизи 100 млн долларов в начале октября, затем сократился до примерно 25 млн долларов, потеряв 75% ценности
В данной модели кошельки захватывают комиссии, спреды и доходы от резервов, которые в противном случае пошли бы эмитенту стейблкоина. Независимые криптоновые банки могут в результате потерять большую часть своей ключевой стоимости. MetaMask, Phantom и Coinbase Wallet напрямую владеют клиентскими базами, поэтому добавление банковских функций является лишь расширением линейки продуктов, а не запуском принципиально нового бизнеса.
Проблема экономических моделей
76% традиционных нэобэнков убыточны, а крипто-нативные игроки копируют эту провальную модель, усугубляя ситуацию за счет стейблкоинов.
Опыт компаний, ставящих банковскую деятельность на первое место, дает нам однозначный урок: платежи — это канал дистрибуции, а не сам бизнес.
Доказательством служат Nubank (85% доходов приходятся на проценты) и SoFi (использующая лицензию для расширения чистой процентной маржи). Криптоновые банки, возлагающие надежды на расходы по картам как на главный источник дохода, строят свои бизнес-модели на песке.
Устойчивой моделью является использование банковских карт как инструмента привлечения пользователей, тогда как прибыль формируется за счет более высокомаржинальной ончейн-финансовой деятельности: доходности DeFi, обмена токенов, структурированных продуктов и кредитования.
Пять факторов, способных изменить правила игры
Ончейн-скоринг
В криптопространстве история транзакций кошелька (поведение в DeFi, история погашений кредитов в протоколах, сроки стейкинга, частота сделок, разнообразие используемых протоколов и т.д.) может выступать основой для оценки рисков. Пока ни один криптоновый банк не внедрил этот инструмент в масштабах отрасли. Тот, кто решит данную задачу, сможет запустить работу нового банка на безлицензионных платформах.
Предоставление полных банковских лицензий крипто-нативным игрокам
Речь идет не только о трастовых лицензиях для кастодиальных услуг, но о полноценных лицензиях, позволяющих привлекать вклады и выдавать кредиты. Это даст крипто-участникам возможность строить кредитные бизнес-модели, используя депозиты в стейблкоинах в качестве источника фондирования, что дешевле складского финансирования.
Прозрачность регуляторной политики
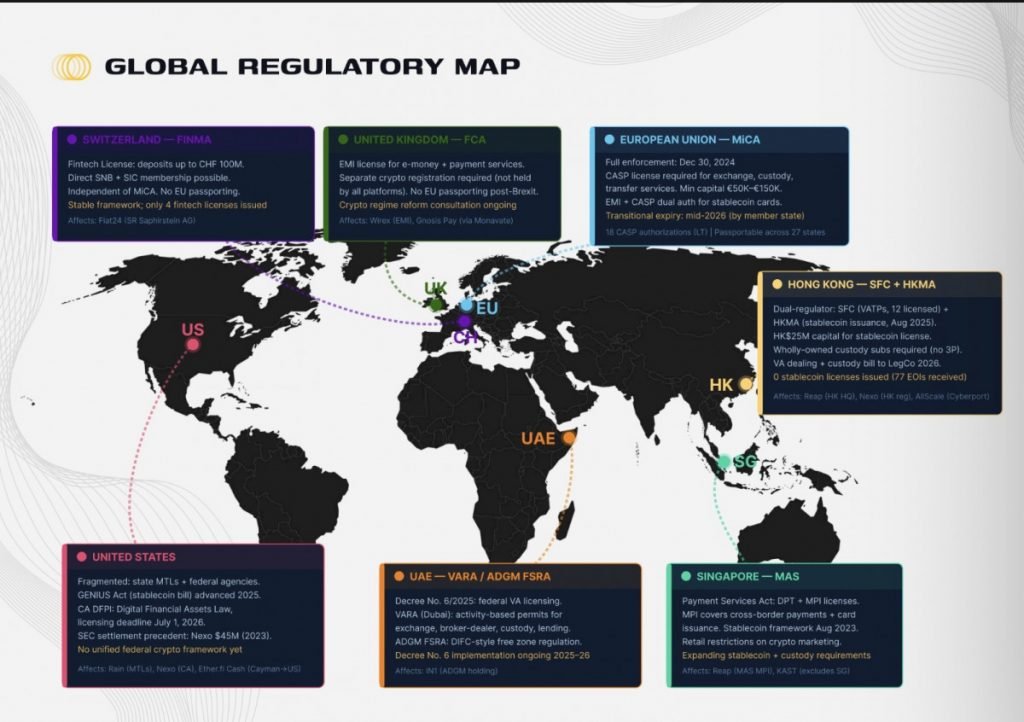
Основные регулирующие органы придерживаются единого вектора: эмитенты стейблкоинов не имеют права выплачивать доходность. В США и Европе границы уже четко обозначены, а ведущие азиатские рынки, включая Японию, Сингапур и Гонконг, проявляют схожую осторожность.
Финансы, движимые AI-агентами
Агенты автономно выполняют финансовые операции за пользователей: ребалансировка портфеля, оптимизация доходности, управление платежами, исполнение кросс-протокольных стратегий. Количество партнерских интеграций Mastercard с криптопроектами выросло с 6 в 2024 году до более чем 25 в 2025-м; Visa запустила Smart Commerce Connect, позволяющий AI-агентам оплачивать покупки в магазинах по всему миру от имени потребителей. Компания, создавшая наилучшую инфраструктуру для AI-агентов на сетях стейблкоинов, захватит следующую волну электронной коммерции.
Сочетание UX некастодиальных кошельков и ончейн-абстракции
Криптоновые банки все еще зависят от каналов платежных систем, однако существуют технологии обхода этих посредников: платежи по QR с расчетом в стейблкоинах, касания NFC вне экосистем Apple Pay/Google Pay, прямые ончейн-расчеты при оплате физической картой. Проекты вроде OpenPasskey (на базе сети Base) уже подтвердили жизнеспособность подхода: наличие кода идентификатора эмитента, выделенного ISO, шифрования P-256 и абсолютно некастодиальной криптокарты.
Кто в итоге победит?
Ответ пока неизвестен, но ключевые вехи уже проступают.
- Банки, получившие лицензии, обладают проверенными экономическими моделями и занимают лидирующие позиции на рынках развитых стран, движимых кредитованием.
- Нэобэнки с приоритетом стейблкоинов предлагают универсальный доллар для глобальных пользователей, местные стейблкоины для развивающихся рынков и доходность DeFi, однако данные показывают, что пользователи по-прежнему отдают предпочтение удобству, а не крипто-нативным идеям.
- Плеймейкеры, интегрирующие финтех в коммерцию, вероятно, обладают самым глубоким защитным рвом, поскольку уже контролируют распределение трафика. Тем не менее, добавление криптовалют поверх зрелой инфраструктуры требует высоких затрат, просветительской работы с пользователями и сильно зависит от ясности регуляторной среды.
- Инфраструктурные провайдеры (эмитенты карт, кастодианы, брокеры фиатных переводов, материнские банки, блокчейн-расчетные сети, решения KYC/AML) неизбежно захватят больше стоимости, чем любые потребительские бренды.
Более 40 криптокарт на базе стейблкоинов конкурируют, предлагая субсидированный токенный кэшбэк. Подавляющее большинство из них не имеет реальной бизнес-модели и использует общую инфраструктуру. В ближайшие два года большинство из них будет вытеснено с рынка.
Ландшафт криптоновых банков находится на решающей переломной точке.
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News
 @PinkBrains_io