Запуск первого в истории ETF на память: сигнал к продаже от противного?
Автор: TechFlow
Когда торговая идея становится настолько перегрета, что для размещения розничных инвесторов выпускается отдельный ETF, умные деньги, как правило, уже продают.
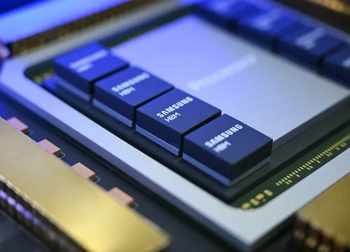
2 апреля Roundhill Investments официально запустила первый в мире чистый ETF на полупроводники оперативной памяти под тикером $DRAM, назвав его прямо по имени планок памяти. Цена закрытия первого торгового дня составила 27,76 доллара, после закрытия биржи цена выросла еще на 5% до 29,15 доллара.
С виду все выглядит впечатляюще. Но спустя несколько часов аналитики BTIG опубликовали хладнокровное исследование: запуск ETF на DRAM служит именно противоположным сигналом к продаже акций памяти.
Не спешите называть это паникерством. Этот негласный закон Уолл-стрит был многократно подтвержден практикой.
«Состав» ETF: тройка гигантов занимает три четверти портфеля
Давайте сначала посмотрим, во что именно вкладывает средства $DRAM.
На данный момент этот ETF держит всего 9 акций, что указывает на крайне высокую концентрацию. Доли Micron, Samsung Electronics и SK Hynix составляют примерно по 25% каждая, вместе они занимают почти три четверти всех позиций фонда. Оставшаяся часть распределена между производителями накопителей, такими как Kioxia, SanDisk, Western Digital и Seagate.
Комиссия составляет 0,65%, что нельзя назвать дешевым показателем. Опционы пока недоступны. Чтобы соответствовать требованиям по диверсификации со стороны RIC (регулируемых инвестиционных компаний), фонду приходится использовать свопы общей доходности (Total Return Swap) для «формального» соблюдения нормативов. Иными словами, из-за слишком высокой концентрации портфеля фонд вынужден опираться на деривативы для прохождения одобрения регуляторов.
Высказывание генерального директора Roundhill Дэйва Маццы довольно прямолинейно: «Память становится ядром экосистемы ИИ». В этом нет ничего неправильного. HBM (память с высокой пропускной способностью) действительно является одним из самых острых узких мест в современной инфраструктуре ИИ. Доля SK Hynix на рынке HBM превышает 60%, производственные мощности Micron распроданы до конца 2026 года, а Samsung также делает ставку на активное догоняние.
Логика продукта не вызывает вопросов, проблема заключается исключительно в моменте запуска.
«Смертельный поцелуй» Roundhill: история точных индикаторов-антиподов
Если рассмотреть историю продуктов самой Roundhill глазами BTIG, картина получается весьма печальной.
Самый показательный пример — Roundhill MEME ETF. Этот фонд, отслеживающий акции, популярные среди розничных инвесторов, впервые появился на свет в декабре 2021 года, ровно в момент абсолютного пика пузыря мем-акций. После этого индекс UBS MEME рухнул примерно на 80%, а сам фонд был вынужден ликвидировать в ноябре 2023 года. Примечательно, что он снова запустился в октябре 2025 года, когда мем-акции только недавно восстановились на 100% от своих минимумов. Что произошло дальше? После повторного запуска индекс снова упал примерно на 40%.
Два запуска, два идеальных попадания в верхнюю точку. Если бы вы использовали даты выпусков продуктов Roundhill в качестве индикатора-антипода для открытия коротких позиций, доходность могла бы превысить ту, которую принесло бы их приобретение.
Это касается не только Roundhill. BTIG отмечает более масштабную закономерность: запуск тематических ETF зачастую означает достижение «пика консенсуса» в конкретной торговой идее.
В октябре 2021 года ProShares выпустила первый в США фьючерсный Bitcoin ETF ($BITO), объем торгов в первый день превысил 1 миллиард долларов, все приветствовали нововведение. Спустя месяц биткоин достиг вершины на уровне 69 000 долларов, после чего обрушился на 77%.
В ноябре 2017 года ProShares запустил шортовый ETF на офлайн-розницу EMTY. В результате индекс реальной розницы вырос на 50% в течение следующих 9 месяцев.
В январе 2008 года VanEck выпустил угольный ETF (KOL). Вслед за этим акции угольной отрасли находились в медвежьем тренде 12 лет, обвалившись на 99%. KOL был ликвидирован в декабре 2020 года на самом дне, после чего акции угольного сектора взлетели на 660%.
Запуск ETF совпадает с пиком, ликвидация ETF — с дном. Эта схема повторяется снова и снова. Логика здесь проста: когда тема раскаляется настолько, что эмитенты ETF считают, будто «розничные инвесторы купятся», рыночный рост обычно подходит к концу. Эмитенты ETF всегда были торговцами, следящими за трендами; они продают упакованный бета-рынок, который совершенно не имеет отношения к альфа-доходности.
После роста на 350%: кто остался без прикрытия?
Предупреждающие сигналы на уровне данных стали уже очень очевидными.
Индекс экспозиции TMT-сектора от Goldman Sachs, связанный с памятью, взлетел на 350% за последний год, достигнув в феврале временного пика роста в 400%, прежде чем ETF на DRAM лишь медленно вышел на рынок. Акции Micron однажды отклонялись от скользящей средней за 200 дней более чем на 150%; это отклонение превышало показатели времен технологического пузыря 2000 года и представляло собой экстремальный уровень, которого акции Micron никогда не достигали в истории. По оценке BTIG, если акции Micron просто вернутся к своей 200-дневной скользящей средней, это будет означать падение примерно на 30% от текущего уровня.
Паника во всем секторе памяти документально подтверждена. За последние год ETF EWY (iShares Core MSCI Korea ETF) вырос примерно на 140%. Однако если посмотреть подробнее, то 84 процентных пункта этого роста обеспечены всего двумя акциями — Samsung и SK Hynix. Этот «корейский ETF» по факту превратился в суррогат ETF на память: доля Samsung составляет около 27%, SK Hynix — около 20%, вместе они дают почти половину весов.
Именно этот спрос и хотел перехватить $DRAM. За прошедший год EWY привлек 83 миллиарда долларов капитала, и единственной целью множества инвесторов, покупавших корейский ETF, была ставка на память. Roundhill точно прицелилось в эту нишу спроса.
Но отличить «точное попадание в спрос» от «точного шага на самый пик» удается разве что задним числом.
«Обратная сторона» суперцикла
Ради справедливости стоит отметить: логика быков тоже выглядит достаточно убедительно.
BofA характеризует 2026 год как «суперцикл, подобный 1990-м годам», прогнозируя рост мировых доходов от DRAM на 51%, а NAND — на 45%. Goldman Sachs оценивает объем мирового рынка HBM в 54,6 миллиарда долларов в 2026 году, что на 58% больше предыдущего года. WSTS прогнозирует рост глобального полупроводникового рынка в 2026 году более чем на 25%, приблизившись к отметке в 975 миллиардов долларов.
Доходы Micron от центров обработки данных по итогам финансового 2025 года выросли на 137% до 20,7 миллиарда долларов. Мощности по производству HBM полностью распроданы до конца 2026 года, план капитальных расходов составляет 20 миллиардов долларов (рост на 45% год к году). SK Hynix удерживает долю рынка более 50% в сегменте HBM3E, оставаясь поставщиком №1 для пользовательских чипов от NVIDIA и Google.
Все это реальные отраслевые тенденции, не имеющие отношения к спекуляциям. Спрос ИИ на память носит структурный характер: потребность каждого следующего поколения графических процессоров в HBM растет кратно. Для H100 требуется 80 ГБ, а для архитектуры GB300 NVL72 уже необходимо 17,3 ТБ.
Таким образом, основная противоречие становится предельно ясным: индустрия памяти — безусловно хороший бизнес, но есть ли еще хорошая цена для хорошего бизнеса?
Пример аналогии: когда осенью 2021 года запустили BITO, долгосрочный прогноз по биткоину был верным, и после одобрения спотовых ETF в 2024 году BTC действительно побил исторические максимумы. Но если бы вы купили его в день выхода BITO, вам пришлось бы пережить просадку на 77% и ждать трех лет, чтобы вернуться в безубыток.
Отраслевой тренд может быть верным, но сама торговая сделка ошибочной. Момент запуска решает всё.
Позиция TechFlow: это не похоронный звон, но предупреждение абсолютно очевидно
Наша оценка: запуск ETF на DRAM не обязательно ведет к достижению верхней точки и краху всей отрасли памяти, но уж точно не может служить сигналом «смело покупайте». Скорее всего, это высокоточный термометр рыночных настроений. Когда какая-либо отрасль разогревается до такой степени, что требуется выпуск специального ETF, чтобы утолить аппетит розничных инвесторов, это по меньшей мере говорит о трех вещах:
Во-первых, стадия легких денег (Easy Money) подошла к концу. Из 350% роста акций памяти за прошедший год подавляющая часть пришлась на расширение оценок, а не на догоняющую прибыль. Теперь компании должны подтвердить обоснованность текущих цен реальным ростом выручки, а поле для ошибок стало крайне узким.
Во-вторых, «ловушка тематических ETF» требует пристального внимания. История Roundhill служит лучшим учебным пособием. Когда инвестиционная концепция упаковывается в продукт с нулевым порогом входа для розничных инвесторов, это зачастую сигнализирует о том, что институциональные участники уже сокращают позиции, передавая их рознице. Называть это заговором было бы сильным преувеличением, это естественная среда обитания рынков капитала: система мотивации эмитентов продуктов заставляет их вечно гнаться за популярностью, но никогда не угадывать разворотные точки.
В-третьих, настоящая опасность кроется в ценообразовании, а с фундаментальными показателями отрасли проблем нет. Отклонение акций Micron на 150% от скользящей средней за 200 дней выглядит даже более гротескно, чем во времена технологического пузыря. Даже если спрос ИИ на память вырастет вдвое, техническая коррекция на 30% будет вполне уместной.
История не повторяется в лоб, но всегда рифмуется. После запуска BITO биткоин обвалился на 77%, MEME ETF дважды точно зафиксировал пик. Сумеет ли $DRAM разорвать это проклятие?
Мы можем уверенно сказать лишь одно: самое опасное время наступает тогда, когда все убеждены, что определенная торговая идея «не может проиграть».
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News
 深潮TechFlow