

Акции производителей памяти упали на 10%, но поставки на 2027 год уже полностью распроданы.
Автор: Balder
Подготовка: TechFlow
TechFlow: В первом квартале цены удвоились, производственные мощности распроданы до 2027 года, стартовые ставки по новым контрактам выросли многократно. Автор полагает, что дефицит памяти, связанный с HBM, не носит циклический характер, а в долгосрочной перспективе обусловлен дисбалансом спроса и предложения, который не будет преодолён как минимум до 2029 года.
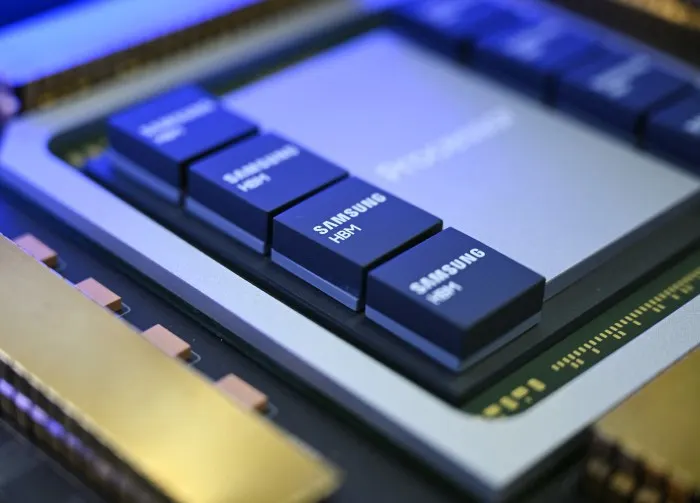
Базовый товар перестал вести себя как базовый
Сорок лет память была классическим циклическим товаром: всплеск спроса, ввод мощностей, обвал цен, цикл повторяется. Теперь этот ритм явно нарушен. В первом квартале 2026 года контрактные цены на традиционный DDR5 — скучную, товаризированную половину рынка DRAM — взлетели на 90–95% за квартал. Не из-за безумных заказов со стороны покупателей ПК, а потому что высокопроизводительная память вытесняет DDR5 из ранее занимаемой ей кремниевой площади. Три поставщика HBM — SK Hynix, Samsung и Micron — уже распродали все производственные мощности на 2026 год, а квоты на 2027-й уже забронированы. Руководитель подразделения памяти Samsung предупредил в апреле, что «сильный дефицит» продлится как минимум до 2027 года, при этом коэффициент удовлетворения спроса клиентов достиг исторического минимума; председатель группы SK намекнул, что давление может усилиться даже к 2030 году.
А во втором квартале 2026 года начнутся переговоры о контрактах на поставку HBM4 на 2027 год — поставщики требуют повышения цен в разы, а не на несколько процентов.
Остановитесь и подумайте о значении этого факта. Цена выступает механизмом распределения. Когда рынок вынужден использовать умножение цен для распределения объёмов на ближайшие два года, это называется не «напряжением». Это официальное определение ситуации, когда спрос превышает предложение — устойчивое, структурное и, как покажет данная статья, всё ещё заниженное в оценках. Следующее утверждение конкретное и фальсифицируемое: при любой здравой математике предложение битов HBM не сможет пересечься со спросом на них до 2029 года. Прогнозы корректируются только в одну сторону, поскольку индустрия пытается догнать три экспоненциальные кривые, растущие со сроками поставки два–четыре года, используя инструменты линейного наращивания мощностей.
Все заслуживающие доверия аналитики теперь признают дефицит. Позиция данной статьи заключается в том, что они всё ещё недооценивают его глубину и продолжительность по причинам структурного, а не циклического характера.
«Стена памяти»: итог двадцатилетнего технологического расслоения
Корень проблемы древнее, чем ChatGPT. Примерно двадцать лет пиковая вычислительная пропускная способность процессоров росла примерно в 60 тысяч раз (примерно вдвое каждые восемь месяцев), тогда как пропускная способность DRAM выросла лишь примерно в 100 раз. Пропускная способность межсоединений продемонстрировала ещё более слабую динамику. Разработчики аппаратного обеспечения называют это «стеной памяти»: канал передачи данных в вычислительные узлы отстал от самих вычислительных блоков на три порядка.
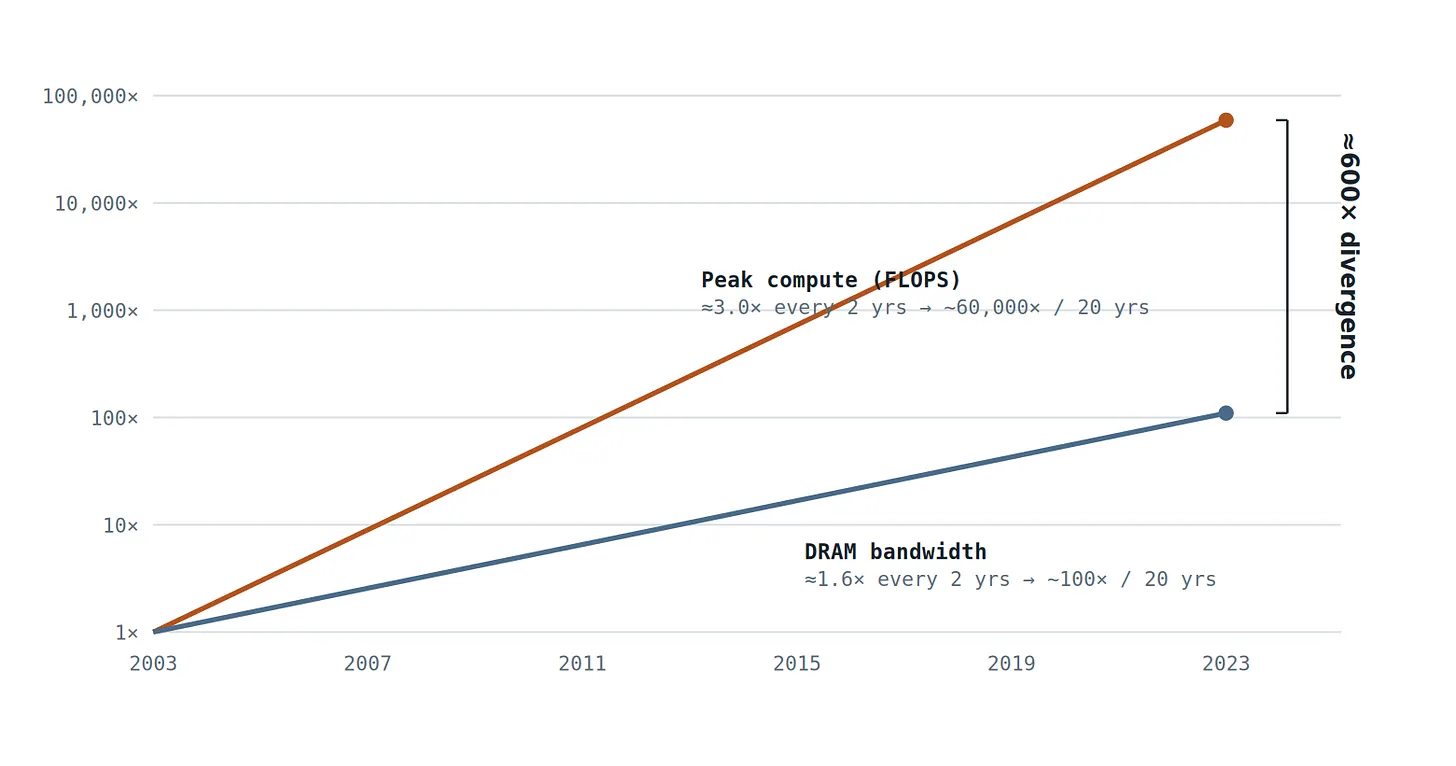
Рис. 1 — Вычислительная пропускная способность увеличивается примерно в два раза быстрее, чем пропускная способность памяти. За последние двадцать лет разрыв между ними расширился в 1 001 600 раз. Модели-трансформеры (механизм внимания плюс авторегрессионное декодирование) являются главной работой, наиболее требовательной к полосе пропускания среди всех масштабно развернутых решений, и расположены на графике именно на грани лимита потребления полосы пропускания. (Источник: Гхолами и др., «ИИ и стена памяти», IEEE Micro, 2024 г.)
После этого отрасль стандартизировала архитектуру, которая хуже всего подходила для преодоления этого разрыва. Инференс трансформеров определяется авторегрессионным декодированием: для вывода каждого токена оборудование должно потоково передавать веса модели и весь накопленный KV-кэш напрямую из памяти. Количество операций на каждый перемещённый байт ничтожно мало. Профессор Корейского института науки и технологий Kim Jung-ho, которого часто называют «отцом HBM», оценивает, что в условиях ИИ-нагрузок графические процессоры лишь от 10% до 30% времени занимаются вычислениями; всё остальное время уходит на ожидание данных из памяти. Вычислений предостаточно. Дефицитны именно гигабайты в секунду. Это означает, что каждый дополнительный доллар инвестиций в ИИ-инфраструктуру фактически становится заказом на покупку пропускной способности памяти — а современной мерой пропускной способности является HBM.
Спрос: три экспоненциальные кривые, один ограничитель
Спрос на биты HBM определяется произведением двух факторов — количеством продаваемых акселераторов и числом гигабайт HBM на каждое устройство — оба показателя растут по экспоненте. Начнём с объёма памяти в одном корпусе, так как это самые чистые открытые данные:
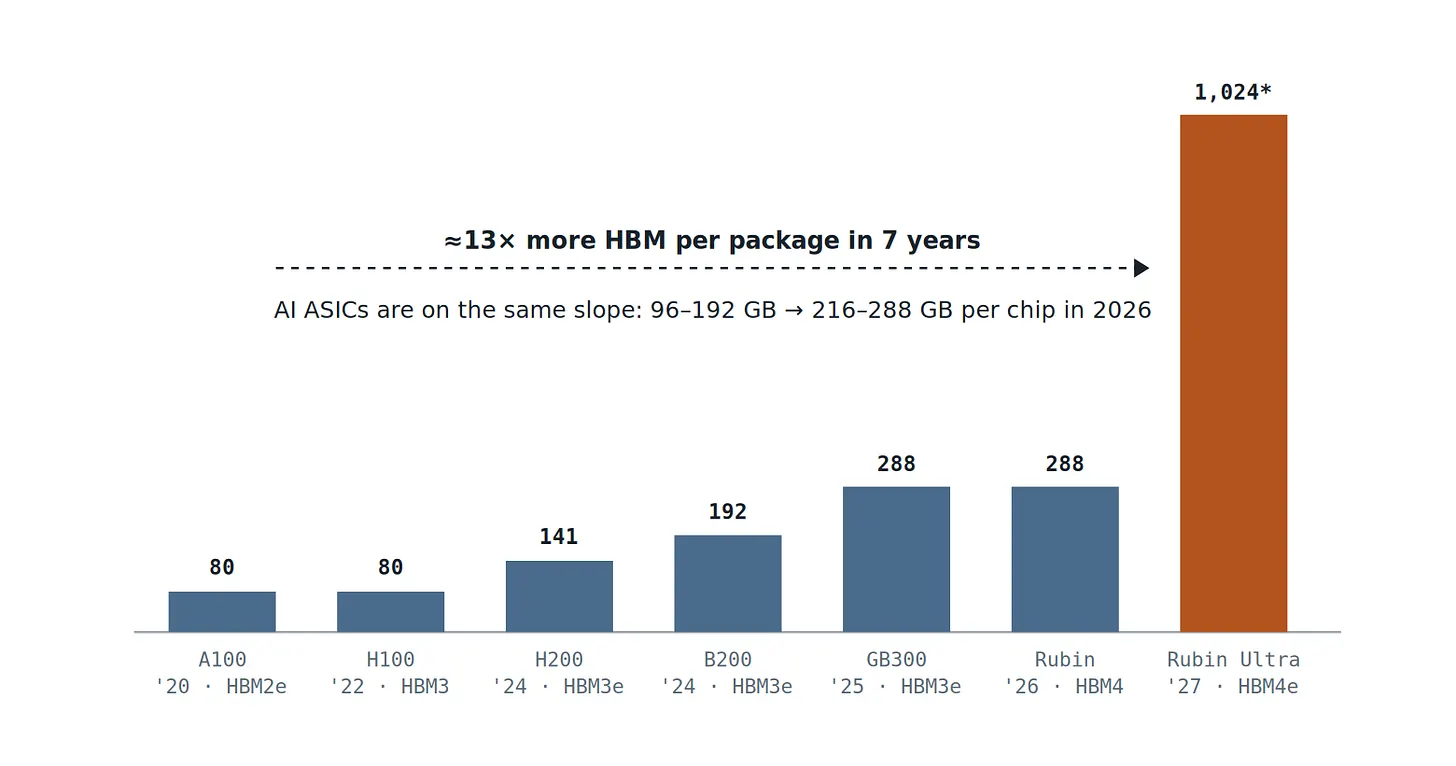
Рис. 2 — Объём памяти HBM в флагманских модулях NVIDIA с прогнозом до 2027 года. Rubin Ultra использует четырёхчиповую сборку с 1 ТБ памяти HBM4e (по данным TrendForce, ёмкость видеопамяти составляет 384 ГБ на каждый чип GPU). Вне зависимости от архитектуры, ёмкость памяти на каждый слот растет на 45–55% ежегодно — к этому следует прибавить двузначный или даже трёхзначный рост количества продаж, а также второй пул спроса, которого практически не существовало два года назад (TPU от Google, AWS Trainium и другие ASIC). (Данные: дорожная карта NVIDIA; TrendForce, июнь 2026 г.)
Почему наблюдается такой резкий рост ёмкости на каждый слот? Потому что три независимые кривые спроса направляют своё влияние на один и тот же компонент.
Обучение: память определяет потолок, вычисления лишь сопутствуют
Достижение передового уровня в обучении моделей — это упражнение по обменам вычислительных ресурсов на объём памяти. Технологии вроде ZeRO-3 существуют исключительно ради того, чтобы распределять параметры, градиенты и состояния оптимизатора по десяткам тысяч GPU, из-за чего совокупный объём памяти кластера, а не совокупная производительность в FLOPS, определяет максимальный размер обучаемой модели. Наибольшая модель, которую можно построить, зависит от общего объёма видеопамяти. Именно поэтому ёмкость HBM, а не вычислительная мощность, является ограничением для самого передового уровня разработки.
Инференс: агенты превращают KV-кэш в главного героя
В эпоху агентных систем контекст становится средством производства. Многотуровые диалоги, вызовы инструментов и длительные задачи регулярно выводят рабочий контекст на уровень сотен тысяч токенов, при этом KV-кэш — рабочая память трансформера — растет линейно вместе с каждым токеном для каждого одновременного пользователя. Математика беспощадна:
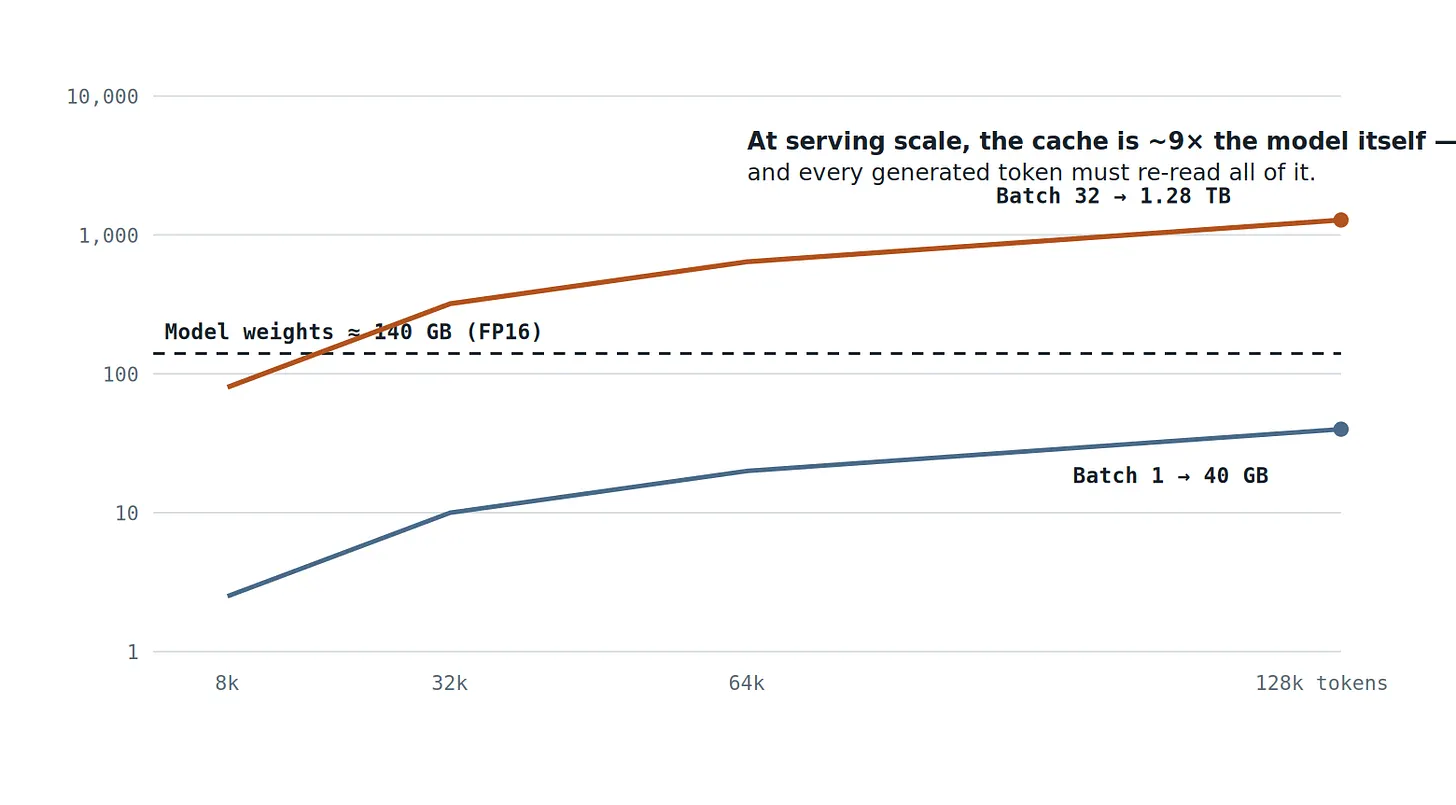
Рис. 3 — Зависимость объёма KV-кэша от длины контекста для модели на 70 млрд параметров (80 слоев, 8 голов KV, размер вектора 128, формат FP16): занимает 0,32 МБ на каждую последовательность на токен. В реальных рабочих нагрузках с пакетным обслуживанием 32 параллельных пользователей с контекстом по 128 тыс. токенов только KV-кэш занимает 1,28 ТБ — в девять раз больше весов модели — и при генерации каждого нового токена потребуется повторно считывать весь кэш. Именно поэтому определяющим фактором для числа обслуживаемых GPU пользователей является объём HBM в одном пакете, а не производительность в FLOPS. (Расчет автора.)
Инференс: смена парадигмы приходится на худший момент
Третья кривая — самая новая и самая крутая. По мере снижения отдачи от предварительного обучения индустрия сместила фокус на тестовые вычисления: модели для рассуждений покупают возможности, генерируя в десятки и сотни раз больше цепочек мысли на каждое задание. Каждый из этих токенов формируется на этапе декодирования — здесь GPU не выполняет расчеты, а потоково передает веса и KV-кэш из памяти. Предварительное заполнение (prefill) потребляет FLOPS; декодирование потребляет пропускную способность; логика инференса полностью переносит составление токенов на этап декодирования. Выбор индустрии на пути к интеллектуальности выше уровня приводит к тому, что вся новая нагрузка маршрутизируется в единственный самый ограниченный ресурс ЦОД.
Подтверждением служат сами данные. Google сообщил, что в мае 2025 года их продукты обработали около 480 трлн токенов, а к октябрю этот показатель достиг 1,3 квадриллионов в месяц, увеличившись почти втрое за пять месяцев. Генерация токенов является самым быстро растущим промышленным продуктом на планете, причем токены буквально высекаются из пропускной способности памяти.
Налог на конверсию: почему мощность нельзя просто «догнать»
Интуитивный контраргумент гласит: производители памяти ранее сталкивались с дефицитом: достаточно потратить капиталовложения, и биты появятся. Однако HBM опровергает эту логику по двум направлениям — физике кремния и временным рамкам.
Кремниевая пластина. HBM — это не обычная память DRAM, реализуемая с премией; это способ использования пластин, сопряжённый с серьезными физическими потерями материала, на которые идут ради бесценной пропускной способности. На чипе содержится больше транзисторов, тысячи туннельных переходов через кремний (TSV) занимают полезную площадь, а послойное размещение восьми–шестнадцати чипов удваивает потери при производстве — один бракованный элемент ставит под угрозу всю стопку. Итог: производство одного терабайта HBM расходует примерно в четыре раза больше ресурсов пластин, чем выпуск аналогичного объёма стандартной DRAM. Прогнозы TrendForce делают этот «налог» очевидным:
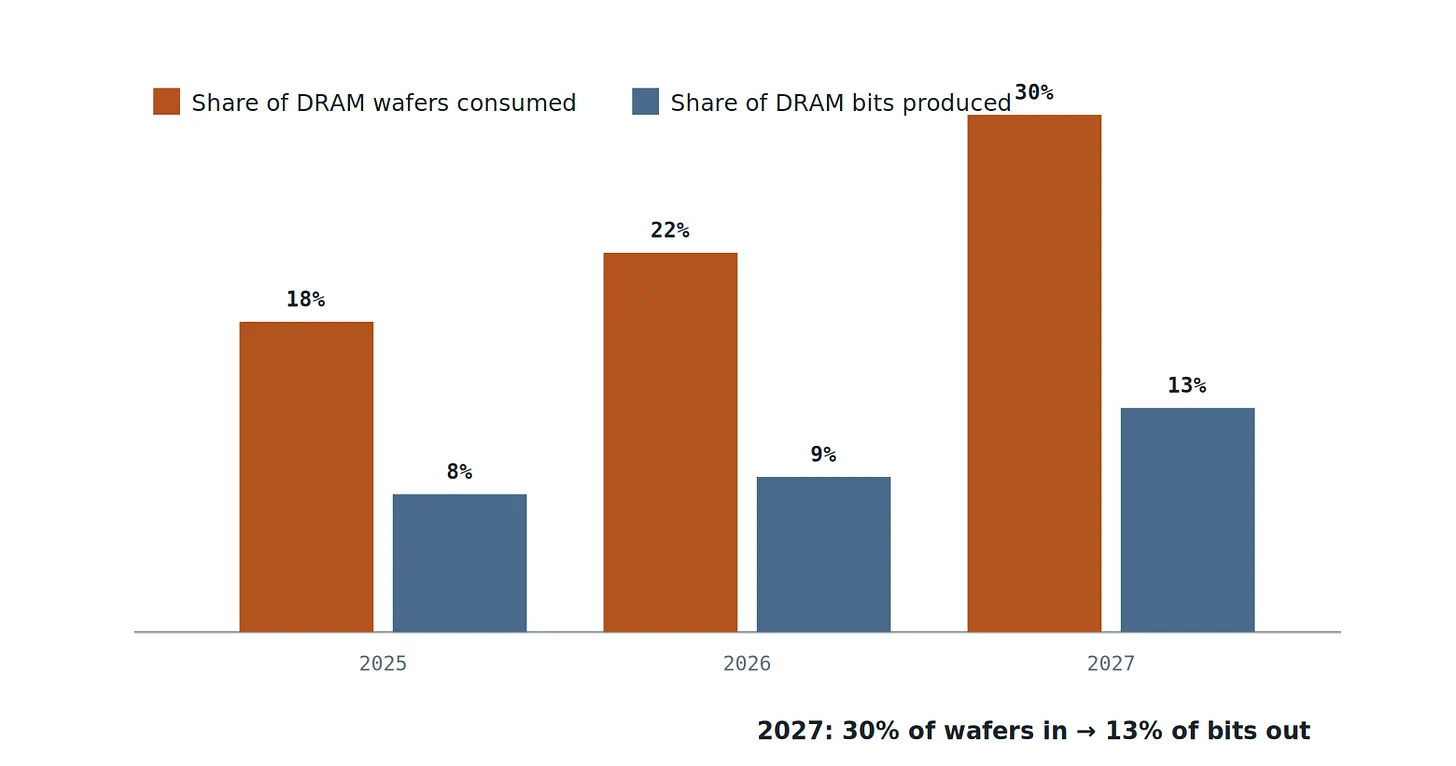
Рис. 4 — Доля HBM во входном объеме пластин DRAM по отношению к её доле в общем выходе битов DRAM. Каждое увеличение доли HBM в битах на 1 процентный пункт снижает долю пластин на 2,3 процентных пункта. Перевод фабрик на выпуск HBM медленно увеличивает объем битов HBM, но одновременно быстро сокращает выпуск традиционных битов DRAM — именно этот тренд спровоцировал скачок цен на DDR5 на 90–95%. (Источник: TrendForce, июнь 2026 г.)
Календарь. Если «налог» на пластины — это вопрос физики, то сроки доставки решаются логистикой. Общий годовой прирост выпуска битов в отрасли DRAM составляет лишь около 20% (согласно ориентирам Micron на 2025 и 2026 годы), потому что капитальные затраты на DRAM в 2026 году — рост на 14% до 61,3 млрд долларов — направляются на переход между техузлами, закупку оборудования для TSV, гибрид-бондинг и конвертацию под HBM, а не на запуск новых линий чистой комнаты. TrendForce формулирует ситуацию предельно четко: ограниченную емкость производственных площадок сложно расширить мгновенно, поэтому дополнительные инвестиции «почти не влияют» на рост поставок в 2026 году. Настоящие новые пластины поставляются строго по графику строительства заводов, который измеряется годами:
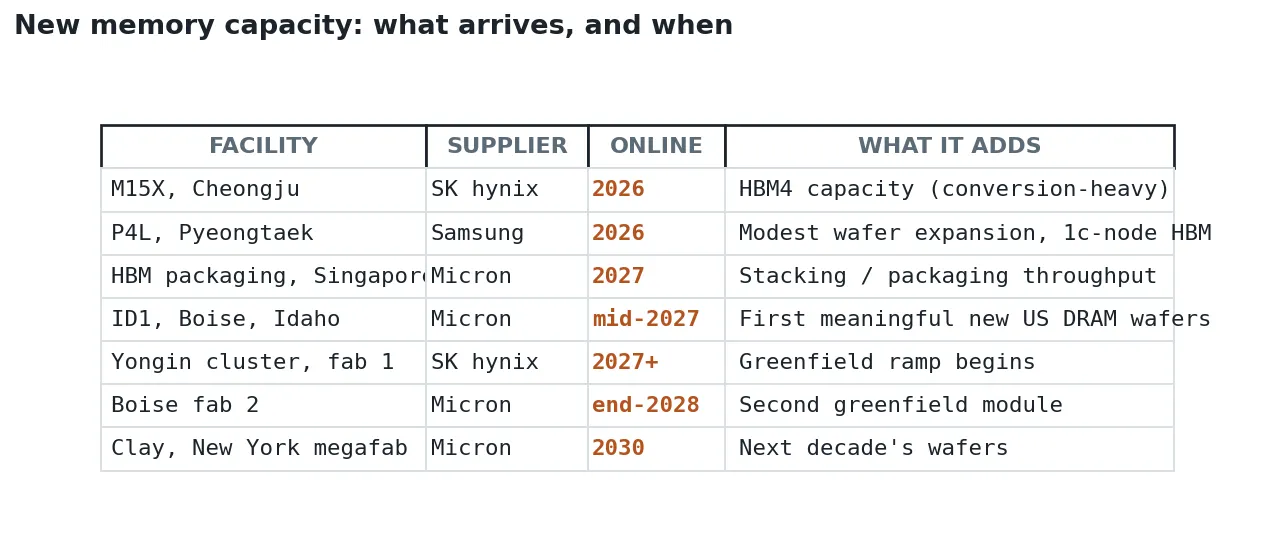
Источники: финансовый отчет Micron за первый квартал 2026 финансового года; данные TrendForce; официальные сообщения компаний. Обратите внимание: ни один из проектов в списке не окажет существенного влияния на общий объем поставок битов раньше 2027 года, а крупнейшие приросты придется на период 2028–2030 годов.
Со стороны предложения образовалось замкнутое кольцо: производство битов HBM возможно только ценой расходования пластин в пропорции 4 к 1; оперативно нарастить объём пластин невозможно; а конверсия каждой новой платы вызывает локальный скачок цен в других сегментах экосистемы DRAM. Это не ситуация, когда кривая предложения догоняет спрос. Это кривая предложения, которой одновременно приходится проходить проверку двумя дефицитами.
Арифметика: дефицит непреодолим
Давайте сопоставим обе стороны, используя цифры от самих производителей. Предложение: путь распределения долей битов по версии TrendForce (с 8% до 9% и далее до 13% от общего объема DRAM в 2025–2027 гг.), сложенный с общим годом приростом в ~20%, означает, что предложение битов HBM вырастет примерно на +35% в 2026 году и на +73% в 2027-м — действительно героическое ускорение. Спрос: согласно прогнозам TrendForce, спрос на HBM в 2026 году увеличится примерно на 70% благодаря скачку емкости ASIC (с 96–192 ГБ до 216–288 ГБ на чип), после чего запуск GPU класса Rubin Ultra на 384 ГБ и масштабирование сетей TPU в 2027 году снова зададут высокий темп роста. Даже если взять максимально оптимистичный сценарий предложения и сохранить консервативный прогноз спроса на уровне 70–75% среднегодового темпа роста (CAGR):
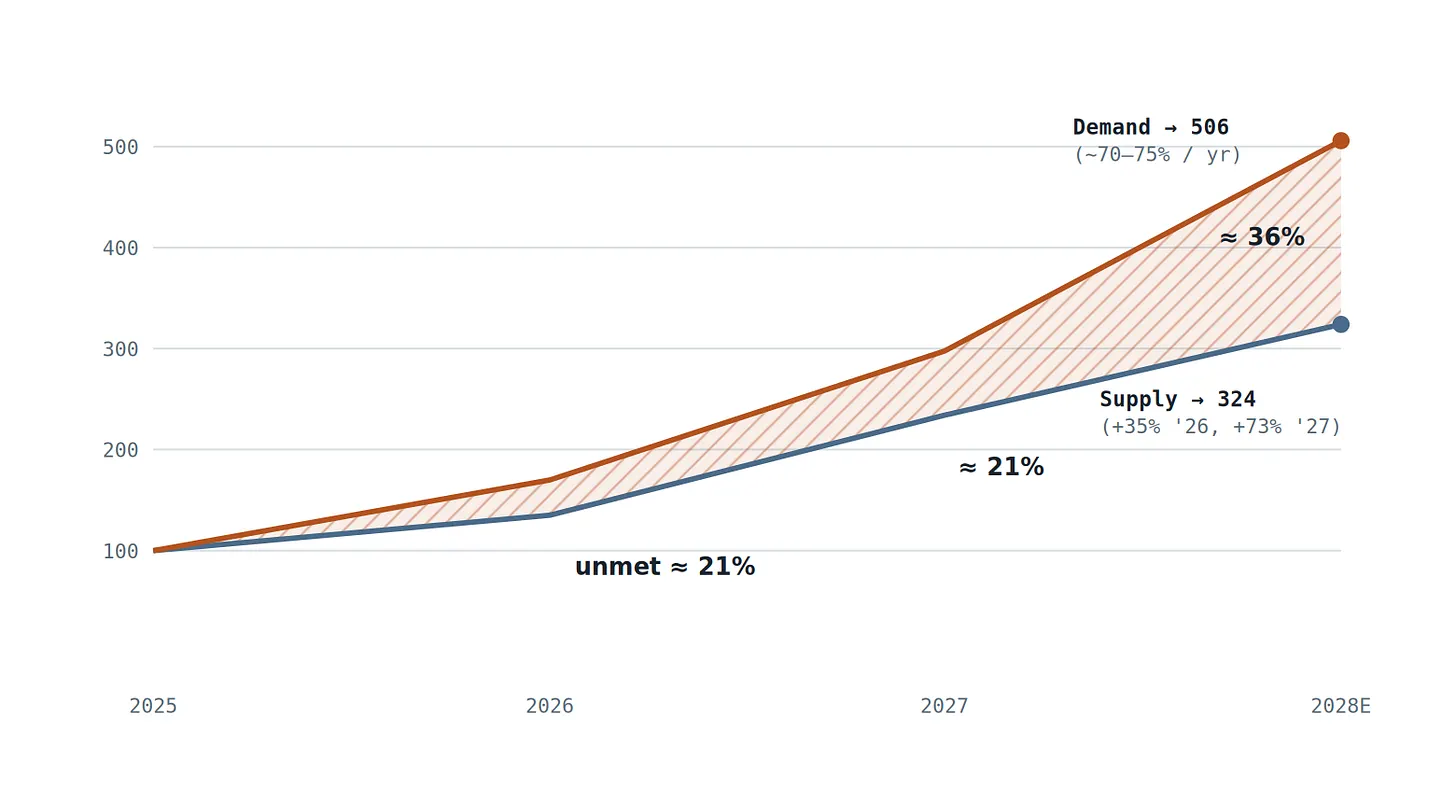
Рис. 5 — Сопоставление предложения битов HBM с теоретически неограниченным спросом (2025 г. = 100). Траектория предложения основана на оценках доли по TrendForce и предполагаемом годовом ростке общего объема битов DRAM по данным Micron (20%). Спрос задан на уровне 70% (TrendForce, 2026 г.), после чего составит 75% в виде среднегодового темпа роста. Ключевой момент заключается в клиновидной области: даже при агрессивном ускорении поставок до 73% в год предложение никогда не пересечет линию спроса, построенную на базе с более высокой стартовой отметкой и более быстрыми темпами роста — причем в 2028 году эта пропасть только углубится, что совпадает с вводом новых производственных линий в эксплуатацию. (Модель автора; условия указаны; при любом среднегодовом темпе роста спроса ≥ 60% разрыв сохраняется.)
Можете скептически относиться к любой модели, включая эту? Тогда обратимся к собственному опыту рынка по коррекции прогнозов. Систематическая недооценка лучше всего подтверждается историей исправлений — и данные меняются исключительно в одну сторону:
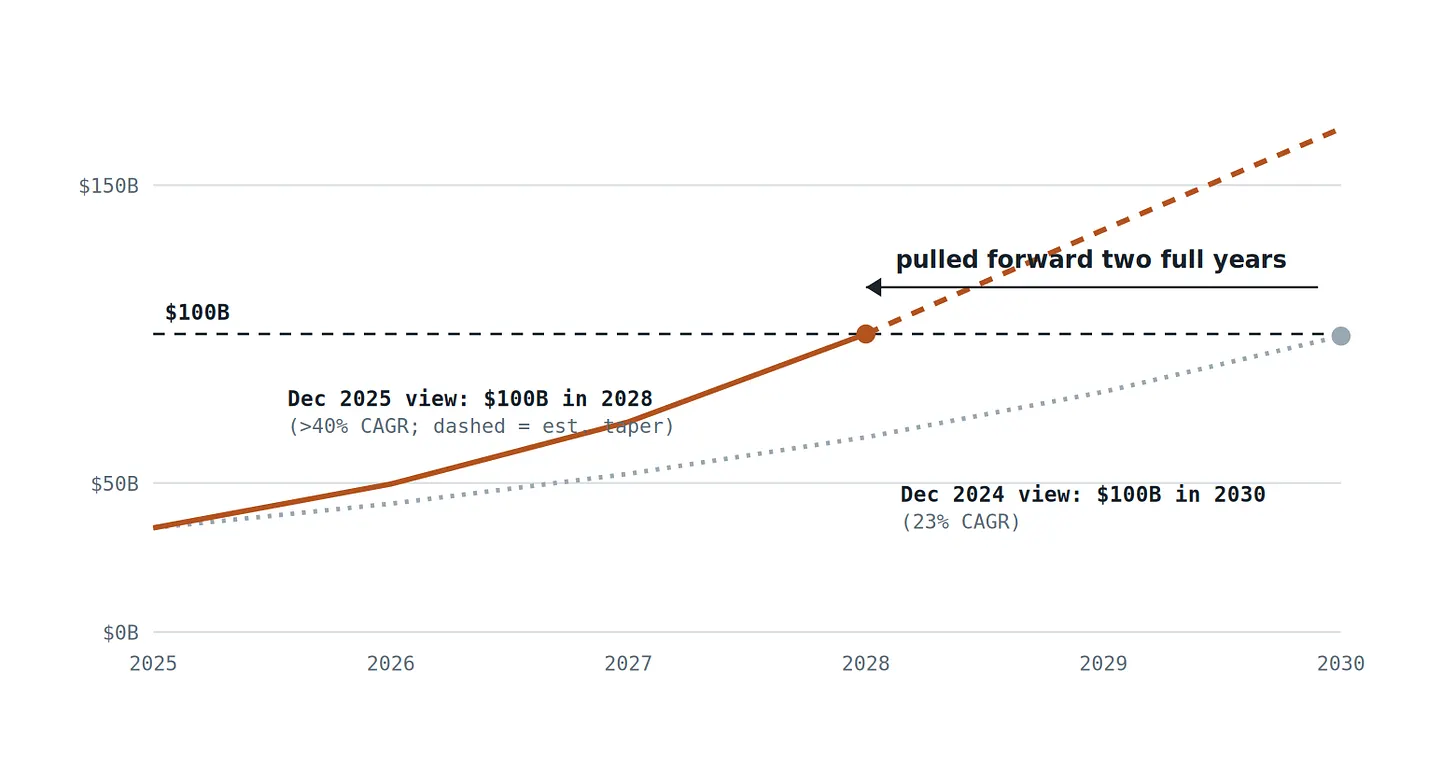
Рис. 6 — Прогноз объема рынка (TAM) памяти HBM от компании Micron: перспективы декабря 2024 года против декабря 2025 года. Всего за двенадцать месяцев данный производитель перенес свой рубеж в 100 миллиардов долларов с 2030 года на 2028-й, а также почти удвоил подразумеваемый темп роста — пересмотрев совокупный доход от HBM за период с 2025 по 2030 год с 378 до 555 миллиардов долларов (рост на 47%). TAM отражает ожидания по объему производимых и реализуемых продуктов; поскольку уровень фактических поставок находится на историческом минимуме, реальная потребность рынка значительно превышает показатели, указанные на каждом графике ниже линии. (Источники: раскрытие информации компанией Micron; The Next Platform, 19 декабря 2025 г.)
Тренды ценообразования с третьей стороны подтверждают ту же картину. Годовые контракты на пересмотр цен для HBM настолько сильно отстают от взрывного роста спотового рынка в 2025–2026 годах, что уже к первому кварталу 2026 года рыночная рентабельность пластины коммерческой памяти DDR5 RDIMM временно превысила показатели пластины HBM — именно поэтому поставщики требуют кратного повышения ставок при вступлении в переговоры по HBM4 на 2027 год. Когда дефицитные ресурсы реально угрожают перераспределиться в пользу своего субститута из-за того же дефицита, вы находитесь не в цикле, а на аукционе.
Три честных возражения — и чем они фактически повлияют на ситуацию
Возражение первое: повышение эффективности сократит спрос. Это убедительный аргумент. Поскольку пропускная способность стала главным ограничением, научное сообщество активно над этим работает: механизмы многоголовчатого внимания способны сжимать KV-кэш примерно на 90%; разреженное внимание исключает необходимость повторного чтения всего контекста; квантование KV снова уменьшает объём передаваемых байтов в два раза; спекулятивное декодирование возвращает вычислительную интенсивность; платформа Rubin CPX от NVIDIA намеренно переносит этап заполнения на более дешевую память GDDR7 как раз для сохранения HBM под нужды декодирования. Все эти технологии реальны, и каждая из них способна поглотить один год «экспоненциального спроса». Однако текущая статистика демонстрирует чистый эффект парадокса Джевонса: любое десятикратное снижение стоимости обработки одного токена неизменно приводило к росту общего их потребления более чем в десять раз — втройное увеличение показателей Google за пять месяцев произошло именно в период самых стремительных улучшений эффективности в истории индустрии. Эффективность изменяет шум наклона кривой, но не саму её направленность. Это риск тайминга конкретного квартала, а не опровержение текущего дефицита.
Возражение второе: на пике бума избыток всегда выглядит структурным. Это тоже справедливое наблюдение. Каждая фаза бума рынка памяти в 1995, 2018 и 2021 годах порождала тезис «на этот раз всё иначе» примерно за восемнадцать месяцев до краха маржинальности, ведь традиционно высокие цены стимулировали гонку вооружений в сфере строительных площадок для пластин. Но посмотрите, куда направляются деньги сейчас: капитальные затраты выросли строго дозированно на 14%, перенаправив ресурсы на модернизацию техпроцессов и конвертацию производств под HBM внутри существующих чистых комнат — согласно рисунку 4, это увеличивает объём битов HBM параллельно с сокращением классических битов DRAM. Классический механизм выхода из спада опирается на перепроизводство за счет запуска новых заводов; первая партия действительно новых фабрик поступит в строй лишь в середине 2027 года, а крупные объекты откроются в 2028–2030 годах. Сценарий перепроизводства не невозможен — он жестко запланирован. Его самое раннее вероятное окно открывается лишь в 2029 году, да и то при условии одновременного падения темпов роста спроса вдвое.
Возражение третье: Китай. Компания ChangXin Memory Technologies (CXMT) удерживает доля на уровне высоких однозначных процентов в сегменте DRAM, сосредоточившись на устаревших технологических процессах, и сталкивается с ограничениями в оборудовании для создания узлов, смежных с EUV и плотной архитектурой TSV, требуемых для выпуска HBM4. Китайские мощности станут реальной силой при следующем очередном цикле падения цен на товарную DRAM, однако в сегменте передовых решений HBM в период 2026–2028 годов их роль останется маргинальной.
Важно отметить: ни одно из этих возражений не оспаривает главного — направление движения. Медвежьи прогнозы спорят лишь о сроках закрытия разрыва. Ни один авторитетный аналитик больше не отрицает сам факт его существования.
Сама средняя величина постоянно меняется
Циклический базовый товар характеризуется тем, что спрос на него колеблется вокруг стабильной средней величины. Спрос на HBM определяется произведением трех одновременно ускоряющихся экспоненциальных кривых — масштаба моделей, длины контекста и объема задач инференса — наложенных на систему предложения, которая платит четырехкратный налог на пластины и наращивает мощности с многолетним сроком окупаемости. Среднее значение нестабильно; оно непрерывно сдвигается вверх по экспоненте, а история собственных корректировок поставщиков (рис. 6) показывает, что даже строители заводов не успевают обновлять свои оценки в столь же быстром темпе.
Утверждение этой статьи намеренно сформулировано в строгих пределах: автор не гарантирует, что рынок памяти никогда не войдет в новый обычный цикл, но по крайней мере до конца 2028 года предложение HBM не сможет уравняться со спросом. Поэтому цены, квоты и многолетние авансовые платежи будут продолжать выполнять функцию ручного распределения. Улики уже представлены бухгалтерским учетом: уровни реальных поставок находятся на историческом дне, производственные расписания распроданы вплоть до двух лет вперед, а стартовые котировки на 2027 год открываются с кратным повышением маржи.
Данное утверждение также легко проверить фактами. Три сигнала могут разрушить данную концепцию, на которые читателям следует обращать особое внимание: фиксация цен по контрактам на HBM4 в 2027 году вместо кратного повышения; восстановление уровней реальных поставок поставщиками на фоне постепенного пополнения запасов; либо явный переток капитальных затрат от расходов на технологические переходы и переоборудование на прямое начало нового производства пластин опережая график. До появления любого из этих сигналов базовый сценарий остается в силе.
Ставка на возврат к циклической норме означает веру в то, что три экспоненциальные кривые остановятся ровно настолько, насколько хватит времени на преодоление четырехкратного налога на пластины и двухлетнего цикла возведения заводов. Арифметика утверждает обратное.
Ставка на возврат к циклической норме означает веру в то, что три экспоненциальные кривые остановятся ровно настолько, насколько хватит времени на преодоление четырехкратного налога на пластины и двухлетнего цикла возведения заводов. Арифметика утверждает обратное.
Источники и примечания: Данные компании TrendForce (2 июня 2026 г.; 13 ноября 2025 г.; 26 декабря 2025 г. via Commercial Times); телефонная конференция по итогам первого квартала 2026 финансового года компании Micron и раскрытие данных об объеме рынка (TAM) (via The Next Platform, 19 декабря 2025 г.); освещение предупреждений Samsung/SK Hynix о дефиците в СМИ Tom's Hardware (май 2026 г.); Гхолами и др., «ИИ и стена памяти», IEEE Micro (2024); публичные лекции профессора Kim Jung-ho (KAIST); раскрытие данных корпораций Google/Alphabet по объему обработки токенов (2025); технические документы DeepSeek-V2/V3; презентация платформы NVIDIA Rubin CPX (сентябрь 2025 г.); SemiAnalysis, «Безумие памяти» (Memory Frenzy) (февраль 2026 г.). Рисунки 3 и 5 построены на основе расчетов автора, условия которых подробно описаны в подписях к ним.
Отказ от ответственности: Данная статья представляет собой независимый анализ и выражает личное мнение, предназначена исключительно для ознакомления. Она не формирует рекомендации по инвестициям, а содержащиеся в ней прогнозы отличаются высокой степенью неопределенности. Читателям рекомендуется сверять исходные данные с первоисточниками перед принятием любых решений.
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News
 @Balder13946731







