За год три крупных DeFi-протокола массово отказались от модели ve: сумеет ли DeFi сохранить жизнеспособность?
Автор: Pink Brains
Перевод: TechFlow
Введение от TechFlow: За 12 месяцев Pendle, PancakeSwap и Balancer последовательно отказались от модели ve-токенов. Три этих протокола когда-то совокупно удерживали TVL на уровне нескольких миллиардов долларов. Данная статья предлагает наиболее систематический разбор «посмертного» анализа на рынке: где именно произошел сбой в каждом протоколе, какие механизмы пришли им на смену и схожа ли базовая причина провала. Вывод заключается не в том, что «ve-токены мертвы», а в более точной оценке того, каким протоколам эта модель подходит, а каким нет.
Полный текст статьи:
Три крупных DeFi-протокола за год отказались от модели голосующего хежинга. У Pendle, PancakeSwap и Balancer точки отказа были разными, но они пришли к одинаковому выводу.
Токенономика голосующего хежинга (ve-токены) изначально задумывалась как идеальное решение для децентрализованных финансов. Блокировка токенов, получение права управления, заработок на комиссиях и постоянное согласование стимулов без центрального управления. Curve доказала работоспособность этой модели, и десятки протоколов скопировали её в период с 2021 по 2024 год.
Но ситуация изменилась.
За прошедшие 12 месяцев трех протоколов со совокупным TVL в несколько миллиардов долларов признали, что этот механизм приносит больше вреда, чем пользы. Не потому, что теория ошибочна, а из-за провала в исполнении: низкая вовлеченность, захват управления, выпуск эмиссии в убыточные пулы, а падение цены токена при росте использования.
Pendle: vePENDLE → sPENDLE
В чем заключалась проблема
Команда Pendle отметила, что, несмотря на рост доходов в 60 раз за два года, уровень участия в vePENDLE оказался самым низким среди всех моделей ve-токенов — было заблокировано лишь 20% от общего предложения PENDLE.
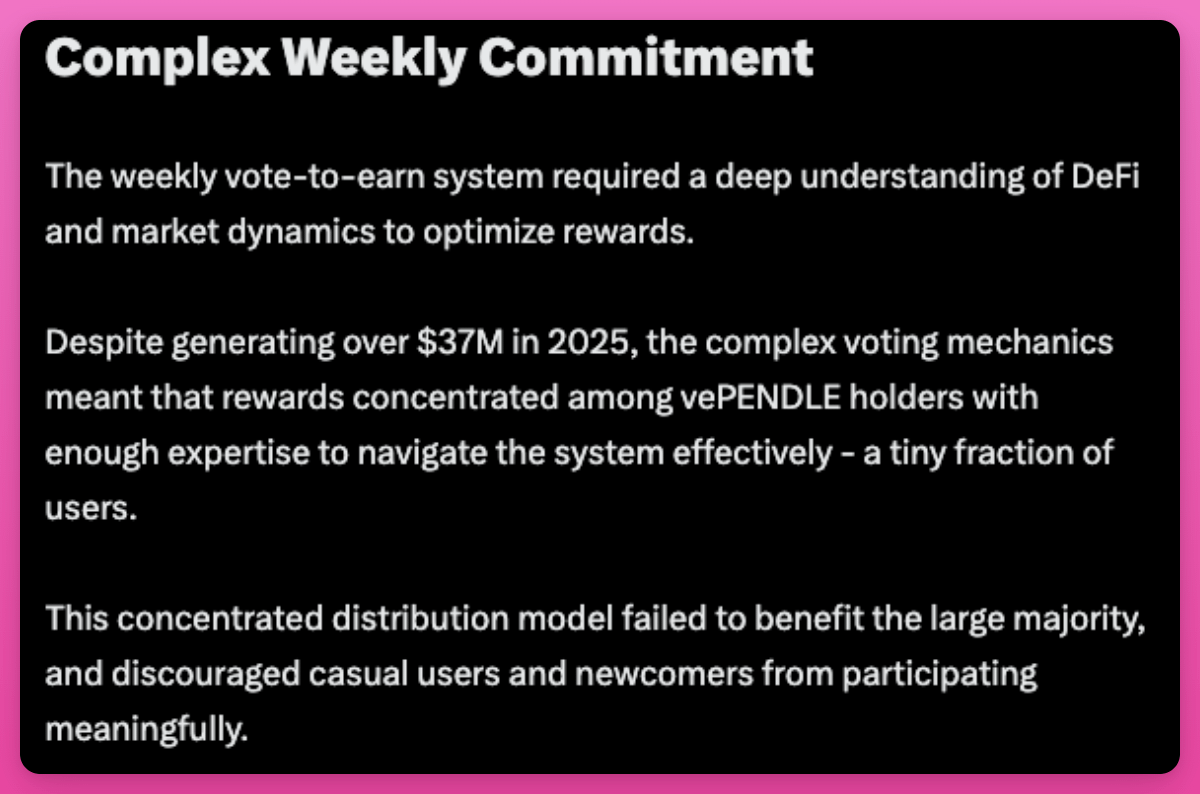
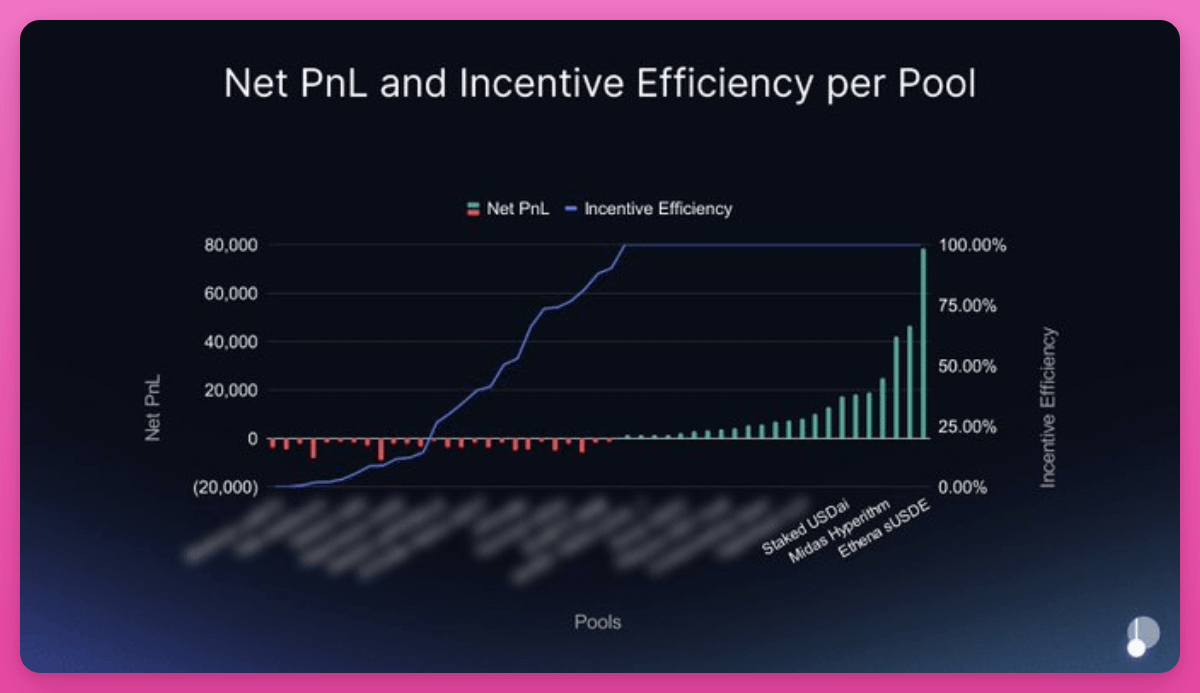
Этот механизм, призванный синхронизировать интересы, исключил из процесса 80% держателей. Решающим ударом стали детализированные данные по пулам: более 60% пулов, получающих эмиссию, являются убыточными.
Немногие высокоэффективные пулы субсидируют большинство тех, которые уничтожают ценность. Высокая концентрация голосов означает, что эмиссия направляется туда, где есть позиции крупных держателей — это упаковочные продукты (wrappers), которые затем распределяются среди конечных пользователей.
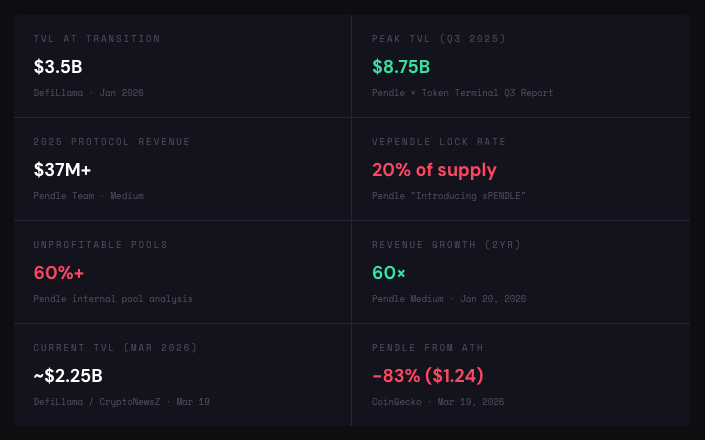
Для сравнения, уровень блокировки veCRV в Curve превышает 50%, veAERO в Aerodrome составляет около 44%, а средний срок блокировки длится примерно 3,7 года. 20% у Pendle слишком мало. По сравнению с альтернативной стоимостью капитала на рынках доходности, стимулы к блокировке оказались непривлекательными. А Aerodrome уже распределил свыше 440 миллионов долларов среди участников голосования veAERO по состоянию на март.
Альтернатива: sPENDLE
Окно для снятия средств 14 дней (или моментальное снятие с комиссией 5%)
Алгоритмическая эмиссия (сокращение примерно на 30%)
Пассивные вознаграждения только за голосование по ключевым PPP
Подлежащий передаче, композируемость, возможность повторного стейкинга
80% доходов → выкуп PENDLE
sPENDLE — это токен ликвидного стейкинга 1:1 к PENDLE, вознаграждения основаны на выкупе за счет доходов, а не инфляционной эмиссии. Алгоритмическая модель сокращает эмиссию примерно на 30%, одновременно направляя средства в прибыльные пулы. Существующие держатели vePENDLE получают надбавку за лояльность (максимально 4-кратный множитель, снижающийся в течение двух лет начиная со снимка от 29 января). Кошелек, связанный с Arca, аккумулировал PENDLE на сумму свыше 8,3 миллиона долларов всего за шесть дней.
Но не все согласны с этим решением. Основатель Curve Майкл Егоров считает, что токеномика ve-токенов является чрезвычайно мощным механизмом согласования стимулов в DeFi.
PancakeSwap: veCAKE → Токеномика 3.0 (сжигание + прямой стейкинг)
В чем заключалась проблема
veCAKE от PancakeSwap стал хрестоматийным примером перекоса ресурсов, движимых подкупом. Система голосования gauge была захвачена агрегаторами в стиле Convex, самым ярким представителем которых стала Magpie Finance, выкачивающая эмиссию, едва принося реальную выгоду ликвидности для PancakeSwap.
Данные до закрытия: пулы, получившие более 40% всей эмиссии, обеспечили менее 2% объема сжигания CAKE. Модель ve создала рынок подкупа, где агрегаторы извлекают выгоду, в то время как пулы, генерирующие комиссии, недостаточно стимулируются.
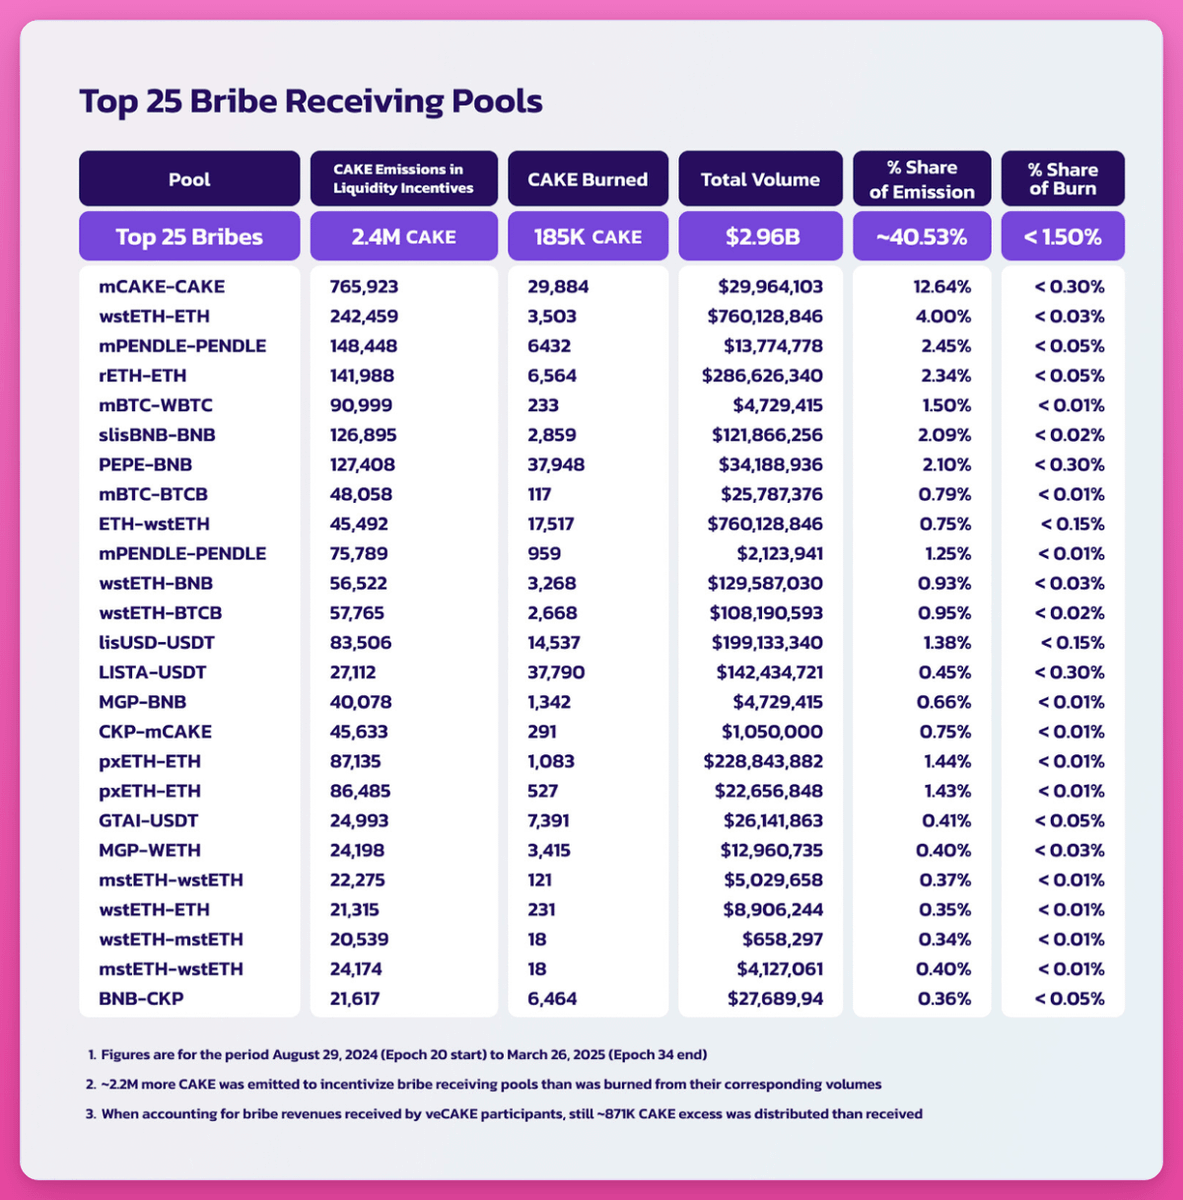
Тем не менее, это закрытие было намеренно спланировано. Майкл Егоров назвал его «образцовой атакой на управление», утверждая, что инсайдеры CAKE лишили действующих держателей veCAKE права управления и, возможно, принудительно разблокировали свои токены после голосования. Cakepie DAO, будучи одним из крупнейших держателей CAKE, подверг итоги голосования критике, сославшись на нарушения процедуры. PancakeSwap предоставила пользователям Cakepie компенсацию в размере до 1,5 млн долларов CAKE.
Альтернатива: 100% дохода от комиссий → сжигание CAKE
Прямое управление эмиссией командой
1 CAKE = 1 голос (простое управление)
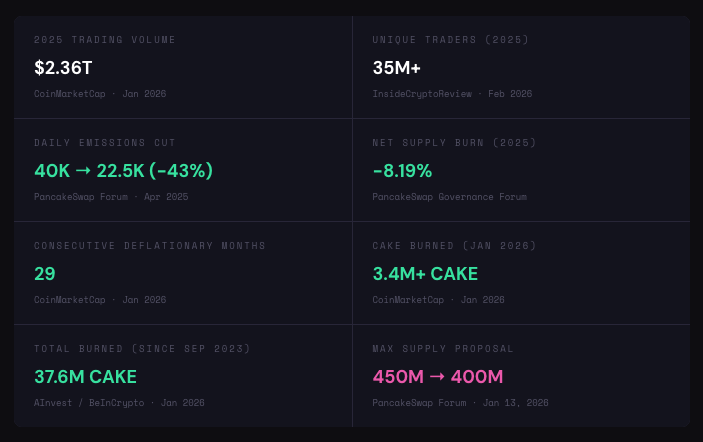
Примерно 22 500 CAKE ежедневно (целевой показатель — 14 500)
100% дохода от комиссий → сжигание CAKE, без дивидендов
Цель: ежегодная дефляция 4%, достижение 20% к 2030 году
Все заблокированные позиции CAKE/veCAKE разблокируются без штрафов с предоставлением 6-месячного окна 1:1 для обмена. Дивиденды от доходов заменены на сжигание, ставка сжигания в ключевых пулах повышена с 10% до 15%. Одновременно запущен PancakeSwap Infinity с переработанной архитектурой пулов.
Результаты после перехода: чистое предложение сократилось на 8,19% в 2025 году, непрерывная дефляция продолжается уже 29 месяцев, с сентября 2023 года навсегда уничтожено 37,6 млн CAKE, только в январе 2026 года сожжено свыше 3,4 млн монет, совокупный объем торгов составил 3,5 трлн долларов (2,36 трлн долларов в 2025 году).
Программа дефляции выглядит привлекательно, но цена CAKE всё ещё составляет около 1,60 доллара, что на 92% ниже исторического максимума.
Balancer: veBAL → Ликвидация рисков (DAO + нулевая эмиссия)
Где возникла проблема
Провал Balancer стал каскадным коллапсом, вызванным захватом управления, инцидентами с безопасностью и экономическим банкротством.
Сначала началась битва с китами. В 2022 году кит по имени «Humpy» манипулировал системой veBAL, направляя в контролируемый им пул ликвидности CREAM/WETH BAL на сумму 1,8 млн долларов за шесть недель. Для сравнения, за тот же период этот пул принес Balancer всего 18 000 долларов дохода.
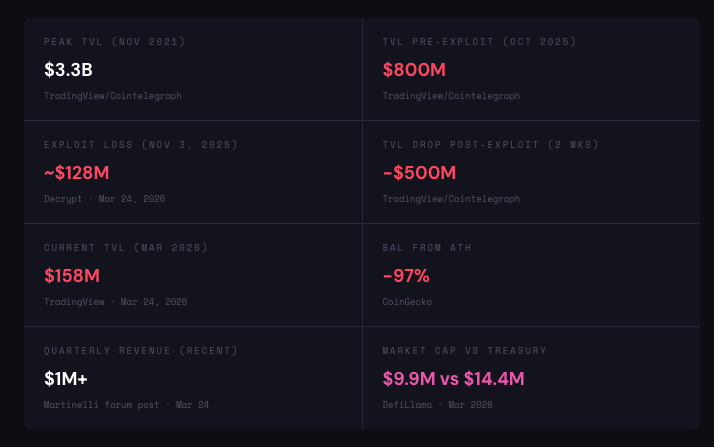
Затем последовал инцидент с эксплуатацией уязвимости. Ошибка округления в логике обмена Balancer V2 была использована на нескольких сетях, что привело к выводу около 128 млн долларов, TVL упал на 500 млн долларов за две недели, а Balancer Labs вновь столкнулся с неприемлемыми юридическими рисками.
Альтернатива: 100% комиссионных → казначейство DAO
Нулевая эмиссия BAL
100% комиссионных направляются в казначейство DAO
Выкуп BAL по фиксированной цене для выхода
Фокус: reCLAMM, LBP, стабильные пулы
Поддержание небольшой команды через Balancer OpCo
Модели, построенные вокруг токеновых вознаграждений в старой парадигме DeFi, постепенно уходят в прошлое. Несмотря на проблемы с токеномикой, Мартинелли отмечает, что Balancer "генерирует реальный доход": за последние 3 месяца сумма превысила 1 миллион долларов: "Проблема не в том, что Balancer не работает, а в том, что экономика вокруг него не работает. Это можно исправить."
Сможет ли оптимизированная DAO поддерживать TVL в размере 158 млн долларов без стимулов, остается открытым вопросом. Примечательно, что рыночная капитализация Balancer (9,9 млн долларов) в настоящее время ниже стоимости его казначейства (14,4 млн долларов).
Базовые механизмы
Три вышеописанных выхода — это симптомы, а корень проблемы лежит в структурных изъянах.
Недавний анализ Cube Exchange выделил три сценария, при которых модель ve-токенов может дать сбой.
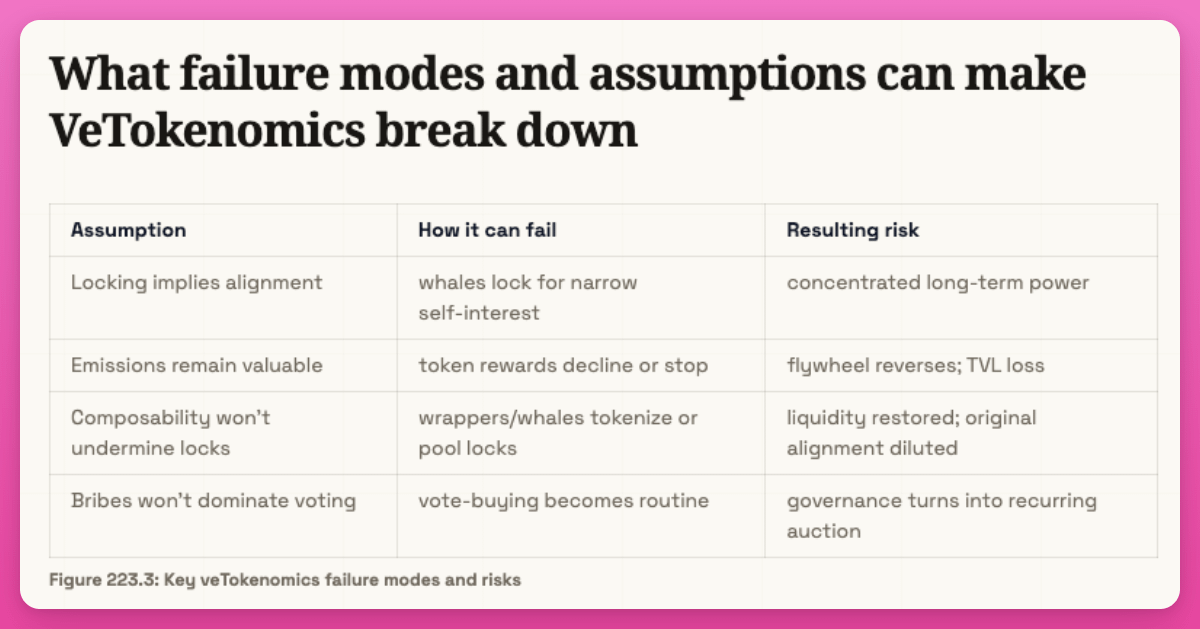
Предположение 1: Эмиссия должна сохранять ценность. Если цена токена обвалится, эмиссия потеряет привлекательность → LP уйдут → снизятся ликвидность, объемы торгов и комиссии → усилится давление продавцов. Это классический обратный маховик (наблюдался в случае с CRV, CAKE и BAL).
Предположение 2: Блокировка должна быть реальной. Если заблокированные токены можно упаковать в ликвидные версии (Convex, Aura, Magpie), сама концепция «блокировки» теряет смысл и создает неэффективность, которой можно воспользоваться.
Предположение 3: Должна существовать реальная задача распределения. Эффективность ve зависит от того, нуждается ли протокол в постоянном решении направления распределения стимулов (например, в AMM). Без этого голосование через gauge становится излишними накладными расходами.
Диагностический тест: существует ли у протокола реальная, повторяющаяся задача распределения, при которой управление сообществом эмиссии способно создавать значительно больше экономической ценности, чем управление со стороны команды? Если нет, то токеномика ve-токенов лишь добавляет сложность, не принося пользы.
Соотношение комиссий и эмиссии
Соотношение комиссий и эмиссии — это долларовая стоимость комиссионных, генерируемых протоколом, деленная на долларовую стоимость распределяемой эмиссии. При коэффициенте выше 1.0x протокол зарабатывает на ликвидности больше, чем тратит на её привлечение. Ниже 1.0x он фактически субсидирует убыточную деятельность.
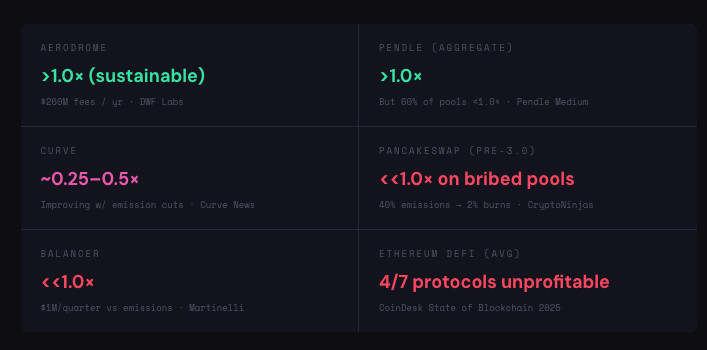
Существует важный нюанс, выявленный выходом из Pendle: общий коэффициент скрывает реальную картину по каждому пулу. Общий коэффициент эффективности комиссионных Pendle превышал 1.0x (доходы превышали эмиссию). Однако при детальном разборе по пулам, команда обнаружила, что более 60% из них по отдельности убыточны. Незначительное число высокоэффективных пулов (вероятнее всего, крупные рынки доходности стейблкоинов) субсидируют остальные. Ручное голосование через gauge направляло эмиссию в пулы, выгодные крупным голосующим, а не в те, что генерируют максимум комиссий.
Такая же картина наблюдалась и в PancakeSwap, только выраженная через сжигание CAKE.
Противоречие блокировки ликвидности
Токеномика ve-токенов порождает проблему: блокировка капитала неэффективна. Продукты для блокировки ликвидности решают эту задачу, упаковывая заблокированные токены в торгуемые деривативы. Однако решая проблему эффективности капитала, они создают проблему централизации управления. Это фундаментальный парадокс каждой системы ve-токенов.
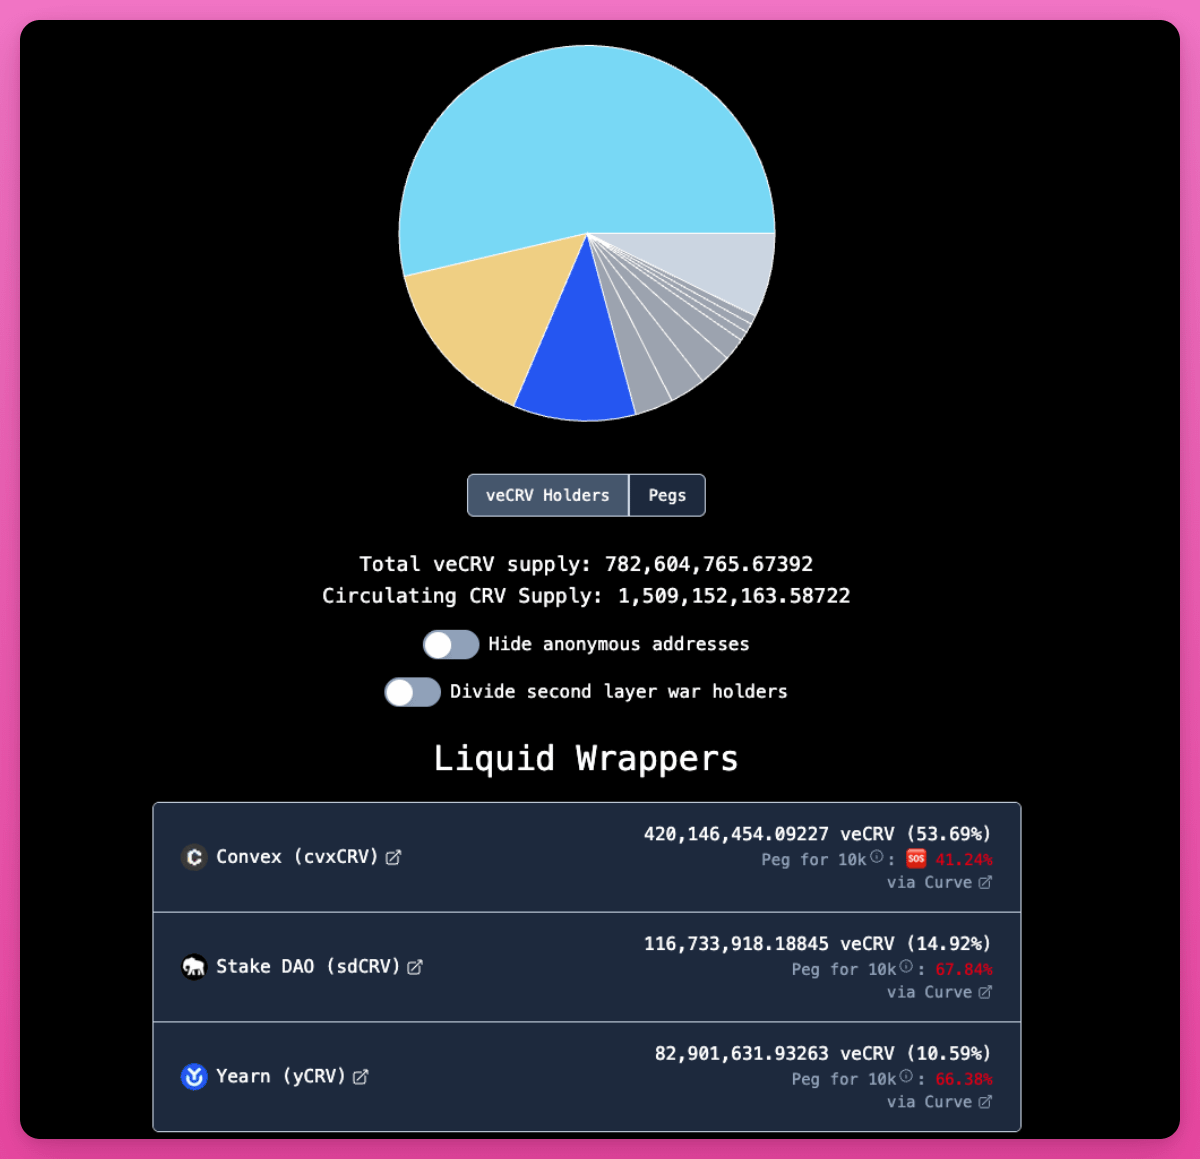
В случае Curve этот парадокс привел к стабильному (хотя и централизованному) результату. Convex владеет 53% всех veCRV, StakeDAO и Yearn занимают дополнительные доли. Управление индивидуальными инвесторами фактически осуществляется через посредничество vlCVX в Convex. Тем не менее стимулы Convex синхронизированы с успехом Curve, и вся их бизнес-модель зависит от корректной работы Curve. Централизация носит структурный характер, но не паразитарный.
В случае Balancer этот парадокс оказался разрушительным. Aura Finance стала крупнейшим держателем veBAL, выступая фактическим уровнем управления. Однако из-за отсутствия других сильных конкурентов, враждебный кит (Humpy) самостоятельно накопил 35% veBAL и манипулировал лимитами gauge для извлечения эмиссии.
В случае PancakeSwap Magpie Finance и ее агрегаторы захватили голоса через gauge путем подкупа, направляя эмиссию в пулы, приносящие ничтожно малую ценность для PancakeSwap.
Для функционирования токеномики ve требуется блокировка капитала, но так как блокированный капитал неэффективен, появляются посредники для его разблокировки, концентрируя власть управления, которая должна быть распределена. Эта модель сама создает условия для собственного захвата.
Контраргумент Curve: почему ve-токеномика всё еще важна
Вывод Curve: количество постоянно блокированных токенов veCRV всегда примерно в три раза превышает объем, который мог бы быть удален эквивалентным механизмом сжигания.
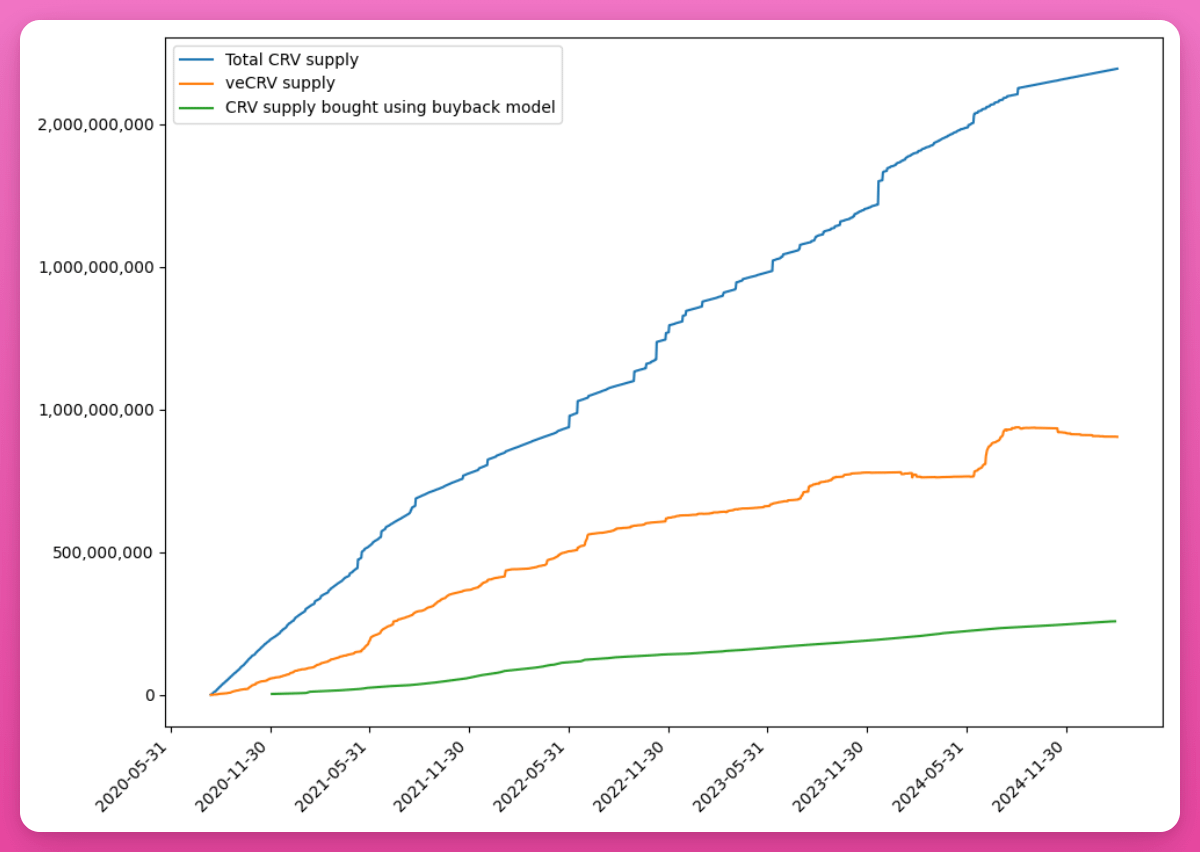
Дефицит, основанный на блокировке, структурно глубже дефицита на основе сжигания, поскольку он одновременно порождает участие в управлении, распределение комиссий и координацию ликвидности, а не просто сокращение предложения.
В 2025 году DAO Curve отменила белый список veCRV, расширив доступ к управлению DAO. Показатели протокола также впечатляют: объем торгов вырос с 119 млрд долларов в 2024 году до 126 млрд в 2025 году, количество взаимодействий с пулами удвоилось и превысило 25,2 млн транзакций, доля Curve в комиссиях DEX Ethereum поднялась с 1,6% в начале 2025 года до 44% в декабре, увеличившись в 27,5 раза.
Однако здесь возникает встречный контраргумент: Curve занимает уникальное положение в качестве основной артерии ликвидности стейблкоинов в Ethereum, а 2025 год стал годом стейблкоинов. Существует реальная, движимая рынком и органичная потребность в ликвидности, направляемой через gauge. Выпуская стейблкоины, такие проекты как Ethena структурно нуждаются в пулах Curve. Это создает рынок подкупа, укорененный в реальной экономической ценности.
У трех протоколов, покинувших экономику ve-токенов, таких предпосылок нет. Ценностное предложение Pendle — это торговля доходностью, а не координация ликвидности; PancakeSwap представляет собой мультичейновую DEX; Balancer фокусируется на программируемых пулах. Ни один из них не предоставляет структурных причин для того, чтобы внешние протоколы конкурировали за их эмиссию gauge.
Заключение
Токеномика ve-токенов не умерла повсеместно. veCRV от Curve и ve(3, 3) от Aerodrome работают отлично. Но данная модель эффективна лишь тогда, когда эмиссия, направляемая через gauge, способна обеспечивать ликвидность, порожденную реальной экономической потребностью. С другой стороны, другие протоколы выбирают выкуп за счет доходов, дефляционные механизмы предложения или токены ликвидного управления в качестве альтернативы моделям ve-токенов.
Возможно, пора внедрить в DeFi новый механизм стимулирования, который одновременно служил бы долгосрочным интересам как протокола, так и держателей токенов.
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News
 @PinkBrains_io