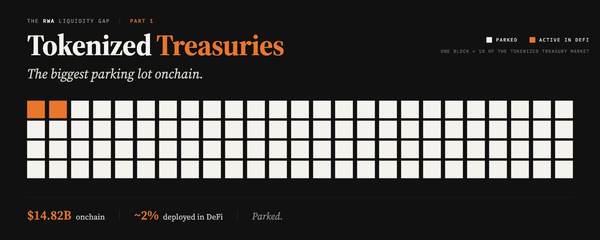
В последнее время закрылись многие DeFi-протоколы, и у всех них есть одна общая черта.
Автор: Ignas
Адаптация: Chopper, Foresight News
За последние два месяца по крайней мере 10 криптопротоколов объявили о закрытии. Это не были скамы или уход разработчиков — проектов просто не хватило пользователей, денег или того и другого вместе.
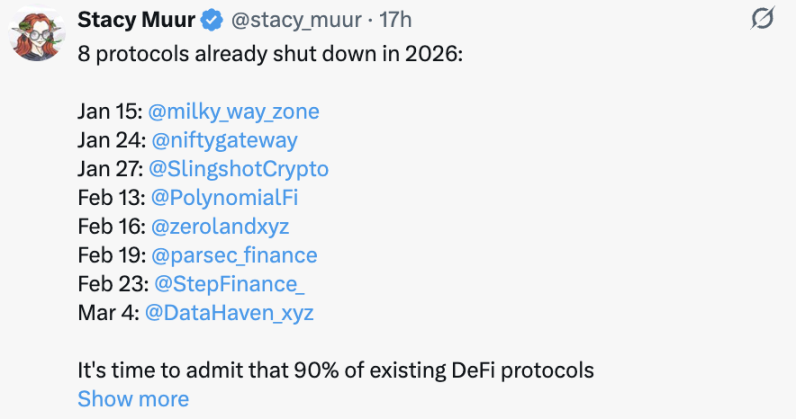
Да уж, не говоря уже о том, что такие проекты, как майнинговые пулы и кредитные платформы наподобие BlockFills, заморозили выводы средств. Вчера компания Angle также объявила (https://x.com/AngleProtocol/status/2029161525580112263) о поэтапном закрытии стейблкоинов EURA и USDA, несмотря на то что их общий заблокированный объем (TVL) достигал 250 млн долларов, а партнерства с коммерческими контрагентами развивались успешно.
В своем заявлении Angle прямо отмечает: «Сфера децентрализованных стейблкоинов кардинально изменилась. Современные стейблкоины с доходностью по сути представляют собой лишь брендинговое оформление над существующими казначействами и кредитными протоколами, в поддержании отдельной независимой инфраструктуры больше нет необходимости».
У всех этих закрывшихся проектов почти всегда работал вполне жизнеспособный продукт:
- Polynomial: совокупный объем торгов составил 4 млрд долларов, охватывающих более 70 рынков
- MilkyWay: пиковый TVL достигал 250 млн долларов
- Step Finance: пиковое число ежемесячных активных пользователей составляло 300 тысяч
Я лично использовал эти продукты, как минимум знакомился с ними. С технической точки зрения проблем не было, но никто не был готов платить за них деньги, чтобы проект мог выжить.
MilkyWay является ярким примером: всего за неполных два года команда сменила вектор развития четыре раза. Сначала они занялись ликвидным стейкингом в сети Celestia, затем перешли к ре-стейкингу, токенизации RWA и созданию криптовалютной дебетовой карты для оплаты аренды жилья… Каждый раз новые направления полностью подхватывали текущие тренды рынка.
Их описание ситуации с ре-стейкингом выглядит болезненно: «Мы очень рано увидели возможности ре-стейкинга, спроектировали систему, вывели TVL на уровень 250 млн долларов, прошли аудит безопасности и уже готовились к релизу. Однако рынок отказался от ре-стейкинга гораздо быстрее, чем кто-либо мог предположить».
В итоге пришлось признать, что денежных ресурсов просто не хватило до момента достижения продуктом соответствия рыночному спросу.
Команда Polynomial очень прямо назвала причины неудачи, преподнеся урок всем проектам perpetual-контрактов: «В сфере деривативов одна только техническая экспертиза ничего не значит. Мы ускорили исполнение ордеров, улучшили пользовательский опыт и построили инновационную инфраструктуру, но всё это не спасло ситуацию. Трейдеры стекаются туда, где есть ликвидность, а её у нас не было. Всё остальное — лишь набор бесполезных фич».
Выводы ещё более жесткие: «Ликвидность — это единственный ров вокруг крепости деривативов. Вы не сможете победить ликвидность с помощью инноваций, не сможете победить её маркетингом и не сможете победить её развитием продукта».
Закрытие ZeroLend же стало предупреждением для тех dApp, которые пытаются запускаться одновременно на нескольких блокчейнах. Они сделали ставку на поддержку со стороны таких нишевых сетей, как Manta, Zircuit и Xlayer, но при первом же рынке медвежьего тренда ликвидность на этих цепях исчезла, а провайдеры оракулов прекратили обслуживание.
В конечном счете долгосрочная убыточная эксплуатация просто стала неподъемной.
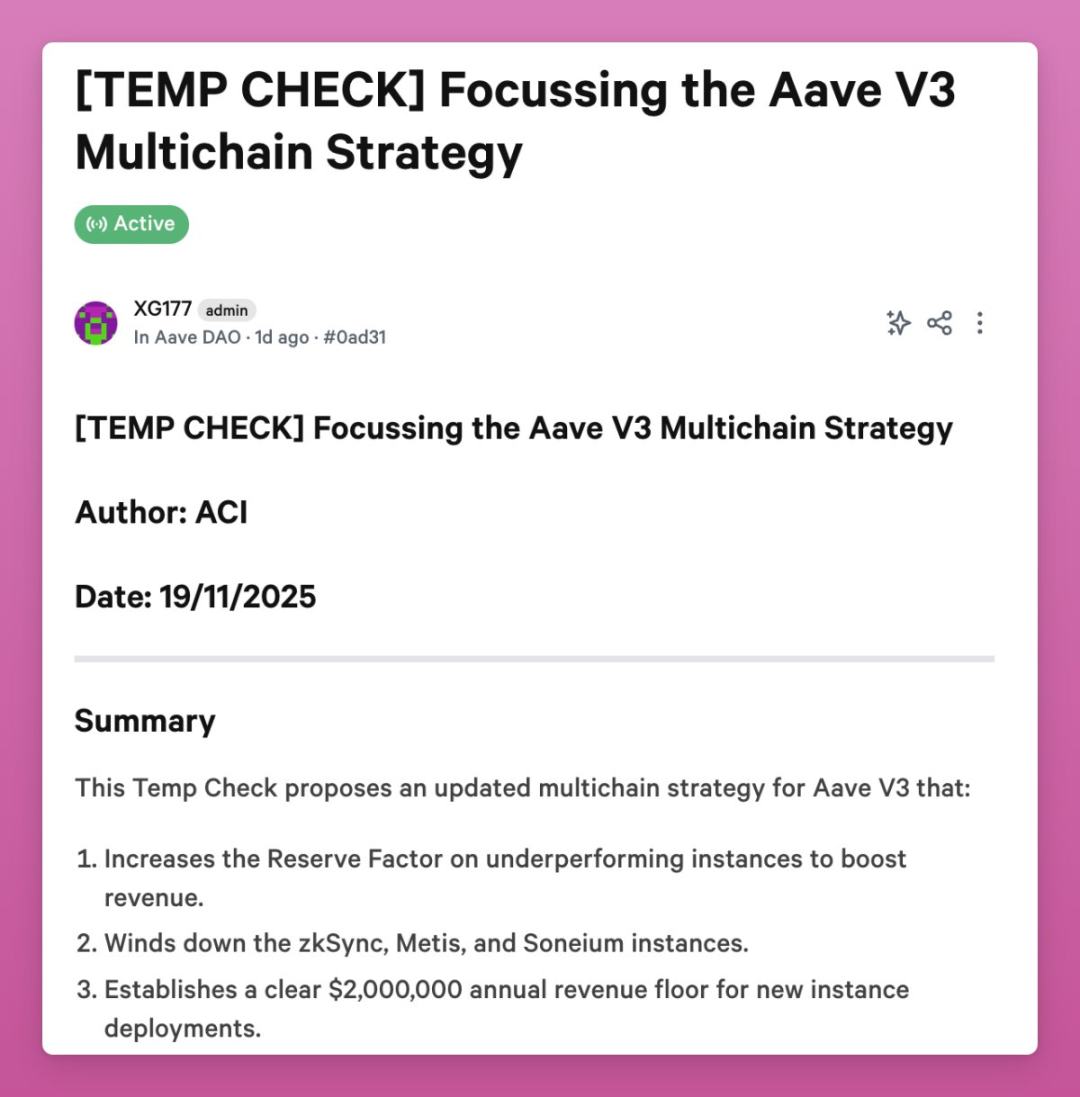
Недавно даже Aave проголосовал за закрытие сервисов на ряде сетей по той же причине — убыточности их работы.
Кроме того, стоит упомянуть Parsec — некогда легендарный инструмент индустрии, благодаря которому отслеживались декуплинг Terra, 3AC и stETH. Но команда признается: «После краха FTX рынок DeFi, спотовых торговых площадок, кредитования и кредитного плеча уже никогда не вернется к прежним формам. Рынок изменился, поведение пользователей в блокчейне изменилось, и мы так толком и не поняли новую картину».
Проще говоря, рынок повернул в другую сторону, а мы остались стоять на месте. Рынок крайне беспощаден.
Slingshot окончательно закрылся после поглощения другой компанией. Eden, в свою очередь, сократил 80 % нерентабельных продуктов, оставив исключительно основное направление.
Как отмечают сами разработчики: «Правило Парето (80/20) стало реальной практикой — продукты, на которые мы тратим 80 % ресурсов, генерируют лишь 20 % выручки».
Наконец, особым случаем стал Step Finance: 31 января проект подвергся взлому на сумму 26 млн долларов, что сразу ознаменовало его смерть. «Мы пытались привлечь финансирование или найти покупателя для бизнеса, но все попытки завершились ничем».
Какова общая черта всех этих умерших проектов? Они не смогли адаптироваться к меняющемуся рынку, а запас капитала оказался недостаточным для повторного изменения курса.
Каждая команда делала ставку на взрывной рост определенной экосистемы, однако в итоге скорость роста либо оказалась недостаточно высокой, либо отсутствовала вовсе. DeFi-ландшафт Celestia так и не смог полноценно сформироваться, ончейн-деривативы сложно конкурируют с Hyperliquid, а даже таким старым игрокам, как dydx и GMX, приходится туго.
При этом расширение на новые сети и освоение новых нарративов обходится чрезмерно дорого.
Для таких пользователей, как я, перевести средства с одной платформы на другую легко и недорого. Но приложениям требуются значительные временные и финансовые ресурсы, чтобы подготовиться к привлечению новой аудитории.
Хорошая новость заключается в том, что это были «достойные закрытия». Все проекты предоставили пользователям время на вывод средств, команды не скрывались и не проводили хаотичные эмиссии токенов для манипуляций. По сравнению с 2022 годом, когда разработчики просто брали деньги и исчезали, индустрия действительно научилась закрываться ответственно.
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News
 Ignas | DeFi Research