Интервью с Томом Ли и автором «Игры на понижение»: покупка золота — это ставка на «мировую тревогу», медвежий рынок криптовалют — расчистка перед переходом контроля к институциональным инвесторам
Подбор и перевод: TechFlow
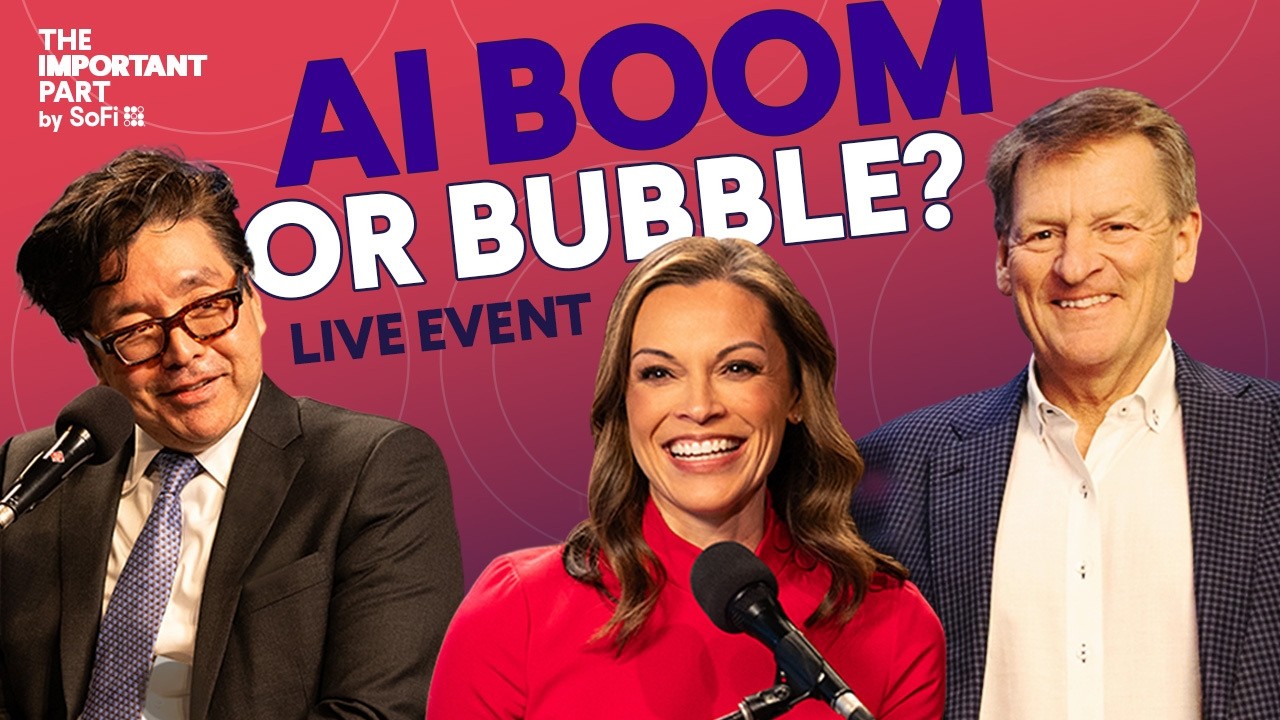
Гости: Том Ли, сооснователь и руководитель исследований в Fundstrat; Майкл Льюис, автор книг «Монстры не существуют» (Moneyball), «Игра по-крупному» (The Big Short), «Слабое звено» (The Blind Side) и «Бесконечное будущее» (Going Infinite)
Ведущая: Лиз Томас, глава инвестиционной стратегии SoFi
Источник подкаста: SoFi
Исходный заголовок: AI Boom or Bubble? Michael Lewis, Tom Lee on the Risks and Rewards | The Important Part LIVE
Дата выпуска: 19 февраля 2026 года
Ключевые тезисы
В специальный прямой записи подкаста The Important Part Лиз Томас, глава инвестиционной стратегии SoFi, затронула вопрос, волнующий многих инвесторов: замедлится ли бурный рост рынка или он продолжится? Чтобы ответить на эти вопросы, она пригласила двух ведущих мыслителей финансовой индустрии: Тома Ли, сооснователя и руководителя исследований Fundstrat, а также Майкла Льюиса, автора бестселлеров New York Times Moneyball, The Big Short, The Blind Side и Going Infinite. Втроём они обсудили ключевые вопросы, стоящие перед инвесторами в 2026 году.
В ходе этого увлекательного разговора они подробно проанализировали несколько горячих тем текущего рынка: почему розничные инвесторы в последние годы показывают лучшие результаты, чем хедж-фонды? Не достигло ли золото своего пика? Означает ли резкое падение биткоина на 40% наступление «криптозимы» для криптовалютного рынка? Том Ли объяснил, что недавнее падение акций программного обеспечения, стимулируемого ИИ, на самом деле может отражать рост производительности бизнеса. А Майкл Льюис поделился своей контринтуитивной ставкой на золото и объяснил свою инвестиционную стратегию «прогнозирования страха».
Кроме того, они обсудили другие важные вопросы современных финансовых рынков: будет ли поставлена под угрозу независимость Федеральной резервной системы после выдвижения Кевина Уорша на пост председателя ФРС? Может ли стремительное развитие технологий ИИ привести к массовым увольнениям? И возможно ли, что федеральное правительство возьмет под контроль проблемные компании в сфере ИИ.
Наконец, они посмотрели в сторону криптовалютной сферы, проанализировав потенциальные «черные лебеди» и извлекая ценные уроки о технологических дестабилизациях из истории индустрии замороженных продуктов.
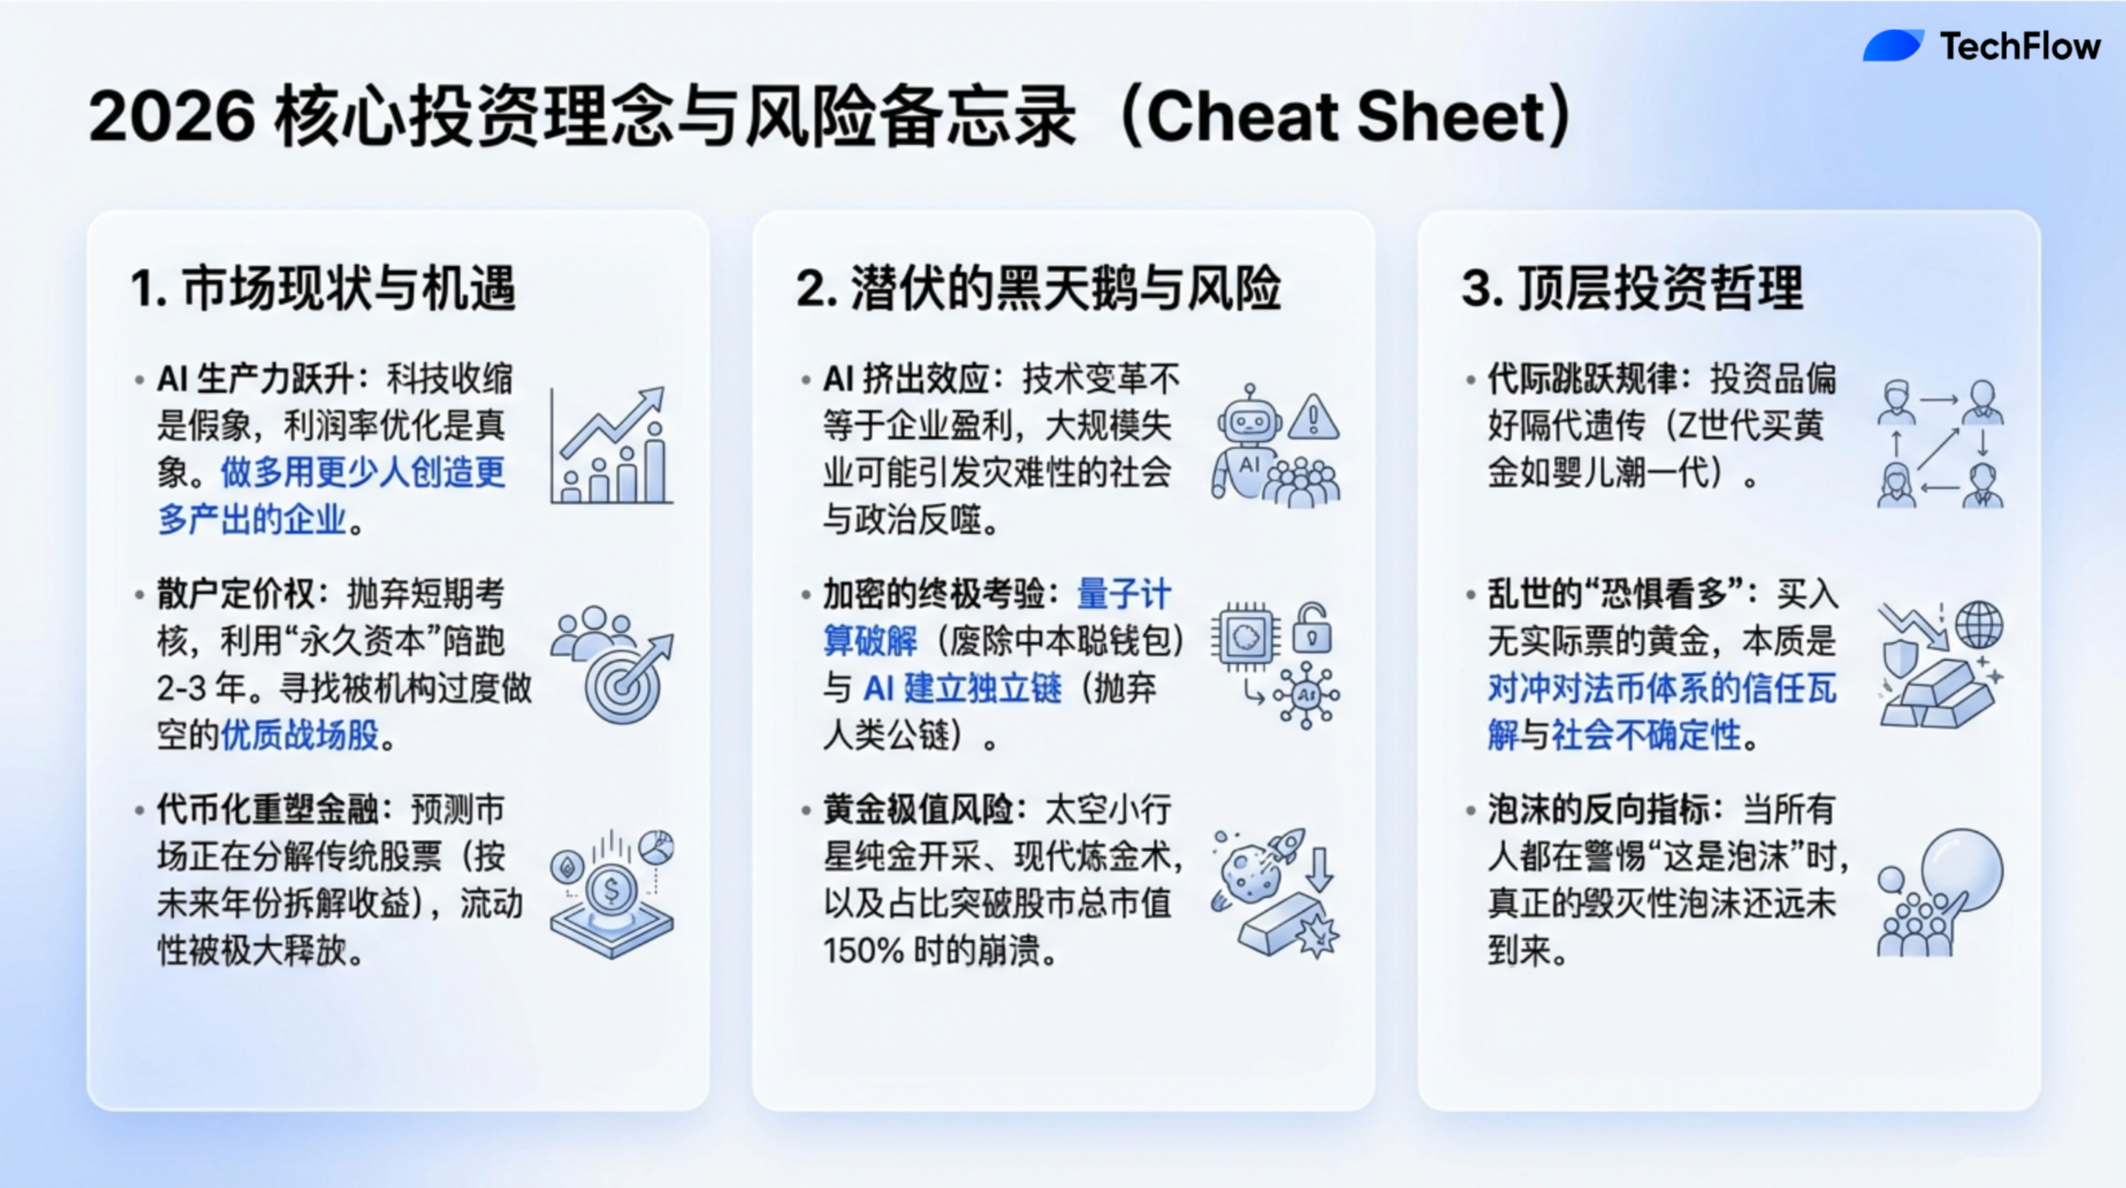
Краткое содержание ключевых идей
- Настоящий пузырь появляется только тогда, когда все уверены: «Это определенно не пузырь».
- Уровень безработицы среди выпускников университетов даже выше, чем среди сверстников с средним образованием… Но если посмотреть под другим углом, это может фактически сигнализировать о росте экономической производительности. Производительность обычно измеряется созданием большего объема продукции меньшим количеством человеческих ресурсов.
- ИИ может действительно быть революционным, как все говорят, но это не означает, что он автоматически принесет повсеместную прибыль фондовому рынку. Между трансформационным характером технологии и рыночной доходностью нет прямой причинно-следственной связи.
- Розничные инвесторы чаще выбирают правильные акции просто потому, что их система мотивации кардинально отличается от институциональной… Они инвестируют собственные средства, поэтому готовы держать какую-либо акцию два-три года.
- Инвестируя в золото, я на самом деле вкладываюсь в «страх». Я покупаю золото, потому что оно позволяет хеджировать текущую неопределенность… По сути, я покупаю страховку от будущих тревог и беспокойства.
- Если обратиться к прошлому, то лишь трижды золото росло более чем на 9% за один день, и каждый раз это ознаменовало вершину его цены. Если история служит ориентиром, золото, вероятно, уже достигло пика.
- Существует известная финансовая поговорка покойного Арт Кэшона: «Бычий рынок умирает не от старости, а убивается Федеральной резервной системой».
- Хотя методы работы изменились, человеческая природа осталась прежней. Инстинкт «я хочу заработать больше и быстрее других» по-прежнему является главной движущей силой этой отрасли.
- В ближайшие десять лет тот, кто контролирует ИИ и соответствующую экосистему, скорее всего, станет мировой сверхдержавой. Если финансовое кольцо вокруг ИИ действительно начнет растягиваться до предела, я уверен, что Министерство обороны США уже моделирует варианты действий в такой ситуации.
- С 1974 года около 40 000 компаний вышли на биржу путем IPO или сплитинга. Цены на 90% из этих акций упали более чем на 50%, а среди тех, что снизились более чем наполовину, еще 90% в итоге обнулились. Другими словами, большинство акций в конечном итоге теряют любую ценность.
ИИ: кризис или возможность? Два лица революций производительности
Лиз Янг:
В последние годы мировые рынки демонстрировали устойчивый быстрый рост, и, несмотря на некоторую волатильность в последние недели, общий тренд остается сильным. Это явление во многом обусловлено развитием искусственного интеллекта (ИИ). ИИ стимулирует технологические инновации, порождает новые продукты и привлекает колоссальный приток капитала. Однако многие инвесторы начинают нервничать, опасаясь, что рынок перегрет и развивается слишком стремительно. Эти сомнения распространяются глобально и становятся центральной темой нашего сегодняшнего обсуждения.
Чтобы лучше понять эту картину, мы пригласили Тома Ли, сооснователя и руководителя исследований Fundstrat. Долгое время он придерживался оптимистичного взгляда на рынок и считается представителем «бычьего» лагеря. Том, почему вы сохраняете оптимизм в нынешних условиях?
Том Ли:
Существует известная финансовая поговорка покойного Арт Кэшона, который говорил: «Бычий рынок умирает не от старости, а убивается Федеральной резервной системой». Иными словами, хорошая динамика фондового рынка не означает, что она не может продолжаться. На самом деле, я считаю, что мы сталкиваемся с двумя важными драйверами: во-первых, отдача от инвестиций в ИИ начинает проявляться, переписывая правила игры для победителей и проигравших; во-вторых, изменение политики ФРС может создать новые благоприятные условия для рынка. Следовательно, в этом году остается немало причин поддерживать инвестиции в акции.
Лиз Янг:
Давайте поговорим о последних изменениях на рынке: акции программного обеспечения резко упали, а крипторынок также испытал заметную коррекцию. Вызывает ли такая рыночная турбулентность у вас обеспокоенность? Сомневает ли она ваш оптимистичный взгляд на рынок?
Том Ли:
Я думаю, многие следят за этим феноменом. За последние два года развитие ИИ было похоже на необратимую силу, привлекшую огромное внимание инвесторов и капитал. Однако, как вы отметили, в этом году действительно появились некоторые отличия. Мы видим, как многие сектора и компании сталкиваются со сжатием спроса. Возьмем отрасль программного обеспечения: сейчас она испытывает снижение спроса и пересмотр тарифов. Одновременно многие исследования указывают на то, что агентный ИИ и другие технологии постепенно вытесняют традиционные программные решения.
Кроме того, согласно отчетам, за три года после запуска ChatGPT количество рабочих мест в технологическом секторе сократилось. Еще удивительнее то, что уровень безработицы среди выпускников вузов даже превышает аналогичный показатель среди сверстников без высшего образования. Эти данные выглядят как «плохие новости» и именно им посвящены сегодняшние заголовки. Но если посмотреть под другим углом, это может фактически сигнализировать о росте экономической производительности, которая традиционно измеряется увеличением выпуска продукции при меньшем расходе трудовых ресурсов.
С этой точки зрения внедрение ИИ демонстрирует свой потенциал по повышению производительности. Для компаниям, предоставляющим ПО бизнесу, снижение расходов на софт на стороне корпораций — это процесс оптимизации маржинальности. Иными словами, эффективность, приносимая ИИ, постепенно конвертируется в реальные финансовые результаты. Хотя эти перемены могут вызывать краткосрочный дискомфорт, в долгосрочной перспективе именно так проявляется реальное конкурентное преимущество технологий ИИ в плане производительности.
Предвестники перегрева рынка и угрозы краха
Лиз Янг: Майкл, в ваших прошлых работах неоднократно описывались периоды перехода рынков от стабильного роста к внезапному краху. Перед каждым обрушением появлялись определенные сигналы, такие как чрезмерный спекулятивный азарт или рискованные действия. Какие общие черты чрезмерного риска вы заметили в изученных вами случаях? Думаете, эти признаки присутствуют на современном рынке?
Майкл Льюис:
Это очень интересный вопрос. Честно говоря, мне никогда не удавалось точно предсказать момент начала любого рыночного краха заранее. Моя работа скорее напоминает сбор последствий, когда «шторм уже начинает стихать».
Обзор моей карьеры показывает: первая книга «Псы с Уолл-стрит» (Liar's Poker) описывает финансовые рынки 1980-х годов; далее были истории про пузырь доткомов и финансовый кризис 2008 года. Но, будучи откровенным, я никогда не знал точных дат этих событий. Более того, я убежден, что никто не способен точно предсказать, когда произойдет крах. На рынке всегда есть множество интерпретаций, а моя личная инвестиционная стратегия заключается в покупке индексных фондов.
Однако я действительно заметил, что после каждого краха находятся те, кто задним числом четко видел проблему, но забавным образом они снова не способны точно спрогнозировать следующий кризис. Например, Майкл Бэрри правильно предсказал ипотечный кризис, но это не гарантирует безошибочности всех его будущих прогнозов. Он упомянул в Твиттере, что играет на понижение Nvidia и Palantir, что вызвало широкий резонанс. В интервью он объяснил свою логику циклами капитальных затрат: считает, что текущая оценка этих компаний находится на вершине пузыря, но признал, что не может точно указать дату краха. Поэтому он выбрал консервативную стратегию — покупку двухлетних пут-опционов (Put Options). Опционы стоят дешево, и в случае ошибки потери минимальны. Такой подход демонстрирует, что даже прозорливые люди вроде Бэрри не могут полностью контролировать краткосрочные рыночные колебания.
Что касается общих черт чрезмерного риска, о которых вы спросили, я считаю самой яркой из них FOMO (синдром упущенной выгоды). Вспомним мою недавнюю книгу «Бесконечное будущее» (Going Infinite), повествующую о Саме Банкарте-Фрайде и FTX. Краха FTX можно считать классическим примером FOMO. 180 венчурных компаний без глубокого анализа хлынули инвестировать в SBF. Они даже не поняли суть его бизнеса, но вложили огромные суммы. Это менталитет «действуй сначала, разбирайся потом» является одним из ярких признаков чрезмерного риска.
Еще одна распространенная особенность — искаженные стимулы. Работая над книгой «Игра по-крупному» (The Big Short), я общался с трейдерами, принявшими ошибочные решения перед кризисом 2008 года. Они рассказывали, что участвовали в высокорискованных сделках, потому что «все так делают»: отказ участвовать считался бы отставанием от тренда. Кроме того, их провоцировали огромные бонусы; даже при провале инвестиций эти премии не возвращались. Подобная деформированная система мотивации подталкивала людей гнаться за краткосрочной прибылью,明明知道 о рисках.
Если рискну сделать дерзкий прогноз, на текущем рынке действительно наблюдаются признаки пузыря, хотя ИИ безусловно является трансформирующей технологией. Это не значит, что все смогут извлечь из него выгоду. Более того, технологический прогресс иногда даже сжимает корпоративную маржинальность. ИИ может оказаться по-настоящему революционным, как заявляют многие, но это не гарантирует автоматического роста прибыли для фондового рынка. Между инновационным характером технологии и рыночной доходностью нет жесткой причинно-следственной связи.
Почему розничные инвесторы успешно соперничают с институтами
Лиз Янг: Том, я знаю, у тебя наверняка есть свое уникальное видение этой темы. Хочу попросить тебя рассказать о таких интернет-терминах, как FOMO и HODL, которые фактически отражают противостояние розничных и институциональных инвесторов.
В рамках текущего экономического цикла, начиная с пандемии COVID, мы заметили, что розничные инвесторы неоднократно верно прогнозировали направление рынка, тогда как институты в некоторых случаях выглядели излишне консервативными. Как ты думаешь, им удается этот трюк? Почему их оценки точнее? Кроме того, в нынешних рыночных условиях чьи шансы выше — розничных инвесторов или институтов?
Том Ли:
В Fundstrat наши клиенты делятся на две основные категории. Во-первых, институциональные исследователи, включая около 400 хедж-фондов; во-вторых, семейные офисы, инвестиционные консультанты и состоятельные частные инвесторы, обслуживаемые через платформу FS Insight. Мы ежемесячно опрашиваем эти группы насчет своих пяти самых любимых и наименее любимых акций. Этот анализ проводится нами с 2019 года, и результаты оказались крайне любопытными: выборы розничных инвесторов оказываются верными, портфели с пятью наиболее предпочитаемыми ими акциями демонстрируют превосходные результаты. Мы даже подумываем о том, чтобы упаковать эти данные в отдельный инвестиционный продукт.
Я полагаю, розничные инвесторы чаще находят выигрышные акции благодаря принципиально иной системе мотивации по сравнению с институтами. Их повседневное благосостояние не зависит напрямую от ежедневных или еженедельных колебаний портфеля. Они инвестируют свои собственные деньги, так называемый «постоянный капитал» (долгосрочно доступные средства), поэтому готовы хранить определенные акции по два-три года.
Когда я начинал карьеру, средний срок удержания позиции у институционалов составлял год, что считалось уже «долгосрочным удержанием». Сегодня же большинство учреждений держат активы максимум 30 дней, а то и меньше. Статистика показывает: средняя продолжительность владения одной акцией составляет примерно 40 секунд, некоторые хедж-фонды называют «долгосрочным удержанием» позицию в 1 или 5 секунд. Такая модель высокочастотной торговли диктует институтам необходимость выбирать только высоколиквидные бумаги, способные быстро генерировать доход, тогда как частные инвесторы чаще склонны выявлять возможности для долгосрочного роста.
Лиз Янг: Но разве это не спровоцирует ещё больший FOMO? Если выбор розничных инвесторов верен, будут ли институты вынуждены докупать активы на хаях, чтобы поспеть за ними? Разве это не сделает рынок еще более перегретым?
Том Ли:
Действительно, такие сценарии возможны. На рынке часто возникают хайповые бумаги, которые одновременно пользуются любовью розницы и активно шортятся институтами. Возьмем Palantir — яркий пример такой «битвенной акции». Или Netflix середины 2000-х: тогда ее цена колебалась между 2 и 4 долларами, прежде чем вырасти до 20 долларов. Netflix тогда подвергалась массовому шортированию со стороны институционалов, но розница твердо продавала;Another известный пример — GameStop. Такие акции, как Palantir и Tesla, тоже нередко выступали «битвенными активами»: частные инвесторы верили в их долгосрочный потенциал, в то время как институты использовали их исключительно для краткосрочного арбитража. Когда цены этих бумаг достигают критической отметки, их оценка пересматривается, и котировки начинают стремительно расти. Например, в 2017 году после включения Tesla в индекс Russell 1000 наблюдался похожий взлет курса.
Майкл Льюис: Могу задать вопрос? Вы упомянули весьма интересную идею о разработке продукта на основе выбора розничных инвесторов?
Том Ли:
Мы уже собрали 60 месяцев соответствующих данных, фиксируя самые любимые и наименее любимые бумаги розницы. Особое внимание мы уделяем именно «битвенным акциям» (Battleground Stocks), которые розничные инвесторы поддерживают, а институты активно шортят. Мы планируем запустить ETF, фонд, который ежемесячно автоматически покупает акции, считающиеся наиболее перспективными частными инвесторами. Если хотите, поймите это как «WallStreetBets, прошедший профессиональную проверку». В отличие от хаотичных обсуждений на Reddit, наши данные получены от платящих подписчиков — реальных клиентов, отражающих фактические инвестиционные настроения. Главное, что мы прошли строгую фильтрацию и верификацию источников, обеспечивая достоверность информации. Эти цифры поступают не от роботов или фейковых аккаунтов, а от настоящих инвесторов.
Кризис доверия за бурлением золотого рынка
Лиз Янг: Как вы смотрите на различия в инвестиционных предпочтениях институтов и розничных инвесторов по отношению к золоту? Кроме того, каковы, по вашему мнению, перспективы драгоценных металлов, таких как золото и серебро? Я не хочу относить их к мем-акциям, но они определенно стали частью спекулятивных активов.
Я всегда считала, что торговлю золотом преимущественно ведут институты и центральные банки, но удивительно, насколько ярко себя показал драгметалл в последние годы: даже несколько подряд превосходя S&P 500. Непродолжительное время назад я агрессивно рекомендовала инвестировать в золото, и многие относились ко мне словно к «бабушке, крепко держащей золотые слитки». Позже цена действительно сильно выросла, привлекая лавинообразный поток частных покупателей.
Помню, как однажды я приезжала в Нью-Йоркскую фондовую биржу на съемку программы и попала прямо на процедуру колокола для GLD (золотого ETF). Перед входом выстроились гигантские поддельные кирпичи золота, а вокруг развевались золотые флаги. Тогда я подумала: «Частные инвесторы уже массово ворвались на рынок».
Том Ли:
Показатели золота действительно впечатляют. Если вернуться к рыночным циклам за последние 25 лет, можно заметить, что доходность золота даже превысила показатели S&P 500. За этим, вероятно, стоит демографический сдвиг. В Fundstrat мы тщательно изучали явления, связанные с демографическими трендами, и заметили, что потребительские предпочтения часто пропускают поколение. Отличный пример — продажи автодомов (RV). Пик продаж приходится на каждые 50 лет. Во время пандемии COVID-19 спрос на автодома ударил исторический максимум.
За этой «эмуляцией через поколения» скрывается следующая логика: дети часто равнодушны к вещам, которые любят их родители, но проявляют живой интерес к вкусовым привычкам бабушек и дедушек. Скажем, если отец катается на мотоцикле, сын может счесть это некрасивым; но если на нем разъезжал дед, юноше покажется это невероятно крутым, особенно при просмотре старых фотографий. Популяризация Harley-Davidson подчиняется схожей закономерности. Золото выступает важным активом для «беби-бумеров», тогда как поколение X тяготеет к хедж-фондам. Сейчас же миллениалы и зумеры вновь обратили внимание на золото — это фактически межпоколенческая транзакция. Текущая капитализация рынка золота составляет порядка 35 трлн долларов, в то время как общая стоимость S&P 500 (без учета технологической семерки) достигает примерно 40 трлн. Масштаб рынка золота практически сравнялся с размером фондового рынка.
Майкл Льюис: Упоминаемые вами 35 трлн долларов относятся к общей капитализации всего существующего выше земли запаса золота?
Том Ли:
Да, речь идет обо всем Above-ground золоте. Примерно 7 миллиардов унций, рассчитанные по прогнозной цене в 5000 долларов за унцию, дают общую стоимость около 35 трлн долларов.
В вопросе золота есть несколько важных аспектов. Будучи любителем исследований, я давно увлекаюсь изучением золота и понимаю его уникальные свойства. Оно обладает эффектом Линди (Lindy Effect). Согласно эффекту Линди, чем дольше какой-либо объект или идея сохраняется, тем дольше оно продлится в будущем.
Золото функционирует как средство сохранения стоимости уже на протяжении сотен лет; такая длительная легитимность обеспечивает ему постоянный статус. Его роль платежного средства базируется на дефиците. Однако на мой взгляд, у золота остаются скрытые риски «черных лебедей».
Во-первых, запасы золота на поверхности ограничены, но миллионы раз большие объемы скрыты под землей. Если цена достигнет экстремальных значений, это привлечет десятки тысяч шахтеров. Например, если стоимость станет достаточно высокой, многие могут переключиться на добычу золота, так как рентабельность разработки новых месторождений окажется выше любой другой индустрии.
Во-вторых, происхождение золота на самом деле «инопланетное» (extraterrestrial). Представьте: если SpaceX начнет освоение Марса и обнаружит на орбите астероид, богатый золотом, и Элон Маск сможет добывать ресурс, он мог бы монополизировать поставки золота, фактически став новой «центральной банком». Данный астероид содержит десятки миллиардов унций золота, что нанесло бы огромный удар по мировому рынку драгметалла.
В-третьих, существует риск алхимии. Если будет открыт метод превращения свинца в золото через изменение атомной структуры, открывшие технологию вряд ли афишируют ее, предпочтя тайное производство. Мир рискует столкнуться с внезапным потоком новых объемов предложения золота, что обрушит его ценность.
Таким образом, золото действительно отличный актив для инвестиций, однако обладает своими ограничениями. Например, при достижении ценой 9000 долларов его капитализация может превысить совокупный размер всего фондового рынка.
Лиз Янг: Существует ли точка цены, после которой золото теряет инвестиционную привлекательность?
Том Ли:
Мы провели серьезное исследование, сопоставив данные за последние сто лет относительно соотношения капитализации золота и фондового рынка. Наши выводы показали: капитализация золота может достигать 150% от совокупной капитализации рынка акций, но это фактически потолок. Например, 30 января золото рухнуло на 9% всего за один день, что свидетельствует о повышенной волатильности. Если обращать внимание на историю, то лишь трижды отмечались одномоментные скачки золота более чем на 9%, и каждый из них символизировал пик цены. Если история служит ориентиром, золото, вероятно, уже достигло максимума.
Лиз Янг: Майкл, ранее вы упоминали, что в основном вкладываетесь в ETF и пассивные индексные фонды, например, Vanguard. Но вы иногда пробуете альтернативы, верно?
Майкл Льюис:
Да, иногда я поддаюсь эмоциям. Что касается золота, расскажу одну историю. В детстве я каждую неделю играл в покер со старой компанией друзей, где одним из участников был Бобби Кляйн. Он постоянно обыгрывал остальных — он буквально родился для карточной игры. Один из моих ближайших друзей. Во время финансового кризиса у Бобби работал собственный фонд на Уолл-стрит, он зарабатывал на шортах ипотечного рынка. Оказывается, он сыграл ключевую роль в событиях книги «Игра по-крупному» (The Big Short): обогатился на крахе субпрайма, затем создал управляющую компанию.
Четыре года назад я навещал его, и он показал свою коллекцию римских монет. Затем рассказал, как императоры Рима постепенно снижали содержание серебра в валюте, тайно обесценивая её. На фоне этих исторических фактов он обосновал целесообразность покупки золота. Хотя аргументация казалась убедительной, меня тогда полностью не убедили. Мне казалось, что приобретение золота звучит почти как безумие.
Однако его слова не давали покоя. Около трех лет назад я наконец решил купить немного драгметалла. Цена с тех пор неуклонно растет. Месяц назад я позвонил Бобби Кляйну, сообщил, что послушал совет и заработал хорошие дивиденды. Бобби гораздо глубже разбирается в золотом рынке, его основной фокус — акции золотодобытчиков, экономически выгодный способ экспозиции. Он признает наличие «черных лебедей» у золота, но отмечает, что риски значительно ниже, чем у криптоактивов вроде биткоина.
Мне особенно интересно наблюдение: изначально все твердили, что BTC — конкурент золота, цифровой аналог (Digital Gold). Но позже я заметил, что график биткоина начал синхронизироваться с рынком акций, потеряв автономность золота. Посему я понял, что биткоин перестал быть цифровым золотом, трансформировавшись в совершенно другой класс активов.
Золото — удивительный инструмент, но его ценность в конечном счете базируется на человеческом консенсусе. Мы признаем его цену только потому, что совместно верим в неё. Когда я владею золотом, по факту я делаю ставку на «страх». Покупая драгоценный металл, я страхую текущие макро-неопределенности: политическую турбулентность, экономические шоки, потенциальный банковский коллапс. Иными словами, я приобретаю полис против будущего беспокойства и тревожности.
Нынешняя геополитическая и экономическая конъюнктура сохраняет нестабильность. Верю, что страх и тревога не исчезнут в ближайшее время. Потому даже падение котировок на 60% не разрушит мою уверенность в успешности сделки. Однако обязан предупредить: это ни в коем случае не универсальная рекомендация. Я купил металл импульсивно, и фортуна улыбнулась. Обычно подобный метод нельзя назвать рациональным.
Волна ИИ: социальный шок и технологические трансформации
Лиз Янг: Том, ранее вы сравнивали текущее развитие ИИ с телекоммуникационной индустрией конца 90-х и начала 2000-х, утверждая, что мы всё ещё находимся на ранней стадии внедрения ИИ. Если это правда, чем нынешний этап отличается от прошлого?
Например, масштабы капитальных расходов (CapEx) сегодня многократно превышают девяностые, занимая бо́льшую долю ВВП. Важнее то, что инвестиции уже активно реализуются, тогда как в 90-е данный этап едва намечался. Как вы оцениваете избыточность текущих вливаний?
Том Ли:
Я согласен с Майклом: в конечном итоге ИИ обернется пузырем. Интересно лишь одно: пока многие декларируют появление пузыря, объективно его еще нет. Истинный пузырь формируется исключительно в моменты, когда весь рынок единодушно заявляет: «Ни о каком пузыре речи быть не может». В 90-е я работал техническим аналитиком и лично был свидетелем перенапряжения телекома. Тогда компании вроде Global Crossing и Quest бесконтрольно прокладывали оптоволоконные сети. Я тогда трудился в Solomon Brothers, а Джека Рубмана помню как одного из главных организаторов привлечения средств.
Корпорации и аналитики тогда перестраивали финансовые модели ради оправдания абсурдных мультипликаторов. Стоимость заемных средств падала до нуля, а целевые коэффициенты выхода взлетали до 20–30 раз. В итоге когда пузырь лопнул, индустрия обвалилась целиком: беспроводные операторы и смежные сегменты пострадали одинаково — никто не избежал катастрофы.
Но из руин всегда рождаются лучшие точки входа. После данного краха абсолютными победителями стали операторы телекоммуникационных вышек: их доходность опередила S&P 500 в 10 раз. Вторым сюрпризом стали пиццерии, такие как Domino's Pizza. Иногда ночные заказы банковских сотрудников на доставку оказывались выгоднее любых брокерских сделок. Эти вышки возводили металлические каркасы для размещения антенн и в итоге принесли наибольшую прибыль.
Майкл:
Вы абсолютно правы: пузырь зреет именно в период отрицания. Но сейчас общество вовсю спорит о наличии пузыря в ИИ, что заставляет меня думать об обратном: осторожное отношение исключает стадию маньяков.
Лиз Янг: Многие повторяют девиз «на этот раз всё иначе», но я убеждена: экономические и деловые циклы по своей природе не менялись никогда. Драйверы эволюционируют, но итоговые паттерны повторяются. Был ли хотя бы один случай радикального исключения? Ваш опыт подтверждает вечную цикличность?
Майкл:
Возможно. Но, кажется, амплитуда колебаний становится все более экстремальной. Мы концентрируемся на финансовых последствиях, упуская масштаб социальных трансформаций. Влияние ИИ может выйти далеко за пределы биржевых сводок. Я беседовал с техноэкспертами, часть из которых предполагает гибель цивилизации от машин. Если это случится, какое значение приобретут портфельные котировки? Зачем усердно rebalance позиции, если нас не останется в живых?
Конечно, я скептичен к крайним прогнозам. Тем не менее социальные потрясения гарантированы: массовые сокращения штатов. Парадоксальнее заявление топ-менеджеров Google и OpenAI: сперва призывают быть осторожными («ИИ угрожает человечеству»), тут же заверяют («через 18 месяцев машины справятся лучше нас»). Логика расходится.
Пусть оставим апокалиптические сценарии. Допустим, через полтора года алгоритмы превосходят человеческие способности во всём. Как изменится общество? Граждане уже недовольны текущим положением дел. Если технологическая скорость возрастет, градус социального недовольства выйдет на недосягаемые высоты. Фондовый рост потеряет значимость.
Я не разделяю панику про полную замену профессий через 18 месяцев. Пока сам не ощущаю угрозы. Попросил нейросеть написать книгу про Сама Банкарта-Фрайда либо аналоги. Она лишь агрегирует инфопоток из интернета, но совершенно не способна ухватить человеческую логику. Она не умеет проводить интервью, восстанавливать эмоциональный контекст событий, текст получается пустым.
Расскажу кейс. Редактируя Going Infinite (биографию SBF), я узнал об их контактах с Самом Алтманом. Решил посетить Алтмана лично, узнать мнение о Банкарте-Фрайде. Встретились дома, ужин прошел отлично. Но я сразу почуял скрытый мотив. Алтман признался, что многие хотят писать о нем мемуары, но он хочет выбрать одного подходящего кандидата, чтобы закрыть тему запросов.
Я спросил: «Раз твой ИИ настолько развит, почему бы тебе не поручить ему самому написать биографию? Загрузишь все чаты и материалы, машина сгенерирует текст.» Он ответил: «Пока недостаточно умный, выйдет бред». «Когда станет качественно?» — «Через пару лет».
Мы условились: когда машины научатся писать хорошие тексты, я вызову их на дуэль. Напишу роман сам, дам инструкцию ИИ, сравним результаты. Но реалистично: полная замена человеческого труда ИИ пока не чувствуется.
Лиз Янг: При появлении каждой новой технологии звучат предупреждения о тотальной безработице, однако практика доказывает, что инновации создают рабочие места в большем объеме. Ждем ли мы аналогичного исхода?
Том Ли:
История знает два контрастных примера технологических сдвигов с противоположным влиянием на занятость. Первый — технология заморозки продуктов в 1930-х годах. Тогда в аграрном секторе США трудились 30% населения. Внедрение мороженой еды радикально изменило пищевую промышленность: снизились потери урожая, доля продовольственных расходов в бюджете семьи упала до 5%, сельскохозяйственная занятость сократилась до 5%. Несмотря на потерю рабочих мест 95% фермеров, высвобожденные ресурсы и время обеспечили мощный толчок экономике.
Второй прецедент дал противоположный эффект. После того как Китай захватил производственные цепочки, многие американские штаты понесли тяжелейший удар. Массовая безработица нарастала, а регуляторы не разработали механизмов адаптации кадров к новым условиям.
Эволюция Уолл-стрит и восхождение эпохи количественного анализа
Лиз Янг: Майкл, оглядываясь на путь с начала карьеры до наших дней, какие перемены на Уолл-стрит поразили вас больше всего, а что осталось неизменным? Ваша дочь сейчас работает в финансах, верно? Читала ли она «Псов с Уолл-стрит» (Liar’s Poker)?
Майкл:
Нет. Она категорически избегает читать мои произведения. Однажды её босс, старый партнер фирмы, шмякнул книгу ей на стол: «Хочешь реально понять суть индустрии — прочти обязательно». Дома девушка поведала мне историю. Я спросил: «Ну и?» — «Нет, я использовала томик как подставку под кофе».
Серъектно поглядя за работой дочери, замечаю: современная Уолл-стрит стала крайне «количественной» и «программированной». В мое десятилетие трейдеры орали в торговых залах, полагаясь на харизму и связи. Сейчас все сидят у мониторов, мониторят алгоритмические потоки. Инструментарий изменился, но природа человека нетронута. Инстинкт «заработай больше и быстрее конкурентов» по-прежнему ядро отрасли. Будь то крики паркетников или запуск ИИ-алгоритмов — жадность остается постоянной величиной.
Удивляет, что в старые времена людям платили баснословные суммы за консультацию по финансам, эра безумия. Поразительно, что мои истории актуальны по сей день. Рынок мутировал: мало кто повторяет мои практики, облигационные рынки видоизменились, автоматизация вытеснила живые дискуссии. На площадках исчез шум,人际 interaction пропало. Почему интерес сохранен? Думаю, причина кроется в том, что мир по-прежнему молодёжно-ориентирован. Как и когда я начинал, молодые определяли правила. Только окунувшиеся студенты Princeton, Harvard, Yale через пару лет щеголяли зарплатами в сотни тысяч долларов, кардинально изменив архитектуру связи между элитами и финансами.
В поколение моего отца на Уолл-стрит шли посредственные кадры. Там процветали коммуникаторы, а не гении, интеллектуалы выбирали иные пути. Отрасль не генерировала сверхприбыль.
Потом всё взорвалось: быстрый рост системного капитала и аномические маржи манили студенческую элиту, внезапно половина выпускников престижных университетов мечтала о финансах. Паттерн наблюдается и сейчас, фокус сместился на HFT-компании и приватный эквити.
Отдельно поражает влияние на образ жизни. Система вознаграждений жестко сфокусирована на молодежи. Университанты планируют карьерный старт еще до поступления. Freshmen уже готовят резюме для финсектора, тенденция приобрела гипертрофированный масштаб.
Лиз Янг: Неужели тренд закончился? Или просто трансформировался? Том, вы отмечали, что безработица среди выпускников вузов сейчас превышает аналогичный показатель людей без диплома. Не означает ли это, что современная элита мигрирует в IT-сектор вместо финансовой стены?
Том Ли:
Мои дети недавно получили высшее образование. Когда дочь поступала в колледж, первоначально хотела изучать историю искусства. Но столкнувшись с умной тусовкой, устремленной в финансы, она вступила в деловой братство, интегрировавшись в круг.
Считаю, Уолл-стрит по-прежнему манит определенный типаж: жестко ориентированных на конкуренцию личностей, стремящихся работать вместе с лучшими умами. Возможно, именно это поддерживает культуру. Конкуренция стала агрессивнее. Современные старшеклассники участвуют в профильных бизнес-олимпиадах ради входа в Wharton, тогда как в мое десятилетие хватало простого декларирования интереса.
Майкл:
Конкуренция интеллектуалов продолжается, но векторы выбора расширились. В Jane Street двадцатипятилетние специалисты зарабатывают миллионы долларов ежегодно. Ситуация усилилась. Помню свой первый шаг: полное невежество в финансах при щедром оффере ошеломило. Понял причину массового штурма: компанию нанимали даже абсолютных новичков, щедро оплачивая обучение. Однако многие таланты устремились в Кремниевую долину. Примечательно, что стартапы в долине финансируются преимущественно из финансового сектора (венчурный капитал).
Перемены напомнили мне восшествие квантов (количественных аналитиков). В начале пути они считались редкостью, постепенно стали сердцем структур вроде Solomon Brothers, но полного контроля не имели. Сегодня кванты монополизируют рынок.
Я прогнозировал сокращение доли финсектора в ВВП, но произошло обратное: масштаб индустрии лавинообразно вырос. Интернет сулил устранение посредников (агентства туризму канули в лету), однако парадоксально, что дегермедизация обошла стороной Уолл-стрит.
Том Ли:
Теоретически финансовая индустрия выступает зеркалом реальной экономики: каждый блок реального сектора требует корреспондирующего финансового инструмента. Цифровизация размывает границы. За последнее двадцатилетие половину прироста ВВП обеспечил цифровой сектор, означающее стирание грани между деньгами, услугами и цифровыми активами.
В будущем определение денег станет расплывчатее: границы между бонусами, созданием ценности и денежными единицами сотрутся. Это гарантирует дальнейший рост доли финтех-сферы. Роль квантов усилится: обеспечивая ликвидность и конвертируя активы (доллары, облигации, криптобумаги), они стабилизируют структуру. Эта траектория позволит Уолл-стрит извлекать сверхдоходы, трансформируя гигантов вроде JPMorgan в технологичные энтинities, продающие инфраструктурные услуги, а не просто кредитующие.
ФРС и эра ИИ:博弈 политического реагирования и национального состязания
Лиз Янг: Федеральная резервная система продолжает доминировать в новостях. Совсем недавно мы узнали о кандидатуре Кевина Уорша на пост председателя. Том, предположим, он успешно пройдет утверждение. Как вы считаете, изменит ли это политику вмешательств ФРС? Я не спрашиваю об институциональной самостоятельности, меня интересует: учитывая его антипатии к количественному смягчению (QE), произойдут ли корректировки оперативных мер?
Том Ли:
Вы задали правильный вопрос. Будучи не экспертом по монетарке, я всё же изучил материалы про Кевина Уорша. Ранее он открыто заявлял о ограниченном влиянии регулятора на экономику. Общественность часто переоценивает спасательные функции ФРС, однако практический инструментарий сужается до управления ставками и формирования ожиданий.
Если Белый дом стремится ослабить рычаги центрального банка, Уорш — подходящий кандидат. Это даст财政部 и бюджетной политике доминирующий вес: регулирование процентных ставок, сокращение дифференциации между ипотекой и базовой ставкой, прямые административные меры. Однако фондовый рынок встретил новость холодно, реакция оказалась вялой.
Лиз Янг: Возможно, более важный вопрос: если роль ФРС в управлении рынком упадет (например, Уорш применит.less вмешательств), обладаем ли мы теперь лучшей подготовкой к повторению шоков, аналогичных кризису 2008 года?
Майкл:
Пренебрежение независимостью само по себе таит опасность. Трамп явно не настроен поддерживать институциональную автономию регулятора. Уступает лишь под давлением площадок. Без обвала рынков при попытках давления, он бы уже поглощал управление ФРС.
Вернемся к 2008 году: отрицание стабилизирующей роли регулятора абсурдно. Решения были экстраординарными, но принимались ветеранами, глубоко изучившими Великую депрессию 1929 года и извлекая уроки из прошлых просчетов. Убежден, монетарные интервенции были жизненно необходимы.
Если аналогичный шок произойдет в эпоху Трампа, сомневаюсь, что он позволит ФРС дистанцироваться («ничего не трогайте»). Это невозможно.
Лиз Янг: Допустим, подобный шок спровоцирован ИИ-сектором: крах ключевого игрока или разрыв кредитных цепочек. Готов ли регулятор спасти компании, связанные с развитием интеллектуальных систем?
Майкл:
Трамп не стесняется использовать госресурсы ради визуализации стабилизации. Исключаю вероятность изоляции регулятора. Это противоречит стилю президента.
Том Ли:
Согласен. Столкнувшись с угрозой обвала, регулятор задействует весь арсенал. Даже консервативная фракция поддержит экстренную поддержку.
Если предприятия ИИ начнут банкротиться, вижу вероятный сценарий национализации. Здесь выходит за рамки рыночной конкуренции, становясь вопросом геополитического противостояния США и Китая. В следующие десять лет обладатель контроля над ИИ-ландшафтом претендует на статус сверхдержавы. При исчерпании ликвидности уверен: Пентагон уже тестирует реакции — маршруты поглощения NVIDIA, эвакуацию критических специалистов из Тайваня для локализации мощностей TSMC в Штатах. Значимость вопросов оправдывает государственное присвоение активов.
Майкл:
Сейчас наблюдается сильный когнитивный диссонанс. Администрация громко транслирует концепт минимизации государства, демонтаж бюрократических кластеров. Параллельно осуществляется активное рыночное манипулирование выбором бенефициаров и аутсайдеров методами, которые современные демократы даже не осмелились бы реализовать.
Криптозима и угрозы квантовых вычислений
Лиз Янг: Аналитики полагают, что развитие спортивных ставок, предиктивных платформ и криптоактивов создало новые направления для спекулятивного капитала, который раньше направлялся в фондовый рынок. Снижает ли это риск пузырьевой конфигурации на биржах? Том, какова ваша позиция?
Том Ли:
Существует рациональное зерно. Прежде всего, предиктивные платформы чрезвычайно полезны, являясь ближайшим аналогом информационного шара. В Fundstrat мы агрегируем метрики Polymarket для мониторинга политических исходов. В 2024 году мы делали большую ставку на данные агрегатора, нежели на прогнозы экспертов вроде Nate Silver. Система Polymarket безошибочно определила голоса во всех 50 штатах, доказав статистическую ценность инструмента.
Для пользователей предиктивы представляют форму беттинга, неизбежно влекущую социальные эффекты. Но как платформы прогнозов, так и цифровые активы помогают переосмыслить природу акций, совершая колоссальный прорыв для финансовой отрасли. Например, завтра покупка доли Tesla потребует $400. Теоретически, акции разбиваются на потоки доходов, токенизированные под конкретные годы. Инвестор, желающий экспозиции ровно на 2036 год, приобретает только этот фрагмент. Руководство получает прозрачность ценообразования, участники получают лотерейный механизм: при превзошедших ожиданиях токенизированная доходность surpasses покупку целой бумаги.
Конечно, новшества порождают повышенную спекуляцию и поляризацию победителей/проигравших — это базовая механика капитализма. С 1974 года порядка 40 000 компаний листинговались путем IPO или сплитов. 90% из них обесценились более чем наполовину, а среди упавших свыше 50% еще 90% окончательно аннулировались. Другими словами, абсолютное большинство эмиссий в финале становится бесполезным.
Майкл:
Ранее поставленный вопрос касался повышения рациональности биржевых площадок. Ответ очевиден: это иллюзия. Внешне приманчиво, но юридизация ставок не добавила здоровый скепсис капиталу.
Мы снимали подкаст-сериял по истории беттинга, изучение эволюции оказалось крайне любопытным. Общественная парадигма перевернулась: если ранее спортлиги клеймили игры дьявольским наследием, то сегодня они выступают ключевым двигателем монетизации.
Тем не менее беттинг разрушает спортивную культуру, внедряя деструктивные стимулы. Наши прогнозы сходились с реальностью. Взять колледжный баскетбол: игроки не получают зарплат, но ставки на отдельных спортсменов колоссальны, один результат определяет исход. Скоро начались коррупционные скандалы. Без тотального запрета проп-ставок в молодежном спорте ситуация не стабилизируется. Государственное вмешательство неизбежно, но retrospective analysis указывает на социальный вред.
Данная позиция непопулярна, особенно среди юношей: соблазн колоссален. Мой сын окончил школу, друзья учились в Калифорнии. Несмотря на запрет легального беттинга в штате, подростки обходят блокировки, открывая счета. Естественные социально-бытовые конфликты предрекаемы.
Выход нашего материала совпал с затруднениями лидерцев рынка FanDuel и DraftKings — ирония судьбы. Предиктивные структуры вытесняют классические операторы. Юридически платформы прогнозов классифицируются как товарные биржи, освобождаясь от регионального регулирования. Не факт, что это благо.
Инструмент предикции сам по себе любопытный эксперимент. Люблю политический беттинг, но спортивный масштаб вышел из-под контроля. Деградация атлетики и ломание жизней молодых людей — печальный итог.
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News
 深潮TechFlow