Выход крупных игроков и реструктуризация активов: логика ончейн-инвестирования в условиях сильной волатильности рынка золота и серебра
Запуск банком HSBC платформы на базе распределенного реестра для золота и внедрение J.P. Morgan механизма трансграничного залогового клиринга токенизированных слитков через сеть Onyx ознаменовали начало реконструкции базовых активов по инициативе традиционных финансовых гигантов. Эта тенденция получила наиболее прямое подтверждение на рынке капитала: Ondo Finance (SLVon) привлекла крупные инвестиции от Founders Fund Питера Тиля и Coinbase Ventures; в то же время PAXG благодаря глубокому комплаенс-сотрудничеству с PayPal и Mastercard напрямую интегрирует уровень доверия традиционных платежных систем в сферу цифровых активов.
В данной статье рыночные движения драгоценных металлов последних периодов рассматриваются в качестве образца для демонстрации причин растущего институционального предпочтения токенизированным активам.
В феврале 2026 года глобальные рынки золота и серебра проходят стресс-тест. После того как в конце января цена золота достигла пика в 5 600 долларов США, под давлением последовательных заявлений представителей Федеральной резервной системы США в жестком ключе рынок столкнулся с каскадными распродажами длинных позиций. По состоянию на вчера (5 февраля), после вчерашнего отскока спотовое золото вновь оказалось в высокой зоне волатильности, скорректировавшись до уровня около 4 980 долларов США, не удержав отметку в 5 000 долларов США; динамика серебра также оказалась неоднородной, сейчас оно торгуется на уровне 86,5 долларов США.
Подобная ценовая коррекция, сопровождавшаяся резким обвалом и последующим восстановлением, стала идеальной площадкой для проверки активов RWA в реальных условиях. Она не только испытывает терпение инвесторов при удержании позиций, но и наглядно показывает, как токенизированные инвестиции при поддержке крупных игроков радикально усиливают контроль над капиталом, давая профессиональным участникам возможность эффективнее управлять ликвидностью в экстремальных рыночных ситуациях по сравнению с традиционными материальными активами.
1. Премия за ликвидность в периоды ценовой волатильности
При торговле традиционным физическим или бумажным золотом коррекция цен часто сопровождается серьезной задержкой ликвидности. Прежде всего, это обусловлено двойным ограничением пространства и времени транзакций: выкуп физического золота обычно привязан к графику работы отделений и их географическому расположению; даже золотые ETF не способны оперативно реагировать на волну распродаж, вызванных макрособытиями, такими как назначение Кевина Варша на пост председателя ФРС США, в выходные или вне торговых сессий.
Во-вторых, износ двусторонних затрат особенно заметен в периоды волатильности. На традиционных каналах при падении цен спред на выкуп часто асимметрично расширяется, что заставляет инвесторов помимо фиксации убытков по позициям оплачивать повышенную разницу между покупкой и продажей. В сочетании с расчетными режимами T+n традиционной финансовой системы это существенно ограничивает быстрое перераспределение капитала между различными классами активов. В отличие от них, активы на основе золота и серебра в архитектуре Web3 обеспечивают мгновенный клиринг в режиме 24/7, что придает этой ликвидности высокую ценность для хеджирования рисков в периоды коррекции.
2. Три позиции токенизированных активов и их глубинные преимущества
Проведя исследование текущих ведущих проектов в сфере RWA, мы можем разделить токенизированные драгоценные металлы на три взаимодополняющие инвестиционные категории на основе их базовой архитектуры и функциональных характеристик, а также рассмотреть их технологический скачок по сравнению с традиционными моделями.
Категория A: Цифровой формат физического владения (PAXG, XAUt, CGO)
Основная логика данного направления заключается в секьюритизации права собственности на физические носители посредством технологии блокчейн. Ее преимущество прежде всего проявляется в крайне низком пороге входа и гибкости активов. По сравнению с обычными физическими премиями в размере 3%–5% и высокими затратами на транспортировку и страхование при покупке и продаже физического золота, токенизированные активы значительно снижают трансакционные издержки.
- Количественное обоснование: Примером служит Comtech Gold (CGO), поддерживающий вход с суммы от 1 грамма (около 160 долларов США), тогда как стандартный порог входа в хранилища институционального уровня обычно составляет 12,4 кг (слитки для поставок). Согласно данным за январь 2026 года, объем торгов PAXG за 24 часа вырос до 1,2 млрд долларов США на фоне колебаний цены золота, что подтверждает реальную потребность институциональных участников в совершении секунд-доливок с использованием токенизированных активов в периоды экстремальной волатильности.
- Аудиторская премия: Доказательство резервов (Proof of Reserve) трансформирует ежеквартальные выборочные проверки традиционного финансового сектора в круглосуточный логический аудит каждую минуту. Благодаря интеграции с оракулом Chainlink, предоставляющим данные о резервах в режиме реального времени, премия/дисконт PAXG на вторичном рынке стабильно удерживается в пределах ±0,1%, что значительно превосходит спреды на покупки и продажи в физическом сегменте, которые в периоды паники могут достигать 2%.
Категория B: Токенизированные ценно-бумажные продукты (SLVon)
Являясь онлайновой репликой традиционных регулируемых финансовых продуктов, SLVon (разработанный Ondo Finance) демонстрирует превосходство в измерении кросс-рыночного арбитража и хеджирования рисков. Его стратегическая ценность заключается во внедрении стабильности традиционных ценных бумаг в логику круглосуточных крипто-торгов.
- Количественное обоснование: В начале февраля 2026 года, когда в период закрытия фондовых бирж США цена серебра продемонстрировала неожиданный обвал, оборачиваемость токенов SLVon в сети (Turnover Rate) достигла 45% от его общего предложения, в то время как владельцы традиционного iShares Silver Trust (SLV) были вынуждены пассивно ожидать открытия американского рынка акций.
- Сравнение эффективности: Расчетный цикл традиционных ETF составляет T+1 или T+2, в то время как SLVon, построенный на базе сетей Solana или Ethereum, обеспечивает мгновенный клиринг. Это означает, что инвесторы после продажи своих долей в серебре могут немедленно направить освободившиеся средства в протоколы DeFi для фиксации краткосрочных колебаний свыше 15%, что увеличивает оборачиваемость капитала более чем в 50 раз по сравнению со счетами традиционных брокеров.
Категория C: Доходные активы для высокоэффективной кооперации (KAG, XAUm)
Данное направление окончательно прекращает историю нулевой доходности драгоценных металлов, превращая их в производственные активы, генерирующие денежный поток. В периоды коррекции эта характеристика положительной доходности служит буфером для хеджирования снижения стоимости криптоактивов.
- Количественное обоснование: Модель распределения комиссий, используемая Kinesis Silver (KAG), обеспечила держателям в 2025 году среднегодовую доходность (Yield) на уровне 1,8%–3,2%. Это не только покрыло затраты на хранение золота, но и привело к росту стоимости активов.
- Коэффициент повторного использования капитала: Данные Matrixdock (XAUm) показывают еще более впечатляющую динамику. В период недавней сильной волатильности цен на золото коэффициент залога (LTV) токена XAUm сохранял устойчивый уровень на отметке 85%. Это означает, что держатели могут занимать стейблкоины для майнинга ликвидности с доходностью свыше 10%, не закрывая свои позиции в золоте. Подобная стратегия позволяет внутренней норме прибыли (IRR) портфеля продолжать расти положительными темпами даже в фазе ценовой коррекции, демонстрируя глубину синергии активов RWA в экстремальных рыночных условиях.
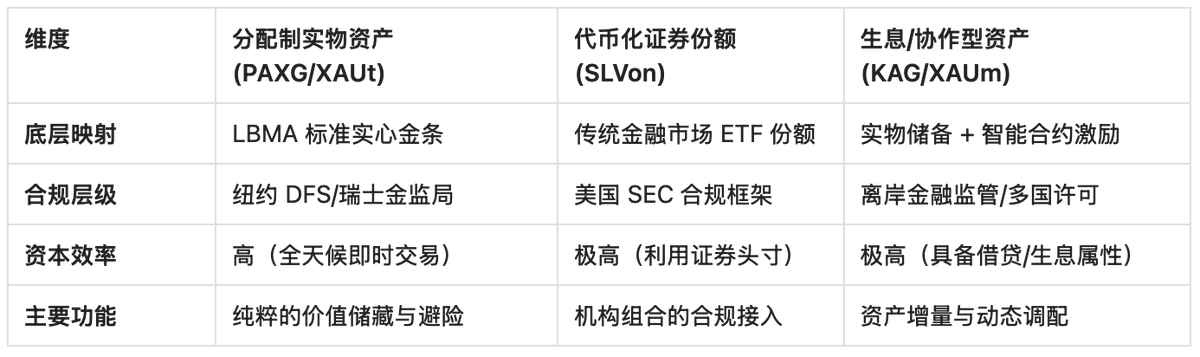
3. Комплексный анализ трех стратегических направлений
4. Заключение: Период коррекции становится возможностью для модернизации структуры активов
Коррекция начала 2026 года вновь доказала, что право распоряжения активами не менее важно, чем право собственности. Истинная ценность онлайновых активов заключается в том, что они предоставляют инструменты немедленного хеджирования рисков при падении цен, генерацию производительности активов в периоды консолидации и бесшовные механизмы фиксации прибыли при росте котировок.
Для операторов, стремящихся создать профессиональные страницы анализа рынка, акцент на эффективности ликвидности активов вместо исключительно прогнозирования уровней цен станет ключевой основой для формирования профессионального барьера. Текущее снижение котировок предоставляет уникальный момент для наблюдения за тем, как различные проекты с токенизированными металлами демонстрируют показатели ликвидности в ходе экстремального стресс-теста, что имеет важнейшее справочное значение для формирования долгосрочной и надежной стратегии распределения активов.
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News
 @Tiramisu_AI