Трлионный рынок токенизированных акций набирает силу: точка прорыва для притока капитала в следующую бычью фазу, вероятно, уже обозначилась.
Автор: Hotcoin Research
Введение
С начала 2025 года токены акций США демонстрируют экспоненциальный рост, а крупнейшие торговые платформы активно открывают отдельные секции для листинга токенов, выпущенных такими эмитентами, как Ondo и xStocks. Особо заметно непрерывное побитие новых рекордов объемами ончейн-торгов акциями США и токенами драгоценных металлов, что постепенно выводит токенизированные акции из криптографической периферии в категорию основных инвестиционных инструментов. Tesla, Nvidia, Apple, Circle и другие технологические гиганты вызывают мировой всплеск трансграничных инвестиций благодаря токенизированным активам в блокчейне.
В данной статье мы систематизируем текущее состояние и перспективы токенов акций, рассматривая преимущества и механизмы их выпуска, ситуацию на рынке и показатели данных, обзор ключевых эмитентов, риски и возможности, а также прогнозы будущего развития. Анализируя конкретные модели и различия основных эмитентов (таких как Ondo, xStocks, Securitize, Robinhood и др.), мы раскрываем, как токены акций трансформируют логику участия и инфраструктуру рынков ценных бумаг. По мере непрерывного притока средств в ончейн-токенизированные ценные бумаги, токены акций постепенно становятся рыночным связующим звеном между традиционными финансами и Web3, а их потенциал, вероятно, станет важным пусковым механизмом следующей бычьей волны.
I. Преимущества и механизмы токенов акций
Ключевой принцип создания токенов акций заключается в отражении реальных или ожидаемых акционерных активов на блокчейне с обеспечением их свободной циркуляции в форме стандартизированных токенов.
Преимущества токенов акций
Как продукт слияния традиционных финансовых активов и блокчейна, токены акций обладают множественными потенциальными преимуществами:
- Глобальная доступность: благодаря криптокошелькам и открытым сетям пользователи со всего мира могут получать доступ к токенизированным акциям США, ETF и другим финансовым инструментам без необходимости открытия традиционного брокерского счета, что существенно снижает барьеры для трансграничных инвестиций.
- Фрагментированные инвестиции: пользователи могут приобретать активы мелкими частями, обеспечивая более гибкое распределение активов, что особенно подходит для розничных инвесторов молодого поколения и участников развивающихся рынков.
- Торговля 24/7: в отличие от традиционных фондовых бирж, токенизированные акции доступны для торговли круглосуточно, повышая эффективность рынка и улучшая возможности управления рисками.
- Более быстрые расчеты: ончейн-транзакции поддерживают мгновенные расчеты (T+0), что снижает риски клиринга и комиссионные расходы посредников.
- Программируемость: смарт-контракты позволяют автоматизировать выплату дивидендов, управление голосами, установление торговых ограничений и другие функции, открывая новые возможности для проектирования финансовых продуктов.
- Интеграция с экосистемой DeFi: токенизированные акции могут использоваться в качестве залога в DeFi, участвовать в составных стратегиях, способствуя расширению функциональности ончейн-финансовых систем.
Эти преимущества привлекают все больше традиционных финансовых учреждений и крипто-энтузиастов на данный рынок, ускоряя переход токенов акций от роли «альтернативного инструмента» к статусу «базовой инфраструктуры».
Механизм выпуска токенов акций
Ключевой принцип создания токенов акций заключается в отражении реальных или ожидаемых акционерных активов на блокчейне с обеспечением их свободной циркуляции в форме стандартизированных токенов. На сегодняшний день основные рыночные механизмы можно разделить на следующие три типа:
(1) Модель обеспечения реальными акциями
Регулируемые юридические лица владеют реальными акциями или ETF, выпуская эквивалентное количество токенов. Широко применяется в xStocks, Ondo, WisdomTree. Такие токены обычно опираются на офчейн-структуры доверительного управления и обладают полным путем соблюдения нормативных требований. Токены соотносятся с акциями 1:1, часть из них поддерживает возврат стоимости через USDC или конвертацию обратно в традиционные брокерские счета через блокчейн.
- Права акционеров: в большинстве случаев владельцы токенов обладают экономическими правами, включая изменение стоимости и получение дивидендов, но не имеют права голоса или прав корпоративного управления, за исключением использования ончейн-реестров, таких как Superstate, которые напрямую признают их полноправными акционерами согласно законодательству.
- Структура хранения: акции хранятся у независимых сторонних брокеров или трастов (например, Backed Assets Jersey, Prime Trust), что гарантирует изоляцию активов и обеспечение ликвидности.
- Соответствие нормам: соответствует законам о ценных бумагах (Reg D, Reg A+, MiCA), регулируется Комиссией по ценным бумагам и биржам США (SEC), Европейским управлением по ценным бумагам и рынкам (ESMA) или национальными регуляторами. Данная модель обладает наибольшей степенью регуляторной определенности.
(2) Модель через специальные целевые компании (SPV)
Например, PreStocks владеет долей в частных компаниях (OpenAI, SpaceX) через SPV, выпуская токены, представляющие ожидаемую экономическую нагрузку. Инвесторы не получают прав голоса или статуса акционеров, возврат токенов не предусмотрен. Путь соблюдения нормативных требований этих продуктов размыт, обычно ограничен инвесторами за пределами США и несет высокие потенциальные юридические риски.
- Права акционеров: владельцы токенов не имеют прямых прав на базовую компанию и могут получить экономическое вознаграждение только после выхода из доли SPV (например, IPO или поглощение).
- Структура хранения: активы управляются самой проектной SPV, отсутствуют независимые хранилища, структура обладает ограниченной прозрачностью.
- Соответствие нормам: чаще всего представляет собой квази-регулируемые активы, не зарегистрированы как ценные бумаги или фонды, не имеют юридической силы в большинстве юрисдикций.
(3) Синтетический тип
Не имеет реальной поддержки активами, отслеживает цену базового актива исключительно через оракулы. Типичный пример — остановленный Mirror Protocol. Такие токены отражают только ценовую динамику, не дают прав на голосование или дивиденды и обычно классифицируются как незарегистрированные деривативы, подвергаясь значительному регуляторному давлению. Крупные институты практически полностью от них отказались.
- Права акционеров: отсутствие любых прав на долю собственности или денежный поток, инвесторы рискуют исключительно ценовой волатильностью.
- Структура хранения: нет офчейн-активов, хранение не требуется, полная зависимость от ончейн-механики.
- Соответствие нормам: юридически близко к CFD или синтетическим фьючерсам, во многих юрисдикциях признаны незаконными ценными бумагами или запрещенными продуктами.
В целом, токены, обеспеченные реальными акциями, демонстрируют наибольшую регуляторную адаптивность и рыночную устойчивость, оставаясь самым быстрорастущим основным форматом. Их выпуск обычно сопровождается офчейн-хранилищами, ограничениями для инвесторов и механизмом выкупа по чистой стоимости, постепенно становясь стандартной парадигмой «ончейн-отображения» традиционных акций.
II. Текущее состояние и показатели рынка токенов акций
Начиная с 2025 года, на фоне макросреды и технического созревания, рынок токенов акций вступил в фазу взрывного роста. Многие крупные учреждения и торговые платформы активно включились в конкуренцию: биржа Kraken сотрудничает со швейцарским регулируемым учреждением Backed Finance, запустив в мае 2025 года сервис токенов акций xStocks, предлагающий десятки токенизированных акций США и ETF, включая индексы S&P 500. Брокерская платформа Robinhood в июне 2025 года запустила круглосуточную торговлю токенами акций, используя второй уровень сети Ethereum Arbitrum, предоставляя европейским пользователям круглосуточный доступ к токенам американских акций, ETF и даже долей частных компаний. Одновременно Robinhood объявил о разработке собственной блокчейн-сети для нативного хранения и расчетов токенов акций. Ondo через платформу Ondo Global Markets выпустила ряд токенов акций крупных технологических компаний, охватывающих сети Solana, Ethereum и BNB. JPMorgan, BlackRock и другие тестируют вывод на блокчейн некоторых фондных продуктов и паев ETF, таких как фонд MONY от JPMorgan и фонд BUIDL от BlackRock. С выходом различных игроков, рынок токенов акций испытал экспоненциальный рост в 2025 году, перемещая токены акций из периферийных экспериментов на главную сцену.
По состоянию на начало февраля 2026 года общая рыночная капитализация токенизированных акций в блокчейне составляет около 930 млн долларов США. Этот показатель вырос в несколько раз за год: по данным TokenTerminal и RWA, рыночная капитализация токенов акций в начале 2025 года составляла всего около 32 млн долларов, и всего за год она выросла почти в 25 раз, продемонстрировав мощный взрывной потенциал.
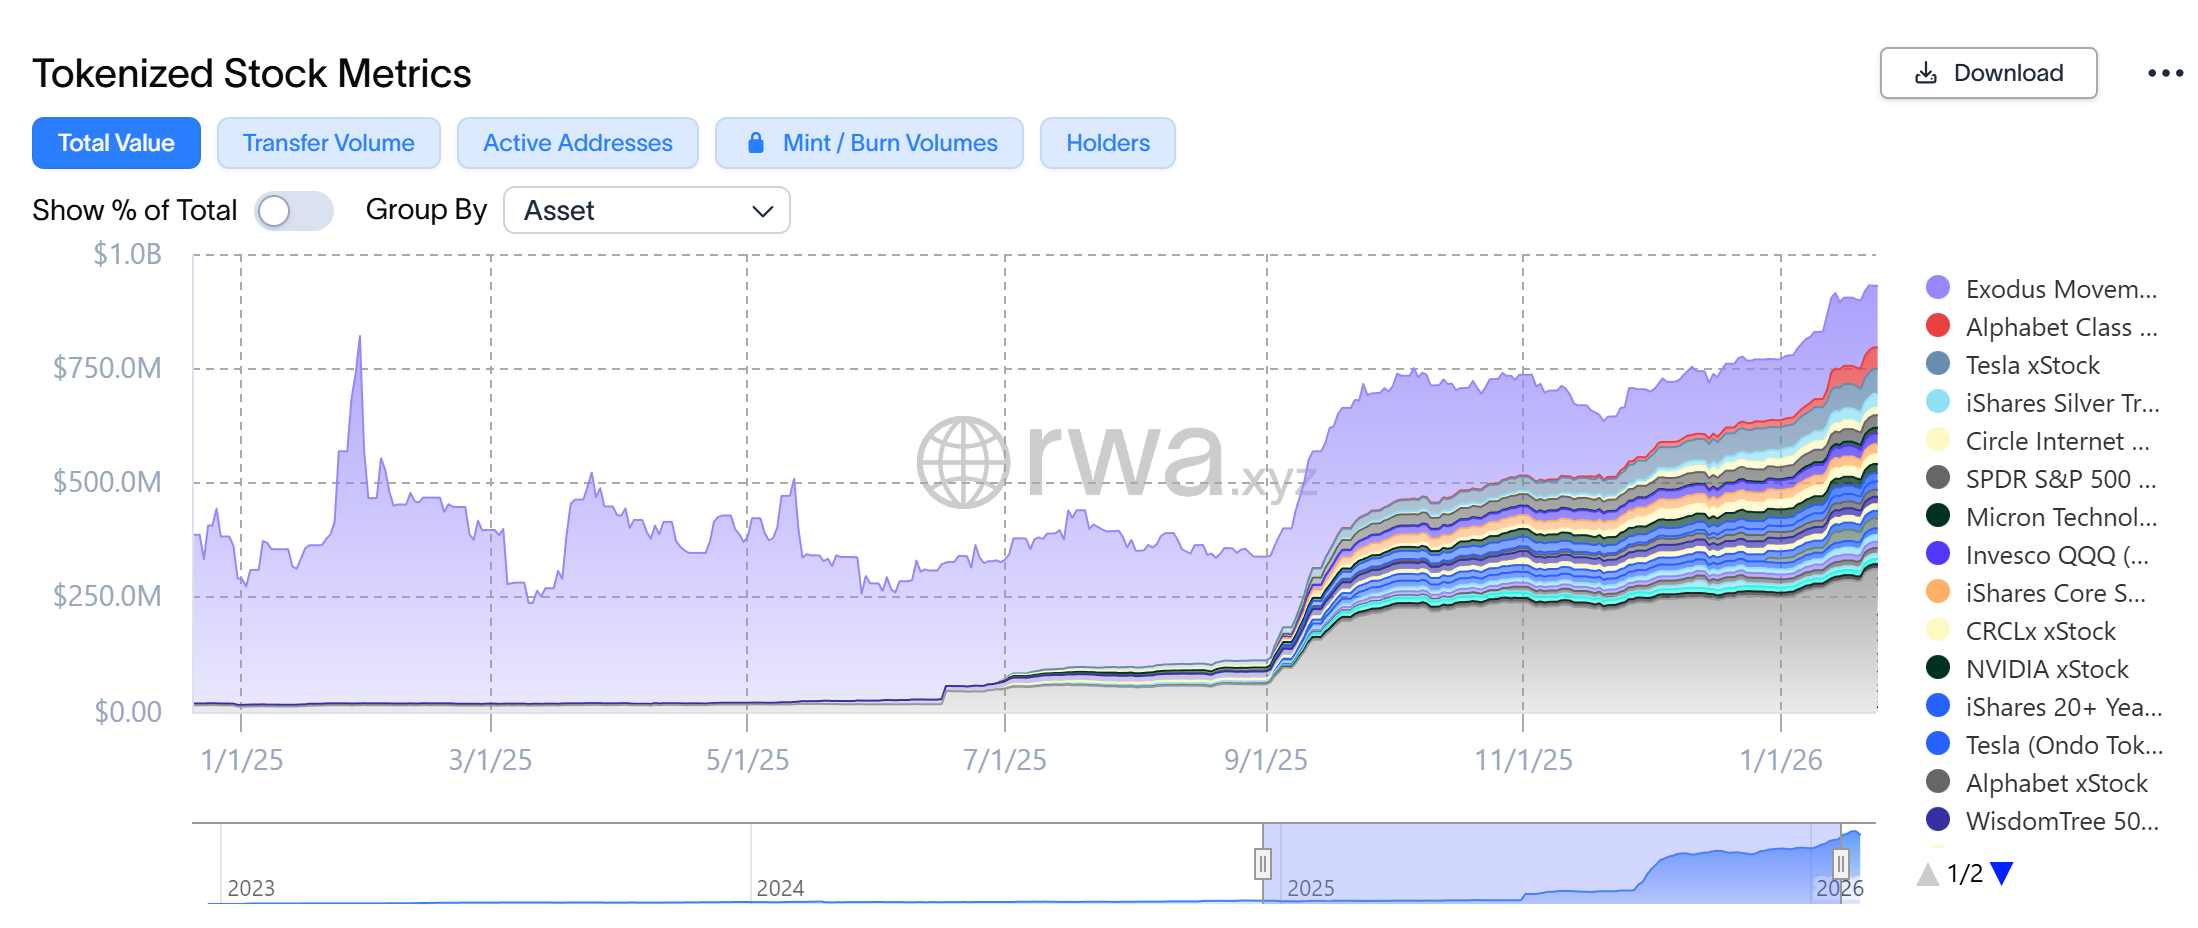
Источник: https://app.rwa.xyz/stocks
Помимо общей рыночной капитализации, активность ончейн-торгов также значительно возросла. Ежемесячный объем транзакций перевода токенизированных акций в блокчейне составляет около 2,4 млрд долларов США. Текущее общее количество адресов, хранящих токенизированные акции, составляет около 298 тысяч. Что касается распределения по биржам, эти токены широко представлены на Binance, Kraken, Bybit, Hotcoin, Bitget, Gate, Jupiter DEX и других платформах, формируя гибридную торговую среду, сочетающую централизованные и децентрализованные площадки.
Согласно данным CoinMarketCap в разделе Tokenized Stock, токены акций в целом демонстрируют сильную инвестиционную привлекательность и высокую торговую активность. Среди них лидирующее положение занимают токены технологических гигантов Apple, Tesla, Nvidia, Meta, где общие заблокированные средства (TVL) и объемы торгов стабильно растут. Средний месячный объем торгов превышает миллионы долларов. На рынке наблюдаются дисконты и премии, например, цена некоторых токенов может отклоняться от цены реальной акции на +1% ~ -2%.
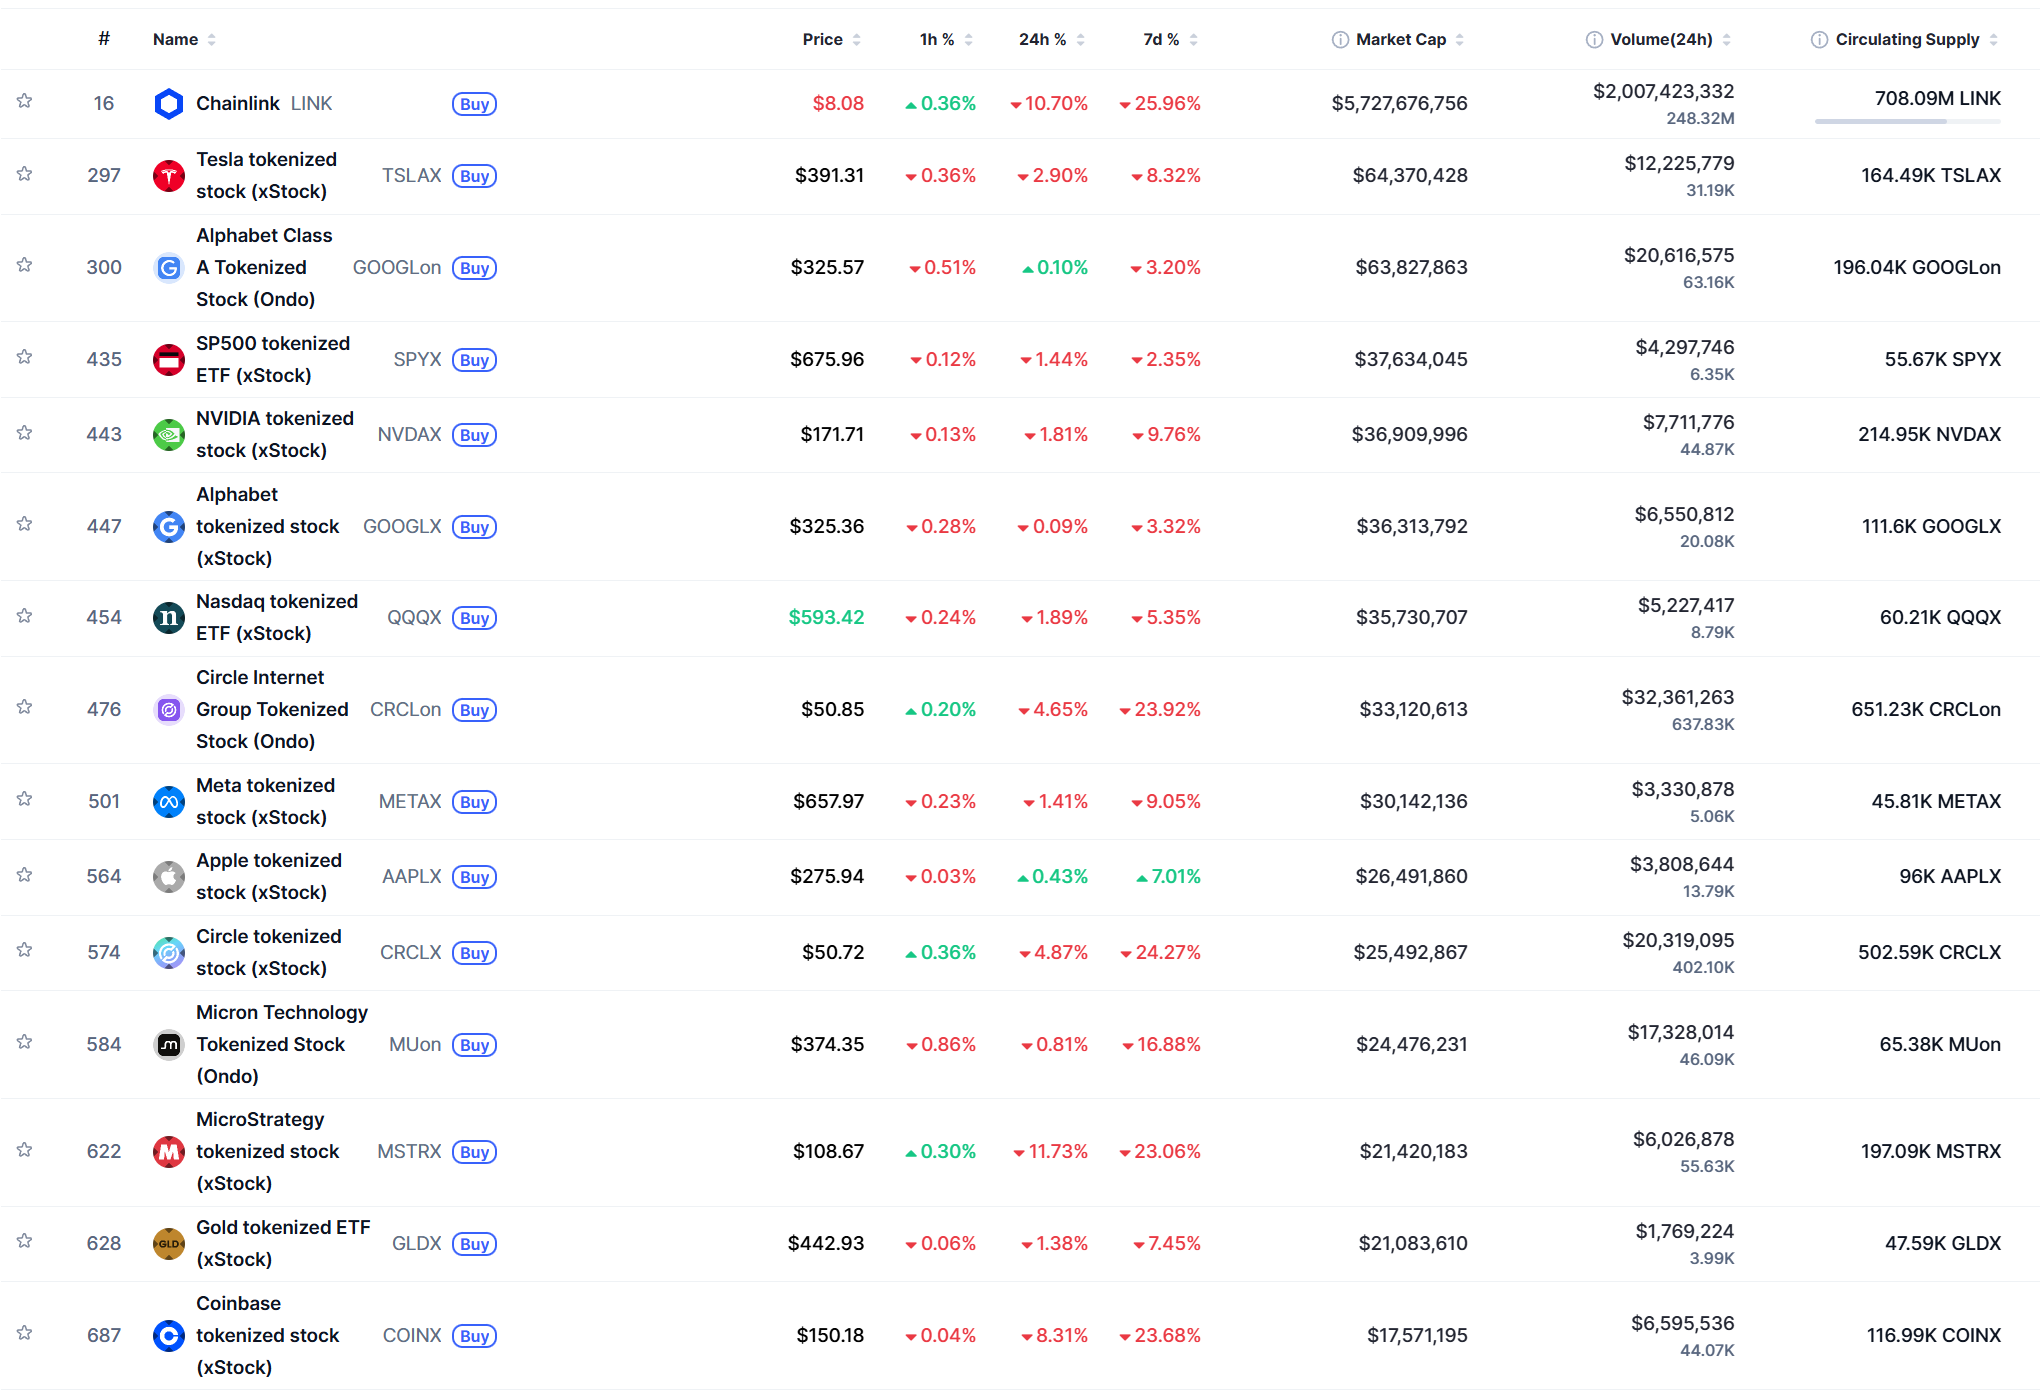
Источник: https://coinmarketcap.com/view/tokenized-stock/
III. Ключевые эмитенты токенов акций
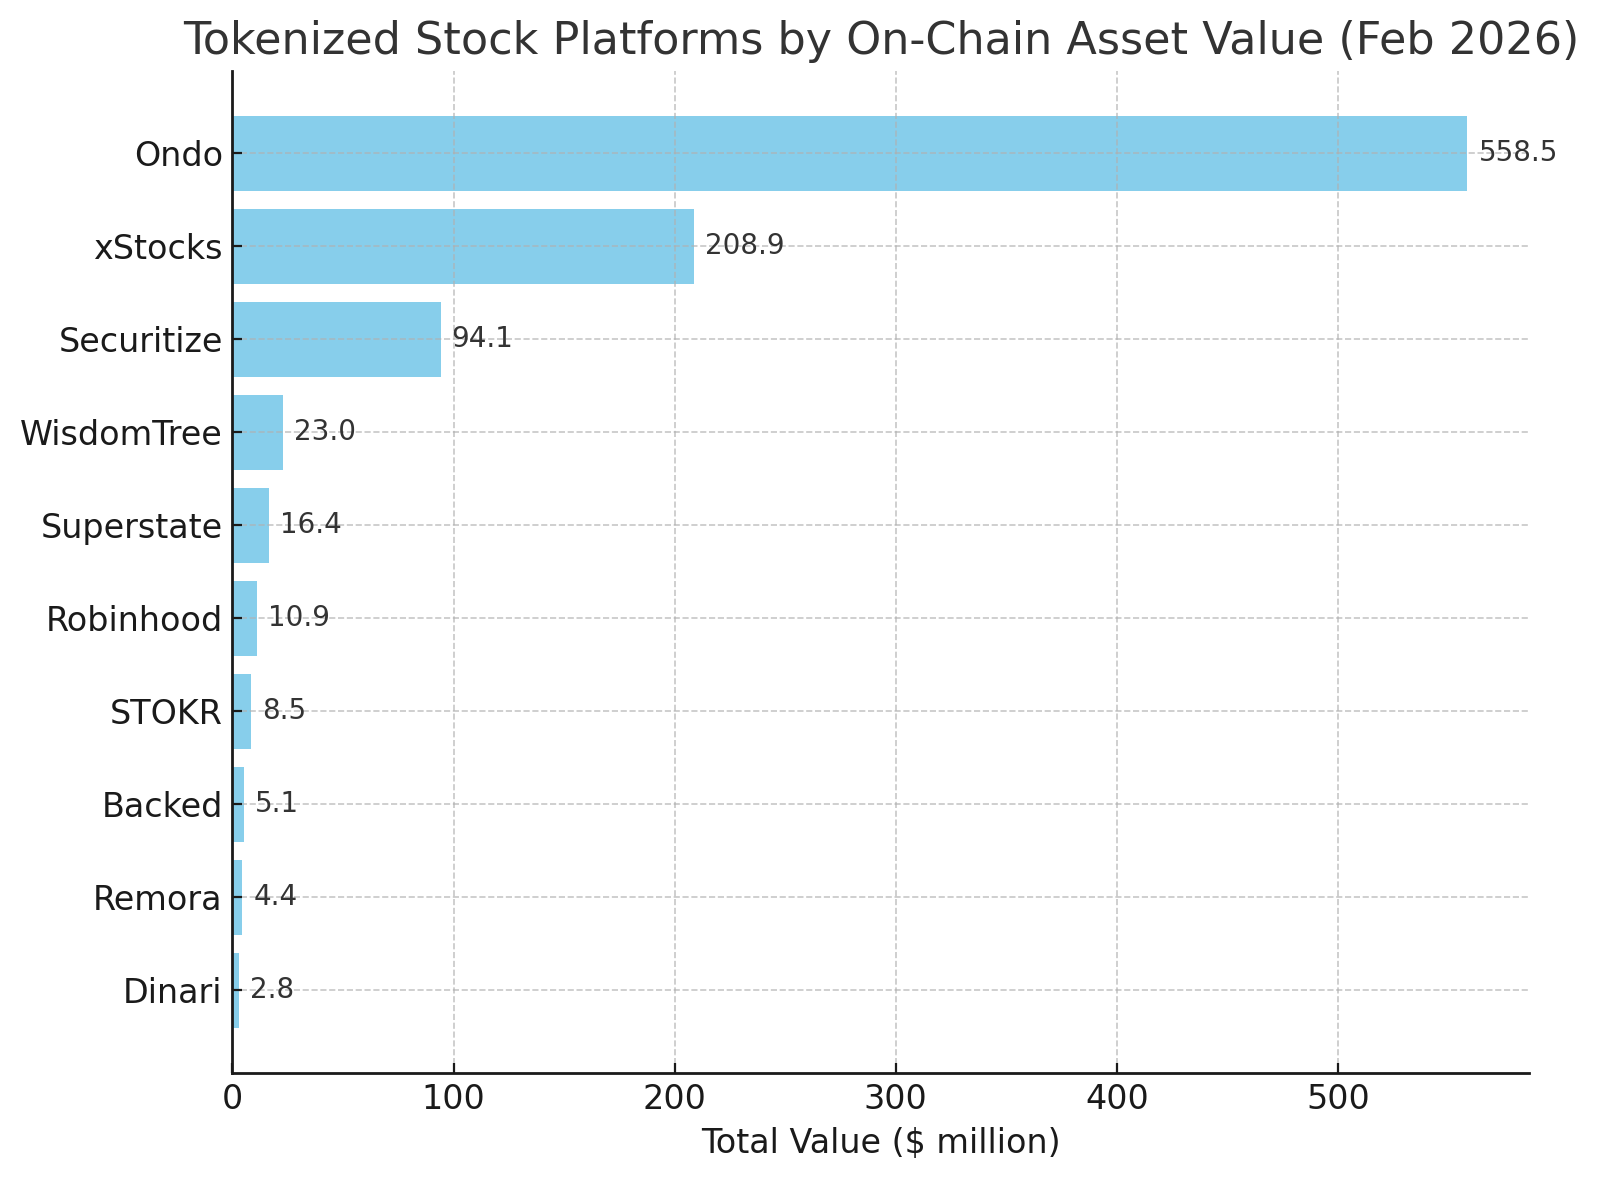
С точки зрения рыночной доли, по состоянию на начало февраля 2026 года рейтинг стоимости токенизированных акций в блокчейне распределяется следующим образом: Ondo Finance уверенно лидирует, занимая 59,5% рыночной доли, что составляет почти шестьдесят процентов, с стоимостью активов в блокчейне около 559 млн долларов США. Далее идет платформа xStocks с капитализацией около 209 млн долларов и долей 22,4%. xStocks охватывает около 74 токенов акций США и ETF, являясь одним из самых популярных каналов среди розничных инвесторов. Tретью позицию занимает Securitize с долей около 10%, стоимостью 94,1 млн долларов, в основном из-за нескольких крупных проектов токенизации акций, таких как Exodus. Далее следуют WisdomTree (2,5%), Superstate Opening Bell (1,8%) и токены, связанные с Robinhood (около 1,2%). Можно заметить, что рынок высококонцентрирован вокруг нескольких ведущих платформ: первые два игрока совместно занимают более 80% доли, что свидетельствует о том, что проверенные лицензированные учреждения пользуются большим доверием на рынке токенов акций, в то время как новые платформы продолжают стремительно наращивать свои объемы.
Источник: https://app.rwa.xyz/stocks
- Ondo Finance: стартап в сфере децентрализованных финансов (DeFi), основанный в 2021 году, посвятивший себя переводу традиционных активов с фиксированной доходностью в блокчейн. В 2023 году Ondo выпустила три токенизированных фондных продукта: OUSG (фонд краткосрочных гособлигаций США), OSTB (фонд облигаций Investment Grade компаний), OHYG (фонд облигаций High Yield), соответствующие ETF под управлением BlackRock и PIMCO. Эти токены ориентированы на квалифицированных инвесторов, прошедших KYC, выпускаются на блокчейнах, таких как Ethereum, и поддерживают ежедневный ввод/вывод через USDC. Ondo опирается на партнеров-хранилищ (например, Prime Trust) для хранения базовых паев ETF. В 2025 году Ondo расширила деятельность на токены акций, выпустив через дочернюю компанию «Ondo Global Markets» серию токенов акций крупных технологических компаний (таких как токенизированный Alphabet, Microsoft, Apple, Tesla), охватывающую сети Solana, Ethereum и BNB. По состоянию на начало 2026 года совокупная стоимость управляемых Ondo токенов акций/ценных бумаг составляет около 559 млн долларов, что лидирует в отрасли. Особенности модели Ondo: высочайшее соответствие нормам + ончейн-фонды. За каждым токеном стоит надежная правовая структура и реальные активы, порог входа высок, но объемы капитала велики. Регуляторно Ondo использует путь частных размещений Reg D, открытый только для Qualified Purchaser. В настоящее время токены Ondo торгуются преимущественно на собственном портале и протоколах DeFi вторичного рынка, демонстрируя высокую активность.
- xStocks: сервис торговли токенами акций и ETF, запущенный в 2025 году глобально известной криптобиржей Kraken. Техническую поддержку оказывает купленная ею швейцарская компания Backed Finance. Особенность xStocks — 1:1 полное обеспечение базовыми акциями/ETF, хранение у регулируемого институционального оператора и выпуск эквивалентных SPL-токенов в сети Solana. На платформе Kraken эти токены обозначаются тикером плюс «x», например AAPLx, TSLAx, охватывая более 70 активов, включая Amazon, Apple и ETF S&P 500. xStocks позволяет инвесторам за пределами США покупать активы от 1 доллара и поддерживает торговлю 24/5. Обработка дивидендов осуществляется методом автоматической реинвестиции: при выплате дивидендов базовой акцией баланс токенов пропорционально увеличивается вместо выплаты наличными. Юридически владельцы токенов xStocks не признаются акционерами компаний, токены ближе к биржевым нотам. Kraken обеспечивает соблюдение нормативных требований через зарегистрированный в Джерси субхолдинг, ограничивая услугу рынками за пределами США, Канады, Великобритании и др. С момента запуска объемы торгов и размер активов xStocks быстро росли. По состоянию на начало 2026 года капитализация активов xStocks в блокчейне составляет около 209 млн долларов, занимая второе место в отрасли и долю 22%. Во второй половине 2025 года Kraken анонсировала расширение xStocks на сеть Ethereum для повышения совместимости. Модель xStocks демонстрирует, как крупные биржи активно интегрируют тренд токенизации, решая проблему доверия пользователей через свою репутацию и операционные мощности.
- Securitize: ведущая американская платформа выпуска цифровых ценных бумаг, основанная в 2017 году, специализирующаяся на предоставлении компаниям решений по регистрации и торговле токенизированными ценными бумагами на блокчейне. У Securitize есть лицензии SEC и FINRA США (включая статус агента по передаче прав и брокера), она неизменно придерживается строгого пути compliance. Один из ее ключевых кейсов — помощь кошельку Exodus в 2021 году в выпуске акций через Reg A+. Exodus выпустил токены акций на сумму около 75 млн долларов через Securitize, записанные в блокчейне Algorand. Инвесторы подписывались через портал Securitize, который также выступал официальным агентом по передаче прав для ведения реестра акционеров. В настоящее время токен EXOD Exodus торгуется на платформе ATS, по ончейн-данным общая капитализация составляет около 94 млн долларов. Помимо Exodus, Securitize выпустила токены для ряда частных компаний и фондов, включая паи KKR Healthcare Fund, глобальные equity portfolio funds и др. Модель Securitize — полное соответствие нормам + приватные рынки: она помогает нерестрированным компаниям привлекать финансирование через токены или обеспечивать ликвидность employee equity, инвесторы преимущественно квалифицированные/институциональные.
- WisdomTree: известная американская управляющая компания, ставшая легендой за выпуск ETF. В последние годы WisdomTree расширила деятельность в область ончейн-фондов, выпустив платформы WisdomTree Prime и WisdomTree Connect, предлагающие серию токенизированных фондов, включающих money market funds, equity portfolios, bond portfolios и др. В настоящее время WisdomTree выпустила 13 токенизированных фондов, зарегистрированных в SEC. Инвесторы могут приобретать эти фондные токены через мобильное приложение WisdomTree, фактически процесс аналогичен покупке ETF, разница лишь в том, что учет долей ведется на блокчейне. Токены WisdomTree в настоящее время выпущены на множествах сетей, включая Ethereum и Solana. WisdomTree обладает лицензиями на управление активами и брокерскую деятельность в Европе и США, представляя путь тестирования токенизации традиционным финансовым гигантам. Через выпуск продуктов, бесшовно соединяющих традиционные фонды и блокчейн, она предоставляет пользователям опыт торговли и удержания фондов 7x24.
- Superstate Opening Bell: созданная Робертом Лешнером, основателем протокола Compound, компания Superstate致力于 (dedicated to) переносу акций публичных компаний прямо в блокчейн. Ее платформа «Opening Bell», запущенная в мае 2025 года, является регулируемой ончейн-платформой выпуска ценных бумаг, позволяющей публичным компаниям конвертировать зарегистрированные в SEC акции в ончейн-формат. Уникальность модели Opening Bell заключается в сотрудничестве с эмитирующей компанией, делая ончейн-токены частью уставного капитала компании, а не третьих лиц. Сама Superstate зарегистрирована как агент по передаче прав и член FINRA, после получения авторизации компании она может вести и обновлять реестр акционеров на блокчейне. На данный момент на платформе Opening Bell запущены 3 токена акций: Forward, Galaxy и др., с совокупной капитализацией около 16,4 млн долларов. Несмотря на небольшие масштабы, модель строго compliant: Superstate как зарегистрированный агент по передаче прав гарантирует идентичность ончейн- и обычным акционерам, реализуя концепцию «токен = акция». Это означает, что владельцы наделены полными правами акционеров и могут участвовать в корпоративных действиях через блокчейн.
- Robinhood: известный американский торговый брокер с нулевой комиссией, в 2025 году на базе приложения Robinhood Wallet и связанного юридического лица Robinhood Crypto запустил сервис торговли токенами акций для европейского рынка. Токены акций выпускаются на блокчейне Arbitrum Nova, поддерживают круглосуточную торговлю (24/5), охватывают более 2000 активов, включая публичные акции США, ETF и маппированные активы приватных компаний. Robinhood не эмиссирует токены напрямую, а агрегирует продукты различных эмитентов, используя собственную блокчейн-разработку для исполнения ордеров и custody. Данная услуга ориентирована преимущественно на европейских пользователей, инвесторы из США не имеют прямого доступа. Регуляторный статус: торговля токенами акций через Robinhood пока не одобрена SEC США, операции управляются подразделением Robinhood Europe, которое заявляет о соблюдении применимых нормативных актов ЕС в сфере криптоактивов. Ончейн-данные показывают, что общий TVL токенов на платформе Robinhood (отслеживаемых по адресам Arbitrum Nova) составляет около 10,9 млн долларов, число пользователей быстро растет, что делает его одной из самых активных точек входа для розничных инвесторов. Продукты не предоставляют право голоса или прямые права акционеров, но привязаны к ценам базовых акций, обеспечивая удобный доступ к рынкам.
- PreStocks: платформа эмиссии, специализирующаяся на токенизации долей частных компаний на стадии Pre-IPO. Через структуру Special Purpose Vehicle (SPV) она владеет небольшой долей вторичного рынка известных нерестрированных компаний, таких как OpenAI, SpaceX, Anthropic, Neuralink, и выпускает соответствующие токены для обращения в сети Solana. PreStocks прямо указывает на отсутствие официального партнерства с упомянутыми компаниями; токены служат лишь подтверждением экономических прав, не предоставляют право голоса, статус акционера или право на получение дивидендов. Приобретая токены, пользователь получает право на будущие потенциальные доходы от SPV (выход через IPO, продажу доли и т.д.). У PreStocks отсутствует лицензия брокера-дилера в США, проект не зарегистрирован в SEC, услуги доступны исключительно для пользователей за пределами США.
- Кроме того, Coinbase заявил о стремлении получить одобрение SEC США для запуска услуг торговли токенизированными акциями, возможно, интегрировав эту функцию через свое подразделение Broker-Dealer для прямой конкуренции с Kraken и Robinhood. Компания Dinari получила первую в отрасли лицензию брокера токенизированных акций, запустила продукт dShares и планирует создать собственную L1-сеть. Все эти участники с уникальными подходами вместе обогащают экосистему токенов акций.
IV. Риски и возможности токенов акций
Текущий рынок токенов акций характеризуется сочетанием рисков и возможностей. Только эффективный контроль над рисками позволит полностью раскрыть потенциал возможностей и вывести эту инновацию на стадию зрелости.
Основные риски
- Регуляторные и политические риски: поскольку токены акций находятся на стыке традиционных ценных бумаг и криптоактивов, регуляторная неопределенность является первостепенным риском. Различные юрисдикции по-разному квалифицируют токены акций, определяя их как ценные бумаги, деривативы или даже несанкционированные эмиссии. При ужесточении регулирования связанные услуги могут быть принудительно остановлены, как это случилось с токенами акций на площадках Binance и FTX. Даже легальные токены должны адаптироваться к различиям в законодательстве о ценных бумагах разных стран, что создает барьеры для трансграничного продвижения. Например, в США еще официально не разрешена публичная торговля розничными токенами акций, а регулирование MiCA в ЕС находится в процессе разработки. Изменения политики могут привести к блокировке доступа пользователей к определенным платформам или удалению токенов с листинга.
- Юридические права и защита инвесторов: многие токены акций не наделяют владельцев полноценным статусом акционеров (особенно синтетические и квази-регулируемые модели), что приводит к отсутствию защитных прав у инвесторов. В случае судебных споров или дефолта эмитента владельцы могут не иметь законного права на претензии. Это особенно остро проявляется в ситуациях банкротства: если банк-кастодиан, хранящий акции, обанкротится, смогут ли владельцы токенов вернуть активы? В настоящее время судебной практики по этому вопросу недостаточно. Кроме того, отсутствие права голоса означает, что инвесторы в токены не участвуют в корпоративном управлении, что в крайних случаях может нанести ущерб их интересам (например, при слияниях, поглощениях или решениях о делистинге).
- Риск ликвидности и дисбаланса цен (премия/дисконт): несмотря на рост общей капитализации, общая ликвидность токенов акций пока уступает традиционным фондовым рынкам. У части токенов дневные объемы торгов малы, спреды между bid и offer широки, часто возникают дисконты или премии. Особенно когда механизм выключения работает нестабильно, цена токена может оторваться от стоимости базового актива. Например, токен частной компании может торговаться значительно ниже последней оценки раунда финансирования, создавая плавающие убытки для держателей. Одновременно крупный продавец на рынке с малой глубиной может спровоцировать резкий обвал цен, существует риск полного исчерпания ликвидности.
- Технические и риски информационной безопасности: контракты токенов функционируют в блокчейне, поэтому необходимо учитывать уязвимости смарт-контрактов, риски хакерских атак и прочие технические угрозы. При успешной атаке на контракт массовая кража или неконтролируемое перемещение токенов поставит под угрозу соответствие с базовыми активами. Кроме того, работа оракулов критически важна для синтетических токенов: в случае сбоя или манипуляции ценой синтетический токен может сильно отклониться от базового, что вызовет каскадные ликвидации. С другой стороны, стабильность самой блокчейн-сети влияет на качество торговли: предыдущие сбои сети Solana прерывали торги, потенциально нанося ущерб пользователям. Несмотря на то что большинство проектов выбирают зрелые сети и проходят аудит безопасности, технические риски нельзя игнорировать, индустрии необходимо постоянно инвестировать в системы защиты.
- Кредитные и контрпартнерские риски: покупая токены акций, пользователи фактически принимают на себя кредитный риск эмитента или оператора кастодиального хранения. Легальные модели относительно надежны, так как обычно используют независимые трасты, однако в серых схемах пользователь становится простым кредитором контрагента. Если эмитент увезет средства или неправильно распорядится активами, пользователи понесут потери. Более того, даже при наличии кастодиана правовые структуры сложны: SPV может быть непрозрачной, действия управляющих трудно контролировать. Потенциальные контрпартнерские риски требуют смягчения через регулярные аудиты и нотариальное заверение, иначе возникновение кризиса доверия нанесет тяжелый удар по всему рынку.
Потенциальные возможности
- Трансграничные инвестиции и инклюзивные финансы: токены акций способны реконструировать каналы трансграничных инвестиций. Традиционно инвесторы из разных стран сталкиваются с трудностями при открытии счетов, преодолении валютных контролей и получении доступа к иностранным рынкам. Токены акций преодолевают географические барьеры: при наличии интернета и криптокошелька любой человек может круглосуточно покупать иностранные акции в токенизированном виде. Это особенно благоприятно для инвесторов из развивающихся рынков, предоставляя новый путь участия в глобальном капитале. Например, гражданин страны без развитой фондовой биржи может через токены инвестировать в Apple, Tesla и другие компании. Это способствует развитию инклюзивных финансов и глобальной диверсификации капиталов. В долгосрочной перспективе токены акций могут стать универсальным рынком для глобальных инвесторов, существенно снижая барьеры и издержки на трансграничное инвестирование.
- Повышение эффективности рынка и ликвидности: токенизация с круглосуточной торговлей и мгновенными расчетами имеет потенциал повысить эффективность рынков. Инвесторы больше не ограничены торговыми сессиями бирж, они могут гибче реагировать на новости и события (корпоративные отчеты, макроэкономические данные). Мгновенное заключение сделок снижает риски неисполнения обязательств при стандартной системе расчетов T+2, высвобождая эффективность капитала. Снижение нагрузки на клиринг брокеров позволяет инвесторам перепозиционироваться без ожидания. Высокая скорость операций может переманить часть традиционной торговли в блокчейн. Кроме того, возможность покупать мелкие доли привлекает дополнительный капитал, повышая общую ликвидность. В особенности для акций с ограниченным обращением или высокой единичной ценой токенизация открывает доступ совершенно новой группе инвесторов. Институционально некоторые банки и фонды уже начали принимать токенизированные ценные бумаги в качестве залога, ускоряя оборот активов. В целом, токены акций сделают фондовые рынки более эффективными, взаимосвязанными и непрерывными.
- Инновационные финансовые продукты и сервисы: токены акций могут беспрепятственно комбинироваться с протоколами DeFi, порождая новые финтех-решения. Уже существуют практические примеры: держатели токенов акций могут использовать их в качестве залога в кредитных протоколах для получения стейблкоин-кредитов, предоставлять ликвидность на децентрализованных биржах для заработка торговых комиссий, даже объединять с опционами для формирования новых стратегий деривативов. В будущем разработчики смогут создавать индексные токены или инструменты портфельного менеджмента, реализуя функции ETF и автоматического управления портфелем внутри блокчейна. Кроме того, токены акций применимы в сценариях расчетов: например, в цепочках поставок использовать токены для представления прав на дебиторскую задолженность, или при сделках M&A напрямую обменивать один токен акции на другой, минимизируя издержки посредников. Подобные операции крайне сложны или ресурсоемки в традиционных системах, но в среде блокчейна становятся рутинной практикой. Токены акций создают плодородную почву для финансовых инноваций, значительно расширяя границы рынка ценных бумаг.
- Возможности для традиционных финансовых институтов: для брокеров, бирж и иных традиционных игроков токены акций представляют собой одновременно вызов и значительную возможность. Ведущие институты уже активно инвестируют в это направление: JPMorgan и Morgan Stanley создали специализированные департаменты по токенизированным активам, биржи Nasdaq и London Stock Exchange анонсировали планы по предоставлению услуг custody и торговли цифровыми активами. Если традиционные игроки примут этот тренд, они смогут воспользоваться своим брендом и клиентской базой для захвата доли нового рынка. Например, Fidelity Launchpoint создал платформу для цифровой торговли, позволяющую квалифицированным клиентам приобретать токенизированные ценные бумаги. Некоторые традиционные брокеры рассматривают партнерство с такими эмитентами, как Dinari, для предоставления услуг custody и маркетмейкинга. Ожидается, что по мере прояснения регуляторной среды традиционные институты массово займут рынок, что ускорит его созревание и откроет для самих учреждений новые точки роста. Особенно это актуально для международных финансовых групп, видящих в данном направлении вектор расширения бизнес-границ и интеграции глобальных рынков.
- Содействие реформе капитальных рынков: рост популярности токенов акций вынуждает традиционные капитальные рынки пересматривать устоявшиеся процессы. Текущая торговля акциями страдает от множества проблем: длительные циклы расчетов, жесткие временные рамки торгов, высокие комиссии за трансграничные операции. Токенизация предлагает жизнеспособную альтернативу. Это заставит существующие биржи и посредников снижать операционные издержки и увеличивать часы работы ради сохранения конкурентоспособности. Так, некоторые площадки уже изучают внедрение механизма расчетов T+0 и круглосуточных торгов. Параллельно токенизация стимулирует обновление правовых рамок, включая юридическое признание электронных реестров собственников, полномочий смарт-контрактов на автоматическое исполнение и прочее. Эти изменения принесут пользу всему капитальному рынку, приблизив его архитектуру к запросам современной цифровой эпохи. В макромасштабе полная оцифровка ценных бумаг позволит регуляторам осуществлять мониторинг сделок в режиме реального времени с повышенной прозрачностью, что пойдет на пользу стабильности рынка и управлению системными рисками.
V. Прогноз будущих тенденций в сфере токенов акций
Основываясь на текущей динамике развития и отраслевых точках зрения, мы делаем следующий прогноз относительно будущих тенденций рынка токенов акций:
- Огромный потенциал рынка токенизированных ценных бумаг: по прогнозам Всемирного экономического форума, в течение ближайших 10 лет около 10% всех мировых ценных бумаг будут токенизированы. Акции, являясь крупнейшим классом активов, заключают в себе потенциал токенизации объемом в триллионы долларов США. К 2030 году рынок токенов акций, по оценкам, достигнет масштаба в несколько триллионов долларов. В частности, в сегментах трансграничных инвестиций в акции и рынка приватного капитала токенизация способна кардинально расширить круг участников, высвободив ранее недоступную ликвидность. Это заложит основу глобального, унифицированного, круглосуточного капитального рынка, обеспечив более эффективное распределение капитала.
- Ускоренная трансформация традиционных брокеров и бирж: как отмечалось ранее, токены акций оказывают существенное влияние на бизнес-модели традиционных игроков. Это может вынудить их перейти к реструктуризации: с одной стороны, самостоятельно запускать секции цифровых активов и предлагать торговлю токенизированными ценными бумагами; с другой — оптимизировать существующие процессы, снижать комиссии и повышать качество сервиса для удержания клиентов. Мы уже наблюдаем, как новые брокеры вроде Robinhood используют токенизацию для предложения торговли 24/7, а биржи Nasdaq и London Stock Exchange исследуют решения на базе блокчейна для клиринга. В будущем нельзя исключать, что ведущие фондовые биржи при допустимом регулировании напрямую запустят торговые площадки для токенизированных акций, а также перенесут некоторые этапы вывода небольших компаний на биржу (IPO) в блокчейн для снижения издержек. Брокеры, в свою очередь, могут трансформироваться в дилеров цифровых активов, продавая как традиционные, так и токенизированные акции, предоставляя услуги под ключ. Фактически, токены акций выступают катализатором насильственной реформы традиционных посредников; способность успешно адаптироваться определит успех или неудачу этих организаций в новой конкурентной среде.
- Постепенное совершенствование регуляторных рамок: в настоящее время регуляторы по всему миру пристально следят за развитием токенизированных ценных бумаг. Ожидается, что в ближайшие годы появятся четкие регуляторные рамки, предоставляющие правовую определенность всем участникам рынка. Например, США могут принять закон о цифровых ценных бумагах, интегрировав токенизированные акции в действующее законодательство с сохранением необходимой гибкости; Европа детализирует правила проведения STO поверх регулирования MiCA; финансовые центры Азии, такие как Гонконг и Сингапур, уже опубликовали соответствующие руководства. Комиссия по ценным бумагам и биржам США (SEC), изучив результаты пилотных проектов, постепенно откроет выдачу большего числа лицензий и утвердит детальные правила защиты инвесторов. Совершенствование регуляторной базы устранит значительную долю неопределенности, привлечет консервативный институциональный капитал и дополнительно стимулирует рост рынка.
- Усиление непосредственного отображения прав реальных акционеров: на сегодняшний день многие токены акций лишены права голоса, однако данная ситуация в перспективе изменится. По мере подтверждения эффективности модели Superstate, всё больше компаний и посредников начнут применять схемы прямого отображения прав акционеров, используя блокчейн для ведения реестров собственников, проведения онлайн-голосований и прочих целей. Это не только обеспечит владельцев токенов полагающимися правами, но и повысит эффективность корпоративного управления. Например, голосование на общих собраниях акционеров может автоматически подсчитываться через ончейн-токены, гарантируя прозрачность и минимизируя риск человеческих ошибок или вмешательств. Выплата дивидендов также станет программируемой, доставляясь быстрее и непосредственнее держателям токенов. Эти улучшения сократят пропасть между токенами и традиционными акциями, в конечном итоге реализуя принцип «равных прав, равного голоса и равных доходов».
- Синергетическое развитие с активами реального мира: помимо акций, токенизация облигаций, инвестиционных фондов, недвижимости также набирает обороты. В будущем рынок токенизированных ценных бумаг сформирует комплексную экосистему: в инвестиционных портфелях инвесторов будут присутствовать как токены акций, так и токены облигаций, токены сырьевых товаров и прочее. Токены различных классов активов смогут комбинироваться, использоваться в качестве залога и торговаться в единых кошельках и DeFi-протоколах, порождая выраженный синергетический эффект. Например, инвесторы могут использовать токены государственных облигаций в качестве залога для привлечения стейблкоин-кредитов и последующей покупки токенов акций, реализуя новые методы инвестиционного плеча на традиционные активы; либо посредством смарт-контрактов автоматически перераспределять пропорции между токенами акций и облигаций, формируя динамические токенизированные портфели. Это свяжет ранее разрозненные рынки, обеспечит свободную циркуляцию глобального капитала в рамках блокчейна и максимизирует эффективность распределения ресурсов.
Заключение
Подводя итог, токены акций, находящиеся на переднем крае финансовых инноваций, сейчас стоят на пороге перехода от этапа зарождения к масштабному росту. Они обладают потенциалом изменить подход к участию в фондовом рынке, сделав инвестиции более открытыми, эффективными и глобализированными. Текущий рынок токенов акций все еще окрашен элементами «дикого роста»: резкие скачки и падения оценок, неравномерное качество проектов. В будущем по мере прихода крупных институциональных игроков и урегулирования нормативной базы рынок перейдет к зрелости и стандартизации. Это подразумевает: внедрение унифицированных стандартов раскрытия информации, создание отраслевых самоорганизующихся объединений, появление независимых рейтинговых агентств. Также усилится рыночная инфраструктура: профессиональные маркетмейкеры обеспечат ликвидность для токенов, страховые продукты покроют риски потерь активов. Инвесторы смогут получать сервисы и гарантии, сопоставимые с традиционными инвестициями в ценные бумаги. Это дополнительно привлечет традиционный капитал, сформирует устойчивую позитивную динамику, которая раскачает многомиллиардный и триллионный рынок ончейн-трейдинга акций. Несложно представить, что к 2030 году рынок токенов акций станет столь же обыденным явлением, каким являлся электронный торговый рынок в 2010 году.
О нас
Hotcoin Research, в качестве ключевого исследовательского подразделения биржи Hotcoin, стремится превращать профессиональный анализ в мощное практическое оружие для ваших сделок. Мы раскрываем рыночные тенденции в рамках публикаций «Еженедельный взгляд» и «Глубокий анализ»; благодаря эксклюзивному проекту «Hotcoin Strict Selection» (двойной фильтр через ИИ и экспертов) мы помогаем вам находить перспективные активы, снижая издержки на пробные сделки. Каждую неделю наши аналитики проводят прямые трансляции, чтобы лично с вами разбирать острые темы и прогнозировать тренды. Мы убеждены, что искреннее сопровождение и профессиональные рекомендации помогут большему числу инвесторов достойно пройти через рыночные циклы и реализовать ценность Web3.
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News
 @HotcoinAcademy