Объем рынка токенизированных акций вырос на 56% за три месяца: как криптоиндустрия преодолевает проблему фрагментации ликвидности?
Автор: @100y_eth
Подготовка материала: AididiaoJP, Foresight News
Ключевые тезисы
Несмотря на общее замедление роста в секторе RWA за последние несколько месяцев, рынок токензированных акций продолжает стремительно расширяться. В настоящее время этот сегмент развивается преимущественно по трем каналам:
- токенизированные акции класса Linked Security (связанные ценные бумаги), предоставляемые такими платформами, как Ondo, xStocks и Robinhood;
- токенизированные ценные бумаги, инициированные эмитентом (Issuer-Sponsored), предлагаемые такими сервисами, как Securitize, Figure и Superstate;
- рост бирж бессрочных фьючерсов (хотя технически это не является токенизацией).
Несмотря на общий рост сектора токензированных акций, побочным эффектом стала фрагментация ликвидности. Даже при одинаковых базовых акциях ликвидность разделяется по двум направлениям:
- вертикально — между различными структурами токенизации;
- горизонтально — между разными провайдерами токенизации, использующими одну и ту же структуру.
Если смотреть на ситуацию позитивно, особенно с точки зрения повышения доступности, данный феномен не обязательно означает дробление существующей ликвидности. Напротив, токензированные акции могли привлечь инвесторов, ранее имевших доступ к ликвидности фондового рынка США, а фрагментация выступает лишь сопутствующим побочным эффектом.
В любом случае фрагментация ликвидности токензированных акций представляет собой реальный вызов. Потенциальные решения могут включать:
- появление платформ оркестрации или клиринговых хабов, аналогичных тем, что появились в сегменте стейблкоинов;
- консолидацию отрасли в олигополистическую или монопольную структуру под влиянием эффекта масштаба.
Застой в сегменте токензированных гособлигаций и стремительный рывок рынка токензированных акций
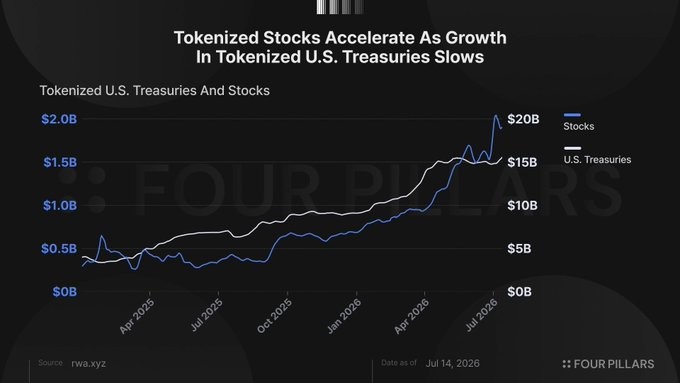
Интерес рынка к RWA по-прежнему высок. Без преувеличения можно сказать, что до сих пор именно токензированные казначейские облигации США являлись главным двигателем роста в секторе RWA. С 1 января 2024 года по настоящий момент общая капитализация крипторынка выросла всего с $1,65 трлн до $2,19 трлн, увеличившись примерно в 1,33 раза; тогда как рынок токензированных казначейских облигаций США за тот же период увеличился с $695 млн до $161 млрд, показав рост в 23 раза.
Однако взрывной рост токензированных казначейских облигаций США в последнее время начал замедляться. Эта тенденция распространяется не только на гособлигации. Другие категории RWA, такие как стейблкоины, частное кредитование и товары, в последнее время также демонстрируют признаки стагнации или даже сокращения. В самом секторе RWA один класс активов в последнее время продемонстрировал быстрый рост: токензированные акции.
За последние три месяца объем рынка токензированных акций вырос с $1,2 млрд до $1,88 млрд, прибавив 56%. За тот же период рынок токензированных казначейских облигаций США вырос лишь на 7,3%, частного кредитования — на 16%, а рынка товаров сократился на 13%. Эти цифры наглядно иллюстрируют крутизну недавнего взлета сегмента токензированных акций.
Быстрому росту токензированных акций способствовало несколько причин. В фундаментальном плане растущие в последнее время акции технологических компаний из сферы ИИ и полупроводников привлекли повышенное внимание к акции как к классу активов. Кроме того, по мере созревания рынка RWA пути и структуры токенизации акций стали достаточно понятными. В результате многие токенизационные платформы начали предлагать услуги по выпуску токенизированных акций, и рынок начал расти в объемах.
В настоящее время рост рынка токензированных акций осуществляется в основном через три ключевых канала:
Первый канал связан с ростом платформ, использующих офшорные структуры для токенизации долговых инструментов в виде Linked Securities (связанных ценных бумаг), включая Ondo Global Markets, Backed Finance xStocks и Robinhood Stock Tokens. Данные токены на акции не представляют прямых прав на базовые акции. Однако благодаря меньшим ограничениям при комплаенсе во вторичном распространении, они активно используются в цепочечных DeFi-протоколах, что способствует их быстрому росту.
Второй канал обусловлен ростом таких платформ, как Securitize, Superstate и Figure. Они напрямую токенизируют существующие акции через агентов по передаче прав собственности. Поскольку эти платформы работают строго в рамках законодательства о ценных бумагах и токенизируют сами акции, их выпуск и вторичные торги сопровождаются строгими комплаенс-требованиями. Это ограничивает количество доступных акций и их полезность. Тем не менее, когда такие платформы заключают партнерства с компаниями для токенизации их акций, количество выпускаемых номинальных акций может быть небольшим, однако масштаб токенизации каждой отдельной акции оказывается весьма внушительным. Поэтому именно эти платформы внесли заметный вклад в недавний рост рынка токензированных акций.
Третий канал составляют биржи бессрочных фьючерсов, такие как Hyperliquid, Variational Omni и QFEX. Строго говоря, продукты на акции, торгуемые на этих площадках, не являются токенизированными акциями. Тем не менее, уже сейчас крупные пользователи могут торговать инструментами, отслеживающими цены акций, через биржи бессрочных фьючерсов, причем объемы этих торгов значительны.
Однако с точки зрения развития финансовых рынков появление и рост токензированных акций нельзя рассматривать исключительно в позитивном ключе. Как и у любого роста есть обратная сторона, расширение рынка токензированных акций повлекло за собой ряд проблем. Данный исследовательский отчет фокусируется на одной из них: фрагментация ликвидности.
Фрагментация ликвидности токензированных акций
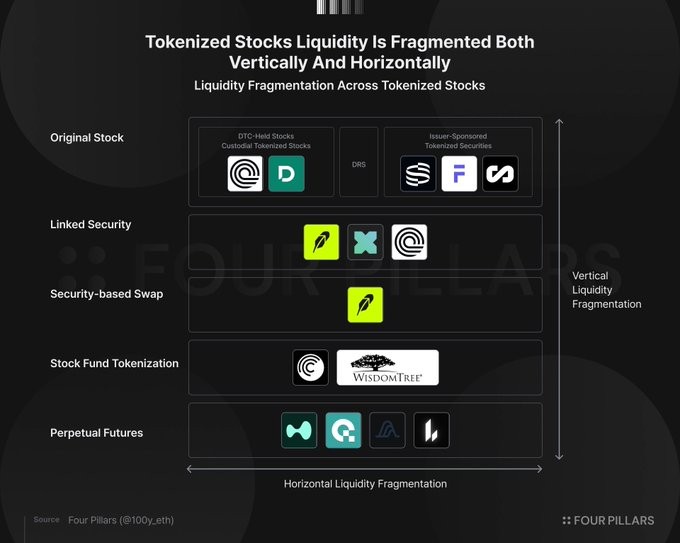
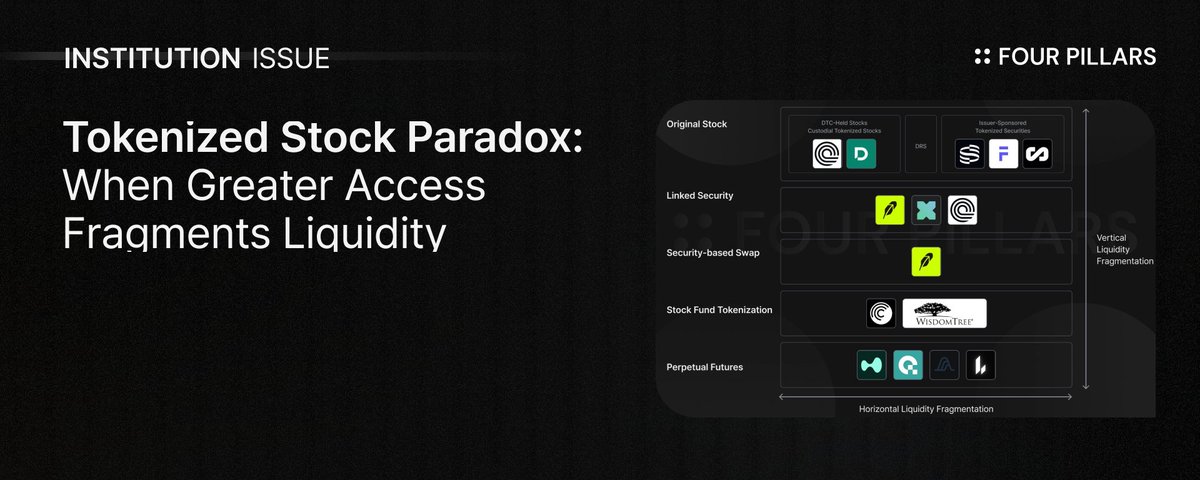
Даже при наличии одинаковых базовых акций ликвидность фрагментируется по вертикальной и горизонтальной осям из-за различий в структурах токенизации и используемых платформах.
Вертикальная фрагментация ликвидности между различными методами токенизации
Существует множество способов токенизации акций:
- Токенизированные акции с custodia (Custodial Tokenized Stocks): третьи стороны токенизируют права на акции, размещенные в системе хранения DTC. Примеры: DTCC, Ondo, Dinari.
- Токенизированные акции, инициированные эмитентом (Issuer-Sponsored Tokenized Stocks): эмитент или агент по передаче прав собственности напрямую токенизирует права на владение акциями. Примеры: Securitize, Figure, Superstate.
- Связанные ценные бумаги (Linked Security): третья сторона выпускает и токенизирует отдельную ценную бумагу, обеспечивающую экономическое воздействие на базовую акцию. Примеры: Robinhood Stock Tokens, Backed Finance xStocks, Ondo Global Markets.
- Свопы на базе ценных бумаг (Security-Based Swap): третья сторона токенизирует производный контракт, дающий экономическое воздействие на базовую акцию. Пример: Robinhood Classic Stock Tokens.
- Токенизация фондов акций (Stock Fund Tokenization): токенизация паев инвестиционных фондов, состоящих из акций. Примеры: Centrifuge, WisdomTree.
- Бессрочные фьючерсы (Perpetual Futures): данные платформы не токенизируют сами акции, а управляют биржами, где торгуются бессрочные контракты, отслеживающие цены акций. Примеры: Hyperliquid, QFEX, Variational Omni, Lighter.
Даже при одинаковых базовых акциях существует фрагментация ликвидности между разными методами токенизации. Токенизированные акции с custodia и акции, инициированные эмитентом, базируются на оригинальных акциях; связанные ценные бумаги представляют собой токенизацию долговых бумаг, свопы на базе ценных бумаг — токенизацию деривативов, а токензация фондов акций предполагает работу с паями инвестиционных фондов. По этой причине данные инструменты не совместимы друг с другом. Бессрочные фьючерсы изначально не предполагают токенизацию акций, поэтому они торгуются на отдельных рынках со своей собственной ликвидностью.
Горизонтальная фрагментация ликвидности внутри одного метода токенизации
Даже при использовании одного и того же метода токенизации ликвидность все равно фрагментируется из-за различий в субъектах, осуществляющих токенизацию.
- Оригинальные акции: даже если токены основаны на оригинальных акциях, они не обязательно будут совместимы. Акции, хранящиеся в системе DTC и токенизированные как custody-based, отличаются от акций, право собственности на которое зарегистрировано напрямую у агента по передаче прав и токенизированные как issuer-sponsored. Таким образом, ликвидность фрагментируется между тремя категориями: 1) акции, размещенные в DTC, и токенизированные акции с custodia; 2) акции с прямым регистрационным учетом через DRS; 3) токенизированные акции, инициированные эмитентом. Все три категории не взаимозаменяемы.
- Связанные ценные бумаги: при данном методе токенизации ликвидность фрагментируется между различными платформами. Даже при идентичных базовых акциях и структуре токенизации конечные токены будут отличаться в зависимости от эмитента, например, Robinhood, xStocks или Ondo Global Markets.
- Токенизация фондов акций: при этом методе ликвидность также сильно фрагментирована и зависит от типа фонда и управляющей компании. Однако сложно утверждать, что сама токенизация вызывает такую фрагментацию. Фонды и ETF, состоящие из акций, давно существуют на традиционных финансовых рынках в различных форматах, и их ликвидность изначально является фрагментированной.
- Бессрочные фьючерсы: после успеха Hyperliquid появилось множество бирж бессрочных фьючерсов. Даже если они листируют одну и ту же акцию, она будет торговаться на разных биржах отдельно, каждая со своей фрагментированной ликвидностью.
Условный сценарий
Рассмотрим гипотетический сценарий: предположим, что акции TSLA были токенизированы всеми вышеперечисленными методами и платформами. Тогда TSLA может торговаться в следующих формах:
- Оригинальные акции TSLA: акции TSLA, торгуемые на NASDAQ. Даже на традиционном фондовом рынке TSLA торгуются не только в США на NASDAQ, но и на нескольких публичных электронных биржах, альтернативных торговых системах (ATS) и внебиржевых рынках. Они также представлены на зарубежных площадках и в форме депозитарных расписок. Таким образом, их ликвидность уже частично фрагментирована.
- Различные продукты токензированных акций TSLA с custodia: это продукты, токенизирующие права на акции TSLA, уже размещенные в существующих системах хранения DTC и брокерских счетах. DTCC может выпустить токены на TSLA, различные брокерские дома также могут токенизировать свои права на акции TSLA. Однако, поскольку эти токены лишь в форме токенизированных квитанций представляют права в рамках традиционной фондовой системы, трудно рассматривать их ликвидность как полностью отделенной от оригинальных акций.
- Акции TSLA через DRS: акции TSLA, хранящиеся посредством системы прямой регистрации (DRS), где право собственности зарегистрировано напрямую у Tesla или ее агента. Данный актив уже фрагментирован от оригинальных акций TSLA.
- Токенизированные акции TSLA, инициированные эмитентом: токенизированные акции TSLA, право собственности на которые зафиксировано в виде токенов напрямую у Tesla или ее агента. Для торговли в одном пуле ликвидности с оригинальными акциями TSLA право собственности должно быть переведено из прямого учета обратно в систему хранения DTC.
- Различные продукты связанных ценных бумаг на TSLA: в такой структуре платформы токенизируют долговые ценные бумаги, обеспеченные акциями TSLA в пропорции 1:1. Поскольку платформы вроде Robinhood, Ondo и xStocks могут самостоятельно токенизировать TSLA в разные токены, возникает фрагментация ликвидности.
- Различные продукты свопов на базе ценных бумаг на TSLA: в данной структуре платформы токенизируют производные контракты, где базовым активом выступают акции TSLA.
- Различные формы токенизированных паев фондов акций, включающих TSLA: в этой структуре токенизируются паи инвестиционных фондов, портфель которых содержит TSLA.
- Активы TSLA на биржах бессрочных фьючерсов: TSLA торгуется на каждой бирже бессрочных фьючерсов отдельно, обладая собственной независимой ликвидностью.
Обобщая вышесказанное: хотя ликвидность TSLA уже фрагментирована в рамках традиционной ценнобумажной системы, исторически эта фрагментация ограничивалась альтернативными торговыми системами, DRS и зарубежными биржами. В экосистеме токензированных акций потенциально могут существовать многочисленные формы токенизированных TSLA с разными юридическими структурами, включая производные контракты, долговые ценные бумаги и паи фондов. Более того, эти продукты могут ориентироваться на совершенно разные группы инвесторов, например, резиденты США и нерезиденты, или розничные и институциональные инвесторы.
Ни один из этих продуктов не является взаимозаменяемым с другими, каждый торгуется на отдельном рынке со своей собственной ликвидностью. В результате токенизация может многократно усилить степень фрагментации ликвидности TSLA по сравнению с текущим уровнем.
Парадокс токенизированных акций: как решить проблему фрагментации ликвидности?
Ценностное предложение токензированных акций довольно ясно. Они обеспечивают большую доступность, круглосуточную торговлю, более быстрые расчеты и интеграцию со смарт-контрактами. Токенизация призвана предоставить людям по всему миру лучшие финансовые услуги. Однако в случае с токенизированными акциями она породила парадоксальный побочный эффект в виде фрагментации ликвидности.
На мой личный взгляд, данная точка зрения верна лишь отчасти. Интерпретация этой проблемы зависит от того, как мы оцениваем экосистему токензированных акций.
Если рассматривать текущее состояние дел, то в экосистеме токензированных акций несомненно присутствует проблема фрагментации ликвидности. Одна и та же акция может одновременно испытывать вертикальную фрагментацию ликвидности между разными структурами токенизации и горизонтальную фрагментацию между различными платформами, использующими одну и ту же структуру.
Однако при взгляде на ситуацию сквозь призму повышения доступности картина меняется. Вместо того чтобы разбивать ликвидность существующего фондового рынка, новые созданные платформы улучшили доступ к этим рынкам, что в конечном итоге и привело к фрагментации. Токенизация связанных ценных бумаг, свопов на базе ценных бумаг и бессрочные фьючерсы открыли путь инвесторам, которым ранее был затруднен доступ к акциям США, принеся на рынок новую ликвидность.
Независимо от того, является ли фрагментация ликвидности внутренним дефектом токенизированных акций или же финальным побочным продуктом их роста, проблема станет значительно острее по мере того, как объем рынка токензированных акций будет многократно превышать текущий уровень. Следовательно, поиск решений приобретает критическую важность.
В сегменте стейблкоинов компании уже пытались решить проблему фрагментации ликвидности с помощью платформ оркестрации стейблкоинов и услуг, аналогичных клиринговым центрам. Как же тогда решать проблему фрагментации ликвидности в сфере токенизированных акций? Можно рассмотреть два потенциальных сценария.
Первый сценарий предполагает появление единой платформы, которая выполнит роль оркестратора или клирингового хаба для рынка токензированных акций, аналогично тому, как это работает со стейблкоинами. Однако в отличие от стейблкоинов, которые обычно используют согласованные методы токенизации и относительно простую структуру прав, токенизированные акции опираются на множество различных структур, включают сложные права и охватывают индивидуальные ценные бумаги в объемах, несопоставимо больших по количеству, чем стейблкоины. Поэтому трудно представить, что одна единственная организация сможет оперативно обрабатывать всё это в необходимом масштабе.
Второй сценарий подразумевает консолидацию рынка до состояния олигополии или монополии. На ранних этапах развития любой отрасли обычно присутствует множество игроков. Однако факторы ликвидности, сетевые эффекты и другие обстоятельства с высокой вероятностью приведут к тому, что отрасль окончательно перестроится вокруг нескольких доминирующих или монопольных платформ. Рынок токенизированных акций вряд ли станет исключением. По мере прояснения регуляторных условий и постепенного снятия ограничений какая-то одна конкретная структура токенизации акций или платформа может существенно вырасти, что приведет к концентрации ликвидности.
Рынок токенизированных акций находится лишь на начальной стадии своего развития. После волны стейблкоинов и токензированных гособлигаций останется только наблюдать, каким путем будет развиваться рынок токенизированных акций и сможет ли он предоставить инвесторам ценность, соответствующую фундаментальной цели токенизации долевой собственности.
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News
 Four Pillars