Сам токен — это актив: какой из трех видов токенизированных акций подойдет вам?
Автор: Пратик Десаи
Перевод: Сиорса, Foresight News
Если вы находитесь за рубежом и хотите приобрести акции SpaceX или NVIDIA, это непростая задача. Вам потребуется брокер, принимающий клиентов из вашей страны, легальные каналы для трансграничных переводов, а часто и статус квалифицированного инвестора. Подавляющее большинство обычных людей не могут напрямую торговать акциями США.
Блокчейн предлагает альтернативу: сегодня вы можете инвестировать в компании США через токенизированные акции, однако «токенизированные акции» — это лишь общее название, под которым на самом деле скрываются три совершенно разных продукта.
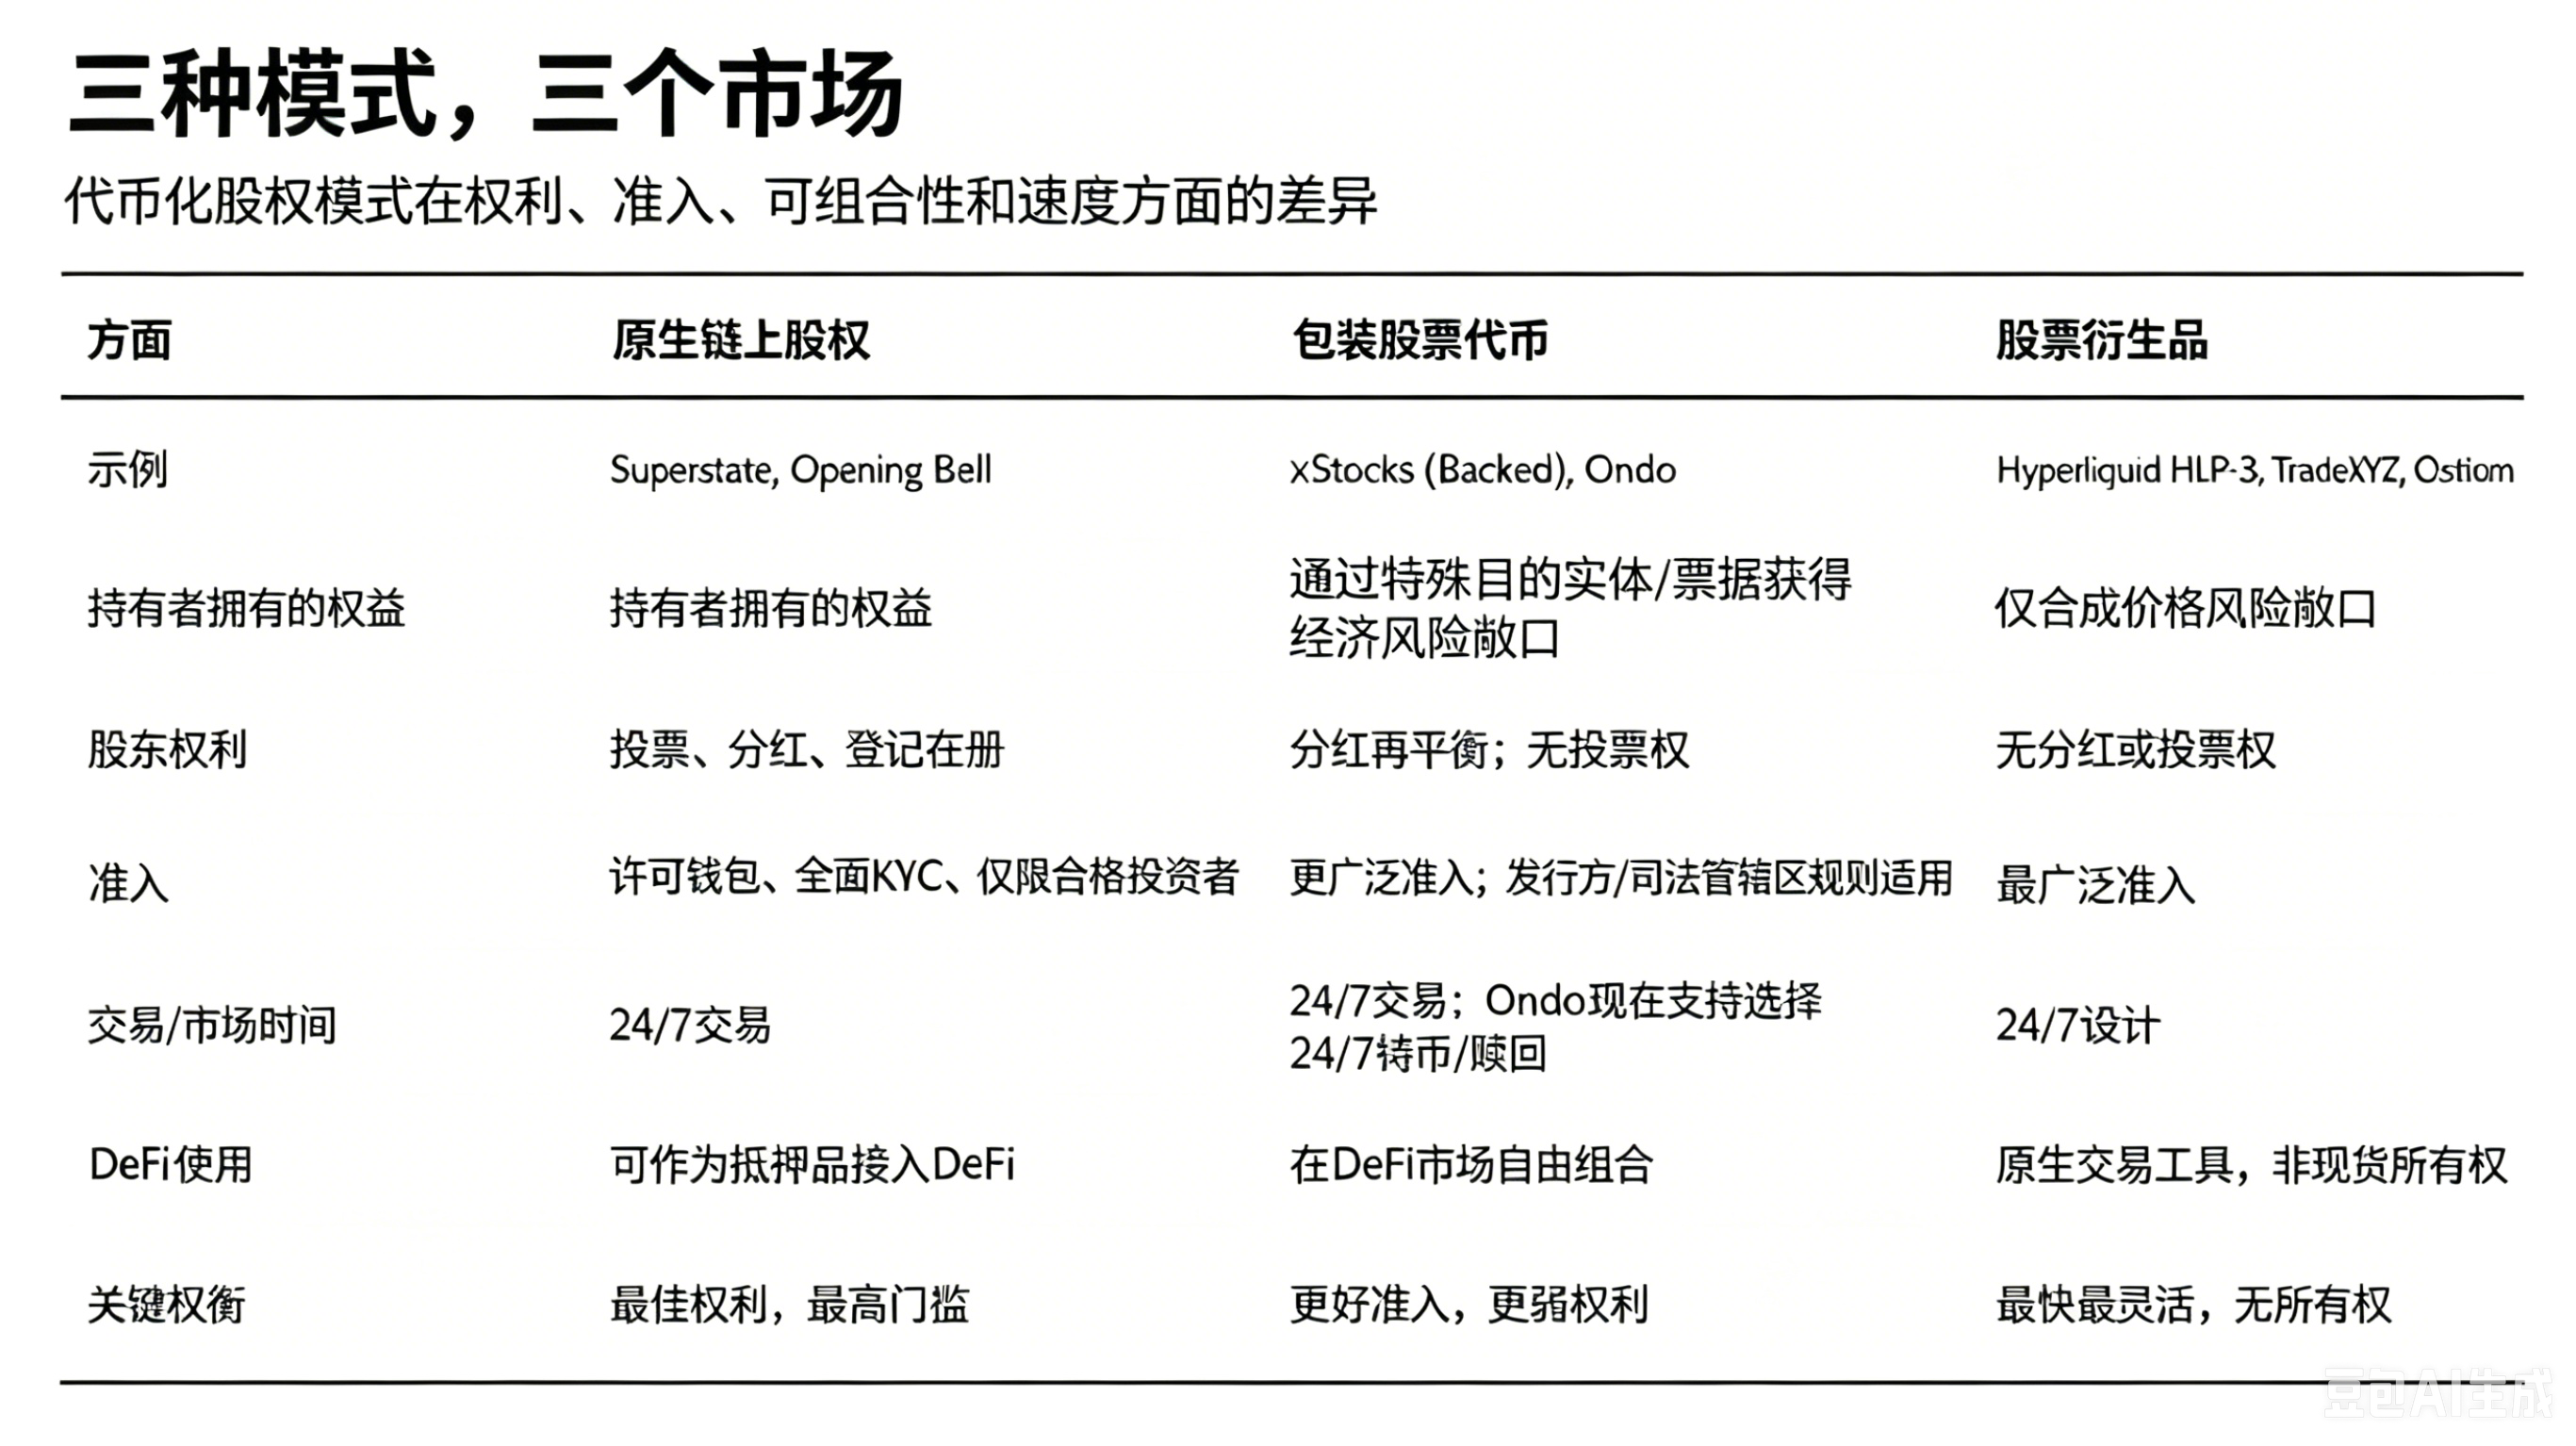
Первый тип — это нативная долевая собственность, зарегистрированная в блокчейне эмитентом акций; второй тип — это обеспеченные токены, выпускаемые офшорными юридическими лицами от имени держателей и соотносимые с реальными акциями в пропорции 1:1; третий тип — бессрочные фьючерсные контракты, вообще не имеющие базовых акций. Владельцы этих трех категорий продуктов обладают кардинально разными правами собственности, голоса и получения прибыли от изменения цены.
В настоящее время для NVIDIA одновременно существуют продукты всех трех типов, при этом первые две категории поддерживаются суммарно более чем 650 тысячами реальных акций. Объем торгов бессрочных контрактов, не имеющих никакого обеспечения в виде акций, в 4–5 раз превышает объем торгов двух других категорий спотовых токенов.
На прошлой неделе Vaidik обрисовал отраслевой контекст: начиная с 1973 года подавляющее большинство акций (независимо от их токенизации) функционирует по одной схеме номинального владения. Он также объяснил ключевой факт: подавляющее большинство лиц, формально «владеющих акциями», на самом деле не являются действительными владельцами соответствующих долей. Подробнее см. в статье «Кто на самом деле владеет вашими акциями США? 83% акций рынка числятся за этим институтом».
В данной статье я разберу архитектуру прав собственности различных токенов акций в блокчейне, а также проанализирую фундаментальную логику того, почему рынок все еще готов торговать такими токенами даже тогда, когда инвесторы полностью оторваны от реальной доли собственности.
Что такое токенизация акций
Токенизированные акции — это цифровое отображение корпоративных долей в блокчейне. Такие токены обладают свойствами программируемости, свободно переводятся между кошельками, торгуются без перерывов 7×24 часа и интегрируются с различными протоколами децентрализованных финансов; экономические характеристики акций, такие как цена акций, дивиденды и распределение прибыли компании, встроены непосредственно в механизм токена.
Рынок токенизированных акций значительно вырос: за последний год общая капитализация сегмента увеличилась почти в 5 раз, достигнув отметки в $1,5 млрд по сравнению с $327 млн.
Особого внимания заслуживает тот факт, что традиционные гиганты начали активно внедрять эти решения. Депозитарно-расчетный центр DTCC, обеспечивающий клиринг, расчеты и хранение для подавляющего большинства акций США и мировых ценных бумаг, в прошлом месяце объявил о запуске пилотного проекта токенизированных ценных бумаг в октябре 2026 года; Нью-Йоркская фондовая биржа также ранее в этом году сообщила о разработке платформы для круглосуточной торговли токенизированными акциями. Эти устоявшиеся институты, десятилетиями строящие инфраструктуру рынков капитала, приступают к радикальному пересмотру действующих торговых систем.
В настоящее время на рынке появилось множество решений для токенизации акций, причем различные блокчейн-продукты по-разному балансируют вопросы прав собственности, механизма выкупа, совместимости с DeFi и прав на ценовую прибыль. Ниже мы подробно разберем каждый вариант.
Компромиссы в правах токенизированных продуктов
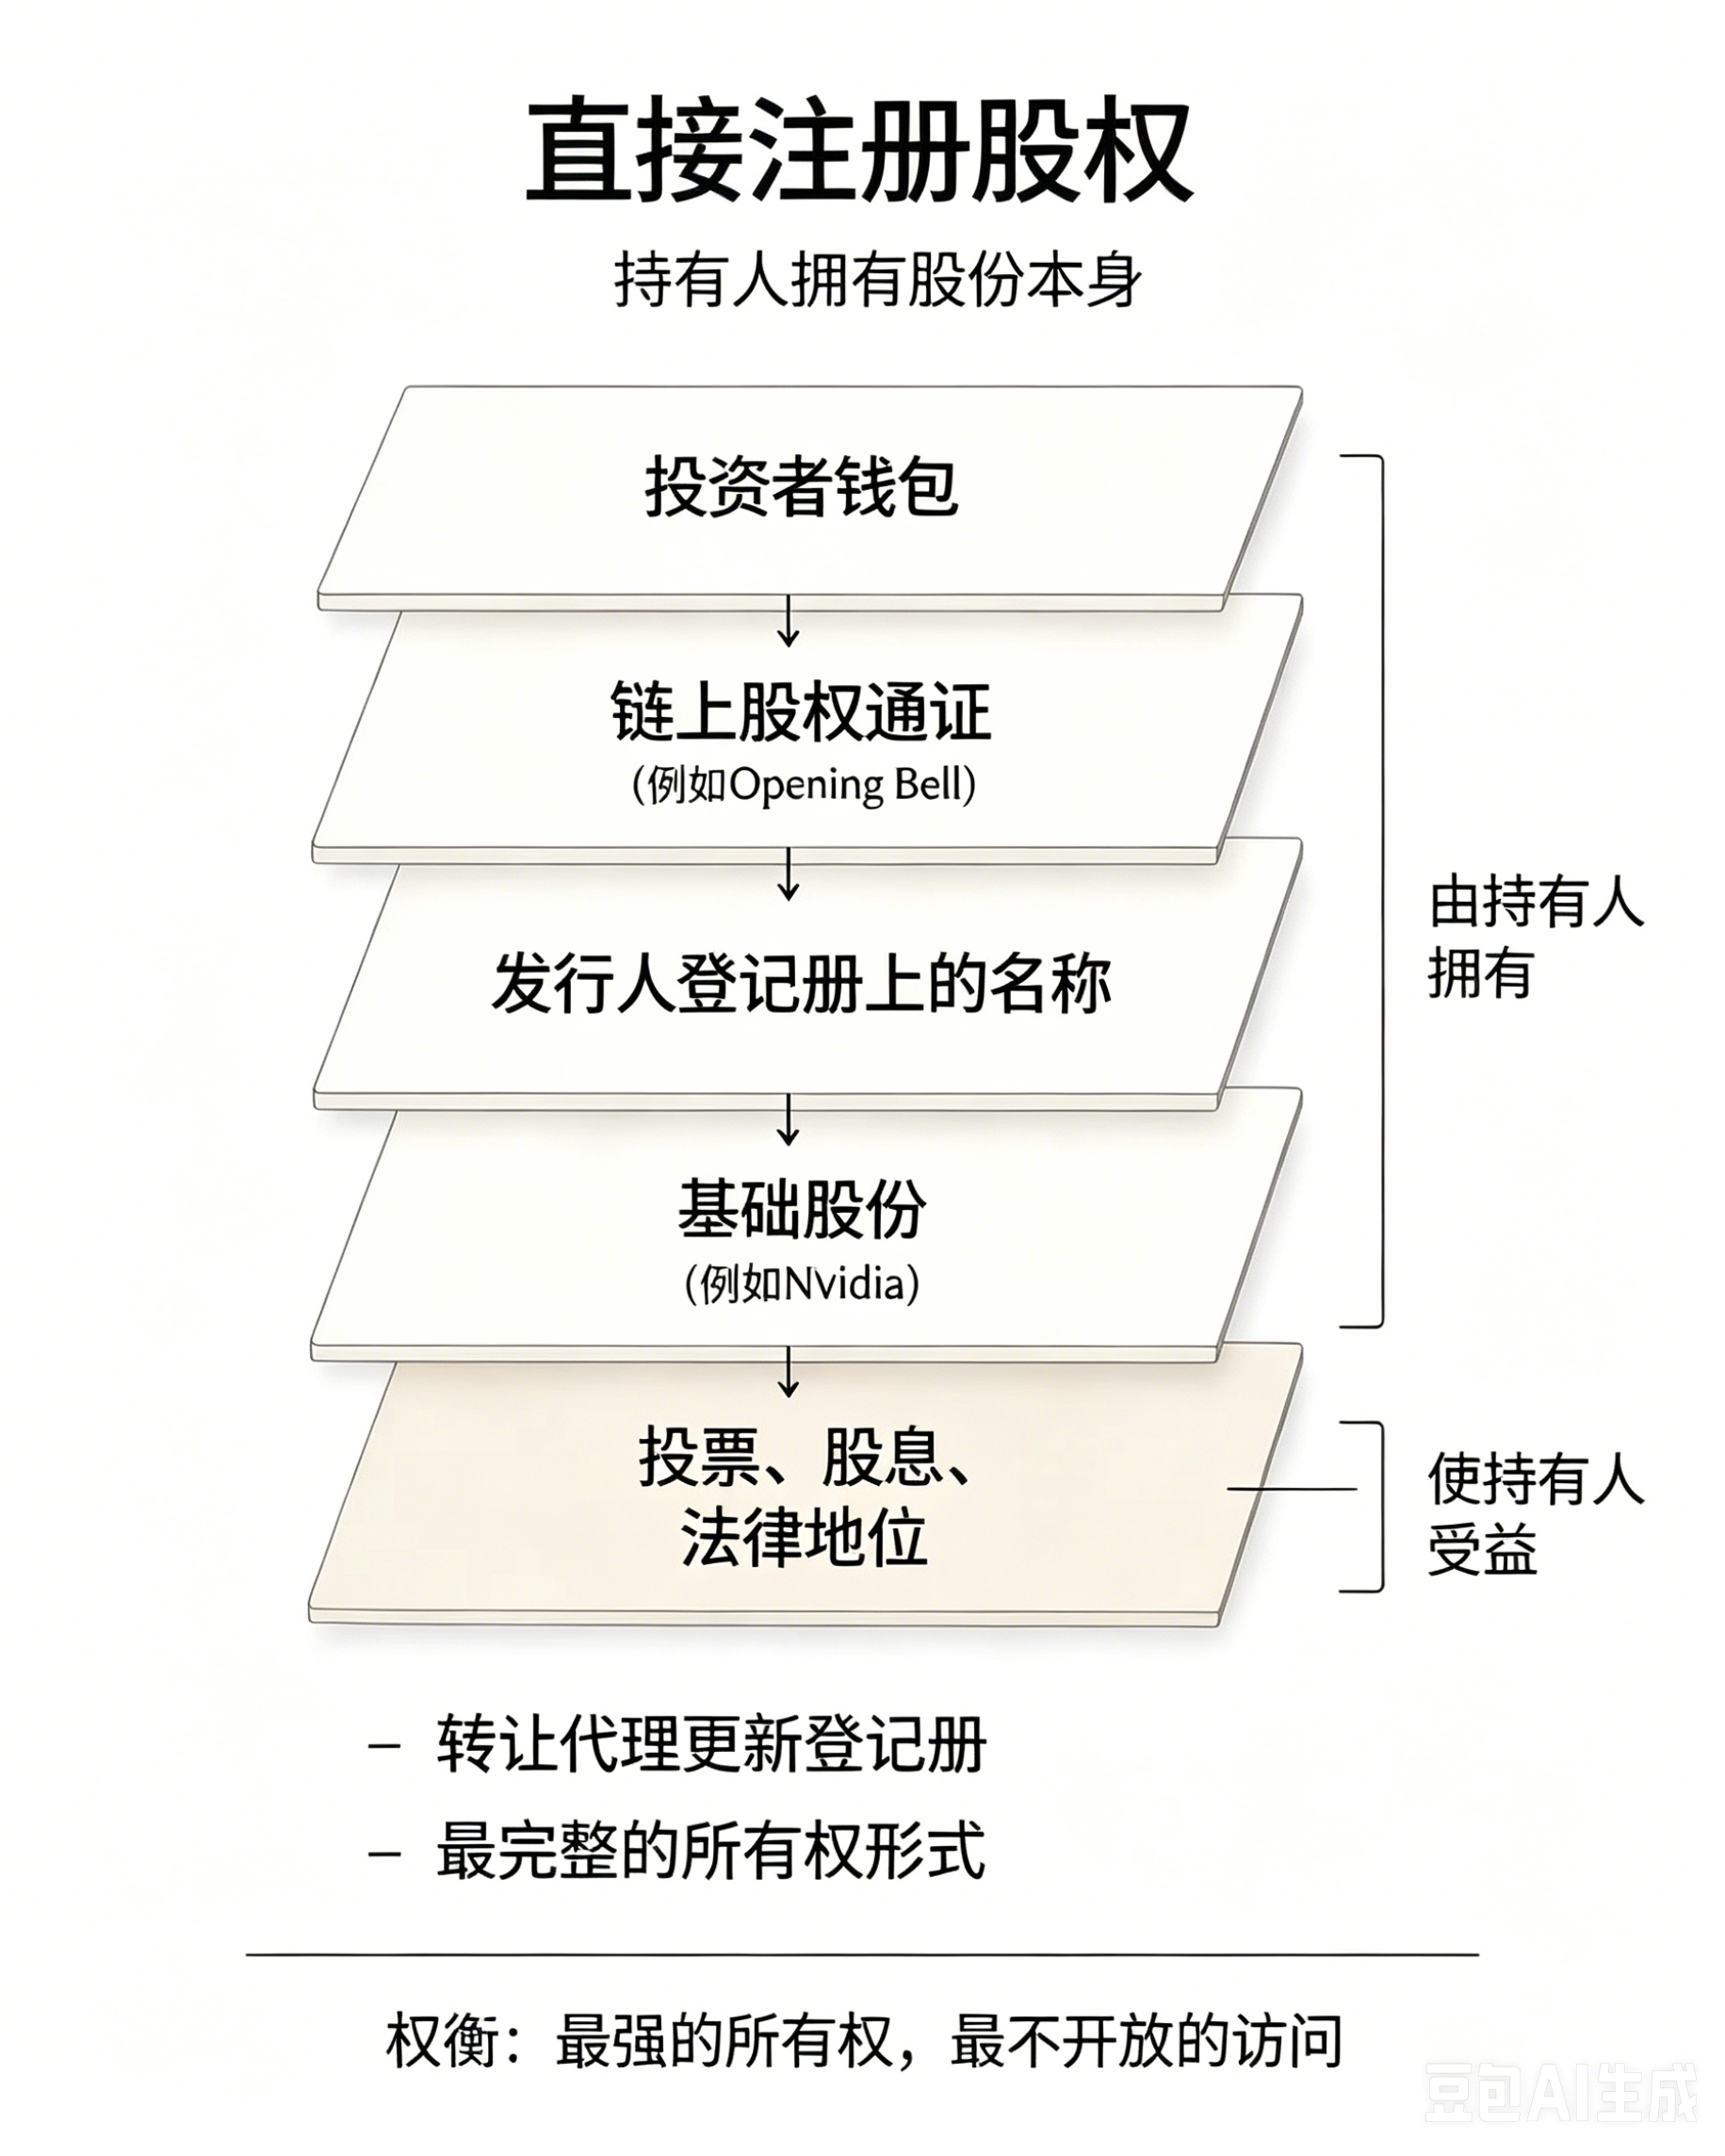
Модель первая: Полная реальная доля, владелец обладает всеми правами собственности
Зарегистрированный в SEC регистратор Superstate напрямую регистрирует долю в публичной сети Solana. Имена владельцев вносятся в официальный реестр акционеров компании, они в полном объеме получают право голоса, право на получение дивидендов и статус законного акционера.
В мае 2026 года Galaxy использовала эту модель для токенизации доли и реализовала онлайн-голосование через сервис Broadridge; еще в декабре 2025 года регулируемый токен долевого участия от Superstate был запущен в Kamino, став первым зарегистрированным активом, который можно использовать в качестве залога в протоколах DeFi.
Модель вторая: Отказ от полного владения ради совместимости с DeFi
Продукт xStocks от Backed представлен в виде отслеживающих сертификатов, выпускаемых специальной целевой компанией (SPV) на Джерси, покрывает более 160 акций и гарантирует 1:1 соответствие базовым реальным акциям; Ondo, используя SPV из Британских Виргинских Островов, выпускает доходные ноты, поддерживающие более 200 токенизированных акций, причем всего через 8 месяцев после запуска совокупная заблокированная стоимость (TVL) превысила $1 млрд. Обе модели позволяют инвесторам зарабатывать на росте стоимости акций и получать дивиденды, однако последние не выплачиваются наличными, а автоматически начисляются путем эмиссии дополнительных токенов на ваш кошелек.
Главное преимущество этой модели — высокая композитность: xStocks может использоваться в качестве залога для кредитования в Kamino и Morpho; менее чем за 24 часа до публикации этой статьи Ondo открыл круглосуточные каналы для эмиссии и выкупа своих основных токенизированных акций, сделав первичный рынок доступным 24/7.
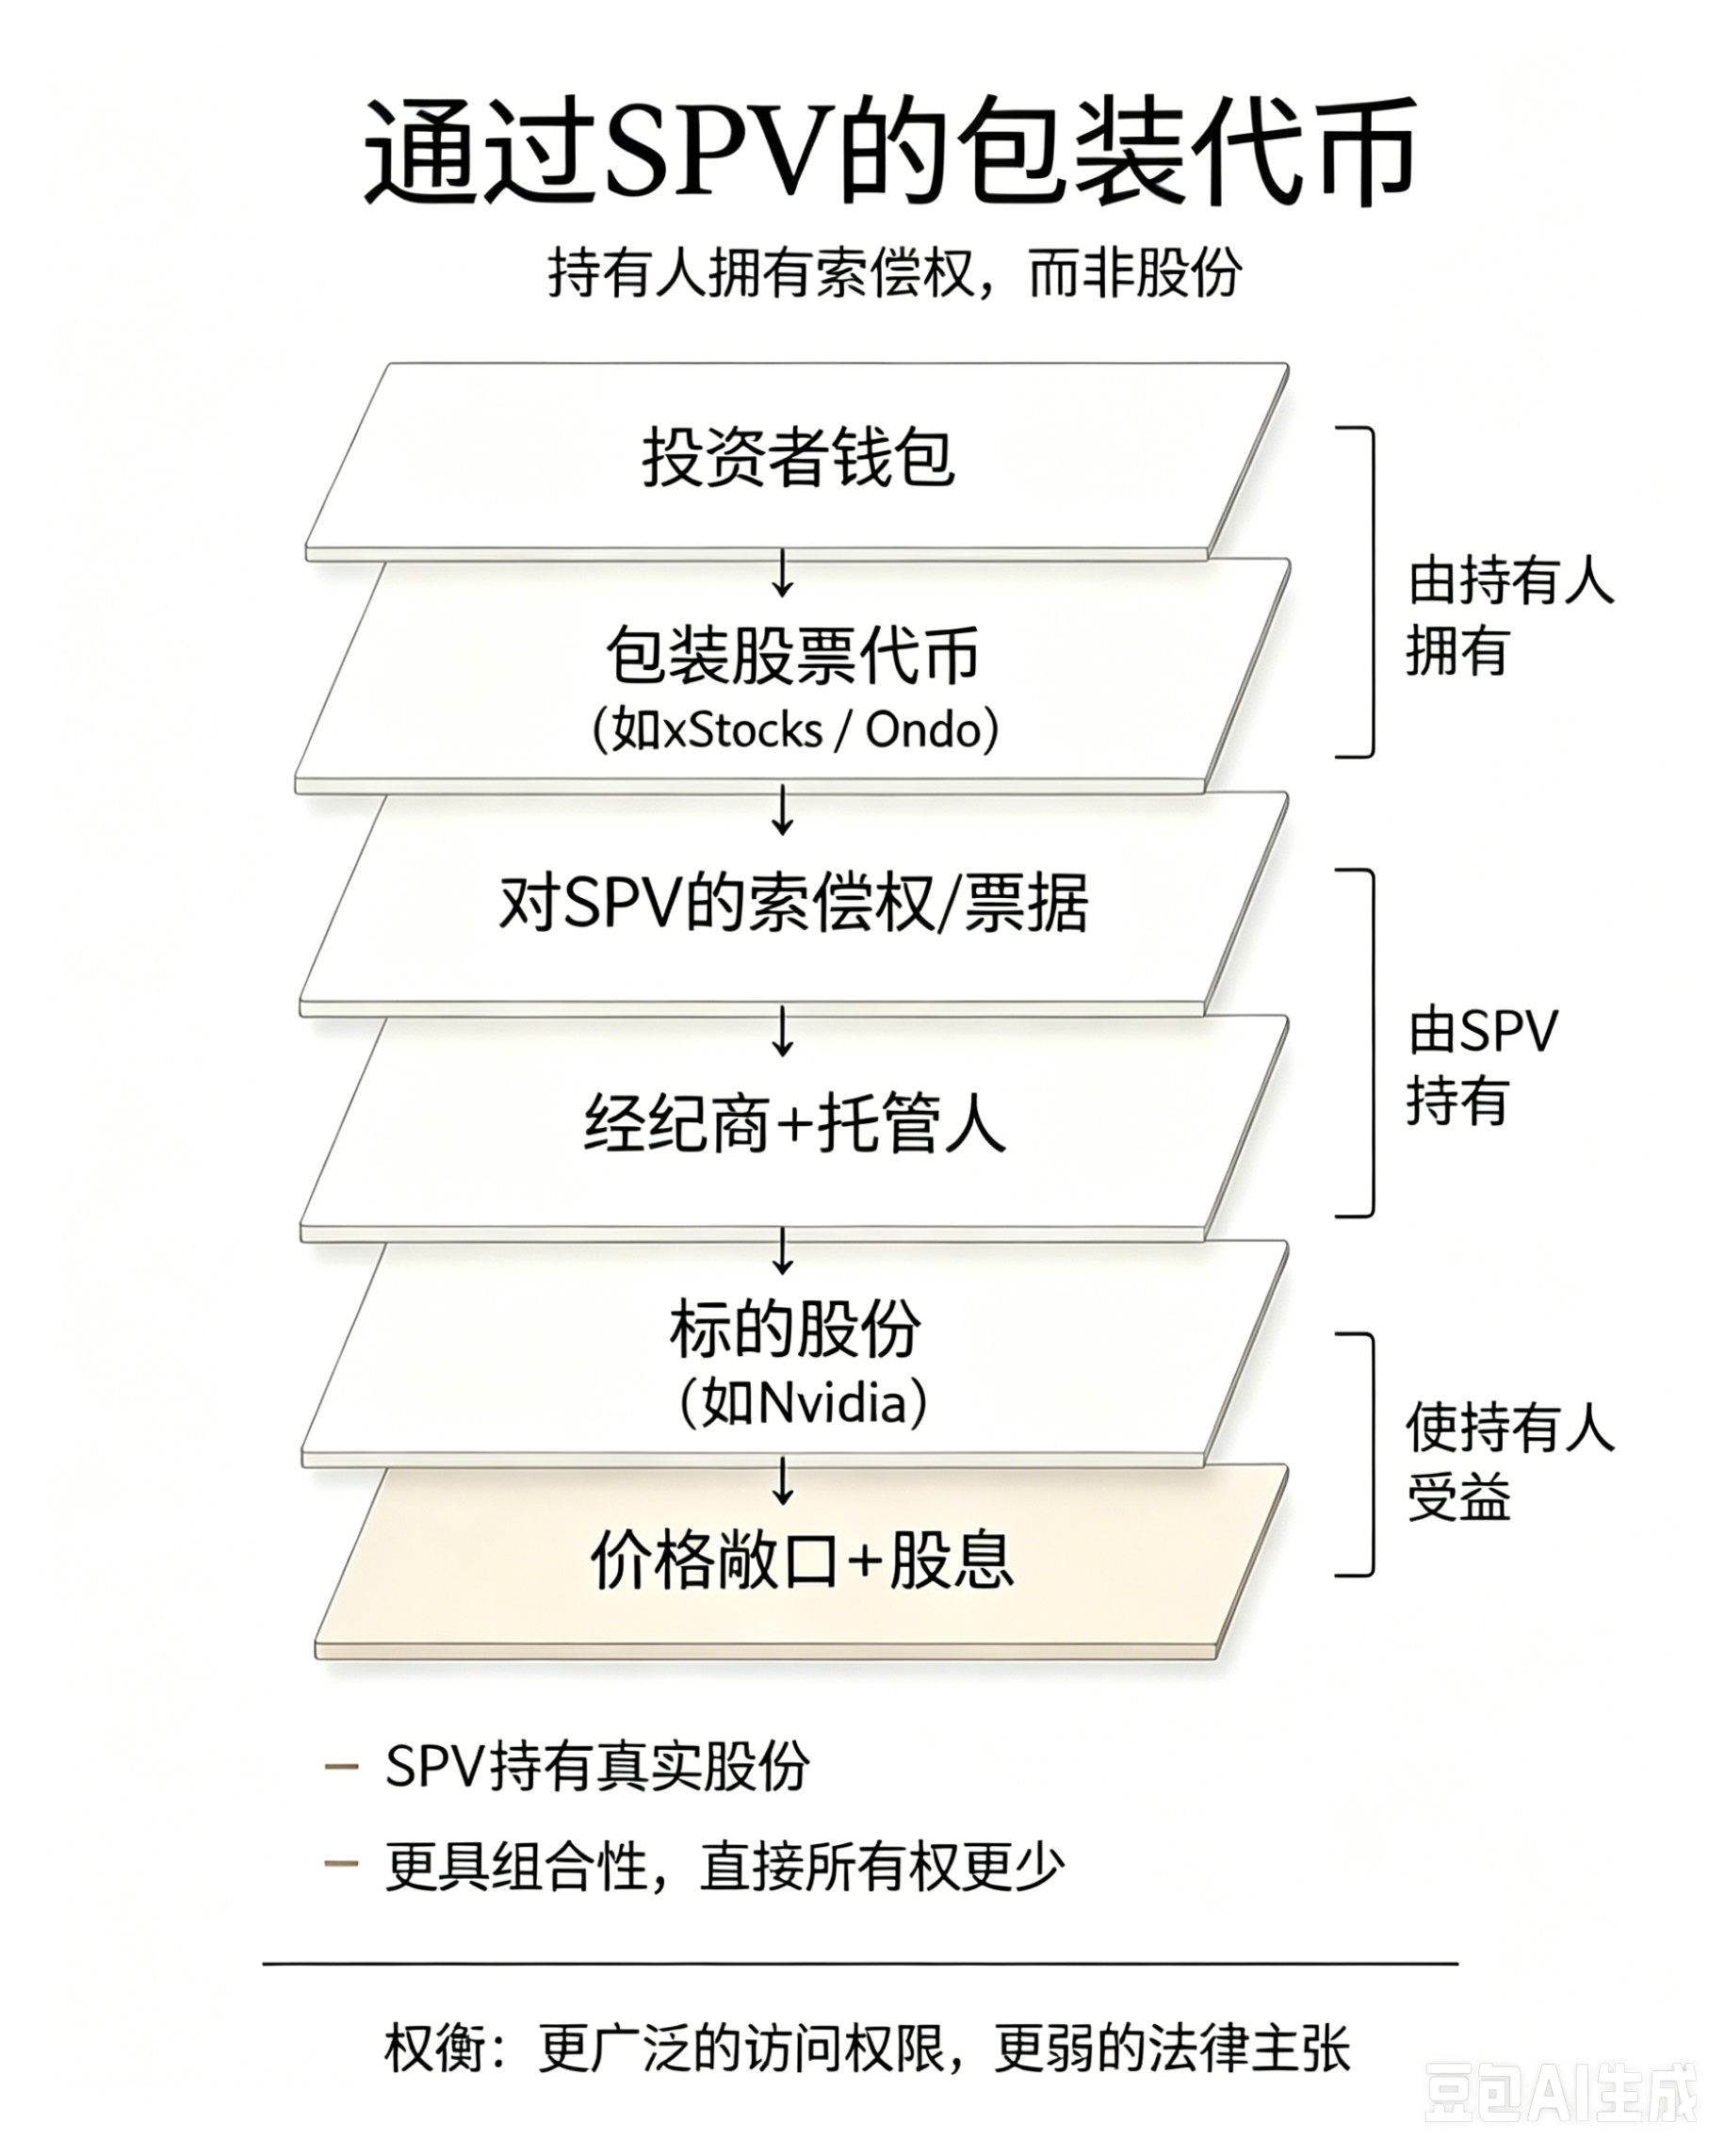
Но здесь есть и существенные риски: вы владеете не самой базовой акцией, а лишь требованиями к SPV. Крах PreStocks служит наглядным уроком: в мае 2026 года передача базовых долей была признана недействительной, и всего 23 млн долларов реальных акций оказались недостаточными для обеспечения токенов с оценкой в $1,3 трлн, что привело к полному обрушению продукта. Хотя Backed и Ondo минимизируют риски через изолированное хранение активов и доказательства резервов, риск никуда не исчезает — он лишь переносится на уровень юридической структуры SPV.
Модель третья: Полный отказ от права собственности на акции, инструмент чистой спекуляции на цене
Фреймворк HIP-3 от Hyperliquid позволяет любому создать рынок бессрочных фьючерсов, которому требуется только ценовой оракул и пул ликвидности. Ведущий проект TradeXYZ контролирует более 90% открытых позиций во фреймворке HIP-3, запустил бессрочные контракты на акции NVIDIA, Tesla, Google, Amazon, а также на индекс Nasdaq 100; аналогичный продукт также доступен на платформе Ostium, развернутой в Arbitrum.
Платформа взимает комиссию за финансирование (funding rate) каждый час для балансировки длинных и коротких позиций, тем самым привязывая цену бессрочных контрактов к рыночной цене базовых акций.
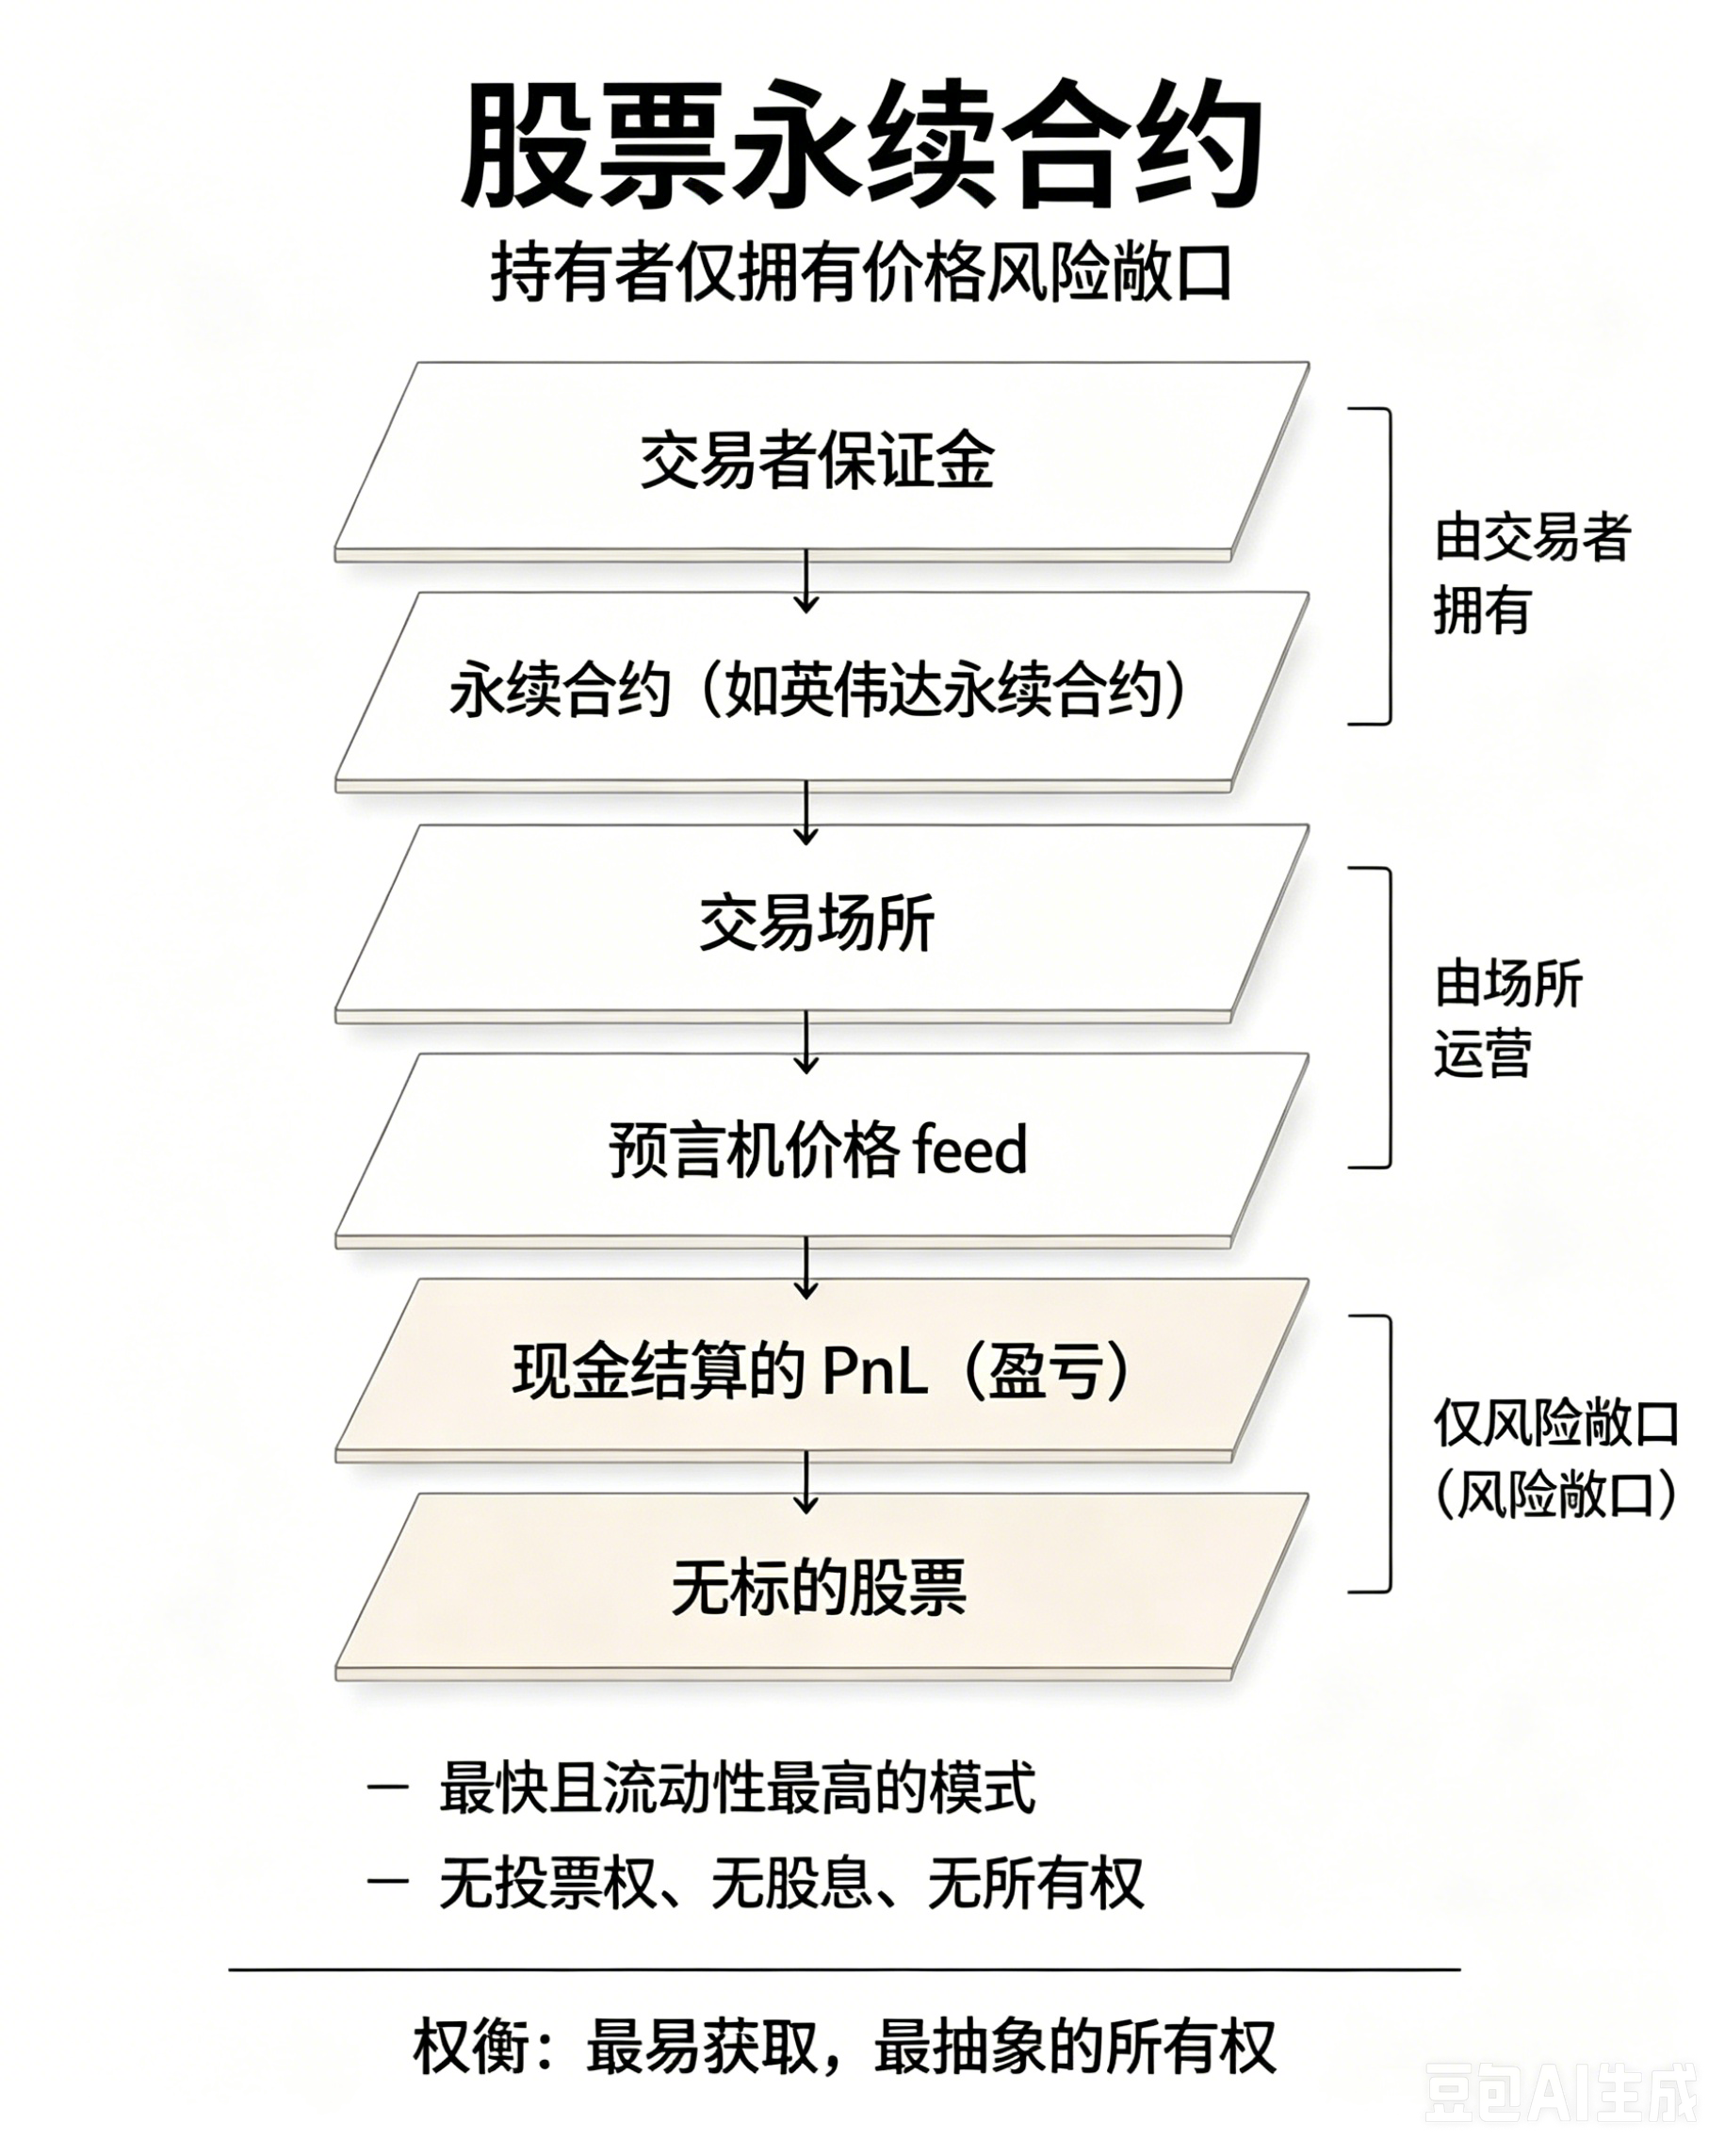
Объем торгов бессрочных контрактов значительно превышает объем торгов спотовых токенов по вполне практичным причинам: создание рынка спотовых токенизированных акций требует целой экосистемы из SPV, брокеров, кастодиальных сервисов и доказательств резервов; для запуска же бессрочных контрактов достаточно подключить источник ценовых данных. Так, TradeXYZ запустил бессрочные контракты на SpaceX еще до подачи ею документа S-1 (регистрационной декларации), мгновенно собрав позиции на сумму $50 млн. Спотовые токены на базе SPV физически не способны конкурировать по скорости, поскольку реальные финансовые институты не могут оперативно закупить требуемый объем базовых акций.
Ключевая ценность токенов: независимость от реальных долей
Подавляющее большинство розничных инвесторов никогда не пользуются правом голоса. Согласно данным исследования форума Гарвардской школы права, в среднем лишь 12% розничных счетов участвуют в голосовании на собраниях акционеров. Для глобальных трейдеров, стремящихся открыть позиции в голубых фишках, таких как NVIDIA, Google, SpaceX и Tesla, отказ от права голоса, которым они всё равно не воспользуются, абсолютно не имеет значения.
Сами токены обладают независимой стоимостью актива и не обязательно должны полностью заменять нативные акции. Три модели токенизированных продуктов удовлетворяют трем разным инвестиционным потребностям: долгосрочные средства институциональных инвесторов, стремящихся к полному пакету акционерных прав; пользователи блокчейна, ориентированные на использование залогов и ликвидности в DeFi; краткосрочные спекулянты, предпочитающие высокий рычаг и круглосуточную торговлю. Токенизация не заменяет традиционные акции, а представляет собой новый класс финансовых инструментов, разделенный по уровням в зависимости от конкретных запросов инвесторов.
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News