3 ключевых изменения: анализ влияния нового председателя ФРС Кевина Ворша на криптовалютный рынок
Оригинальный автор: JayZhou 3 Точки Блокчейн
Ссылка на оригинал:
https://mp.weixin.qq.com/s/G9d8zhrbwUtGpOzNrWXcHg
1. Фон карьерного пути Кевина Уорша: от свидетеля кризиса до критика политики
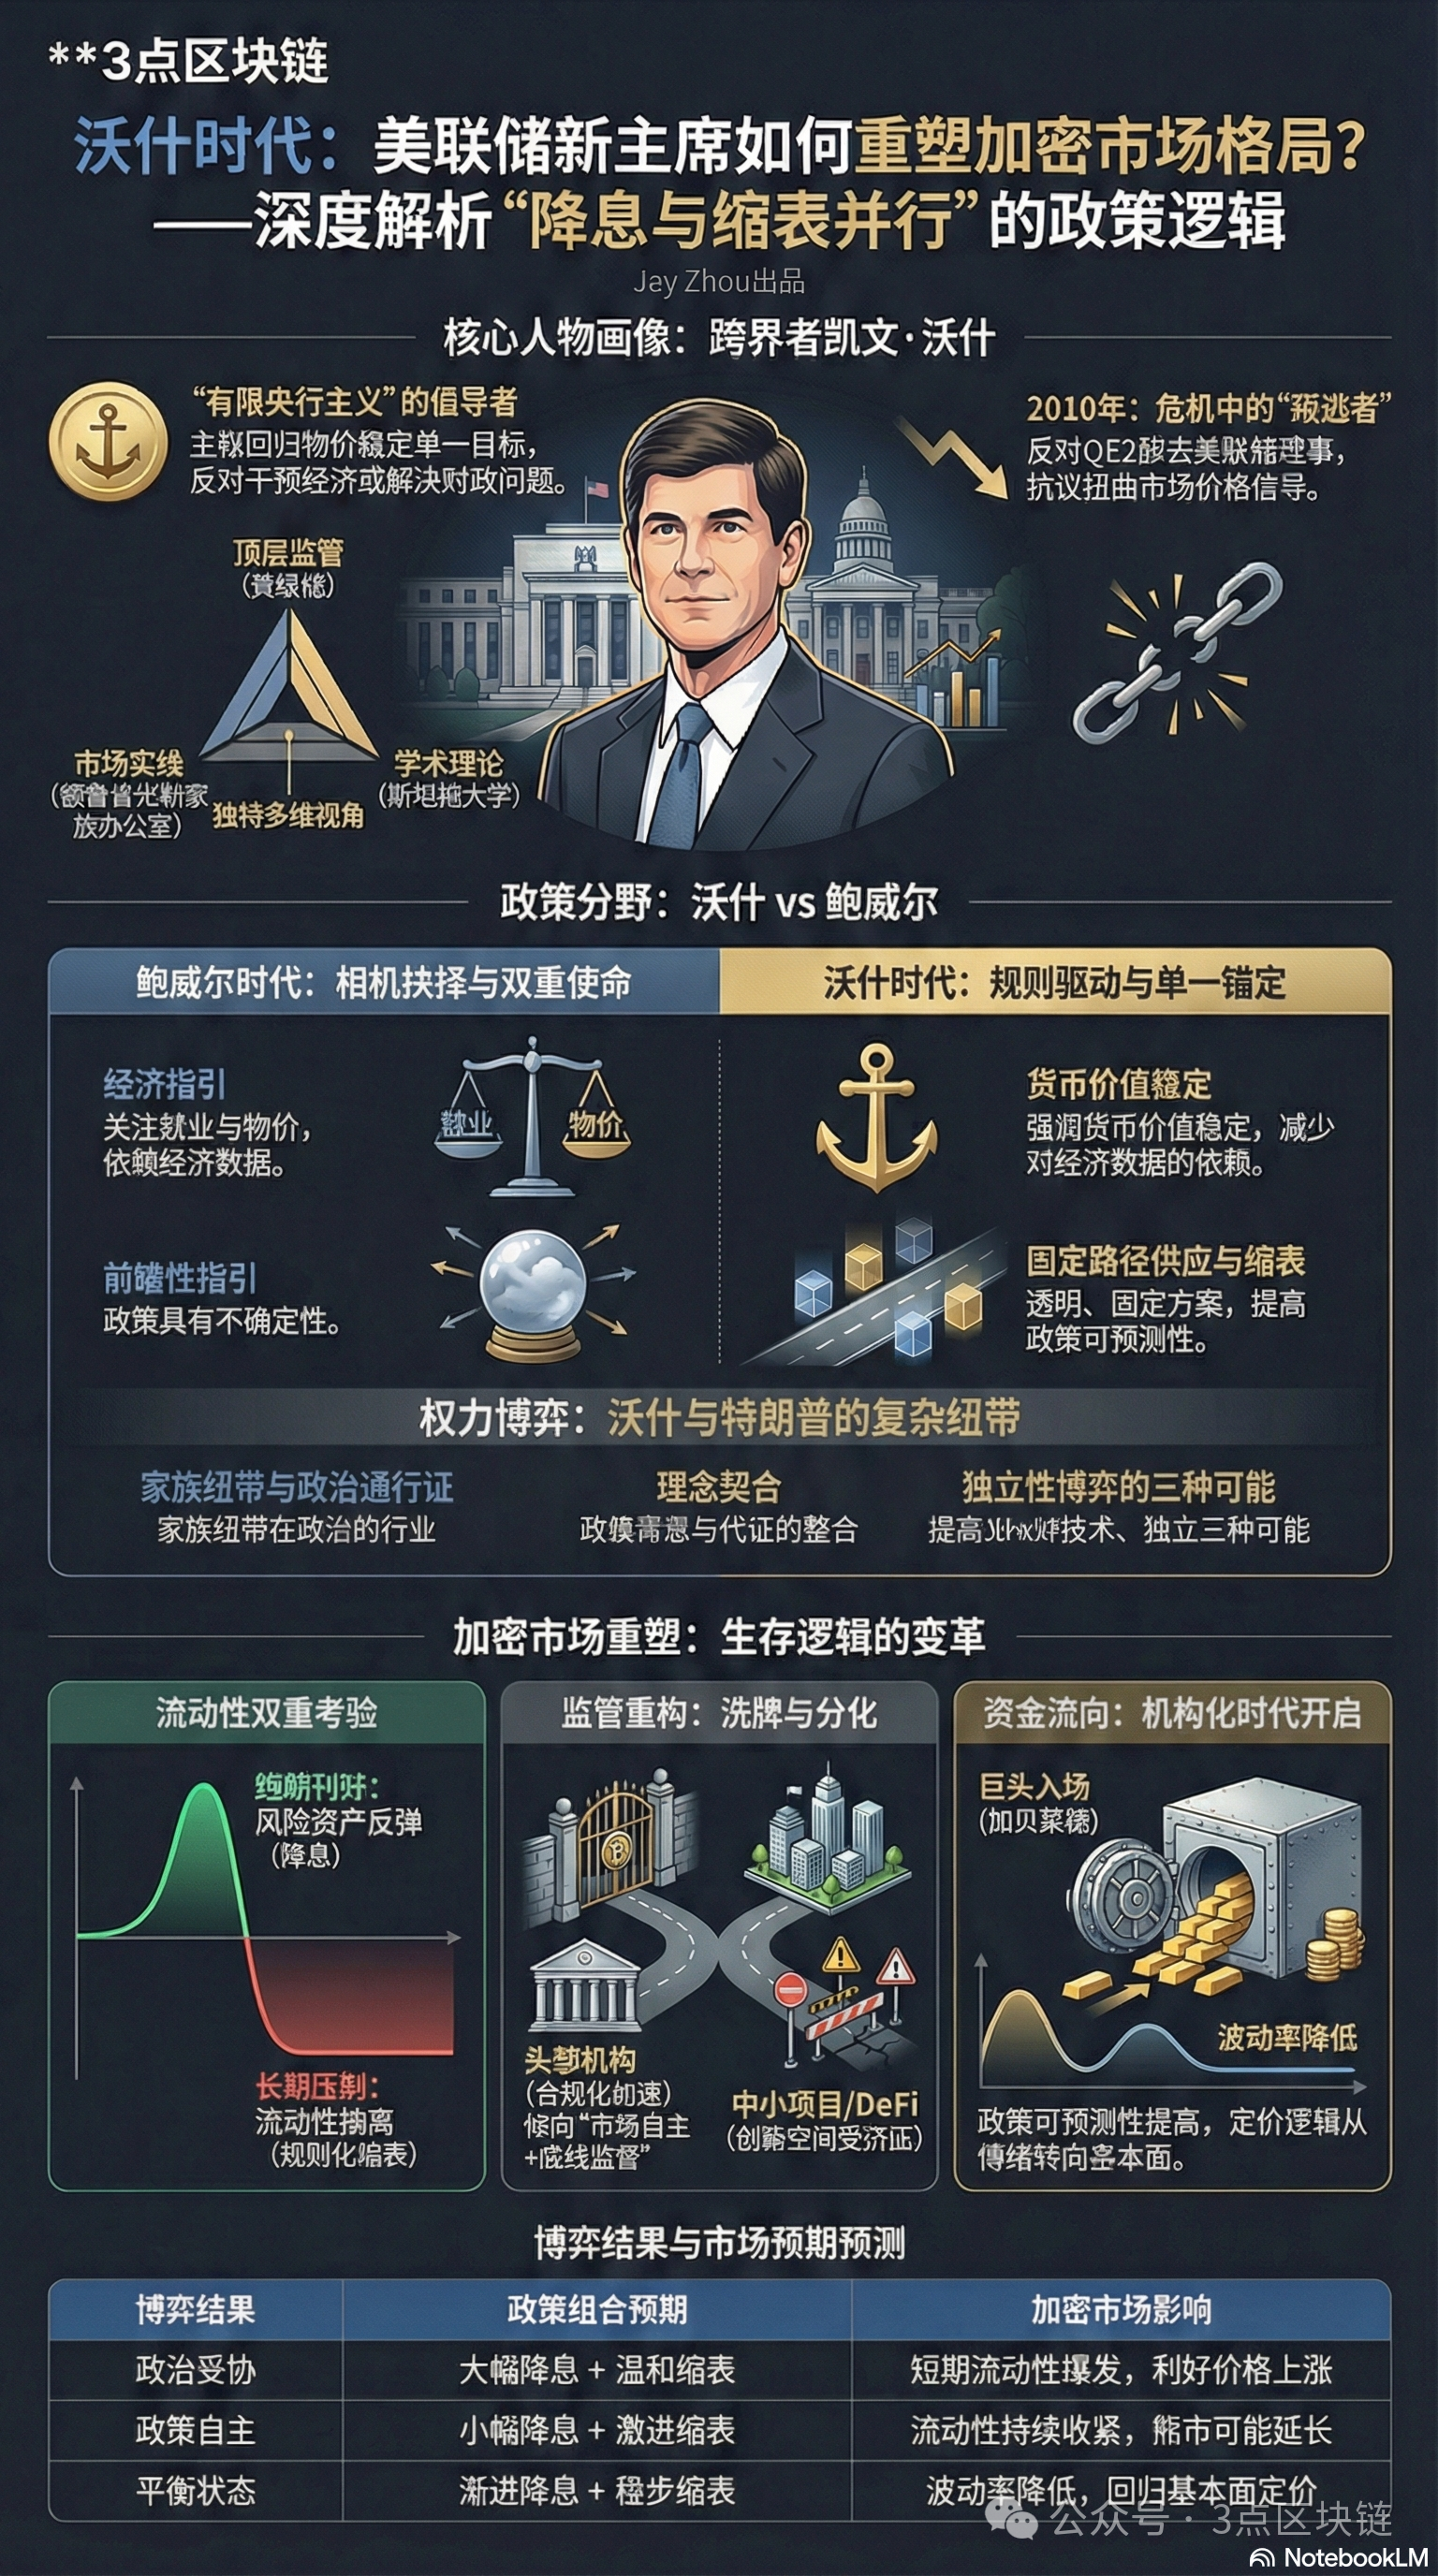
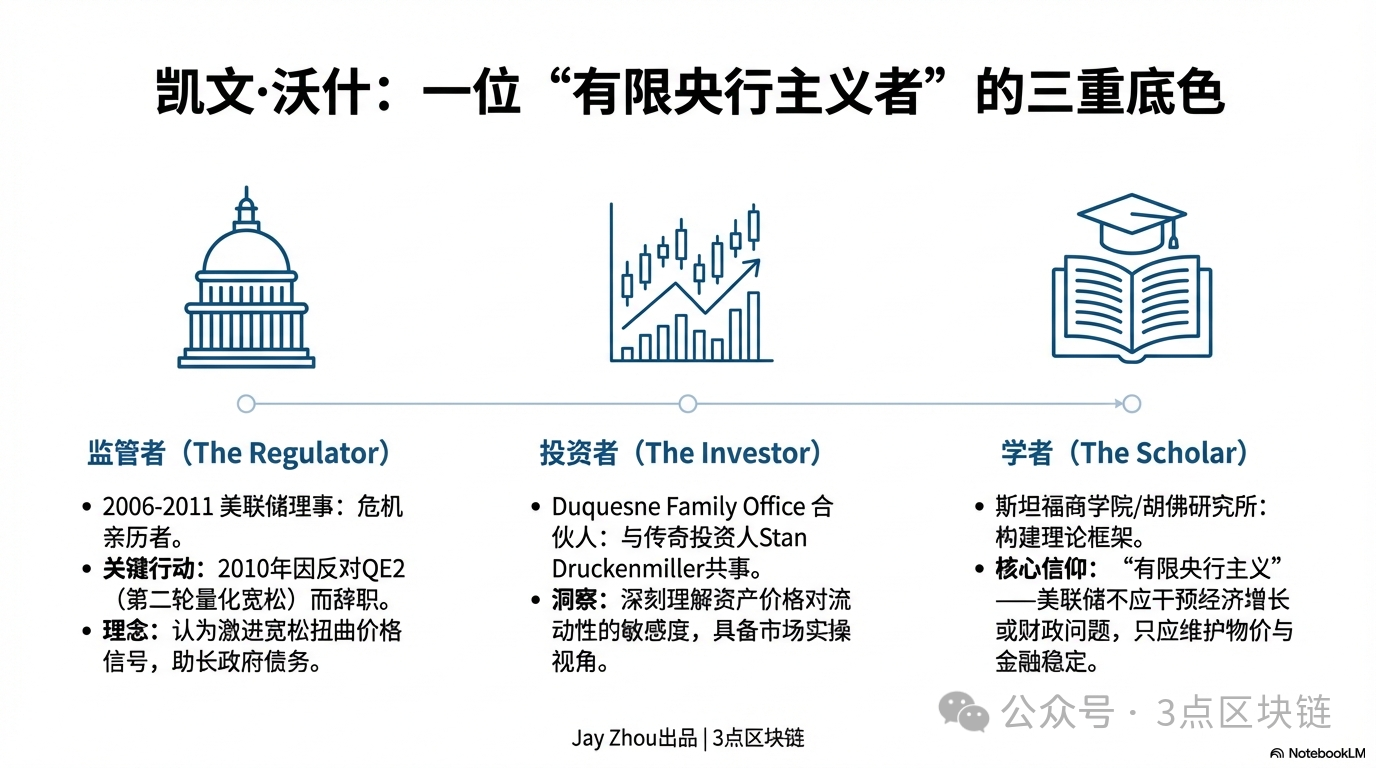
Карьера Кевина Уорша всегда находилась на пересечении государственной политики и частных рынков. Именно этот уникальный жизненный опыт сформировал его критический взгляд на денежно-кредитную политику и прагматичный стиль работы. Чтобы в полной мере осознать его политические взгляды, необходимо проанализировать пересечение трех его профессиональных ролей: регулятора, исследователя и инвестора.
1.1 Член Совета управляющих ФРС во время кризиса: «перебежчик» от количественного смягчения
В период с 2006 по 2011 год, находясь на посту члена Совета управляющих Федеральной резервной системой (ФРС), Уорш прошел через весь цикл мирового финансового кризиса. В это время ФРС перешла от традиционного регулирования процентных ставок к программе выкупа активов (KS), расширив свой баланс с 900 млрд до 2,9 трлн долларов США. Будучи связующим звеном между ФРС и рынком, Уорш активно участвовал в разработке политики реагирования на кризис, но также стал одним из первых членов руководства, открыто выступивших против количественного смягчения.
В 2010 году, когда ФРС готовила второй раунд программы количественного смягчения (QE2), Уорш открыто высказался против нее. Он полагал, что на фоне уже намечающихся признаков экономического восстановления продолжение покупок активов затянет ФРС в политическую турбулентность бюджетной сферы и исказит рыночные ценовые сигналы. После официального запуска QE2 Уорш принял решение об отставке в знак протеста, и этот шаг стал знаковым событием в его карьере.
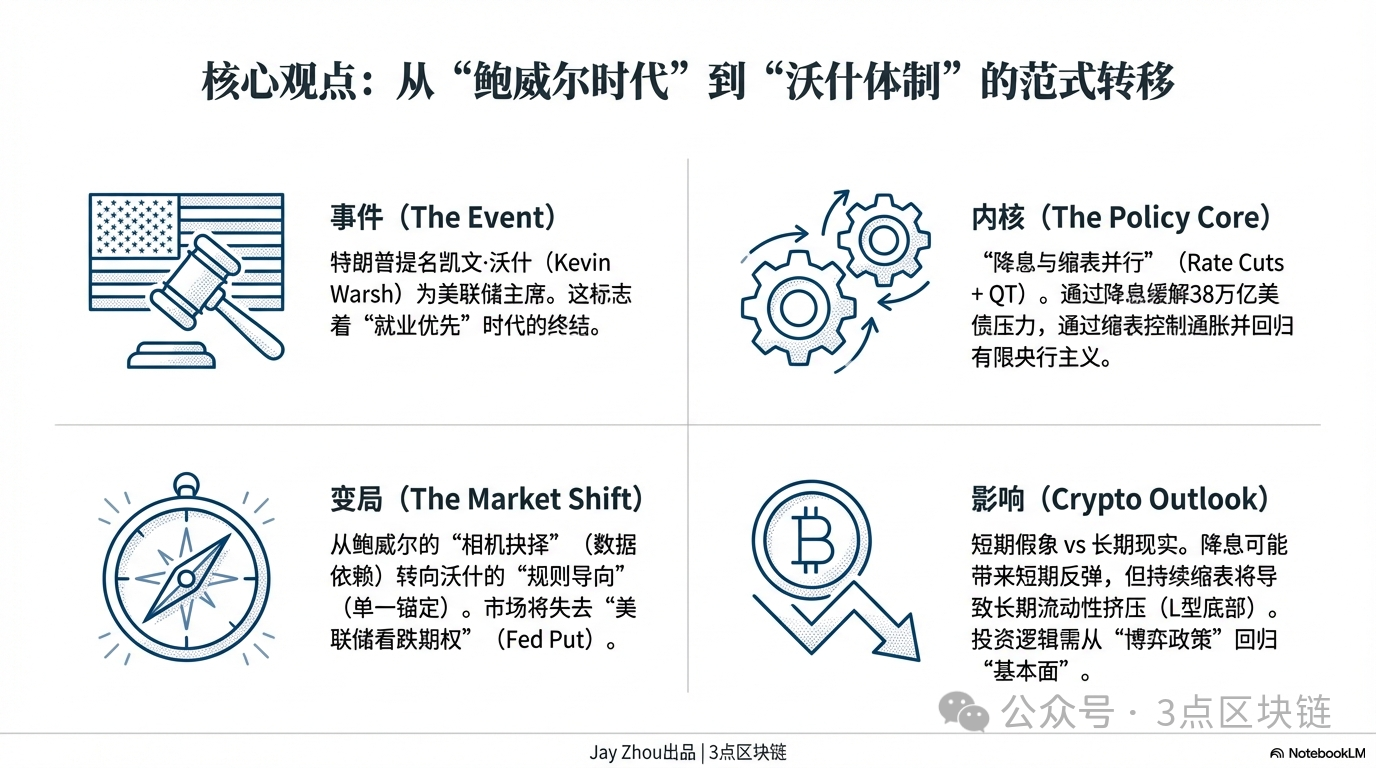
Этот опыт сформировал у Уорша ключевую идею «ограниченного центрального банкинга»: основная задача ФРС заключается в поддержании стабильности цен и финансовой стабильности, а не во вмешательстве в экономический рост или решении фискальных проблем посредством операций с балансом. Он резко критикует агрессивную политику ФРС за последние 15 лет, утверждая, что постоянное количественное смягчение породило эру «монетарного доминирования» — искусственное снижение ставок не только раздуло пузырь активов, но и способствовало накоплению долга правительства США. По состоянию на 2026 год государственный долг федерального правительства США превысил 38 трлн долларов, а чистые процентные расходы приблизились к уровню военных расходов. Эта ситуация является именно тем последствием политики, которое предупреждал Уорш.
1.2 Многогранная перспектива «представителя разных секторов»: от семейного офиса до лекций в Стэнфорде
Покинув ФРС, Уорш начал новый этап своей карьеры, пересекающий различные отрасли. Он присоединился к семейному офису Duquesne легендарного инвестора Стена Друкенмиллера в качестве партнера, глубоко участвуя в принятии решений по глобальной макроэкономике; одновременно, выступая в роли почетного приглашенного исследователя Института имени Гувера и преподавателя бизнес-школы Стэнфорда, он выстроил аналитическую рамку для политических решений, объединяющую теорию и практику.
Этот опыт, охватывающий регулирующие органы, инвестиционные учреждения и научные круги, придал политическим позициям Уорса двойственную природу, сочетая «стратегическое планирование» и «рыночную практику». Будучи регулятором, он хорошо знает косвенное влияние политики ФРС на финансовые рынки; как инвестор, он понимает чувствительность цен активов к изменению ликвидности; а в роли исследователя способен выйти за пределы краткосрочных политических циклов и оценить долгосрочные принципы монетарной политики.
Особенно стоит отметить, что личная сеть связей Уорса придает назначению политический оттенок — его тестем является глава группы Estée Lauder, давний друг Трампа Рональд Лаудэр. Эти связи вызывают опасения на рынке, что Уорс может оказаться неспособным противостоять политическому давлению Трампа, особенно учитывая явное требование последнего о «значительном снижении ставки». Однако, глядя на траекторию его карьеры, можно видеть, что он всегда маркировал себя приверженцем «независимости политики». Эта игра между «политическими связями» и «политической автономией» станет главной интригой после того, как он возглавит ФРС.
1.3 Суть политической платформы: парадоксальное регулирование с параллельным снижением ставки и сокращением баланса
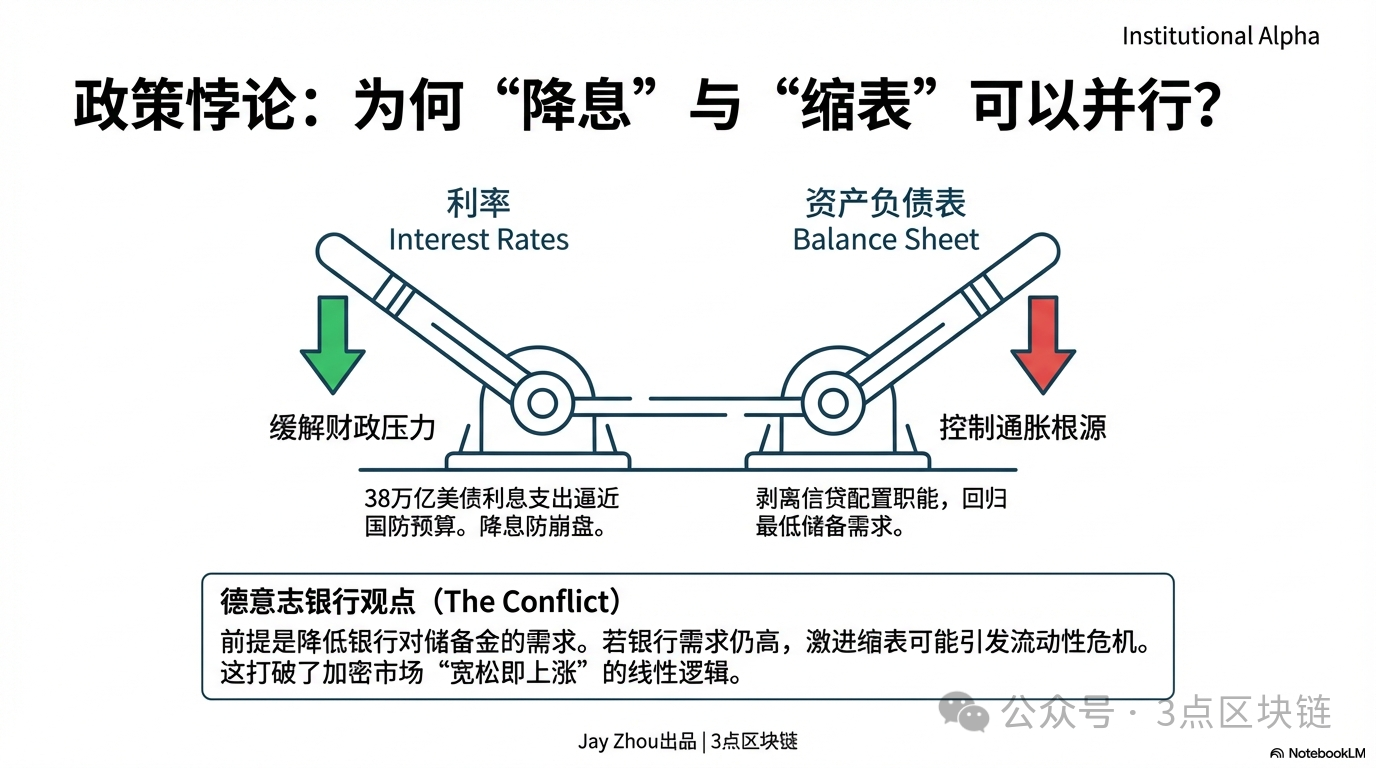
Исследовательский отчет команды Мэттью Луццетти из Deutsche Bank точно резюмирует политическую платформу Уорса: «Параллельное снижение ставки и сокращение баланса». Эта комбинация мер кажется противоречивой, но напрямую указывает на центральную дилемму, с которой сталкивается нынешняя ФРС — одновременно ослабить давление высоких ставок на государственный долг и избежать инфляционного всплеска из-за избыточной ликвидности.
Логика политики Уорса распадается на три уровня:
- Базовая логика снижения ставок: на фоне замедления экономического роста и растущего долгового давления умеренное снижение ключевой ставки облегчит бремя процентных выплат правительства и снизит нагрузку на финансирование бизнеса. Однако Уорс категорически выступает против «снижения ставок без ограничений». Он заявил, что НЕ поддерживает решение ФРС в сентябре 2025 года о снижении ставки на 50 базисных пунктов, поскольку чрезмерное смягчение может перечеркнуть усилия по контролю над инфляцией.
- Ключевая цель сокращения баланса: уменьшая размер актива и обязательства баланса, ФРС сможет снять на себя взятую после кризиса функцию «распределения кредита», вернувшись к традиционной модели монетарной политики. Уорс считает, что баланс ФРС должен оставаться на минимальном уровне, «достаточном для удовлетворения потребностей банковской системы в резервах», а не выступать «ключевым игроком», влияющим на рыночную ликвидность.
- Условие реализации политики: ключ к параллельному снижению ставок и сокращению баланса кроется в регуляторных реформах, снижающих потребность банков в резервах. Только если банкам не придется держать крупные объемы избыточных резервов, сокращение баланса не спровоцирует кризис ликвидности на рынке. Однако аналитики Deutsche Bank отмечают, что эта предпосылка в краткосрочной перспективе вызывает сомнения — ФРС недавно возродила программу закупок для управления резервами, а спрос банковской системы на резервы все еще находится на высоком уровне.
Это «парадоксальное» регулирование радикально отличается от привычной для крипторынка линейной логики «смягчение = рост, ужесточение = падение» и добавляет неопределенности в перспективы развития крипторынка.
2. Уорс и Трамп: сложная сеть отношений от «старых знакомых» до «союзников»
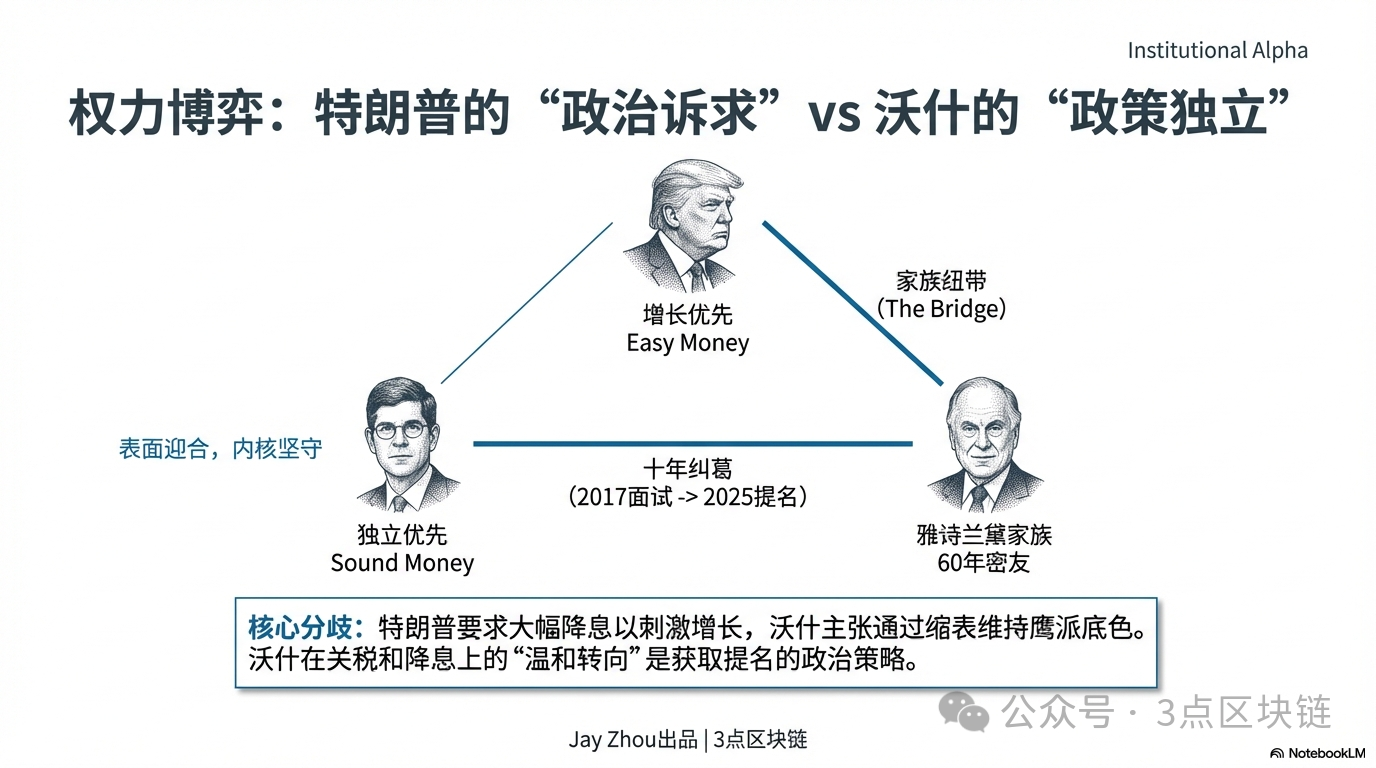
Отношения Кевина Уорса и Дональда Трампа являются ключом к пониманию его назначения председателем Совета управляющих ФРС и главным фактором для прогнозирования курса его политики. Их связь началась не с номинации 2026 года, а представляет собой тесное переплетение личных и политических нитей протяженностью почти в десять лет, включающее семейные связи, общие политические идеи и борьбу за влияние.
2.1 Семейные связи: «политический мост» семьи Лаудэр
Наиболее прямая связь между Уорсом и Трампом проистекает из их семейного положения — жена Уорса, Джейн Лаудэр, является наследницей корпорации Estée Lauder, а ее отец, Рональд Лаудэр, является другом Трампы, которого они знают более 60 лет, и его главным политическим союзником.
Дружба Лаудэра и Трампы началась еще со времен Нью-Йоркской военной академии. Они не просто учились вместе, но и оставались долгосрочными деловыми партнерами и политическими сторонниками. Лаудэр был крупным спонсором президентских кампаний Трампы 2016 и 2024 годов, а также одним из первых, кто предложил ему «купить Гренландию». Этот крайне противоречивый замысел позже стал одним из символов первого срока Трампы. Как отмечал биограф Трампы Тим О’Брайен: «Для Трампы важен любой, кто связан с власть имущими или известными людьми». Семейный бэкграунд Лаудэра, безусловно, предоставил Уорсу своего рода «политический пропуск» в круге лиц, принимающих решения при Трампе.
Такая основа доверия, построенная на семейных связях, представляет собой уникальное преимущество Уорса перед другими кандидатами. В политической логике Трампы рекомендации от знакомых и семейные узы часто имеют больший вес, чем профессиональные квалификации. В декабре 2025 года Трамп в интервью The Wall Street Journal прямо назвал Уорса своим «главным кандидатом» на пост председателя ФРС, и здесь нельзя недооценивать влияние Лаудэра.
2.2 Десятилетняя борьба: от «провала на собеседовании» до «назначения лично главой государства»
Политическое взаимодействие Уорса и Трампы можно проследить начиная с первого президентского срока Трампы в 2017 году. В тот год, выбирая главу ФРС, Трамп лично проводил «собеседование» с Уорсом, но в итоге остановил свой выбор на тогданиющем члене Совета Джероме Пауэлле. Позже это решение стало предметом сожаления для Трампы: в частной беседе 2020 года он признался Уорсу: «Кевин, мне действительно следовало воспользоваться твоими услугами. Если ты так хотел эту должность, почему тогда не проявил больше настойчивости?»
После возвращения Трампы в Белый дом в 2025 году их взаимодействие стало гораздо чаще. Уорс не только консультировал переходную команду Трампы по вопросам экономической политики, но и рассматривался как потенциальный кандидат на пост министра финансов. Что еще важнее, его «умеренный поворот» в вопросах позиции позволил ему постепенно соответствовать ключевым требованиям Трампы. Несмотря на то, что во время работы в ФРС Уорс был известен как «ястреб», в последние годы он открыто поддержал тарифную политику Трампы и начал призывать ФРС ускорить процесс снижения ставок. Эта корректировка позиции была воспринята рынком как «политический расчет ради получения должности председателя ФРС».
29 января 2026 года после встречи с Уорсом в Белом доме Трамп решил анонсировать номинацию на пост председателя ФРС заранее — утром 30-го числа. Этот спешный сдвиг графика демонстрирует «степень близости» и «эффективность принятия решений» между ними. На платформе Truth Social Трамп написал: «Я знаю Кевина много лет, он настоящий гений, который войдет в историю». Эта высокая оценка резко контрастирует с его постоянными критикой Пауэлла.
2.3 Совпадение идей: от «политических разногласий» к «общим целям»
Отношения Уорса и Трампы не сводятся к простому «политическому подчинению», а представляют собой «стратегический альянс», основанный на совпадении части политических идей. Их ключевые соглашения выражаются в трех аспектах:
- Общая критика политики Пауэлла: Трамп долгое время обвинял Пауэлла в том, что его политика «чрезмерной печати денег» вызвала скачок инфляции, тогда как Уорс с академической точки зрения винил ФРС эпохи Пауэлла в «расползании мандатов», излишнем фокусе на безработице, климате, инклюзивности и других второстепенных вопросах, что подрывало независимость монетарной политики. Это общее убеждение в «провале политики Пауэлла» стало точкой отсчета их сотрудничества.
- Общий запрос на «снижение ставок»: с момента возвращения в Белый дом в начале 2025 года Трамп неоднократно оказывал публичное давление на ФРС с требованиями снизить ставки, утверждая, что высокие проценты ежегодно обходятся США в сотни миллиардов дополнительных долговых выплат и тормозят экономический рост. Предложенная Уорсом рамочная структура «параллельного снижения ставок и сокращения баланса» идеально отвечает требованию Трампы о снижении ставок, сохраняя при этом его собственную «ястребиную основу» через сокращение баланса. Таким образом, достигается баланс между «политической корректностью» и «академической строгостью».
- Различие в понимании «независимости ФРС»: хотя Уорс подчеркивает, что «независимость ФРС — это ценное начинание», оба считают, что ФРС должна уменьшить зависимость от экономических данных и отказаться от инструмента «опережающих указаний (forward guidance)», который Трамп считает «абсолютно бесполезным». Это общее стремление к «упрощению политики» позволило им найти точку соприкосновения в операциях денежно-кредитной политики.
Стоит отметить, что смена позиции Уорса не является полным «угождением» Трампе. Старший экономист американского подразделения Wealth Management швейцарского банка Pictet Цуй Сяо отмечает, что Уорс «в последнее время очень хочет занять пост председателя ФРС», поэтому по вопросам процентных ставок он занял «голубиную» позицию, однако его базовый политический каркас — «ограниченная ФРС» и «приоритет сокращения баланса» — остался неизменным. Эта стратегия «поверхностного приспособления при сохранении внутреннего стержня» станет ключевой для Уорса в балансе политического давления и независимости политики.
2.4 Баланс сил: игра между «политической зависимостью» и «политической автономией»
Отношения Уорса и Трампы по своей сути представляют собой классическую игру между «политическим назначением» и «независимостью центрального банка». Для крипто рынка результат этого противостояния напрямую определит направление политики ФРС и, как следствие, глобальную динамику ликвидности.
С точки зрения Трампы, главная цель номинации Уорса — «контроль над монетарной политикой». Начиная с начала 2025 года Трамп неоднократно публично критиковал Пауэлла за «медлительность действий» и считал, что высокие ставки вредят американской экономике и госбюджету. Ему нужен председатель ФРС, который «одновременно сможет снизить ставку и слушаться», чтобы достичь своего политического приоритета «рост экономики прежде всего». Семейное происхождение и изменение позиции Уорса убедили Трампу, что он сможет «контролировать» этого нового председателя ФРС.
Однако, судя по его карьере, он всегда маркировал себя как сторонника «независимости политики». В 2010 году он ушел в отставку из-за противодействия QE2, этот жест «борьбы через отказ» демонстрирует его твердую убежденность в ценности «независимости центрального банка». Аналитический отчет Deutsche Bank указывает, что рынок будет пристально следить за тем, сумеет ли Уорс сохранить самостоятельность политики под давлением Трампы, что станет ключевым фактором влияния на рыночные настроения.
Эта игра по достижению баланса власти может привести к трем возможным исходам:
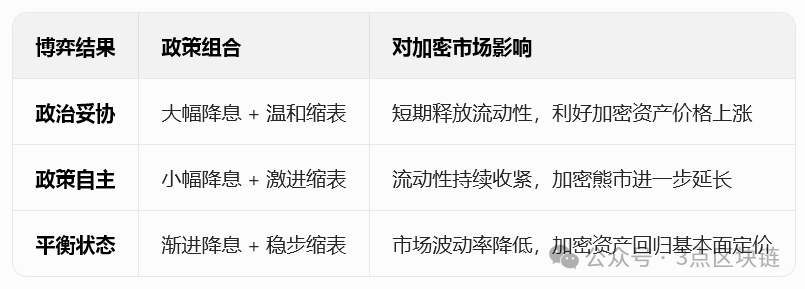
Для крипто инвесторов ключевыми индикаторами наблюдения за этой борьбой станут: заявление политики на первом заседании FOMC после вступления Уорса в должность, конкретные детали плана по сокращению баланса и его официальные заявления по поводу политики Трампы. Эти сигналы напрямую определят краткосрочную динамику и долгосрочную структуру крипто рынка.
3. Пауэлл и Уорс: различия в политике двух поколений глав ФРС
Чтобы понять влияние политики Уорса на крипто рынок, необходимо сначала прояснить различия в его монетарной стратегии по сравнению с предыдущим председателем Пауэллом. Политика ФРС эпохи Пауэлла характеризовалась «дискреционным выбором», причем его циклы были тесно связаны с бычьими и медвежьими трендами крипто рынка. Рамочная программа Уорса же делает больший упор на «следование правилам» и «независимость ЦБ». Эта разница полностью переформатирует логику ценообразования на крипто рынках.
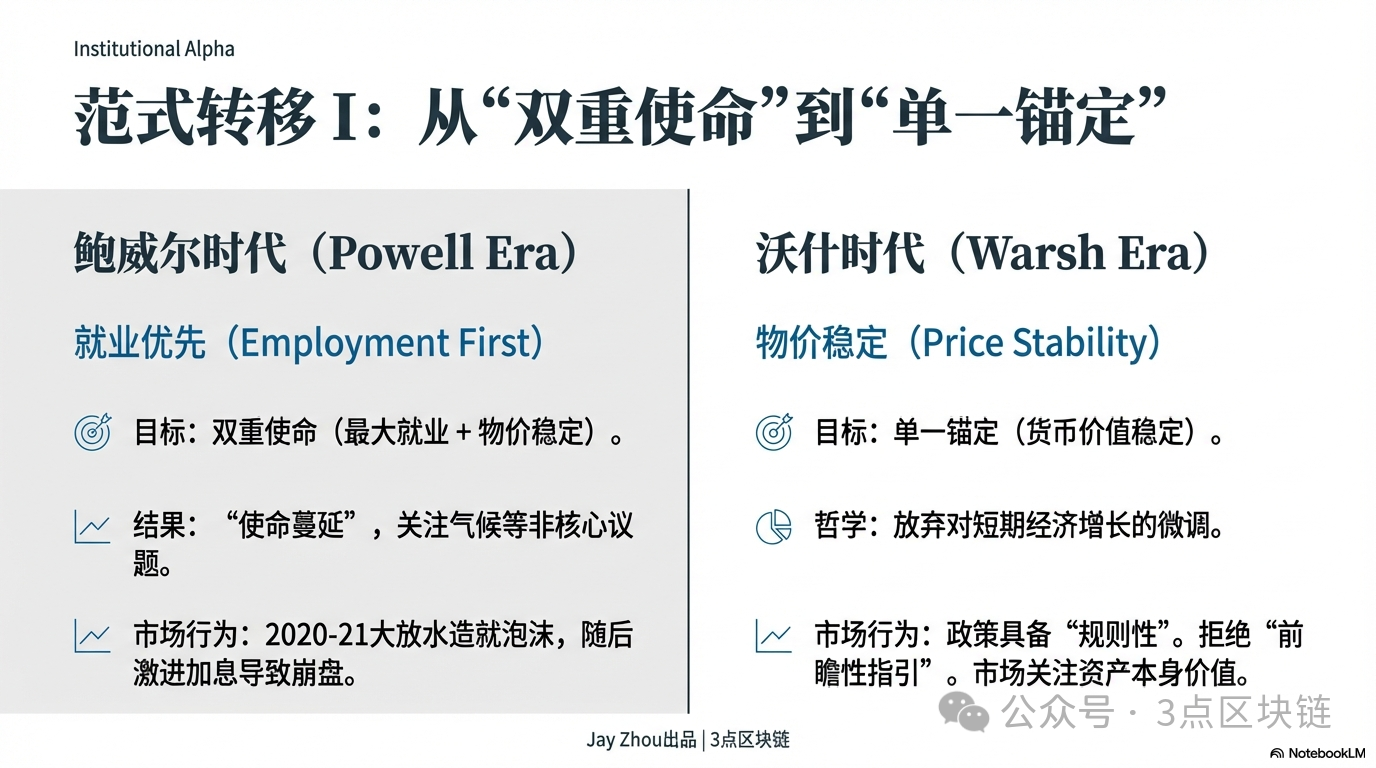
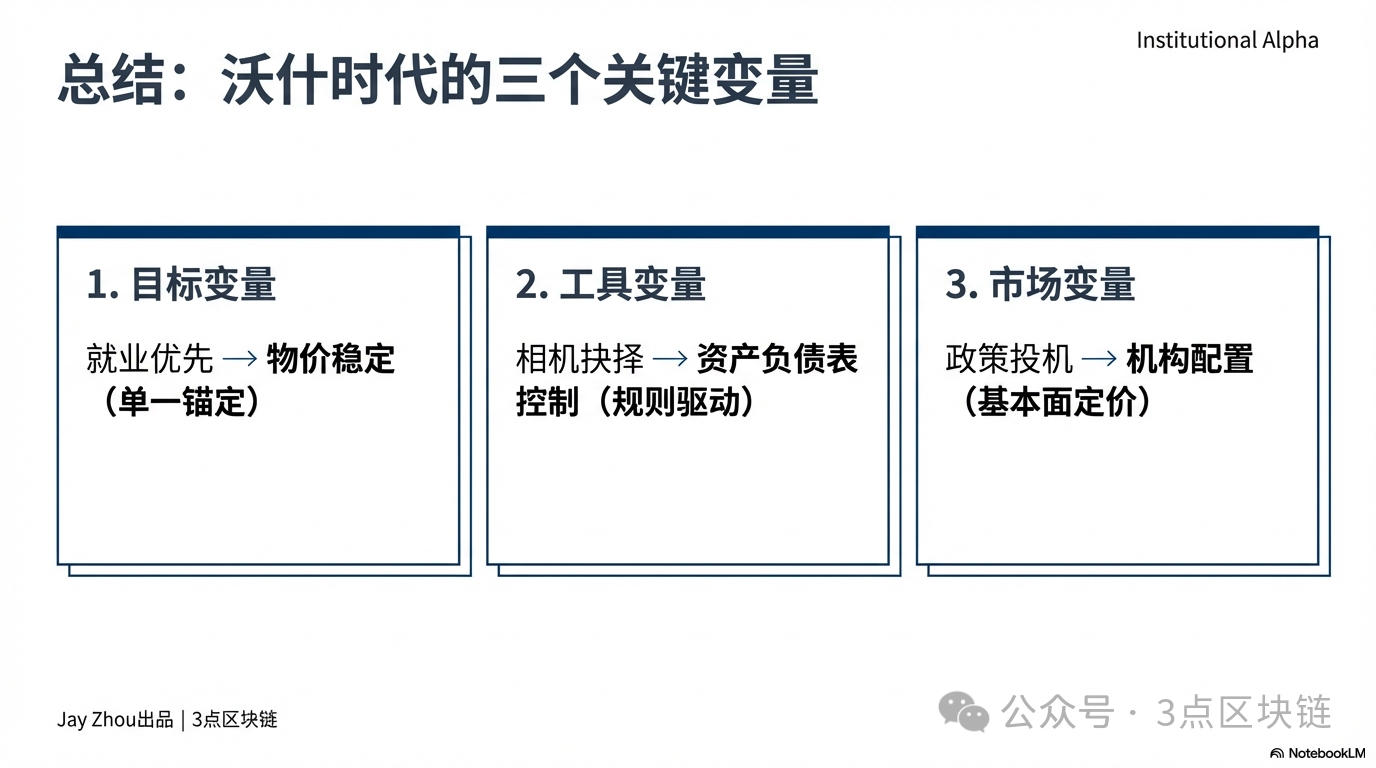
3.1 Различие в целях политики: от «двойного мандата» к «одиночной якорности»
За восемь лет руководства Пауэлла ФРС неизменно проводила политику в рамках «двойного мандата» максимальной занятости и стабильности цен. После вспышки пандемии коронавируса в 2020 году Пауэлл быстро снизил процентную ставку по федеральным фондам до нулевого диапазона 0–0,25% и запустил программу количественного смягчения без ограничений. За 18 месяцев баланс ФРС вырос почти на 4 трлн долларов США, достигнув пика в 9 трлн долларов.
Такая ориентация на «приоритет занятости» принесла крипто рынку беспрецедентный праздник ликвидности. В 2020–2021 годах цена биткоина выросла менее чем с 10 тыс. долларов до 69 тыс. долларов, эфириума — с 200 до 4891 доллара, а капитализация всего крипто рынка превысила 3 трлн долларов. В то время рынок рассматривал смягчающую политику ФРС как главный двигатель роста крипто активов. Биткоин получил статус «цифрового золота» как защитного актива и стал популярным инструментом хеджирования от инфляции.
Однако по мере того как уровень инфляции во второй половине 2021 года подскочил до рекордных за 40 лет показателей, акцент политики Пауэлла сместился на «стабильность цен». В марте 2022 года ФРС запустила самую агрессивную фазу повышения ставок с 1980-х годов: за 17 месяцев совокупное повышение составило 525 базисных пунктов. Одновременно начался процесс сокращения баланса с ежемесячным списанием активов объемом 95 млрд долларов. Резкая смена курса спровоцировала крах крипто рынка: в 2022 году рыночная капитализация криптовалют сократилась на 1,45 трлн долларов, биткоин упал до 15 тыс. долларов, эфириум — ниже 900 долларов. Крупнейшие игроки, такие как Three Arrows Capital и FTX, один за другим потерпели крах, и крипто рынок погрузился в затяжную медвежью фазу.
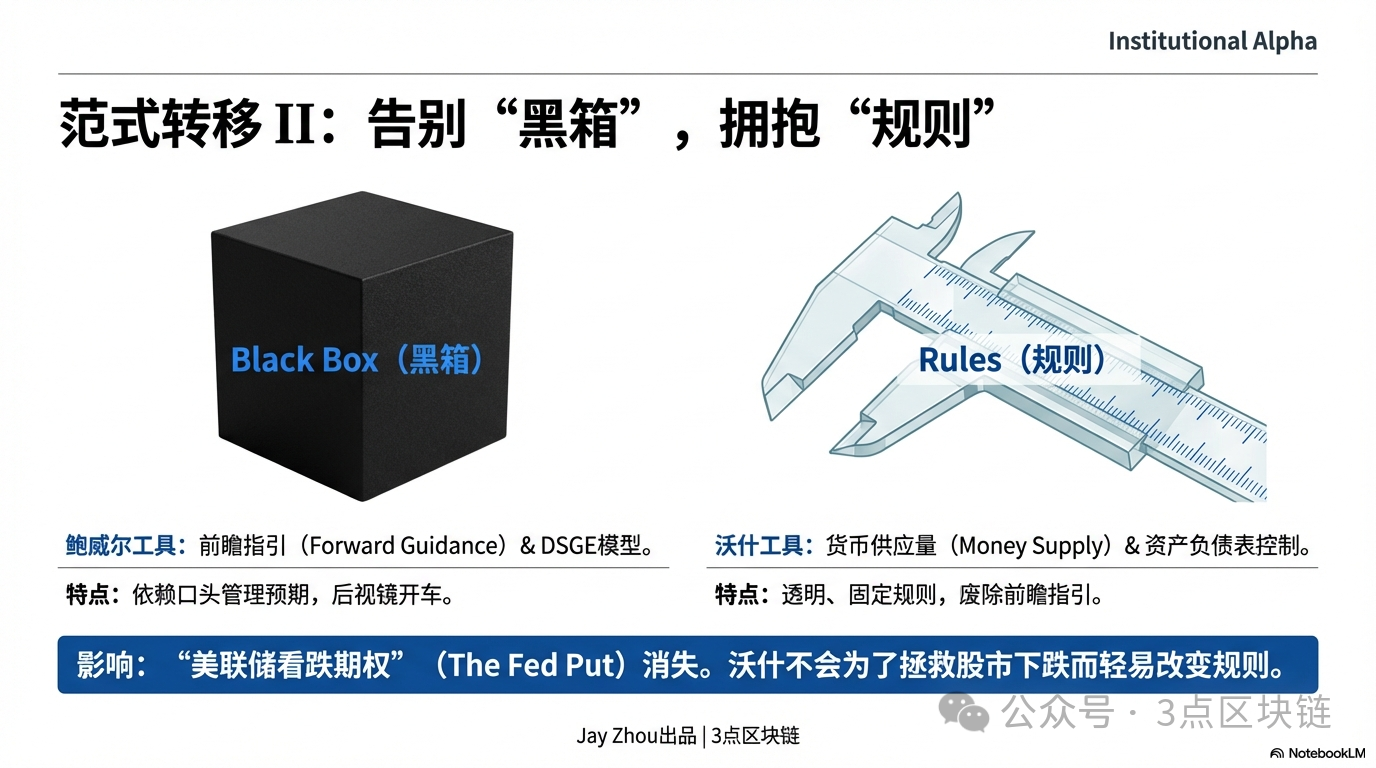
В отличие от Пауэлла, целевая установка Уорса ближе к «одиночному якорю» — возвращению основных обязанностей ФРС к задаче «поддержания стабильности стоимости валюты». Он резко критиковал ФРС эпохи Пауэлла за «расползание мандатов», указывая, что чрезмерный фокус на занятости, климате, социальной инклюзивности и иных нерелевантных вопросах подрывает независимость и эффективность монетарной политики. Уорс ясно обозначил: ФРС должна сократить зависимость от экономических индикаторов, отказаться от инструмента «опережающих указаний», который «почти бесполезен в нормальных условиях», и вместо этого ориентироваться на контроль денежной массы и объема баланса для обеспечения долгосрочной стабильности цен.
Такая разница в целях означает, что монетарная политика в эпоху Уорса будет отличаться большей «регулярностью» и «прогнозируемостью», однако может происходить за счет краткосрочного экономического роста и стабильности занятости. Для крипто рынка это значит, что логика «политико-ориентированного рынка» ослабнет, и стоимость крипто активов станет в большей степени зависеть от их фундаментальных показателей, а не от изменений политики ФРС.
3.2 Различие в инструментах политики: от «дискреционного выбора» к «правилам, регулирующим действия»
ФРС эпохи Пауэлла мастерски использовала комбинацию инструментов «опережающих указаний» и «зависимости от данных» для направления потоков капитала через управление ожиданиями рынка. Например, в 2020 году Пауэлл ясно заявлял, что «будет поддерживать низкие ставки до 2023 года», а в 2022-м подчеркивал, что «повышения будут продолжаться до падения инфляции к целевому уровню в 2%». Подобная четкая сигнализация позволяла рынку заранее корректировать структуру портфелей.
Однако Уорс полагает, что опережающие указания являются «специфическим инструментом периода финансового кризиса и неприменимы в условиях здоровой экономики». Он критикует ФРС прошлого периода за чрезмерную опору на «черный ящик моделей DSGE» и игнорирование ключевого влияния денежного предложения и масштабов баланса на инфляцию. Уорс предлагает использовать более прозрачные и регламентированные инструменты: например, фиксированные темпы роста денежной массы или четко заданные траектории сокращения баланса, чтобы минимизировать спекуляции рынка вокруг действий регулятора.
Различие в инструментах напрямую отразится на волатильности крипто рынка. Монетарная политика ФРС в эпоху Пауэлла часто провоцировала резкие колебания: в ноябре 2025 года, когда Пауэлл объявил о приостановке сокращения баланса и снижении ставки на 25 базисных пунктов, курс биткоина сначала упал, затем подскочил, продемонстрировав волатильность свыше 5%; в январе 2026 года после слов Пауэлла о «низкой вероятности снижения ставки до июня» крипто рынок перешел в фазу бокового движения, а волатильность биткоина опустилась до исторических минимумов.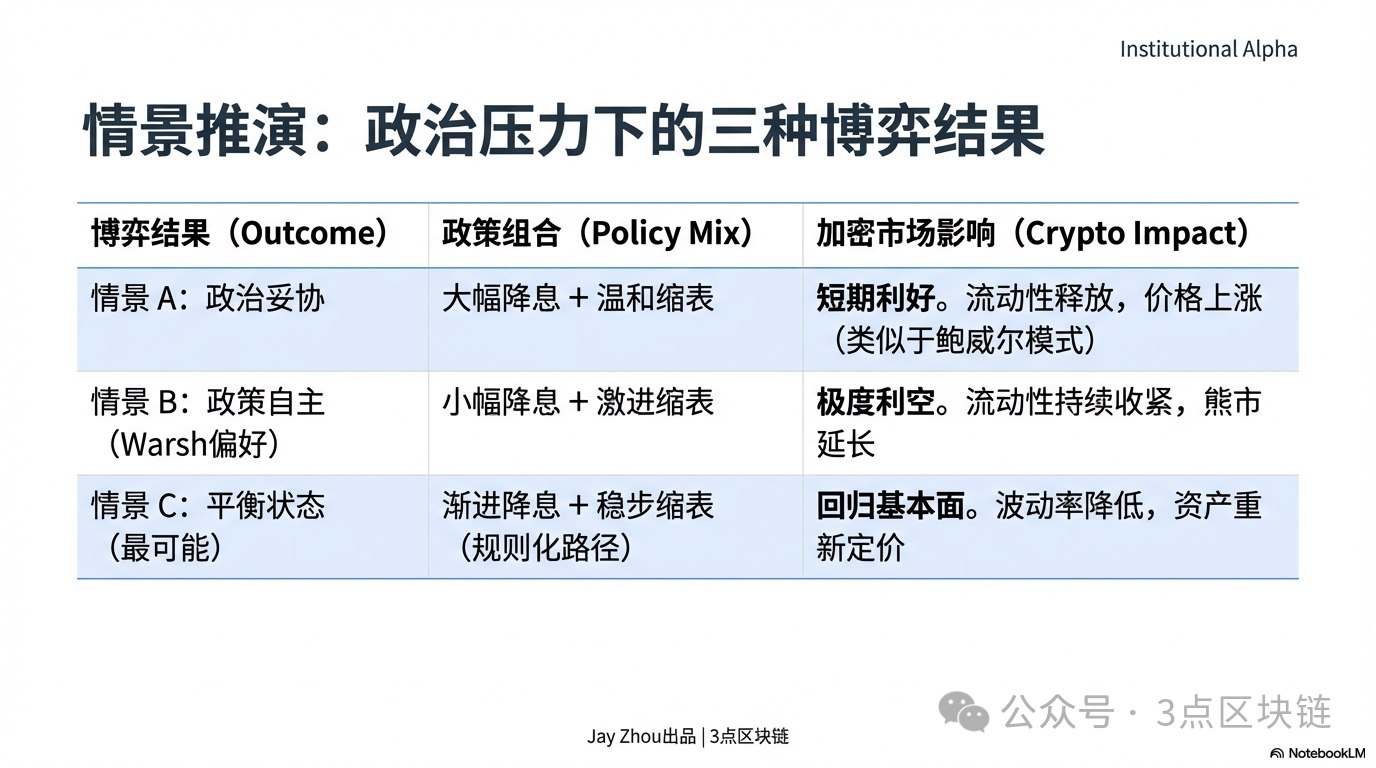
Еще одно существенное расхождение между Пауэллом и Уорсом кроется в стратегии сопротивления политическому давлению. Во время пребывания на посту Пауэлл неоднократно выдерживал требования Трампы о снижении ставок, настаивая на повышении для борьбы с инфляцией, тем самым защищая независимость ФРС. Однако в 2025 году, по мере того как объем государственного долга США превысил 38 трлн долларов, а чистые процентные выплаты приблизились к военному бюджету, политика Пауэлла вынужденно пошла на уступки фискальной нагрузке — пауза в сокращении баланса и умеренное снижение ставки с целью облегчения долговой нагрузки правительства.
Политическое давление, которому предстоит столкнуться Уорсу, будет несравнимо выше. Назначая Уорса, Трамп прямо заявлял о желании видеть в ФРС радикальное снижение ставок для стимулирования экономики и снижения затрат на обслуживание госсдолга. Тем не менее, Уорс неоднократно подчеркивал публично, что независимость ФРС — это «ценное начинание», и он не намерен поддаваться политическому воздействию. Аналитики Deutsche Bank отмечают, что рынок будет пристально наблюдать за тем, сохранит ли Уорс автономию политики под давлением Трампы, что станет ключевым драйвером рыночных настроений.
Для крипто рынка, если Уорс поддастся политическому давлению и внедрит стратегию «резкого снижения ставок + мягкого сокращения баланса», в краткосрочной перспективе это высвободит ликвидность и поддержит рост цен крипто активов; однако, если он останется верен своей позиции «умеренного снижения + агрессивного сокращения баланса», это приведет к постоянному оттоку ликвидности и может продлить медвежий цикл на крипторынке еще сильнее.
4. Эпоха Уорса: перестройка ландшафта крипто рынка и новая логика выживания
Политические установки Кевина Уорса изменят ландшафт крипто рынка по трем направлениям: ликвидность, регулирование и движение капитала. В рамках стратегии «параллельного снижения ставок и сокращения баланса» крипто рынок окончательно откажется от логики «политико-ориентированного рынка» эпохи Пауэлла и перейдет в новую фазу, движимую фундаментальными показателями. Для инвесторов понимание и адаптация к этим переменным станут ключом к успешному прохождению медвежьего цикла.
4.1 Борьба за ликвидность: двойное испытание краткосрочных преимуществ и долгосрочных рисков
Стратегия Уорса «параллельное снижение ставок и сокращение баланса» окажет двоякое воздействие на ликвидность крипто рынка: краткосрочный позитивный толчок и долгосрочное негативное подавление.
Если смотреть кратко, снижение ставок уменьшит стоимость финансирования в долларах и смягчит ситуацию дефицита мировой долларовой ликвидности. Исторические данные свидетельствуют, что снижение ставок ФРС обычно стимулирует переток капитала из долларовых активов в активы повышенного риска. После снижения ставок Пауэллом в 2020 году крипто рынок пережил масштабный бычий цикл; в ноябре 2025 года после приостановки сокращения баланса и снижения ставки на 25 б.п. биткоин восстановился с 85 тыс. до 92 тыс. долларов. Если Уорс реализует снижение ставок вскоре после вступления в должность в июне 2026 года, крипто рынок может столкнуться с краткосрочным отскоком: биткоин способен пробить отметку в 90 тыс. долларов, а эфириум вновь может закрепиться выше 3 тыс. долларов.
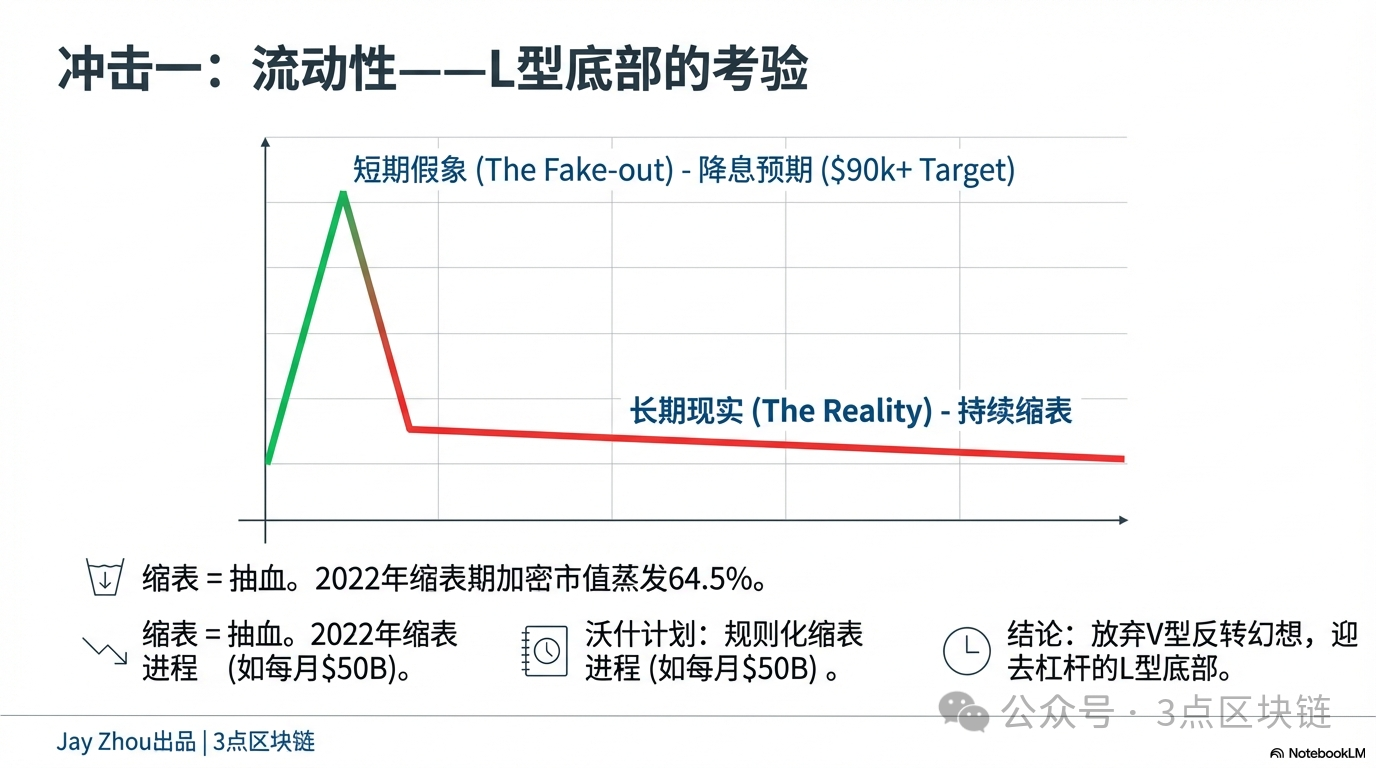
Однако в долгосрочной перспективе процесс сокращения баланса будет непрерывно извлекать ликвидность из системы, сдерживая оценку крипто активов. По своей сути сокращение баланса ФРС представляет собой возврат излишков ликвидности, введенных в период кризиса, что неизбежно ведет к сокращению мирового предложения долларов и понижению центра тяжести оценки рисковых активов. Во время сокращения баланса ФРС в 2022 году рыночная капитализация крипто рынка сократилась на 64,5%. Этот исторический опыт показывает, что негативное влияние сокращения баланса на крипто рынок значительно превосходит эффект от повышения ставок.
Более важно то, что политика сокращения баланса Уорса — это не «разовая операция», а процесс «систематизации правил». Согласно прогнозам аналитиков Deutsche Bank, Уорс может установить фиксированный маршрут сокращения, например, выводя из баланса 50 млрд долларов активов ежемесячно, пока объем баланса ФРС не приблизится к 20% ВВП. Такая предсказуемая динамика позволит рынку заранее учесть последствия уплотнения ликвидности. Падение на крипто рынке может оказаться не таким резким, как в 2022 году, однако примет характер непрерывного медленного спада.
Для крипто инвесторов это означает значительное усложнение стратегии «покупки на дне». В эпоху Пауэлла трейдеры могли рассчитывать на достижение дна рынка, предугадывая конец цикла повышения или начало снижения ставок ФРС. В эпоху Уорса долгосрочный и однозначный характер сокращения баланса сформирует для дна крипто рынка форму буквы «L», требуя от инвесторов отказа от спекулятивной логики «купить низко и продать при отскоке» в пользу фокусировки на долгосрочной ценности крипто активов.
4.2 Перестройка регулирования: ускорение комплаенса и сужение пространства для инноваций
Политические установки Уорса повлияют не только на ликвидность крипто рынка, но и существенно ускорят процессы приведения отрасли в соответствие с регуляторными требованиями.
Во время работы в Совете управляющих ФРС Уорс был известен своим вниманием к финансовой стабильности. Он неоднократно предупреждал, что финансовые инновации, развивающиеся вне регуляторного поля, способны спровоцировать системные риски. В вопросах регулирования крипто рынка ключевая позиция Уорса формулируется как «саморегуляция рынка + установление базовых линий» — он выступает против чрезмерного вмешательства государства в инновации крипто сектора, но одновременно настаивает на обязательном соблюдении базовых правил, таких как противодействие отмыванию денег (AML) и предотвращение финансирования терроризма (CTF).
В краткосрочной перспективе такой подход Уорса может дать крипто рынку передышку. По сравнению с ФРС эпохи Пауэлла, Уорс склонен делегировать развитие крипто активов рыночным силам, а не государственным органам. Вероятно, он будет возражать против прямого регулирования крипто бирж со стороны ФРС, отдав предпочтение разъяснению правового статуса и созданию регуляторной базы для крипто активов силами существующих структур вроде Комиссии по ценным бумагам и биржам США (SEC) и Товарно-фьючерсной комиссии США (CFTC). Это поможет разрешить проблему «регуляторной неопределенности», препятствующую привлечению институционального капитала.
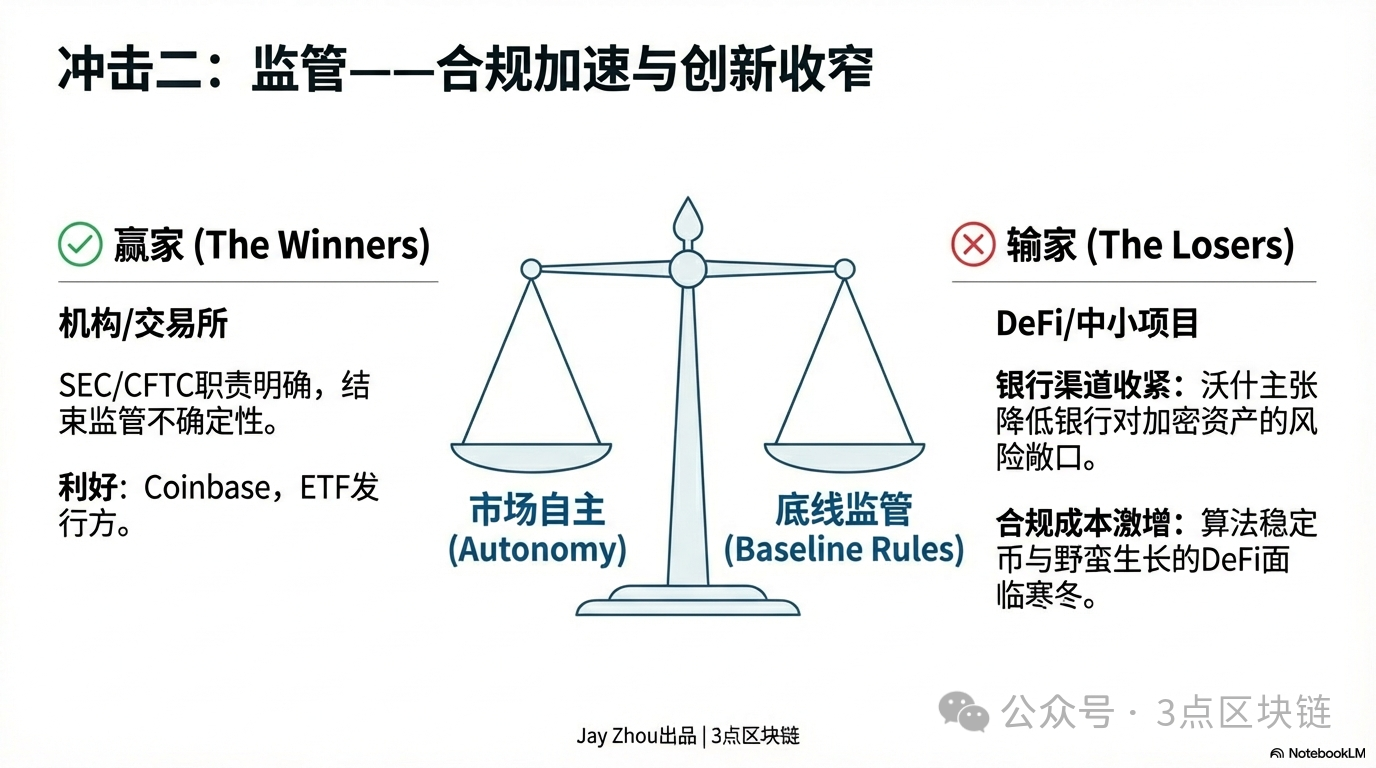
В долгосрочной перспективе такая регуляторная философия вызовет консолидацию и сегментацию отрасли. Во-первых, форсирование комплаенса заставит крупных игроков, таких как крипто биржи и эмитенты стейблкоинов, усилить управление рисками и строго соблюдать правила. Так, площадки вроде Coinbase или Binance могут быть вынуждены повысить уровень прозрачности и раскрытия пользовательских данных и транзакционной информации. Стейблкоины USDT и USDC могут подвергнуться более жестким аудитам резервов для подтверждения 1:1 привязки к доллару США.
С другой стороны, рост издержек комплаенса сузит возможности для малых и средних крипто проектов. Настаивая на «реформах регулирования для снижения требований к банковским резервам», Уорс подразумевает, что банки начнут строже проверять запросы проектов на финансирование. Маленьким стартапам будет сложно привлечь банковские кредиты; им придется полагаться на венчурный капитал или ICO, что существенно усложнит процесс привлечения средств. Кроме того, Уорс сохраняет осторожный подход к регулированию таких инновационных продуктов, как алгоритмические стейблкоины и децентрализованные финансы (DeFi), что потенциально ограничит пространство для развития в этих нишах.
Для инвесторов это означает усиление эффекта «лидеров рынка». Основные крипто активы с высоким уровнем комплаенса и ликвидностью, такие как биткоин и эфириум, станут предпочтительными объектами для размещения институциональных капиталов. С другой стороны, альткоины, не имеющие реальных сценариев применения и обладающие высокими регуляторными рисками, могут быть постепенно отсеяны рынком и обвалиться до нуля.
4.3 Направление капитала: расхождение между входом институциональных средств и выходом розничных инвесторов
Монетарная политика ФРС в эпоху Уорса спровоцирует расхождение в потоках капитала на крипто рынке: ускоренный приток институциональных инвестиций на фоне стабильного оттока средств розничных инвесторов.
Что касается институционального капитала, политика Уорса, основанная на «следование правилам», повысит предсказуемость среды и привлечет традиционные финансовые институты к размещению средств в крипто активы. Например, лидеры управления активами, такие как BlackRock и Fidelity, могут увеличить позиции в биткоин-ETF, интегрируя крипто активы в долгосрочные портфели. Инвестиционные банки, включая JPMorgan Chase и Goldman Sachs, вероятно, выпустят больше крипто деривативов для хеджирования потребностей институциональных клиентов.
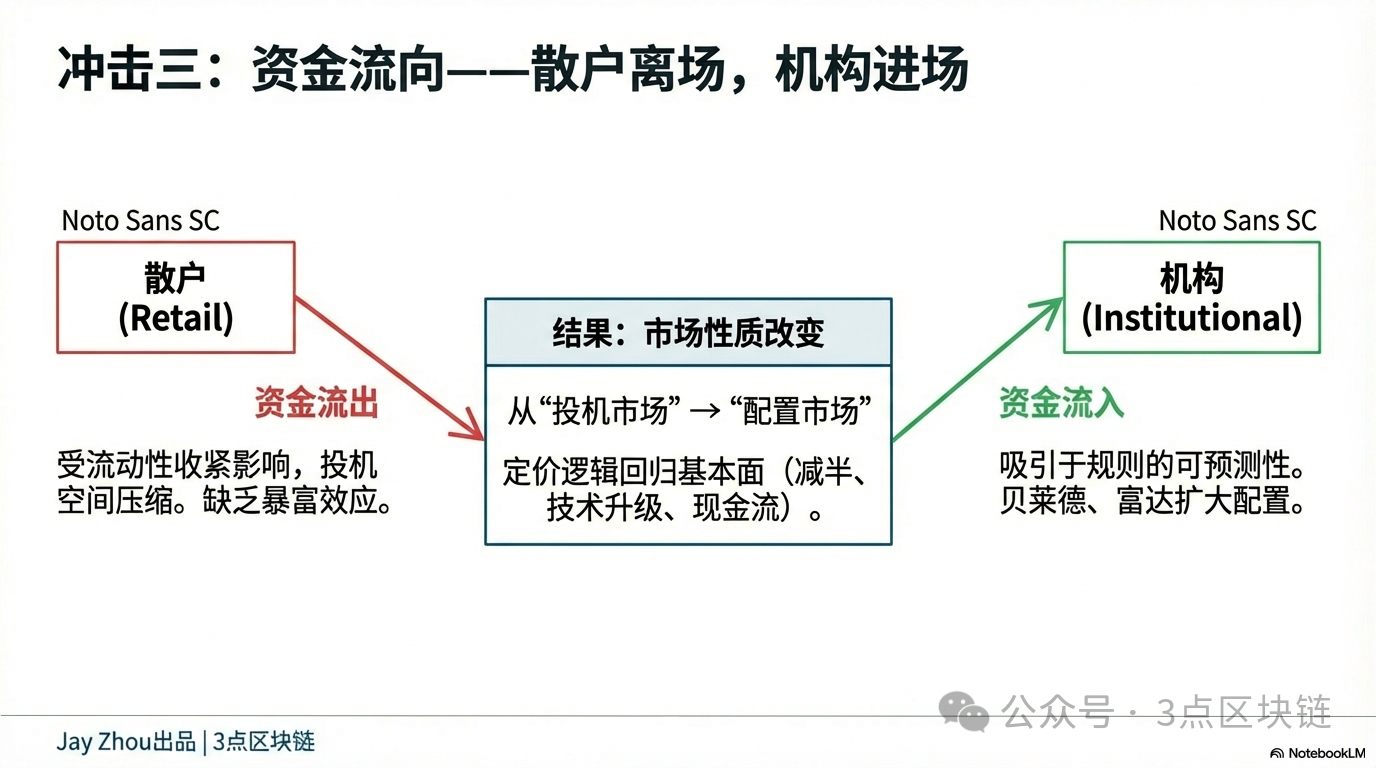
Приток институционального капитала инициирует два важных изменения. Во-первых, волатильность крипто рынка продолжит снижение. Институциональные игроки предпочитают долгосрочное удержание короткой спекуляции, что уменьшит ценовые колебания. Так, внутридневная волатильность биткоина может упасть с текущих 3% до 1–2%, сравнявшись с показателями золота или акций. Во-вторых, логика ценообразования станет более рациональной. Институционалы делают упор на фундаментальные факторы: дефицит биткоина, технологические обновления эфириума, рентабельность конкретных крипто проектов, оставляя за бортом рыночные эмоции и спекулятивный шум.
Что касается розничных капиталов, политика сокращения баланса Уорса приведет к стойкому сужению ликвидности, сжимая возможности для спекулятивного поведения мелких инвесторов. Медвежий цикл 2022 года уже доказал: при исчерпании ликвидности рядовые участники чаще всего оказываются главными жертвами — они покупают на пиках и продают на котлах, теряя весь капитал. В эпоху Уорса долгосрочный и однозначный характер сокращения баланса лишит розничных игроков шансов на заработок за счет быстрых сделок, заставив большинство уйти в сторону и сохранять наблюдательную позицию.
Расхождение в направлениях движения капитала трансформирует крипто рынок из «рынка спекуляций, ведомого розницей», в «рынок распределения активов, контролируемый институтами». Это означает постепенное взросление индустрии и усиление ее корреляции с традиционными финансовыми рынками. Для рядовых инвесторов это также говорит о том, что возможности быстрого обогащения будут становиться все реже, а успех в инвестировании крипто активов потребует более глубоких знаний и долгосрочного горизонта.
5. Заключение: отказ от политики-ориентированного рынка в пользу фундаментальных факторов
Номинация Кевина Уорса знаменует начало совершенно новой главы в истории монетарной политики ФРС. Этот «гибридный» эксперт, сумевший соединить регулирование, инвестиции и академическую среду, наряду со сложной сетью его взаимоотношений с Трампом, станет ключевым фактором, определяющим курс американской денежно-кредитной политики. Для крипто рынка данная реформа несет в себе как испытания, так и возможности.
Главный риск заключается в том, что комбинация «снижения ставок и сокращения баланса» может спровоцировать постоянное вытягивание ликвидности и продление медвежьего тренда на крипто рынке. Традиционная логика игры на ожиданиях решений регулятора ослабнет, и стоимость крипто активов станет формироваться исключительно на основе внутренних фундаментальных показателей, независимо от маневров ФРС.
При этом открывается шанс: политика, основанная на правилах, повысит прозрачность среды, привлечет больше институционального капитала и переведет крипто индустрию в стадию зрелого распределения ресурсов под управлением профессионалов. Возможно, это закономерный этап взросления отрасли и начало подлинного возврата крипто активов к их реальной стоимости.
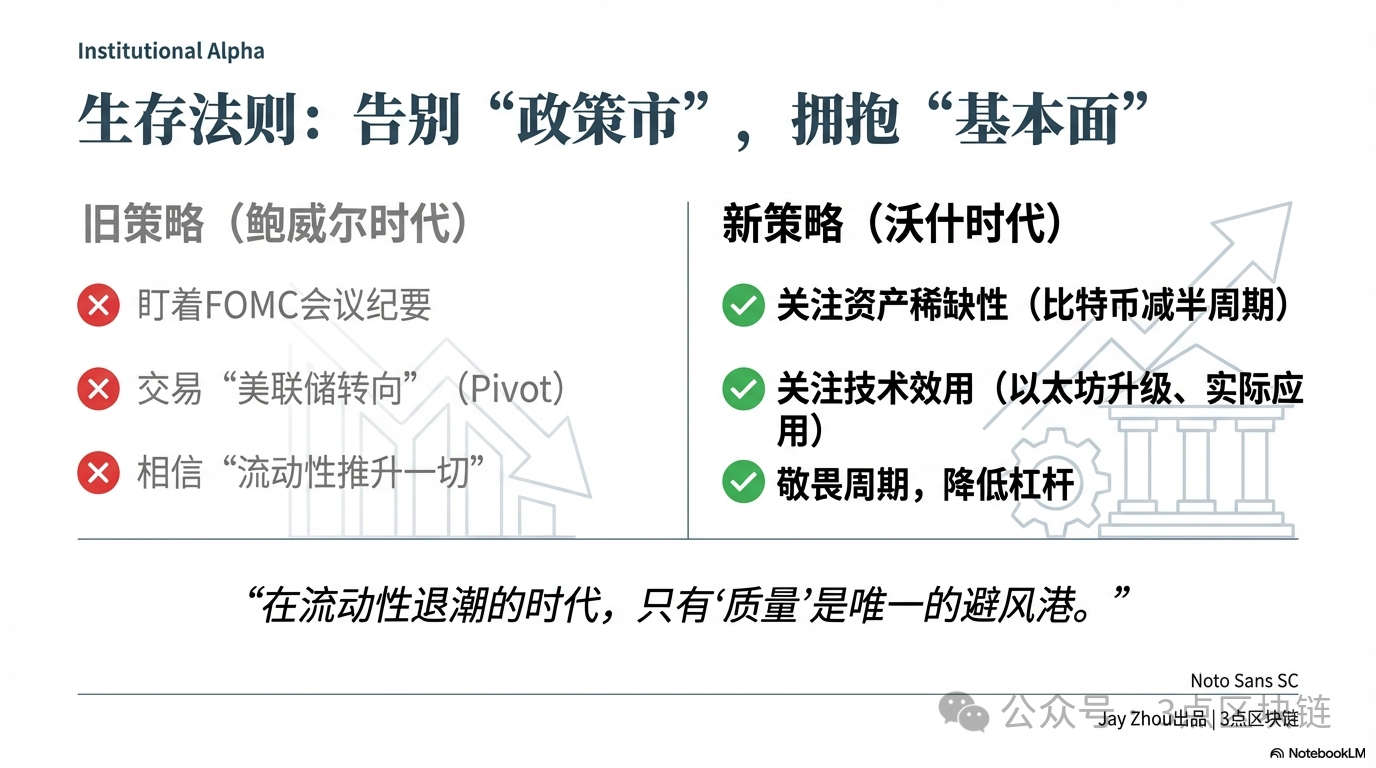
В эпоху Уорса крипто инвесторам следует отказаться от спекулятивного мышления «покупки на дне» и сосредоточиться на долгосрочной ценности активов: циклы халвинга биткоина, поэтапные апдейты сети эфириума, практическое применение токенизированных решений. Именно эти параметры определяют будущие траектории. Только уважая рыночные законы и цепляясь за ценность, инвесторы смогут пережить затяжный медвежий сезон и подождать рассвета в этой волне монетарных преобразований.
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News