Резкий рост цен на золото: расколы в системе глобального управления и происходящая трансформация мирового порядка
Автор: Metrics Ventures
За прошедший год динамика золота бросалась в глаза своей контрастностью. Более того, структура спроса претерпела заметные изменения: значительно возрос интерес центральных банков и суверенных инвесторов к этому активу. Это уже трудно объяснить простым хеджированием инфляции или краткосрочными спекулятивными операциями на убежище. Более обоснованная интерпретация заключается в том, что золото реагирует на более глубокие сдвиги — переоценку кредита суверенных валют и эффективности глобального управления.
Эти изменения многократно обсуждались на этом году в Давосе. И в официальной повестке дня, и в закулисных беседах формулировки «дисбаланс мировой системы управления», «старый порядок рушится» и «мы вступаем в фазу, из которой нет возврата в прошлое» стали общим контекстом. Во вторник выступление премьер-министра Канады Марка Карни в Давосе четко озвучило эту тревогу, витавшую в зале. Он прямо заявил, что так называемый «международный порядок, основанный на правилах», распадается, и человечество переходит от когда-то полезного, но содержавшего элементы вымысла нарратива к еще более жестокой реальности: соперничество великих держав вышло из-под контроля, экономическая интеграция превратилась в инструмент принуждения, а правила начинают применяться выборочно в зависимости от силы.
Карни не стал сводить проблему к одному конкретному государству, а указал на более общее изменение среды. Когда тарифы, финансовая инфраструктура, цепочки поставок и даже гарантии безопасности становятся разменной монетой для переговоров, многосторонние институты, на которых существуют средние державы и открытые экономики — будь то ВТО, ООН или иные рамочные соглашения — теряют свою обязывающую силу. В таких условиях продолжение призраков, будто правила продолжают работать как прежде, становится формой самообмана. Опираясь на метафору Вацлава Гавела «жить во лжи», он напомнил странам, что истинная опасность кроется не в самой изменчивости порядка, а в том, что политики по-прежнему действуют, опираясь на язык и допущения ушедшей эпохи.
Что примечательно, Карни неоднократно подчеркивал не идеологическое противостояние, а сдвиг в выборе моделей управления. Когда правила перестают автоматически гарантировать безопасность, государства переключаются на иную логику: укрепляют стратегическую автономию, диверсифицируют зависимости и формируют способность «выдерживать давление». С его точки зрения, это классическая логика управления рисками, а не предательство ценностей. Однако именно здесь начинает дрожать фундамент старого порядка — поскольку, если страны перестают верить, что система способна непрерывно предоставлять общественные блага, они переключаются на самостоятельную покупку собственной «страховки».
Если абстрагироваться от конкретных стран в давосских дискуссиях, выявится более глубокая общая тенденция: государства не стали внезапно более консервативны, они лишь признают недействительность исходного предположения о том, что действующая система глобального управления будет продолжать координировать фискальную политику, монетарную сферу и международные обязательства в долгосрочной перспективе. Как только это допущение перестает восприниматься как данность, государственное поведение смещается от «разделения труда в рамках правил» к «подготовке к неопределенности». А такой поворот неизбежно отражается на самых фундаментальных уровнях: долге, финансах и деньгах.
Именно здесь трещины в мировом управлении начинают проникать в финансовые котировки. Государственные долги перестают быть лишь инструментом макрорегулирования и переосмысляются как дисконт возможностей управления и политических ограничений; суверенные валюты больше не выступают лишь средством обмена, на них возлагается одновременное выполнение функций межвременных обязательств, международных обязанностей и буфера кризисов. Как только рынок начнет сомневаться в способности одновременно исполнять эти роли, удар по кредитоспособности валюты перестанет быть экстремальным сценарием, а станет постепенным, но необратимым процессом.
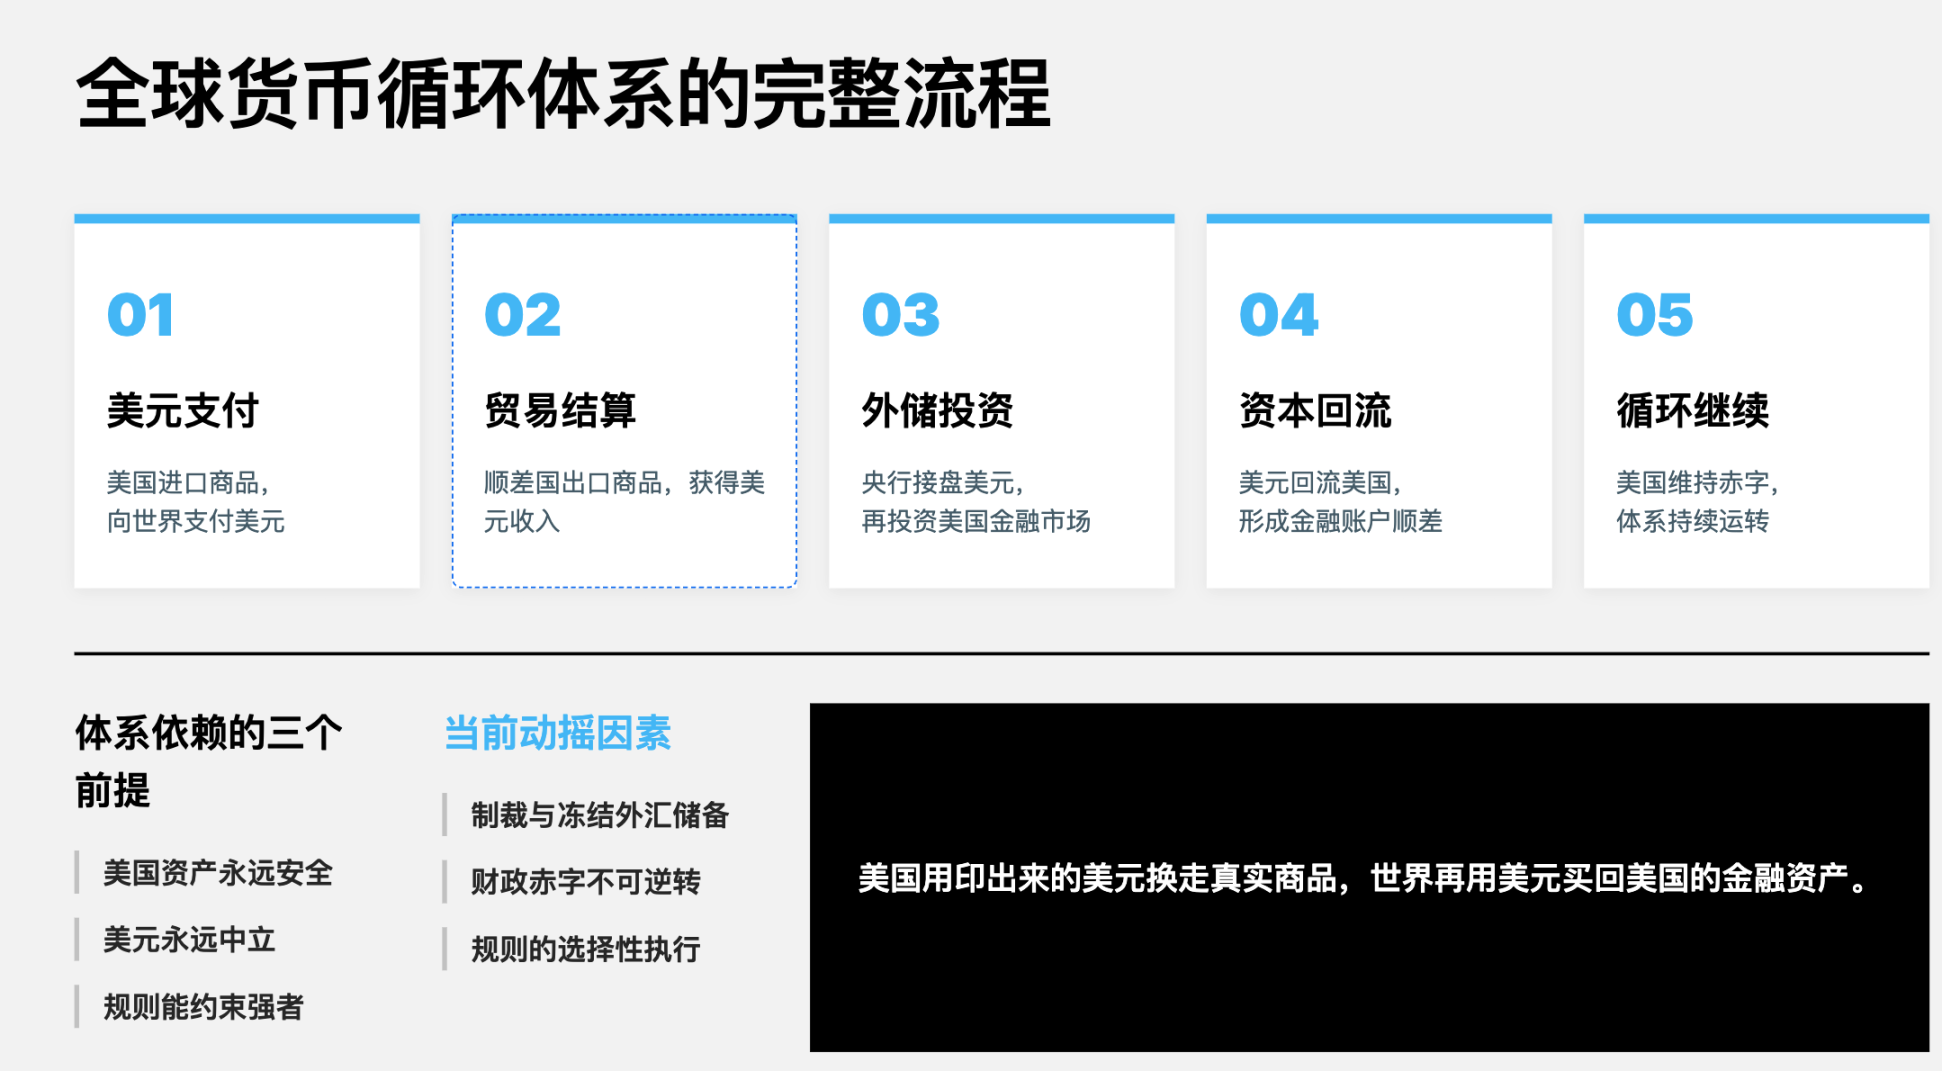
Все это проистекает не из фискальных просчетов какой-либо отдельной страны, а заложено в архитектуру современной международной денежной системы. Система, центром которой является доллар, предопределяет необходимость существования дефицитного ядра, которое на постоянной основе аккумулирует внешние сбережения, а также делает профицит и дефицит не случайностью, а институционализированным разделением ролей. Поскольку доллар США выступает одновременно суверенной валютой Америки и основой глобальных резервов, расчетных единиц и безрисковых активов, спрос мира на «безрисковые активы в долларах» усиливается именно в периоды роста неопределенности. Чтобы поставлять этот актив всему миру, США вынуждены постоянно наращивать внешние обязательства, выполняя данную функцию.
В условиях высокой финансовой включенности и свободы движения капитала это разделение ролей лишь умножается. Профицит больше не нивелируется преимущественно через коррекцию цен на товары или обменные курсы, а конвертируется в долгосрочные позиции в американских госбумагах и долларовых финансовых активах; дефицит тоже не подвергается немедленному дисциплинарному давлению, а замедляется и поглощается через финансовую систему и интервенции центральных банков. Покуда мир верит в незаменимую надежность долларовых активов в стрессовые периоды, подобный дисбаланс может сохраняться десятилетиями и даже рассматриваться как один из источников стабильности системы.
Однако по мере падения доверия к управлению, ослабления жесткости правил и частого обращения финансового оружия структурный дисбаланс начинает переоцениваться. Профицит и дефицит превращаются из макроэкономических явлений в сами по себе источники риска. И именно в этом контексте Япония и Китай, будучи странами с торговым профицитом, начали двигаться по разным траекториям.
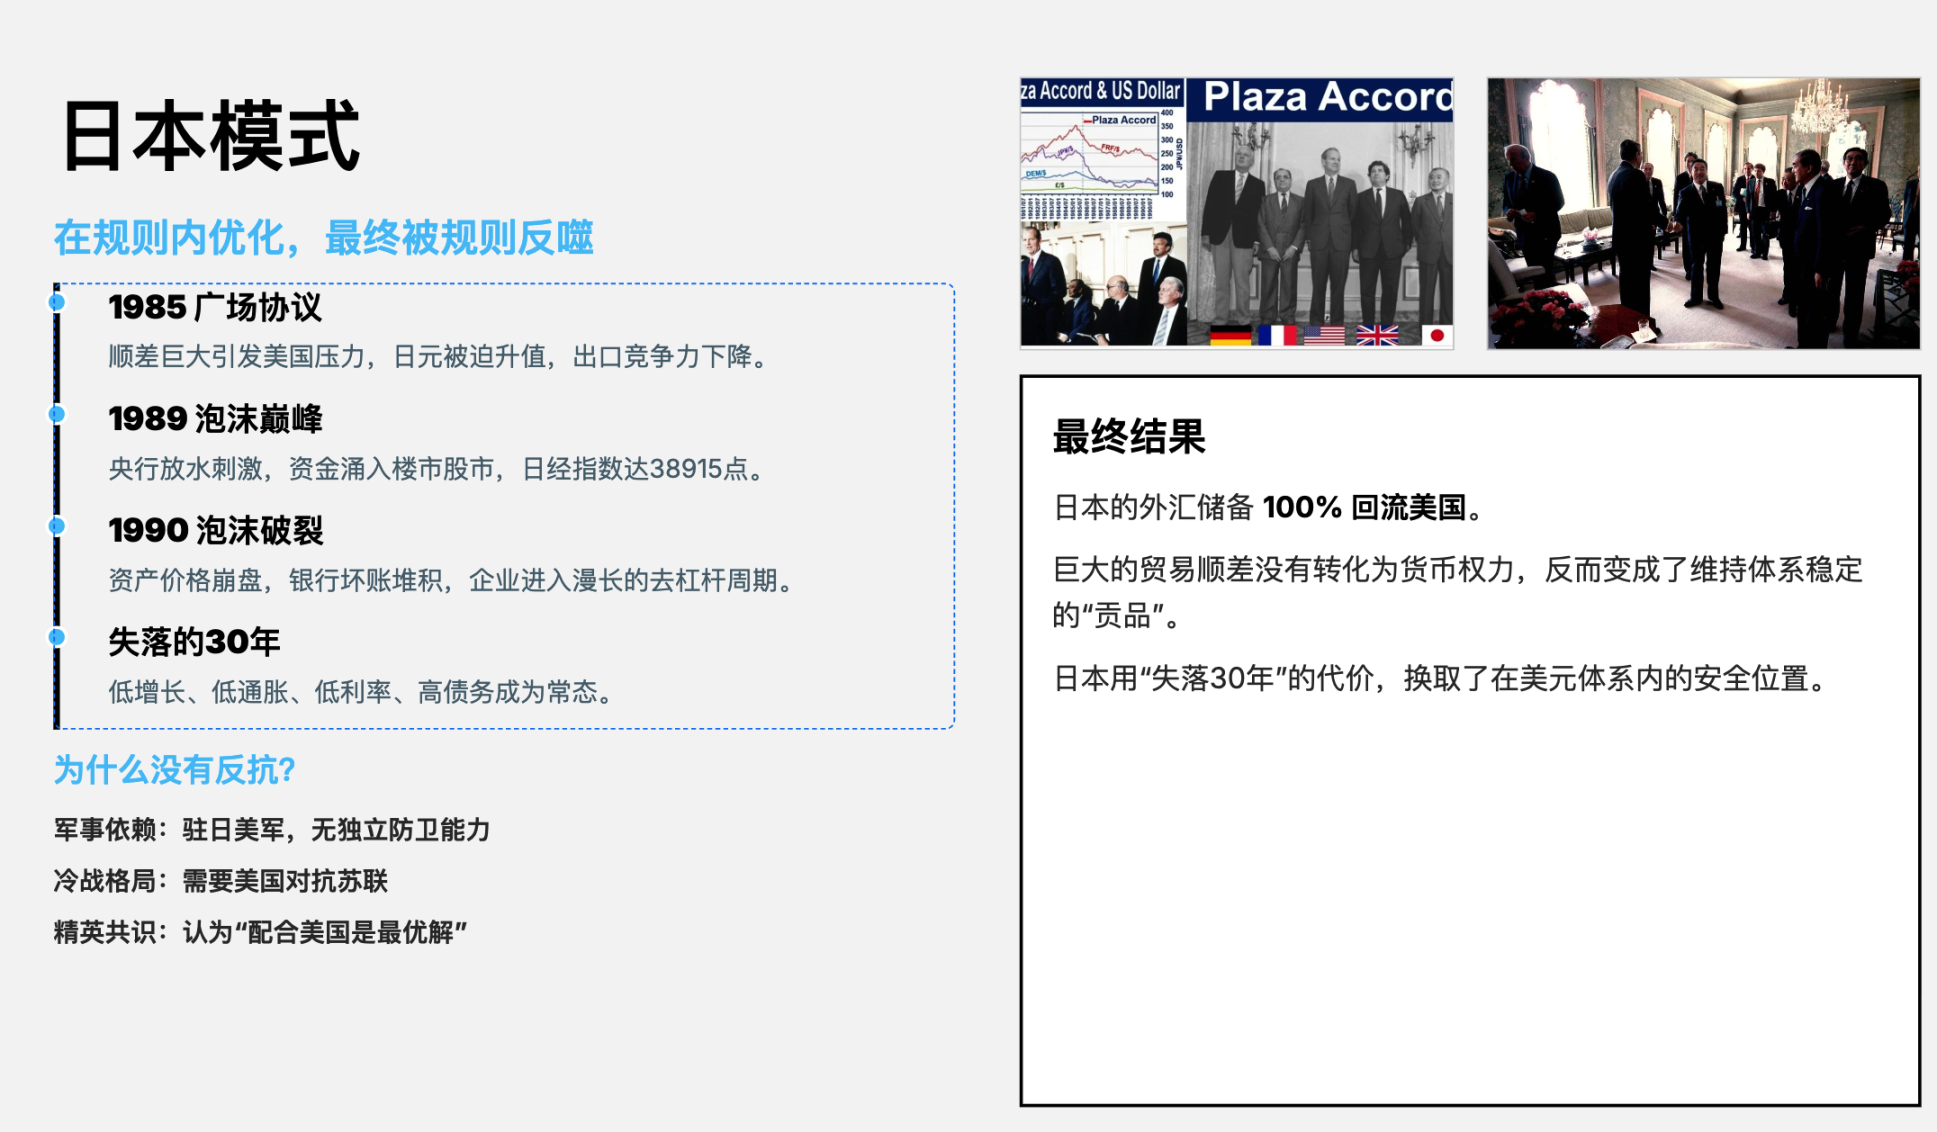
В данной системе Япония заняла наиболее показательную и самую «конформную» роль страны-профицитера. Под давлением внешних факторов и нормативных ограничений Токио решил покрыть затраты на адаптацию за счет укрепления курса национальной валюты, либерализации финансового сектора и долгосрочной политики смягчения, тем самым обеспечивая стабильность общего строя. Краткосрочно эта стратегия снизила трения, однако структурную корректировку трансформировала во внутреннюю низкую динамику, высокий долг и глубокое участие центробанка. Профицит никуда не делся, а был интернализирован как плата за долгосрочную стагнацию, а потенциал интернационализации японской валюты в процессе оказался существенно ограничен.
Китай вступил в эту систему значительно позже, и его стадия развития с внутренними ограничениями радикально отличались от японских реалий. Столкнувшись с расширением профицита и внешним давлением, Пекин не стал использовать методы быстрой санации исключительно через ценовые механизмы и финансовые каналы, а сохранил максимальную независимость политики в рамках управления курсом, контроля за движением капитала по операционному счету и модернизации отраслей. Данный путь долгое время держал Китай в центре споров, провоцируя обвинения в «искажении правил» или «безбилетном пассажирстве», однако с точки зрения системного управления это выглядит скорее как стратегический ход по завоеванию времени и пространства для внутренней трансформации в рамках существующей архитектуры, а не простой арбитраж институтов.
Важнее другое: эта траектория не ограничивается mere «сохранением профицита», а незаметно меняет структуру спроса на юань. По мере укрепления позиций Китая в мировой торговле, производственном секторе и ключевых цепочках поставок юань перестал быть просто расчетным инструментом и начал восприниматься все большим числом экономик как практическая альтернатива для снижения внешней уязвимости и диверсификации валютных рисков. На фоне ужесточения геополитического противостояния и активизации санкционного давления сама зависимость от единой долларовой системы начала рассматриваться как источник риска, что придает явно выраженному стратегическому мотиву растущий спрос на расчеты, финансирование и размещение активов в юанях.
Как только спрос на юань перейдет от пассивного использования к активному формированию позиций, его влияние выйдет за пределы торгового обмена и распространится на финансовую сферу. Более частотные и устойчивые сценарии применения потребуют от рынка наличия более глубоких и ликвидных пулов юаневых активов для удовлетворения этих запросов. Рост ликвидности, в свою очередь, изменит подходы к оцениванию активов, постепенно переводя юаневые инструменты от логики «внутриполитического ценообразования» к практике, ближе стоящей к «международной маржинальной оценке». Этот процесс не зависит от полной свободы движения капитала, а управляется реальным спросом, представляя собой эволюционный, но труднообратимый сдвиг.
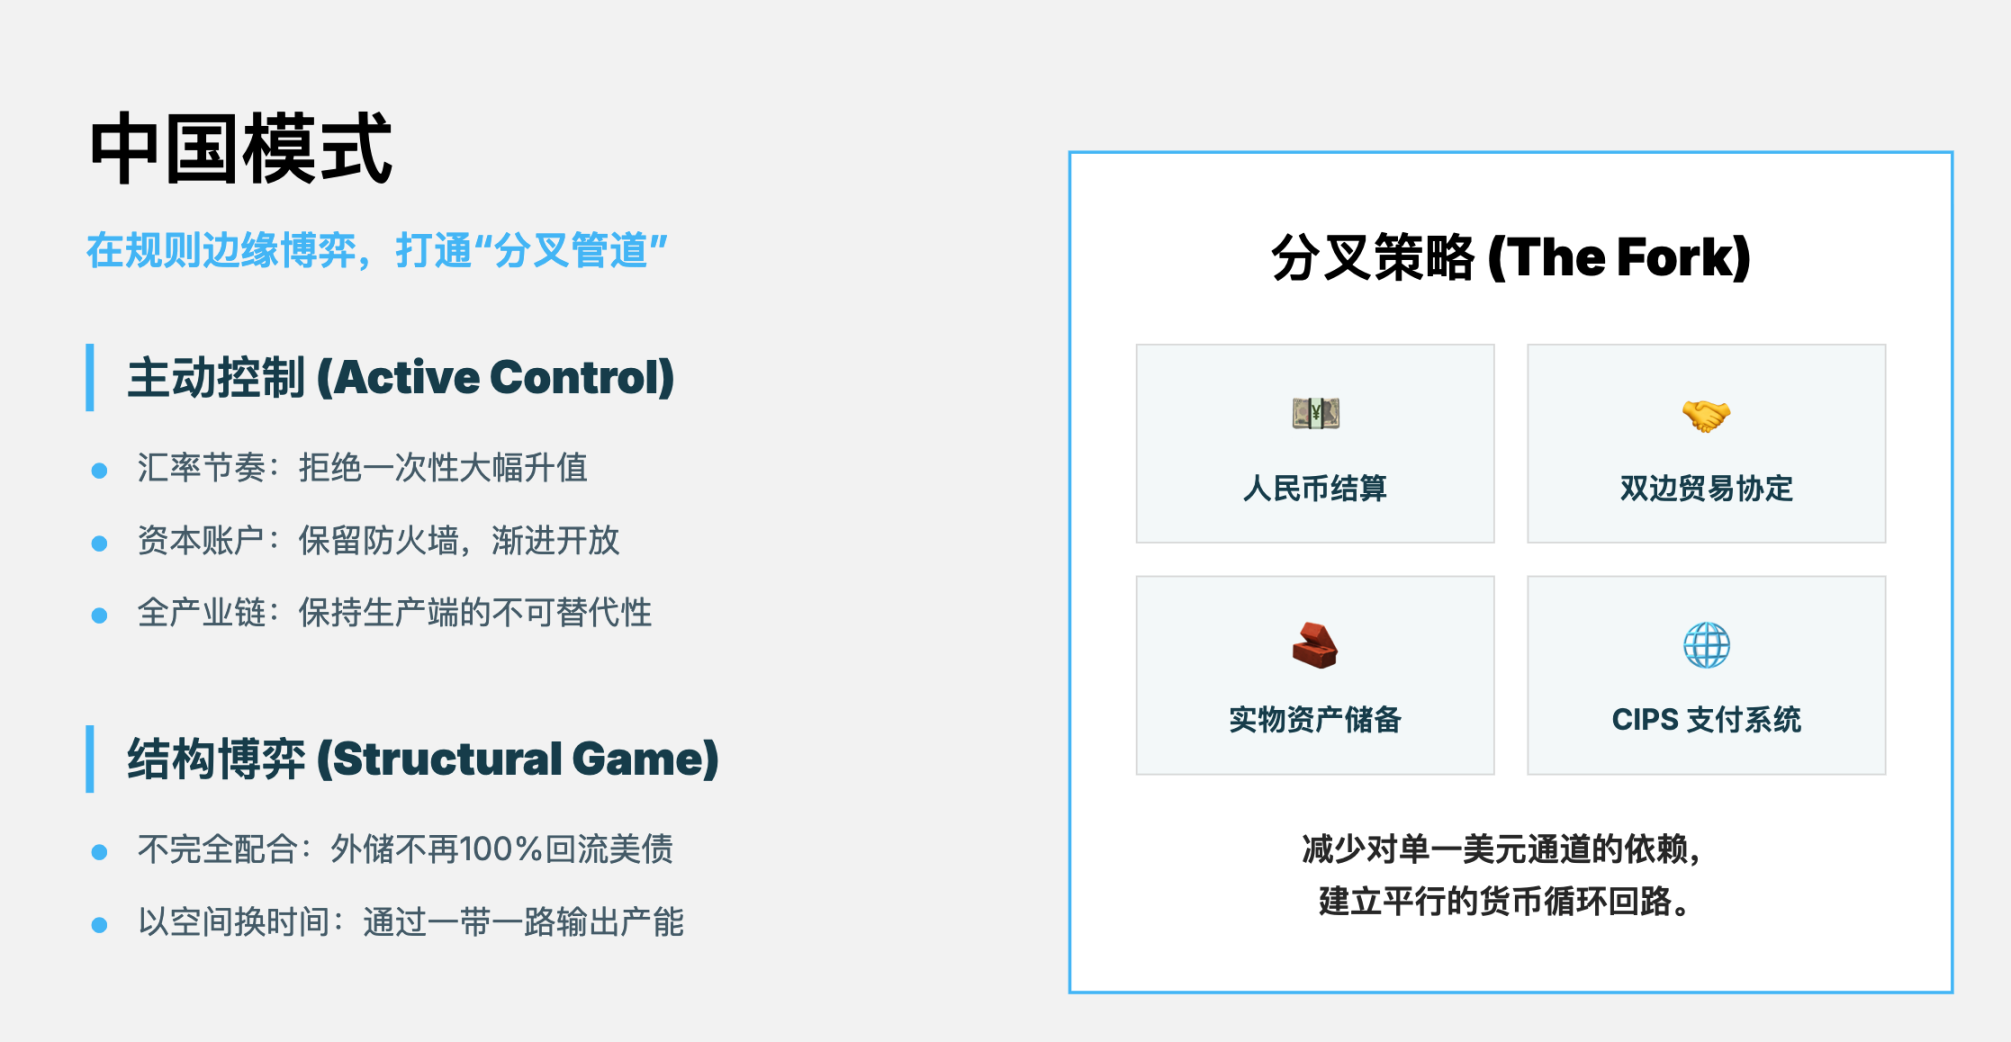
Только в такой оптике тезис о «Восходе Востока и закате Запада» снова обрел право на серьезное обсуждение в последние годы. Это уже не эмоциональная оценка взлета или упадка той или иной державы, а констатация сдвига в распределении издержек внутри системы. По мере ослабления способности долларовой архитектуры к самовосстановлению пространство для дефицитного центра, компенсирующего дисбалансы долгом и финансовой экспансией, сжимается; тогда как значимость профицитных экономик в промышленности, вопросах безопасности и региональном устройстве растет. Благодаря отказу от полного копирования японского пути коррекции Китай сохранил маневренность в промышленной, политической и денежной сферах, что наделяет его повышенной стратегической гибкостью на этапе перезагрузки мирового уклада.
Однако данный процесс не означает формирования новой единоличной валюты-гегемона. Реалистичнее выглядит переход денежной системы к полицентричной и конкурентной структуре. Доминирующая роль доллара может снизиться, но полностью исчезнет нескоро; статус юаня в торговых расчетах, региональных финансах и обеспечении ликвидности будет последовательно расти, причем без привязки к полностью плавающему курсу, а скорее опираясь на торговые сети, глубину производственных связей и надежность политики. Интернационализация валюты здесь перестает быть формальной меткой, становясь результатом реального оборота.
В ходе такой эволюции уклада меняется и логика формирования резервных активов. Золото возвращается в центр внимания не ради обеспечения доходности, а потому, что оно не завязано на налоговую базу, политическую устойчивость или международные обязательства каких-либо государств, являясь прямой реакцией на управленческую неопределенность. Оно предлагает государствам суверенно-нейтральный вариант хранения резервов, который особенно эффективен в условиях слабого консенсуса и размывания нормативных ограничений.
Биткоин же представляет актив другого уровня вне государственной юрисдикции. Несмотря на то, что в последние полтора года он отставал в динамике от золота и ряда традиционных инструментов, его базовая гипотеза остается неопровергнутой. Будучи цифровым, редким активом, не интегрированным в единую систему управления, он действует скорее как долгосрочный опцион на будущую монетарную форму. По мере того как перезастройка денежного порядка станет очевиднее, а капиталы перераспределены, логика его оценки, вероятнее всего, догонит остальные игроки на поздних этапах, а не покажет лидерство на старте.
Обобщив приведенные закономерности, замечаем, что эта безымянная миграция порядка меняет вовсе не текущее соотношение сил, а базовые условия легитимности самих активов. Когда правила больше не гарантируют автоматическую защиту, а кредитная стоимость денег превращается в риск, требующий хеджирования, главный вопрос распределения капитала сдвигается от ставки на победителя к вопросу сохранения платежеспособности в мире, где неопределенность стала новой нормой.
В данных обстоятельствах золото выступает защитной реакцией, тогда как более директивный вектор находят юань и биткоин. Юань воплощает реальную ликвидность, вплетенную в новую архитектуру, являясь ставкой на монетарную реструктуризацию, продиктованную торговлей, индустрией и фундаментальным спросом; биткоин символизирует крайнюю степень защиты от управленческой неопределенности, действуя как долгосрочный опцион, свободный от влияния единой суверенной структуры. Выбор этих инструментов — не манифест позиции, а максимально логичный результат распределения капитала в условиях, когда расколы в мировом управлении давно вышли из тени.
История никогда не заявляет о себе громкими событиями. Зачастую осознание приходит лишь оглянувшись назад в определенный момент, когда общество понимает, что уклад уже незаметно для себя изменился.
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News
 @MetricsVentures