Версия об оттоке депозитов на 6 трлн долларов повергла банки в панику
Автор: Kolten
Перевод и адаптация: AididiaoJP, Foresight News
Принятый в США «Закон CLARITY» вызвал дискуссию о будущем валюты и банковской системы. Один из его ключевых пунктов запрещает цифровым провайдерам активов, таким как криптовалютные биржи, выплачивать доход клиентам исключительно за удержание ими «платежных стейблкоинов».
Это ограничение в отношении сторонних платформ на самом деле является продолжением Закона GENIUS 2025 года, который уже запретил эмитентам стейблкоинов самостоятельно начислять проценты. Банковский сектор поддерживает эти меры ради защиты своей прибыльной статьи доходов — «процентной разницы».
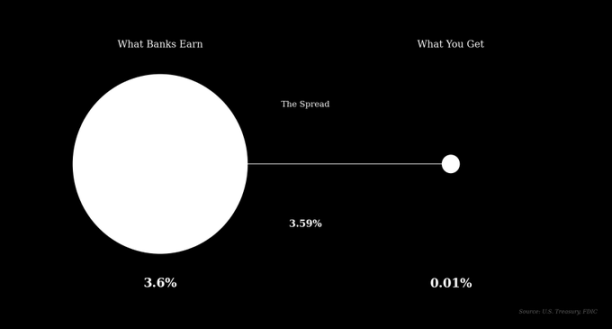
Если говорить просто, традиционная модель банка заключается в следующем: он привлекает депозиты по низкой ставке, а затем выдает кредиты или инвестирует в такие активы, как казначейские облигации, под более высокий процент. Разница между полученными и выплаченными процентами составляет чистую процентную маржу банка (также известную как процентная разница).
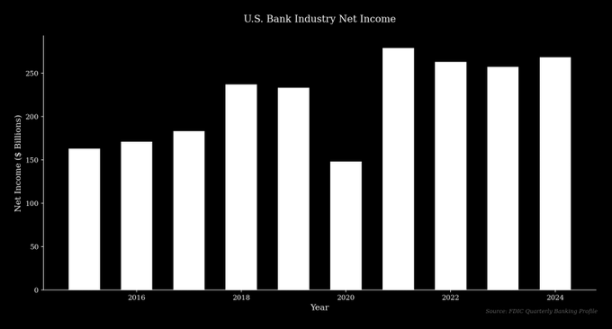
Эта модель обеспечивает ощутимую прибыль. Например, в 2024 году выручка JPMorgan Chase составила 180,6 млрд долларов, а чистая прибыль достигла 58,5 млрд долларов, при этом основным источником стала чистая процентная выручка в размере 92,6 млрд долларов.
Новые финансовые технологии предоставили вкладчикам прямой канал для получения более высокой доходности, создавая давление конкуренции, которого банковский сектор долгое время избегал. В связи с этим некоторые крупные традиционные банки пытаются защитить свою бизнес-модель с помощью регуляторных мер — такая стратегия имеет под собой основания и исторические прецеденты.
Поляризация банковского сектора
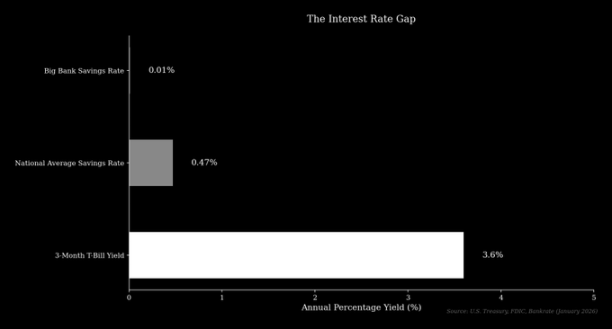
По состоянию на начало 2026 года средняя годовая процентная ставка по накопительным счетам в США составляла 0,47%, тогда как базовая ставка по простым депозитным счетам в таких крупных банках, как JPMorgan Chase и Bank of America, равнялась всего 0,01%. В тот же период доходность трехмесячных казначейских векселей США составляла около 3,6%. Это означает, что крупнейшие банки могут привлекать депозиты, покупать гособлигации и легко зарабатывать сверх 3,5% на процентной разнице.
Объем депозитов JPMorgan Chase составляет около 2,4 трлн долларов, что теоретически позволяет генерировать более 85 млрд долларов дохода только за счет этой процентной разницы. Хотя расчеты сильно упрощены, этого вполне достаточно, чтобы проиллюстрировать суть проблемы.
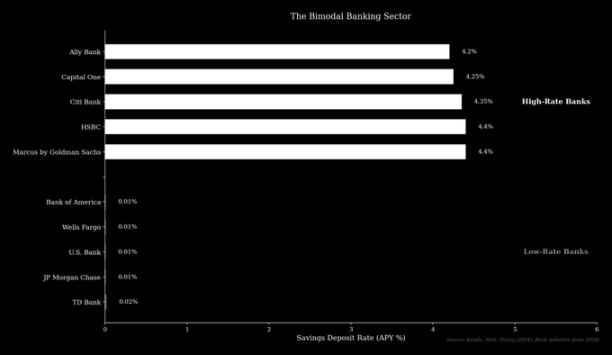
Со времен глобального финансового кризиса банковский сектор постепенно разделился на два типа учреждений:
- Банки с низкими ставками: обычно это крупные традиционные банки, которые благодаря широкой сети отделений и узнаваемости бренда привлекают депозиты от клиентов, не чувствительных к процентным ставкам.
- Банки с высокими ставками: такие как Marcus от Goldman Sachs или Ally Bank — как правило, это онлайн-банки, конкурирующие путем предоставления ставок по депозитам, близких к рыночным.
Исследования показывают, что разница в ставках по депозитам среди 25 крупнейших банков США расширилась с 0,70% в 2006 году до текущих значений свыше 3,5%.
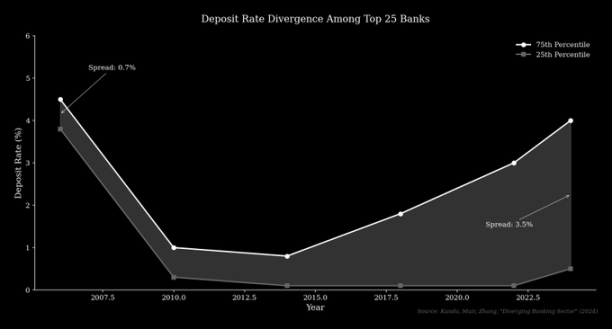
Основой прибыли банков с низкими ставками являются именно те вкладчики, которые не стремятся активно искать более высокую доходность.
«Теория утечки депозитов на 6 триллионов долларов»
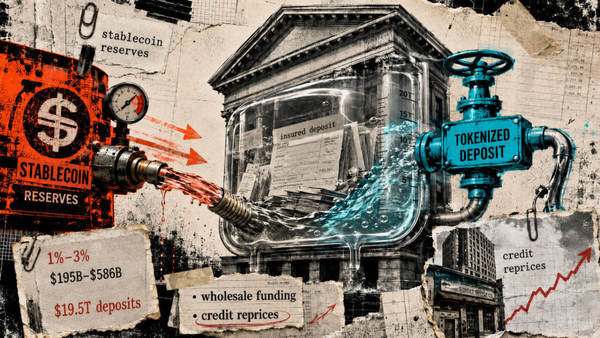
Отраслевые объединения заявляют, что разрешение выплачивать доход со стейблкоинов может привести к «утечке депозитов» объемом до 6,6 трлн долларов, лишив экономику ресурсов для кредитования. Генеральный директор Bank of America на совещании в январе 2026 года отметил: «Депозиты — это не просто канал для денежных потоков, но и источник кредитования. Отток средств снизит способность банков выдавать кредиты и вынудит их больше полагаться на более дорогое оптовое финансирование».
По его мнению, первыми почувствуют удар малый и средний бизнес, тогда как сам Bank of America будет «настолько мало затронут». Этот аргумент приравнивает приток депозитов в стейблкоины к оттоку средств из банковской системы, однако на практике это не всегда так.
Когда клиенты покупают стейблкоины, доллары поступают на резервный счет эмитента. Например, резервы USDC управляются BlackRock и хранятся в форме наличных денег и краткосрочных казначейских обязательств США. Эти активы остаются внутри традиционной финансовой системы — общее количество депозитов не обязательно сокращается, они лишь переводятся с личных счетов на счета эмитентов.
Реальная проблема
На самом деле банки опасаются другого: перетока депозитов с их собственных счетов с низкой ставкой на инструменты с высокой доходностью. Например, вознаграждения за USDC на Coinbase или продукты DeFi, такие как Aave, приносят значительно больше, чем большинство банков. Для клиента вопрос стоит так: оставить деньги в крупном банке под 0,01% или обменять их на стейблкоин для получения более 4%? Доходность отличается более чем в 400 раз.
Этот тренд меняет поведение вкладчиков: средства перетекают с транзакционных счетов на процентные, а сами клиенты становятся все более чувствительными к ставкам. Аналитики в сфере финтеха отмечают: «Настоящими конкурентами банков являются не стейблкоины, а другие банки. Стейблкоины лишь ускоряют конкуренцию между финансовыми институтами, что в конечном итоге идет на пользу потребителям».
Исследования также подтверждают: при росте рыночных ставок депозиты перемещаются из банков с низкой доходностью в банки с высокой. При этом организации с высокими ставками расширяют сегмент розничного и корпоративного кредитования — движение капитала, спровоцированное стейблкоинами, вероятно, окажет схожее влияние, направляя ресурсы в наиболее конкурентоспособные учреждения.
История повторяется
Современные споры вокруг выплат процентов по стейблкоинам напоминают дискуссию прошлого века о «Положении Q». Данный нормативный акт устанавливал потолок по процентным ставкам по банковским депозитам, чтобы предотвратить «избыточную конкуренцию». В 1970-е годы в условиях высокой инфляции и процентных ставок рыночные нормы существенно превышали установленный лимит, что ущемляло интересы вкладчиков.
В 1971 году появился первый фонд денежного рынка, позволивший вкладчикам получать рыночную доходность и обеспечивший поддержку чековых платежей. Аналогично, современные протоколы, такие как Aave, позволяют пользователям зарабатывать доход без участия банков. Активы фондов денежного рынка выросли с 45 млрд долларов в 1979 году до 180 млрд долларов через два года, а сегодня их совокупный объем превышает 8 трлн долларов.
Поначалу банки и регулирующие органы также оказывали сопротивление фондам денежного рынка, однако ограничение по ставкам в конечном итоге было отменено как несправедливое по отношению к вкладчикам.
Взлет стейблкоинов
Рынок стейблкоинов демонстрирует аналогичные темпы роста: общая капитализация взлетела с 4 млрд долларов в начале 2020 года до более чем 300 млрд долларов в 2026 году. Капитализация самого популярного стейблкоина USDT в 2026 году превысила 186 млрд долларов. Это свидетельствует о наличии спроса на рынке свободно оборачиваемых и приносящих доход «цифровых долларов».
Спор о выплатах по стейблкоинам по сути является современной интерпретацией дебатов о фондах денежного рынка. Банки, выступающие против процентных выплат по стейблкоинам, в основном представляют собой традиционные организации с низкими ставками, получающие выгоду от действующей системы. Их цель — защита собственной бизнес-модели, тогда как новые технологии явно несут дополнительную ценность для потребителей.
История показывает, что технологии, предлагающие лучшие решения, в конечном итоге находят признание на рынке. Задача регуляторов состоит в том, чтобы решить: стимулировать этот переход или тормозить его развитие.
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News
 @0xKolten