TVL, объём торгов, открытый интерес: как с помощью данных DeFi найти следующий прорывной проект?
Автор:Патрик Скотт | Dynamo DeFi
Адаптация: TechFlow
Раньше анализ криптоактивов в основном строился вокруг графиков, циклов спекулятивного ажиотажа и нарративов. Однако по мере созревания отрасли реальные результаты становятся важнее обещаний быков. Вам нужен фильтр, который поможет отфильтровать зашумленную информацию и выделить по-настоящему ценные сигналы.
К счастью, этот фильтр уже существует — он называется ончейн-фундаментальные показатели (Onchain Fundamentals).
Ончейн-фундаментальные показатели предоставляют DeFi (децентрализованным финансам) структурные преимущества перед традиционными финансами (TradFi). Это не только одна из множества причин «победы DeFi», но и фундаментальная концепция, которую должен понимать каждый, кто хочет инвестировать в эту отрасль.
На протяжении последних четырех лет я погружался в изучение метрик данных DeFi: сначала как исследователь, а затем работая в команде DefiLlama. В этой статье я подвел итоги наиболее полезных аналитических фреймворков, которым научился за это время, надеясь помочь вам начать использовать эти инструменты.
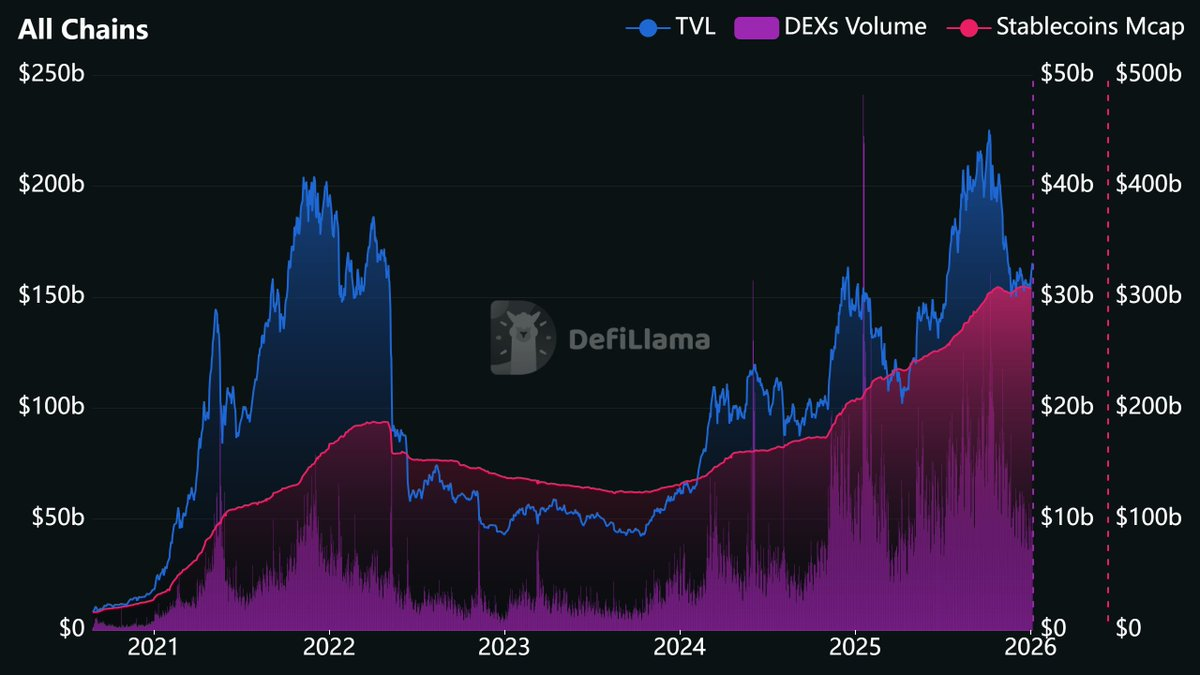
Источник: https://defillama.com/?stablecoinsMcap=true&dexsVolume=true
Почему метрики DeFi важны?
Ончейн-данные — это не просто прорыв в оценке криптоактивов, а настоящая революция во всей сфере финансовых данных.
Представьте себе, как традиционные инвесторы оценивают компании: они вынуждены ждать публикации ежеквартальных отчетов. А сейчас даже выдвигаются предложения сократить частоту выпуска отчетности до двух раз в год.
В отличие от этого, финансовые данные протоколов DeFi доступны в реальном времени. Такие сайты, как DefiLlama, обновляют соответствующие данные ежедневно и даже ежечасно. Если вы хотите отслеживать доходы с точностью до минуты, вы можете напрямую запрашивать данные блокчейна (хотя излишне детализированные данные могут иметь малую практическую ценность, такая возможность у вас есть).
Это, без сомнения, революционный скачок в области прозрачности. Покупая акции публичной компании, вы полагаетесь на финансовые данные, опубликованные менеджментом после аудита бухгалтерами, которые обычно имеют задержку в несколько недель или даже месяцев. Оценивая протокол DeFi, вы напрямую считываете транзакции, происходящие в режиме реального времени в неизменяемом реестре.
Разумеется, не у каждого криптопроекта есть фундаментальные данные, достойные отслеживания. Например, многие «мемкоины» и «воздушные проекты», существующие лишь благодаря Whitepaper и группе в Telegram, где фундаментальный анализ почти бесполезен (хотя другие метрики, такие как количество держателей, могут дать некоторую ориентацию).
Но для протоколов, генерирующих комиссионные сборы, накапливающих депозиты и распределяющих ценность среди владельцев токенов, их деятельность оставляет цифровые следы. Эти данные можно отслеживать и анализировать, зачастую задолго до формирования рыночных нарративов.
Например, ликвидность Polymarket росла на протяжении нескольких лет, и эта тенденция стала очевидна задолго до того, как предиктивные рынки стали мейнстримом.
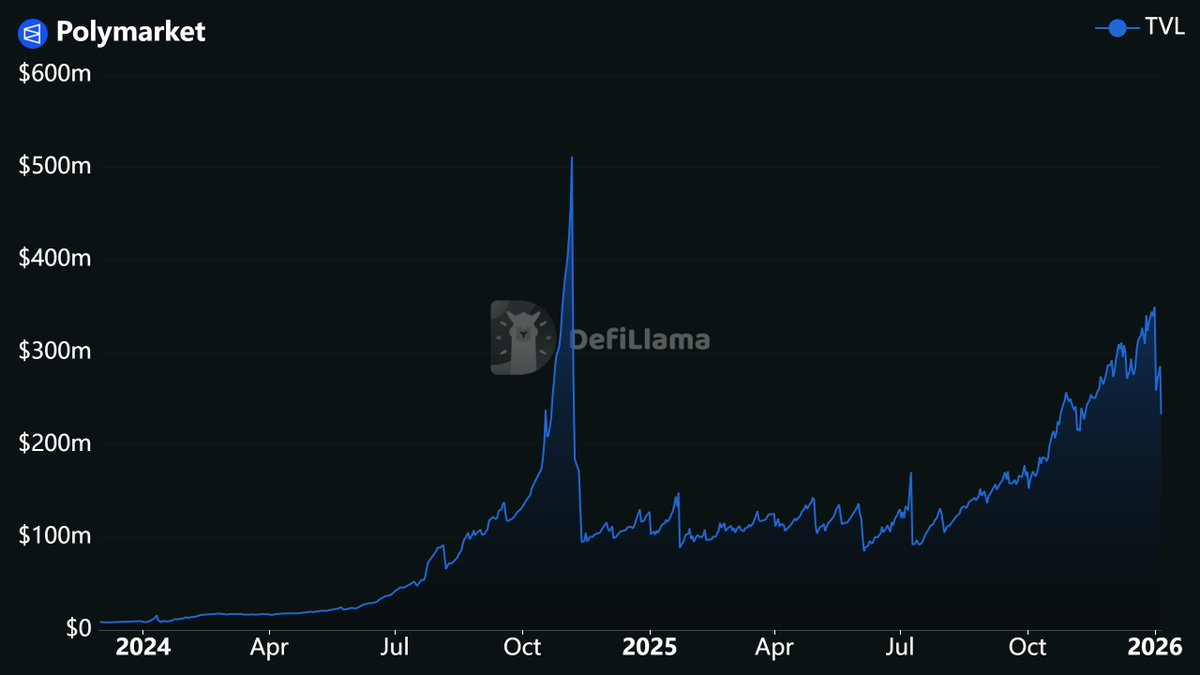
Источник: https://defillama.com/protocol/polymarket
Взрывной рост цены токена HYPE летом прошлого года был обусловлен его стабильно высокой доходностью.
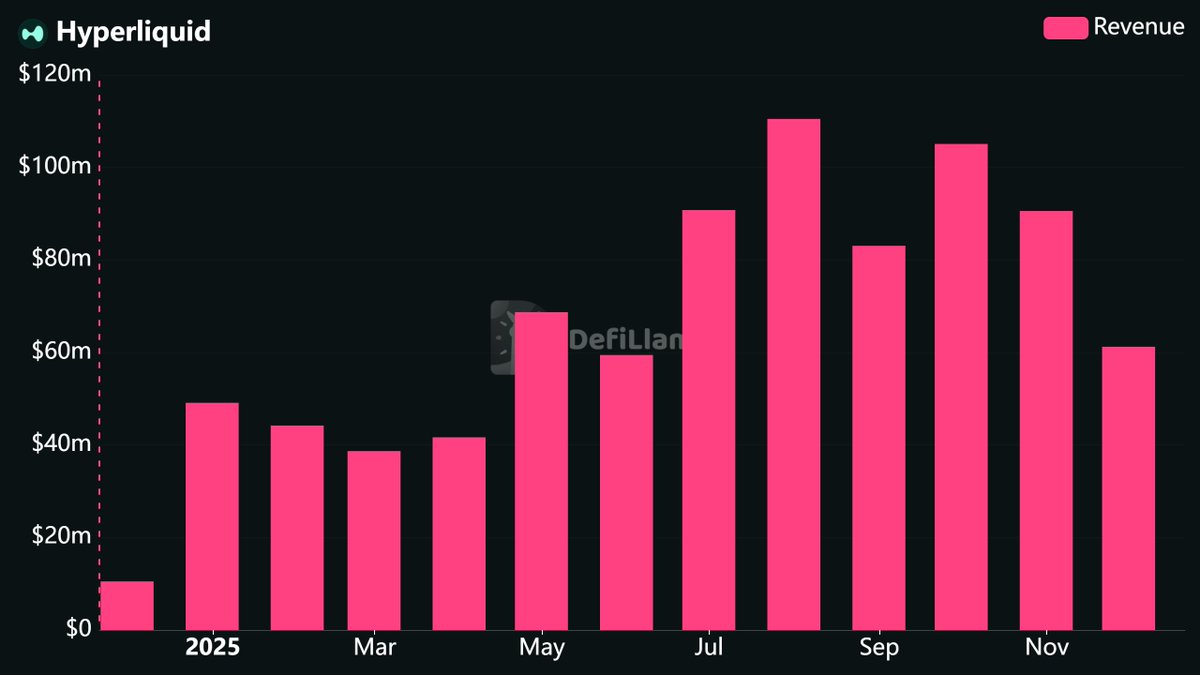
Источник: https://defillama.com/protocol/hyperliquid?tvl=false&revenue=true&fees=false&groupBy=monthly
Эти метрики давно указывают на будущие тенденции, нужно лишь знать, где их искать.
Разбор ключевых метрик
Начнем с основных метрик, которые необходимо знать для инвестиций в DeFi.
TVL (Общая заблокированная стоимость, Total Value Locked)
TVL измеряет общую стоимость активов, депонированных в смарт-контракты конкретного протокола.
- Для кредитных платформ TVL включает залог и предоставленные активы.
- Для децентрализованных бирж (DEX) TVL относится к депозитам в пулах ликвидности.
- Для сетей блокчейна TVL представляет собой суммарную заблокированную стоимость всех протоколов, развернутых в этой сети.
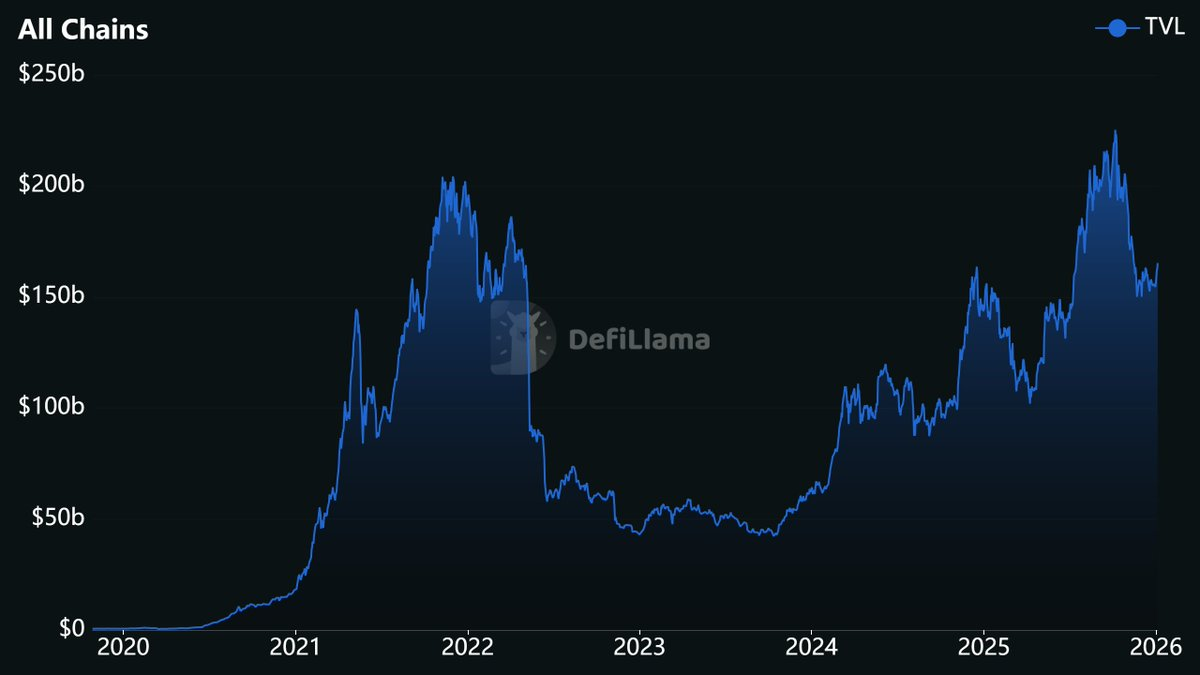
Источник: https://defillama.com/
В традиционных финансах (TradFi) TVL аналогичен объему управляемых активов (AUM, Assets Under Management). Хедж-фонды отчитываются о своих AUM, демонстрируя общую сумму средств, доверенных им клиентами. TVL выполняет аналогичную функцию: он отражает общий объем капитала, внесенного пользователями в протокол, что свидетельствует об уровне доверия пользователей к смарт-контрактам данного протокола.
Тем не менее, за последние годы данная метрика подвергалась многочисленной критике, часть из которой справедлива.
- TVL не отражает активность. Протокол может иметь миллиардов долларов депозитов, но генерировать ничтожно малые комиссии.
- TVL тесно коррелирует с ценой токена. При падении цены ETH на 30% TVL всех протоколов, в которых находится ETH, снизится аналогичным образом, даже если не произошло реальных выводов средств.
Поскольку большинство депозитов в DeFi представляют собой высоковolatile активы (токены), TVL сильно подвержен колебаниям цен. Поэтому внимательные участники рынка сопоставляют чистый приток в долларах США (USD Inflows) с TVL, чтобы отличить влияние изменения курсов от реальной активности депонирования. Чистый приток рассчитывается путем сложения изменений баланса каждого актива за два последовательных дня, умноженных на соответствующую цену. Например, если протокол на 100% заблокирован в ETH и цена ETH падает на 20%, его TVL уменьшится на 20%, однако чистый приток в долларах составит $0.
И все же, когда TVL отображается одновременно в долларах и токенах и анализируется в сочетании с метриками активности или продуктивности, он сохраняет свою ценность. TVL остается важнейшим инструментом для оценки доверия к протоколу и общих масштабов индустрии DeFi. Просто не следует считать его единственным комплексным критерием оценки.
Комиссии, доход и доход для холдеров
В DeFi определения этих терминов отличаются от классической бухгалтерии, что иногда вызывает путаницу.
- Комиссии (Fees): С точки зрения пользователя, комиссионные представляют собой стоимость использования протокола. Например, при торговле на DEX вы платите торговую комиссию. Она может полностью идти провайдерам ликвидности или частично оставаться у протокола. Комиссии отражают общую сумму, уплаченную пользователем, независимо от конечного распределения. В традиционных финансах это эквивалентно валовой выручке (Gross Revenue).
- Доход (Revenue): Доход означает долю прибыли самого протокола. Другими словами, какая часть от всех оплаченных пользователями комиссий фактически остается у протокола? Этот доход может направляться в казну протокола, команде или владельцам токенов. Доход не включает комиссионные, выплаченные поставщикам ликвидности, и его можно рассматривать как валовую прибыль протокола (Gross Income).
- Доход для холдеров (Holders Revenue): Более узкое определение, отслеживающее исключительно ту часть доходов, которая распределяется среди владельцев токенов через обратный выкуп, сожжение комиссий или прямые дивиденды от стейкинга. В традиционных финансах это подобно комбинации дивидендных выплат и обратного выкупа акций.
Эти различия крайне важны для инвестиционного анализа. Некоторые протоколы могут генерировать огромные комиссии, но поскольку практически все они направляются провайдерам ликвидности, финальный доход оказывается минимальным.
DefiLlama в настоящее время публикует полные финансовые отчеты для множества протоколов. Эти отчеты автоматически обновляются на основе ончейн-данных, разбивают доходы по статьям и переопределяют метрики стандартными бухгалтерскими формулировками.
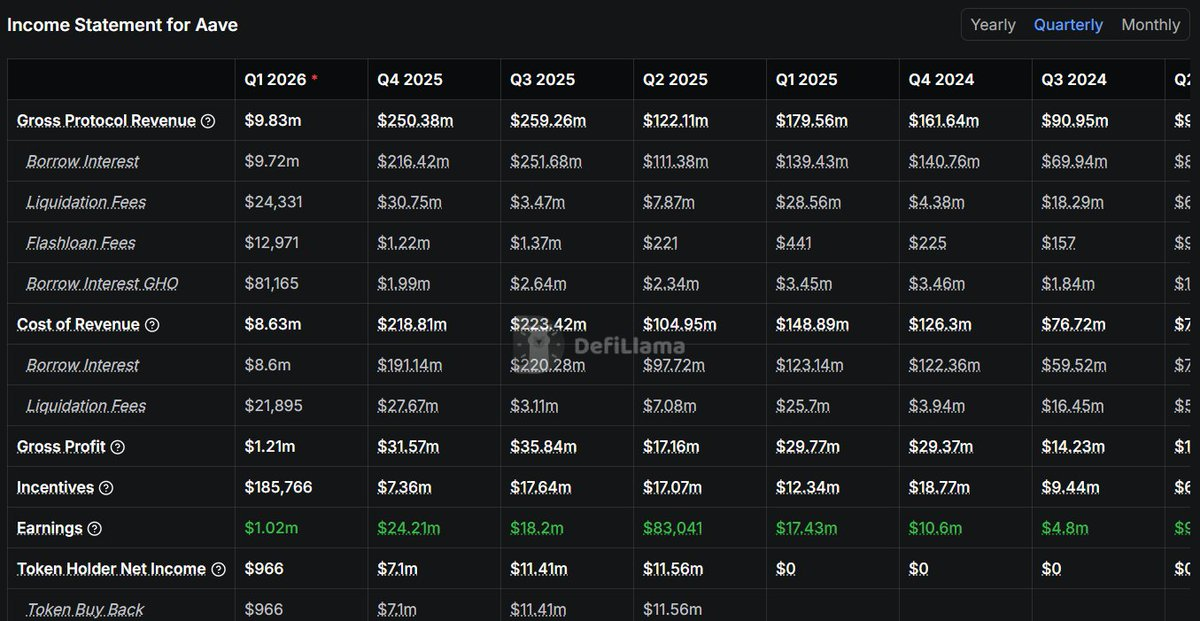
Источник: https://defillama.com/protocol/aave
Эти финансовые отчеты также сопровождаются визуализацией денежных потоков, демонстрирующей полный цикл движения средств от пользователей в протокол и далее между всеми заинтересованными сторонами. Если вы хотите глубоко разобраться в экономическом моделировании конкретного проекта, эта информация заслуживает пристального внимания.
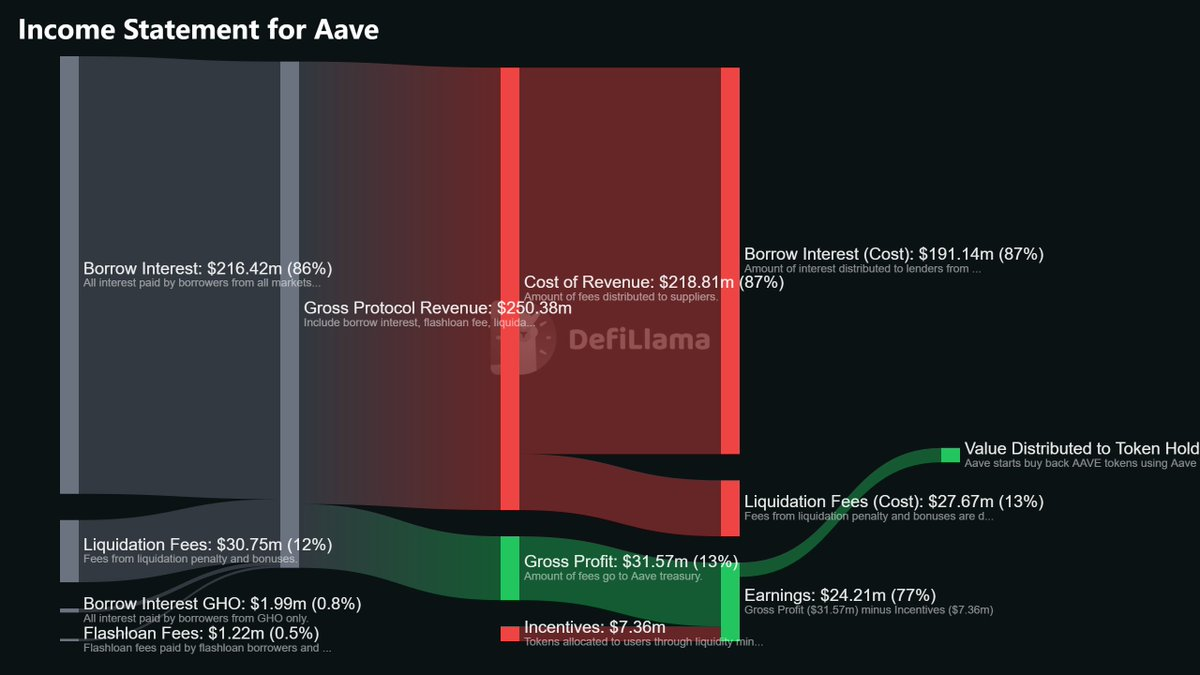
Источник: https://defillama.com/protocol/aave
Объем торгов (Volume)
Объем торгов используется для отслеживания масштаба активности на рынке.
- Объем на DEX: Отражает суммарный объем обмена всех торговых пар на децентрализованных биржах.
- Объем перпетуальных контрактов (Perp Volume): Показывает общий объем торгов на всех платформах перпетуальных деривативов.
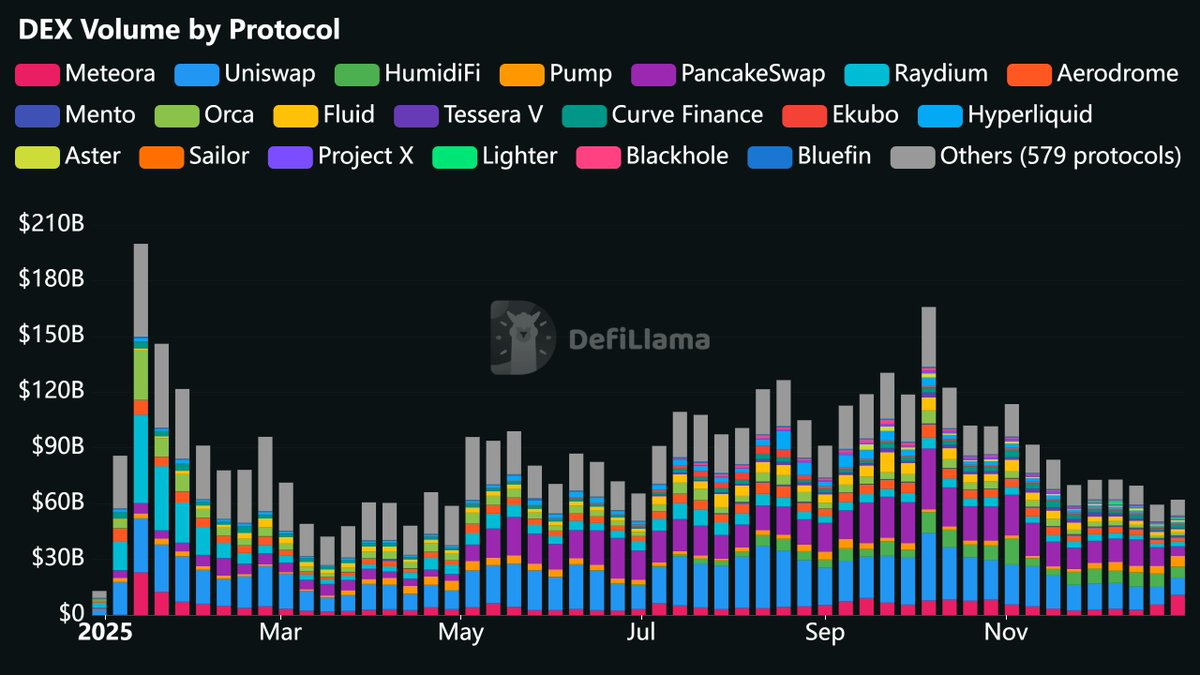
Источник: https://defillama.com/pro/97i44ip1zko4f8h
Объем торгов является ключевым показателем уровня участия в общей криптоиндустрии. Активное использование цифровых активов неизбежно сопровождается совершением сделок. Резкий скачок объема обычно коррелирует с изменением рыночных настроений, будь то вспышка оптимизма и роста цен или панические распродажи.
По сравнению с предыдущими циклами, объем торгов перпетуальными контрактами значительно вырос. В 2021 году площадки для торговли фьючерсами бессрочного срока были представлены весьма ограниченно. Сегодня платформы вроде Hyperliquid, Aster и Lighter генерируют ежедневный объем в миллиарды долларов. Из-за стремительного роста сегмента сравнение с историческими данными прошлого имеет ограниченную ценность. Например, сопоставление текущего объема перпов с данными 2021 года лишь подтверждает расширение ниши, не предоставляя полезной информации для принятия решений.
В рамках конкретной категории динамика доли рынка зачастую важнее абсолютного объема торгов. Например, если доля рынка перпетуальной DEX увеличивается с 5% до 15%, это свидетельствует об укреплении ее позиций, даже если абсолютный объем торгов снизился. В библиотеке пользовательских панелей DefiLlama представлено множество графиков по доле рынка, которые стоит изучить.
Открытый интерес (Open Interest)
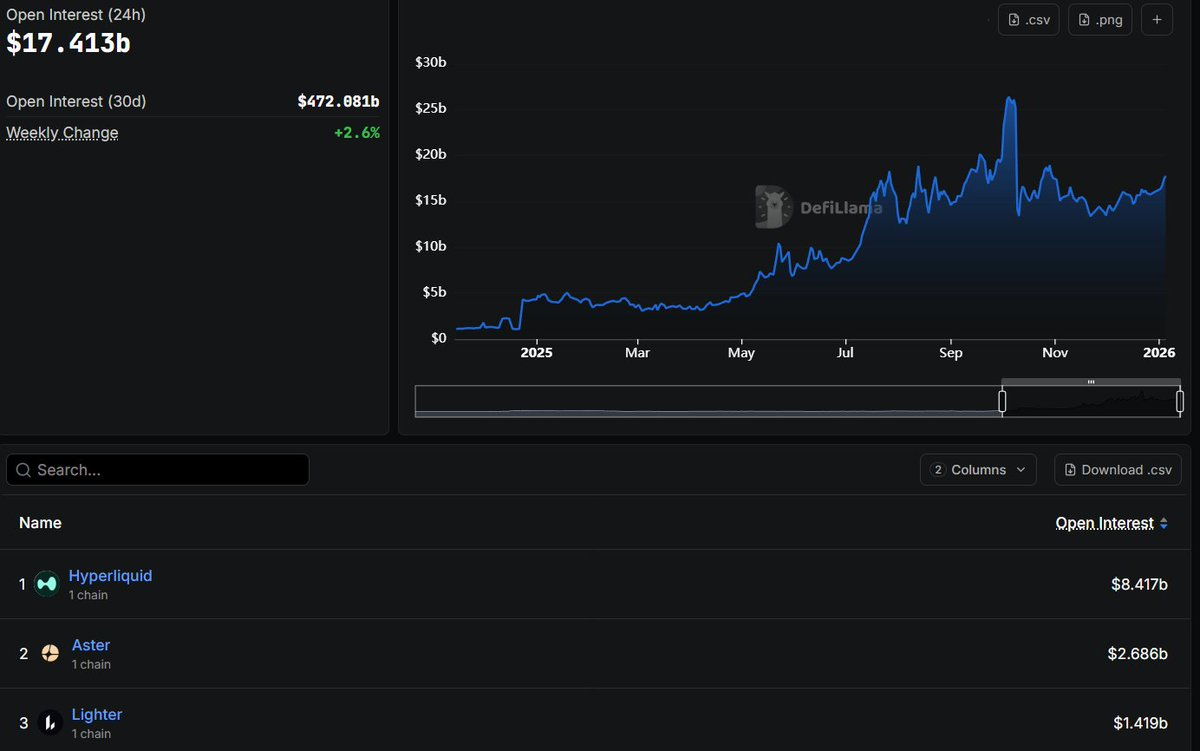
Открытый интерес отражает общую стоимость незакрытых позиций или позиций, которые не были закрыты принудительно. Для перпетуальных DEX открытый интерес представляет собой совокупность всех еще не закрытых или не ликвидированных позиций.
Источник: https://defillama.com/open-interest
Открытый интерес служит важным маркером ликвидности на платформах деривативов. Он показывает общий объем капитала, размещенного в активных перпетуальных позициях на данный момент.
В периоды высокой волатильности этот показатель может резко обвалиться. Масштабная волна ликвидации позиций способна стереть значительную часть открытого интереса всего за несколько часов. Отслеживая динамику восстановления после подобных шоков, можно оценить, способна ли платформа вновь привлечь капитал или же средства навсегда перетекли в конкурентные экосистемы.
Рыночная капитализация стейблкоинов (Stablecoin Market Cap)
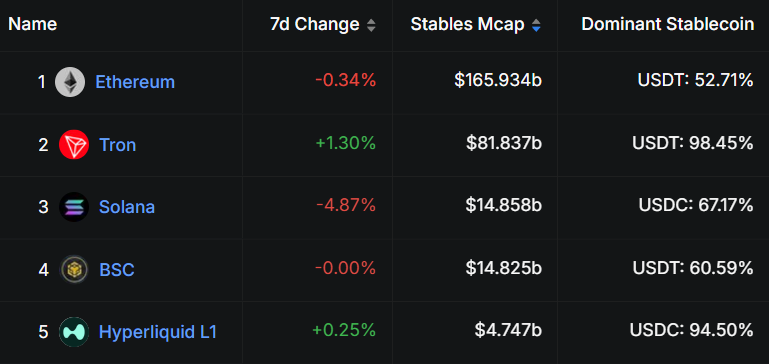
Для блокчейн-сетей рыночная капитализация стейблкоинов означает общую стоимость всех выпущенных и находящихся в обращении стейблкоинов в данной сети.
Источник: https://defillama.com/stablecoins/chains
Рыночная капитализация стейблкоинов служит надежным индикатором притока капитала. В отличие от TVL, подверженного колебаниям цен токенов, стейблкоины отражают реальные доллары (или их эквивалент), которые пользователи действительно провели через мосты в блокчейн. Например, если капитализация стейблкоинов на определенной цепи вырастает с $3 млрд до $8 млрд, это означает поступление в экосистему $5 млрд реального капитала.
С октября 2023 года в криптоиндустрию примерно в виде стейблкоинов поступило около $180 млрд. Часть этих средств неизбежно направляется в DeFi, стимулируя рост TVL, увеличение объемов торгов и генерацию комиссий. Движение стейблкоинов аналогично потокам капитала в макроэкономике: расширение предложения сигнализирует о притоке новых денег, а сокращение — об их выводе.
Доход и комиссии приложений (App Revenue & App Fees)
Метрики дохода и комиссий приложений являются показателями уровня отдельной цепи. Они суммируют доходы и комиссии всех приложений, развернутых в этой сети, исключая при этом стейблкоины, протоколы ликвидного стейкинга и расходы на газ.
Я рассматриваю их как своего рода «ВВП блокчейна», наглядно демонстрирующий масштаб реальной экономической деятельности внутри экосистемы.
Показатели доходов относятся к числу самых сложных для фальсификации данных, поскольку требуют реальных затрат со стороны пользователей. Благодаря этому они служат высоконадежным сигналом для оценки уровня активности в экосистемах DeFi.
Важно отметить, что оценивать стоимость протокола исключительно на основании дохода приложений некорректно, так как valuation на основе доходов, не связанных непосредственно с базовыми активами, лишается экономического смысла. Доходы и комиссии приложений лучше использовать как диагностический инструмент для определения тренда развития цепи, а не как меру ее рыночной стоимости.
Как эффективно интерпретировать эти метрики?
Понимание отдельных метрик — это лишь первый шаг. Чтобы эффективно их использовать, требуется аналитическая структура. Я предпочитаю трехэтапный подход:
- Приоритет отдается устойчивому и стабильному росту.
- Параллельное отслеживание stock-метрик и flow-метрик.
- Учет влияния разлоков токенов и программ стимулирования.
1. Приоритет отдается устойчивому и стабильному росту
Протоколы, доходы которых показывают кратковременные всплески с последующим резким обвалом, не способны обеспечить устойчивое создание ценности. Я наблюдал сотни случаев, когда проект ставил рекорды по доходам за одну неделю, а спустя месяц бесследно исчезал.
По-настоящему важен стабильный рост на протяженном временном горизонте. Например, постепенное увеличение ежемесячного дохода протокола с $500 тыс. до $2 млн за шесть месяцев говорит о зрелой бизнес-модели. Напротив, внезапный скачок до $5 млн с последующим падением до $300 тыс. с высокой вероятностью является разовой аномалией.
В криптоиндустрии temporal dynamics протекают значительно быстрее, чем на традиционных рынках. Здесь один месяц непрерывного роста приблизительно эквивалентен одному кварталу на классическом рынке. Если доход протокола растет на протяжении шести месяцев подряд, его стоит рассматривать аналогично компании с увеличением прибыли в течение шести последовательных кварталов. Подобные результаты заслуживают пристального внимания.
2. Параллельное отслеживание stock-метрик и flow-метрик
- Stock-метрики (накопительные показатели): Таковые как TVL (общая заблокированная стоимость), открытый интерес, рыночная капитализация стейблкоинов, казна протокола и др., показывают объем средств, зафиксированных внутри протокола.
- Flow-метрики (поточные показатели): Комиссии (Fees), доход (Revenue), объемы торгов (Volume) и подобные, отражают фактическую интенсивность операционной деятельности в протоколе.
Оба типа метрик одинаково важны.
Flow-метрику легче манипулировать. Протокол может искусственно разогнать объемы торгов посредством стимулов или wash-trading, причем такие краткосрочные аномалии встречаются нередко. Создать же настоящую ликвидность значительно сложнее. Для привлечения реальных депозитов и их долгосрочного удержания протокол должен обладать практической utility или предлагать привлекательные yield-ставки.
При оценке любого проекта следует анализировать хотя бы по одной метрике из каждой группы. Например:
- Для перпетуальной DEX — открытый интерес и объем торгов.
- Для кредитного протокола — TVL и размер комиссий.
- Для блокчейн-сети — капитализацию стейблкоинов и доход приложений.
Если оба типа показателей демонстрируют рост, это свидетельствует об объективном расширении протокола. Рост исключительно activity-метрик при стагнации liquidity указывает на высокую вероятность манипуляций и требует детальной проверки. Если же растет только ликвидность без активности, вероятно, депозиты сосредоточены в руках небольшого числа крупных игроков («китов»).
3. Учет влияния разлоков токенов и программ стимулирования
Процесс разлоков создает sell-давление. Еженедельно высвобожденные токены по vesting-графикам всегда частично реализуются на рынке. При отсутствии компенсирующего спроса со стороны других участников цена токена неизбежно снижается.
Перед инвестированием обязательно анализируйте tokenomics и графики разблока. Для протокола с 90% circulating supply future dilution risk будет минимальным. Напротив, проект с 20% circulation и ожидаемым массовым разлоком через три месяца несет совершенно иные риски.
Кроме того, формально высокие доходы протокола бледнеют, если cost программ стимуляции превышает реальный revenue, полученный от пользователей. DefiLlama учитывает это через метрику «Earnings», которая вычитает стоимость стимулирования из общего дохода. Так, проект может сгенерировать $10 млн выручки, расплатившись $15 млн токенами в качестве бонусов.
Хотя программы стимулирования остаются эффективным инструментом ранней стадии для traction, и зачастую необходимы на этапе launch, они неизбежно создают sell-pressure. Это давление должно компенсироваться устойчивым спросом извне.
Изучение дополнительных материалов
В данной статье рассмотрены наиболее распространенные метрики DeFi, однако это лишь верхушка айсберга. Вглубь индустрии скрываются десятки нюансов, требующих изучения.
Я записал подробный обучающий курс по использованию DefiLlama на своем YouTube-канале. В нем подробно разбирается, как отбирать недооцененные протоколы, проводить оценку блокчейнов, находить emerging-проекты и избегать типичных ошибок анализа. Вы можете посмотреть видео по ссылке.
Для тех, кто желает регулярно получать руководства по анализу DeFi, построению портфелей и ончейн-исследованиям, я публикую обновления в своем Substack-блоке. Добро пожаловать на newsletter.dynamodefi.com.
Данные уже перед вами. Ключевой вопрос заключается в том, насколько грамотно вы сможете их использовать.
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News
 @patfscott