Когда протоколы массово «возвращаются на мейннет», как изменится ценностная логика Ethereum?
Автор: imToken
Не пожирает ли L2 ценность L1? Не теряет ли Ethereum свою глобальную композируемость?
В два пиковых года расцвета нарратива вокруг Rollup подобная тревога практически охватила всё сообщество Ethereum. Рыночная логика того времени была простой: раз стоимость транзакций в базовом слое (L1) неуклонно растёт, значит, нужно переносить больше приложений, активов и пользователей на независимые L2.
Однако с началом 2026 года ситуация начала приобретать интересные черты.
От развертывания новой биржи perpetual-контрактов от Synthetix обратно на главной сети Ethereum до отказа ENS от долгожданного Namechain и возвратов к L1 со стороны проектов вроде Trueo и Superseed — команды проектов похоже пришли к выводу, что поддержка отдельной L2 перестала быть оптимальным решением.
Начали сокращаться и даже закрываться некоторые L2. Так, в начале октября Blast, ранее обладавший TVL свыше 2 миллиардов долларов, объявил о поэтапном прекращении работы, после чего Abstract также заявил о планах закрыть сеть в декабре.
С другой стороны, Фонд Ethereum, объединив три стратегических направления — «Scaling» (масштабирование), «Improving UX» (улучшение пользовательского опыта) и «Hardening the L1» (укрепление базового слоя), — вывел производительность главного блока на новый этап инженерной реализации. Что же произошло с Ethereum в процессе перехода от идеи «всё может быть Rollup» к «возвращению на главный блок»?
От «волны исхода» к «волне возвращения на главный блок»
В последние годы из-за высоких комиссий Gas на главном блоке Ethereum создание собственных L2 или перенос ключевых бизнес-процессов на другие Rollup стали почти стандартной практикой для многих топовых протоколов.
Но в последнее время ончейн-экосистема переживает интересный обратный процесс: особенно различные типы проектов начинают переоценивать выбор между L1 и L2 с точки зрения затрат на инфраструктуру, безопасности активов и ликвидности экосистемы.
Нагляднейший пример — это ENS.
В 2024 году ENS Labs планировала выделить под ENSv2 собственный ZK-Rollup (Namechain), надеясь снизить расходы на регистрацию и управление доменами за счёт независимой среды исполнения.
Однако в феврале 2026 года сооснователь ENS Ник Джонсон объявил о приостановке разработки Namechain; ENSv2 будет напрямую размещена на главном блоке Ethereum. Его аргумент был предельно прост: темпы масштабирования L1 Ethereum значительно превзошли ожидания двухлетней давности.
Согласно данным ENS Labs, по мере увеличения Gas Limit Ethereum средняя стоимость регистрации домена ENS снизилась за прошлый год примерно на 99%, упав с почти 5 долларов до менее чем 0,05 доллара.
Между тем поддержка отдельной L2 требует не только покрытия затрат на узлы и инфраструктуру, но и решения дополнительных задач: межцепочечное разрешение имен, мосты, аудит безопасности и постоянное техническое обслуживание.
Если операцию уже можно выполнить в главном блоке с минимальными затратами, то дальнейшая поддержка отдельного Rollup лишь усложнит архитектуру продукта.
Аналогичные изменения наблюдаются и в сфере DeFi.
В июне 2025 года Synthetix, ранее активно продвигавший экосистему L2 для Ethereum, выпустил документ «L2s are Dead, Long Live Ethereum», прямо указывая на то, что предыдущий путь масштабирования через L2 привёл к фрагментации ликвидности и нестабильности инфраструктуры для приложений.
В декабре того же года новая версия биржи perpetual-контрактов от Synthetix официально стартовала на главном блоке Ethereum.
Во второй половине 2026 года последовали и более конкретные шаги по миграции:
- Trueo: в сентябре объявил о переносе основной инфраструктуры обратно на Ethereum L1 с Base, стремясь использовать более сильные возможности интеграции, сетевой эффект и нейтральность главного блока для создания более надёжных прогнозных рынков и оракулов результатов;
- ShapeShift: 1 октября перенёс программу стейкинга rFOX с Arbitrum на главный блок Ethereum. Причина весьма практическая: большинство токенов FOX и так хранится на главном блоке, поэтому заставлять пользователей совершать дополнительные мостовые операции ради стейкинга нет особого смысла;
- Superseed: в августе остановил работу собственной L2 сети, планируя перевести ключевые продукты всей экосистемы на главный блок Ethereum, отказавшись от зависимости от дохода L1 в виде комиссий Gas для обслуживания займов в пользу стратегии доходов на уровне приложения;
- Nillion: в октябре запустил Blacklight L1, перенеся эксплуатацию узлов, которые ранее работали в Nillion L2, на главный блок Ethereum, и планирует постепенно вывести из эксплуатации оригинальную L2 сеть.
Конечно, эти кейсы нельзя воспринимать как бегство всех протоколов с L2, но они явно показывают, что всё больше команд начинает заново выбирать инфраструктуру, ориентируясь на реальные потребности бизнеса в безопасности, ликвидности и эффективности исполнения.
Более примечательно, что начинаю проявляться финансовые и операционные трудности у некоторых независимых L2.
2 октября Blast объявил об остановке работы, сославшись на то, что затраты на поддержку сети превысили доходы от неё, при этом прозрачных путей к экономической устойчивости не просматривается.
Позже Abstract также заявил о планах закрыть сеть 15 декабря. Несмотря на подключение свыше 144 приложений и привлечение более 400 тысяч пользователей, недостаточно высокой ликвидности, ограниченной экосистемы DeFi и отсутствия институционального участия оказалось достаточно, чтобы сделать самостоятельное поддержание потребительской публичной блокчейн-сети нерентабельным.
Это также доказывает, что для множества L2 наличие собственного блокчейна вовсе не гарантирует устойчивую бизнес-модель.
Особенно на фоне постоянного снижения Ethereum затрат на публикацию данных для L2 и непрерывного роста производительности главного блока полагаться исключительно на низкий Gas и токенические стимулы для привлечения пользователей становится всё сложнее.
Пересмотр отношений между L1 и L2: «Состояние остаётся на L1, вычисления передаются во внешнюю среду»
Почему команды проектов отказываются от идеи поддерживать «универсальную» L2 полного цикла?
Помимо экономики, существует более фундаментальный вопрос: что происходит с изначально главной ценностью Ethereum — его глобальной композируемостью, — когда всё больше приложений и ликвидности распределяется по различным сетям?
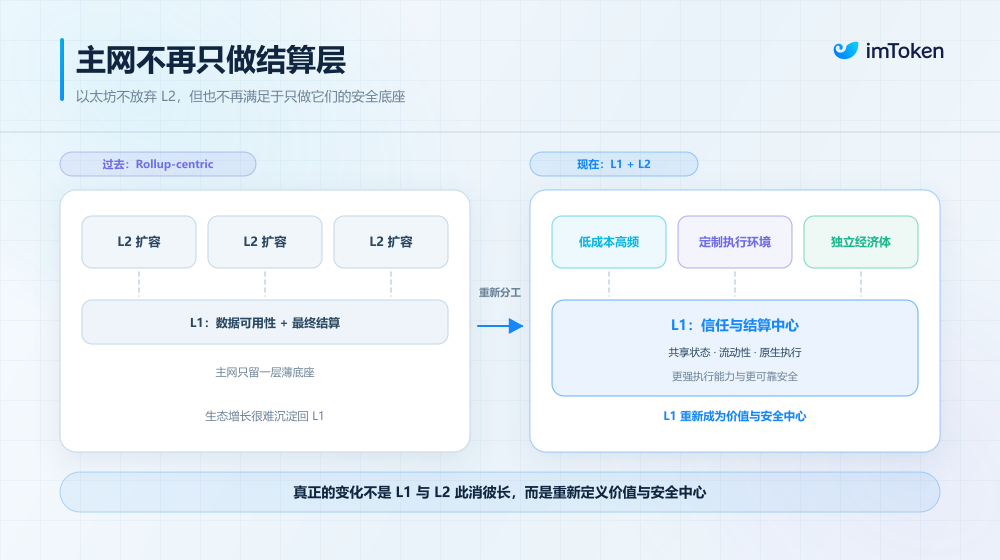
Изначально в Rollup-центричной дорожной карте разделение ролей было предельно ясным: L1 отвечает за безопасность, доступность данных и окончательный расчёт, а L2 — за максимальное масштабирование и низкие комиссии Gas.
В эпоху, когда комиссии Gas на главном блоке легко превышали десятки долларов, это казалось единственно верным решением.
Но реальное развитие оказалось куда сложнее ожиданий. По состоянию на ноябрь 2026 года база данных ETHBEAT (ранее L2BEAT) уже включает десятки различных L2, однако только единицы достигли статуса Stage 2, а объём заблокированных активов в них ничтожно мал.
Крупные же Rollup-проекты, такие как Base, Arbitrum One и OP Mainnet, всё ещё находятся на этапе Stage 1.
По сути, скорость продвижения L2 к этапу Stage 2 значительно уступает ожиданиям; в то же время собственные темпы масштабирования L1 постоянно растут, как резюмировал Виталик Бутерин: «По мере ускорения масштабирования самого главного блока первоначальная концепция L2 и их роль в Ethereum теряют смысл».
Более важно то, что некоторые L2 могут осознанно оставаться на этапе Stage 1 надолго из-за регуляторных требований, бизнес-моделей или стремления контролировать права клиентов.
Это не значит, что они поступают неправильно: для институциональных приложений, подчиняющихся жёстким регуляторным нормам, сохранение определённых прав на управление и обновления может быть частью архитектуры. Однако если в долгосрочной перспективе ключи управления критическими обновлениями и арбитражем состояний остаются в руках нескольких субъектов, такую сеть нельзя автоматически приравнивать к полностью децентрализованному сегменту главного блока Ethereum.
Поэтому в конкретной архитектуре приложений наблюдается устойчивый компромиссный подход: хранить активы и критические состояния на L1, а высоконагруженные и сложные вычисления перекладывать на офчейн-системы или иные среды исполнения.
Новая биржа perpetual-контрактов от Synthetix служит отличным примером: она использует гибридную архитектуру, где активы пользователей по-прежнему хранятся в контрактах Ethereum L1, матчмейкинг ордеров делегируется высокоскоростному офчейн-CLOB (Central Limit Order Book) движку, а итоги сделок затем пакетно записываются обратно в главный блок.
Такой подход позволяет пользователям не переводить большие объёмы активов через мосты на другие сети ради скорости торговли, одновременно обеспечивая опыт матчмейкинга, сопоставимый с централизованными биржами.
Разумеется, вопросы доверия полностью не сняты: Synthetix пока доверяет часть управления залоговыми средствами офчейн-CLOB, а сама система матчмейкинга требует внимания к аудиту, однако депонирование активов и финальный вывод средств гарантированы контрактами главного блока. Пользователям не нужно целиком полагаться на безопасность одного независимого L2, его упорядочителя (sequencer) и мостов.
Фактически это предлагает альтернативный взгляд: совсем не обязательно переносить все вычисления ончейн для построения истинных DeFi-финансов; главное — определить, какие именно этапы требуют непререкаемого гарантийного обеспечения со стороны ончейн-правил.
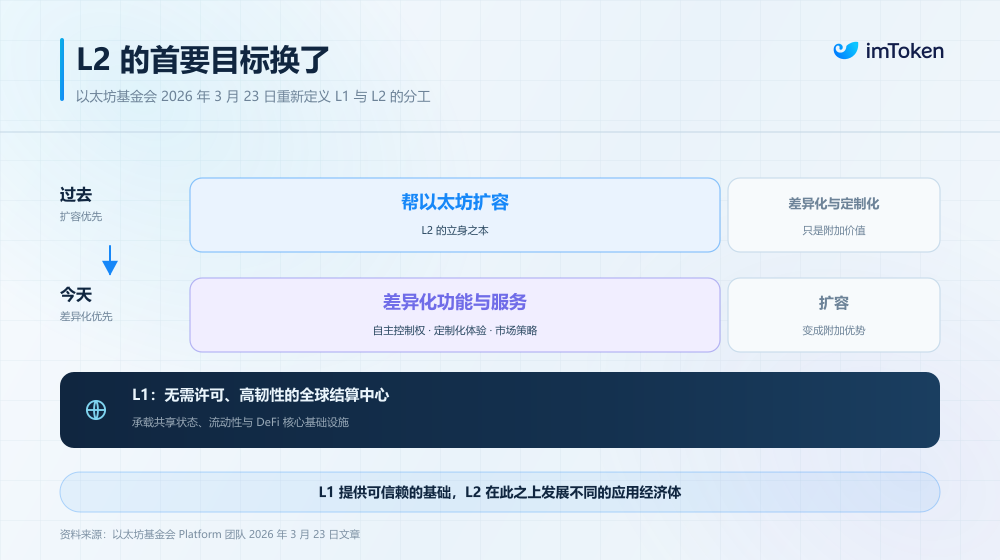
С точки зрения долгосрочной перспективы исследование нативного Rollup, продвигаемое Виталиком, может стать более оптимальным решением.
Проще говоря, благодаря нативному механизму проверки ZK-EVM в Ethereum главный блок сможет напрямую верифицировать результаты выполнения EVM внутри Rollup, снизив зависимость от внешних комитетов безопасности и создав основу для более надёжного взаимодействия и синхронизируемой композиции между разными Rollup.
Тем временем такие инициативы, как Ethereum Economic Zone (EEZ), также пытаются обеспечить более тесную синхронизацию и взаимодействие между различными Rollup и главным блоком.
Эти технологии пока находятся на разных стадиях разработки и тестирования, но все они направлены на одну цель: избавить пользователей от необходимости мириться с разобщённостью активов, ликвидности и доверительных систем из-за использования разных сред исполнения.
Разумеется, L2 не исчезнут: для высокочастотного трейдинга, игр, приватных вычислений и приложений, требующих автономного контроля среды исполнения, они по-прежнему сохраняют огромную ценность.
Изменить необходимо лишь прежнюю установку, рассматривающую «масштабирование» как единственную центральную задачу L2.
Когда L1 и L2 становятся дешевле, за счёт чего ETH захватывает ценность?
Выше мы обсуждали изменение инфраструктуры и архитектуры приложений, но в конечном итоге всё сводится к более прагматичному вопросу: если главный блок Ethereum продолжает усиливаться, а всё больше приложений возвращается на L1, изменится ли экономическая логика ценности ETH?
За последние годы оценка ценности ETH крипторынком во многом опиралась на механизм сжигания комиссий, внедрённый через EIP-1559.
Согласно этому правилу, базовая комиссия (Base Fee) из оплачиваемых пользователем транзакционных сборов уничтожается, тогда как приоритетная комиссия (Priority Fee) выплачивается валидаторам. Когда спрос на сетевые транзакции высок, а место в блоках ограничено, Base Fee обычно растёт, соответственно увеличивается и объём сжигаемого ETH.
Это стало фундаментом недавнего нарратива «Ultrasound Money»: при постоянном росте сети объём сжигаемых комиссий способен компенсировать или даже превысить новую эмиссию ETH, переводя его в состояние чистого дефляции.
Однако проблема кроется именно здесь.
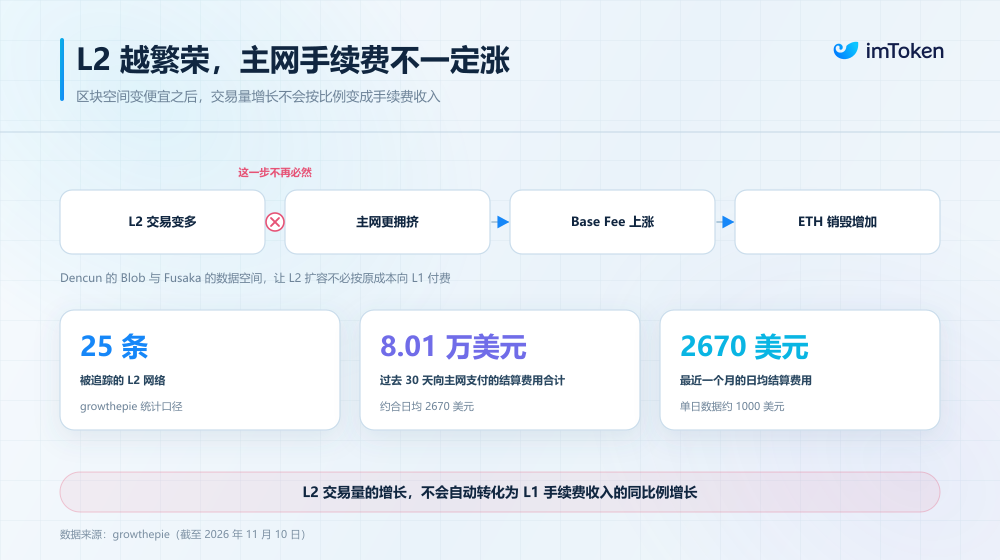
По мере внедрения обновлений вроде Dencun и Fusaka, снижающих стоимость публикации данных L2 на главный блок, а также постоянного увеличения Gas Limit самой сети, себестоимость отдельных транзакций и выручка от комиссий неизбежно падают.
Даже при расширении общего объёма транзакций в экосистеме это не гарантирует пропорционального роста объёма сжигаемого ETH, а попытка поддерживать оценку ETH исключительно за счёт повышения комиссий Gas может возложить лишнюю нагрузку на рядовых пользователей и реальные проекты, что в конечном итоге подорвёт долгосрочную конкурентоспособность сети.
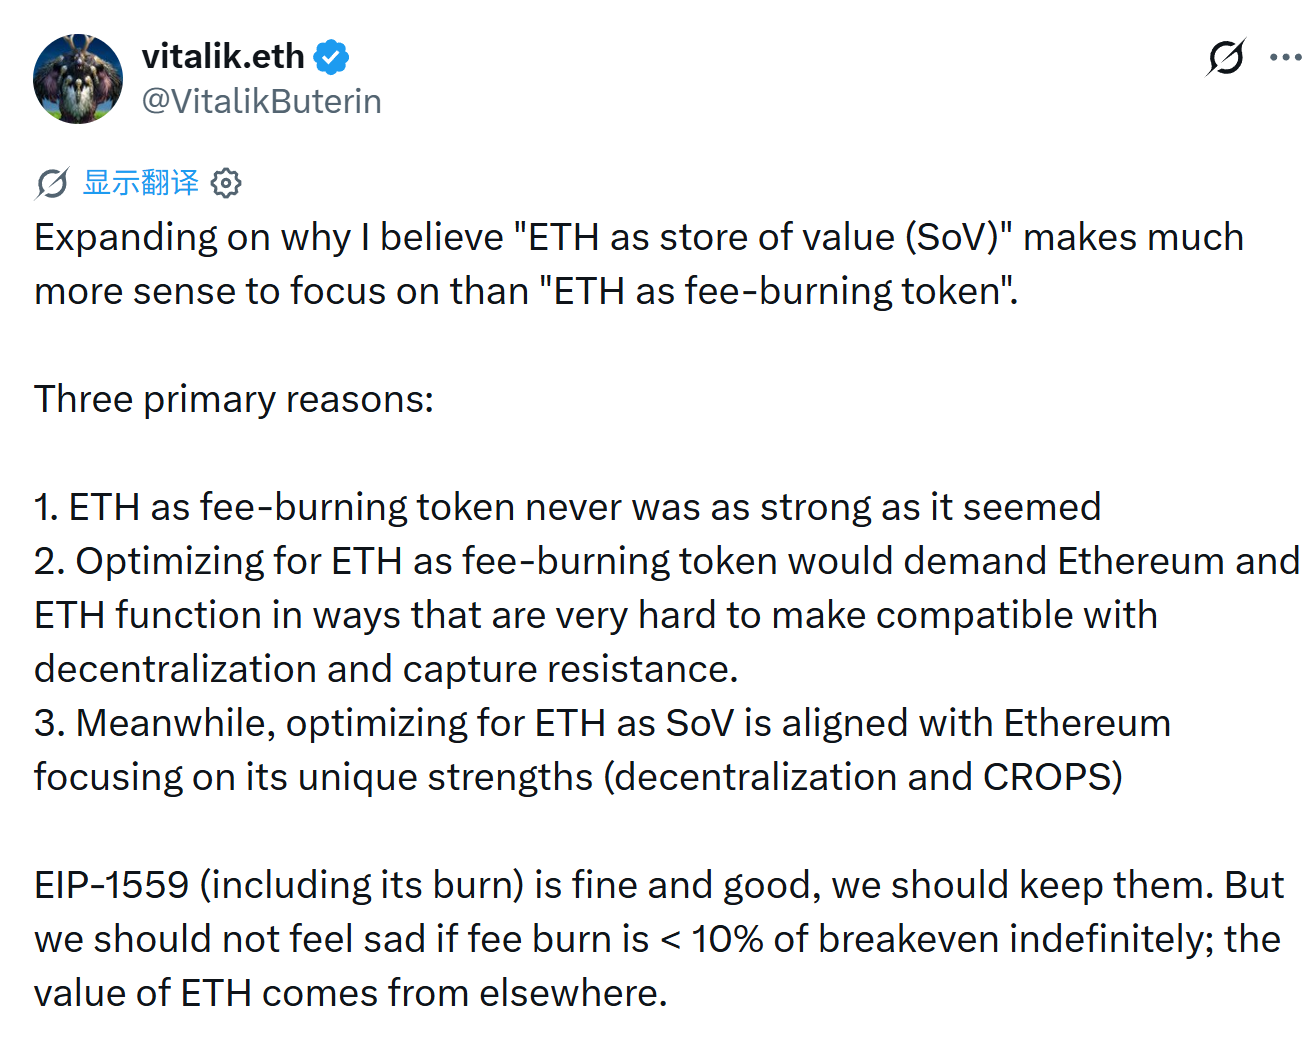
Виталик Бутерин специально рассматривал позиционирование ценности ETH, и его позиция вполне однозначна: вместо восприятия ETH преимущественно как актива, генерирующего стоимость через сгорание комиссий, он считает более перспективным долгосрочное направление закрепления за ETH роли актива для накопления стоимости (Store of Value).
Виталик не отрицает EIP-1559 и не выступает за отмену механизма сжигания комиссий.
Напротив, он считает эту схему по-прежнему обоснованной и подлежащей сохранению, добавляя, что даже если в будущем сжигание комиссий будет покрывать менее 10% эмиссии, необходимой для безубыточности, холдерам не стоит разочаровываться: источник ценности ETH не ограничивается одним лишь сжиганием.
Почему?
Во-первых, в период пиковых объёмов сжигания ETH основная доля приходила на спекулятивную активность внутри самой криптоиндустрии.
Так, монетизация Otherdeed NFT от Yuga Labs в 2022 году генерировала около 180 миллионов долларов сожжённых комиссий за один день, однако этот доход не отражает внешнего спроса. При сжатии крипторынка и падении спекулятивной активности пользователей подобные транзакции и поступления от комиссий могут бесследно исчезнуть.
Следовательно, вывод долгосрочной оценки ETH исключительно на основе исторических данных о сжигании не позволяет сформировать надёжный фундамент стоимости.
Во-вторых, попытки заставить сеть стабильно генерировать высокие комиссии ради поддержания рыночной капитализации ETH в сотни миллиардов долларов могут вынудить Ethereum действовать как крупная коммерческая корпорация: увеличивать затраты на R&D, менять вектор развития продуктов и осуществлять активное вмешательство в управление.
Это противоречит многолетней философии Ethereum, ориентированной на децентрализацию и устойчивость к контролю.
Более важно, что искусственное задержание высоких комиссий Gas ради увеличения объёмов сжигания само по способно отсеять обычных пользователей, которые больше всего нуждаются в конфиденциальности, безопасности и открытых финансовых услугах.
Тогда, отбросив в сторону механику сжигания комиссий, на чём должна строиться долгосрочная ценность ETH?
По мнению Виталика, ответ кроется в уникальной конкурентоспособности Ethereum: децентрализации, а также характеристиках, которые он обобшил аббревиатурой CROPS: сопротивлении цензурированию и захвату (Censorship and Capture Resistance), открытости исходного кода (Open Source), защите конфиденциальности (Privacy) и безопасности (Security).
Все эти свойства ведут к более прагматичной ценности: устойчивости и способности сети продолжать функционировать стабильно, несмотря на постоянные изменения внешней среды.
Особенно в эпоху стремительного развития ИИ-технологий и трансформации традиционного финансов и цифровой инфраструктуры ценность финансового инструмента, способного сохранять нейтралитет, надёжность и независимость от внешнего давления на протяжении долгих лет, может оказаться куда значимее, чем временные пики доходов от высоких комиссий.
С этой точки зрения укрепление L1 фактически заложило прочный фундамент долгосрочной ценности ETH по трём направлениям.
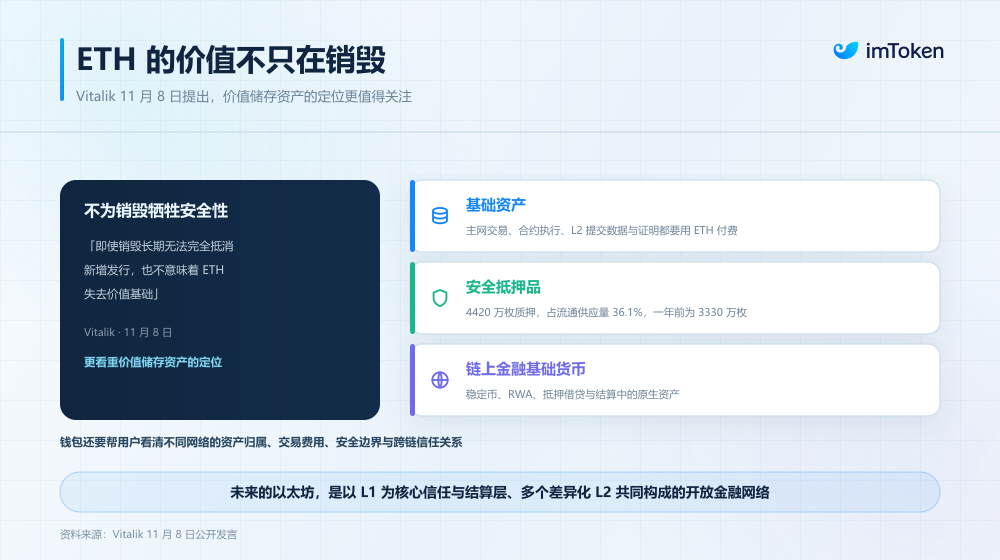
- Основные состояния и расчётные мощности формируют важнейший сетевой эффект Ethereum: сами вычисления могут бесконечно конвертироваться в товар, а среды исполнения — дублироваться, однако совместный расчётный слой, аккумулирующий массивы активов, зрелые финансовые протоколы и глубокую ликвидность, крайне сложно воссоздать в короткие сроки. Это означает, что статус ETH как базового актива для оплаты Gas, нативного обеспечения и расчётного инструмента имеет все шансы укрепиться по мере возвращения ключевых финансовых операций на него;
- Масштабирование главного блока позволяет ценности ETH не зависеть от высоких индивидуальных комиссий: последние два года Ethereum стремится разрешить давнее противоречие: как повысить пропускную способность, не спровоцировав неконтролируемый рост аппаратных требований к узлам. По мере внедрения серии технологических улучшений Ethereum получает возможность трансформироваться из сети расчётов «с низкой частотой и высокой ценой» в глобальную финансовую инфраструктуру с высокой пропускной способностью и минимальными издержками использования;
- Механизм стейкинга и экономическая безопасность создают более плотный нижестоящий спрос на ETH: с точки зрения всей сети ценность ETH образует более диверсифицированную опору: это и нативный ресурс, необходимый для работы сети, и экономический залог консенсуса Proof-of-Stake (PoS), и важный обеспечительный и ликвидный актив в DeFi и ончейн-финансах. Такой подход формирует гораздо более целостную картину долгосрочной ценности ETH, чем просто опора на сжигание комиссий.
Последние слова
Если рассматривать траекторию развития Ethereum последних лет как масштабный эксперимент по масштабированию, то перемены 2026 года скорее обозначают момент, когда Ethereum начал заново искать точку равновесия для всей экосистемы.
L2 не исчезнут и не должны исчезнуть: они по-прежнему остаются важной составляющей Ethereum для расширения сценариев применения, поддержки дифференцированных сред исполнения и обслуживания большего числа пользователей.
Но одновременно с этим L1 не должен веками довольствоваться ролью лишь базового уровня, отвечающего за доступность данных и финальные расчёты.
Ему необходимо вновь усилить свои возможности исполнения, позицию центра ликвидности, сопротивляемость цензурированию и экономическую безопасность, чтобы самые важные активы и финансовые состояния могли накапливаться в максимально надёжной среде.
Как это отражено в философии Lean Ethereum: устранить избыточность и трение, вернув фокус на самую суть — безопасность, сопротивление цензурированию и консенсус состояний — в центр протокола.
И когда наиболее ценные состояния и ликвидность снова соберутся в главном блоке, Ethereum с повышенной производительностью, единым пользовательским опытом и более твёрдым фундаментом ценностей откроет новую главу своей истории на следующие десять лет.
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News
 @imTokenOfficial