Скрытое противостояние в сегменте кошельков: является ли гонка за подключение к Hyperliquid выгодным бизнесом?
Автор: Шисыцзюнь
Hyperliquid — заслуженный хит года. В этот раз мы посмотрим на ситуацию изнутри, соединим события в единую цепочку и увидим, как здесь сталкиваются между собой кошельки, биржи, DEX и платформы для ИИ-трейдинга!
1. Предыстория
В 2025 году я изучил практически все доступные на рынке Perps-платформы (платформы для торговли бессрочными фьючерсами), стал свидетелем пятикратного роста хайпа на рынке и последующего снижения вдвое на пике (9->50+->25).
На фоне этих взлетов и падений: действительно ли его обогнали конкуренты? Или же открытость hip3 и механика builder fee снизили опасения по поводу доходов платформы?
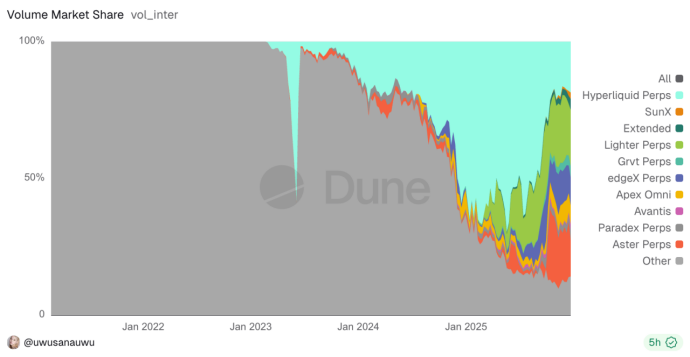
В самом треке Perps постоянно появляются новые конкуренты: недавние Aster, Lighter, а также участие «брата Суня», который запустил sunPerps, заставившую весь трек содрогнуться. Их рекламные Spaces в Twitter даже побili рекорды онлайн-аудитории для отраслевых презентаций Web3.
Из следующей схемы видно состояние этой самой «схватки героев». Интересно, что это один из редких случаев, когда уже сформированный рынок делится на части.
Вспоминая конкуренцию всех DEX во времена прошлой DeFi Summer, включая UniSwap и Balancer, Curve и многочисленные форки Uniswap, такие как PancakeSwap и другие.
Ситуация с Perps сейчас точно такая же, как была с DeFi Summer тогда. Кто-то хочет стать платформой, кто-то хочет агрегировать других, кто-то рвется на первое место, а кто-то просто хочет заработать на остатках ликвидности.
В этом году различные кошельки начали конкурировать за возможность запустить торговлю бессрочными фьючерсами прямо через интерфейс DEX. MetaMask и Phantom сделали это первыми, на прошлой неделе BitGet также сообщил о подключении. Другие стартап-продукты, такие как Axiom, BasedApp, xyz (использует hip3), а также множество платформ для ИИ-трейдинга делят этот пирог, интегрируя решения.
Таким образом, в сегменте кошельков начинается новая волна скрытой борьбы.
Все соревнуются в том, чтобы быстрее интегрировать возможности торговли бессрочными фьючерсами от Hyperliquid. Это плоды технологической открытости, соблазнительная механика реферальных выплат или лишь реальное отражение спроса рынка? Почему некоторые ведущие площадки так и не проявляют активности? Удалось ли первым занявшим позиции захватить рынок?
2. Истоки экосистемы: Builder Fee и Referral-механика
Реферальная система Hyperliquid включает в себя основную комбинацию Builder Fee и Referral (возврат комиссии).
Я всегда считал эту механику прорывной: она позволяет defi-builder'ам (разработчикам, квантовым командам, агрегаторам) взимать дополнительную комиссию за услуги при исполнении ордеров от имени пользователей. При этом общая комиссия для пользователей, торгующих через эти платформы или напрямую на официальном сайте, остается неизменной.
По своей сути это похоже на хуковую систему UniSwapV4: обе используют свой стакан ордеров (или пул ликвидности) как инфраструктуру, предоставляя ее различным верхнеуровневым платформам для интеграции. Это облегчает привлечение пользовательской базы с разных площадок, а различные трафик-платформы (кошельки) получают более полный набор экосистемных продуктов для удовлетворения нужд своих пользователей.
После первоначального запуска эта механика принесла некоторым проектам дивидендные доходы свыше десятков миллионов долларов. Начальный эффект был значительным, но впоследствии начал устойчиво снижаться.
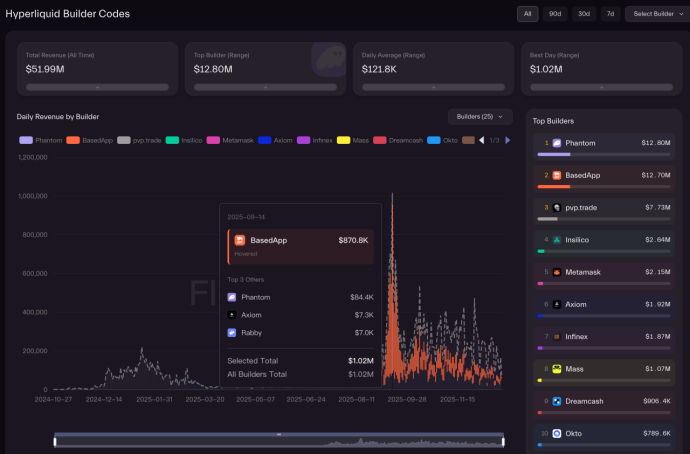
Из графика можно заметить несколько вещей, заслуживающих глубокого размышления.
• Почему разница в доходах от интеграции составляет 5 раз, если база пользователей MetaMask не уступает Phantom? • Почему доходы BasedApp и Axiom здесь сильно различаются? Где Jupiter? • Считаются ли 12 млн долларов дивидендов большой суммой или маленькой? Это краткосрочный или долгосрочный эффект? • Получают ли минус те платформы, которые интегрируют только легкую версию HypeEVM или нативный токен? • Почему Bn, OKX и другие отсутствуют в этом списке?3. Стратегия открытости Perp DEX
Чтобы ответить на эти вопросы, нужно сначала понять, как именно различные платформы осуществляют подключение.
3.1 Метод подключения через открытый API
На самом деле каждая perps-платформа предоставляет свои API, причем довольно полно. Практически у каждой есть своя специфика определения методов, но поставляемые модули примерно следующие: запросы (статус аккаунта, позиции, ордера, рыночные данные, свечи и т.д.), торговля (выставление, отмена, изменение ордеров, настройка левериджа, вывод средств и т.д.), подписки (realtime-пуш через WS цен, стакана, изменений позиций).
Эта система изначально предназначена для предоставления API маркетмейкерам для обеспечения ликвидности, а пользователи просто меняют направление торговли. Однако пользователи не имеют прямого контакта с системой, как маркетмейкеры, поэтому требуется усиление контроля.
Отсюда возникла необходимость в механизме rate-limiting. У Hype это двойное ограничение по адресу + IP, порог которого может динамически меняться в зависимости от объема торгов. В периоды высокой нагрузки могут возникать проблемы с ограничениями.
Преимущество официального API-решения заключается в быстром внедрении без необходимости строить собственные узлы, низкой задержке данных и хорошей согласованности состояний.
Но недостатки очевидны: возможны ограничения по IP/региону, высокая чувствительность к rate-limiting. Для отдельного пользователя это редко проблема, но для платформ ограничивать сложно, поскольку количество пользователей может расти в любой момент, а динамическое масштабирование дать непросто.
Возникают вопросы обновления. Нужно понимать, что приложения ограничены в частоте публикации обновлений кода. Если официальный API обновится или изменятся лимиты, приложение фактически теряет контроль. Помимо роли поставщика трафика, оно вынуждено дополнительно нести расходы на обработку жалоб клиентов и риски.
3.2 Метод подключения через read-only узел
Hyperliquid имеет двухцепочечную архитектуру с EVM и Core, упакованные в одну программу и закрытые проприетарным интерфейсом, что затрудняет внешнее чтение данных. Официально поддерживается только развертывание таких read-only узлов проектами (можно получать ордера, свечи, историю сделок, но нельзя отправлять транзакции).
Кроме того, полная историческая данa не доступна. Объем колоссальный: всего за 2 дня добавляется около 1 ТБ+, за год без архивации исторических данных затраты превзойдут любую прибыль.
Если проекты развернут read-only узлы, чтобы снизить частоту обращений к официальному API и уменьшить влияние rate-limiting, это будет соответствовать рекомендуемой официальным путем практики.
Технических вызовов немало: возможны непредвиденные пропуски блоков, огромные требования к хранилищу, пробелы в исторических данных. Кроме того, потребуется адаптация методов получения данных узлом.
На мой взгляд, главная проблема кроется в вопросах консистентности, порождаемых этой половинчатой открытостью.
Например, если я использую данные свечей с read-only узла для выставления ордера, а сам узел запаздывает (что вероятно), но для отправки самого ордера приходится обращаться к официальному API без задержки. Данные расходятся, и мой рыночный ордер с высокой вероятностью исполнится по цене, которую я не планировал.
Чья ответственность? Достаточно ли зарабатывает платформа для покрытия подобных убытков? Какие затраты потребуются для повышения стабильности? Уместно ли просто перекладывать ответственность?
3.3 Выбор рынка
Здесь наблюдается расхождение мнений, подходы у всех разные.
• MetaMask, будучи типичным примером утилитарной направленности, напрямую использует фронтендную интеграцию через открытый API, опубликовав код в открытом доступе. Такой простой и жесткий подход позволил быстро выйти на рынок. Редко встретишь столь консервативный топ-кошелек, совершающий такие стремительные рыночные движения. • Аналогичный подход выбрали Rabby, Axiom, BasedApp. • Trust Wallet также подключил perps, но взаимодействует исключительно с платформой Aster из экосистемы BNB. Ясно, что они поддерживают собственный продукт. Однако схема внутреннего распределения комиссий остается неизвестной. • Phantom вырос благодаря волне мем-коинов на Solana, поэтому здесь особенно ценит пользовательский опыт. Он использует метод подключения через read-only узел, причем операции по выставлению ордеров также проходят через бэкенд-прокси, а не напрямую от клиента к официальному API. На рынке также есть удивительные продукты с иным выбором стратегии: • Например, Trade.xyz — платформа с максимальным объемом торгов в текущий момент на Hip3. Она не стремится к кровопролитной борьбе на насыщенном рынке, а сразу осваивает функции торговли акциями. • VOOI Light тоже производит впечатление (особенно инженерно): это on-chain perp DEX на основе Intent. Его ключевая особенность — одновременная интеграция нескольких perps DEX. Можно сказать, что он решает задачи множества предыдущих платформ одним махом. Однако недостаток заключается в сложности управления резервами при множественных подключениях, что не гарантирует идеально плавный пользовательский опыт. • Наконец, я недавно протестировал ряд ИИ-платформ для трейдинга. Практически все они построены на схеме открытого API + бэкенд-интеграции с несколькими perps-площадками. Технологии звучат футуристично: где-то чистый LLM-текстовый интерфейс, где-то принятие решений ИИ + слежение за трейдерами (на низком уровне привязано к TEE-решениям вроде Privy). Это позволяет осуществлять ИИ-ассистируемый перп-трейдинг без передачи приватных ключей проекту. Подробнее о битве за кастодиальные решения читайте здесь: Агрессивная гонка блокчейн-кошельков 2025 года: над чем именно идет борьба?Различные подходы формируют разный пользовательский опыт, что частично объясняет различия в итоговых показателях реферальной прибыли.
4. Размышления
Предшествующий социальный вход решал лишь проблему восстановления доступа, но не проблему автоматизированной торговли.
4.1 Сложность резервов
Этот аспект чаще всего игнорируется. Сложность Hyperliquid значительно превосходит ожидания: это не простая схема «подключил и работай».
Многие платформы изначально оптимистично восприняли идею агрегирующего DEX-подключения, но упускают главное: архитектура не конструктор LEGO. Если после подключения к Hyperliquid рынок упадет, останется ли эта функция? Сколько сегодня кошельков выводят из эксплуатации старые протоколы токенизации (inscriptions)? Какую роль играет переключение пользователей обратно на официальный сайт после отключения стороннего функционала?
Кроме того, если Hyperliquid потеряет популярность, а вырастет Aster или Lighter, стоит ли мигрировать на новую платформу? Поскольку API у них не полностью идентичны, как осуществить миграцию и параллельную работу?
Сглаживание этих противоречий неизбежно усложняет пользовательский опыт.
В конечном итоге, если пользователю нужен универсальный и полный порт, почему бы просто не использовать сам официальный клиент?
Фронтендная интеграция дает быстрый охват и скорость внедрения, однако MetaMask словно понесла скрытые убытки: заработала мало, но бесплатно предоставила свою пользовательскую базу.
Бэкендная интеграция обеспечивает качественный пользовательский опыт, который является ключом к максимальным доходам Phantom в настоящее время. Вместе с тем это порождает огромные затраты, и точный показатель ROI известен, скорее всего, лишь самим разработчикам.
4.2 Почему общие доходы не могут достичь более высоких отметок?
Если обратиться к собственному опыту (с фокусом на продвинутых игроках perps-рынка), то предпочтения падают в сторону полноценных официальных интерфейсов, преимущественно используемых на ПК. Причина проста: нужна визуализация установки Take Profit/Stop Loss, мониторинг графиков, настройка режимов маржинальности и других продвинутых инструментов. В конце концов, данная ниша изначально ориентирована на элитных участников.
Мобильная версия необходима для «мониторинга и мгновенного реагирования на изменения рынка в любом месте, управления рисками позиций и цены, без погружения в сложный анализ».
Поэтому преимущество Phantom после первоначального привлечения новых пользователей начинает плавно снижаться, поскольку его фокус смещен именно на мобильные устройства.
BasedApp, обладающий одновременно мобильным приложением и веб-клиентом, способен удовлетворить обе потребности. Однако из-за прямой конкуренции на веб-платформе с официальным клиентом потолок заработка оказывается невысоким.
Запуск собственного мобильного приложения Hyperliquid скоро ожидается, следовательно, общий рынок будет становиться еще более ограниченным.
Можно лишь констатировать: архитектурные различия определяют ценность интеграции, но масштабируемость ценности зависит от глубины внедрения. В конечном счете потолок данной модели ограничен внутриотраслевой конкуренцией: пользователей, приведенных платформами-портами, крайне сложно удержать на их собственных ресурсах.
Если кошельки смогут реализовать продвинутые функции в мобильной версии (advanced charting, alerts and notification systems, auto trading), это действительно создаст дифференциацию. Мы видим, что обновления Phantom происходят стремительно, а новые продвинутые инструменты вводятся ради удержания указанной категории пользователей.
Ключом к прорыву является использование ИИ-трейдинга, авто-трейдинга (режимов, которых нет в официальном приложении) и агрегации нескольких перпов — следуя тому же пути, что проходили сами Dex. Однако возникают непреодолимые препятствия: сложность диспетчеризации резервов между платформами, слишком высокая скорость потерь средств при ошибках ИИ и прочее. Даже поддержка стандартами отрасли кастодиальных решений (Privy, TurnKey) не меняет ситуации: продвинутые пользователи знают, как этим пользоваться, а новички всё равно не смогут освоить технологию.
4.3 Рост пользовательской базы и заполнение нишевых потребностей
Конечно, у многих проектов изначально цель состоит в том, чтобы быть готовыми к отсутствию непосредственной прибыли, ведь получение доли от торговых комиссий само по себе напоминает поиск выигрыша в бульоне. Однако если это привлекает аудиторию, интересующуюся Perps, или закрывает потребности существующих пользователей в торговле бессрочными фьючерсами, это станет отличным дополнением экосистемы.
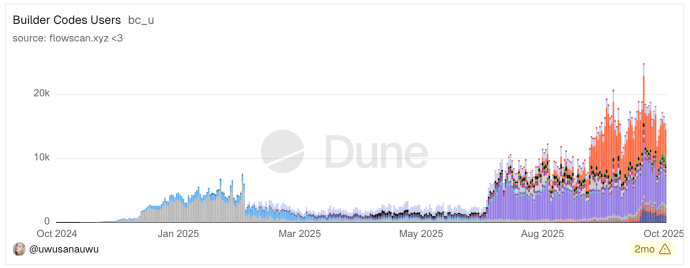
Достаточно посмотреть на on-chain метрики HL, чтобы сделать однозначный вывод, поскольку эта группа пользователей на самом деле небольшая.
Судя по следующей схеме, вклад каждого подключенного сервиса в пользовательской базе ограничивается тысячью ежедневных активных игроков в сутки, а совокупный результат редко превышает цифру 10–20 тысяч человек.
Более того, глядя на ежемесячную активную аудиторию самого Hyperliquid, становится ясно, что экономика платформы фундаментально строится на обслуживании китов. Это характерный пример эффекта Матфея на рынке производных контрактов и пирамидальной структуры капитала, опрокинутой вниз,
на данный момент общее количество адресов кошельков HL достигает приблизительно 1,1 млн, включая 217 тыс. ежемесячно активных и 50 тыс. ежедневно активных пользователей. Однако суть такова: первые 5 % генерируют более 90 % OI и объема торгов, формируя классическую пирамидальную структуру.
Ровно 0,23 % элитных пользователей (капитал $1 млн+, всего более 500 человек) контролируют 70 % открытых контрактов ($5,4 млрд), из которых свыше 100 ведущих трейдеров держат средний объем позиции на уровне $33 млн. Их доля в OI в 920 раз превышает их долю среди всего числа пользователей.
Для сравнения, 72,77 % пользователей нижнего уровня (150 тыс. человек) генерирует лишь 0,2 % общего объема контрактов, средняя позиция на человека составляет всего $75.
Подобная структура доказывает, что рынок контрактов本质上 (по факту) представляет собой поле битвы профессиональных институционалов и лиц с высоким капиталом. Огромное количество розничных инвесторов формирует базу и активность аудитории, но их финансовый вес практически ничтожен.
Такая конфигурация парадоксальным образом противоречит интуиции: несмотря на это, Hyperliquid демонстрирует сверхвысокую прибыльность, за короткое время войдя в число самых денежных бирж.
Однако его экономическая модель питается исключительно за счет крупных игроков-китов, двигающих процесс по причинам антицензуры, прозрачности инфраструктуры или количественного алгоритмического трейдинга.
Интеграция на уровне сторонних площадок приносит лишь стандартных пользователей. Следовательно, для переноса аудитории, привыкшей торговать Perps на CEX, в среду Web3-перпов, где царит однообразная конкуренция, необходим длительный процесс образования потребителей.
5. Заключение: стоит ли вообще интегрировать Perps?
Обычные проекты вынуждены адаптироваться под рынок, но когда платформа набирает невероятный темп, рынок обязан подстраиваться под нее. Именно сейчас находится в этой точке Hyperliquid. Тем не менее, сохранение подобного преимущества не гарантировано. Хотя текущий резкий рост оборотов конкурентов легко объясняется ожиданием новых дропов, генерирующих искусственно поднятый объём.
Более того, многие шаги HL абсолютно правомерны. Противопоставляя им старые платформы, которые стремились контролировать абсолютно весь цикл и высасывать все сливки, автор невольно вспоминает критику OpenSea, выпустившей систему обязательных роялти, заставляющую рынок танцевать вокруг лидера. Подобные фиксированные издержки нарушают естественное движение активов, искажают рыночное ценообразование и приводят к тому, что бесчисленное количество NFT превращается в семейные реликвии.
В случае HL ситуация диаметрально противоположна: открытость EVM и всех вариантов DEX perp-API позволила рынку очень быстро сгенерировать обилие сопутствующих деривативов.
Активы RWA, особенно акции США и золото, становятся новым драйвером трафика и зоной дифференциации в секторе Perp DEX. Накопленный объем торгов TradeXYZ составил $19,1 млрд при среднем недельном показателе $320 млн и дневном $45,7 млн — лучшее тому подтверждение.
Щедрость Hyperliquid отлично прослеживается в политике дропов и программ обратного выкупа. В ряде случаев стейкинг HYPE и монетизация профицитных средств ADL также сулят весьма перспективную отдачу.
Перебирая варианты, можно прийти к выводу: борьба за статус лидера пусть беспокоит избранные площадки. Возвращаясь к скрытым баталиям интеграций кошельков в этом году: подключение сторонних перпов зачастую представляет собой сделку с низким ROI. Ни с точки зрения привлечения пользователей, ни с точки зрения комиссии за обслуживание и инвестиций в техническую надежность это не выглядит выгодным бизнесом.
Легко представить, что столкнувшись с реальной картиной доходности после подключения, большинство платформ не захочет сдаваться перед выгодностью данного трека. Они свернут на путь самостоятельной разработки и агрессивной рекламы для привлечения новой аудитории. Гонка в этой нише не окончена и продолжит требовать колоссальных инвестиций в течение следующего года. При этом по-настоящему эффективной аудиторией останутся только новые клиенты, пришедшие вне рамок традиционных CEX.
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News