Академия развития Huobi | Макрообзор криптовалютного рынка: Переоценка ликвидности на фоне одновременного снижения ставки ФРС, повышения ставки Банка Японии и рождественских каникул
Аннотация
Недавняя волатильность на крипторынке не была изолированным событием, а стала результатом структурной корректировки, вызванной наслоением трех макроэкономических факторов во временном измерении. Во-первых, снижение ставки ФРС в ходе «супернедели» центральных банков не открыло четкого цикла смягчения монетарной политики; напротив, с помощью точечного графика и структуры голосования оно послало сигналы о сохранении сдержанности в отношении будущей ликвидности, скорректировав рыночные ожидания относительно «прокачки ликвидности». Во-вторых, предстоящее повышение ставки Банком Японии ставит под угрозу давно сложившуюся структуру арбитража на йене, которая долгое время служила основой глобального финансирования по низким ставкам, что может спровоцировать поэтапное снятие кредитных плеч и одновременное давление на рискованные активы. В-третьих, сокращение ликвидности в рождественские каникулы значительно снизило способность рынка поглощать вышеуказанные макроэкономические шоки, что усугубило ценовые колебания. В совокупности эти три фактора переводят крипторынок в стадию высокой волатильности и низкой толерантности к ошибкам; поведение цен приобретает ярко выраженный нелинейный характер, требующий понимания через структурную призму.
1. Снижение ставки ФРС: путь смягчения после снижения процентных ставок
11 декабря Федеральная резервная система, как и ожидалось, объявила о снижении ставки на 25 базисных пунктов. На первый взгляд это решение полностью соответствовало рыночным ожиданиям и даже временно рассматривалось как сигнал начала перехода денежно-кредитной политики к этапу смягчения. Однако реакция рынка быстро охладила: акции США и криптовалюты упали одновременно, а склонность к риску явно сократилась. Эта кажущаяся нелогичной динамика фактически обнажила ключевой факт текущей макроэкономической среды: само по себе снижение ставки не равнозначно расширению ликвидности. В ходе этой «супернедели» центральных банков послание ФРС заключалось не в «повторной прокачке ликвидности», а в четких ограничениях будущих политических возможностей. С точки зрения деталей политики изменения точечного графика оказали существенное воздействие на рыночные ожидания. Последние прогнозы показывают, что в 2026 году ФРС может провести всего одно снижение ставки, что существенно ниже ранее заложенных рынком ожиданий в виде траектории из двух-трех срезов. Что еще важнее, в структуре голосования на данном заседании трое из двенадцати членов комиссии четко высказались против снижения ставки, причем двое поддержали сохранение уровня без изменений. Подобное расхождение мнений не является периферийным шумом, а наглядно демонстрирует, что уровень осторожности внутри ФРС в отношении рисков инфляции значительно превосходит понимание, существовавшее ранее на рынке. Иными словами, текущее снижение не является стартом цикла смягчения, а скорее представляет собой техническую корректировку, произведенную в условиях высоких процентных ставок для предотвращения чрезмерного ужесточения финансовых условий.
Именно поэтому рынок действительно ждет не «разового снижения ставки», а ясного, устойчивого и перспективного пути к смягчению монетарной политики. Логика ценообразования рискованных активов зависит не от текущего абсолютного уровня процентных ставок, а от дисконтирования будущей среды ликвидности. Когда инвесторы осознают, что данное снижение не открывает нового пространства для смягчения, а наоборот, может заранее ограничить гибкость будущей политики, первоначальные оптимистичные ожидания быстро корректируются. Послания, исходящие от ФРС, напоминают болеутоляющее средство: они временно снимают напряжение, но не устраняют саму причину проблемы; в то же время сдержанная позиция, проступающая в ориентированных вперед заявлениях, вынуждает рынок заново оценивать будущую премию за риск. На этом фоне снижение ставки превратилось в классический пример «распродажи на позитиве». Длинные позиции, ранее сформированные вокруг ожиданий смягчения, начали шататься, и первыми под удар попали активы с высокой оценкой стоимости. Секторы роста и сектора с высокой β на рынке акций США承受или давление одними из первых, и крипторынок также не избежал участи. Коррекция биткоина и других основных криптовалютых активов вызвана не одним лишь негативным фактором, а пассивной реакцией на реальность того, что «ликвидность не вернется быстро». По мере сужения фьючерсной базы, ослабления маржинального спроса со стороны ETF и общего снижения аппетита к риску цены закономерно стремятся к более консервативному уровню равновесия. Более глубокие изменения проявляются в трансформации структуры экономических рисков США. Всё больше исследований указывают на то, что ключевым риском для экономики США в 2026 году, возможно, станет не традиционный циклический спад, а сокращение спроса, напрямую вызванное резким откатом цен на активы. После пандемии в США сформировалась группа «избыточного выхода на пенсию» численностью около 2,5 млн человек; благосостояние этих людей сильно зависит от состояния фондового рынка и表现 рискованных активов, между их потребительским поведением и ценами на активы возникла тесно связанная взаимосвязь. Если на фондовом рынке или на других рискованных активах начнется непрерывное снижение, покупательная способность данной группы синхронно сократится, что окажет обратное негативное воздействие на экономику в целом. При такой экономической структуре пространство для маневра в политике ФРС оказывается дополнительно сжато. С одной стороны, сохраняется упрямое инфляционное давление, и преждевременное или чрезмерное смягчение способно вновь разжечь рост цен; с другой стороны, если финансовые условия продолжат ужесточаться, а цены на активы испытают системную коррекцию, эффект от богатства может быстро передаваться в реальный сектор экономики, провоцируя спад спроса. Из-за этого ФРС оказалась в исключительно сложной ситуации выбора между двумя золотыми рыбами: продолжение жесткого подавления инфляции может спровоцировать крах цен на активы, тогда как терпимость к более высокому уровню инфляции поможет поддерживать финансовую стабильность и стоимость активов.
Всё больше участников рынка начинают принимать гипотезу: в будущей игре политик ФРС с большей вероятностью выберет «спасение рынка» в критические моменты, а не «борьбу с инфляцией». Это означает, что долгосрочный центр инфляции может сместиться вверх, но краткосрочное высвобождение ликвидности будет происходить более осторожно и фрагментарно, не образуя непрерывной волны смягчения. Для рискованных активов это среда крайне неблагоприятная: скорость снижения процентных ставок недостаточна для поддержки оценок стоимости, в то время как неопределенность ликвидности остается неизменной. Именно на этом макроэкономическом фоне последствия нынешней «супернедели» центральных банков выходят далеко за рамки самого факта снижения на 25 базисных пунктов. Оно знаменует дальнейшую корректировку рынком ожиданий относительно «эпохи бесконечной ликвидности» и одновременно создает предпосылки для последующего повышения ставки Банком Японии и сокращения ликвидности в конце года. Для крипторынка это не конец тренда, а важнейший этап, требующий переоценки рисков и нового осмысления макроэкономических ограничений.
2. Повышение ставки Банком Японии: истинный «сапер ликвидности»
Если роль ФРС в супернеделе центральных банков заключалась в том, чтобы вызвать у рынка разочарование и пересмотр ожиданий относительно «будущей ликвидности», то действия Банка Японии, которые он планирует принять 19 декабря, ближе к операции по обезвреживанию бомбы, непосредственно воздействующей на фундамент глобальной финансовой системы. Текущая вероятность на рынке, что Банк Японии повысит ставку на 25 базисных пунктов и поднимет целевую ставку с 0,50% до 0,75%, приближается к 90%; этот кажущийся умеренным шаг по изменению ставок все равно означает, что Япония продвинет свою политику к самому высокому уровню за последние три десятилетия. Суть проблемы кроется не в абсолютном значении самих процентных ставок, а в цепной реакции, которую эти изменения породят в логике движения глобального капитала. На протяжении долгих лет Япония оставалась самым важным и стабильным источником недорогого финансирования для всей мировой финансовой системы; разрушение этой основы неизбежно повлечет последствия, выходящие далеко за пределы внутреннего японского рынка.
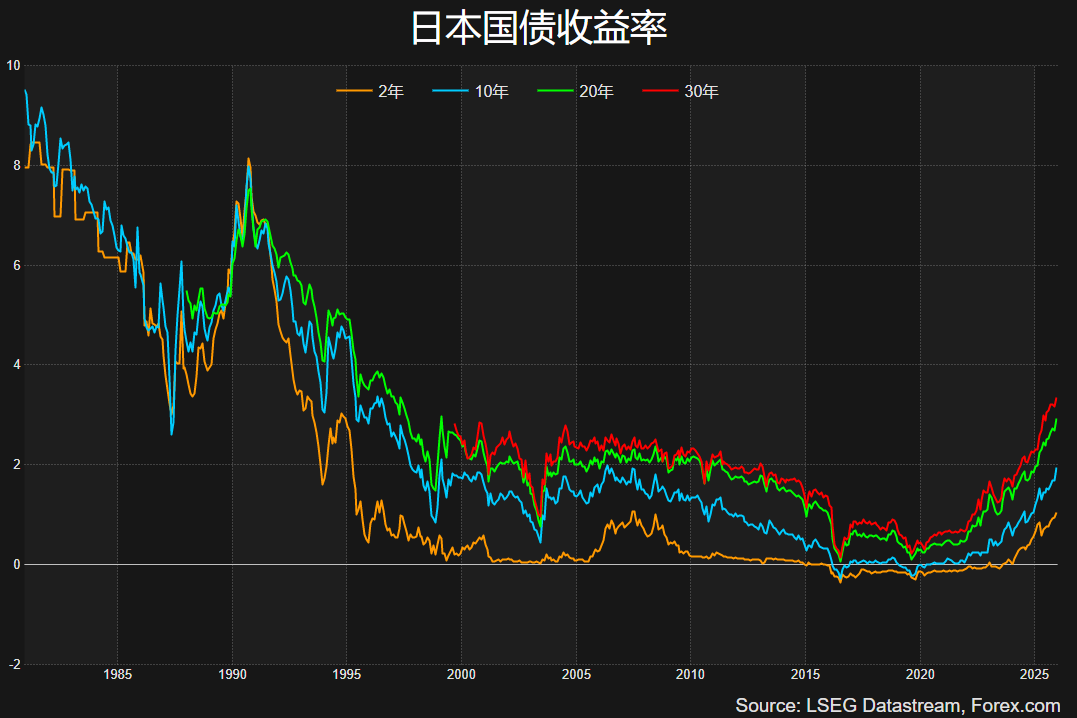
За прошедшие более чем десять лет глобальные капитальные рынки постепенно сформировали почти неписаный структурный консенсус: иена является «валютой постоянного дешевого финансирования». Под долгосрочной поддержкой сверхмягкой политики институциональные инвесторы могли занимать иены практически под ноль или даже в минус, затем обменивать их на доллары США или другие валюты с высокой доходностью, инвестируя в акции США, криптоактивы, облигации развивающихся рынков и различные активы с повышенным риском. Данная модель не ограничивалась краткосрочным арбитражем, а трансформировалась в долгосрочную структуру капитала объемом в десятки триллионов долларов, глубоко встроенную в механизмы глобального ценообразования активов. Благодаря слишком длительному периоду существования и чрезмерной стабильности арбитражные сделки на йене постепенно перешли из категории «стратегии» в статус «фоновой гипотезы», которую крайне редко учитывали на рынке как ключевую переменную риска. Тем не менее, как только Банк Японии официально перейдет в фазу повышения ставок, эту гипотезу придется пересматривать. Последствия повышения ставок не ограничатся маргинальным ростом стоимости финансирования; важнее то, что они изменят рыночные ожидания относительно долгосрочного курса йены. Когда целевая ставка растет, а структура инфляции и заработной платы меняется, иена перестает быть просто пассивно обесценивающейся валютой для займов, а может превратиться в актив с потенциалом к укреплению. При таких ожиданиях логика арбитражных сделок будет фундаментально нарушена. Движение капитала, изначально строившееся вокруг «процентной разницы», начинает включать в себя фактор «валютного риска», и соотношение риска и доходности капитала стремительно ухудшается.
В таких условиях выбор для арбитражного капитала не сложен, но крайне разрушителен: либо досрочно закрывать позиции, снижая долговые экспозиции в йене; либо пассивно терпеть двойной прессинг со стороны валютного курса и процентных ставок. Для крупного капитала с высоким уровнем кредитного плеча первым вариантом часто становится единственным приемлемым путем. Конкретный механизм закрытия позиций также предельно прямой: продажа持有нных рискованных активов, конвертация полученной выручки в иены для погашения заемных средств. Этот процесс не делает различий между качеством активов, фундаментальными показателями или долгосрочными перспективами; его единственной целью является минимизация совокупной экспозиции, вследствие чего наблюдаются явные признаки «безликой распродажи». Акции США, криптоактивы и активы рынков emerging markets зачастую испытывают давление одновременно, формируя взаимозависимое падение. История многократно подтверждала существование данного механизма. В августе 2025 года Банк Японии неожиданно повысил целевую ставку до 0,25%; в традиционном смысле это увеличение не выглядело радикальным, однако вызвало бурную реакцию на мировых рынках. Биткоин за один день рухнул на 18%, несколько классов рискованных активов испытали синхронное давление, и рынку потребовалось почти три недели, чтобы постепенно восстановиться. Та атака оказалась настолько сильной именно потому, что повышение ставки произошло внезапно, вынудив арбитражный капитал в состоянии неподготовленности быстро снимать кредитные плечи. Предстоящее заседание 19 декабря отличается от той случайности «черного лебедя»; оно скорее напоминает «серого носорога», чьи очертания были замечены заранее. Рынок уже частично заложил в ожидания повышение ставки, однако само наличие прогноза вовсе не гарантирует полного поглощения рисков, особенно когда величина шага выше, а накладывается на другие макроэкономические неопределенности.
Еще более заслуживает внимания тот факт, что макроэкономическая среда, в которой происходит текущее повышение ставки Банком Японии, гораздо сложнее прошлогодней. Политика главных центральных банков мира начинает дифференцироваться: ФРС формально снижает ставку, но на уровне ожиданий сужает возможности будущего смягчения; Европейский центральный банк и Банк Англии придерживаются относительной осторожности; тогда как Банк Японии оказывается среди немногих крупных экономик, явно идущих на ужесточение. Подобная дивергенция монетарных стратегий усилит волатильность межвалютных потоков капитала, превращая закрытие арбитражных сделок из одноразового события в поэтапный и повторяющийся процесс. Для крипторынка, который сильно зависит от глобальной ликвидности, постоянное существование подобной неопределенности означает, что средний уровень ценовых колебаний может длительное время оставаться на высоких отметках. Следовательно, повышение ставки Банком Японии 19 декабря — это не просто региональная корректировка монетарной политики, а важный рубеж, способный запустить глобальное перебалансирование структуры капитала. То, что оно «обезвреживает», — это не риск конкретного отдельного рынка, а накопленная на протяжении многих лет гипотеза о дешевом кредитном плече в рамках всей глобальной финансовой системы. В процессе этого криптоактивы, благодаря своей высокой ликвидности и характеристике высокого β, традиционно принимают основной удар на себя. Данный удар отнюдь не обязательно означает разворот долгосрочного тренда, но почти наверняка усилит волатильность в краткосрочной перспективе, снизит аппетит к риску и заставит рынок переосмыслить логику движения денег, которая долгие годы считалась само собой разумеющейся.
3. Рождественские каникулы: недооцененный «усилитель ликвидности»
Начиная с 23 декабря основные институциональные инвесторы Северной Америки постепенно переходят в режим рождественских праздников, вслед за чем мировые финансовые рынки входят в наиболее типичный и при этом чаще всего недооцениваемый этап сжатия ликвидности в году. В отличие от публикации макроэкономических данных или решений центральных банков, выходные не изменяют никаких фундаментальных показателей, но в короткие сроки значительно ослабляют способность рынка «поглощать» внешние шоки. Для рынков, таких как криптовалюта, где критически важны непрерывность торгов и глубина рынка маркетмейкеров, подобное структурное падение ликвидности часто оказывается более разрушительным, чем любой отдельный негативный фактор. В нормальных торговых условиях рынок располагает достаточным количеством контрагентов и емкостью для принятия на себя рисков. Множество маркетмейкеров, арбитражных средств и институциональных инвесторов непрерывно обеспечивают двунаправленную ликвидность, позволяя раздавать давление продаж, откладывать его или даже хеджировать.
Еще большую тревогу вызывает тот факт, что рождественские каникулы происходят не изолированно, а точно совпадают по времени с этапом концентрации высвобождения текущих макроэкономических неопределенностей. Переданные ФРС в ходе супернедели сигналы «снижение ставки, но с уклоном в сторону орла» уже существенно сузили рыночные ожидания касательно будущей ликвидности; тем временем грядущее решение Банка Японии об повышении ставки 19 декабря подрывает фундаментальную структуру капитала, которой было глобальное арбитражное обращение на йене. В обычной ситуации данные два типа макроэкономических шоков могут постепенно усваиваться рынком на протяжении длительного периода, а цены посредством многократных торгов проходят процедуру повторного ценообразования. Однако когда они совпадают в самое узкое окно минимальной ликвидности рождественских каникул, их воздействие перестает быть линейным и проявляется в форме явного эффекта усиления. Сущность данного эффекта усиления кроется не в самой панике, а в изменении рыночных механизмов. Недостаток ликвидности означает сжатие процесса ценообразования, рынку недоступно постепенное впитывание информации через непрерывные торги; вместо этого он вынужден осуществлять корректировки через более резкие скачки цен. Для крипторынка падения в подобных условиях зачастую не требуют появления новых серьезных негативных новостей: достаточно одного концентрированного выброса изначальной неопределенности, чтобы запустить цепную реакцию: снижение цен провоцирует принудительное закрытие позиций с кредитным плечом, которое увеличивает давление продаж, которое, в свою очередь, резко усиливается на тонком стакане заявок, и в итоге возникает экстремальная волатильность за короткий промежуток времени. Если судить по историческим данным, данная закономерность является не исключением. Будь то ранние циклы биткоина или недавно достигнутая стадия зрелости, период с конца декабря по начало следующего года неизменно характеризуется волатильностью крипторынка, заметно превышающей среднегодовые показатели. Даже в годы относительно стабильной макроэкономической обстановки спад ликвидности в праздники часто сопровождается быстрыми взлетами или провалами котировок; тогда же в периоды изначально высокой макроэкономической неопределенности данный временной интервал гораздо чаще выступает «ускорителем» трендовых движений. Иначе говоря, выходные дни не задают направление движения, но способны колоссально увеличить амплитуду ценовых изменений после фиксации выбранного вектора.
4. Заключение
Взвесив все аспекты, можно сказать, что коррекция, которую сейчас переживает крипторынок, ближе к этапно му переоценке, инициированной изменением путей глобальной ликвидности, нежели к простому развороту тенденции. Снижение ставки ФРС не предоставило новых оснований для оценки стоимости рискованных активов; напротив, ограничения в отношении будущего пространства смягчения в ориентированных вперед заявлениях позволили рынку постепенно принять новую реальность «низких ставок при недостатке ликвидности». На таком фоне активы с высокими оценками стоимости и большими кредитными плечами естественно испытывают давление, а коррекция на крипторынке имеет вполне определенное макроэкономическое обоснование.
В то же время повышение ставки Банком Японии стало наиболее структурно значимым фактором в этой серии корректировок. Давняя роль йены в качестве основного инструмента для финансирования глобальных арбитражных сделок такова, что ее разрушение базового допущения о доступности капитала вызовет не просто локальное изменение денежных потоков, а системное сокращение глобальных экспозиций на рискованных активах. Исторический опыт свидетельствует, что подобные перестройки обычно носят этапный и рецидивирующий характер: их последствия не успевают полностью реализоваться за одни сутки, а процесс снятия кредитных плеч осуществляется плавно сквозь непрерывную волатильность. Криптоактивы, благодаря своей высокой ликвидности и характеристике β, часто первыми отражают нарастающее давление, однако это далеко не всегда означает отрицание их долгосрочной логики развития.
Для участников рынка основная сложность на данном этапе заключается не в определении направления, а в распознавании изменений внешней среды. Когда параллельно существуют политическая неопределенность и сжатие ликвидности, управление рисками становится объективно приоритетнее попыток угадать общий тренд. Наиболее информативные рыночные сигналы обычно возникают после того, как макропеременные постепенно фиксируются, а арбитражный капитал завершает свои поэтапные перестройки. Касательно крипторынка текущий момент представляется скорее переходным этапом для переустановки параметров риска и восстановления ожиданий, нежели финалом рыночного движения. Среднесрочное направление дальнейшего движения цен будет определяться степенью фактического восстановления глобальной ликвидности после завершения выходных дней, а также тем, углубится ли дальнейшая поляризация монетарных стратегий ведущих центральных банков.
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News
 @HTXAcademy