«Экономист»: настоящая угроза криптовалют традиционным банкам
Источник: журнал The Economist
Подготовка материала: Chopper, Foresight News
«Сначала они игнорируют тебя, потом смеются над тобой, затем атакуют тебя, и в конце концов ты побеждаешь». Это высказывание часто приписывают Махатме Ганди, но этот лидер индийского движения за независимость никогда его не произносил. Тем не менее, эта придуманная максима стала популярным девизом индустрии криптовалют. Пионеры цифровых финансов долгое время терпели высокомерие, насмешки и презрение со стороны элит Уолл-стрит, а сегодня их влияние стало беспрецедентно великим.
Прошедший год стал периодом больших успехов как для банкиров, так и для работников рынка цифровых активов. Индустрии криптовалют удалось укрепиться во многом благодаря закону GENIUS, принятому в июле этого года, который дал четкое правовое обоснование легальному статусу стейблкоинов. С момента победы Дональда Трампа на выборах прогнозировалось смягчение регуляторной среды, что привело к росту банковских акций на 35%. Даже среди банкиров, которые по иным причинам недолюбливают Трампа, крайне мало тех, кто предпочел бы регуляторную политику эпохи Джо Байдена.
Тем не менее,напряженность между старыми и новыми игроками постоянно растет, и угроза, исходящая от криптовалют, оказывается гораздо более серьезной, чем многие банкиры предполагали раньше. Банки, безусловно, получают выгоду от дерегуляции, однако их привилегированный статус «финансовой знати» в стане республиканцев ныне под угрозой. А совместное нахождение в этом статусе с новыми лидерами криптоиндустрии безусловно представляет для традиционных банков долгосрочную угрозу.
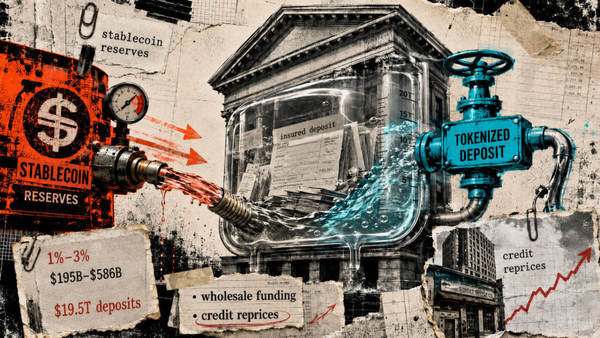
Наибольшей срочной проблемой для банкиров сейчас остается регулирование стейблкоинов. Закон GENIUS прямо запрещает эмитентам стейблкоинов выплачивать проценты покупателям; первоначальной целью этой компромиссной нормы стало предотвращение оттока средств с банковских депозитов в сторону стейблкоинов, что могло бы ослабить способность банков к кредитованию. Однако рынок нашел способ обойти это ограничение: такие эмитенты стейблкоинов, как компания Circle, выпускающая USDC, делятся доходами с криптобиржами вроде Coinbase, которые затем выплачивают пользователям, покупающим стейблкоины, «вознаграждения». Традиционные банки решительно требуют закрыть эту лазейку.

Вопрос процентов — не единственное разногласие между сторонами. В других сферах криптовалюта также пытается пробить стены доступа традиционной финансовой системы. В октябре этого года член Совета управляющих ФРС и одновременно кандидат на пост председателя ФРС Кристофер Уоллер предложил возможность расширения доступа большего числа учреждений к платежной системе Федерального резерва, что обеспокоило банкиров. Однако вскоре Уоллер взял эти слова обратно, заявив, что заявители на подобные счета в ФРС все равно должны иметь банковскую лицензию.
И наконец,12 декабря криптоиндустрия успешно распахнула двери американской федеральной банковской системы. Регуляторы банковского сектора США одобрили заявки пяти цифровых финансовых компаний на получение национальной банковской лицензии трастового банка, включая Circle и Ripple. Хотя этот статус не дает им права принимать вклады или выдавать кредиты, он разрешает оказывать услуги по хранению активов на территории всей страны без необходимости получать одобрение каждого отдельного штата. Ранее банки активно лоббировали позицию против выдачи новых лицензий этим компаниям.
Если рассматривать каждый отдельный шаг —— выступление, банковская лицензия, тот или иной способ обхода регулирования эмитентами стейблкоинов —— они кажутся незначительными. Но в совокупности эти тенденции представляют собой серьезную угрозу для традиционных банков. Более того, ключевые позиции традиционных банков в сфере кредитования и брокерских операций уже давно подвергаются эрозии со стороны частных кредитных институтов и новых маркетмейкеров вне банковской системы. Они, естественно, не намерены отдавать еще больше позиций.
Криптокомпании полагают, что преференции, получаемые традиционными банками, создают неравные условия конкуренции и подрывают рыночный дух. В этом утверждении может быть доля правды, однако косвенная выплата процентов на стейблкоинах под видом «вознаграждений» является открытым нарушением правил. И те конгрессмены, которые всего несколько месяцев назад голосовали против выплат процентов по стейблкоинам, теперь не пресекают подобную практику, что обнажает истинную проблему традиционных банков: их политическое влияние значительно сократилось.
Традиционные банки больше не являются самой влиятельной финансовой силой в рядах Республиканской партии. Напротив, криптоиндустрия успешно закрепилась в правокрылом «антистемном, антиэлитарном» политическом лагере США. Крупнейший комитет политических действий отрасли контролирует сотни миллионов долларов и готов активировать эти средства перед промежуточными выборами 2026 года, учитывая, что деньги всегда были главным козырем в политической игре. Сегодня, когда интересы традиционных банков пересекаются с интересами новых лидеров криптоиндустрии, исход противостояния уже не предопределен, и скорее всего, он перестанет склоняться в сторону старых банков.
Еще недавно банкиры критиковали жесткий контроль администрации Байдена. Но парадоксально то, что теперь они вынуждены опираться на поддержку группы демократов-сенаторов. Эти сенаторы больше обеспокоены скрытыми рисками выплат процентов по стейблкоинам и связанными с ними угрозами отмывания денег. В борьбе за запрет выдачи банковских лицензий криптокомпаниям крупнейшие банки США фактически объединились с профсоюзами и центрово-левыми аналитическими центрами. Как говорится в другой фразе, которую тоже никогда не произносил Ганди: «Враг моего врага — мой друг.»
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News