От иллюзии роста к реальности денежных потоков: когда выкуп становится коллективным нарративом альткоинов
Автор: Диндан, Odaily Planet Daily
19 июня генеральный директор и основатель Хумайун Шейх анонсировал запуск масштабной программы обратного выкупа токенов: фонд Fetch объединится с несколькими биржами и маркетмейкерами для проведения операции по обратному выкупу токенов FET на общую сумму 50 млн долларов. За этим шагом стоит растущий спрос на платформу его AI-агентов и приложение ASI-1. «Рынок сейчас недооценивает FET», — отметил он.
Подобная программа выкупа не является единичным случаем и отражает усиливающуюся тенденцию в секторе альткоинов за прошедшие месяцы. Капитал продолжает поступать в BTC, а Ethereum недавно вновь завоевал расположение китов и институциональных инвесторов. Тем не менее объемы торгов на рынке альткоинов резко упали, а настроения инвесторов остались слабыми. Команды проектов, похоже, коллективно переключились в режим «сурового выживания»: на фоне усложнения процедур привлечения финансирования и падения рыночных оценок перед каждым проектом стоит общий вопрос — как остаться на плаву и как рассказать историю, которой инвесторы все еще смогут поверить.
И именно обратный выкуп токенов становится общим ответом всё большего количества проектов.
Логика обратного выкупа в контексте нарратива выживания
Если главной темой бычьего рынка выступают «истории роста», то в период медвежьего тренда на первый план выходит «сила операционного денежного потока». Обратный выкуп токенов логично вытекает из этой парадигмы: направляя внутренние ресурсы проекта на выкуп обращающихся токенов, команды одновременно снижают давление продавцов на рынке и поддерживают цену монеты, а также транслируют рынку четкий сигнал: «у нас по-прежнему есть возможности и уверенность».
В этом процессе обратный выкуп — это не просто рыночная операция, а механизм финансовой «легитимации». Лишь проект, обладающий достаточными объемами доходов и резервов, может позволить себе инвестировать реальные активы в «ставку» на собственное будущее. Для инвесторов такие действия сами по себе служат прямым подтверждением внутренней стоимости проекта.
Именно поэтому возможности для непрерывного обратного выкупа в реальности обладают далеко не все проекты. Чаще всего команды лишь упоминают пункт о выкупе в управленческих инициативах или дорожных картах, после чего вопрос остается открытым. Безусловно, важно правильно выстроить сам механизм выкупа, предусмотреть ли сжигание или блокировку токенов, но ключевым фактором всегда остается одно: обладает ли проект реальным, стабильным и масштабируемым источником дохода.
Программа обратного выкупа от Fetch.ai была запущена на фоне резкого увеличения активности пользователей в приложении ASI-1 и на платформе AI-агентов. Хотя внутренняя ценность платформы растет, котировки токена остаются на месте. Выделенные 50 млн долларов均来自 из резервов фонда. Хотя эта сумма может быть недостаточна для радикального изменения ценового графика FET, главное заключается в другом: успешная реализация плана разрушит сложившееся у рынка убеждение о том, что проект испытывает нехватку операционного денежного потока.
Кто вышел на рынок для обратного выкупа?
Начиная с 2024 года сразу несколько устоявшихся проектов последовательно анонсировали и приступили к реализации программ обратного выкупа. Несмотря на различия в методологии, лежащая в их основе цель абсолютно одинакова: использование операционного денежного потока в качестве рычага для повышения рыночной уверенности.
9 апреля 2025 года предложение о обратном выкупе токенов Aave было одобрено подавляющим большинством голосов — 99,63%. Согласно утвержденному плану, еженедельный объем выкупа составит 1 млн долларов на протяжении ближайших шести месяцев, при этом первая сделка прошла 10 апреля. С момента внедрения механизма обратного выкупа за счет комиссий протокола, Aave DAO регулярно проводит еженедельные операции на 1 млн долларов. Согласно актуальным данным, протокол израсходовал 10 млн долларов на приобретение 50 000 токенов AAVE со средней ценой покупки 199,74 доллара. Исходя из текущей рыночной стоимости в 264 доллара, данный объем резервов казначейства уже принес около 3 млн долларов нереализованной прибыли. Такой подход выступает не просто инструментом управления капиталом, но и наглядно демонстрирует эффективность исполнения решений и здоровое состояние денежного потока в рамках структуры управления Aave DAO.
Со своей стороны, сооснователь проекта Sky (ранее известной как MakerDAO) Руин (Rune) перевел 2 млн токенов USDS на адрес обратного выкупа, где они уже полностью задействованы для скупа токенов SKY. Начиная с 4 июня общее количество USDS, использованных Руином для выкупа, достигло 2,33 млн, что позволило приобрести 30,227 млн SKY. Данная доля составляет примерно 1,4% от общего объема обращения токена, а средняя цена сделки составила около 0,077 доллара.
14 февраля платформа Jupiter объявила о направлении 50% от всех комиссий протокола на обратный выкуп токенов JUP с последующей трехлетней блокировкой. Операции начались 17 февраля. На текущий момент совокупная стоимость выкупленных токенов JUP превышает 25 млн долларов.
Биржа Hyperliquid запустила программу обратного выкупа 20 марта, направляя от 50% до 100% доходов платформы на приобретение токенов HYPE. Большая часть выкупленных активов подлежит сжиганию для сокращения объема обращения. Согласно статистике операций, за последние 30 дней общая сумма выкупа достигла примерно 55 млн долларов, что в среднем составляет 1,83 млн долларов ежедневно. Экстраполируя эти показатели на квартал, объем выкупа способен превысить 165 млн долларов. При текущей цене токена HYPE в 37 долларов это позволяет выкупить около 4,46 миллиона единиц, что занимает примерно 1,3% от активного предложения (333 миллиона токенов).
Согласно данным аналитического сервиса TokenTerminal, ежегодный доход проекта Sky приближается к 310 млн долларов. Внутри сектора стейблкоинов он уступает лишь Tether и Circle. Разумеется, с точки зрения абсолютных объемов выручки разрыв между централизованными и децентрализованными стейблкоинами остается существенным. Годовой доход протокола Aave за прошедший период составил порядка 100 млн долларов, что выводит его на лидирующие позиции в сегменте кредитования (lending).
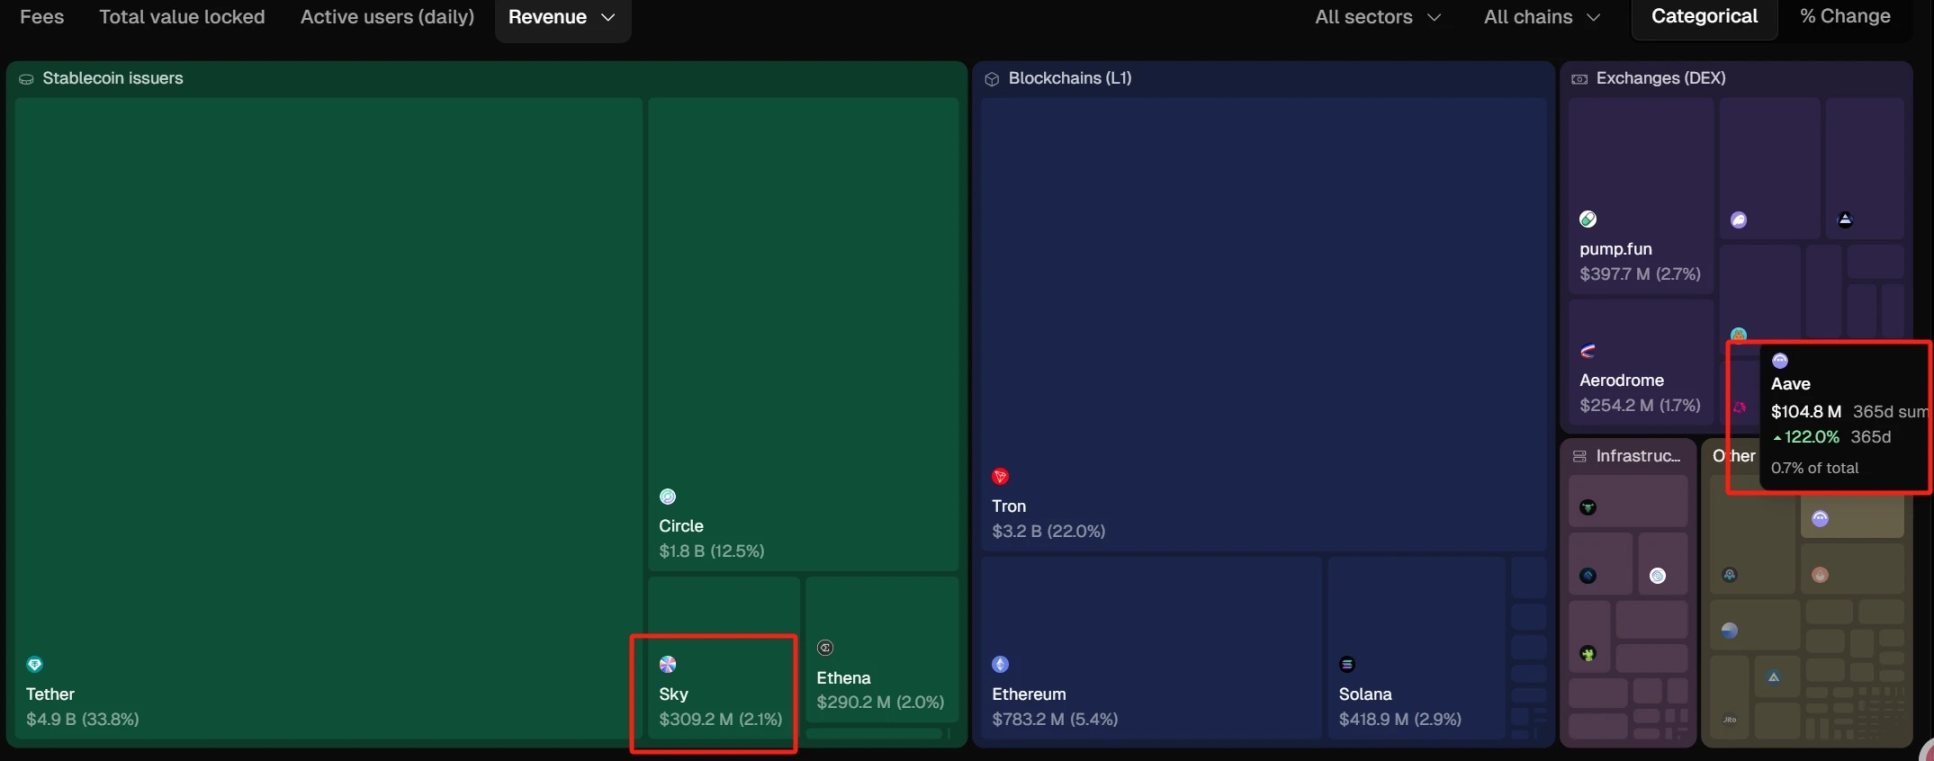
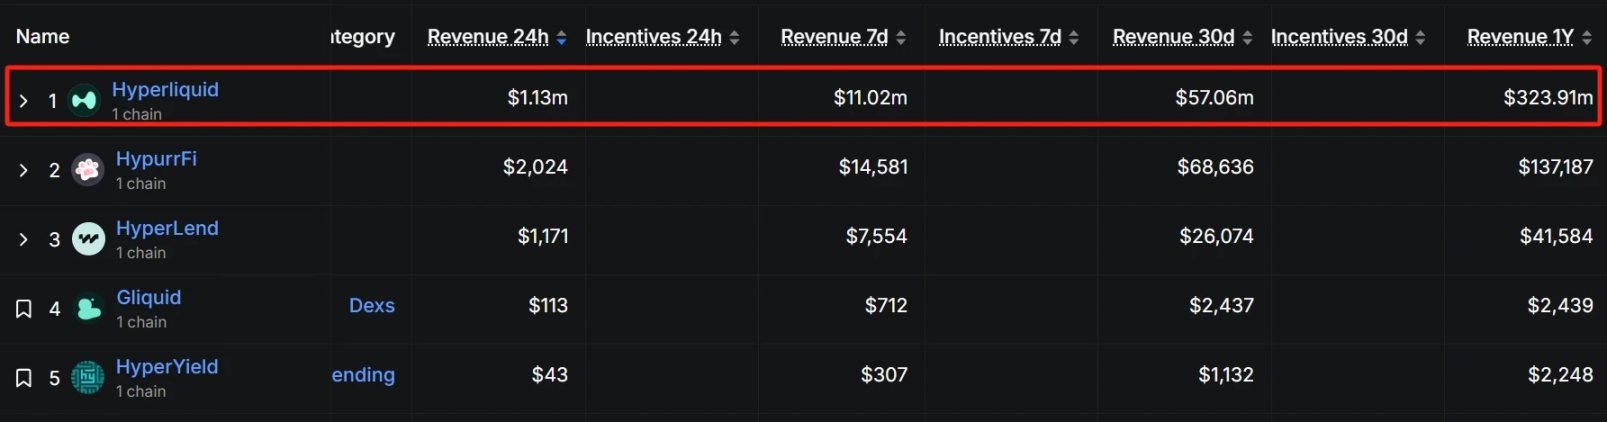
Согласно метрикам платформы defillama.com, годовой показатель дохода Jupiter приближается к 30 млн долларов. Стоит отметить, что несмотря на статус относительно нового игрока в сфере DeFi, Hyperliquid за прошедший год уже сгенерировал выручку объемом 320 млн долларов. Подобный масштаб указывает на колоссальный потенциал проекта внутри экосистемы Web3. Более подробный анализ доступен в материале «Объем торгов в 1,5 трлн долларов вывел Hyperliquid (HYPE) на вершину рейтинга деривативных площадок блокчейна: станет ли он следующим SOL?»
Заключение
Обратный выкуп токенов не является универсальной панацеей, однако в периоды системного дефицита рыночной уверенности он действительно выступает эффективным элементом коммуникационной стратегии. Вместо того чтобы продолжать уповать на абстрактные «видения», «дорожные карты» и размытые формулировки об «улучшении функционала», гораздо продуктивнее продемонстрировать надежную структуру доходов и четко обозначить финансовые действия, чтобы заново привлечь внимание рынка.
Истинная конкуренция сегодня определяется уже не величиной озвученной истории, а способностью команды сохранить жизнеспособность вплоть до момента её практической реализации.
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News
 Odaily