Склонная к ошибкам ФРС, технологические акции с кредитным плечом и разъярённые избиратели
Автор: arndxt
Перевод: AididiaoJP, Foresight News
За последние несколько месяцев моя позиция существенно изменилась:
Изначально я перешел от короткой позиции к длинной, полагая, что рынок просто находится в состоянии общего пессимизма, который обычно закладывает основу для шорт-сквиза, но теперь меня по-настоящему беспокоит, что система вступает в еще более уязвимую фазу.
Речь идет не об одном событии, а о пяти взаимно усиливающих друг друга процессах:
Риск ошибочных действий политиков растет. ФРС ужесточает финансовую ликвидность на фоне неопределенности с данными и очевидных признаков замедления экономики.
Конгломерат из компаний сферы искусственного интеллекта и технологических гигантов переходит от модели, основанной на избыточной наличности, к росту, финансируемому за счет долга. Это переносит риски от чистой волатильности акций к более классическим проблемам кредитного цикла.
Частное кредитование и оценка кредитов начинают расходиться; под поверхностью появляются ранние, но тревожные признаки давления при оценке по моделям.
Экономический раскол закрепляется как политический вопрос. Для все большего числа людей социальный договор становится ненадежным, что в конечном итоге отразится на политике.
Концентрация рынка стала системным и политическим риском. Когда около 40% рыночной капитализации индекса фактически формируется несколькими техногигантами, чувствительными к геополитике и левериджу, это превращается в вопрос национальной безопасности и цель государственной политики, а не просто историю роста.
Базовый сценарий, вероятно, остается неизменным: policymakers в конечном итоге «сделают то, что они обычно делают» — впрыснут ликвидность в систему и поддержат цены на активы до наступления следующего политического цикла.
Однако путь к этому результату выглядит более ухабистым, более зависимым от кредитных условий и политически нестабильным, чем предполагает стандартная стратегия «покупки на падениях».
Макроэкономическая позиция
На протяжении большей части текущего цикла позиция «медвежья, но конструктивная» была обоснованной:
-
Высокая, но замедляющаяся инфляция.
-
Политика в целом остается поддерживающей.
-
Риск-активы переоценены, но коррекции обычно прерываются вмешательством ликвидности.
Сегодня несколько факторов изменились:
-
Остановка правительства: мы пережили длительную остановку работы, нарушившую выпуск ключевых макроэкономических данных и их качество.
-
Статистическая неопределенность: старшие чиновники сами признают ущерб федеральным статистическим учреждениям, что снижает уверенность в самих сериях данных, на которые привязаны позиции на сумму в триллионы долларов.
-
Поворот к ястребиной позиции на фоне слабости: на этом фоне ФРС выбрала курс на более жесткую политику как в ожидании по процентным ставкам, так и в отношении баланса, продолжая ужесточаться, несмотря на ухудшение опережающих индикаторов.
Другими словами, система сжимается посреди тумана и зарождающегося стресса, а не уходит от него, что представляет собой совершенно иной профиль риска.
Жесткая политика в условиях неопределенности
Основная тревога заключается не только в самом ужесточении политики, но в том, где и как оно происходит:
-
Неопределенность данных: ключевые показатели (инфляция, занятость) были задержаны, искажены или поставлены под сомнение после остановки работы правительства. Собственный «информационный щит» ФРС стал менее надежен именно тогда, когда он был нужен больше всего.
-
Ожидания по ставкам: несмотря на то, что опережающие индикаторы указывают на дефляцию в начале следующего года, вероятности недавнего снижения ставок на рынке были отброшены назад из-за ястребиных заявлений чиновников ФРС.
-
Баланс: позиция баланса в условиях количественного ужесточения, а также предвзятость в пользу передачи большей части срока частному сектору по сути являются ястребиными для финансовых условий, даже если целевая ставка остается неизменной.
Исторически ошибки ФРС касались преимущественно тайминга: повышение ставок слишком поздно, снижение слишком поздно.
Есть риск повторить эту модель: ужесточать политику на фоне замедления роста и размывающихся данных вместо заблаговременного смягчения.
Искусственный интеллект и технологические гиганты становятся историей роста на долгу
Второе структурное изменение связано со сменой характеристик техногигантов и лидеров в сфере ИИ:
В течение последнего десятилетия ключевые компании из «семерки» по сути были акциеподобными облигациями: доминирующие бизнесы, огромный свободный денежный поток, масштабные обратные выкупы акций, ограниченный чистый долг.
В последние два-три года этот свободный денежный поток все чаще реинвестируется в капитальные расходы на ИИ: центры обработки данных, чипы, инфраструктура.
Сейчас мы переходим в фазу, когда дополнительные капитальные расходы на ИИ все больше финансируются за счет выпуска долга, а не только за счет внутреннего денежных средств.
Последствия выглядят следующим образом:
Кредитные спреды и кредитные дефолтные свапы (CDS) начали меняться. По мере роста уровня левериджа для финансирования инфраструктуры ИИ такие компании, как Oracle, наблюдают расширение кредитных спредов.
Волатильность акций больше не является единственным риском. Мы видим начало динамики классического кредитного цикла в отраслях, которые ранее казались «нерушимыми».
Структура рынка усиливает этот эффект. Эти же компании занимают непропорционально большую долю в основных индексах; их переход от «дойных коров» к «росту на долгу» изменяет профиль риска всего индекса.
Это не означает автоматического завершения пузыря ИИ. Если отдача будет реальной и устойчивой, CAPEX, финансируемый за счет долга, может быть оправдан.
Но это действительно означает, что запас прочности станет значительно меньше, особенно при более высоких ставках и более жесткой политике.
Ранние разломы в кредитном и частном рынках
Под поверхностью публичных рынков частное кредитование показывает ранние признаки стресса:
Одна и та же сумма кредита оценивается разными управляющими по значительно разным ценам (например, один по 70 центов от номинала, другой примерно по 90 центов).
Такое расхождение является типичным прецедентом более широкого спора между оценкой по моделям (mark-to-model) и по рыночным ценам (mark-to-market).
Эта модель напоминает следующие ситуации:
-
2007 год — увеличение доли проблемных активов и расширение спредов при относительно спокойных фондовых индексах.
-
2008 год — рынки, ранее считавшиеся эквивалентами наличности (например, ценные бумаги с аукционными ставками), внезапно замерзли.
Помимо этого:
Резервы ФРС начали сокращаться.
Внутри все больше осознается необходимость какой-либо формы расширения баланса для предотвращения сбоев во внутренних механизмах финансовой системы.
Ни одно из этого не гарантирует наступление кризиса. Но это соответствует системе, где кредитование тайно сжимается, а политика по-прежнему позиционируется как «зависящая от данных», а не упреждающая.
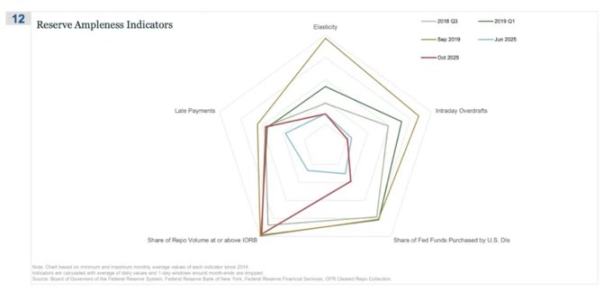
Рынок репо — место, где история о «больше не достаточных резервах» проявляется в первую очередь
На этой радарной диаграмме «доля объема сделок репо, проведенных по ставке, равной или превышающей ставку IORB», является наиболее четким признаком того, что мы незаметно покидаем режим избыточных резервов.
В третьем квартале 2018 года и начале 2019 года эта линия была относительно сдвинута внутрь: достаточные резервы означали, что большинство обеспеченного финансирования торговалось комфортно ниже нижней границы ставки по остаткам резервов (IORB).
К сентябрю 2019 года, прямо перед крахом рынка репо, эта линия резко сместилась наружу, поскольку все больше сделок репо проводились по ставкам, равным или превышающим IORB, что является типичным симптомом дефицита залога и резервов.
Теперь посмотрим на июнь 2025 года против октября 2025 года:
Светло-синяя линия (июнь) по-прежнему надежно находится внутри, но красная линия октября 2025 года тянется наружу, приближаясь к контуру 2019 года, что указывает на рост доли сделок репо,触及авших нижнюю границу целевой ставки.
Другими словами, дилеры и банки повышают котировки по overnight-финансированию, поскольку резервы больше не являются чрезмерно избыточными.
В сочетании с другими показателями (большие внутридневные овердрафты, более высокая доля покупки федеральных фондов через дисконтное окно ФРС, и рост числа задержек платежей) вы получаете четкую картину.
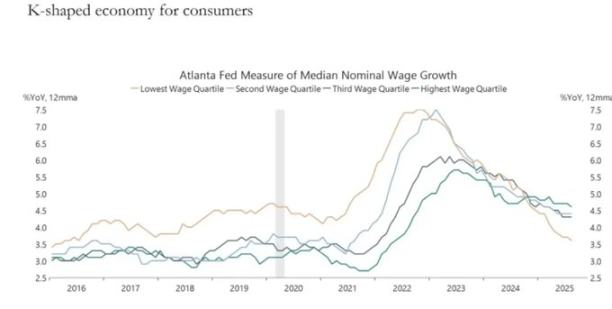
Экономика типа K становится политическим фактором
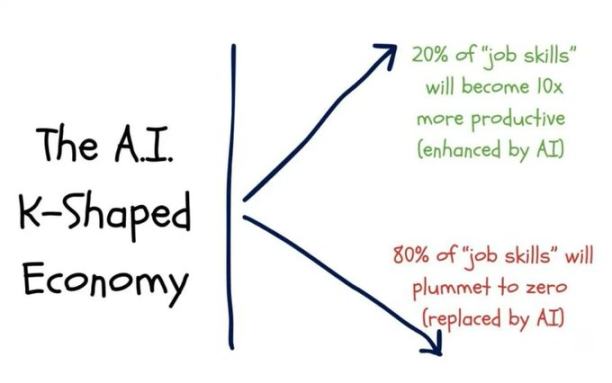
То экономическое расслоение, которое мы называем «типом K», по моему мнению, теперь стало политическим фактором:
Ожидания домохозяйств расходятся. Долгосрочные финансовые прогнозы (например, на 5 лет) демонстрируют удивительный разрыв: одни группы ожидают стабильности или улучшения; другие — резкого ухудшения.
Индикаторы реального мира начинают светиться тревожными сигналами:
-
Рост задолженности по займам автомобилистов с низким рейтингом.
-
Покупка жилья откладывается до позднего возраста, медианный возраст впервые покупающих жилье приближается к пенсионному.
-
Показатели безработицы среди молодежи выходят на периферию в нескольких рынках.
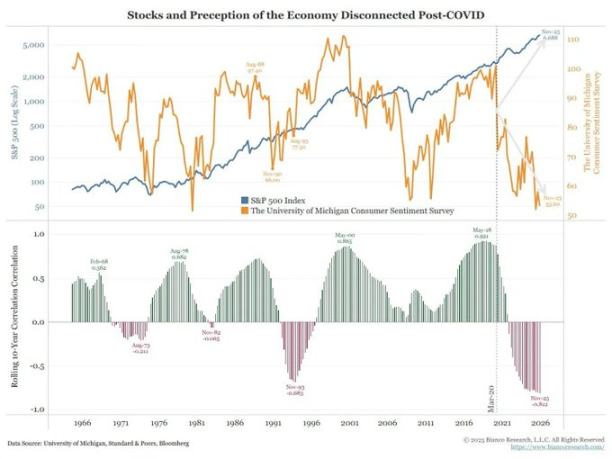
Для все большего числа людей эта система — это не просто «неравенство»; она дает сбой:
У них нет активов, заработная плата растет ограниченно, практически нет реальных путей участия в инфляции активов.
Воспринимаемый социальный контракт — «усердно работать, продвигаться вверх, накапливать немного капитала и уверенности» — разрушается.
В этой среде меняется политическое поведение:
Избиратели больше не выбирают «лучших менеджеров» текущей системы.
Они все чаще готовы поддерживать левых и правых популистов или радикальных кандидатов, потому что для них downside кажется ограниченным: «Хуже уже некуда».
Именно в этом контексте будут определяться будущие решения по налогам, перераспределению, регулированию и денежной поддержке.
Это не нейтрально для рынков.
Концентрация рынка становится системным и политическим риском
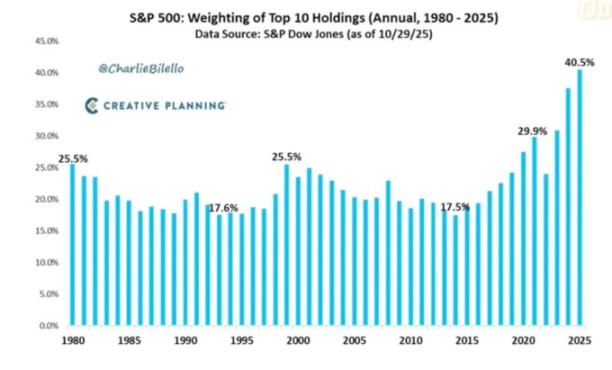
Капитализация рынка сосредоточена в руках нескольких компаний, реже обсуждается их системное и политическое влияние:
В настоящее время топ-10 компаний составляют около 40% рыночной капитализации основных американских фондовых индексов.
Эти компании одновременно:
-
Являются ядром портфелей пенсионных фондов, планов 401(k) и розничных инвестиционных портфелей.
-
Все больше зависят от ИИ, имеют экспозицию к Китаю и чувствительны к траектории процентных ставок.
-
Работают как фактические монополисты в ряде цифровых сфер.
Это порождает три взаимосвязанных риска:
Системный рыночный риск
Шок в отношении этих компаний, будь то со стороны прибыли, регулирования или геополитики (например, Тайвань, спрос в Китае), быстро передастся всему комплексу благосостояния домохозяйств.
Риск национальной безопасности
Когда столь большое национальное богатство и производительность сконцентрированы в нескольких компаниях с внешними зависимостями, они становятся стратегической уязвимостью.
Политический риск
В условиях экономики типа K и популизма эти компании — самая заметная мишень, склонная вызывать недовольство:
-
Более высокие налоги, налог на сверхприбыль, ограничения на обратные выкупы.
-
Разделения под антимонопольным давлением.
-
Строгое регулирование ИИ и данных.
Другими словами, эти компании — не просто драйверы роста; они также потенциальные цели для политики, и вероятность того, что они станут такими целями, растет.
Биткоин, золото и провал нарратива о «совершенном хеджировании» (на данный момент)
В мире, полном рисков ошибочной политики, кредитного стресса и политической нестабильности, можно было бы ожидать процветания биткоина как макрохеджирования. Однако факты таковы:
Золото ведет себя как традиционный кризисный хедж: стабильный рост, низкая волатильность, увеличение корреляции в портфелях.
Биткоин торгуется скорее как высокобета-risk asset:
-
Тесно связан с циклами ликвидности.
-
Чувствителен к левериджу и структурированным продуктам.
-
Лонгтермеры продают в таких условиях.
Первоначальный нарратив о децентрализации / валютной революции концептуально по-прежнему захватывающ, но на практике:
-
Доминирующий сегодня поток — это финтековский: стратегии извлечения дохода, деривативы и сделки short volatility.
-
Эмпирическое поведение биткоина ближе к технологическому бету, а не к нейтральному, устойчивому инструменту хеджирования.
Я по-прежнему вижу разумный сценарий, при котором 2026 год может стать для биткоина серьезным переломным моментом (следующий политический цикл, новая волна стимулирования, дальнейшая эрозия доверия к традиционным активам).
Но инвесторы должны понимать, что на текущем этапе биткоин не предоставляет свойств хеджирования, которых многие ожидают; он является частью того же самого комплекса ликвидности, которого мы опасаются.
Жизнеспособная рамка сценариев до 2026 года
Полезный способ структурировать текущую обстановку — рассматривать ее как контролируемое сдувание пузыря, создающее пространство для следующей волны стимулирования.
Процесс может выглядеть следующим образом:
2024 год – середина 2025 года: контролируемое ужесточение и стресс
-
Остановка работы правительства и политический паралич создают цикличный груз.
-
ФРС склоняется к ястребиной позиции в риторике и балансе, сжимая финансовые условия.
-
Кредитные спреды умеренно расширяются; спекулятивные сектора (ИИ, технологии с длительным сроком, часть частного кредитования) поглощают начальный удар.
Конец 2025 г. – 2026 г.: возвращение ликвидности в ходе политического цикла
-
По мере снижения ожиданий по инфляции и коррекции рынков, политики снова получают «пространство» для смягчения.
-
Мы наблюдаем меры по снижению ставок и фискальные шаги, направленные на поддержку роста и избирательных целей.
-
С учетом лага последствия инфляции проявятся после ключевых политических узлов.
После 2026 года: перебалансировка системы
В зависимости от масштаба и формы следующего стимула, мы получим либо:
-
новый цикл инфляции активов, сопровождающийся повышенным политическим и регуляторным вмешательством,
-
более внезапное столкновение с проблемами долгосрочной платежеспособности, концентрации и социального контракта.
Эта рамка не является детерминированной, но она согласуется с текущими стимулами:
-
Политики ставят переизбрание выше долгосрочного равновесия.
-
Наиболее легкодоступный инструментарий по-прежнему составляет ликвидность и трансферы, а не структурные реформы.
-
Чтобы снова пустить инструменты в ход, им нужно сначала создать пространство, сбросив часть пузырей сегодня.
Выводы
Все сигналы и факторы указывают на один вывод: система входит в более уязвимую фазу цикла.
По факту исторические паттерны свидетельствуют, что политики в конечном итоге ответят значительным объемом ликвидности.
Чтобы достичь следующей фазы, необходимо пройти через период, определенный следующими характеристиками:
-
сжимающиеся финансовые условия,
-
растущая кредитная чувствительность,
-
политическая волатильность,
-
и все более нелинейные реакции политики.
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News
 @arndxt_xo