Детальный анализ новых правил Гонконга для платформ торговли виртуальными активами: «Информационное письмо о совместном использовании ликвидности на платформах торговли виртуальными активами»
Автор: Криптоюрист
Под крылом Недели финтеха два громких решения Комиссии по ценным бумагам и фьючерсам Гонконга (SFC) вызвали в последнее время немалый переполох. Мы все знаем, что главная проблема виртуальных торговых платформ в Гонконге сейчас — отсутствие прибыли. Стена регулирования возведена настолько высоко и крепко, что действительно отсекла «грязь», но и собственный рынок завел в тупик, на какое-то время он стал практически мертвой водой.
Очевидно, что гонконгская SFC осознала эту проблему. Как отметил Е Чжи Хэн, исполнительный директор отдела посреднических организаций SFC, регулирование цифровых активов должно придерживаться принципа «маленьких шагов, быстрого бега», осуществляя динамический контроль через небольшие экспериментальные шаги. Это выражение очень удачное, и два «Циркуляра» также точно передают его суть.
Сегодня «Криптоюрист» с профессиональной точки зрения глубоко анализирует, какие именно новые изменения вносят регулирующие органы? И как это повлияет на дальнейшее развитие бирж?
О «Циркуляре относительно совместного использования ликвидности платформами торговли виртуальными активами»
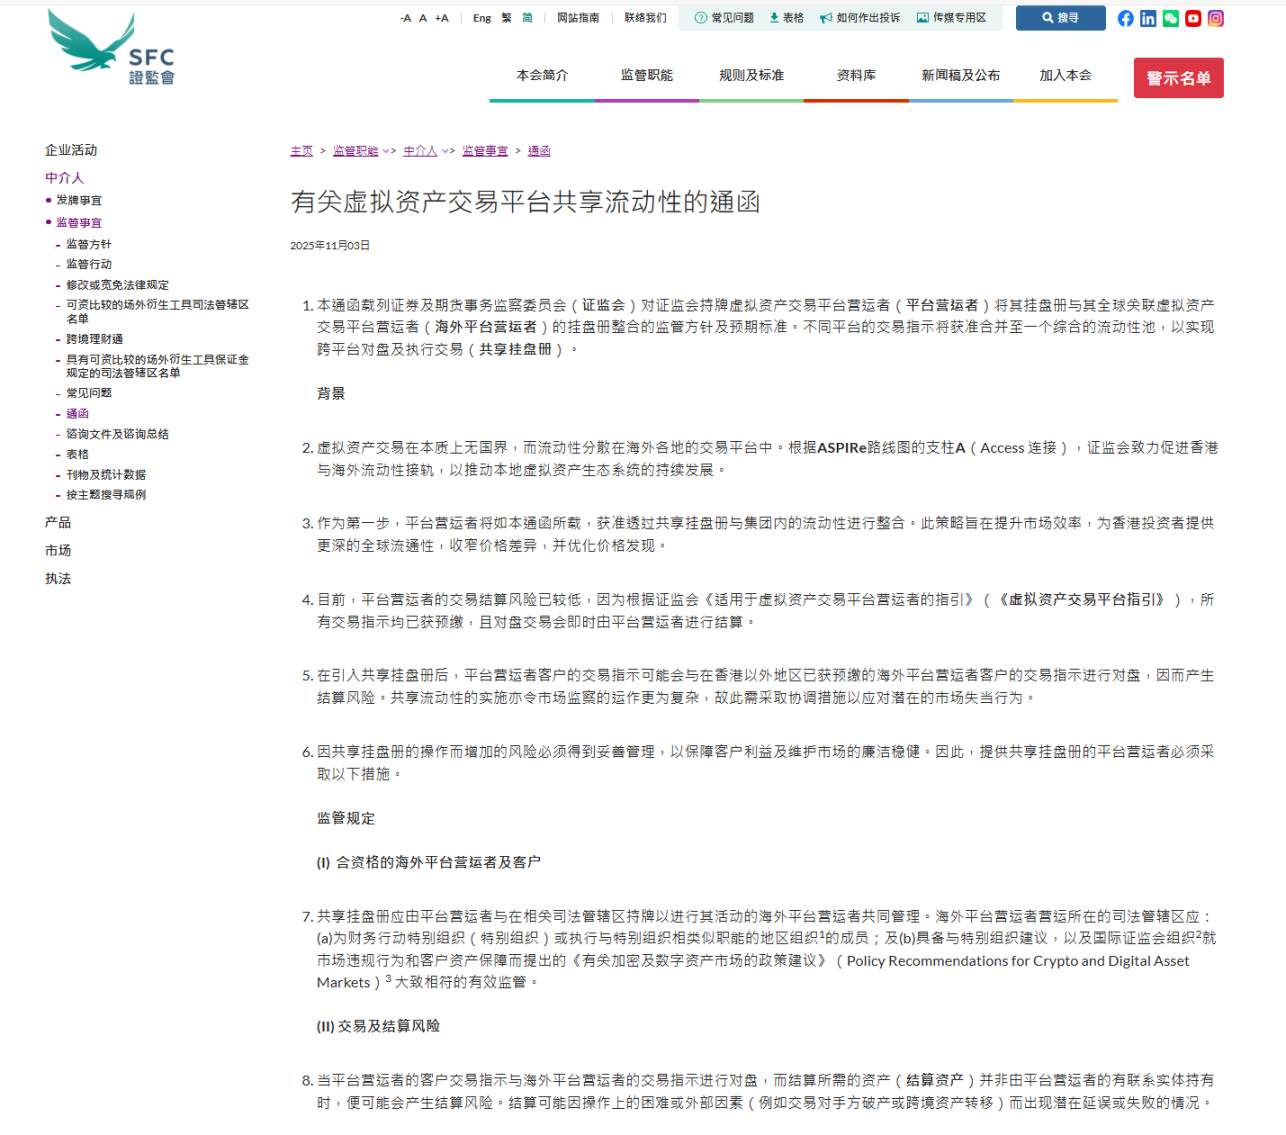
1. Первое разрешение виртуальным торговым платформам делиться ордербуками с их зарубежными аффилированными платформами
Прежде всего, общий ордербук (Shared Order Book) представляет собой единую книгу заявок (Order Book), совместно управляемую и используемую двумя или более виртуальными торговыми платформами. Он позволяет объединять торговые команды с разных платформ в одной системе совпадения заказов, формируя кросс-платформенный пул ликвидности (Liquidity Pool).
В традиционном режиме различные платформы обмена самостоятельно поддерживают независимые ордербуки. После того как пользователь размещает ордер, платформа регистрирует его во внутренней системе и сопоставляет для исполнения, этот этап называется «совпадением ордеров» (Order Matching). После внедрения механизма общего ордербука, аффилированные торговые платформы из разных стран или регионов могут направлять ордера на покупку и продажу в единый «торговый пул» для сопоставления сделок, что является источником увеличения ликвидности.
Тогда первой реакцией многих может стать вопрос: смогла ли HashKey теперь подключиться к Binance? Хотя идея общей ликвидности звучит привлекательно, до какого именно уровня она распространится? По мнению «Криптоюриста», исходя из данного циркуляра, пока этого достичь невозможно.
Во-первых, в «Циркуляре» четко указано, что ордербук может использоваться совместно только лицензированными гонконгскими биржами с их «глобально аффилированными» виртуальными торговыми платформами, то есть HashKey Exchange сможет подключать ликвидность только к платформам других регионов, входящим в ту же группу, что и HashKey Global, и не сможет взаимодействовать с платформами, не входящими в группу (например, с Binance).
Во-вторых, даже внутри одной группы не все биржи соответствуют требованиям. SFC устанавливает два уровня ограничений для стран (регионов), где расположены биржи:
1) Как VATP, так и зарубежная платформа должны быть официально лицензированы в своих соответствующих юрисдикциях.
2) Страна, где расположена зарубежная платформа, должна быть достаточно «надежной», причем «надежной» именно в определении Гонконга.
Зарубежная платформа должна находиться в стране или регионе, признанном на международном уровне, с хорошо налаженным регулированием. Конкретные требования включают:
-
быть государством-членом Группы разработки финансовых мер борьбы с отмыванием денег (FATF) или организации, выполняющей аналогичные функции;
-
иметь нормативно-правовую базу регулирования, которая в целом соответствует правилам FATF по противодействию отмыванию денег, а также рекомендациям Международной организации комиссий по ценным бумагам (IOSCO) относительно политики рынков криптоактивов.
Прежде всего, страна расположения зарубежной платформы должна находиться под признанием Гонконга. Как именно осуществляется проверка? Если это государство или регион, являющийся членом FATF, то сомнений в соответствии требованиям нет. (На 9 ноября 2025 года на официальном сайте FATF перечислено 40 государств и регионов-членов, подробный реестр доступен по адресу https://www.fatf-gafi.org/en/countries.html.)
Удовлетворения строгих формальных критериев недостаточно: также необходимо наличие «мягкой силы», а именно — регуляторной политики для бирж, соответствующей международным стандартам. Для торговых платформ, уже разместившихся в странах с четким регулированием, таких как Япония, выполнить это требование легко, поскольку они изначально работают в рамках строгой системы противодействия отмыванию денег и надзора за рынком, а также подчиняются схожим требованиям к лицензированию. Однако в странах вроде Индии, Турции или Мексики, где отсутствует соответствующая регуляторная база, даже если определенная VATP создает платформу на местах и действует легально (поскольку нет законов, которые можно нарушить), она точно не будет соответствовать условиям подключения ликвидности и не сможет занять место за столом переговоров Гонконга.
Правовое основание:
Статья 7 «Циркуляра» гласит: «Общий ордербук должен совместно управляться оператором платформы и оператором зарубежной платформы, имеющим лицензию в соответствующей юрисдикции для ведения своей деятельности. Юрисдикция, в которой осуществляет деятельность оператор зарубежной платформы, должна:
-
(a) быть членом Группы разработки финансовых мер борьбы с отмыванием денег (FATF) или региональной организации, выполняющей функции, аналогичные FATF; и
-
(b) иметь эффективное регулирование, которое в целом соответствует рекомендациям FATF, а также «Рекомендациям в области политики для рынков крипто- и цифровых активов» (Policy Recommendations for Crypto and Digital Asset Markets), разработанным Международной организацией комиссий по ценным бумагам (IOSCO) в отношении рыночных нарушений и защиты клиентских активов.»
2. Четкое определение мер по предотвращению рисков при совершении сделок и расчетных операциях
Статья 8 «Циркуляра» прямо указывает, что когда гонконгская платформа и зарубежная платформа разделяют ордербук, но активы для расчетов хранятся в разных системах кастодиана, могут возникать различные расчетные риски, такие как задержки расчетов или срыв расчетов.
Это абсолютно реальная ситуация. В традиционной торговле ценными бумагами активы пользователей размещены в едином клиринговом центре (CCP, центральный контрагент). Однако на биржах виртуальных активов средства клиентов распределены между различными кустодианами, которые действуют автономно и не вмешиваются друг в друга. Это похоже на ситуацию, когда раньше все деньги лежали в одном мешке, и покупки/продажи просто перечислялись из него напрямую. Теперь же приходится доставать средства из чужих кошельков, и возникает вопрос, как избежать ситуаций, когда кошелек пустой, деньги достаются слишком медленно или сумма указана неверно, что несет определенные риски для торговли.
Конечно, это довольно крайний пример, и большинство легальных лицензированных бирж обеспечивают достойную профессиональность и безопасность в вопросах хранения активов. Тем не менее, чтобы сделать трансграничное разделение ликвидности более надежным, Гонконг установил следующие требования:
-
Единые правила, обеспечивающие справедливость, упорядоченность и подотчетность сделок: Согласно статье 9 «Циркуляра», общий ордербук должен сопровождаться комплексным набором правил, детально регламентирующих процедуры и действия всех участников платформ при использовании общего ордербука на протяжении всего цикла сделки. Эти правила должны обладать обязательной силой и подлежать принудительному исполнению для всех сторон (включая гонконгские и зарубежные платформы, кустодианов и пользователей). Они обязательно должны охватывать: предварительное депонирование, порядок выдачи инструкций, исполнение сделок, процедуру расчетов, управление нарушениями, порядок обработки изменений ответственности (если применимо), а также роли, права, обязанности и ответственность каждого участника.
-
Обязательное полное предоплата, автоматическая проверка и гарантия доставки активов: Статья 10 «Циркуляра» требует от платформ внедрить автоматизированный механизм проверки перед сделкой, который в режиме реального времени автоматически подтверждает, удовлетворяет ли торговая инструкция следующим критериям: полная предварительная оплата, передача актива в custody, достаточное количество средств.
-
Внедрение механизма расчетов Delivery-Versus-Payment (DVP): DVP — это финансовый механизм расчетов, широко применяемый на большинстве традиционных рынков ценных бумаг. Использование DVP означает, что расчет считается завершенным только в момент одновременной передачи актива и проведения оплаты, гарантируя покупателю получение товара ровно в тот миг, когда продавец получает деньги. Без соблюдения этого условия расчеты не проводятся. Это наиболее эффективный способ предотвращения временных рисков. Принцип реализации прост: стороны предварительно готовят активы, система клиринга сверяет данные, подтверждает соответствие условиям и лишь затем осуществляет перевод. Это типичная практика централизованных бирж. Гонконг стремится обеспечить в секторе виртуальных активов уровень безопасности DVP, сопоставимый с центральными контрагентами традиционных рынков ценных бумаг, тем самым минимизируя риск «провала расчетов».
-
Гарантия ежедневного клиринга и внутридневных расчетов: Согласно статьям 14 и 15 «Циркуляра», гонконгская платформа обязана проводить расчеты с зарубежной платформой минимум один раз в день, включая внутридневные расчеты, и устанавливать «лимит нерассчитанных транзакций», чтобы предотвратить накопление непроверенных трансграничных позиций, напоминающих снежный ком.
-
Компенсационные механизмы: «Циркуляр» предусматривает компенсационные положения для платформ. Ключевой момент заключается в том, что риски трансграничных расчетов должны покрываться самой торговой платформой. Это означает, что гонконгская платформа берет на себя полную самостоятельную ответственность и не вправе перекладывать риски на зарубежную платформу. Например, в случае дефолта зарубежного пользователя или сбоя в расчетах со стороны зарубежной платформы, гонконгская платформа все равно обязана компенсировать убытки клиентам.
Правовое основание:
Статья 16 «Циркуляра» гласит: «Оператор платформы, предоставляющий общий ордербук, должен доказать наличие прочной финансовой устойчивости для управления общим ордербуком и обязан нести полную ответственность перед своими клиентами за сделки, исполненные посредством общего ордербука, в той же мере, как если бы эти сделки были исполнены в самом ордербуке оператора платформы.»
Кроме того, резервный фонд должен быть полностью отделен от активов платформы, четко храниться в виде доверительного управления (траста) и использоваться строго целевым образом исключительно для компенсации клиентам. Размер резервного фонда должен быть равен или превышать установленный лимит нерассчитанных сделок. Это означает, что чем больше трансграничных транзакций обрабатывает платформа, тем больший объем резервного капитала ей необходимо формировать.
Правовое основание:
Статья 17 «Циркуляра» гласит: «Оператор платформы обязан учредить в Гонконге резервный фонд, который должен удерживаться оператором платформы в трастовой форме и назначаться исключительно для компенсации клиентам с целью возмещения убытков, возникших вследствие сбоев расчетов. Объем резервного фонда не должен быть меньше лимита нерассчитанных сделок и должен корректироваться в зависимости от прогнозируемых рисков неисполнения сделок.»
Статья 18 «Циркуляра» гласит: «В соответствии с пунктом 10.22 «Руководства по платформам торговли виртуальными активами», оператор платформы должен предусмотреть механизмы компенсации для обеспечения защиты потенциальных убытков клиентов, связанных с хранимыми виртуальными активами. Что касается расчетных активов, подлежащих передаче, клиенты оператора платформы должны обладать равным уровнем защиты. Следовательно, оператор платформы должен приобрести страховку 4 или установить компенсационные механизмы для покрытия потенциальных убытков от расчетных активов (например, потерь вследствие кражи, мошенничества или нецелевого использования), сумма которых не может быть ниже требований, установленных пунктом 10.22 «Руководства по платформам торговли виртуальными активами».»
3. Технические проблемы за рамками регулирования
С точки зрения индустрии, правительство Гонконга, несомненно, стремится увеличить ликвидность бирж, одновременно устанавливая высокие барьеры входа. Это отражает характерный для Гонконга стиль «танцевать в кандалах» и согласуется с заявленным SFC принципом развития «маленькими шагами, быстрым бегом». Безусловно, на первом месте здесь находятся особая политическая и финансовая позиция Гонконга, однако, по мнению «Криптоюриста», технические вопросы также являются скрытым драйвером регулирования.
На самом деле, при обеспечении трансграничного совместного использования ликвидности VATP главной сложностью на практике оказывается вовсе не соответствие регуляторным требованиям или достижение установленного объема финансовых резервов, а технологические задачи. В «Циркуляре» модель технического сотрудничества между платформами описывается общими терминами, такими как «совместное управление» и «интеграция», но ничего не говорится о конкретных технических проблемах взаимодополняемости каналов торговли, систем сопоставления ордеров, процессов клиринга и модулей риск-менеджмента. Для профессиональных технических команд настоящая технологическая проблема кроется не в вопросе «реально ли подключить» или «как это сделать» общий ордербук, а в том, «как безопасно интегрировать, обеспечивать стабильную работу и гарантировать прослеживаемость расчетов в рамках соблюдения регуляторных требований».
Кроме того, с точки зрения комплаенса стандарты трансграничной защиты данных различаются в каждой стране/регионе. Какие данные допускают трансграничную передачу, какие можно предоставлять, и кто за это отвечает? Существует ли более четкое определение «аффилированной платформы»? Например, если предположить, что между OSL и Bybit существует скрытая акционерная связь, считаются ли они аффилированными платформами, имеющими право на совместное использование ликвидности? Даже если это зарубежные структуры одной группы, их IT-системы и модули риск-менеджмента могут кардинально отличаться. Соответствует ли такое соответствие критерию «аффилированная платформа»? Подобные нюансы — лишь малая часть деталей, на которые обращают внимание юристы.
Трансграничное совместное использование ликвидности внешне напоминает простое соединение двух систем, но фактически представляет собой процесс глубокой интеграции, сопоставимый с крупными слияниями и поглощениями. Разрешение взаимодействия исключительно между аффилированными платформами не является вечным решением. Главная проблема, с которой сталкивается индустрия, заключается в том, как при полном открытии рынка корректно проработать каждый элемент комплаенса.
4. Оценка «Криптоюриста»
Этот «Циркуляр» вновь подтверждает позицию регулятора Гонконга: речь идет не об отказе от открытия рынка, а о его открытии в строгом соответствии с правилами. Иностранные платформы со слабыми регуляторными стандартами или недостаточной комплаенс-способностью вряд ли смогут включиться в данную систему. Чтобы международные платформы имели возможность подключиться к гонконгскому общему ордербуку, им необходимо повысить уровень своих мониторинговых систем.
С практической точки зрения, обладает ли гонконгский «пул» достаточной привлекательностью, способен ли он вынудить зарубежные торговые платформы перестроить свои процессы ради интеграции с этой головоломкой? По мнению «Криптоюриста», влияние безусловно имеется, однако оно затронет только те платформы, которые уже планируют масштабировать свой глобальный бизнес в строгом соответствии с нормами. Что касается розничных платформ, существующих преимущественно за счет регуляторных лазеек, то выход на гонконгский рынок в данный момент для них явно преждевременен.
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News