Управляющие DeFi-фондами: анонимные игроки на рынке в 10 млрд долларов
Автор: YQ
Перевод: AididiaoJP, Foresight News
Возникновение управляющих DeFi-фондами
За последние полтора года в сфере DeFi появились новые виды финансовых посредников. Эти субъекты называют себя «управляющими рисками», «администраторами хранилищ» или «операторами стратегий». Они управляют десятками миллиардов долларов пользовательских депозитов на протоколах Morpho (около 7,3 млрд долларов) и Euler (около 1,1 млрд долларов), отвечая за установку параметров риска, выбор типа залога и развертывание доходных стратегий. Они взимают комиссию за результат в размере от 5% до 15% от сгенерированной прибыли.
При этом эти субъекты работают без лицензий, вне регуляторного контроля, не обязаны раскрывать свою квалификацию или историю результатов, а их подлинные личности часто остаются скрытыми.
Крах Stream Finance в ноябре 2025 года
Крах Stream Finance в ноябре 2025 года полностью обнажил фатальные недостатки этой архитектуры в условиях стресса. Данное событие спровоцировало цепную реакцию убытков на сумму до 285 миллионов долларов по всей экосистеме.
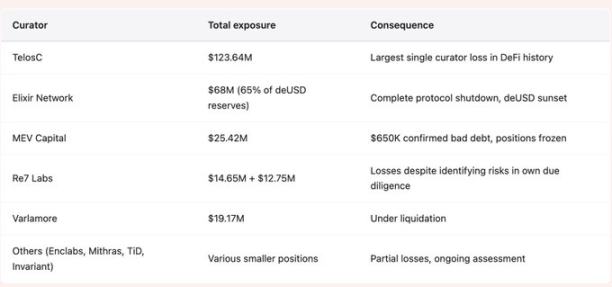
Несколько управляющих фондов, включая TelosC (123,64 млн долларов), Elixir (68 млн долларов), MEV Capital (25,42 млн долларов) и Re7 Labs (два хранилища на общую сумму 27,4 млн долларов), концентрировали пользовательские депозиты в высокой степени на одном контрагенте. Этот контрагент оперировал с кредитным плечом до 7,6x при реальном залоге всего в 1,9 миллиона долларов.
Предупреждающие сигналы появились давно и были весьма конкретными. Крипто-KOL CBB публично раскрыл данные о его кредитном плече 28 октября. Команда Yearn Finance за 172 дня до краха напрямую предупредила команду Stream. Тем не менее, на эти предупреждения было решено закрыть глаза, поскольку существующая система стимулов как раз поощряла подобное игнорирование.
Сравнение с традиционными финансовыми посредниками
Модель управления фондами в DeFi переняла подход традиционных финансов, но отвергла механизмы подотчетности, выработанные лишь благодаря векам болезненных уроков.
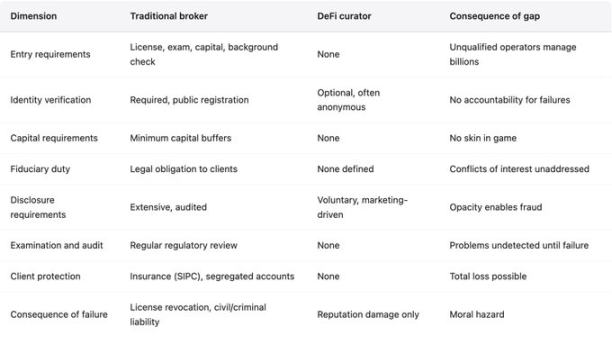
Когда традиционные банки или брокеры управляют средствами клиентов, они сталкиваются с требованиями к капиталу, обязательствами по регистрации, фидуциарными обязанностями и надзорными проверками. Напротив, управляющие в DeFi, управляя деньгами клиентов, руководствуются исключительно рыночными стимулами. Рыночные стимулы поощряют накопление активов и максимизацию доходности, а не управление рисками.
Протоколы, поддерживающие этих управляющих, позиционируют себя как «нейтральную инфраструктуру», зарабатывают комиссии на активности, но совершенно не отвечают за риски, возникающие в результате этой активности. Такая позиция абсолютно несостоятельна. Традиционные финансовые рынки отвергли этот подход еще несколько десятилетий назад после череды катастроф, поскольку кровопролитные уроки показали: посредники, извлекающие прибыль через комиссии, не могут пользоваться полной иммунитетом от ответственности.
Две стороны permissionless-архитектуры
Morpho и Euler функционируют как lending-инфраструктура без необходимости получения разрешений. Любой желающий может создать хранилище, установить параметры риска, выбрать залог и начать привлекать депозиты. Протокол предоставляет основу на базе смарт-контрактов и получает с этого комиссионные.
У такой архитектуры есть свои преимущества:
-
Стимулирование инноваций: устраняет потенциальную недобросовестную конкуренцию, которая могла бы помешать новым методам работы с капиталом из-за незнания или конкурентных интересов.
-
Повышение инклюзивности: обеспечивает сервис для участников, исключенных из традиционной системы.
-
Улучшение прозрачности: создает все транзакции в блокчейне, оставляющие проверяемые записи.
Однако такая архитектура порождает фундаментальные проблемы, которые ярко проявились в событиях ноября 2025 года:
-
Отсутствие проверки на допуск: невозможно гарантировать качество управляющего.
-
Нет требований к регистрации: невозможно привлечь к ответственности управляющего в случае его банкротства.
-
Сокрытие идентичности: управляющий может накапливать убытки под одним именем, а затем вернуться в игру под другим.
-
Отсутствие требований к капиталу: у управляющего нет реальных финансовых интересов, кроме репутации, которую легко можно оставить позади.
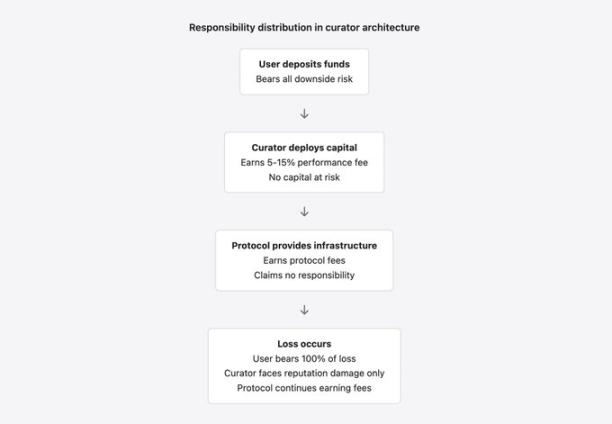
Как точно подметил основатель BGD Labs Эрнесто Боадо: управляющий «бесплатно продает ваш бренд азартным игрокам». Протокол получает доход, управляющий забирает комиссии, а пользователи несут все убытки в неизбежном коллапсе.
Типичная модель провала: вытеснение качественных проектов сомнительными
Stream Finance идеально иллюстрирует специфическую модель провала, порождаемую permissionless-архитектурой. Поскольку любой может создать хранилище, управляющие соревнуются за депозиты исключительно путем предложения более высокой доходности. Более высокая доходность либо достигается за счет реальной альфы (редко и трудно устойчиво), либо за счет принятия большего риска (часто и катастрофически при реализации).
Пользователи видят «18% годовых» и перестают копаться в деталях, полагаясь на то, что эксперты с названием «управляющий рисками» уже провели должную проверку. Управляющие, видя возможность заработка на комиссиях, принимают риски, которые грамотный риск-менеджмент должен был бы отклонить. Протоколы, наблюдая рост общей заблокированной стоимости (TVL) и роста комиссионных доходов, выбирают путь невмешательства, так как система «без разрешений» изначально не предполагает ограничений.
Такая конкуренция приводит к замкнутому кругу: консервативные кураторы получают низкую доходность и мало депозитов; агрессивные кураторы — высокую доходность, много депозитов и забирают огромные комиссии, пока не обрушивается катастрофа. Рынок не может отличить устойчивую доходность от неприемлемого риска до момента наступления неудачи. В итоге все участники совместно делят убытки, а управляющие, помимо легкомысленной репутации, практически ничего не теряют.
Конфликт интересов и искажение стимулов
Модель управления содержит фундаментальный конфликт интересов, из-за которого подобные крахи, как у Stream Finance, почти неизбежны.
-
Расхождение целей: пользователи стремятся к безопасности и разумной доходности, управляющие — к максимизации комиссионных доходов.
-
Риск-несоответствие: это расхождение становится наиболее опасным, когда возможности для дохода требуют принятия рисков, которые пользователи определенно отвергли бы.
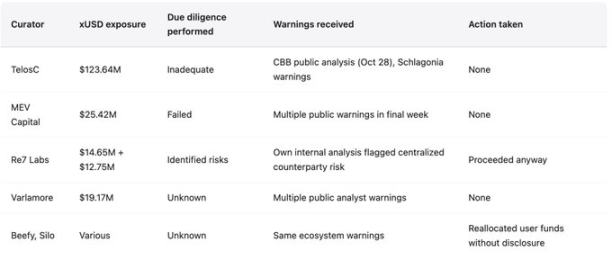
Кейс RE7 Labs крайне поучителен. Еще на этапе Due Diligence перед интеграцией xUSD они правильно определили, что «риск централизованного контрагента» является потенциальной угрозой. Stream сконцентрировал риски на анонимном внешнем управляющем активами с совершенно непрозрачными позициями и стратегиями. RE7 Labs четко осознавала эти риски, но все же настояла на интеграции, мотивируя это «высоким спросом со стороны пользователей и сети». Искушение получить комиссионные перекрыло риск для средств пользователей. Когда средства пострадали, RE7 Labs понесла лишь репутационные потери, в то время как пользователи покрыли 100% финансового ущерба.
Эта структура стимулов не только дисбалансна, но и активно наказывает за осторожность:
-
Управляющие, отказывающиеся от высокодоходных и высокорисковых возможностей, теряют депозиты в пользу конкурентов, берущих на себя риск.
-
Осторожные управляющие получают низкие комиссии и выглядят неэффективными.
-
Безрассудные управляющие собирают высокие комиссии и множество депозитов до момента разоблачения. Накопленные за это время гигантские комиссии они оставляют себе.
Многие управляющие разместили средства пользователей в позиции xUSD без надлежащего раскрытия информации, тем самым подвергая вкладчиков незаметному риску экспозиции к 7,6-му кредитному плечу Stream и непрозрачным офчейн-рискам.
Асимметричная структура комиссий
Управляющие обычно взимают performance fee в размере 5–15% от прибыли. Это кажется справедливым, но на деле крайне асимметрично:
-
Долевое участие в прибыли: управляющие забирают часть upside.
-
Отсутствие участия в убытках: они не несут соответствующего риска downside.
Пример: хранилище с депозитом в 100 млн долларов и доходностью 10% приносит управляющему (при ставке perf fee 10%) 1 млн долларов. Если управляющий добьется доходности в 20%, взяв на себя вдвое больший риск, он заработает 2 млн долларов. Если риск реализуется и пользователи потеряют 50% тела капитала (50 млн долларов), управляющий лишится лишь будущего дохода от данного хранилища, а уже заработанные комиссии оставляет себе.
Конфликт интересов у протоколов
Протоколы сами обладают конфликтом интересов при реагировании на сбои управляющих. Morpho и Euler извлекают комиссии из активности хранилищ, поэтому заинтересованы в максимизации объема операций, что подразумевает допуск к работе высокодоходных (читай — высокорисковых) хранилищ, способных привлекать депозиты. Они позиционируют себя как «нейтральные», утверждая, что permissionless-система не должна иметь ограничений. Однако они вовсе не нейтральны, поскольку извлекают выгоду из облегчаемой ими активности.
Традиционное финансовое регулирование осознало это еще столетия назад: юридические лица, получающие прибыль от посреднической деятельности, не могут пользоваться полной иммунностью от ответственности за создаваемые ею риски. Брокеры, зарабатывающие на комиссиях, несут обязанности перед своими клиентами; принцип этот в DeFi-протоколах пока не принят.
Вакуум подотчетности
-
Традиционные финансы: потеря средств клиентов может спровоцировать регуляторные расследования, аннулирование лицензии, гражданскую или даже уголовную ответственность. Это предотвращает безрассудство ex-ante.
-
Управляющие в DeFi: потеря средств клиентов грозит лишь репутационным ущербом, и управляющий часто может вернуться под новым именем. Отсутствует юрисдикция регулирования, отсутствуют фидуциарные обязанности (правовой статус неясен), отсутствует гражданская ответственность (неизвестная личность + отказ от ответственности в пользовательском соглашении).
Инцидент с Morpho в марте 2024 года: около 33 тыс. долларов потерь из-за отклонения цен оракулов. Когда пользователи попытались привлечь к ответу, протокол, управляющие и провайдеры оракулов переложили вину друг на друга: ни один из них не понес ответственности, и никто не компенсировал убытки. Хотя инцидент оказался незначительным, он установил прецедент: «произошли убытки, но никто за них не отвечает».
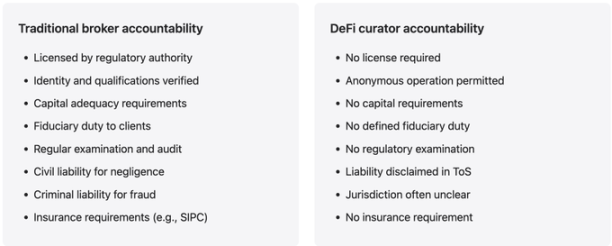
Этот вакуум подотчетности создан преднамеренно, а не возник по ошибке. Протоколы избегают ответственности посредством оговорок об отказе от ответственности в соглашениях об использовании, акцентируя внимание на том, что «permissionless-системы не контролируют действия», а также размещая структуру управления в фондах или DAO в юрисдикциях с мягким регулированием. Это выгодно протоколам с юридической точки зрения, однако создает среду морального риска, где управление десятками миллиардов долларов пользовательских средств происходит без какой-либо ответственности: доходы приватизируются, а убытки социализируются.
Анонимность и подотчетность
Многие управляющие работают анонимно или под псевдонимами, что под предлогом обеспечения безопасности и конфиденциальности напрямую подрывает механизмы подотчетности:
-
Невозможно привлечь к юридической ответственности.
-
Нельзя запретить деятельность за предыдущие провалы.
-
Невозможно применить профессиональные или репутационные санкции, привязанные к реальной личности.
В традиционных финансах, даже при отсутствии прямого регулирования, те, кто разоряет клиентов, сталкиваются с гражданской ответственностью и отслеживанием репутации; управляющие в DeFi лишены обоих факторов.
Черные ящики стратегий и слепо следование авторитету
Управляющие называют себя экспертами по управлению рисками, однако события ноября 2025 года показали, что многим из них не хватает необходимой инфраструктуры, экспертизы и даже желания.
-
Традиционные институты: 1–5% сотрудников занимаются исключительно риск-менеджментом; существуют независимые комитеты, команды контроля, обязательные стресс-тесты и анализ сценариев.
-
Управляющие DeFi-фондами: зачастую представляют собой небольшие команды или отдельных лиц, сфокусированных преимущественно на генерации доходности и накоплении активов.
Детали стратегий редко раскрываются осмысленным образом. Термины вроде «дельта-нейтральная торговля» или «хеджирующее маркет-мейкерство» звучат солидно, но не раскрывают реальных позиций, кредитного плеча, контригентного риска или параметров риска. Непрозрачность под предлогом «защиты проприетарных стратегий» фактически становится питательной средой для мошенничества и безрассудства вплоть до момента их разоблачения.
Непрозрачность Stream Finance достигла уровня катастрофы: заявленная TVL в 500 млн долларов, из которых лишь 200 млн долларов можно верифицировать ончейн, оставшиеся 300 млн долларов находятся у «внешних управляющих активами» с совершенно нераскрытой личностью, квалификацией, стратегией и контроллингом рисков. Реальные позиции и уровень кредитного плеча под оберткой терминологии никому неизвестны. Постфактум анализ выявил: при реальном залоге в 1,9 млн долларов компания создала синтетическое расширение в 7,6 раза за счет рекурсивного кредитования; вкладчики же остались в полном неведении, не подозревая, что их «стейблкоины» обеспечены бесконечно рекурсивно заимствованными активами, а не реальными резервами.
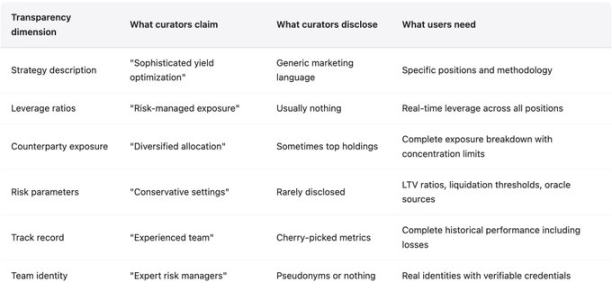
Опасность слепого следования авторитетам заключается в том, что она заставляет пользователей отказываться от самостоятельных суждений. Кейс RE7 Labs показывает: даже when due diligence выявляет риски, коммерческие стимулы побеждают правильные выводы. Это хуже простой некомпетентности — способность распознать проблему при наличии стимулов просто проигнорировать её.
Подтверждение резервов: технически зрелый инструмент, но редкая практика
Технологии криптографических доказательств резервов с возможностью верификации (например, деревья Меркла, доказательства с нулевым разглашением) отлажены десятилетиями, эффективны и способны защищать конфиденциальность. Stream Finance не внедрила никаких инструментов подтверждения резервов. Причина кроется не в технических ограничениях, а в сознательном выборе непрозрачности, позволившем мошенничеству продолжаться месяцами даже после множественных публичных предупреждений. Протоколы должны обязывать управляющих, работающих с крупными депозитами, предоставлять доказательства резервов. Отказ от предоставления подтверждений резервов следует приравнивать к отказу банков от внешнего аудита.
Доказательства событий ноября 2025 года
Крах Stream Finance стал исчерпывающим примером провала модели управления, концентрирующим в себе все перечисленные проблемы: недостаточную due diligence, конфликт интересов, игнорирование предупреждений, непрозрачность и отсутствие подотчетности.
Хронология провала
-
За 172 дня до краха: Schlagonia после анализа напрямую предупредила о неизбежности краха структуры Stream. Всего за 5 минут исследования вскрылись смертельные проблемы: 170 млн долларов ончейн-залога обеспечивали займы на 530 млн долларов (4.1x плечо), стратегия опиралась на рекурсивное кредитование, создающее циклические зависимости, а дополнительные 330 млн долларов TVL находились офчейн и были совершенно непрозрачны.
-
28 октября 2025 года: CBB выпустил публичные предупреждения с конкретикой, указав на кредитное плечо и риски ликвидности, прямо назвав проект «деградировавшим гемблингом». Другие аналитики присоединились.
-
Предупреждения проигнорированы: управляющие TelosC, MEV Capital, Re7 Labs и другие продолжили держать огромные позиции и привлекать депозиты. Следование рекомендациям означало бы сокращение позиций и падение комиссионных доходов, что выглядело бы как «плохая работа» на фоне конкурентов.
-
4 ноября 2025 года: Stream объявил об убытках внешнего управляющего активами примерно в 93 млн долларов. Вывод средств приостановлен, xUSD упал на 77%, deUSD от Elixir (65% резервов которой одолжены Stream) рухнул на 98%. Общая сумма системных рисков составила 285 млн долларов, просроченные долги Euler достигли ~137 млн долларов, более чем 160 млн долларов заморожены.
Управляющие DeFi-фондами против традиционных брокеров
Сравнение призвано выявить отсутствующие механизмы подотчетности в модели управляющих и отнюдь не утверждает, что традиционные финансы идеальны или что их регуляция должна быть скопирована одна к одной. Традиционные финансы обладают собственными недостатками, однако механизмы подотчетности, сформированные ценой дорогого опыта, явно отвергнуты моделью кураторов.
Рекомендации
У модели управляющих действительно есть плюсы: повышение капитальной эффективности за счет установки параметров профессионалами; стимулирование инноваций через эксперименты; снижение порога входа для повышения инклюзивности. Эти преимущества можно сохранить, параллельно решив проблемы подотчетности. Предложения сформулированы на основе пятилетнего опыта провалов в DeFi:
-
Обязательное раскрытие личности: управляющие, работающие с крупными депозитами (например, свыше 10 млн долларов), должны раскрывать свою реальную личность протоколу или независимому регистрационному органу. Речь не идет о публичной публикации всех приватных данных, но необходимо обеспечить возможность привлечения к ответственности в случаях мошенничества или грубой халатности. Анонимная деятельность несовместима с управлением чужими капиталовложениями в крупных масштабах.
-
Требования к капиталу: управляющие должны размещать собственный рискованный капитал, чтобы при превышении порогового значения убытков хранилища (например, 5% от депозитов) нести финансовые потери. Это выровняет интересы с пользователями. Можно реализовать это через предоставление залога или участие в субординированных долях собственного хранилища, поглощающих первичные убытки. Текущая структура без размещения собственного капитала порождает моральный риск.
-
Обязательная отчетность: управляющие должны раскрывать стратегии, уровни кредитного плеча, контригентные риски и параметры риска в стандартизированном формате. «Защита проприетарных стратегий» чаще всего служит отговоркой, поскольку большинство стратегий являются вариациями известных фарминговых методов. Раскрытие текущего плеча и концентрации не умаляет альфу, зато помогает пользователям адекватно оценить риски.
-
Подтверждение резервов: протоколы должны требовать от кураторов, управляющих крупными депозитами, предоставления доказательств резервов. Зрелые криптографические технологии позволяют верифицировать платежеспособность и коэффициент покрытия, не раскрывая саму стратегию. Лицам без таких доказательств следует отказать в управлении. Это требование предотвратило бы работу Stream с 300 млн долларов непроверяемых офчейн-позиций.
-
Ограничения концентрации: протоколы должны на уровне смарт-контрактов устанавливать верхние пределы концентрации риска (например, ограничение экспозиции к одному контрагенту на уровне 10–20%), чтобы избежать чрезмерной концентрации. Урок Elixir, передавшей 65% резервов в Stream и оказавшейся неизбежно вовлеченной в кризис, этому прямой пример.
-
Подотчетность протоколов: протоколы, извлекающие комиссии из деятельности управляющих, должны брать на себя долю ответственности. Например, формировать страховые фонды из комиссий протокола для компенсации потерь пользователей или вести официальные черные списки для субъектов с плохой историей или недостаточным раскрытием информации. Текущая экономическая модель, при которой протоколы забирают прибыль, полностью снимая с себя ответственность, неустойчива.
Заключение
Текущая реализуемая модель управляющих представляет собой вакуум подотчетности: десятки миллиардов долларов средств пользователей контролируются субъектами, поведение которых ничем не ограничено, а провалы не влекут за собой серьезных последствий. Это не означает отрицания самой модели: капитальная эффективность и профессиональный риск-менеджмент действительно имеют ценность. Речь идет о необходимости внедрения тех самых механизмов подотчетности, которые традиционные финансы выработали лишь благодаря жестоким урокам.
DeFi способно разработать инструменты, адаптированные под свою специфику, но нельзя просто отказаться от принципа подотчетности, ожидая лучших результатов по сравнению с традиционными финансами эпохи до формирования этих самых контрольных механизмов. Существующая структура обречена на повторение крахов. Крахи будут продолжаться до тех пор, пока индустрия не примет истину: посредники, зарабатывающие на комиссиях, не могут пользоваться полным иммунитетом от ответственности за создаваемые ими риски.
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News