Действительно ли на рынке криптовалют утратила эффективность ротация по сегментам?
Автор: Ignas
Адаптация: AididiaoJP, Foresight News
Почему классическая модель ротации криптовалют в этом цикле дала сбой
Держатели BTC уже получили сверхдоходы, а ранние верующие фиксируют прибыль. Это не панические продажи, а естественный процесс перехода от концентрации к диверсификации портфеля.
Среди множества ончейн-показателей наиболее важным сигналом являются действия китов по продаже.
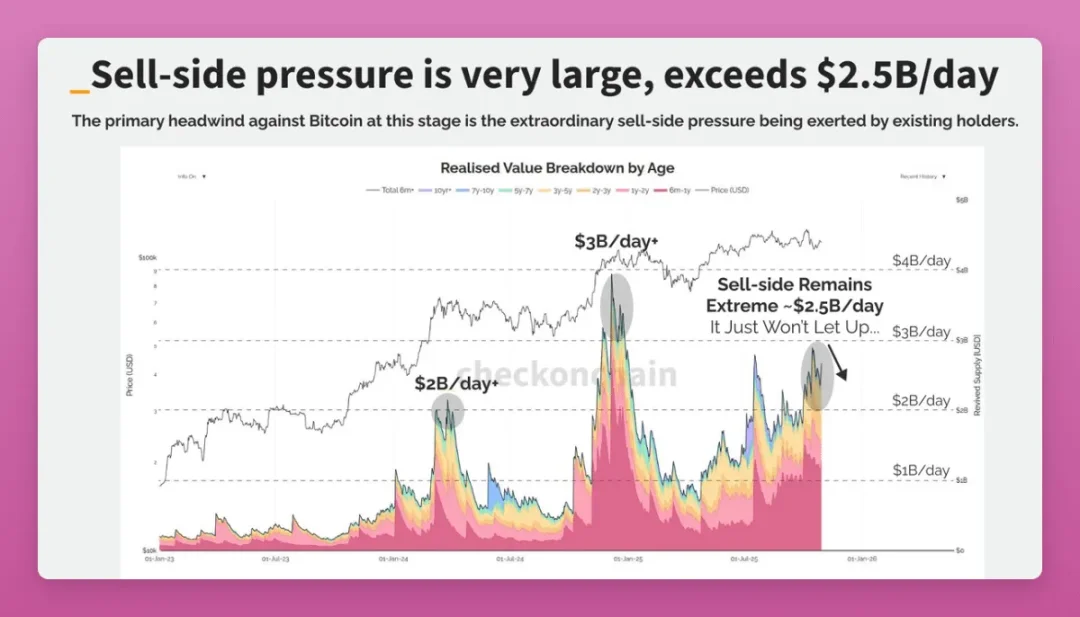
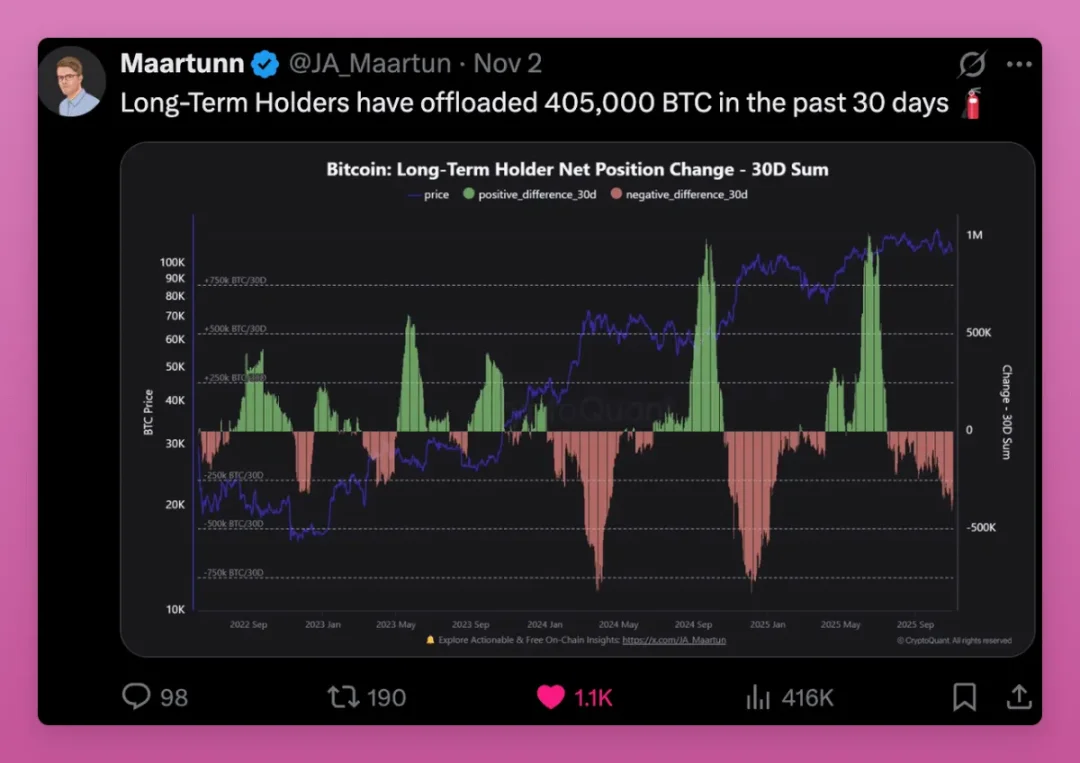
Долгосрочные держатели продали 405 000 BTC всего за 30 дней, что составляет 1,9% от общей эмиссии BTC.
На примере Оуэна Гундена:
Этот ветеран среди биткоиновых китов, осуществлявший крупные сделки на Mt. Gox и накопивший огромную позицию, ранее входил в совет директоров LedgerX. Его связанные кошельки хранят более 11 000 BTC, что помещает их в число крупнейших персональных адресов в сети.
Недавно его адреса начали массово переводить большие объемы BTC на биржу Kraken. Пошаговый вывод тысяч токенов обычно предвещает распродажи. Ончейн-аналитики полагают, что он готовится ликвидировать позицию стоимостью свыше 1 млрд долларов.
Хотя его аккаунт в Twitter не обновлялся с 2018 года, этот шаг идеально иллюстрирует теорию «суперротации». Некоторые киты переключаются на ETF в целях оптимизации налогов или реализуют активы для диверсификации портфеля.
По мере того как токены переходят от ветеранов-держателей к новым покупателям, стоимость нереализованной прибыли продолжает расти, а новое поколение китов берет на себя лидирующие позиции на рынке.
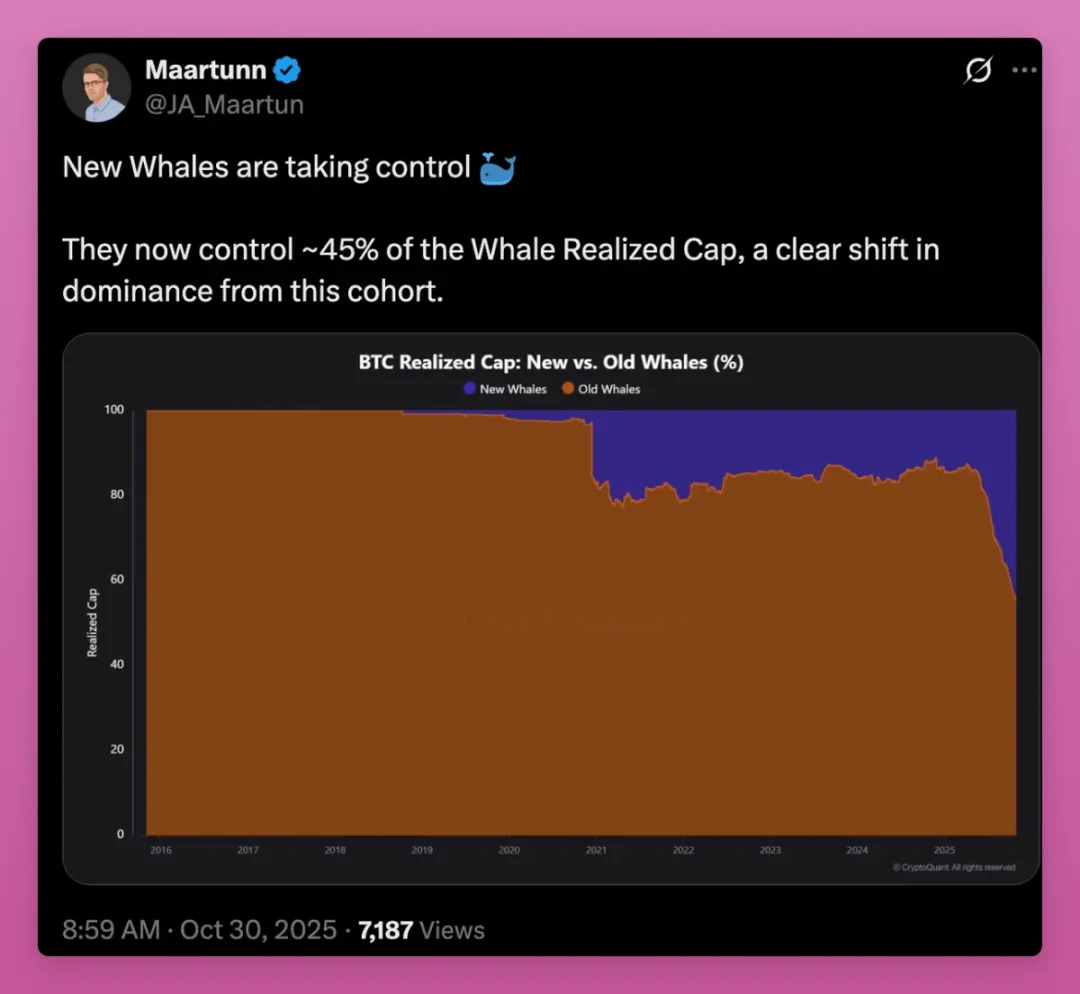
Рост коэффициента MVRV подтверждает эту тенденцию: средняя база стоимости смещается от ранних майнеров к покупателям ETF и новым институциональным участникам.
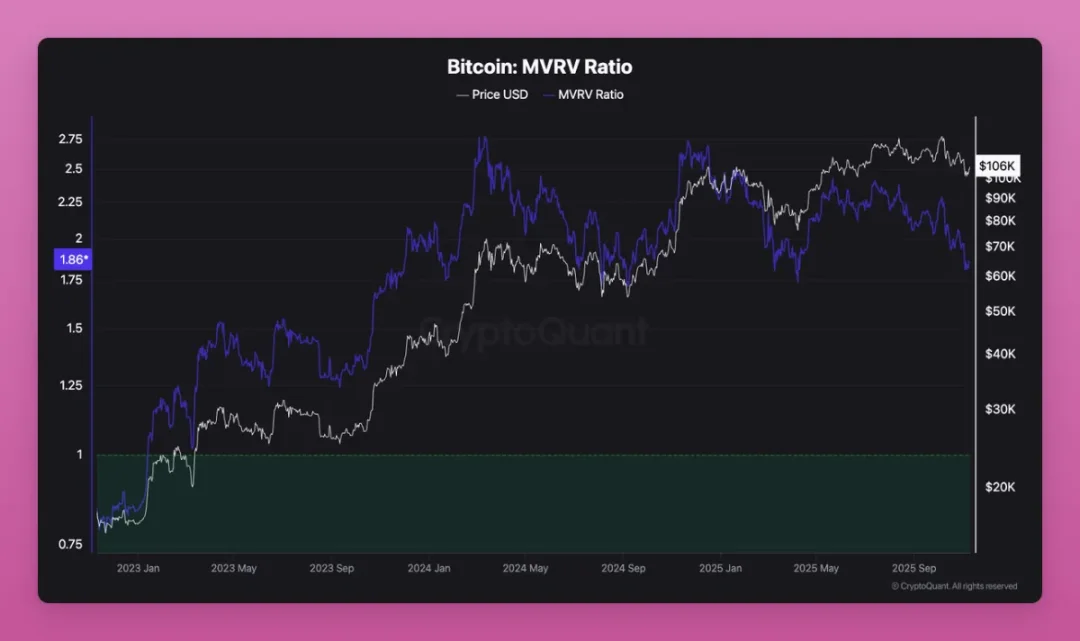
Со стороны это может выглядеть как медвежий сигнал: киты десятилетиями получают огромную прибыль, тогда как новые киты несут временные убытки. Текущая средняя базовая цена достигает 108 000 долларов, и при дальнейшем ослаблении BTC новые киты могут выбрать стратегию распродажи.
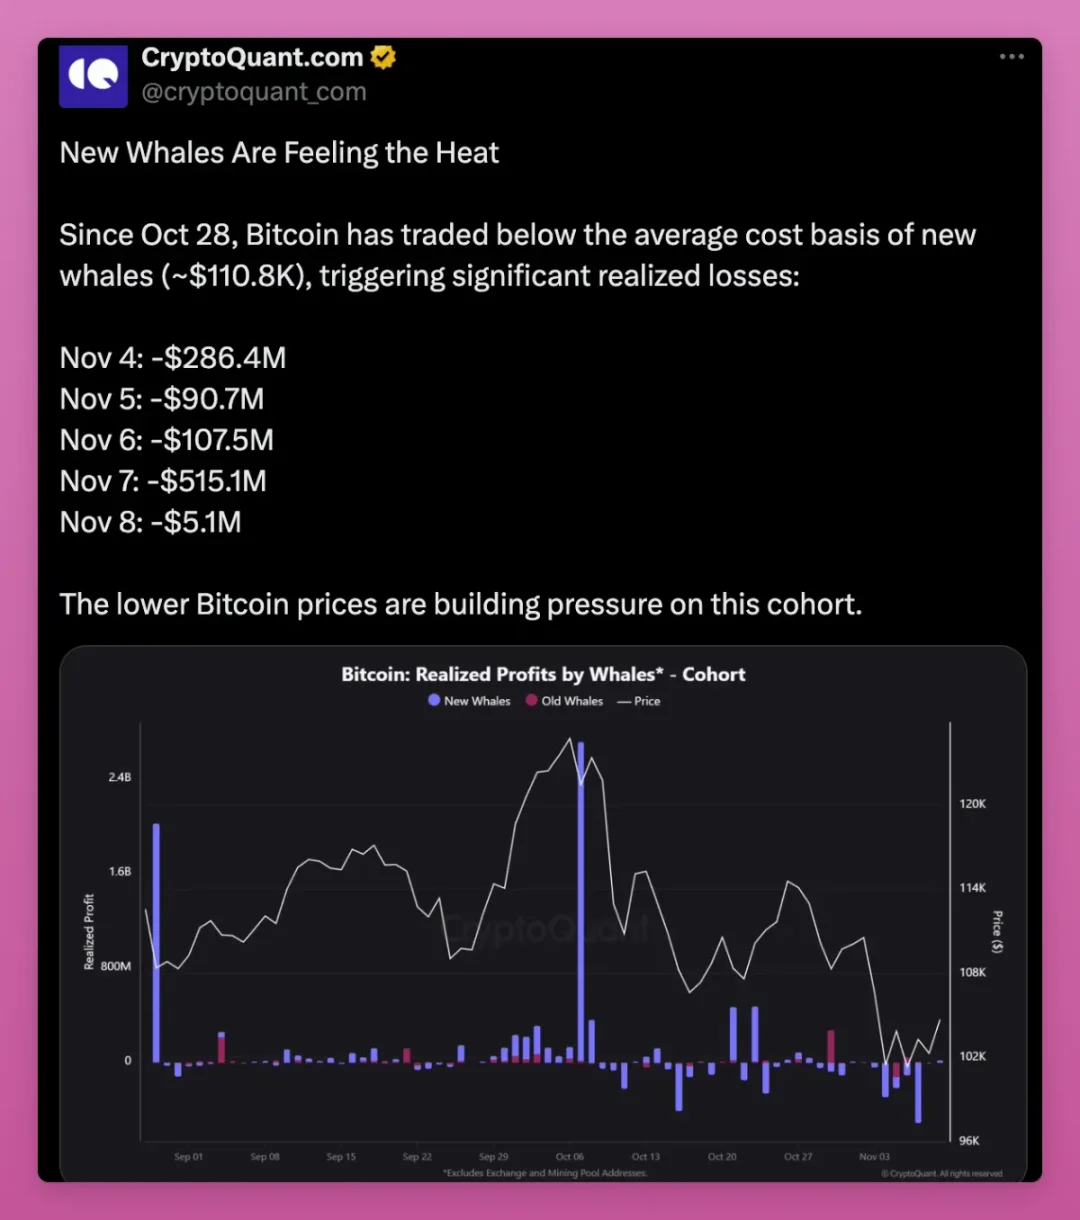
Однако рост MVRV на самом деле свидетельствует о расширении распределения собственности и зрелости рынка. Биткоин переходит от узкой группы владельцев с экстремально низкой себестоимостью к распределённым держателям с более высокой базовой стоимостью, что по своей сути является бычьим сигналом.
Что же ожидают альткоины?
Битва за Эфириум
BTC уже одержал победу, а как обстоят дела с ETH? сможем ли мы увидеть ту же модель крупной ротации на базе Ethereum?
Несмотря на то, что отставание цены ETH частично можно объяснить этим фактором, внешне ситуация выглядит аналогично: оба актива имеют доступные ETF, структуры DAT и внимание институциональных инвесторов (хотя и разного толка). Данные показывают, что ETH находится в аналогичной переходной фазе, лишь процесс начался раньше и протекает сложнее.
Фактически в одном ключевом аспекте ETH стремительно догоняет BTC: около 11% предложения ETH принадлежит структурам DAT и ETF……
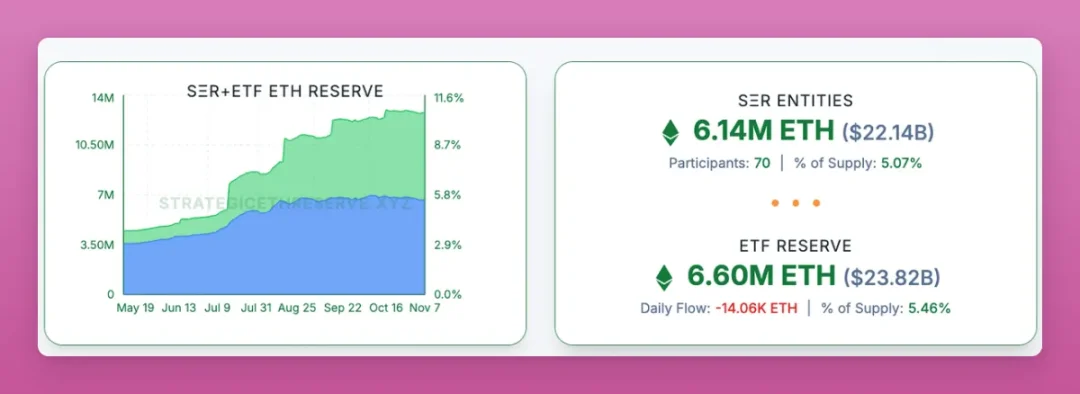
У BTC этот показатель составляет 17,8%, принадлежавших спотовым ETF и крупным корпоративным казначействам. Учитывая постоянные покупки Сайлора, темпы сближения показателей ETH впечатляют.
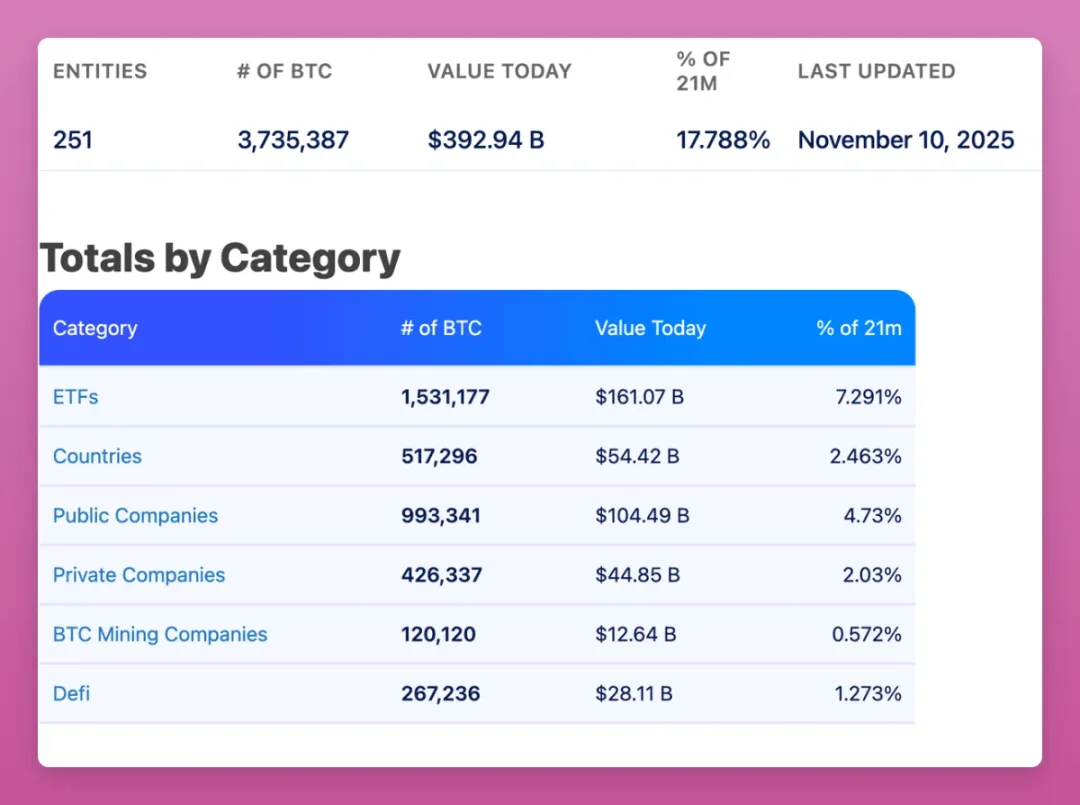
Мы пытались проверить, существует ли на ETH переход от старых китов к новым, но из-за ограничений учётной модели Ethereum (отличной от модели UTXO у биткоина) получить достоверные данные было сложно.
Ключевое различие заключается в направлении потоков: на ETH токены перетекают от розничных инвесторов к китам, тогда как на BTC — от ветеранов-китов к новым крупным игрокам.

На графике ниже наглядно показана тенденция передачи прав собственности на ETH от розницы к китам.

Стоимость реализованных средств в крупных кошельках (более 100 000 ETH) резко выросла, что указывает на набор позиций новыми китами по более высокой цене на фоне непрерывной распродажи со стороны розничных инвесторов. Кривые средних стоимостей для разных категорий кошельков (оранжевая, зелёная, фиолетовая) начинают совпадать, что означает завершение передачи старых дешёвых токенов новым владельцам.
Подобная перезагрузка базовой стоимости обычно происходит на последних этапах цикла накопления и накануне ценового взрыва, что структурно подтверждает тренд на консолидацию и укрепление предложения ETH.
Прогноз по ETH
Логика данной ротации базируется на нескольких факторах:
-
Распространение стейблкоинов и токенизации активов
-
Запуск залоговых ETF
-
Внедрение институциональных решений
Именно эти факторы вынуждают китов и фонды продолжать наращивать позиции, в то время как розничные инвесторы теряют уверенность, воспринимая ETH лишь как «инструмент для оплаты комиссий» и оказываясь под давлением со стороны новых блокчейнов.
Киты рассматривают ETH как доходный актив и залог, придерживая его ради долгосрочной ончейн-доходности. Пока BTC закрепляет лидерство, а ETH остаётся в «серой зоне», крупные игроки заранее готовят каналы для входа институционального капитала.
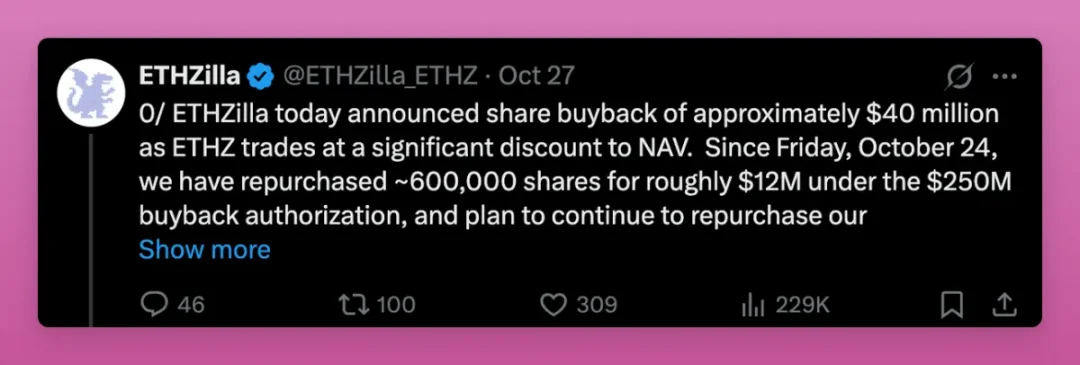
Комбинация ETF и DAT делает структуру владения ETH более институциональной, однако остаётся вопросом, насколько её связать с долгосрочным ростом. Главный источник обеспокоенности — пример ETHZilla, продавшего ETH для обратного выкупа собственных акций. Паниковать не стоит, но опасный прецедент уже создан.
В целом ETH всё ещё укладывается в теорию ротации, просто из-за более сложной структуры держателей, большего разнообразия сценариев использования (например, ликвидный стейкинг приводит к концентрации токенов в руках нескольких крупных кошельков) и повышенной активности в сети сам механизм ротации виден не так чётко, как у биткоина.
Атака Solana
Определить место Solana в этой ротации особенно сложно (даже идентификация командных кошельков сопряжена со значительными трудностями), но общие закономерности прослеживаются:
Solana воспроизводит процесс институционализации, пройденный Эфириумом. В прошлом месяце в США тихо запустили спотовые ETF, не вызвав бурных дискуссий на рынке: несмотря на общий объём всего в 351 млн долларов, они стабильно фиксируют ежедневный приток средств.

Ранние инвестиции структур DAT в SOL также выглядят впечатляюще:
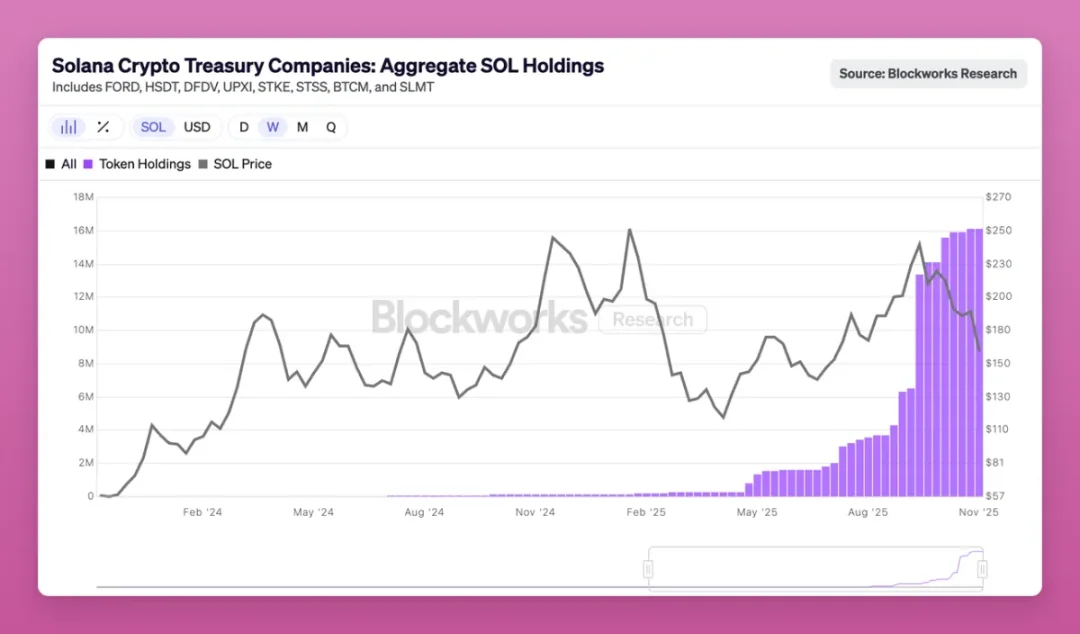
Структуры DAT уже владеют 2,9% обращающихся SOL (на сумму 2,5 млрд долларов). Таким образом, Solana построила инфраструктуру, аналогичную BTC/ETH в традиционных финансах (регулируемые фонды + корпоративные казначейства), сохраняя разрыв только в масштабах.
Несмотря на зашумлённость ончейн-данных и концентрацию предложения в руках ранних команд и венчурных фондов, через каналы ETF и корпоративных казначейств токены планомерно переходят к новым институциональным покупателям. Великая ротация добралась и до Solana, лишь с задержкой на один цикл.
В отличие от BTC и ETH, где ротация подходит к финалу и ожидается ценовой импульс, прогноз по SOL оказывается гораздо более определённым.
Куда движется рынок?
BTC уже достиг зрелости, ETH отстаёт в процессе адаптации, а Solana пока требует больше времени. На каком этапе цикла мы находимся?
Логика прошлых циклов была проста: BTC задаёт направление → ETH следует за ним → эффект богатства распространяется на малые альткоины.
Текущий цикл застрял именно на этапе BTC: даже при резком росте цены ранние киты либо переводят средства в ETF, либо фиксируют прибыль и уходят с рынка, лишая экономику эффекта перелива капитала. Остаются лишь травмы, оставленные FTX, и бесконечное боковик.
Альткоины отказались от борьбы за статус «деньги» в конкуренции с BTC, сосредоточившись на поиске практической ценности, доходности и пространства для спекуляций, хотя большинство из них неизбежно окажется вне конкурса.
Ниши, способные выжить, включают:
-
Публичные блокчейны с реальными экосистемами: Эфириум, Solana и ряд перспективных проектов
-
Продукты, генерирующие денежный поток и возвращающие ценность держателям
-
Активы с неутолимой потребностью (например, ZEC)
-
Инфраструктура, способная улавливать комиссии и трафик
-
Направления стейблкоинов и токенизации реальных активов (RWA)
-
Постоянно появляющиеся крипто-нативные инновации
Остальные проекты рано или поздно растворятся в рыночном шуме.
Включение функции сбора комиссий в Uniswap носит исторический характер: хотя эта идея не нова, она фактически обязывает все протоколы DeFi делиться доходами с держателями токенов. Уже половина из топ-10 кредитных протоколов внедрили систему распределения доходов.
DAO эволюционируют в онлайн-компании, а стоимость токенов будет определяться их способностью создавать и перераспределять доходы. Именно здесь кроится главная арена будущей ротации.
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News
 Ignas | DeFi Research