


Ончейн-«субпраймовый кризис» уже назрел? Путь к зрелости структурированных продуктов DeFi
Автор: Chaos Labs
Подготовка материала: AididiaoJP, Foresight News
Эра риск-менеджеров и ончейн-аллокаторов капитала (OCCA)
Децентрализованные финансы (DeFi) вступили в новую фазу структурирования, где институциональные торговые стратегии абстрагируются в виде композируемых и токенизированных активов.
Всё началось с появления ликвидных стейкинговых токенов (LST), а внедрение токенизированной базисной торговли от Ethena Labs стало ключевым поворотным моментом для структурированных продуктов DeFi. Этот протокол упаковал стратегию дельта-нейтрального хеджирования, требующую круглосуточного управления маржой, в один синтетический долларовый токен. Теперь пользователям достаточно одного клика, чтобы подключиться к стратегии, что полностью переопределяет их ожидания от DeFi.
Продукты с фиксированной доходностью, которые ранее были эксклюзивны для трейдеров и институциональных инвесторов, теперь вышли в мейнстрим. USDe стал самой быстрорастущей стабильной монетой, достигшей объёма заблокированных средств (TVL) в $10 млрд.
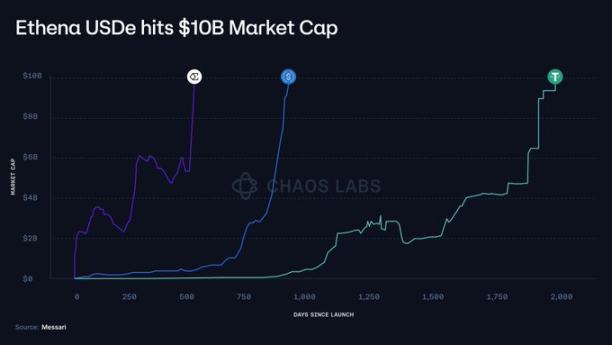
Успех Ethena подтверждает высокий рыночный спрос на токенизацию институциональных стратегий. Эта трансформация меняет архитектуру рынка и порождает новых игроков — «риск-менеджеров» или «ончейн-аллокаторов капитала», которые упаковывают сложные стратегии генерации дохода и управления рисками в более простые продукты для конечных пользователей.
Что такое риск-менеджеры и ончейн-аллокаторы капитала (OCCA)?
В индустрии пока нет единого определения для терминов «риск-менеджер» или «OCCA». Эти ярлыки охватывают различные архитектурные подходы, но их общая черта заключается в одном: они все заново упаковывают доходные стратегии.
Примечание переводчика: OCCA расшифровывается как Onchain Capital Allocator (Ончейн-аллокатор капитала). Эту роль можно сравнить с профессиональным управляющим фондом или администратором активов в мире DeFi: проекты привлекают пользовательские средства, упаковывая сложные стратегии в удобные и простые продукты.
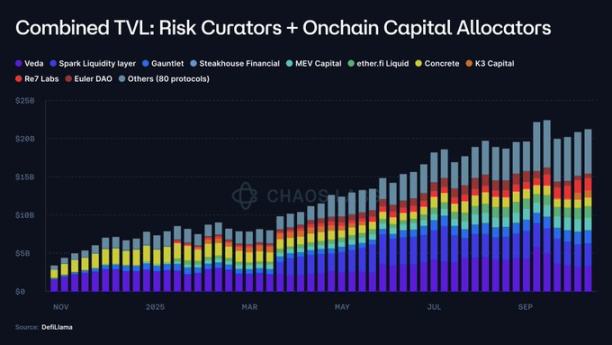
OCCA, как правило, выпускают брендовые продуктовые стратегии, тогда как риск-менеджеры чаще полагаются на модульные денежные рынки (например, Morpho и Euler) и предлагают доходность через параметризованные казначейства (vaults). Совокупный TVL обоих типов продуктов вырос с менее чем $2 млн в 2023 году до $20 млрд, продемонстрировав рост примерно в 10 000 раз.
Это также ставит ряд фундаментальных вопросов:
-
Куда направляются депозиты?
-
Перед какими протоколами или контрагентами открыта позиция по капиталу?
-
Могут ли параметры риска гибко корректироваться даже в условиях сильной волатильности? На каких допущениях они основаны?
-
Какова ликвидность базовых активов?
-
Каков механизм вывода средств в случае масштабного снятия депозитов или банковского бегства?
-
Где именно скрываются риски?
10 октября криптовалютный рынок пережил крупнейшее в истории обвал альткоинов, который затронул централизованные биржи (CEX) и децентрализованные биржи (DEX) по деривативам, вызвав кросс-маркетинговые ликвидации и механизмы автоматического снижения кредитного плеча.
Тем не менее, токенизированные продукты с дельта-нейтральной стратегией, похоже, испытали лишь незначительное влияние.
Большинство таких продуктов функционируют как «чёрные ящики»: кроме выделенной годовой процентной ставки (APY) и маркетинговых лозунгов от них почти ничего не известно. Лишь немногие OCCA косвенно раскрывают информацию об экспозиции протокола и деталях стратегии. При этом такие ключевые данные, как конкретные позиции, площадки для хеджирования, буферы маржи, реальные резервы и результаты стресс-тестов, крайне редко публикуются в открытом доступе; если и раскрываются, то выборочно или с задержкой.
Отсутствие верифицируемых тегов или следов торговой активности на площадках усложняет для пользователей оценку устойчивости продукта: связана ли она со стабильной архитектурой, удачным стечением обстоятельств или же просто отложенным финансовым признанием убытков. Чаще всего пользователи вообще не знают, произошли ли уже потери.
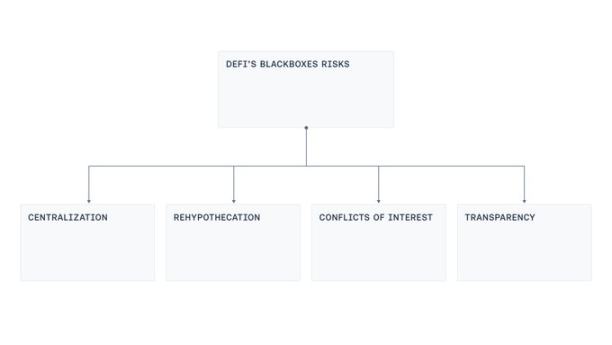
Мы выделили четыре системных уязвимости, которые регулярно встречаются в архитектуре этих проектов: централизация управления, рестейкинг, конфликт интересов и недостаточная прозрачность.
Централизация
Большинство доходных «чёрных ящиков» управляются многосигнатурными кошельками, контроль над которыми осуществляется внешними учётными записями или операторами. Они отвечают за хранение, перемещение и распределение средств пользователей. Такая концентрация контроля создаёт высокие риски катастрофических потерь при любых операционных ошибках (утечка приватных ключей или принуждение подписантов). Это также воспроизводит распространённую схему атак на мосты из прошлого цикла: даже без злонамеренных действий одиночная точка отказа может быть скомпрометирована через взлом рабочей станции, фишинговые ссылки или злоупотребление администраторов своими правами экстренного доступа, что способно нанести огромный ущерб.
Рестейкинг
В некоторых доходных продуктах залог повторно используется между несколькими казначействами. Средства из одного хранилища поступают в другое и далее циклически возвращаются в третье. Расследования выявили модель циркулярного кредитования: депозиты «промываются» через множество казначейств, искусственно раздувая показатели TVL. Формируются рекурсивные цепочки типа «mint-borrow» или «borrow-supply», которые непрерывно наращивают системные риски.
Конфликт интересов
Даже при добрых намерениях всех участников, определение оптимальных лимитов предложения/заимствования, построение процентных кривых или выбор подходящих оракулов для продукта — задача непростая. Каждое такое решение требует компромиссов. Рынки с чрезмерно высокими или неограниченными лимитами могут исчерпать ликвидность для выхода, что сделает невозможным проведение ликвидации и спровоцирует манипуляции. Наоборот, слишком жёсткие ограничения будут душить нормальную активность. Процентные кривые, игнорирующие глубину ликвидности, могут заморозить капитал кредиторов. Проблема усугубляется, когда KPI кураторов привязаны исключительно к росту: их интересы могут начать расходиться с интересами депозитариев.
Прозрачность
Октябрьская чистка рынка обнажила простой факт: у пользователей отсутствуют эффективные данные для оценки зон рисков, методов их маркировки и гарантированности покрытия активами. Хотя публичный доступ ко всем позициям в реальном времени может быть нереализуемым из-за рисков фрраннинга и шорт-сквизов, определённый уровень прозрачности вполне совместим с бизнес-моделью. Например, видимость портфеля, раскрытие структуры резервных активов, агрегированное покрытие по активам могут быть проверены независимыми аудитами. В систему также можно внедрить панели мониторинга и криптографические доказательства: сверка балансов кастодианных средств, позиций на хранении или в блокировке с непогашенными обязательствами обеспечит Proof of Reserves и управление правами доступа, не раскрывая при этом деталей сделок.
Практический путь развития
Текущий виток популярности обернутых доходных продуктов отталкивает DeFi от его первоначальной философии «некастодиальность, верифицируемость, прозрачность» в сторону моделей, более близких к традиционным финансовым институтам.
Сама по себе эта трансформация не несёт в себе первородного греха. Зрелость DeFi создала пространство для структурированных стратегий, которым действительно требуется определённая операционная гибкость и элементы централизованного управления.
Но принятие сложности не означает согласие с непрозрачностью.
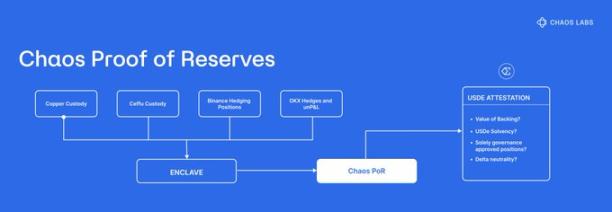
Наша цель — найти реалистичный компромиссный путь, который позволит операторам применять сложные стратегии, сохраняя при этом прозрачность для пользователей.
Для этого индустрия должна двигаться в следующих направлениях:
-
Proof of Reserves (PoR): следует избегать фокусировки только на рекламе APY. Необходимо публиковать детали базовых стратегий, интегрировать регулярный сторонний аудит и системы PoR, позволяющие пользователям в любой момент проверить покрытие активов.
-
Современный риск-менеджмент: уже существуют решения для ценообразования и управления рисками структурированных доходных продуктов. Такие ведущие протоколы, как Aave, внедрили оракулы рисков, оптимизируя параметры через децентрализованные фреймворки для поддержания здоровья и безопасности денежных рынков.
-
Снижение централизации: это давно известная проблема. Атаки на мосты заставили индустрию всерьёз задуматься о правах модернизации, сговоре подписантов и непрозрачных правах экстренного доступа. Нам следует извлечь уроки: внедрять схемы пороговой подписи (TSS), разделять обязанности по управлению ключами и роли (предложение / утверждение / исполнение), использовать мгновенное финансирование при минимальном остатке в hot-котлах, создавать белые списки вывода по кастодиальным каналам, внедрять обновления через тайм-локи в публичных очередях, а права экстренного доступа должны иметь строго ограниченный scope и возможность оперативного отзыва.
-
Ограничение системных рисков: повторное использование залога является внутренней характеристикой страховых или рестейкинг-продуктов, однако рестейкинг должен быть ограничен и чётко раскрыт, чтобы избежать формирования циркулярных цепочек mint-borrow между связанными проектами.
-
Прозрачность механизмов согласования интересов: стимулы должны быть максимально открытыми. Пользователям необходимо понимать, какие интересы стоят за работой риск-менеджеров, есть ли аффилированные связи и как происходят изменения, чтобы превратить «чёрный ящик» в оцениваемый смарт-контракт.
-
Стандартизация: рынок защищённых доходных активов в блокчейне уже достиг масштабов в $20 млрд. Индустрии DeFi следует внедрить базовые стандарты универсальной классификации, требования к раскрытию информации и механизмы отслеживания событий.
Благодаря этим мерам рынок токенизированных доходных активов сможет сохранить преимущества профессионального структурирования, параллельно обеспечивая защиту пользователей за счёт прозрачности и верифицируемых данных.
Заключение
Взлёт OCCA и риск-менеджеров стал неизбежным следствием перехода DeFi в стадию структурированных продуктов. После того как Ethena доказала возможность токенизации и распределения институциональных стратегий, формирование профессионального уровня аллокации вокруг денежных рынков было вопросом времени. Сам по себе этот уровень не является проблемой; проблематично лишь то, что степень операционной свободы, на которой он строится, не должна подменять принцип верифицируемости.
Решение проблемы не представляет трудности: необходимо публиковать Proof of Reserves в объёме непогашенных обязательств, раскрывать информацию о стимулах и аффилированных лицах, ограничивать рестейкинг, снижать концентрацию контроля через современные инструменты управления ключами и процедуры изменений, а также включать сигналы риска в параметрическое управление.
В конечном итоге успех будет зависеть от возможности беспрепятственно отвечать на три ключевых вопроса:
-
Мои депозиты обеспечены реальными активами?
-
Какие протоколы, площадки или контрагенты формируют экспозицию моих активов?
-
Кто контролирует эти активы?
DeFi не обязан выбирать между сложностью и базовыми принципами. Эти два аспекта могут сосуществовать, при этом прозрачность должна расширяться пропорционально возрастанию сложности.
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News
 @chaos_labs














