Глубокий отраслевой исследовательский отчет по Perp DEX: всесторонняя трансформация от технологических прорывов к конкуренции экосистем
Автор: Yiran (Bitfox Research)
Резюме
Сектор DEX для бессрочных контрактов переживает взрывной рост в 2025 году: доля рынка выросла с 5% в начале года до 20–26%, а квартальный объем торгов превысил отметку в 1,8 трлн долларов США. Hyperliquid продолжает лидировать благодаря TVL на уровне $4,78 млрд и мощной технологии ончейн-книги ордеров, однако сталкивается с жесткой конкуренцией со стороны таких новых платформ, как Aster и Lighter. Модель с нулевой комиссией и агрессивная стратегия распределения токенов (airdrop) кардинально меняют конкурентную среду, хотя вопрос их устойчивости остается открытым. Технологические инновации (ZK-Rollup, приложения-чейны) и обновление бизнес-моделей (листинг активов без предварительных разрешений, использование активов, генерирующих доход, в качестве залога) развиваются параллельно, что в долгосрочной перспективе способствует формированию более открытой и прозрачной экосистемы торговли производными финансовыми инструментами.
I. Отраслевой контекст и текущее состояние развития
1.1 Структурный переход от CEX к DEX
2025 год стал переломным моментом в развитии Perp DEX. Согласно последним данным, доля DEX в рынке бессрочных контрактов резко выросла с примерно 5% в начале 2024 года до 20–26%. В третьем квартале объем торгов достиг рекордных 1,8 трлн долларов США, что на 87% превышает показатели второго квартала (964,5 млрд долларов США). В Q3 объем торгов спотовыми парами на DEX составил 1,43 трлн долларов США, что стало самым сильным квартальным показателем за всю историю наблюдений и знаменует структурный сдвиг в механизмах ценообразования криптовалютного рынка. Этот рост обусловлен фундаментальным прорывом в архитектуре технологий и восстановлением пользовательского доверия.
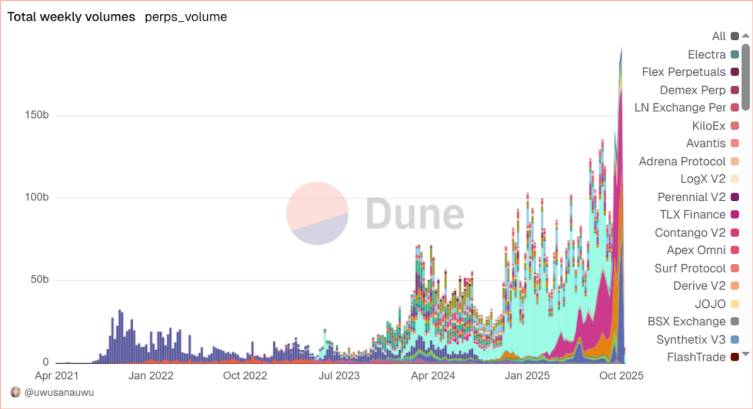
Падение FTX, деанкоризация токенов Binance 10.11 и другие события радикально изменили восприятие пользователями централизованного хранения средств. Лозунг «Not Your Keys, Not Your Coins» перестал быть просто девизом и превратился в горький урок. Отношение объема фьючерсных торгов на DEX к объему на CEX достигло исторического максимума в 0,23 во втором квартале (что эквивалентно 23% от уровня CEX), тогда как два года назад этот показатель составлял менее 2%.
1.2 Жесткая конкуренция на рынке Perp DEX
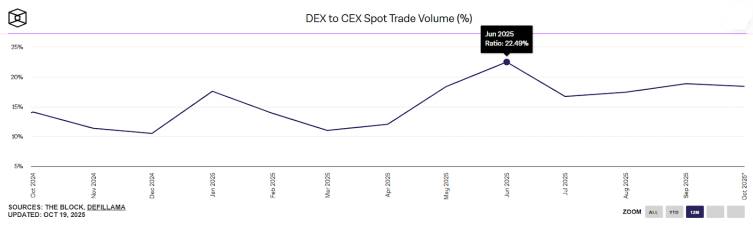
По состоянию на данные от 21 октября 2025 года, рынок Perp DEX демонстрирует ярко выраженную концентрацию у лидеров.
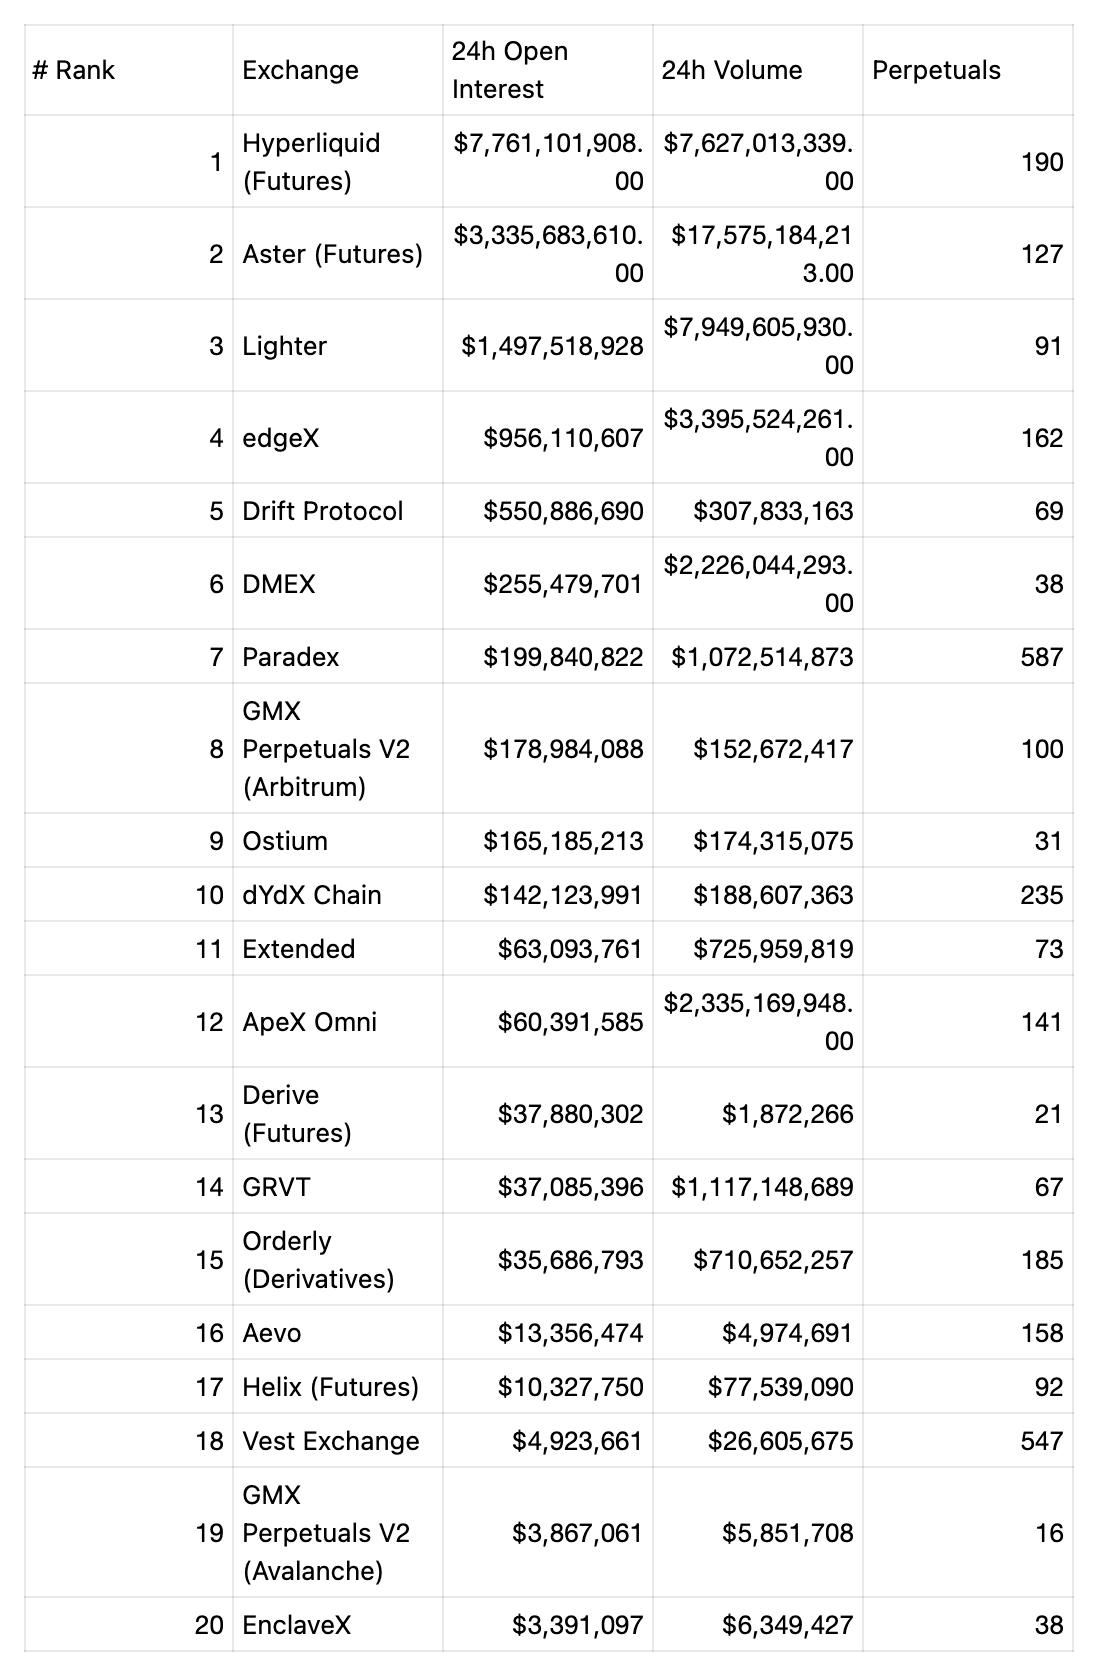
В 2024 году Hyperliquid стремительно укрепил позиции лидера в сегменте децентрализованных деривативов, контролируя более 65% доли рынка по объему торгов, что значительно опережало таких конкурентов, как Jupiter и dYdX. Однако рост внимания инвесторов к децентрализованным деривативам и успешное表现ение токена HYPE быстро привлекли множество новых игроков в этот сектор.
Наиболее впечатляющие результаты продемонстрировал Aster, который не только быстро вытеснил Hyperliquid с первого места по объему торгов децентрализованными деривативами, но и сегодня показывает дневной объем торгов примерно в три раза выше. В июле текущего года Hyperliquid все еще контролировал около 65% объема торгов в данном сегменте, удерживая лидерство с момента запуска основной сети в конце 2024 года. Однако по данным от 20 октября 2025 года, за прошедшую неделю доля Aster среди топ-10 протоколов по объему бессрочных контрактов составила 40%, Lighter занял около 17%, а доля Hyperliquid снизилась до 7,67%.
Доля рынка по объему торгов бессрочными контрактами — топ-10 протоколов
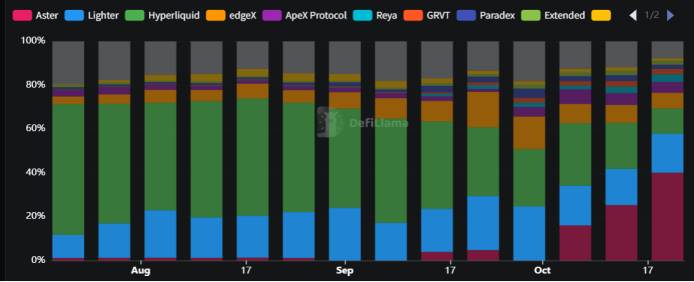
В плане масштаба базы пользователей Aster также демонстрирует заметное превосходство: опираясь на мощную экосистему BNB, платформа уже преодолела отметку в 4,6 млн зарегистрированных пользователей. Для сравнения, через год после запуска общая база пользователей Hyperliquid составила 750 тыс., что свидетельствует о существенно более медленных темпах роста. Помимо Aster, такие проекты, как Lighter и edgeX, также активно набирают силу в последнее время, усиливая давление на Hyperliquid в условиях обостряющейся конкурентной борьбы.
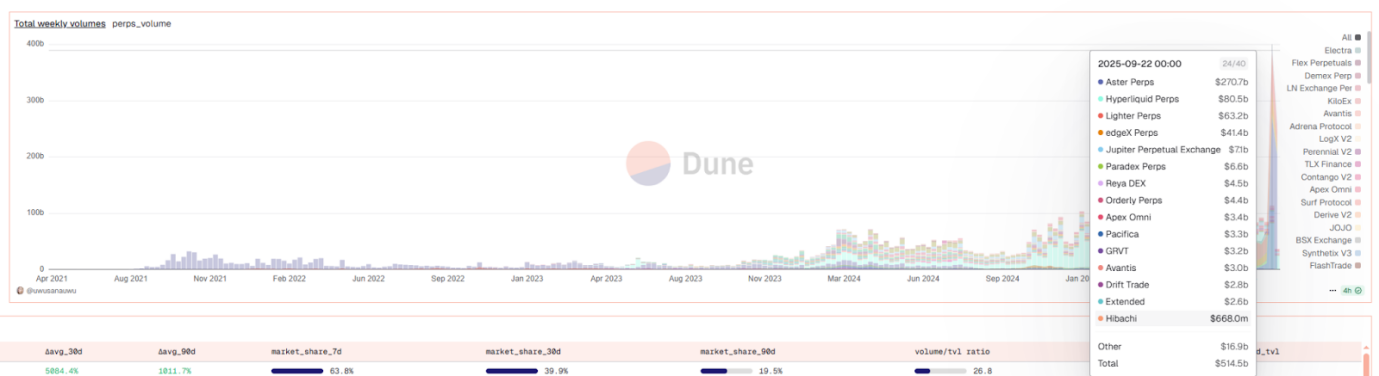
При этом указанное изменение доли рынка происходит не в рамках конкурса за уже существующие объемы. Фактический объем торгов Hyperliquid практически не изменился и даже показал некоторый рост. С приходом Aster рекламные кампании с торговыми стимулами принесли колоссальный чистый增量 на весь рынок. Например, в период с 22 по 29 сентября объем торгов на Hyperliquid составил 80 млрд долларов США, оставаясь на высоком уровне с момента запуска платформы. Просто на фоне астрономических 270 млрд долларов США у Aster за аналогичный период эти цифры выглядят скромнее.
II. Анализ ключевых проектов в сегменте Perp DEX
2.1 Hyperliquid: Ров обороны лидера и скрытые риски
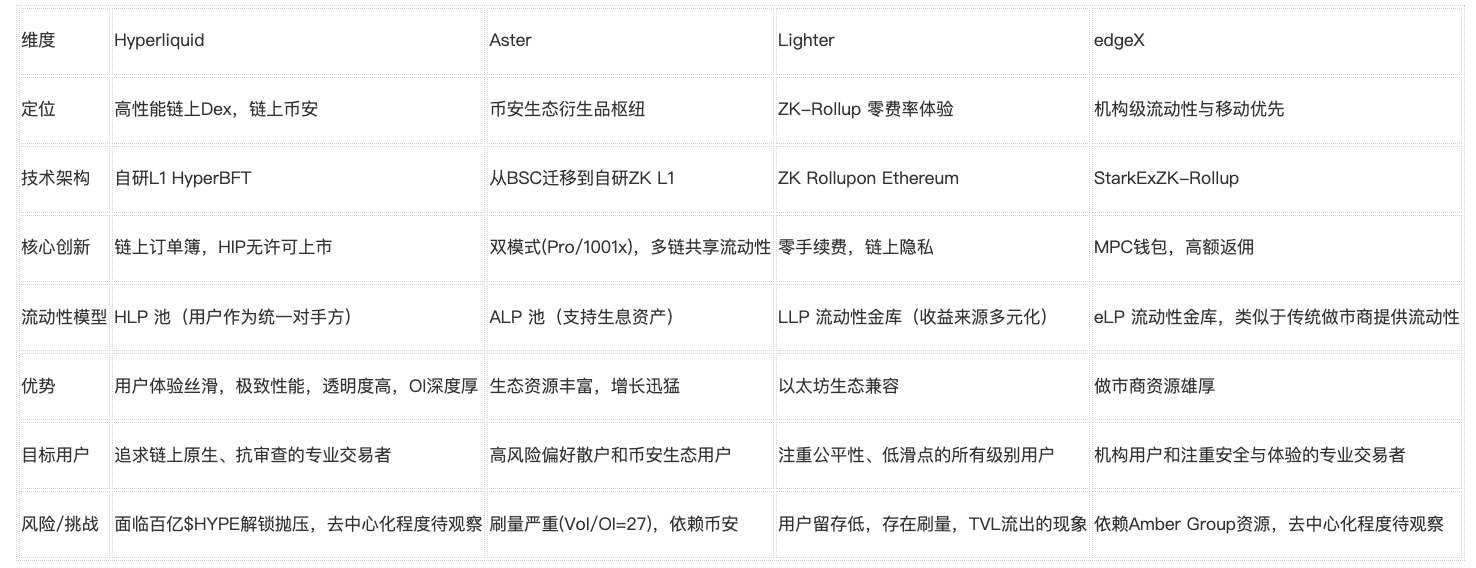
Hyperliquid — это высокопроизводительная блокчейн-сеть уровня L1, ориентированная на торговлю деривативами и стремящаяся построить полностью децентрализованную систему открытых финансов. TVL стабильно рос с $4,02 млрд в июле до пикового значения в $6,35 млрд в сентябре. Несмотря на недавнюю коррекцию до $4,78 млрд, платформа сохраняет лидерские позиции в отрасли. Инициатива HIP-3 ознаменовала начало эры листинга активов без предварительных разрешений, сделав возможным создание бессрочных контрактов на акции и сырьевые товары等传统资产.
Технологическое преимущество: Благодаря консенсусу HyperBFT Hyperliquid реализовал полноценную централизованную книгу ордеров (CLOB) прямо в блокчейне. Платформа предлагает пользователям опыт торговли, сопоставимый с CEX (время подтверждения сделки составляет менее 1 секунды), и способность обрабатывать до 200 000 ордеров в секунду, используя свою технологию ончейн-книги ордеров в качестве основы. Большая часть объемов торгов приходится на деривативы, такие как бессрочные контракты. Платформа стремительно росла без привлечения традиционного венчурного капитала, внедряя уникальную экономическую модель: эмиссию токена HYPE через распределение токенов (airdrop) сообществу и обратный выкуп токенов за счет доходов платформы.
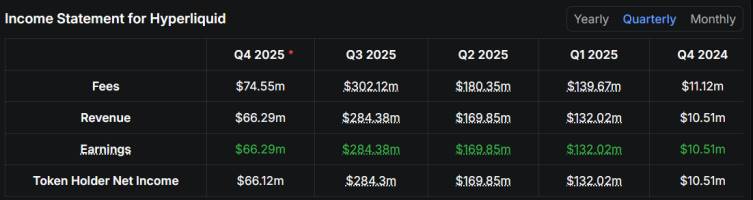
Модель монетизации: Hyperliquid использует высокосustainable токенэкономическую модель, эффективность которой убедительно подтверждается финансовой статистикой. Практически все поступающие комиссии платформы (например, сумма в размере 302 млн долларов США за третий квартал 2025 года) конвертируются в «чистый доход держателей токенов» (284 млн долларов США в тот же период) и направляются на обратный выкуп и уничтожение токенов $HYPE. Этот дефляционный механизм напрямую связывает успех платформы с стоимостью токена: в бычьем рынке он обеспечивает взрывной рост благосостояния (доходы выросли более чем в 27 раз за год), а в медвежьем цикле гарантирует надежную поддержку цены токена за счет постоянных операций обратного выкупа, что делает его исключительно привлекательным.
Потенциальные риски: Столкновение с давлением массовой разблокировки токенов SHYPE. Согласно графику разблокировки, в четвертом квартале 2025 года будет разблокировано около 19,83 млн токенов SHYPE (5,3% от оборачиваемого предложения), что является лишь началом долгосрочного давления продаж. Более серьезное испытание начнется в конце ноября 2025 года, когда линейно начнет разблокироваться совокупный объем в 238 млн токенов, выданных ключевым участника проекта. Ожидается, что в диапазоне 2027–2028 годов ежедневное давление продаж составит порядка 17 млн долларов США. Эти объемы значительно превышают текущую способность протокола проводить обратный выкуп (около 2 млн долларов США в день за счет «фонда поддержки»), при этом соотношение давления продаж к возможностям выкупа составляет 8,6:1, создавая масштабное структурное сопротивление. Кроме того, относительно централизованная структура управления протоколом (безопасность поддерживается всего 24 узлами валидаторами) контрастирует с более децентрализованными сетями вроде Ethereum, порождая потенциальные риски возникновения единых точек отказа.
2.2 Aster: Двусторонний эффект агрессивного роста
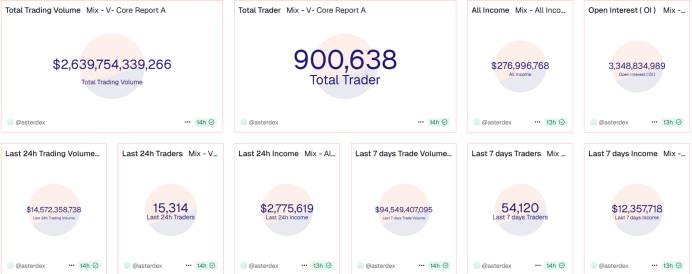
Aster можно назвать самым противоречивым проектом 2025 года. Его TVL в конце сентября продемонстрировал шокующий рост в 6 раз (со скачка с 367 млн до 2,27 млрд долларов США), а дневной объем торгов местами превышал $27 млрд. Однако такой «ракетный» рост также вызвал ряд серьезных вопросов.
Технологические инновации: Aster демонстрирует глубокое понимание потребностей пользователей. Дизайн продукта представляет собой не простое нагромождение функций, а двуединую платформу, одновременно обслуживающую профессиональных трейдеров и розничных инвесторов. В настоящее время проект развернут в сети BNB Chain и использует гибридный режим «книга ордеров + vAMM». Книга ордеров отвечает за точное ценообразование основных торговых пар, а vAMM поддерживает торговлю длиннохвостыми активами с экстремально высоким кредитным плечом (например, до 1001x). Проект также инновационно внедрил использование активов, генерирующих доход, в качестве маржинального обеспечения: пользователи могут применять для торговли такие инструменты, как токены ликвидного стейкинга asBNB или нативные доходные стейблкоины USDF, что существенно повышает капитальную эффективность и реализует принцип «торговля приносит проценты». Для институциональных клиентов Aster добавил функцию «скрытых лимитных ордеров», обеспечивающую приоритет конфиденциальности и защищающую стратегии крупных сделок от MEV-атак. На ранних этапах проект глубоко интегрировался в экосистему Binance, получив доступ к огромной базе начальных пользователей и ликвидности, а полученное публичное одобрение повысило рыночное доверие, заложив прочную основу для дальнейшего развития.
Фокус диспутов: 5 октября DefiLlama исключила Aster из своих рейтингов из-за аномальных данных, главным образом из-за аномально высокого соотношения объема торгов к открытому интересу (OI), которое достигло 27x и многократно превышало нормальные значения. Хотя команда официально объяснила это активностью маркетмейкеров и системой вознаграждения за баллы, обвинения в искусственной накрутке объемов торгов остаются.
2.3 Lighter: Пионерская экспедиция модели с нулевой комиссией
Lighter представляет принципиально иной подход к бизнес-модели: привлечение пользователей через отсутствие торговых комиссий и генерация прибыли за счет платного доступа к API и спреда, что напоминает традиционную банковскую практику «оплаты потока ордеров» (Payment for Order Flow). Его TVL демонстрировал устойчивый рост в 6 раз (с 186 млн до 1,10 млрд долларов США), отражая линейную и последовательную траекторию развития.
Технологические инновации: Высокопроизводительный торговый движок, построенный на базе ZK-Rollup, позволяет реализовать механизм верифицируемого офчейн-матчинга. Это обеспечивает сверхбыструю задержку исполнения менее 5 мс, одновременно гарантируя полную прозрачность и безопасность ончейн-клиринга. Данная технология заложила прочный фундамент для модели «нулевых комиссий» и помогла привлечь значительный капитал через ликвидностный пул LLP, предлагающий доходность до 63% APY, создав тем самым динамичную торговую экосистему.
Вызовы: Низкий уровень удержания пользователей указывает на необходимость укрепления пользовательской лояльности. Подобно Aster, Lighter демонстрирует крайне высокое соотношение объема торгов к OI по сравнению с такими конкурентами, как Hyperliquid. Высокая оборачиваемость может свидетельствовать о массовом краткосрочном спекулятивном поведении на платформе, а не об активности реальных долгосрочных пользователей. Поэтому долгосрочная прибыльность Lighter остается под вопросом: проекту необходимо трансформировать огромный поток аудитории, привлеченный нулевыми комиссиями и ожиданиями аирдропов, в ядро стабильных и преданных пользователей.
2.4 EdgeX: Дифференцированный конкурент с осторожной стратегией
EdgeX был создан известным маркетмейкером Amber Group и на сегодняшний день занимает относительно небольшую, но четко очерченную нишу на рынке Perp DEX с долей около 5,5%. EdgeX не применяет экстремальных стратегий в сфере производительности или стимулирования, а полагается на навыки риск-менеджмента, унаследованные от маркетмейкера, и глубокую локализацию в определенных регионах, занимая прочную экосистемную позицию. Платформа олицетворяет альтернативный путь развития Perp DEX, ориентированный на стабильный и устойчивый рост.
Рыночная стратегия: База пользователей EdgeX преимущественно сосредоточена на рынках Азии (Китай, Япония, Южная Корея и Тайвань). Платформа придерживается консервативной стратегии управления, стимулируя активность пользователей через многоуровневые программы вознаграждения, однако ее тарифная структура не всегда выгодна в жесткой конкурентной среде. Соотношение OI к объему торгов составляет примерно 0,27. Хотя этот показатель значительно ниже, чем у Hyperliquid, он отчетливо превышает значения Aster и Lighter, что указывает на меньший процент искусственно накрученных объемов и более реалистичное, устойчивое поведение пользователей. Объем ее ликвидностного пула (eLP) ($147 млн) является наименьшим среди рассматриваемых четырех проектов, однако во время резкого падения рынка 10.11 она, подобно HLP, смогла обеспечить прибыльность, продемонстрировав высокую устойчивость к рискам.
2.5 Новые участники и соперники в нишевых сегментах
● dYdX: Пионер модели централизованной книги ордеров, недавно переехавший на собственную прикладную блокчейн-сеть с целью создания полностью децентрализованной высокопроизводительной биржи деривативов.
● GMX: Внедрил модель общей пула ликвидности с несколькими активами (GLP), предлагая сделки без проскальзывания и концепцию «реальной доходности», пользующуюся огромной популярностью среди розничных инвесторов.
● Paradex (разработан Paradigm): Специализируется на единых маржинальных счетах и сервисах институционального уровня.
● Orderly Network: Выступает в роли инфраструктуры, предоставляющей функционал торговли деривативами для других приложений.
● Drift Protocol: Занимает важное место в экосистеме Solana, предоставляя комплексный опыт транзакций с универсальной маржой.
Конкурентная борьба в сегменте Perp DEX сейчас невероятно жесткая, проявляясь в различных моделях развития: высокопроизводительные ончейн-книги ордеров, высокое кредитное плечо в качестве стимула, нулевые комиссии и услуги институционального уровня. Если смотреть на перспективы долгосрочного развития и жизнеспособность сквозь бычьи и медвежьи рынки, именно Hyperliquid демонстрирует самую сильную конкурентоспособность благодаря надежной технологической архитектуре (собственная L1 с ончейн-книгой ордеров), исключительному опыту торговли и высокотранспарентной, устойчивой токеномической модели (доход напрямую направляется на обратный выкуп и сжигание). Дефляционный механизм, глубоко связывающий успех платформы со стоимостью токена, позволяет захватывать ценность в бычьем тренде и поддерживать цену токена посредством регулярного обратного выкупа в медвежьем цикле, формируя глубокий ров обороны. Напротив, агрессивный рост Aster сопровождается сомнениями в честности показателей, нулевая модель Lighter сталкивается с проблемами удержания пользователей и прибыльности, а EdgeX ограничен своей нишевой позиционированием. Будущие модели Perp DEX продолжат эволюционировать, однако ключевой компетентностью станет синтез технологических инноваций, устойчивой экономической модели и реальной лояльности пользователей, а не просто краткосрочное стимулирование.
III. Технологические прорывы: Эволюция архитектуры и решение проблем производительности
3.1. Эволюция путей повышения масштабируемости
В настоящее время основные архитектурные решения можно разделить на три направления, каждое из которых обладает своими достоинствами и недостатками и подходит для разных стратегических целей:
1. Парадигма прикладных блокчейнов (App-Chain): Представлена Hyperliquid. За счет создания специализированной L1-сети (консенсус HyperBFT) приложение получает максимальную возможность настройки производительности и суверенитета сети. Преимущества заключаются в экстремальной производительности (высокая пропускная способность TPS, низкие задержки) и отсутствии затрат на газ. Недостатки включают чрезвычайно высокий порог разработки и необходимость самостоятельного обслуживания сети валидаторов и обеспечения безопасности. Хотя специализированные Layer1 обладают несколькими валидаторами и теоретически децентрализованы, из-за малого количества узлов и полного контроля со стороны команды фактическая степень децентрализации остается ограниченной.
2. Парадигма универсального L2 Rollup: Представлена Lighter. Решение построено на базе ZK-Rollup поверх Ethereum. Преимущества: естественная интеграция в грандиозную экосистему Ethereum, использование эффектов сети, высокая компонуемость активов (например, токен LLP легко подключается к основным DeFi-протоколам главногоnete). По мере обновления сети Ethereum (Danksharding и др.) преимущества в стоимости будут становиться все заметнее. Являясь Rollup, платформа допускает централизацию на уровне исполнения (существует единственный Sequencer для матчинга ордеров), однако процесс верификации доказательства ZK требует минимальных ресурсов и может выполняться легковесными узлами, поэтому сам процесс проверки остается крайне децентрализованным, компенсируя недостатки «централизованного исполнения». Кроме того, поскольку все учетные записи активов хранятся в главной сети Ethereum, исчезновение команды Lighter не помешает пользователям самостоятельно вывести средства, что гарантирует абсолютную безопасность активов.
3. Гибридная архитектура: Aster использует гибридную архитектуру, объединяющую книгу ордеров и ZK-Rollup. Mатчинг ордеров в центре цен (CLOB) обеспечивает точное ценообразование, а опора на ZK L1-блокчейн поддерживает торговлю бессрочными контрактами с кредитным плечом до 1001x, эффективно повышая капитальную эффективность. Стратегия всей архитектуры проекта имеет четкое поэтапное планирование. На текущем этапе Aster хитро использует сеть BNB Chain, задействуя ее отлаженную инфраструктуру для быстрого старта и агрегации ликвидности. Эта стратегия «троянского коня» позволяет избежать сложностей холодного запуска собственной экосистемы. Через серию партнерств проект глубоко закрепился в ончейн-кредитных и популярных Meme-секторах, создав мощную сеть сообщества и дистрибуции. В будущем Aster планирует миграцию на собственную ZK L1-сеть — Aster Chain. Этот ключевой скачок призван окончательно решить проблемы производительности и конфиденциальности. Используя экономическое стимулирование в виде массовых аирдропов, Aster рассчитает плавно перенаправить пользователей и ликвидность, накопленную в BNB Chain, на свою суверенную сеть, чтобы в итоге создать унифицированную торговую экосистему, сочетающую высокую производительность, строгую конфиденциальность и межсетевую совместимость.
3.2 Революция механизма матчинга ордеров: От AMM к ончейн CLOB
Ключевым элементом развития Perp DEX является непрерывная эволюция механизмов матчинга ордеров, направленная на балансировку между децентрализацией и эффективностью производительности.
1. Модель ценообразования на основе оракулов: Представлена GMX. Полностью полагается на внешние оракулы для получения ценовых данных, исполнение сделок происходит мгновенно по этим ценам. Преимущество заключается в полном отсутствии проскальзывания, но цена этого — потеря функции ончейн-ценообразования, где трейдер фактически выступает в роли «ценного приемника».
2. Модель vAMM: Представлена ранним Perpetual Protocol. Вводит виртуальный автоматический маркет-мейкер, использующий математические формулы для имитации пулов ликвидности при торговле и ценообразовании. Обеспечивает ончейн-ценообразование, однако часто страдает от высокого проскальзывания из-за виртуализации ликвидности, что негативно сказывается на пользовательском опыте.
3. Офчейн-книга ордеров + ончейн-клиринг: Представлена dYdX v3. Это важный шаг вперед по созданию гибридной модели. Матчинг и обработка ордеров происходят на высокопроизводительных офчейн-серверах, а в блокчейн загружается исключительно окончательный результат клиринга сделки. Такой подход на ранних стадиях значительно повысил скорость торговли и качество UX, став важным шагом к приближению опыта к стандартам CEX.
4. Полностью ончейн-книга ордеров: Следующее эволюционное направление, представленное Hyperliquid. Благодаря появлению высокопроизводительных блокчейнов типа Solana, Monad и специализированных прикладных сетей размещение всей книги ордеров прямо в блокчейне стало реальностью. Такая модель восстанавливает полную прозрачность и компонуемость ончейн-торговли и стремится решить проблемы задержек и фронтрана через оптимизацию базовой инфраструктуры, олицетворяя конечную форму децентрализованной торговли.
Эта эволюционная траектория наглядно демонстрирует путь отрасли от подражания к инновациям и конечной цели — предоставлению торговой среды, которая не уступает централизованным платформам, сохраняя при этом фундаментальные преимущества децентрализации.
3.3. Модели пулов ликвидности: Ключевые инновации в капитальной эффективности и управлении рисками
Модели пулов ликвидности DEX за счет инновационной агрегации ликвидности и механизмов риск-менеджмента значительно повысили капитальную эффективность и снизили проскальзывание при торговле.
1. Модель Hyperliquid HLP: Хранилище HLP участвует в маркетмейкинге и клиринге протокола, получая долю от торговых комиссий. Модель применяет активную стратегию формирования ликвидности, способную динамично реагировать на изменения рынка, однако сопряжена со сложностями, включая риски неудачного хеджирования и ликвидации позиций.
2. Гибрид ALP и USDF от Aster: Aster использует гибридную настройку ликвидности, применяя ALP (Automated Liquidity Pool) при совершении простых онлайн-транзакций. USDF функционирует как стейблкоин с доходностью, полностью обеспеченный дельта-нейтральным криптопортфелем и короткими позициями. Пользователи могут вносить активы, такие как BNB или USDT, конвертируя их в asBNB или USDF для получения повышения маржи вплоть до 20x.
3. Совместная модель риска LLP от Lighter: LLP выступает единым ликвидностным пулом, коллективно несущим убытки, реализуя структуру совместного риска. Модель предоставляет вариант торгов без комиссий, а верифицируемый матчинг ордеров и клиринг обеспечивается цепочками ZK. Доходы LLP генерируются из PnL контрагентов, финансовых ставок и комиссий за клиринг.
4. Модель агрегации ликвидности Jupiter: Будучи ведущим агрегатором DEX в экосистеме Solana, Jupiter использует движок Metis v1 для агрегации ликвидности более чем из 50 DEX, обрабатывая свыше 50% всех торговых объемов Solana. Модель агрегации обеспечивает доступ к глубокой ликвидности и минимизирует проскальзывание. Недавно запущенный протокол Jupiter Lend использует специально разработанный движок клиринга и динамические ограничения изоляции рисков.
Для опытных трейдеров и институциональных инвесторов, стремящихся к максимальной капитальной эффективности и уровню кредитного плеча, модель Aster ALP/USDF выглядит наиболее привлекательной, поскольку дельта-нейтральная стратегия и повышение маржи до 20x выводят полезность активов на абсолютный максимум, требуя при этом готовности к повышенным сложностям и рискам. Для инвесторов ликвидности, склонных к избеганию рисков, совместная модель риска LLP от Lighter может стать лучшим выбором: ее система нулевых комиссий и разделенного риска обеспечивает более понятную структуру доходов, несмотря на необходимость коллективного покрытия убытков. Модель Hyperliquid HLP работает скорее как профессиональный хедж-фонд с активным управлением, подходящий пользователям, доверяющим способности протокола управлять активами и готовым принимать потенциальные риски сбоев при хеджировании. Для подавляющего большинства обычных пользователей модель агрегации ликвидности Jupiter в большинстве повседневных сценариев торговли окажется оптимальной, так как она автоматически собирает ликвидность со всей сети, предлагая наилучшие курсы и минимальное проскальзывание без необходимости ручного управления, обеспечивая лучший опыт взаимодействия.
IV. Новый вектор конкурентной борьбы в экосистемах: От битвы за трафик к созданию ценности
По мере созревания технологических основ фокус конкуренции в Perp DEX сместился с простой оценки производительности на углубленные состязания в построении экосистем.
4.1 Двуликая природа стратегий роста: Агрессивные стимулы и сомнения в достоверности данных
Самой выделяющейся тенденцией современной экосистемной борьбы стало взрывное развитие новых платформ посредством высоких стимулов, что неизбежно породило споры об объективности цифр.
● Агрессивный рост Aster: Благодаря предложению кредитного плеча до 1001x и программам вознаграждения баллами дневной объем торгов Aster местами превышал $27 млрд, а общее число пользователей быстро перевалило за 4,6 млн. Однако этот «ракетный» рост сопровождается критикой. Соотношение объема торгов к открытому интересу (OI) оказалось аномально высоким, что вызвало опасения рынка относительно массовых практик искусственной накрутки объемов ради получения баллов для будущих аирдропов.
● Испытание моделью нулевых комиссий от Lighter: Уникальная модель нулевых комиссий успешно собрала огромный трафик, однако уровень удержания пользователей остается низким. Аналогично Aster, отношение объема торгов к OI здесь значительно превосходит показатели здоровых отраслевых лидеров (как Hyperliquid), что свидетельствует о возможных процессах высокой оборачиваемости краткосрочных спекулятивных операций вместо присутствия долгосрочно вовлеченных реальных трейдеров, ставя под сомнение долгосрочную рентабельность платформы.
● Эталон достоверности и устойчивости: В качестве контраста, рост объема торгов Hyperliquid протекает относительно плавно, а индекс OI/Volume выглядит куда более здоровым. Платформы вроде EdgeX, хотя и занимают небольшую долю рынка, демонстрируют отношение OI/Volume значительно выше, чем Aster и Lighter, указывая на более аутентичное и устойчивое поведение аудитории.
4.2 Глубокая гонка по развитию экосистем: Активы, ликвидность, инновации бизнес-моделей и модели тарификации
Помимо борьбы за трафик, проекты соревнуются на более глубоком экосистемном уровне.
● Гонка разнообразия активов: Предложение HIP-3 от Hyperliquid открыло эру беспрепятственного листинга активов, позволяя быстро добавлять бессрочные контракты на традиционно торгуемые акции и сырье. Это превращается в новую стратегию привлечения длиннохвостых активов и аудитории. Aster же демонстрирует дифференцированное понимание этого тренда: стратегия направлена не на безудержный сбор количеств активов, а на интеграцию глубины активов в конкретные торговые сценарии. Например, уже запущенные на Aster круглосуточные бессрочные контракты на акции целенаправленно отслеживают такие востребованные бумаги, как Tesla и Nvidia, стараясь предложить криптo-аудитории бесшовное exposure к традиционным рыночным рискам.
● Инновации в моделях ликвидности и доходности: Ведущие протоколы ведут ожесточенную борьбу за капитал через дифференцированные дизайнерские решения. Так, пул HLP от Hyperliquid позволяет пользователям вносить USDC для совместного участия в PnL контрагентов с годовой доходностью около 6,7%, причем протокол зачисляет примерно 93% комиссий в фонд поддержки для обратного выкупа токенов, формируя виток возврата ценности. Aster поддерживает ALP-пул ликвидности, позволяя использовать в качестве маржи активы, генерирующие доход (asBNB или USDF). Это дает возможность зарабатывать ставки за стейкинг (асBNB ~5–7% годовых) или вклады в стейблкоины (APY пула USDF до 16,7%) непосредственно во время торговли, сильно повышая эффективность капитала. Также заслуживают внимания инновации других протоколов, например, ликвидностный пул LLP от Lighter привлекает капитал через высокие APY, получая доход из PnL контрагентов, ставок финансирования и комиссий за клиринг; вопрос устойчивости этой модели при нулевых комиссиях остается предметом пристального внимания.
● Реформа бизнес-моделей: Hyperliquid и программа вознаграждений разработчиков поощряют сторонних авторов создавать новые приложения на базе своей инфраструктуры, в то время как глубокая интеграция Aster с экосистемой BNB Chain демонстрирует эффективный путь быстрого запуска за счет использования существующего трафика. Эти инновации не только повышают капитальную эффективность, но и создают эффекты масштаба сети, продвигая всю экосистему в сторону большей устойчивости.
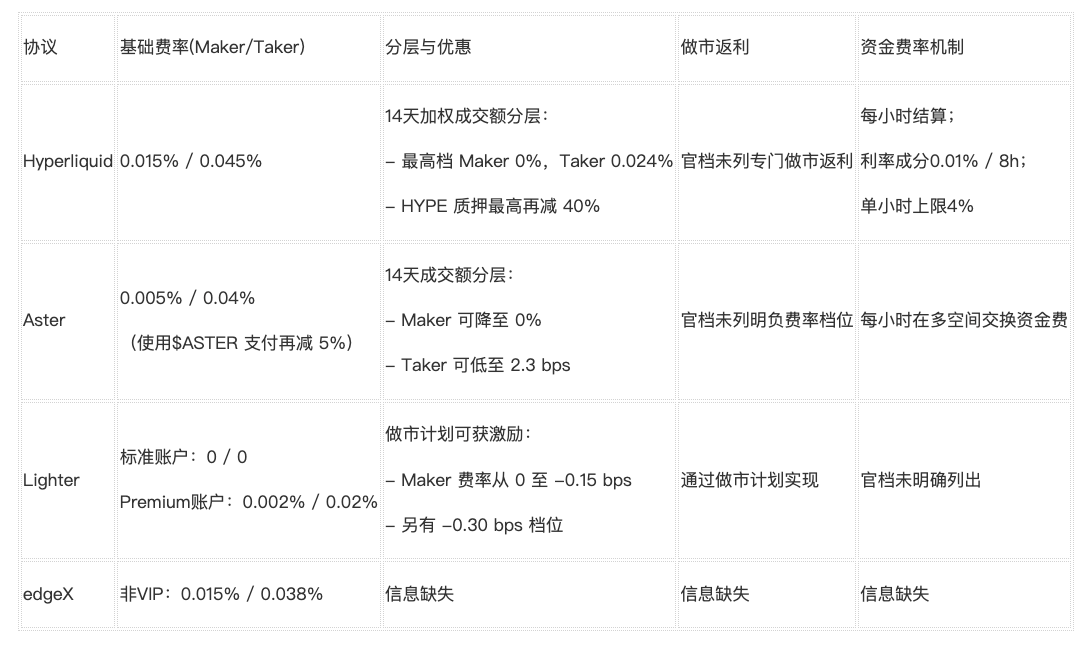
● Сравнение комиссий: При综合分析 структуры комиссий различных Perp DEX выбор зависит от профиля пользователя: нулевая ставка стандартного аккаунта Lighter наиболее выгодна для розничных и малоактивных трейдеров; премиум-аккаунт Lighter с минимальными комиссиями за снимок стакана (maker/taker) идеален для высокочастотных операторов. Для пассивного маркетмейкинга и крупных партий Aster и Hyperliquid за счет многослойных механизмов и бонусов маркетмейкерам становятся предпочтительными. При чувствительности к колебаниям ставок финансирования лучше подходят механики Aster и Lighter.相比之下, структура комиссий edgeX на данный момент не демонстрирует очевидной конкурентоспособности.
V. Вызовы соответствия требованиям регуляторов: Эсмеева меч над головами
Резкий рывок в развитии Perp DEX сталкивается с растущим давлением ускоряющегося формирования глобальных рамок регулирования, где соблюдение требований становится ключевым фактором долгосрочного выживания проектов.
5.1 Прояснение глобального регулирующего ландшафта
● США: Комиссии CFTC и SEC в сентябре совместно заявили о намерении предоставить DeFi-площадкам «инновационное освобождение», классифицировав бессрочные контракты и крипто-деривативы в пилотные программы безопасной гавани, а также объявили о проведении 24-часких совещаний по координации правил для рынков портфельных маржин-трейдингов и DeFi. Этот политический сигнал означает сдвиг регуляторов от чисто правоприменительной позиции к созидательному формированию нормативных рамок.
● Европейский Союз: Хотя регламент MiCA применяется исключительно к спотовым криптоактивам, любые предлагаемые клиентам в ЕС бессрочные контракты, свопы или иные деривативы автоматически квалифицируются как финансовые инструменты в соответствии с MiFID II. Конечные рекомендации ESMA, опубликованные в декабре 2024 года, четко предупреждают, что даже наличие английского веб-интерфейса с открытым доступом из Европы может аннулировать преференцию обратной агитации. Производственные DEX обязаны либо реализовывать географические блокировки, либо получать лицензию на инвестиционные услуги.
● Азиатско-Тихоокеанский регион: Регуляторная база региона также стремительно уплотняется. Регуляторный орган Сингапура (MAS) требует, чтобы любая платформа, предоставляющая продуктовые криптопродукты с плечом (включая DEX), обладала лицензией согласно Закону об услугах платежей; при работе с деривативами дополнительно требуется разрешение на работу «организованного рынка» согласно Закону о ценных бумагах и фьючерсах. Схема развития Гонконгской службы по регулированию ценных futures и товаров (SFC) предусматривает, что торговля деривативами на цифровых активах будет открыта исключительно для «профессиональных инвесторов» с жестким соблюдением правил риск-менеджмента и внешнего отчисления отчетов.
5.2 Конкретные риски для проектов и меры реагирования
● Риск локализации пользователей: Такие платформы, как Hyperliquid, обслуживают огромное количество пользователей из США. Способна ли практика программного блока американских IP-адресов пройти суровую проверку SEC, остается крайне неясным. Параллельно бизнес-модель критически зависит от преданности аудитории и постоянного роста доходов. Любой ужесточающий контроль, требующий внедрения KYC/AML или ухудшение макроэкономической ситуации, приводящее к падению объемов, может нарушить функционирование всей экосистемы.
● Красные линии инноваций в активах: Эксперименты площадок по выпуску бессрочных контрактов на акции напрямую входят в опасную зону традиционного ценного бумагного регулирования,极易触发全球监管机构的联合打击。
● Исследование решений: Индустрия активно разрабатывает RegTech-технологии, такие как модули ончейн-KYC, ZK-подтверждения личности и регуляторные песочницы, пытаясь найти баланс между идеалами децентрализации и государственными требованиями.
VI. Дальнейшие перспективы: Размышления о финальной стадии от хаотичной битвы за трафик к пересборке ценности
В ходе нынешней борьбы за трафик в секторе Perp DEX рынок постепенно переходит от неконтролируемой экспансии к структурной консолидации. Эта эволюция не только отражает углубление конкурентной борьбы, но и предвещает перестройку механизмов создания ценности. Ниже мы рассмотрим возможные контуры конечного состояния отрасли в аспектах долгосрочной интеграции, трансформации моделей роста, институционализации, влияния регуляторов, схождения технических архитектур и механизмов захвата ценности.
6.1 Долгосрочный сценарий консолидации, выходящий за рамки битвы за долю рынка
Начальный этап рынка Perp DEX характеризуется интенсивной борьбой за трафик, однако в долгосрочной перспективе эта модель неизбежно трансформируется в олигополию и эко-кооперацию. Данные 2025 года показывают, что отраслевой объем торгов превысил 1 трлн долларов США с ежегодным ростом свыше 138%, при этом доминирующая доля рынка стремительно концентрируется в руках немногих лидеров. Ожидается, что к 2027 году объем торгов бессрочными контрактами на DEX займет более 50% всего рынка деривативов.
Эта консолидация не сводится к простым слияниям, а достигается за счет эффекта сетевого взаимодействия и агрегации ликвидности: лидирующие платформы через кроссчейн-мосты и протокольную интероперабельность сформируют ситуацию, где побеждает один («winner-takes-all»). Несколько платформ будут контролировать более 80% всей ликвидности, тогда как маргинальные игроки будут оттеснены на периферию или поглощены в рамках экосистемных альянсов. Этот процесс перекликается с олигополизацией традиционных финансовых рынков, переводя отрасль от фрагментированной борьбы к масштабированной кооперации, предотвращая распыление ресурсов и повышая общую эффективность.
6.2 Эволюция от стимулируемого роста к устойчивому органическому паттерну
Текущая экспансия Perp DEX чрезмерно опирается на аирдропы, баллы и краткосрочные стимулы. Хотя эти механизмы позволяют быстро собрать трафик, они часто приводят к пузырению и оттоку пользователей. В будущем индустрия перейдет к органической модели роста, базирующейся на реальной доходности, где обратный выкуп и сжигание протокольных комиссий станут главным каркасом. Так, ряд площадок уже направлял до 99% доходов на обратный выкуп токенов, осуществив переход от спекулятивного стимулирования к якорению ценности.
Такая эволюция опирается на стабильную генерацию торговых комиссий и долгосрочное стимулирование поставщиков ликвидности. К 2028 году ожидается, что органический процент удержания пользователей вырастет с текущих 40% до 70% и выше. Сокращая зависимость от эмиссионных стимулов и укрепляя устойчивые механизмы распределения комиссионных доходов, Perp DEX сможет трансформироваться из «игры за трафик» в «виртуальный цикл ценности», эффективно противостоя колебаниям рыночных циклов и обеспечивая внутренний рост.
6.3 Траектория институционального принятия и индикаторы зрелости рынка
Сегодня Perp DEX в основном движется усилиями розничных и количественных трейдеров, однако институциональное участие станет важнейшим катализатором зрелости рынка. Данные 2025 года фиксируют рост пропорции вливаний институционального капитала в DEX с 10% до 25% на фоне совершенствования инструментов риск-менеджмента и соответствия требованиям.
Будущая траектория будет развиваться поступательно: на начальном этапе через лицензированный доступ (опции KYC/AML) привлекаются хедж-фонды и управляющие компании; на среднем этапе за счет стандартизированных API и решений_custody_ осуществляется масштабная интеграция. Зрелость рынка измеряется стабилизацией открытого интереса (OI) на уровне свыше 100 млрд долларов США, долей институциональной торговли свыше 40%, а также оптимизацией соотношения TVL к объему торгов (сейчас около 0,3, в норме стремящимся к 0,5). Данный сдвиг ознаменует прыжок Perp DEX из статуса «района для розничных игроков» в статус «инфраструктуры для институтов», что значительно углубит рынок и повысит его стабильность.
6.4 Трансформация бизнес-моделей под влиянием регуляторной среды
Эволюция регуляторного ландшафта станет главnej силой перестройки бизнес-моделей Perp DEX. Сегодня неопределенность регуляций уже привела к отсрочкам запуска некоторых проектов (например, DEX-проекта OKX). Однако в долгосрочной перспективе четкие правила породят гибридные форматы: платформы будут вынуждены интегрировать элементы TradFi, такие как лицензионное соответствие и раскрытие рисков, в обмен на получение доступа к институциональному капиталу.
Ожидается, что к 2027 году главные юрисдикции (ЕС согласно MiCA, США по правилам CFTC) потребуют внедрения опциональных систем KYC и AML на DEX. Это изменит структуру доходов: смещение фокуса с исключительно комиссионной модели на тарификацию за услуги по соответствию. Параллельно регуляция ограничит продукты с экстремальным плечом, стимулируя площадки перепрофилироваться на низко-risk, прозрачные деривативы. В целом, эта трансформация отсеет некомплаентных игроков, но придаст легитимную базу устойчивым моделям, продвинув отрасль из «серой зоны» в орбиту мейнстримного финансового сектора.
6.5 Тренд на схождение архитектурных решений
Архитектура Perp DEX перейдет от множества разрозненных экспериментов к стандартизированному сходимому подходу для решения проблем фрагментации ликвидности и задержек исполнения. Сейчас модель CLOB стала доминирующей, и в дальнейшем она интегрирует слой намерений (Intent Layer) и ZK-подтверждения, обеспечивая унифицированную межсетевую ликвидность и защиту приватности.
К 2026 году 80% площадок, вероятно, используют многосетевые агрегаторные архитектуры в связке с совместимыми EVM-слоями гипер-EVM-типа, повышая компонуемость и скорость клиринга (сведение к миллисекундам). Такое схождение уменьшит риски мостов, продвинет отрасль от «ончейн-孤岛的状态 к «единому слою исполнения», обеспечивая обработку объемов в триллионы долларов.
6.6 Конечный механизм захвата ценности, определяющий долгосрочных победителей
Долгосрочными победителями в сегменте Perp DEX станут проекты, обладающие эффективным механизмом захвата ценности, а не платформы с простым максимальным объемом торгов. Ключ кроется в замкнутой системе распределения комиссионных: лидеры обеспечивают фиксацию стоимости токенов и лояльность пользователей за счет направления 99% дохода на обратный выкуп и сжигание, применения ve-модели управления (голосование с блокировкой) и распределения PnL через ликвидностные хранилища (HLP). В будущем механизм захвата сделает упор на замкнутую экосистему — объединение кредитования, стейкинга и деривативов для получения сложной доходности, что завершит переход отрасли от «захвата трафика» к финальной пересборке ценности.
Заключение
Сектор Perp DEX успешно пересек рубеж технической валидации, вступив в новую стадию соревнований в сфере экосистем и бизнес-моделей. Несмотря на то что Aster, Lighter и прочие продемонстрировали мощь краткосрочного роста посредством агрессивных стратегий, их показатели достоверности и устойчивость моделей подвергаются тщательной проверке. Hyperliquid, напротив, доказал свое превосходство путем синтеза технологической производительности и экономически сбалансированной модели. Победителями будущего обязательно станут те экосистемы, которые смогут выстроить всеобъемлющие преимущества в области технологий, пользовательского опыта, токеномики, инноваций активов и регуляторного соответствия. Несмотря на многочисленные испытания на пути вперед, главный тренд движения Perp DEX к созданию более открытого и прозрачного финансового ландшафта необратим, а их долгосрочная стоимость остается прочной и полна возможностей для воображения.
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News
 @bitfoxdotai