Панорама опционного рынка: биржи, предиктивные рынки и доходные продукты — перестаньте их смешивать
Автор: Castle Labs
Компиляция: TechFlow
TechFlow: Ончейн-опционы снова набирают популярность, но рынок смешивает три совершенно разных продукта: биржевые, бинарные/предиктивные и структурированные стратегии доходности. В этой статье мы разобрали, какой именно платформе служит каждый инструмент, чтобы вы не ошиблись с выбором.

Опционы снова в моде.
Несколько вирусных постов продемонстрировали огромную доходность, а рост $DRV вернул опционы в поле зрения широкой публики. Значит ли это, что наступает время их мейнстримизации?
Как оказалось, им просто требуется небольшой толчок.
Ранее в этом году мы уже рассматривали тему опционов в совместном отчёте с Block Scholes.
В этой заметке мы двигаем исследование дальше, отвечая на главное заблуждение рынка относительно опционов: пользователи до сих пор используют одно понятие для обозначения нескольких принципиально разных продуктов.
Мы разделили эту категорию как минимум на три активных семейства продуктов:
1. Биржевые платформы опционов: Derive и Paradex.
2. Платформы бинарных опционов и рынков предсказаний: Polymarket, Kalshi и Hyperliquid HIP-4.
3. Структурированные продукты и стратегии доходности: Rysk и Hegic.
Покупка колл-опциона с чётким верхним лимитом риска на Derive отличается от продажи покрытого колл-опциона держателем HYPE через Rysk. Ставка пользователя Polymarket на результаты выборов или цену BTC также не имеет ничего общего с продуктом, которым оперирует трейдер, работающий со сквю на Paradex.
Такое разделение важно, поскольку оно помогает пользователям понять ценностное предложение каждой платформы и выбрать то, что действительно подходит под их стратегию или конкретные задачи.
Биржи опционов
В эту категорию входят протоколы, наиболее близкие к традиционным биржам опционов. Их можно сравнить с «Uniswap для опционов». Любой может использовать эти платформы для поиска стратегий, соответствующих потребностям их экспозиции. Эта категория уже достигла значительного прогресса.
Изначально эти платформы работали через пулы ликвидности с пассивным предоставлением, что сильно ограничивало ликвидность и масштабируемость.
Сегодня они перешли на гибридную модель, сочетающую централизованный лимитный ордербук (CLOB) и механизм запроса котировок (RFQ), дополняя ликвидность ордербука ликвидностью профессиональных маркетмейкеров.
Примеры включают Derive и Paradex.
Целевая аудитория: профессиональные трейдеры, маркетмейкеры, фонды, активные розничные опционные трейдеры.
Менее подходит: пассивным держателям, пользователям, ищущим доходность в один клик, и пользователям рынков предсказаний, ожидающим чёткого результата «да/нет».
Derive
Derive вырос из Lyra, одного из первых опционных AMM.
Сейчас Derive работает на собственном L2 поверх стека Optimism, предоставляя кросс-маржинальные опционы через интерфейс ордербука.
Объём торгов стабильно растёт круглый год, составляя более 90 % от совокупного ежедневного объёма торговли опционами.

При беглом взгляде на пользовательский интерфейс (UI) их цель становится очевидной: они не скрывают сложность опционов и целенаправленно ориентированы на продвинутых волатильных трейдеров.
Вместо того чтобы упрощать опыт, Derive стремится предоставить полный функционал тем, кто разбирается в опционах, позиционируя себя как биржевую инфраструктуру.
Пользователи могут выбирать между различными активами, страйками и датами экспирации, а затем комбинировать их для построения собственной структуры доходности.
Недавно популярным стало пример, которым поделился пользователь KoolAid:

Этот пользователь открыл бычий спред на ETH.
Он купил call-опцион на ETH с датой экспирации 26 марта 2027 года и страйком 5000 долларов, одновременно продав call-опцион на ETH со страйком 7000 долларов.
Для тех, кто не знаком с опционами, это означает ставку на то, что к марту 2027 года цена ETH окажется в диапазоне между 5000 и 7000 долларами. Думаете, вы уже достаточно бычо настроены на ETH?
Помимо этой амбициозной цели, пост стал вирусным из-за огромной потенциальной доходности: пользователь вложил 300 тысяч долларов и может получить максимум 20 миллионов при достижении ETH отметки в 7000 долларов. Прибыль будет лишь в том случае, если цена останется в пределах от 5000 до 7000 долларов; иначе опционы истечут без стоимости.
Это демонстрирует возможности Derive: готовый к использованию интерфейс, позволяющий опытным пользователям конструировать собственные опционные стратегии.
Недавно Derive зафиксировал самый крупный дневной объём торгов в истории, превысив 500 миллионов долларов в номинальном выражении.

На бэкенде он использует офчейн-движок для сопоставления заявок, обеспечивающий мгновенное исполнение, и onchain-L2 для расчётов.
Derive скоро выпустит V3, переведя протокол на zkVM поверх основной сети Ethereum, что принесёт все сопутствующие преимущества.
Помимо этого:
- Более высокая пропускная способность
- Кросс-маржинальность между портфелями
- Быстрый листинг RWA и длиннохвостых активов
- Нативные казначейства (vaults)
- Заём дополнительных некэш-активов
Derive сможет предлагать опционы на более широкий спектр активов, включая акции, сырьё и т.д. Развёртывание нативных казначейств означает, что третьи лица смогут создавать стратегии, фактически выступая в роли кураторов структурированных продуктов.
Таким образом, Derive лучше всего подходит пользователям, которые ищут настоящую опционную инфраструктуру, а не упрощённую доходность: его слабая сторона одновременно является его сильной стороной.
Paradex
Paradex объявил об интеграции Paradigm RFQ в свою опционную платформу в середине сентября 2026 года.

Пользователи могут выбирать стратегии любой сложности — от простых до многосторонних — для создания собственной структуры доходности. Затем заявки отправляются в систему RFQ, где маркетмейкеры и институциональные поставщики ликвидности предоставляют наилучшие цены для исполнения.
Использование RFQ позволяет избежать необходимости обеспечения ликвидности ордербука для каждого рынка, что было одним из основных препятствий для ранних опционных протоколов.
Кроме того, Paradex использует RFQ от Paradigm, которая является одним из самых глубоких и ликвидных решений с многолетней историей результатов. С момента основания в 2019 году она обработала объём торгов свыше 1 триллиона долларов.

Для справки: это та же самая система RFQ, которую использует ведущая платформа торговли опционами Deribit, ежедневно обеспечивая примерно 27 % её объёма торгов.

Данная опционная платформа стремится предоставить максимально возможное количество активов и конструкций доходности. Однако качество исполнения и ликвидность часто становятся узким местом. Всё больше опционных платформ отказываются от зависимости от ликвидности ордербука в пользу систем RFQ с эффективными котировками профессиональных маркетмейкеров.
Благодаря данной реализации Paradex превратился в зрелую биржу опционов, где пользователи могут настроить структуру своих RFQ-заявок и получать котировки от одной из лучших в отрасли систем с наибольшей ликвидностью.
Бинарные опционы
Как мы обсуждали в предыдущих отчётах совместно с Block Scholes, рынки предсказаний структурно полностью идентичны бинарным опционам.
Каждый контракт выплачивает фиксированную сумму при наступлении обусловленного события в дату экспирации; в противном случае он обнуляется.
В этом смысле рынки предсказаний определяются ценой стандартного call-опциона и аналогичны бычьему спреду, то есть «комбинации двух call-опционов на один и тот же базовый актив».
При данной стратегии пользователь покупает call-опцион с более низким страйком и одновременно продаёт call-опцион с более высоким страйком. В результате формируется структура доходности с тремя зонами, где два крайних интервала напоминают бинарные опционы:
- Ниже нижнего страйка: оба call-опциона истекают без стоимости, доходность составляет 0 долларов.
- Выше верхнего страйка: доходность равна разнице между двумя страйками.
- Между нижним и верхним страйками: доходность линейно возрастает от 0 долларов до максимальной разницы страйков.

Polymarket
Polymarket опирается на фреймворк условных токенов Gnosis для создания контрактов на результаты. Для агрегации ликвидности используется гибридная модель CLOB со стимулами для маркетмейкеров.
Вероятно, определение результатов торгов является одним из самых критикуемых аспектов Polymarket, поскольку в криптопространстве оно полагается на оптимистический оракул UMA и Chainlink. UMA ранее сталкивалась с рядом инцидентов, например, существовали рынки о том, носил ли Зеленский костюм.
Эти рынки по своей природе проще опционов и, благодаря сверхкороткому сроку экспирации, привлекают больше розничных пользователей, что делает их отличным дополнением к другим спортивным или политическим рынкам на платформе.
На данный момент Polymarket предлагает рынки сроком 5 минут, 15 минут и 1 час, где пользователи могут идти long или short. Из-за фиксированной экспирации и бинарной выплаты по сути это бинарные опционы. Однако проблема заключается в том, что выплата зависит от цены на момент финального временного штампа рынка; цена может оказаться выше или ниже страйка, что мешает трейдерам выражать мнение относительно диапазона стоимости актива.
Несмотря ни на что, внедрение этих рынков растёт быстрыми темпами. Опционные протоколы могут перенять опыт рынков предсказаний: абстрагировать сложные исходы до простой бинарной логики «да/нет», вместо событий с множественными результатами.
Kalshi
Основной фокус Kalshi — предоставление регулируемой продукции клиентам в США, что является её главным конкурентным преимуществом.
Kalshi также предлагает рынки на 5 и 15 минут, при этом модель ликвидности схожа с Polymarket: это гибрид между CLOB и институциональными маркетмейкерами.
В настоящее время создание рынков на Polymarket и Kalshi требует разрешений. Однако процесс создания разрешённых рынков с поддержкой пользовательских генераций (User Generated Markets, UGM) в будущем может стать дополнительным бинарным опционом, например, инструментом хеджирования, где пользователи самостоятельно задают страйк и дату экспирации. Это будет дополнительно развиваться и поддерживаться по мере расширения категорий активов на платформах рынков предсказаний.
HIP-4
HIP-4 идёт по несколько иной траектории по сравнению с двумя гигантами из той же категории. Фактически, HIP-4 представляет собой фреймворк децентрализованных рынков результатов.
HIP-4 вышел в мае 2026 года. Это реализация Hyperliquid для рынков результатов, поддерживающая бинарные исходы, а в конце августа была открыта возможность деплоя без разрешения.
Процесс запуска этих рынков следует логике, аналогичной HIP-3: пользователи должны заложить средства (более 500 000 токенов HYPE) для создания рынка и получают 50 % комиссионных доходов.
Рынки HIP-4 включают не только предиктивные рынки, но и масштабированные опционы. Помимо поддержки этих примитивов, главное преимущество HIP-4 заключается в способности поддерживать всё в единой среде, что делает возможным реализацию ранее недоступных сложных торговых стратегий.
Ранее пользователям приходилось оперировать как минимум в двух-трёх разных платформах (например, голосовать за снижение ставок, одновременно хеджируя свои позиции по BTC шортами с использованием того же самого обеспечения).
Благодаря HIP-4 они смогут выполнять все операции на одной платформе.
HIP-4 внедряется поэтапно, и совокупный объём торгов на нём уже превысил 150 миллионов долларов.
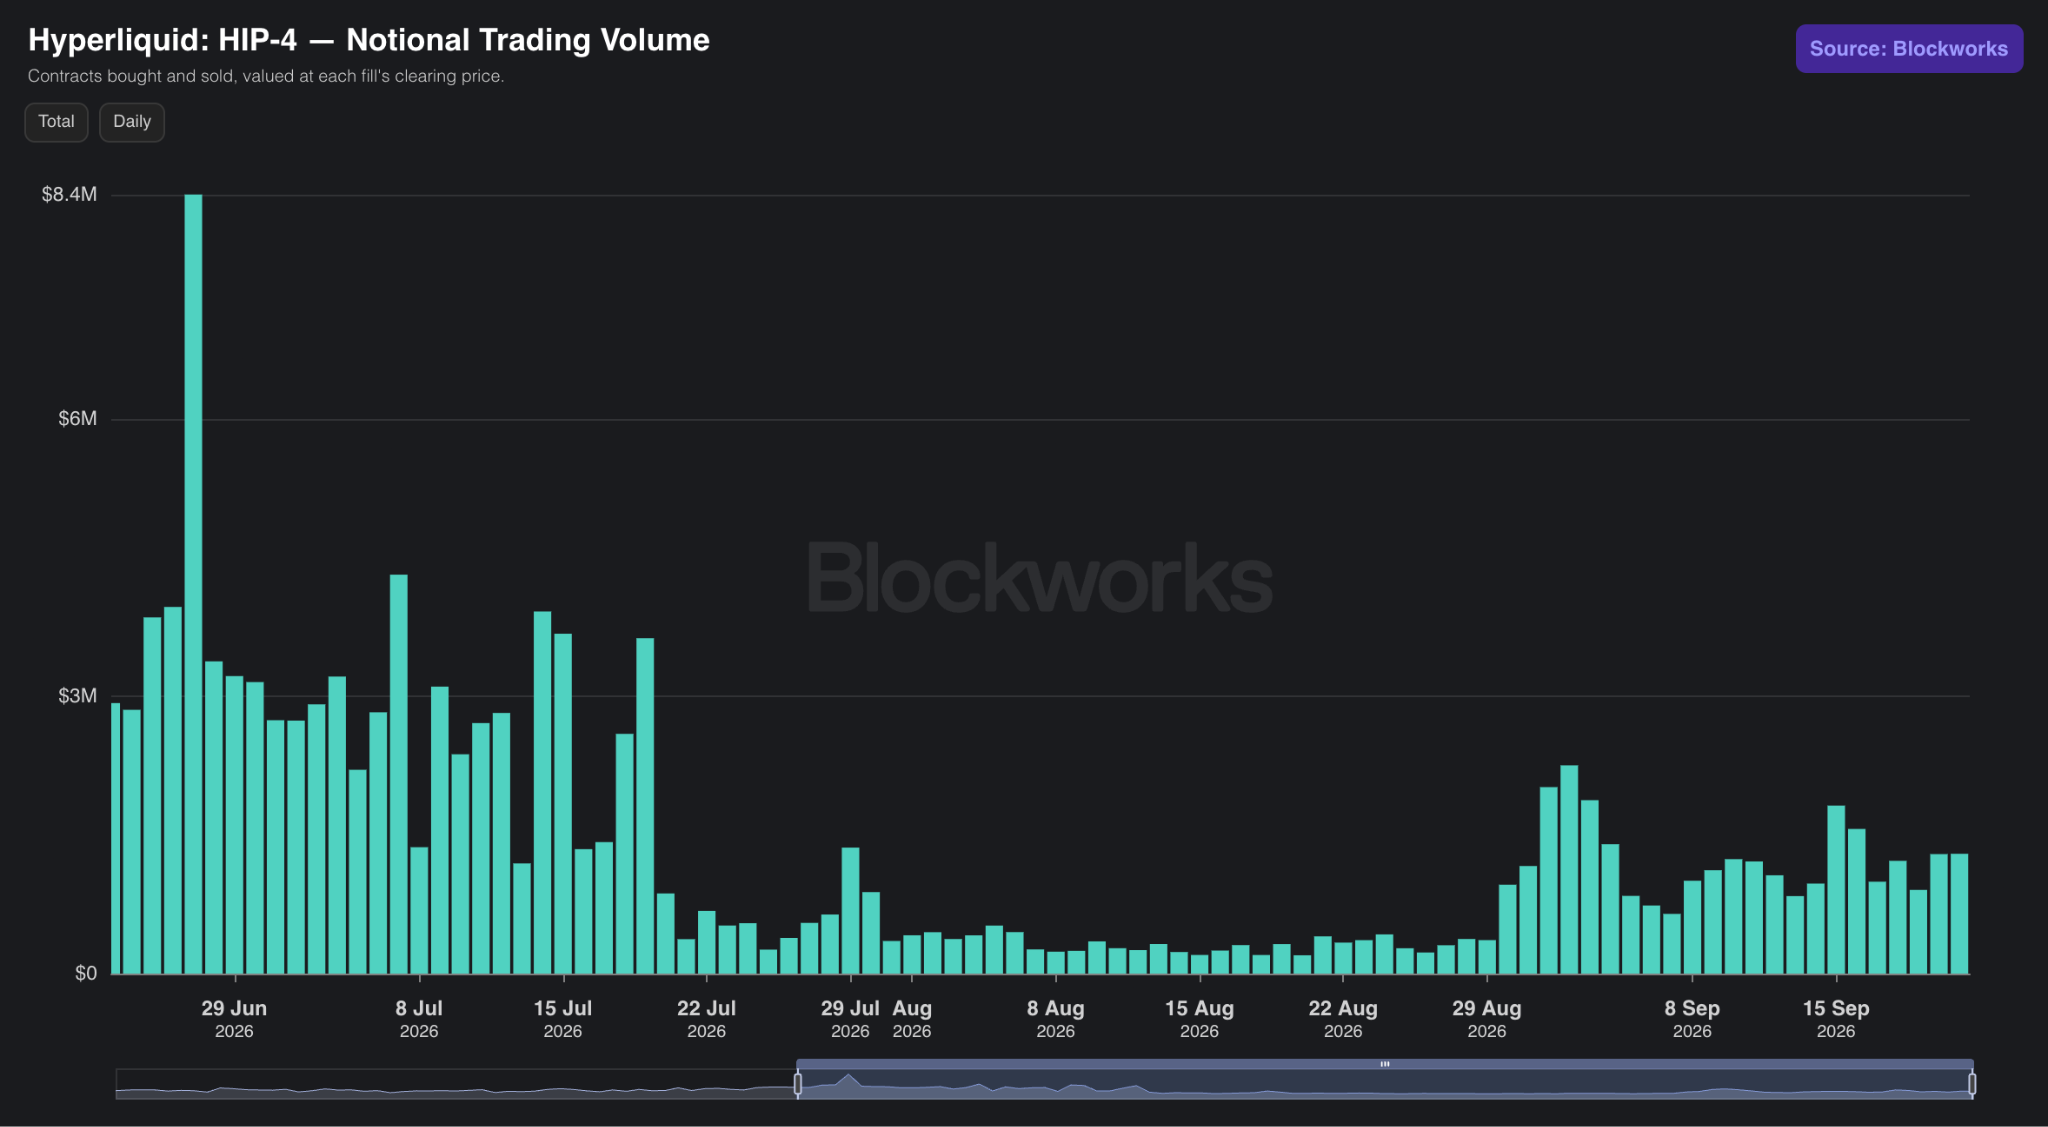
После первоначального запуска с 15-минутным рынком BTC интерес к HIP-4 немного снизился, пока недавно не было открыто разрешение на деплой, после чего протоколы Outcome и Tradexyz запустили собственные рынки.
Это также имеет большое значение для разработчиков и ещё раз доказывает подход Hyperliquid «инфраструктура в первую очередь». Общий аккаунт и объединённое обеспечение, а также полная компонуемость открывают совершенно новые горизонты для создания проектов на базе Hyperliquid.
Целевая аудитория: активные трейдеры Hyperliquid, розничные трейдеры, продвинутые участники, желающие провести хеджирование или реализовать сложные стратегии (дополняющие спотовую или perpetual-торговлю).
Менее подходит: пассивным держателям, ищущим доходность в один клик, или пользователям рынков предсказаний.
Структурированные продукты и стратегии доходности
В отличие от универсальных платформ, предназначенных для покупки, продажи и клиринга опционов, данные протоколы имеют более узкую специализацию.
Они сосредоточены на определённых аспектах разработки опционов и конкретных Use Cases; поэтому они менее универсальны по сравнению с упомянутыми ранее платформами, интерфейсы которых преимущественно приближены к биржевым.
Rysk
Rysk трансформирует опционы для держателей HYPE из инструмента управления волатильностью в продукт, ориентированный на получение доходности.
Изначально запущенный на Arbitrum, протокол нашёл product-market fit (PMF) именно на Hyperliquid.
Ценностное предложение Rysk крайне простое: оно позволяет пользователям заранее получать доходность со своих спотовых позиций.
Действительно, существует множество держателей HYPE с огромной нереализованной прибылью; Rysk предлагает им способ генерировать доходность через covered call-опционы, одновременно хеджируя свои позиции.
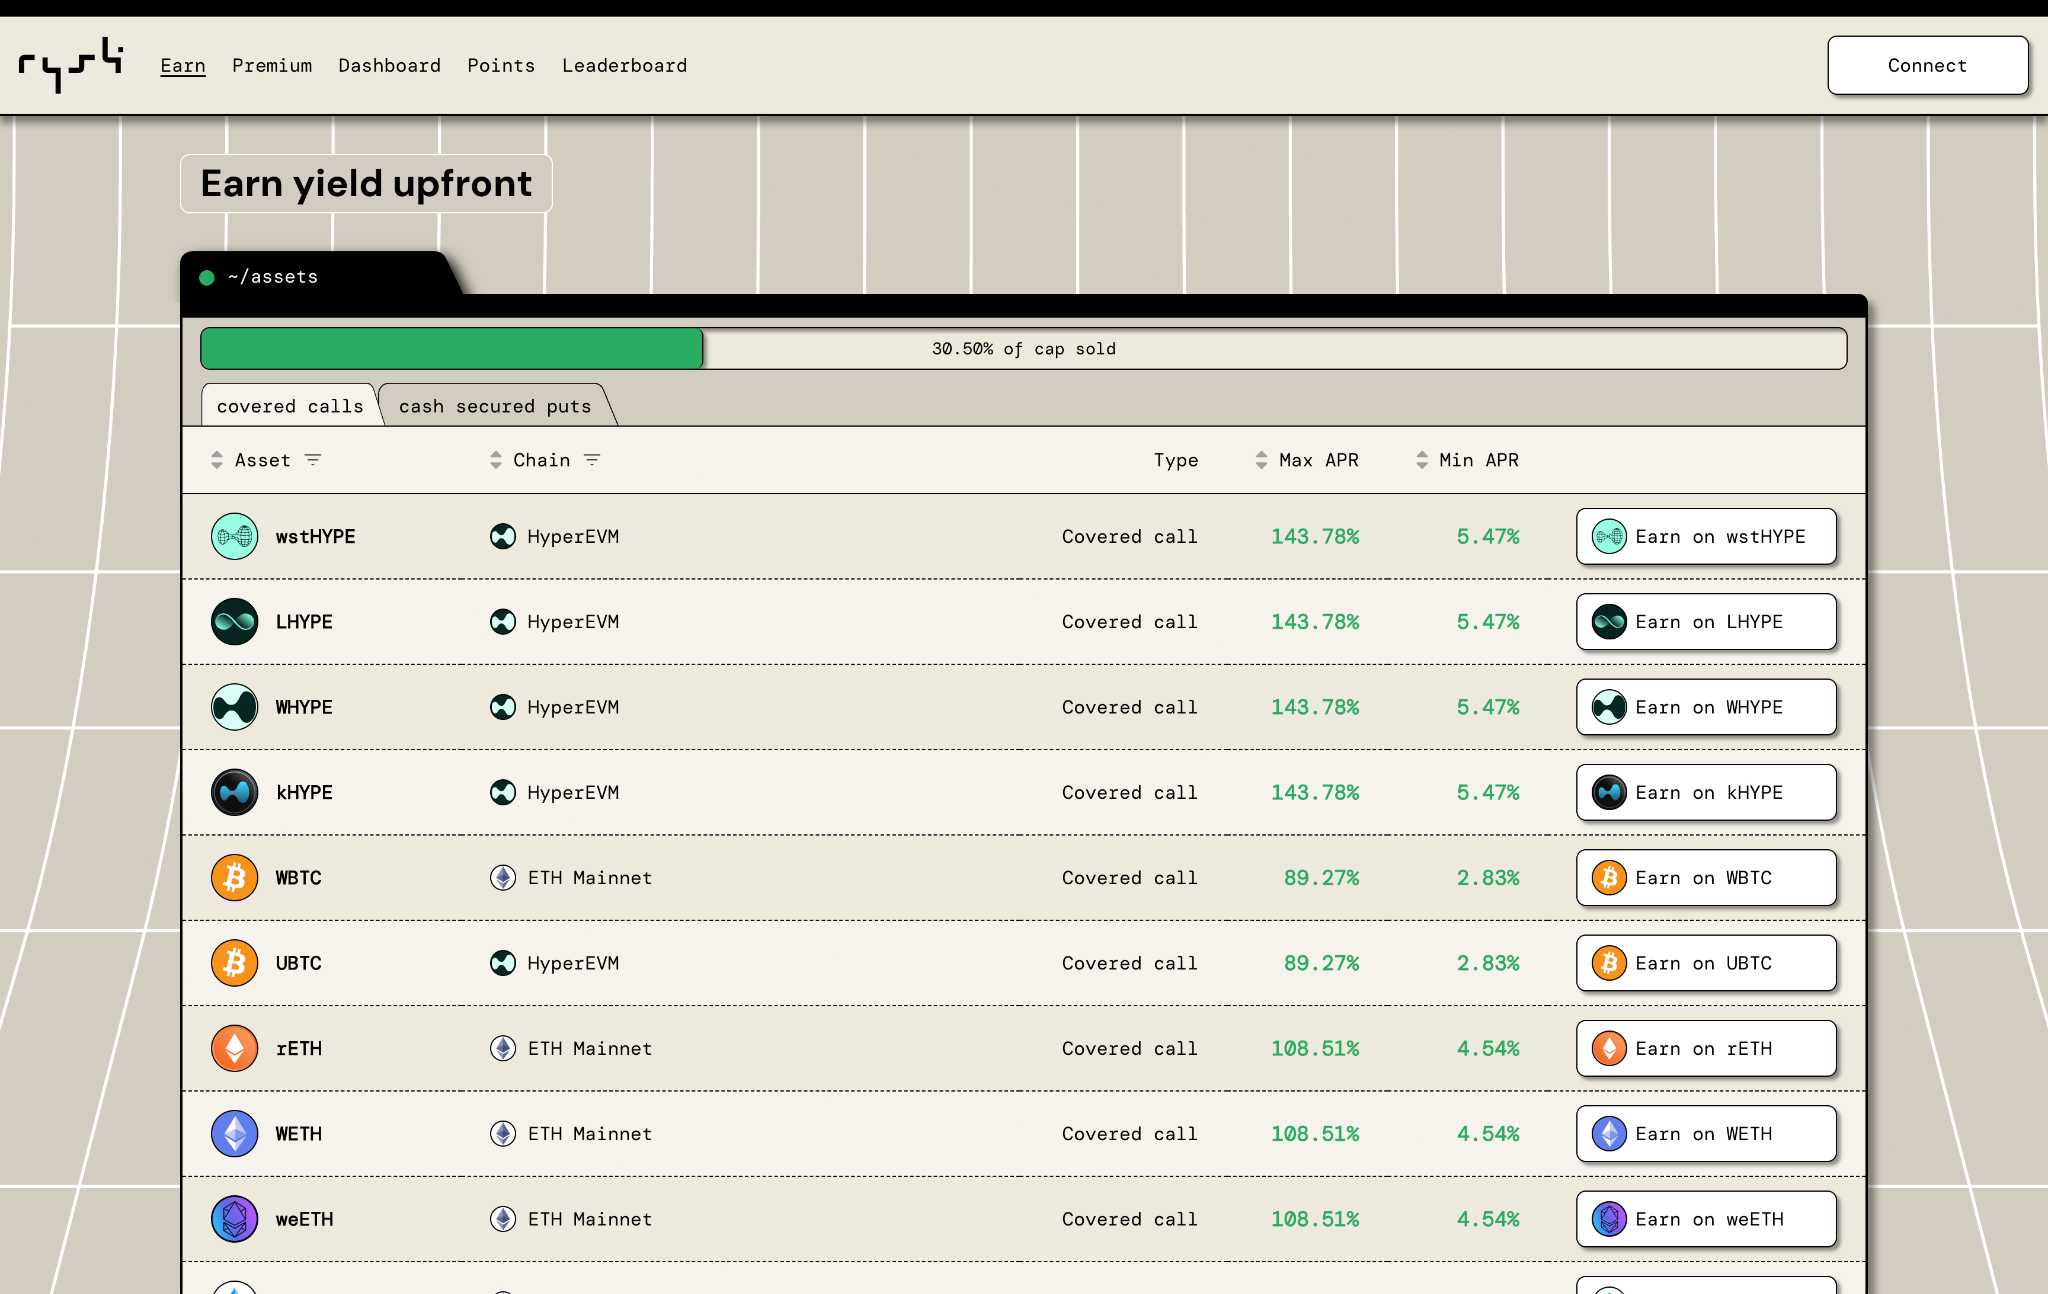
Это подчёркивает прямое отличие данного продукта от других платформ: это не интерфейс для массового розничного трейдинга, ищущего опционные стратегии. Зато Rysk решает чётко очерченную задачу: даёт владельцам спотовых позиций хеджировать риски через covered call и генерировать дополнительную доходность.
По своему принципу работы Rysk напоминает Pendle: он конвертирует беспроцентные спотовые активы в доходные инструменты.
Протокол забирает то, что Pendle называет YT (principal tokens), и распределяет их среди пользователей в виде дохода до момента экспирации covered call-опциона.
Рассмотрим пример того, как работает Rysk.
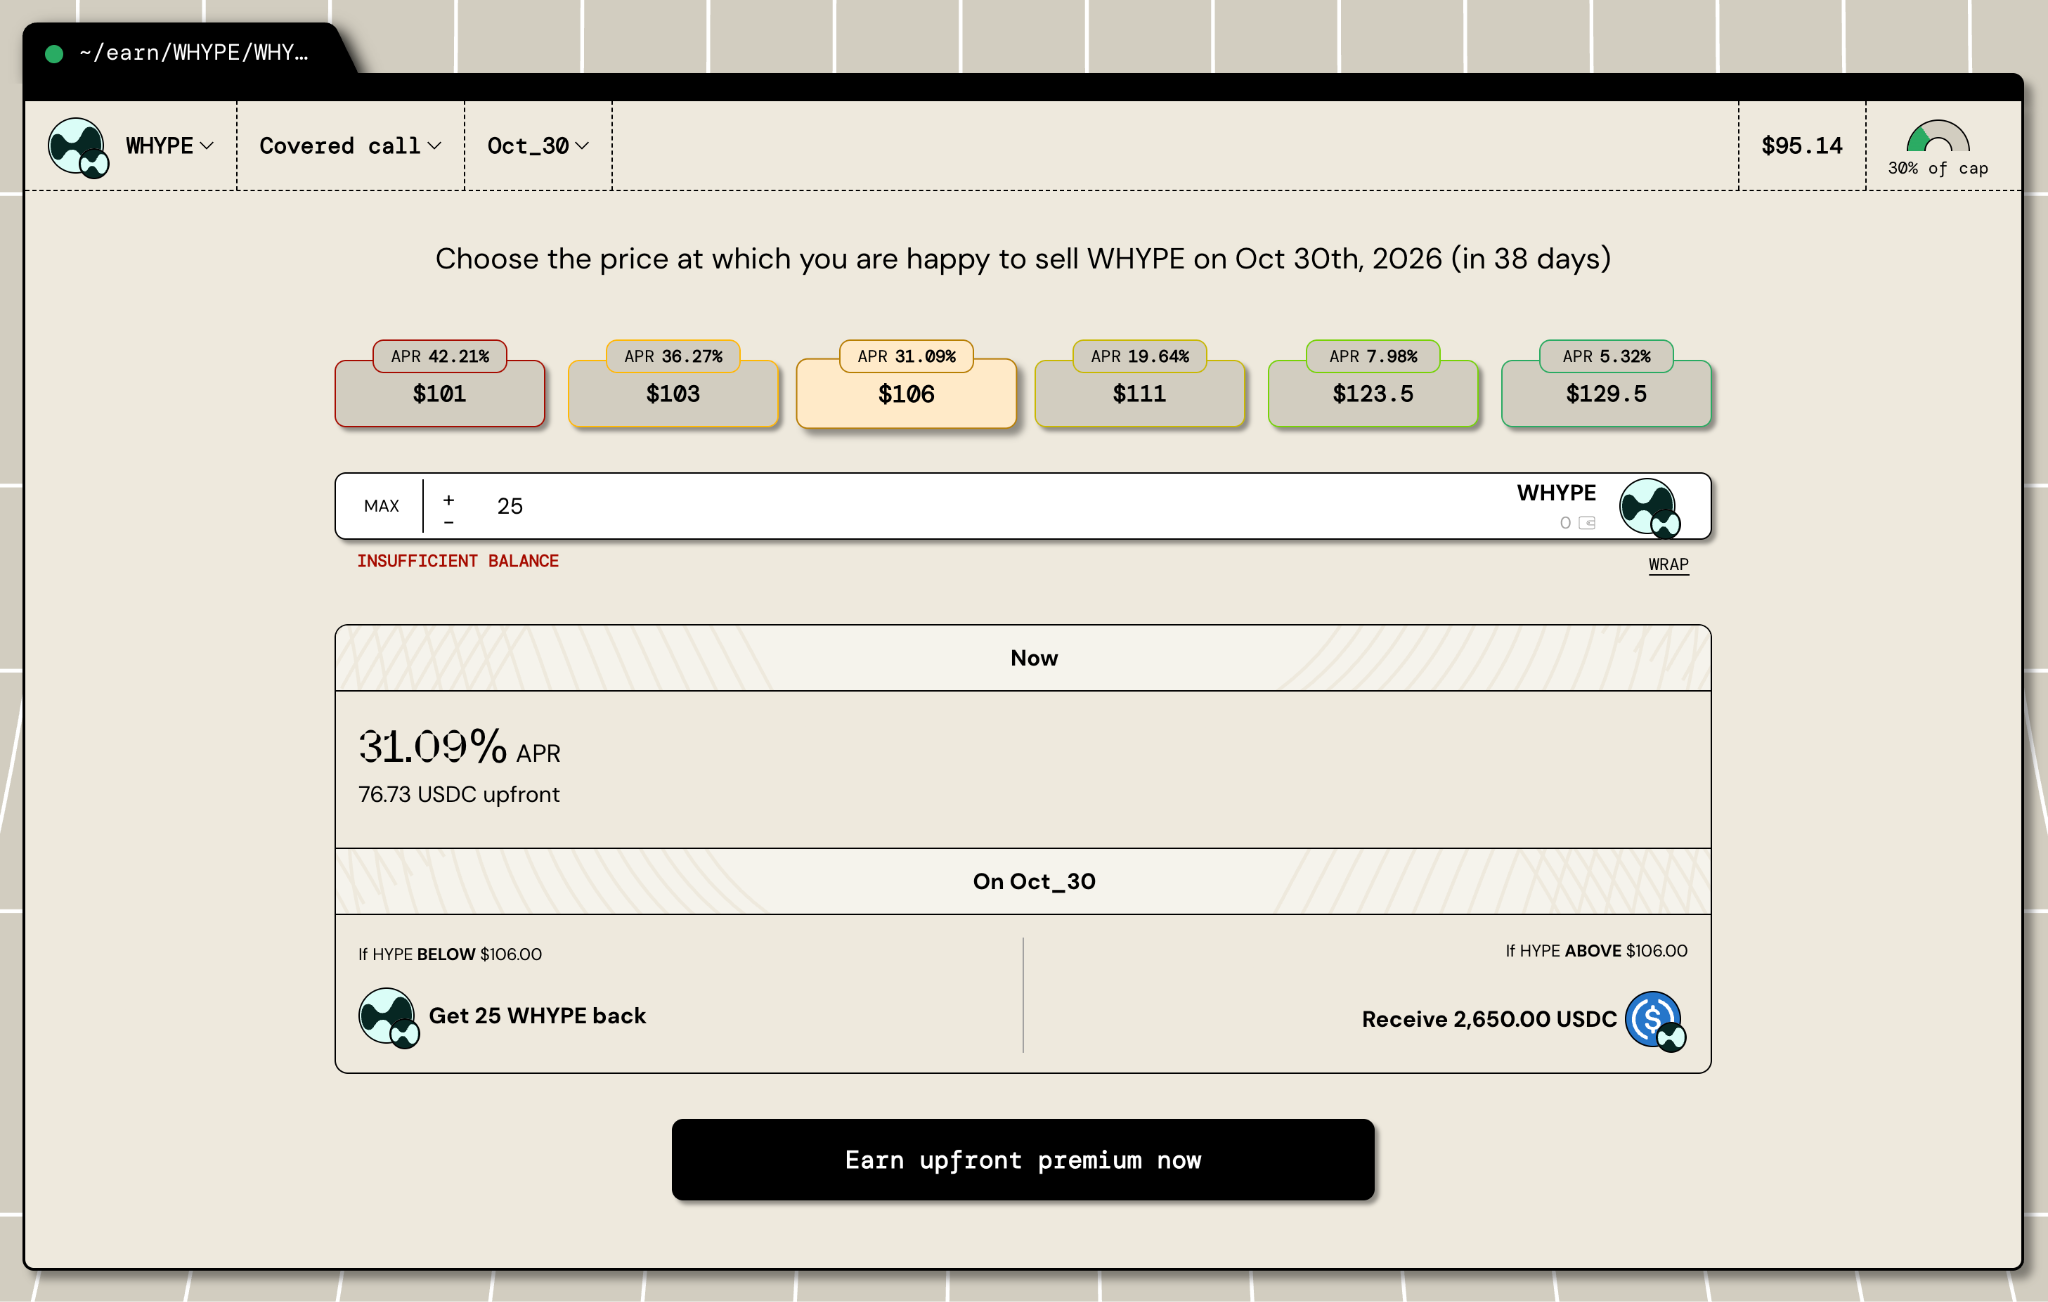
Пользователь выбирает актив и дату экспирации, четко понимая ожидаемую доходность.
Они сразу получают авансовый доход в виде APR. На дату экспирации, если цена актива окажется ниже страйка, пользователь получает обратно свой спотовый актив плюс начисленный доход. Если же HYPE пересечёт отметку в 106 долларов вверх, пользователь получит эквивалентную сумму в USDC вместе с предварительно заработанным доходом.
Таким образом, в отличие от других протоколов, успех которых измеряется объёмом премий по опционам, успех Rysk лучше всего определяется его TVL, то есть суммой активов, заблокированных пользователями в covered call-опционах для генерации дохода. Показатель в 50 миллионов долларов выглядит впечатляюще, особенно учитывая, что ежемесячные экспирации регулярно сбрасывают TVL к нулю.
Это формирует профиль пользователя, кардинально отличающийся от аудитории других опционных платформ.
Целевая аудитория: институты, крупные казначейства (treasuries), направленные фонды, маркетмейкеры, розничные киты, пассивные держатели, ищущие доходность в один клик.
Менее подходит: розничным опционным трейдерам, фондам нейтральной стратегии (market neutral), пользователям рынков предсказаний, ожидающим результата «да/нет».
Hegic
Hegic — это onchain-протокол торговли опционами, который упрощает торговлю до одного нажатия кнопки и позволяет пользователям сохранять анонимность, подобно самой команде Hegic.
Hegic ограничивает список торгуемых активов ETH и BTC; однако, в отличие от Rysk, он позволяет пользователям выражать различные рыночные мнения с помощью таких стратегий, как spreads.
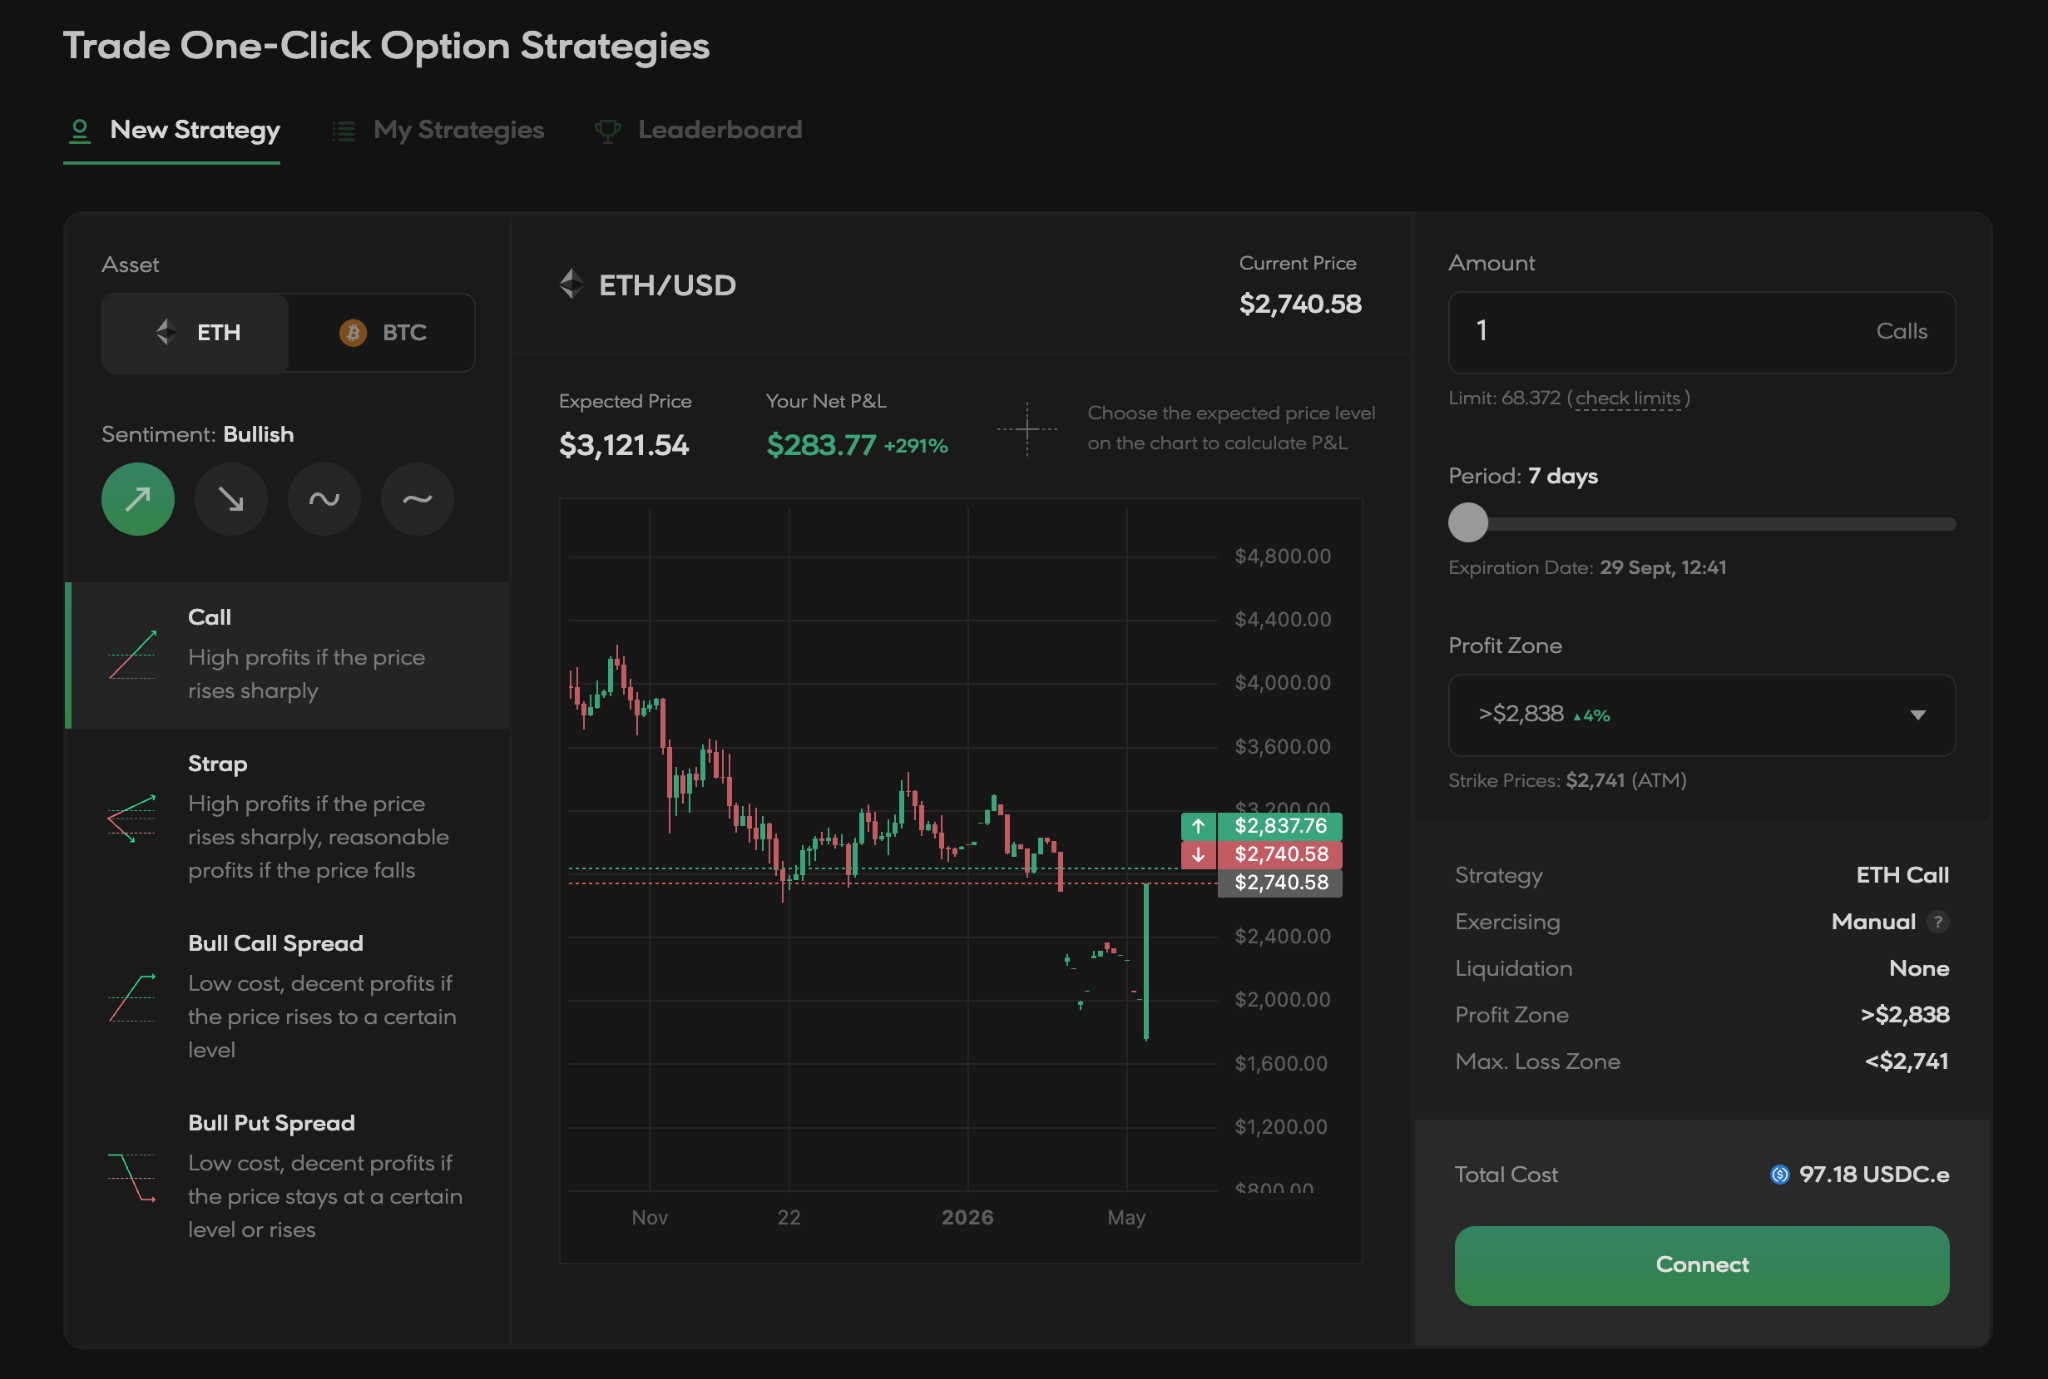
Опционы на Hegic являются американского типа (American options), что означает право пользователя на раннее исполнение (экзерсайз) до даты экспирации.
У Hegic также есть собственный нативный токен, который пользователи могут депозитировать в его собственную модель ликвидности Stake&Cover (S&C).
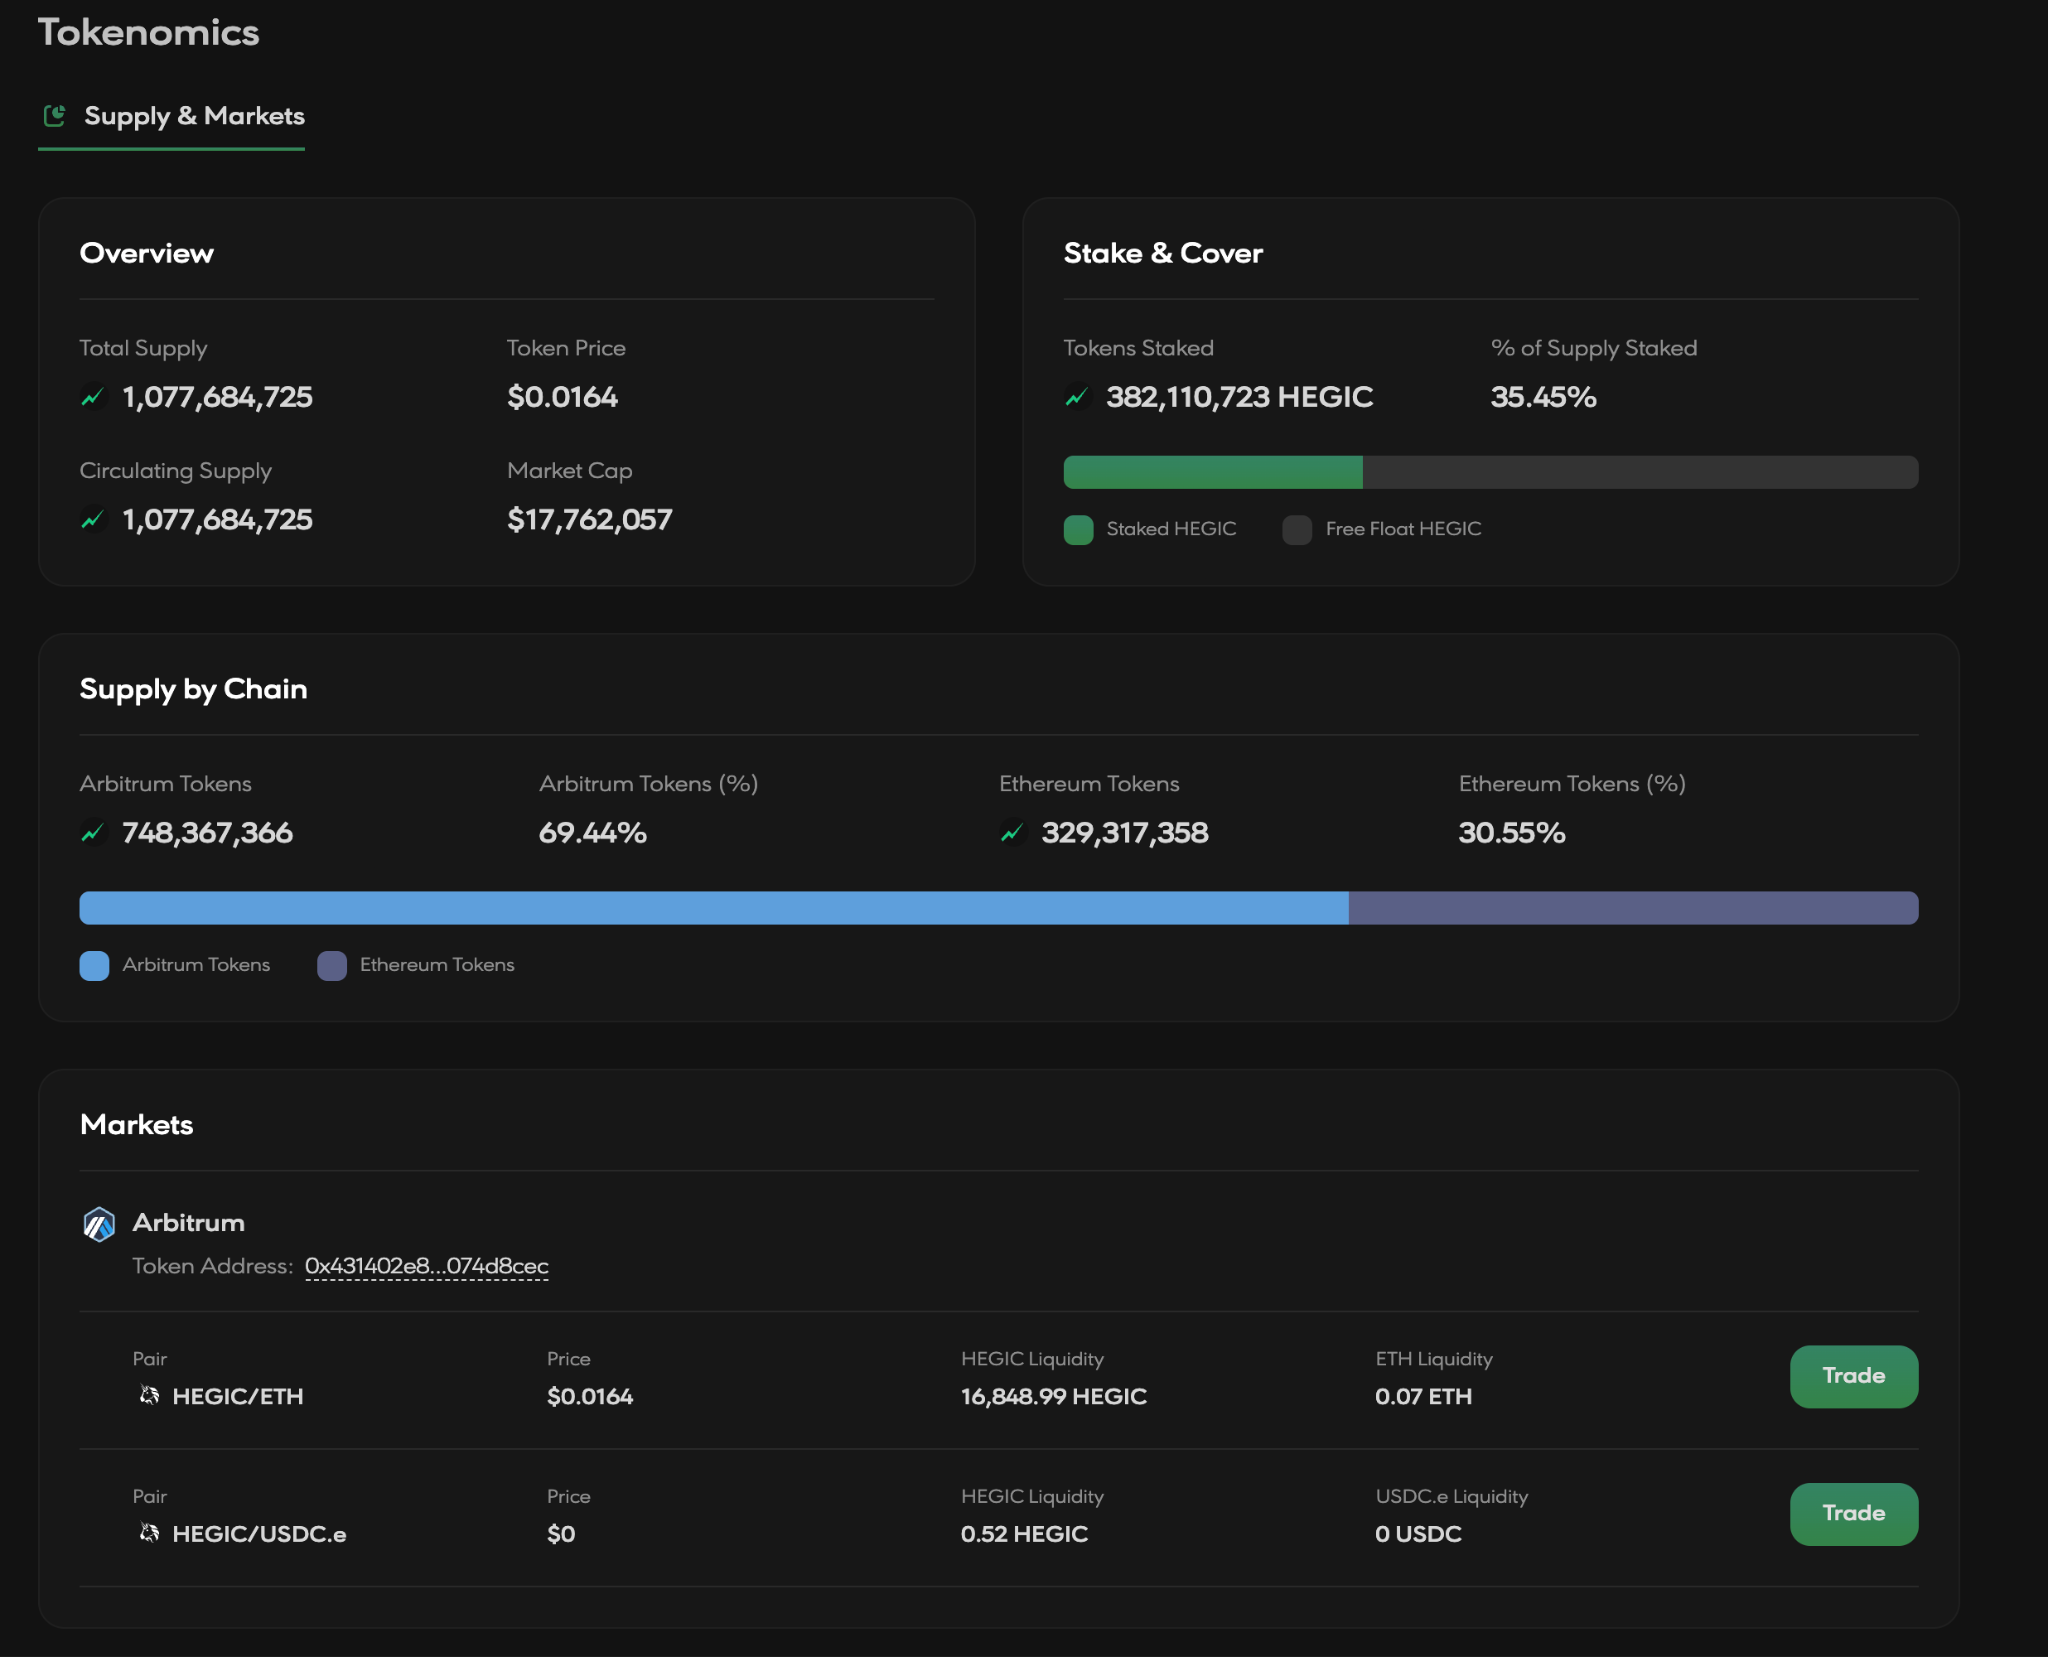
Hegic использует модель peer-to-pool (клиент-к-пулу).
В рамках данной модели токены Hegic в пуле выступают в качестве обеспечения для опционов и стратегий. Аналогия с ранними версиями GLP: казначейство (vault) на платформе выполняет роль контрагента для трейдеров.
Таким образом, депозиторы S&C получают 100 % от накопленного P&L (прибыли и убытков) протокола.
По сравнению с Rysk, Hegic представляет собой более широкую платформу, фокусирующуюся на конкретных активах и предлагающую стратегии, выходящие далеко за рамки covered call.
Он занимает промежуточное положение между Rysk и Derive: ограниченное число активов, но при этом огромное количество абстрагированных и максимально упрощённых стратегий.
Целевая аудитория: крупные держатели BTC и ETH, большие казначейства, маркетмейкеры, киты DeFi.
Менее подходит: розничным опционным трейдерам, фондам нейтральной стратегии (market neutral), пользователям рынков предсказаний, ожидающим результата «да/нет».
Многообразие опционных решений
Эта краткая статья показывает, что опционы — это обширный термин, а разработчики в данном секторе фокусируются на различных частях технологического стека.
На сегодня мы наблюдаем уверенный рост Derive как основной платформы количественной торговли опционами.
Недавно Paradex объявил о поддержке Paradigm RFQ, поэтому мы ожидаем улучшения и роста котировок и объёмов торгов. Другие платформы, такие как Polymarket и Kalshi, продолжают искать способы расширить адресуемый ими рынок, привлекая больше опционных трейдеров и интегрируя их с собственными event-markets.
Запуск HIP-4 со стороны Tradexyz станет переломным моментом, который покажет, является ли Hyperliquid подходящей площадкой для рынков событий, и в конечном итоге приведёт к конкуренции с основными платформами бинарных опционов, такими как Polymarket и Kalshi.
Тем не менее, продукты доходности вроде Rysk вызывают у нас особый интерес благодаря чётко очерченной нише и целевому назначению. Расширение поддержки новых активов и блокчейнов — лишь первый шаг к увеличению пользовательской базы.
Расширение спектра сложных стратегий также стоит на первом месте, поскольку в настоящее время платформа в основном ориентирована на пользователей с готовыми спотовыми позициями, обладающих достаточным опытом для хеджирования или генерации дополнительной доходности.
Впрочем, нам кажется, что сектор опционов находится лишь на начальном этапе. Рыночные условия начинают выстраиваться в единую систему, а профили пользователей постепенно адаптируются. Институциональные инвесторы станут более зрелыми игроками, и мы ожидаем, что недавние вирусные посты о «огромных выплатах» в конечном итоге подтолкнут большее количество розничных пользователей к экспериментированию с данными продуктами.
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News
 @castle_labs