ТОП-DEX бессрочных фьючерсов на 2026 год: зима для CEX приближается
Автор: Coinmonks
Перевод: Baihua Blockchain
В начале года появился четкий публичный сигнал о смещении фокуса.
В начале октября Hyperliquid запустил листинг без ограничений доступа (HIP-3). Теперь разработчики могут создавать рынки перпетуальных контрактов, заложив 500 тыс. HYPE, соблюдая при этом ограничения, такие как санкции для валидаторов и лимиты непогашенных позиций. Этот шаг совпал с тем, что объемы торгов перпетуальными контрактами на DEX достигли рекордных показателей в конкуренции за долю рынка у CEX, подпитывая нарратив о том, что «on-chain сектор одерживает победу».
Тем временем CZ (основатель Binance) отреагировал в X на слухи о связях с Hyperliquid и даже включился в широко обсуждаемый пост о «шорте на $1 млрд на Hyperliquid». Независимо от того, расцениваете ли вы это как обеспокоенность или просто контроль над фейками, публичное упоминание основателем Binance одного из DEX достаточно ясно показывает, куда переключилось внимание.
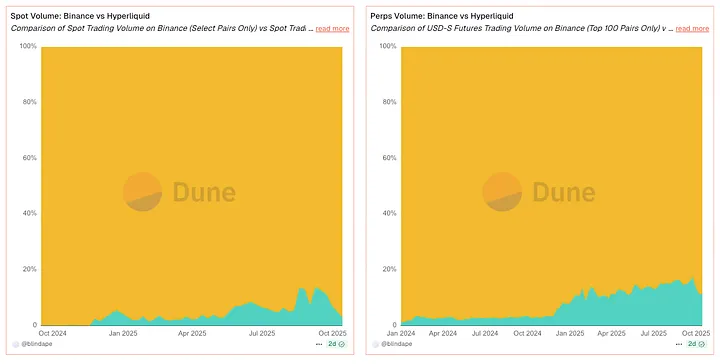
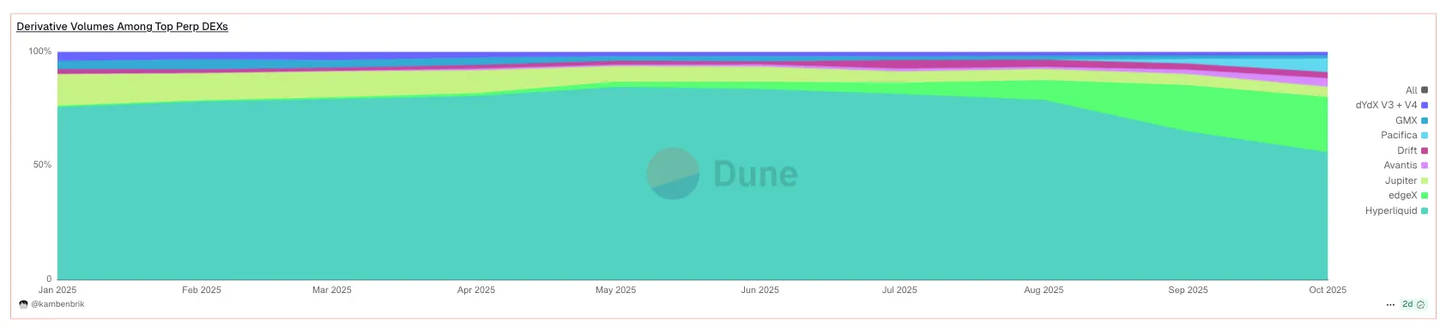
Если взглянуть на структуру рынка шире: к середине 2025 года доля перпетуальных контрактов на DEX в мировых объемах торгов достигла примерно 20–26%, тогда как два года назад этот показатель был в однозначном диапазоне. Отношение объемов торговли фьючерсами на DEX к CEX во втором квартале 2025 года достигло рекордного значения около 0,23. Это четкий трендовый сигнал, указывающий на миграцию ликвидности и пользователей в ончейн-сектор.
Исполнение определяет ваше преимущество
Три рычага влияют на результативность сделок (PnL):
-
Качество исполнения и проскальзывание (задержка, глубина, очередь)
-
Механизмы ликвидации (маркированная цена против индексной цены; автоматическое снижение позиций (ADL) против страхового фонда)
-
Структура комиссий (классические maker/taker против нулевых комиссий / доли от прибыли)
Далее платформы будут рассмотрены через призму того, как они используют эти факторы, с добавлением метрик для пояснения их поведения, а не просто в виде таблиц.
CLOB на App-Chain: когда минимальная задержка становится фишкой (и сказывается на PnL)
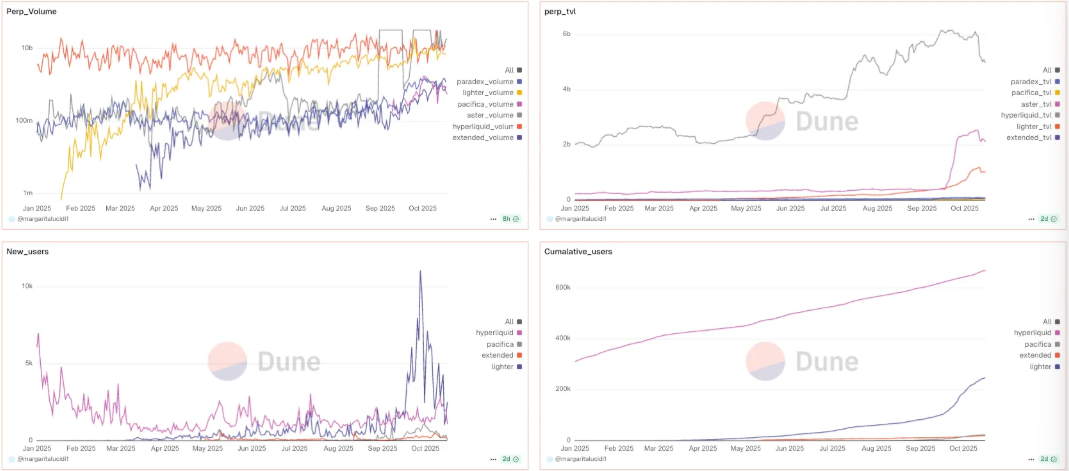
HIP-3 в Hyperliquid изменил сторону предложения ликвидности. После перехода к листингу без требований к допуску (достаточно всего 500 тыс. HYPE в качестве залога) long-tail рынки перестали быть кратковременным явлением. Можно наблюдать, как непогашенные позиции выживают после первого цикла выплаты ставки финансирования и не испаряются, а ликвидность на третий или седьмой день остается достаточной для обработки крупных ордеров. Эта привязанность трейдеров в сочетании со стабильно высокими дневными объемами объясняет, почему при планировании маршрутизации ордеров участники рынка теперь исходят из того, что Hyperliquid обладает глубиной на «нишевых» парах — и зачастую это действительно так.
В сети Solana Bullet делает акцент на скорость. В периоды высокой волатильности, длящиеся две минуты, его архитектура «масштабируемой сети» поддерживает время подтверждения транзакций на уровне нескольких миллисекунд (благодаря Celestia DA и специфическим оптимизациям приложения). Реальный эффект заключается в более узком проскальзывании при резких движениях рынка: когда SOL растет на несколько десятых доли процента за секунды, цена исполнения оказывается ближе к желаемой, чем на более медленных стеках. Это не маркетинговый ход, а экономия базисных пунктов на каждой сделке.
EdgeX представляет собой zk-реализацию той же концепции. В моменты выхода макроэкономических данных стоимость прохождения спреда market-трейдерами обычно составляет одно число базисных пунктов, поскольку движок матчмейкинга фактически сохраняет позицию в очереди. За месяц новостного трейдинга эта разница конвертируется в ощутимое преимущество — именно поэтому торговые комнаты рассматривают платформу как альтернативную «экспресс-полосу».
Одна история в экосистеме Solana объединяет эти наблюдения. Когда Drift продемонстрировал дневной объем торгов в один миллиард долларов, маркет-мейкеры сравнили цены исполнения на разных платформах за одну и ту же минуту. Даже находясь на стадии по приглашениям, Pacifica показывала сопоставимое влияние на пары BTC/SOL в эти окна. Вывод: пропускная способность Solana теперь распределяется между несколькими платформами, а не является исключительной характеристикой одной из них. Маршрутизацию ордеров можно выбирать на основе торговой стратегии, а не лояльности к конкретной сети.
ZK-L2 книги ордеров: проверяйте не только результат, но и сам движок
Lighter превращает принцип «доверяй, но проверяй» в инфраструктуру. Матчмейкинг и ликвидация покрываются ZK-доказательствами, поэтому приоритет по цене и времени, а также пути применения ADL представляют собой аудитируемые переходы состояний, а не просто документальные политики. Во время распродаж на рынке это ощущается на практике: ликвидации происходят строго в соответствии с документацией, а использование страхового фонда коррелирует с моделью стрессовых ситуаций. Именно поэтому результаты бэктеста на этой платформе лучше выдерживают проверку реальностью.
ApeX (Omni) делает ставку на пользовательский опыт, не идя на компромиссы в вопросах безопасности средств: фронтенд без комиссий за газ, кредитное плечо до 100x по основным парам и API уровня CEX — все это поддерживается стабильными дневными оборотами в сотни миллионов долларов, что гарантирует высокую скорость отмены и замены ордеров даже при развороте ставок финансирования. Для высокочастотных трейдеров ключевым показателем является не номинальная стоимость портфеля, а способность системы обрабатывать отмены ордеров за доли секунды в условиях резких колебаний книги ордеров.
Алхимия комиссий: «ноль» на практике означает «иное»
Существует два подхода, требующих обновления ваших финансовых моделей:
-
Avantis (Base) убрал комиссии за открытие, закрытие позиций и финансирование, беря плату только с прибыльных закрытий (ZFP — zero fee / profit share). При высоком кредитном плече и частом трейдинге в течение месяца вы заметите сужение дисперсии PnL, так как затраты на комиссии перестают истощать капитал в боковых движениях. Аналитики подчеркивают существенное отличие ZFP от простого «скидок»: он меняет оптимальное время удержания позиции, особенно для коротких торговых потоков.
-
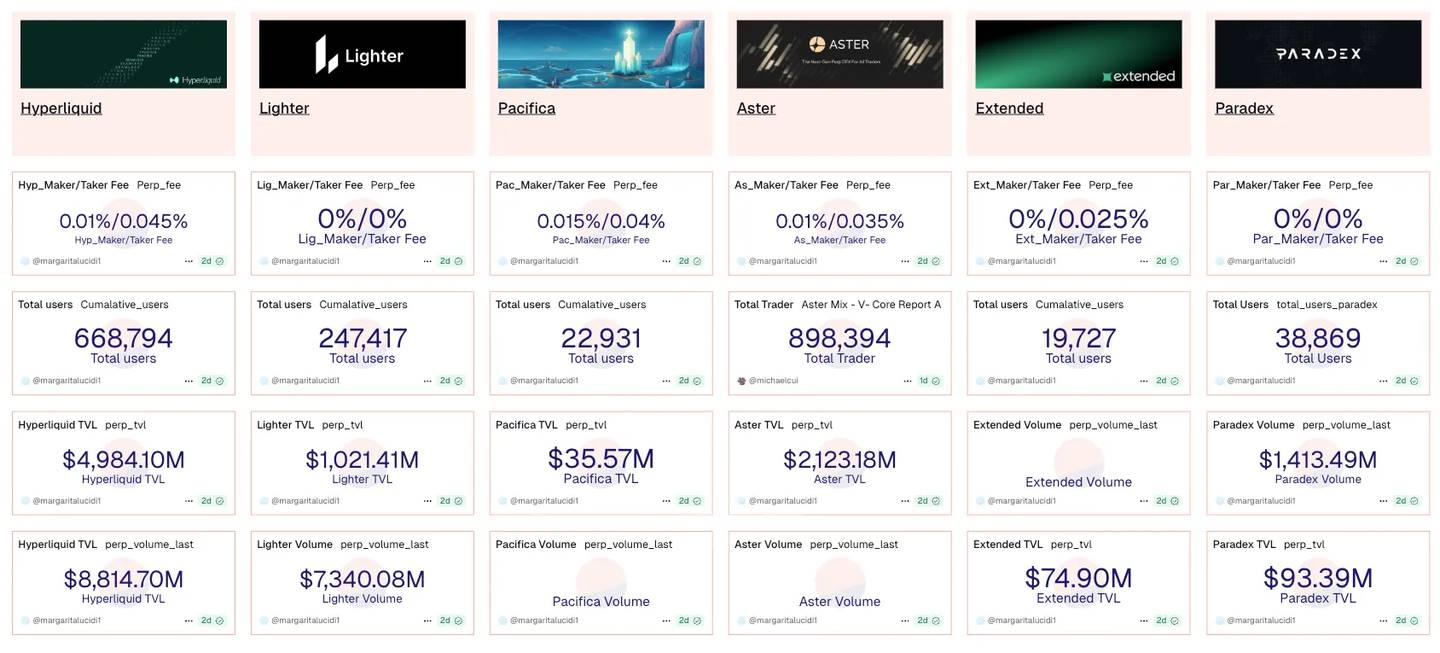
Paradex (Starknet) удерживает комиссии за market-ордера на отметке $0 за счет Retail Price Improvement (RPI). Выгоднее ли это зависит от размера спреда. В спокойные периоды $0 за market + улучшение цены обычно превосходит классическую модель maker/taker; однако при выходе новостей спред расширяется, и расчеты инвертируются. Пост Paradex о RPI служит отличным вводным материалом — отслеживайте правильный метрик: эффективную стоимость сделки (спред ± улучшение), а не рекламные баннеры.
Отличная демонстрация этого появилась в X: квантитативный трейдер после публикации Paradex о RPI выложил расчеты стоимости с учетом корректировки спреда по размеру объема. Для объемов менее пятизначных сумм в долларах RPI обычно оказывается выгоднее; при превышении этого порога решающим фактором становится глубина книги, нивелируя преимущество метки комиссии. Следовательно, маршрутизацию ордеров необходимо корректировать в реальном времени.
Привязка к маркированной цене и пассивная ликвидность (меньше моментов «почему меня ликвидировали?»)
Reya фокусируется на чистой маркированной цене, а не на максимальной скорости. Привязывая нереализованный PnL к корзине гибридных оракулов, платформа снижает расхождение между маркированной и индексной ценой во время ценовых всплесков. На боковых рынках это дает дополнительный запас прочности перед точкой ликвидации — именно такая разница часто разделяет ситуации, когда позиция просто «сносится», и когда она выживает, чтобы открыть следующий свечение.
RFQ: когда предсказуемость важнее принципа «первым пришел — первым обслужен»
Omni от Variational заменяет публичные книги ордеров на систему запроса котировок (RFQ). Котировки предоставляет единый Omni LP, который хеджирует позиции между CEX/DEX/OTC, делясь PnL маркет-мейкеров с депозитариями. Важный показатель здесь не номинальный объем, а процент сделок, исполняемых по заявленным котировкам при разряженной книге ордеров. В период двухминутных резких движений BTC пользователи market-ордеров сообщают о более высоком проценте исполнения по сравнению со стандартными CLOB — именно в такие моменты предсказуемость исполнения ценнее, чем экономия одного базисного пункта.
Сдвиг в долевой структуре рынка (и почему он стабилен)
Три точки данных формируют структурный аргумент:
-
К середине 2025 года доля перпетуальных контрактов на DEX выросла до диапазона 15–20%, что значительно выше показателей 2024 года (примерно 4–6%). Это не сезонное колебание, а устойчивый тренд роста.
-
Отношение объемов торговли фьючерсами на DEX к CEX во втором квартале 2025 года достигло рекордных ~0,23, что подтверждается данными множества источников.
-
Запуск листинга без ограничений в Hyperliquid и публичные дискуссии с участием CZ усилили этот нарратив ровно в момент достижения этими коэффициентами максимумов. Сигнал очевиден: DEX перестали быть периферийным игроком и вышли в центр рыночных обсуждений.
Трехниточная экосистема Solana (как планировать торговый поток)
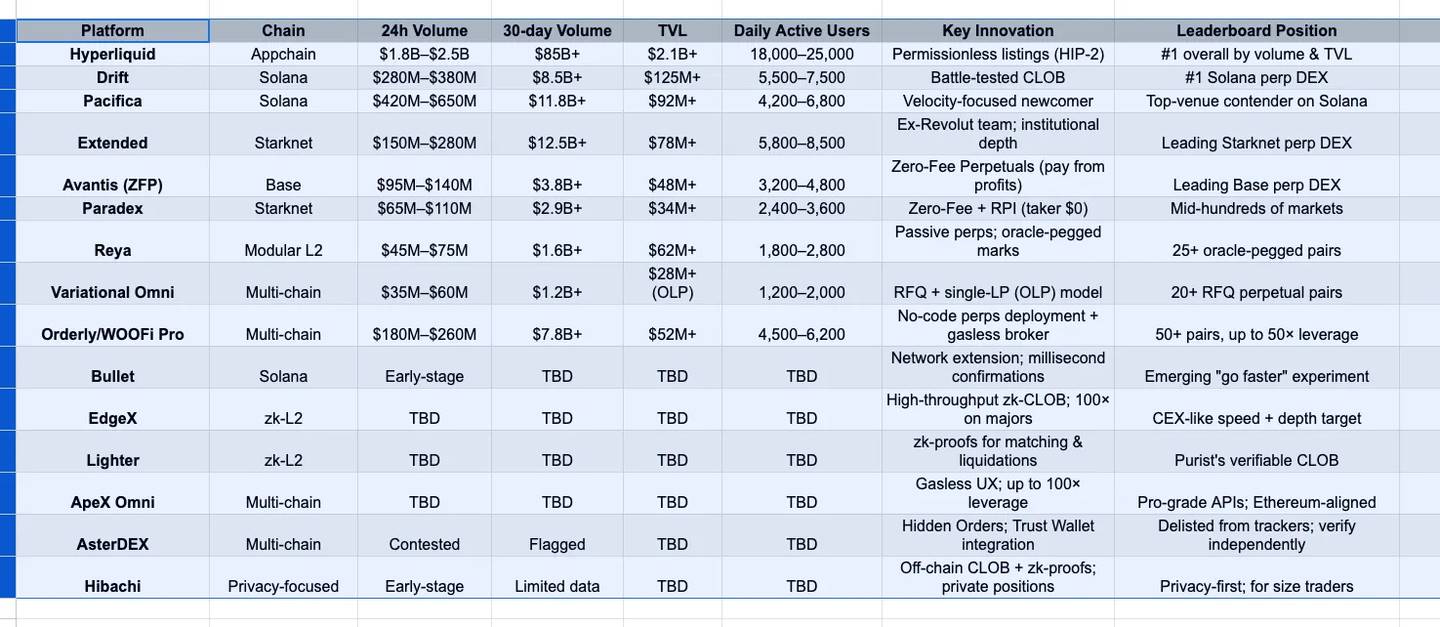
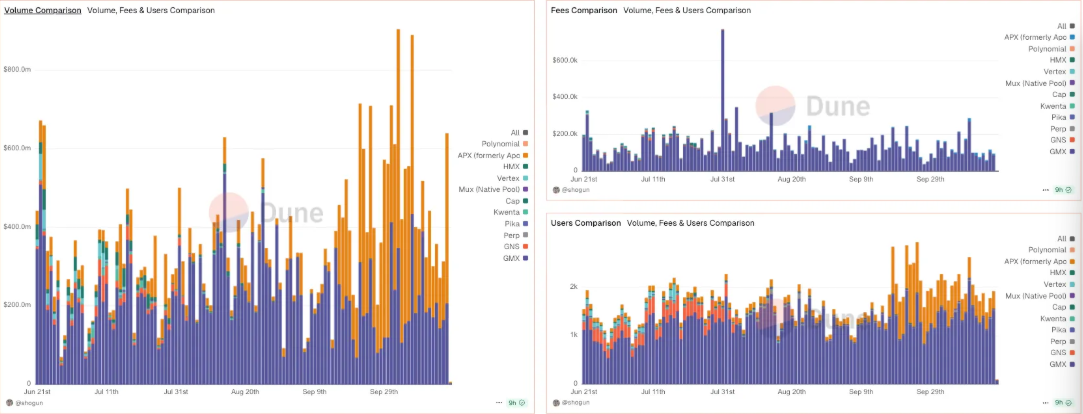
Drift ориентирован на устойчивость: при ежедневных оборотах около $300 млн он сохраняет стабильную глубину, обеспечивая низкое проскальзывание по всем типам маржи и основным парам. Когда его суточный объем перевалил за $1 млрд, трейдеры начали сравнивать цены исполнения ордеров одинакового размера на разных платформах, используя Drift в качестве эталона.
Pacifica делает ставку на скорость: даже в стадии по приглашениям бета-теста она показала суточные объемы свыше $600 млн, а ее цены исполнения в рамках одного часа успешно конкурировали с показателями Drift, что превращает платформу в полноценную альтернативу, а не просто инструмент для фарминга очков.
Bullet — это чистая скорость: миллисекундный канал для событийного трейдинга, куда стоит направлять ордеры, когда проскальзывание на уровне базисных пунктов становится всей прибылью сделки.
Кластер CLOB на Starknet (уже не эксперименты)
Платформы Extended и Paradex регулярно демонстрируют дневные объемы торгов в сотни миллионов долларов и обороты в сотни миллиардов долларов за 30-дневный период. Важно понимать их специфику: Extended на основных парах показывает более пологую кривую проскальзывания, чем ожидалось от «молодой» платформы, в то время как комиссия Paradex в размере $0 за market-ордер действительно дешевле в непиковые часы — до момента расширения спреда вокруг новостных событий. Требуется корректировка маршрутизации ордеров в реальном времени.
AsterDEX: функциональность против глубины
Функция скрытых ордеров уже запущена. Интеграция с Trust Wallet расширила воронку привлечения пользователей. В тот же период сторонние трекеры отметили подозрительные паттерны объемов торгов и сняли с агрегации данные по перпетуалам. Взрослый подход здесь прост: наслаждайтесь быстрым обновлением функций, но вкладывайте крупные суммы только после того, как глубина, непогашенные позиции и структура комиссов пройдут тестирование на вашем объеме ордеров.
Приватность без ущерба для исполнения
Hibachi объединяет офчейн CLOB с ZK-доказательствами формата Succinct и криптографической доступностью данных (CEA) в Celestia, благодаря чему балансы и позиции остаются конфиденциальными и верифицируемыми. Главный KPI здесь не TVL, а качество исполнения в условиях приватности: соответствует ли ваша цена исполнения и уровень проскальзывания ожиданиям, когда вы не транслируете информацию о своих позициях в публичный эфир?
Чрезвычайно высокое кредитное плечо — это лозунг, а не стратегия
Предложение «до 1000x» звучит впечатляюще, но при таких плечах неблагоприятное движение всего на 0,10% автоматически запускает механизм ликвидации. Если вы все же решаете проверить этот параметр, используйте минимальные объемы позиций и обязательно устанавливайте жесткие стоп-лоссы. На практике применение аккуратного кредитного плеча 25–50x на CLOB без комиссий за газ (например, WOOFi Pro в экосистеме Orderly) вполне достаточно — и позволяет намного проще управлять рисками.
Как выбрать: практический подход, управляемый метриками
-
Приоритет исполнения. Во время выхода данных по CPI, решений FOMC или протоколов встреч по ETF измеряйте фактическое проскальзывание и задержки при отмене/замене ордеров. Если критичны миллисекунды и положение в очереди, приложения на базе CLOB (app-chain/zk) — Hyperliquid, EdgeX, Bullet, Lighter, ApeX — традиционно показывают лучшие результаты.
-
Комиссии на втором месте. Тестируйте обратно модель оплаты ZFP (вычет из прибыли) и RPI ($0 за market) в зависимости от размера ордера и текущего режима волатильности; платформа с самыми «низкими» тарифами может меняться почасово.
-
Ликвидация на третьем месте. При прореживании глубины книг отдавайте предпочтениям с минимальным отклонением маркированной цены от индексной (Reya), доказуемыми механизмами ликвидации (Lighter) или системным хеджированием через RFQ (Variational).
-
Всегда проверяйте ликвидность. Проводите базовую проверку по объемам торгов и непогашенным позициям (OI) за 24, 7 и 30 дней, а затем отправляйте реальные тестовые ордера именно на вашу целевую пару (не ограничивайтесь лишь BTC/ETH).
Конфигурация на 2026 год: резюме в одном предложении
Запустите работу одного скоростного сервиса (Hyperliquid / EdgeX / Bullet), одной платформы с хеджирующей моделью комиссий (Avantis ZFP или Paradex RPI) и одного доверенного нативного ончейн-продукта (Drift/Pacifica в Solana; Extended/Paradex в Starknet). Далее позвольте задержкам, доказательствам, эффективным комиссиям и логике ликвидации — оцененным в контексте вашего торгового объема — самостоятельно решать, где именно нажимать кнопку открытия позиции.
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News
 @coinmonks