


Действительно ли USDe достаточно безопасен?
Автор: The Smart Ape
Перевод: AididiaoJP, Foresight News
Всё больше людей начинают волноваться по поводу реальной безопасности USDe, особенно после недавнего отрыва от паритета.
Отрыв от паритета вызвал волну настроений FUD, что мешает сохранять объективность. Цель этой статьи — ясно и фактологически взглянуть на работу @ethena_labs. Ознакомившись со всей информацией, вы сможете сформировать собственное мнение, а не следовать за теми, кто может быть предвзят или скрывает свои интересы.
Отрыв USDe от паритета
Вечером 10 октября произошёл сильный обвал USDe: когда я увидел, как цена упала до 0,65 доллара, меня самого охватил испуг.
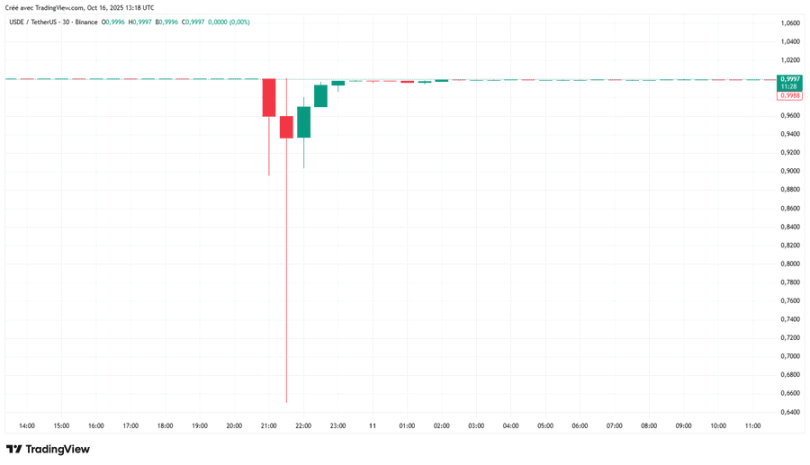
Однако этот отрыв затронул только платформу @binance. На площадках с более глубокой ликвидностью, таких как Curve и Bybit, курс USDe почти не колебался в течение длительного времени: минимум составил около 0,93 доллара, после чего произошло быстрое восстановление.
Почему именно Binance?
Это связано с тем, что Binance позволяет пользователям использовать USDe в качестве залога и оценивает его стоимость на основе собственного внутреннего стакана ордеров (а не внешних оракулов).
Некоторые трейдеры воспользовались этой уязвимостью: они продали USDe на сумму от 60 до 90 млн долларов, обрушив локальную цену до 0,65 доллара, что спровоцировало принудительную ликвидацию позиций на сумму от 500 млн до 1 млрд долларов, поскольку эти активы использовались в качестве маржи.
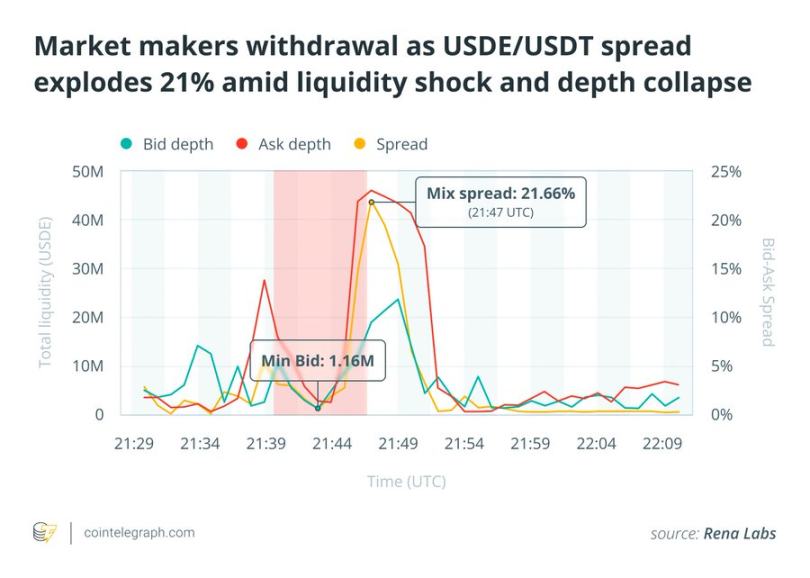
Коротко говоря, проблема не имеет отношения к фундаментальным показателям Ethena, а связана исключительно с архитектурой Binance. Если бы платформа использовала ценовую обратную связь от внешних оракулов, подобной ситуации удалось бы избежать.
Не произойдёт ли крах USDe по сценарию UST?
Многие проводят параллели между Luna/UST и Ethena, но по своей сути это совершенно разные системы.
Во-первых, у Luna не было реального источника дохода, тогда как у Ethena он есть. Доходность генерируется за счёт протоколов ликвидного стейкинга и ставок финансирования бессрочных контрактов.
UST от Luna обеспечивалась собственным токеном $LUNA, что фактически означало отсутствие реальной поддержки. Когда LUNA обвалилась, вслед за ней разрушилась и UST.
USDe от Ethena обеспечен дельта-нейтральными позициями, а не токеном ENA или какими-либо другими токенами, связанными с Ethena.
В отличие от фиксированной доходности 20% годовых в протоколе Anchor, Ethena не гарантирует никакой конкретной ставки: её доходность динамически растёт и падает вместе с рынком.
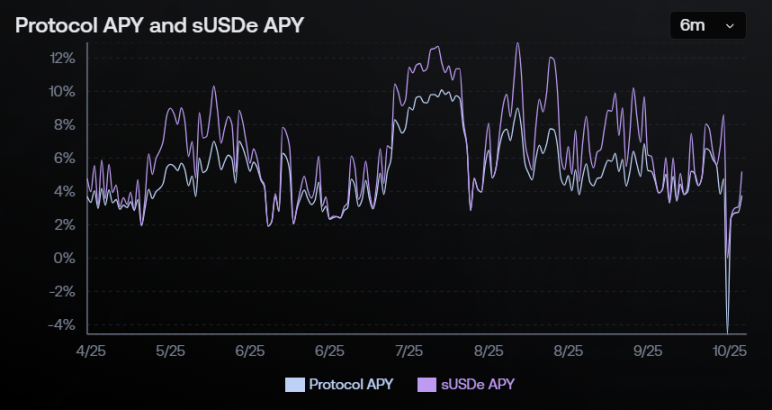
Наконец, масштабирование Luna было практически бесконечным из-за отсутствия механизмов сдерживания экспансии. Рост Ethena ограничен общим объёмом открытого интереса на биржах. Чем крупнее становится протокол, тем ниже доходность, что автоматически поддерживает его баланс.
Таким образом, Ethena и Luna кардинально отличаются друг от друга. Ethena, как и любой другой протокол, может потерпеть неудачу, но причиной этого никогда не станут те же факторы, что привели к краху Luna.
Каковы риски Ethena?
Каждый стейблкоин несёт в себе определённые риски, даже такие гиганты, как USDT и USDC, имеют свои уязвимости. Важно понимать, в чём заключаются эти риски и насколько критичными вы их считаете.
Модель Ethena основана на дельта-нейтральной стратегии:
-
лонговые позиции (BTC, ETH), создаваемые через протоколы ликвидного стейкинга или кредитования;
-
и шортовые позиции, открываемые через бессрочные контракты централизованных бирж.
Для меня наибольший риск заключается в следующем: если крупные биржи (Binance, Bybit, OKX, Bitget) прекратят работу или заморозят вывод средств, Ethena потеряет свой хедж, что вызовет мгновенный отрыв курса.
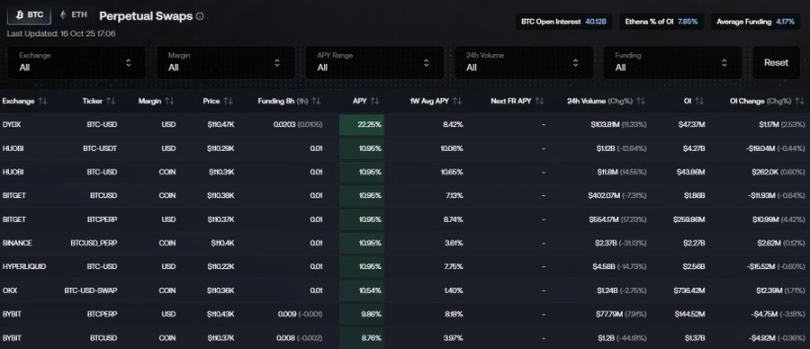
Существует также риск ставок финансирования. При длительном удержании отрицательных значений ставки Ethena будет истощать собственный капитал вместо генерации дохода. Исторически более чем в 90% случаев ставка была положительной, что успешно компенсирует кратковременные периоды минусовых значений.
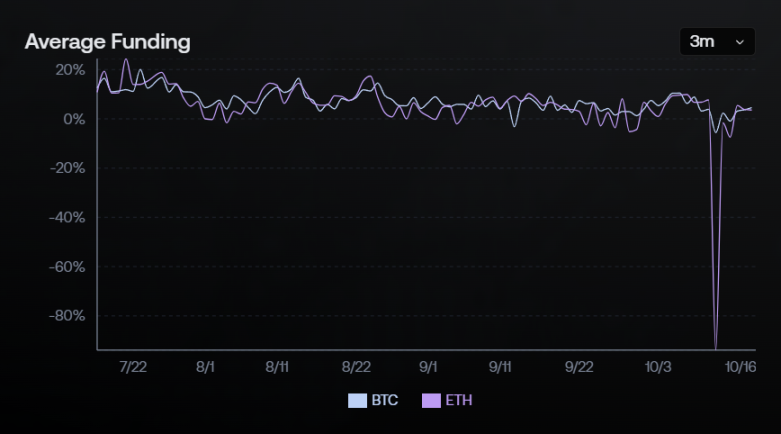
USDe также подвержен процессу ребазирования: при заработке дохода протокол выпускает новые токены; в случае разворота рынка и снижения стоимости залога это может привести к небольшому размыванию. Со временем это способно вызвать лёгкий недостаток обеспечения.
Ethena функционирует внутри экосистемы с высоким уровнем кредитного плеча. Массированные события по деверсингу (подобные цепочке ликвидаций 10 октября) способны нарушить механизм хеджирования или спровоцировать принудительное закрытие позиций.
Наконец, все шортовые позиции Ethena по бессрочным контрактам номинированы в USDT, а не в USDe. В случае потери паритета USDT, за ним последует и USDe. В идеале бессрочные контракты должны были бы номинироваться в USDe, однако убедить Binance перейти с пары BTC/USDT на BTC/USDe представляется мне невозможной задачей.
Это ключевые риски, вокруг которых сейчас ведутся споры относительно Ethena.
Оценка рисков
Приведённый выше список может звучать устрашающе, однако вероятность одновременного наступления всех этих событий крайне мала. Для реализации такого сценария требуется долгосрочное удержание отрицательных ставок финансирования, одновременный крах бирж и полная заморозка ликвидности, что статистически маловероятно.
Представьте, что это бросание игральных костей: вероятность выпадения «1» составляет одну шестую, но шанс получить «1» сразу после «2» — одну тридцать шестую. Именно так здесь действует комбинаторика вероятностей.
Ethena была создана после инцидентов с Terra и FTX, учитывая прошлые уроки. Протокол располагает фондами резервов, офчейн-кастодианством, плавающей доходностью, а также ведёт работу по интеграции ценообразования на базе оракулов.
На практике наиболее вероятный исход — не крах, а периодические колебания курсового паритета в моменты рыночного стресса (как мы видели на Binance), без запуска системного заражения. Даже в случае серьёзного инцидента пострадает весь рынок бессрочных контрактов и синтетических стейблкоинов в целом, а не только USDe.
Следует помнить, что Ethena уже пережила крупнейшую в истории криптовалют волну ликвидаций, сохранив курсовой паритет, что стало настоящей стресс-тестом.
Его залоговые активы находятся в блокчейне и полностью прозрачны, в отличие от многих «тайных корзинок» стейблкоинов, обеспеченных непонятными альткоинами в офчейн-резервах.
Честно говоря, сегодня в обращении находится множество стейблкоинов с куда более высокими рисками, чем у Ethena. Мы просто устанавливаем к нему повышенные требования из-за его масштаба и общественной видимости.
Моё личное мнение
Лично я считаю, что USDe не грозит серьёзный риск отрыва от паритета, для которого потребовалось бы одновременное наступление множества катастрофических событий. А если такое случится, то падать он будет не один.
На текущем рынке существуют стейблкоины с многократно большими рисками, сохраняющие огромную капитализацию.
То обстоятельство, что USDe благополучно пережил рекордную волну ликвидаций в октябре, ярко свидетельствует о его устойчивости.
Следовательно, я не вижу в Ethena особой опасности, тем более более высокой, чем у других стейблкоинов.
Он входит в число немногих проектов, внедряющих инновации в сфере стейблкоинов, и судя по нынешним результатам, эта инновационная модель эффективно работает.
Как всегда, не кладите все яйца в одну корзину. Диверсифицируйте свою экспозицию по стейблкоинам, оставайтесь в курсе событий и расслабьтесь.
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News
 @the_smart_ape



