


От высоких доходностей к потенциальному краху: разбор логической цепочки механизма стимулирования USDe
Автор: Trendverse Lab
С начала 2024 года рынок стейблкоинов переживает новые изменения, движимые структурными инновациями. После многих лет доминирования стейблкоинов, обеспеченных фиатной валютой, таких как USDT и USDC, запущенный Ethena Labs USDe быстро взлетел благодаря дизайну синтетического стейблкоина, «не требующего фиатного обеспечения». Его капитализация в какой-то момент превысила 8 млрд долларов США, сделав его «долларом с высокой доходностью» в мире DeFi.
В последнее время проведенная Ethena совместно с Aave акция по стейкингу Liquid Leverage вызвала жаркие дискуссии на рынке: годовая доходность приближается к 50%. На первый взгляд это кажется обычной стратегией стимулирования, но, возможно, она также раскрывает другой сигнал, заслуживающий внимания — структурное давление ликвидности, которому подвергается модель USDe в период бычьего рынка ETH.
В данной статье мы рассмотрим данную стимулирующую акцию, кратко объясним USDe/sUSDe и соответствующие платформы, а затем проанализируем скрытые системные вызовы с точки зрения структуры доходов, поведения пользователей и движения капитала. Сопоставив исторические кейсы, такие как GHO, мы обсудим, обладают ли будущие механизмы достаточной устойчивостью для преодоления экстремальных рыночных сценариев.
1. Введение в USDe и sUSDe: Синтетический стейблкоин на основе нативных криптографических механизмов
USDe — это синтетический стейблкоин, выпущенный Ethena Labs в 2024 году. Его целью было избежать зависимости от традиционной банковской системы и эмиссии монет. По состоянию на текущий момент объем обращения превышает 8 млрд долларов США. В отличие от стейблкоинов USDT или USDC, обеспечиваемых фиатными резервами, механизм привязки USDe опирается на ончейн криптоактивы, в особенности ETH и производные активы стейкинга (например, stETH, WBETH и др.).
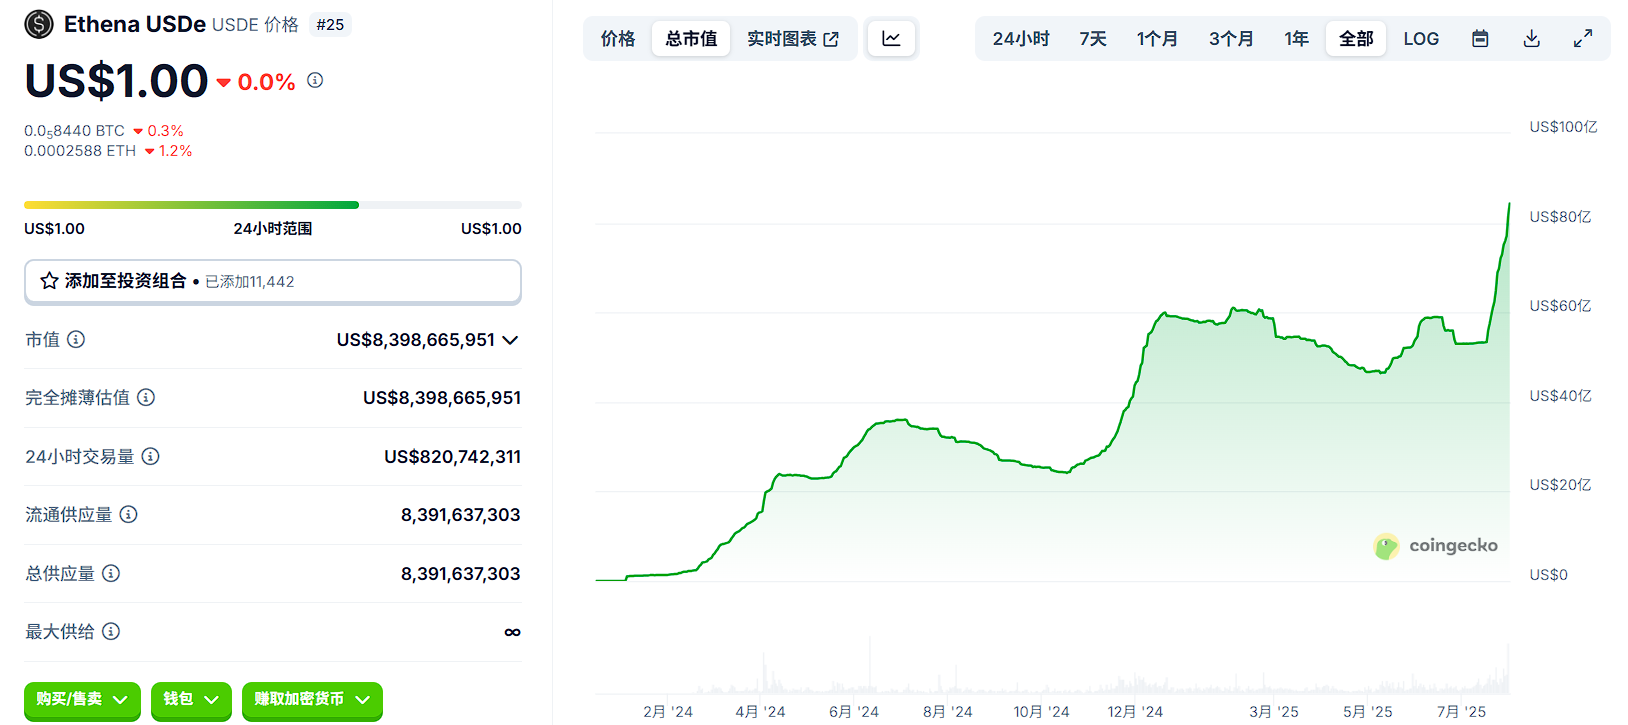
Источник изображения: Coingecko
Его базовым механизмом является структура «дельта-нейтральная»: протокол одновременно удерживает позицию в активах, таких как ETH, а с другой стороны открывает эквивалентную безсрочную короткую позицию по ETH на централизованной бирже деривативов. Благодаря хеджирующей комбинации спота и деривативов чистая экспозиция активов USDe стремится к нулю, что позволяет поддерживать его цену вблизи 1 доллара США.
sUSDe представляет собой токен-представительство, который пользователи получают после помещения USDe в стейкинг протокола, обладающий свойством автоматической накопительной доходности. Основными источниками дохода служат: вознаграждение за ставку финансирования (funding rate) по безсрочным контрактам на ETH, а также производная доходность от базовых стейкинг-активов. Данная модель призвана внедрить в стейблкоин непрерывную доходную структуру, сохраняя при этом механизм ценовой привязки.
2. Введение в Aave и Merkl: Система взаимодействия кредитного протокола и механизма распределения стимулов
Aave — один из старейших и наиболее широко используемых децентрализованных кредитных протоколов в экосистеме Ethereum, восходящий корнями к 2017 году. Благодаря механике «флеш-кредита» и гибкой процентной модели он способствовал раннему распространению систем DeFi-кредитования. Пользователи могут размещать криптоактивы в протоколе Aave для получения процентов или брать в долг другие токены под залог своих активов без участия посредников на всех этапах. В настоящее время общий заблокированный объем (TVL) протокола Aave составляет около 34 млрд долларов США, из которых почти 90% размещены в основной сети Ethereum. Рыночная капитализация собственного токена платформы AAVE составляет около 4,2 млрд долларов США, занимая 31-е место в CoinMarketCap.
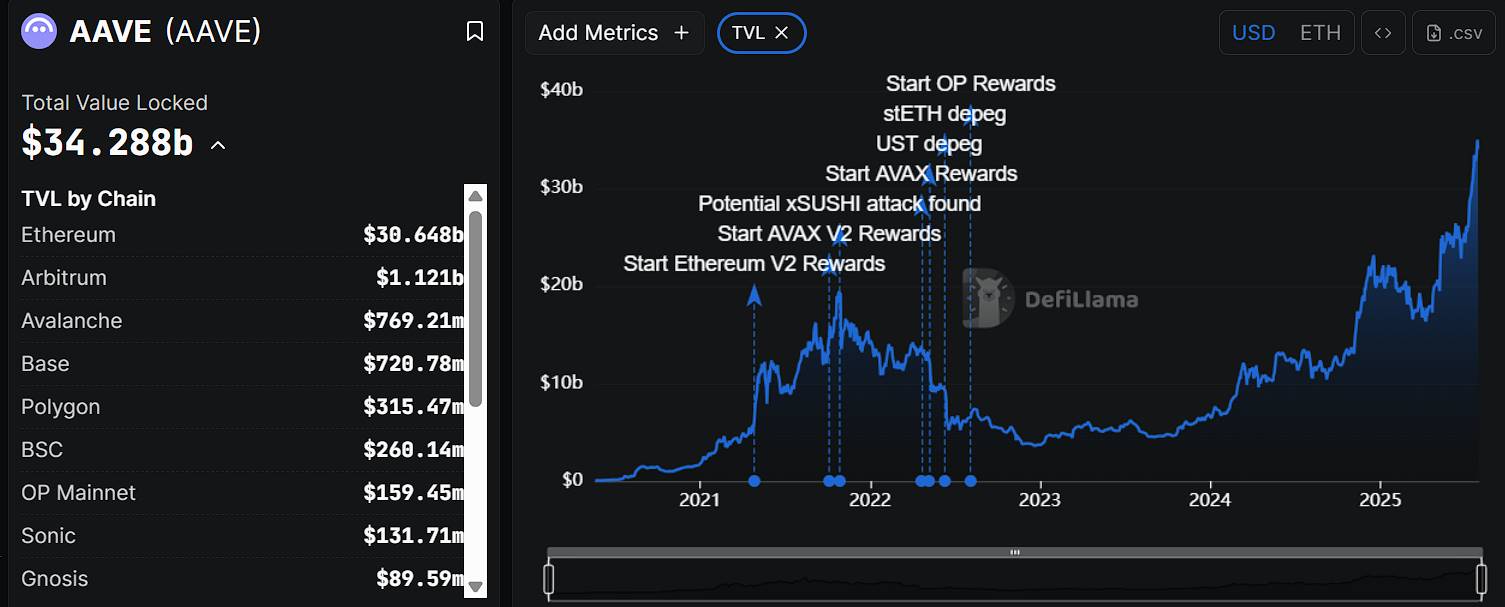
Источник данных: DeFiLlama
Merkl — это ончейн-платформа для распределения стимулов, разработанная командой Angle Protocol, специально созданная для предоставления программируемых и условных инструментов вознаграждения DeFi-протоколам. Задавая предварительные параметры, такие как тип актива, срок удержания, вклад в ликвидность и т.д., протоколы могут точно настроить стратегии вознаграждений и эффективно завершить процесс их выдачи. На сегодняшний день Merkl обслужил более 150 проектов и ончейн-протоколов, суммарно распределив награды на сумму свыше 200 млн долларов США, поддерживая несколько публичных блокчейнов, включая Ethereum, Arbitrum и Optimism.
В рамках этой совместной акции Ethena и Aave по стимулированию USDe, Aave отвечает за организацию кредитного рынка, настройку параметров и сопоставление стейкинг-активов, тогда как Merkl берет на себя установку логики вознаграждений и операцию ончейн-выдачи.
Помимо текущей партнерской программы по стимулированию USDe, Aave и Merkl ранее уже выстроили стабильное сотрудничество во множестве проектов, одним из наиболее показательных кейсов которого стало совместное вмешательство в проблему потери паритета стейблкоина GHO.
GHO — это нативный сверхзамощенный стейблкоин, выпущенный Aave, который можно минировать путем залога таких активов, как ETH, AAVE и др. Изначально, после запуска, из-за ограниченного принятия рынком и недостаточной ликвидности цена монеты быстро опустилась ниже уровня привязки, длительно колеблясь в диапазоне $0,94–$0,99, полностью потеряв ценовую привязку к доллару.
Для реагирования на данное отклонение Aave совместно с Merkl развернул на Uniswap V3 механизм стимулирования ликвидности для пар торгов GHO/USDC и GHO/USDT. Правила стимулирования были направлены на «цель, близкую к $1», предлагая маркетмейкерам, обеспечивающим сконцентрированную ликвидность поблизости от $1, повышенные вознаграждения, чтобы направить глубину спроса и предложения в целевой диапазон и создать на ончейне «стену стабилизации цен». Данный механизм показал высокую эффективность на практике, успешно вернув цену GHO вблизи отметки $1.
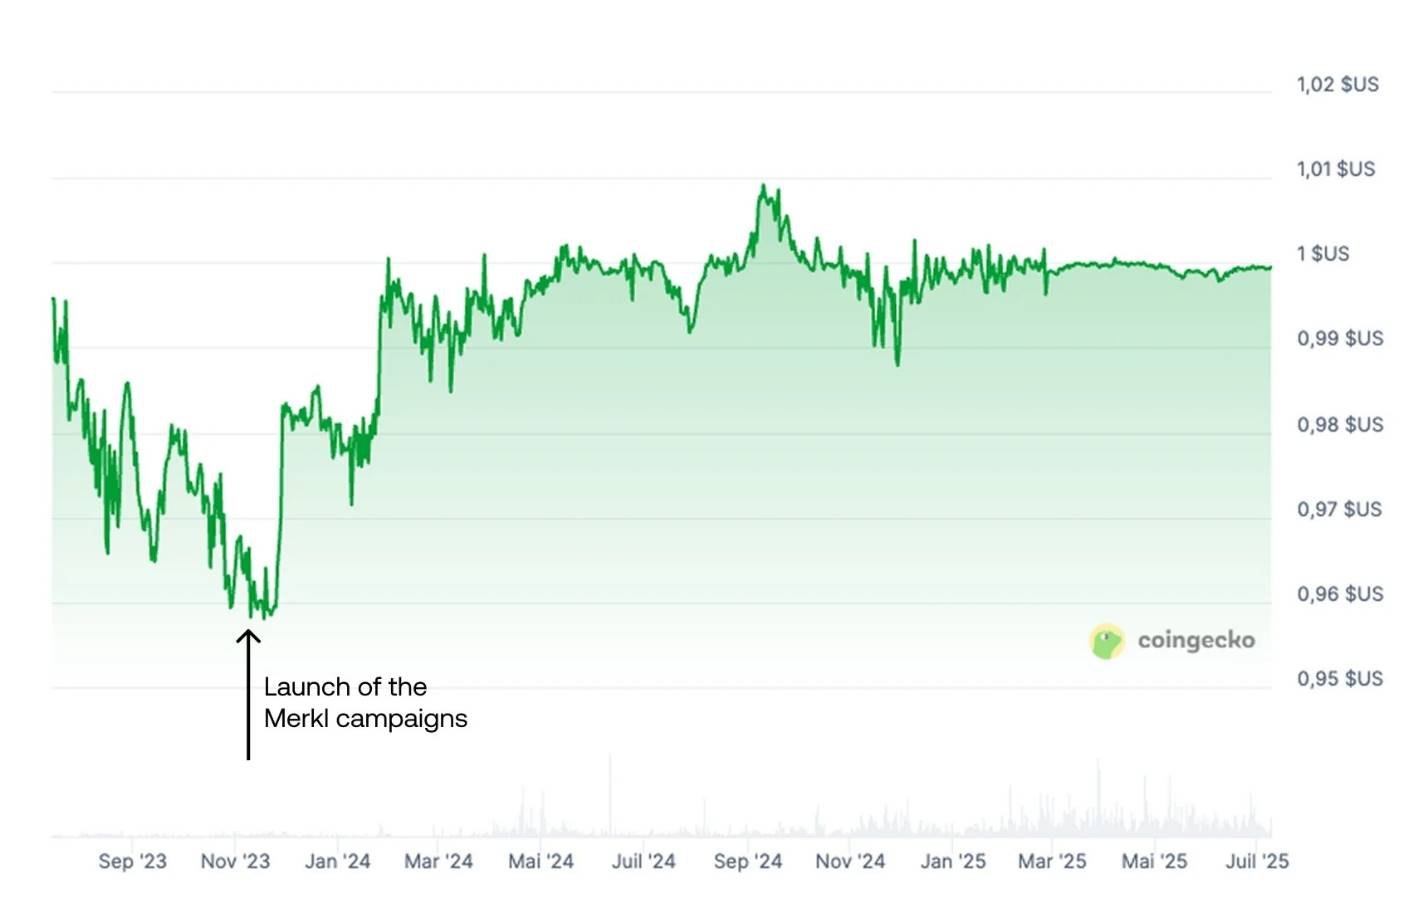
Данный кейс раскрывает суть роли Merkl в механизмах стабилизации: посредством программируемых стратегий стимулирования поддерживается плотность ликвидности в ключевых торговых диапазонах ончейна. Это сравнимо с размещением «субсидируемых лавочников» на ценовых якорях рынка: только постоянная выплата доходов позволяет сохранять стабильную рыночную структуру. Однако это порождает следующий вопрос: если стимулирование прекратится или лавочники уйдут, поддержка механизма цен может исчезнуть.
3. Разбор механизма источников годовой доходности в 50%
29 июля 2025 года Ethena Labs официально анонсировала запуск на платформе Aave функционального модуля под названием «Liquid Leverage». Этот механизм требует от пользователей одновременного размещения sUSDe и USDe в протоколе Aave в соотношении 1:1 для формирования комбинированной структуры стейкинга, тем самым позволяя получать дополнительное стимулирующее вознаграждение.
Конкретнее, квалифицированные пользователи могут получить три источника дохода:
1. Автоматически распределяемое стимулирующее вознаграждение USDe через Merkl (в настоящее время около 12% годовых);
2. Доход протокола, представляемый sUSDe, то есть ставка финансирования и доход от стейкинга, получаемые от лежащей в основе delta-neutral стратегии USDe;
3. Базовый депозитный процент Aave, который зависит от текущей эффективности использования капитала на рынке и спроса в пулах.
Процесс участия в данной акции выглядит следующим образом:
1. Пользователи могут приобрести USDe на официальном сайте Ethena (ethena.fi) или на децентрализованной бирже (например, Uniswap);
2. Поместить имеющийся USDe в стейкинг на платформе Ethena для обмена на sUSDe;
3. Перевести эквивалентные суммы USDe и sUSDe в соотношение 1:1 в протокол Aave;
4. На странице Aave активировать опцию «Use as Collateral» (Использовать в качестве залога);
5. После того как система фиксирует корректное действие, платформа Merkl автоматически определяет адрес и регулярно начисляет вознаграждения.
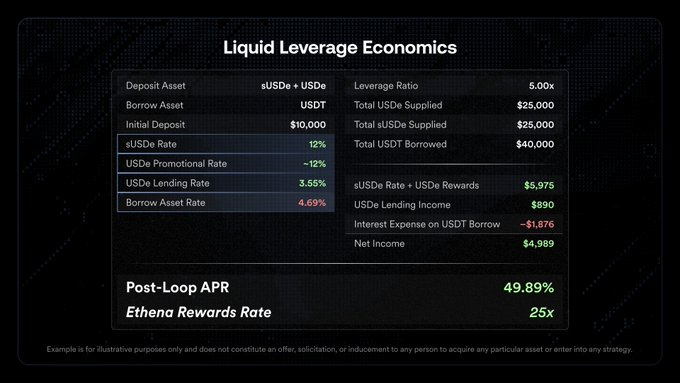
Источник изображения: Официальный Twitter
Официальные данные и разбор базовой логики расчета:
Предположение: 10 000 долларов США основного капитала, плечо 5x, всего взято в долг 40 000 долларов США, заложено по 25 000 долларов США в USDe и sUSDe соответственно.
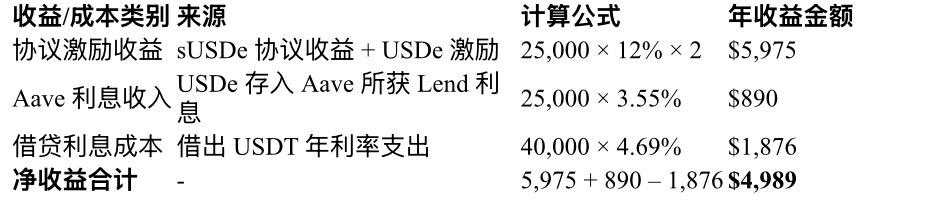
Объяснение структуры плеча:
Основой данного дохода является комбинированная структура, построенная на цикле «получение кредита – размещение – повторное получение кредита»: после использования начального капитала в качестве первого раунда стейкинга, полученные средства повторно направляются на двустороннее размещение в USDe и sUSDe следующего раунда. Благодаря увеличению позиции стейкинга с помощью 5-го кратного плеча общие вложения достигают 50 000 долларов США, тем самым усиливая вознаграждения и базовую доходность.
4. Раскрывает ли программа стимулирования структурные трудности, с которыми сталкиваются USDe и GHO?
Хотя оба эти стейблкоина выпускаются на основе стейкинга криптоактивов, между USDe и GHO существуют значительные различия в механизмах. USDe поддерживает привязку с помощью структуры дельта-нейтральной хеджирования; исторически его цена стабильно колебалась вокруг $1, не демонстрируя серьезных отклонений, подобных потере паритета GHO до $0,94, и не сталкивался с кризисом ликвидности, требующим восстановления цены за счет стимулирования ликвидности. Тем не менее, это не означает, что USDe полностью защищен от рисков: сама модель хеджирования обладает потенциальной уязвимостью, особенно в периоды сильной волатильности рынка или прекращения внешнего стимулирования, когда могут возникнуть аналогичные GHO удары по стабильности.
Конкретные риски проявляются в следующих двух аспектах:
1. Отрицательная ставка финансирования, снижение или отрицательная доходность протокола:
Основной доход sUSDe поступает от получения доходности LST по таким активям стейкинга, как ETH, в сочетании с положительными значениями ставки финансирования (funding rate) безсрочных шорт-контрактов на ETH, открытых на централизованных биржах деривативов. В условиях текущего позитивного рыночного настроения покупатели оплачивают проценты продавцам, поддерживая положительную доходность. Однако, если рынок ослабнет и шортисты увеличатся, ставка финансирования станет отрицательной, протокол будет вынужден дополнительно платить за поддержание хеджированных позиций, что приведет к сокращению или переходу доходов в отрицательную зону. Хотя у Ethena имеется страховой фонд для буферизации, остается неясным, сможет ли он долгосрочно компенсировать отрицательные доходы.
2. Прекращение стимулирования → Прямое исчезновение дохода по промо-ставке 12%
Текущая акция Liquid Leverage на платформе Aave предоставляет дополнительный бонус в виде USDe ограниченное время (около 12% годовых). Как только стимулирование прекратится, фактическая доходность, которой будут пользоваться пользователи, упадет до родной доходности sUSDe (ставка финансирования + доход LST) и депозитного процента платформы Aave, совокупно снизившись до диапазона 15–20%. А при наличии высокорискованной структуры с плечом (например, 5x) после добавления ставки займа USDT (в данный момент 4,69%) пространство для прибыли заметно сузится. В худшем случае в экстремальных условиях, когда funding отрицателен, а ставки растут, чистая доходность пользователей может быть полностью поглощена или стать отрицательной.
Если совпадут три фактора: прекращение стимулирования, падение ETH и переход ставки финансирования в отрицательную зону, механизм доходности delta-neutral, на котором держится модель USDe, получит существенный удар. Доходность sUSDe может обнулиться или пойти в минус, а в случае массового снятия средств и давления продаж столкнется с проверкой на прочность сам механизм ценовой привязки USDe. Это «множественное наложение негативных факторов» формирует главный системный риск текущей архитектуры Ethena, который, вероятно, выступает глубокой причиной ее недавней интенсивной стимулирующей активности.
5. Приведет ли рост цены Ethereum к стабилизации структуры?
Поскольку механизм стабильности USDe опирается на спотовый стейкинг активов Ethereum и хеджирование деривативами, структура его пулов сталкивается с системным давлением оттока капитала во время быстрого роста цены ETH. Конкретнее, когда цена ETH приближается к ожидаемым рыночным максимумам, пользователи часто предпочитают досрочно снимать стейк-активы для фиксации прибыли или перенаправлять капитал в активы с более высокой доходностью. Подобное поведение провоцирует типичную цепную реакцию «Бычий рынок ETH → Отток LST → Сжатие USDe».
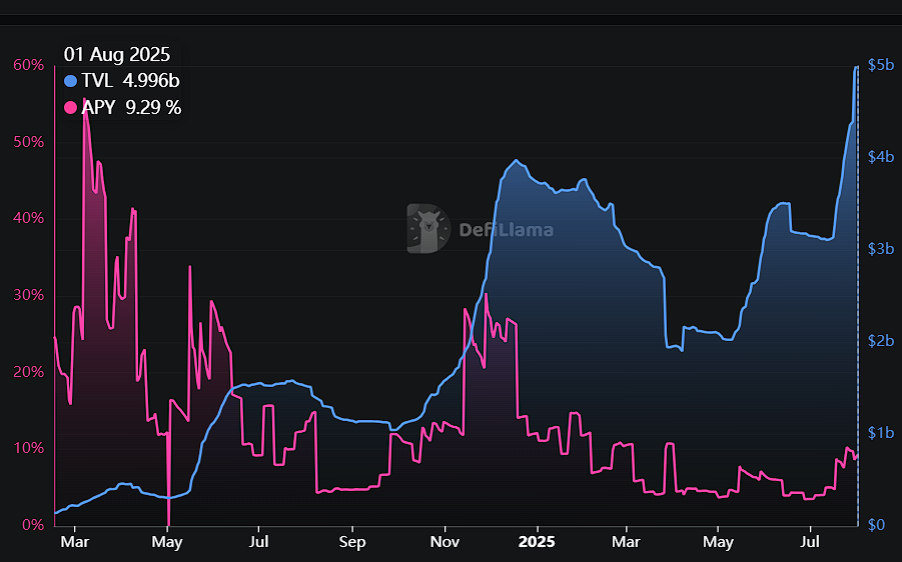
По данным DeFiLlama видно: TVL USDe и sUSDe синхронно снизились в июне 2025 года в период достижения ETH максимальных значений, при этом годовая доходность (APY) не росла вместе с ценой. Этот феномен контрастирует с прошлым бычьим циклом (конец 2024 года): тогда после достижения ETH пиковых значений TVL постепенно уменьшался, но этот процесс был относительно медленным, а пользователи не совершали массовую досрочную раздачу стейка-активов.
В текущем цикле снижение TVL и APY происходит параллельно, что отражает растущую озабоченность участников рынка относительной устойчивости доходности sUSDe. Когда колебания цен и изменения стоимости капитала создают риск потенциально отрицательной доходности модели delta-neutral, поведение пользователей характеризуется повышенной чувствительностью и скоростью реакции, делая досрочный выход доминирующим выбором. Данное явление оттока капитала не только ослабляет потенциал масштабирования USDe, но и дополнительно усиливает его признаки пассивного сжатия в периоды роста ETH.
Заключение:
Подводя итог, текущая годовая доходность в размере 50% не является нормой для протокола, а представляет собой результат промежуточного толчка со стороны нескольких внешних стимулов (раздача Merkl + интеграция с Aave). Если факторы риска, такие как высокая волатильность цены ETH в верхней точке, прекращение стимулирования и переход ставки финансирования в отрицательную зону, материализуются в совокупности, структура доходности delta-neutral, на которой базируется модель USDe, окажется под давлением. Доходность sUSDe может быстро сузиться до нуля или уйти в минус, что нанесет удар по механизму ценовой привязки стейблкоина.
По свежим данным TVL USDe и sUSDe синхронно снижается на этапе роста ETH, при этом APY не увеличивается параллельно, что свидетельствует о начале превентивного ценообразования рисков рынком. Подобно «кризису привязки», с которым ранее сталкивался GHO, нынешняя устойчивость ликвидности USDe во многом опирается на стратегию постоянного субсидирования для поддержания стабильности.
То, когда закончится эта игра стимулирования, и сможет ли протокол выиграть достаточно времени для корректировки структурной устойчивости, станет ключевым тестом на способность USDe реализовать свой потенциал «третьего полюса стейблкоинов».
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News














