


Ethena: На фоне миллиардных ликвидаций на крипторынке стейблкоин USDe сохраняет стабильность
Автор: Ethena Labs Research
Перевод: TechFlow
Резюме
-
Рынок бессрочных фьючерсов на прошлой неделе пережил крупнейшее в истории событие ликвидаций, одновременно снижение открытого интереса также достигло рекордного уровня.
-
В течение 24 часов объем торгов на рынке бессрочных фьючерсов достиг исторического максимума.
-
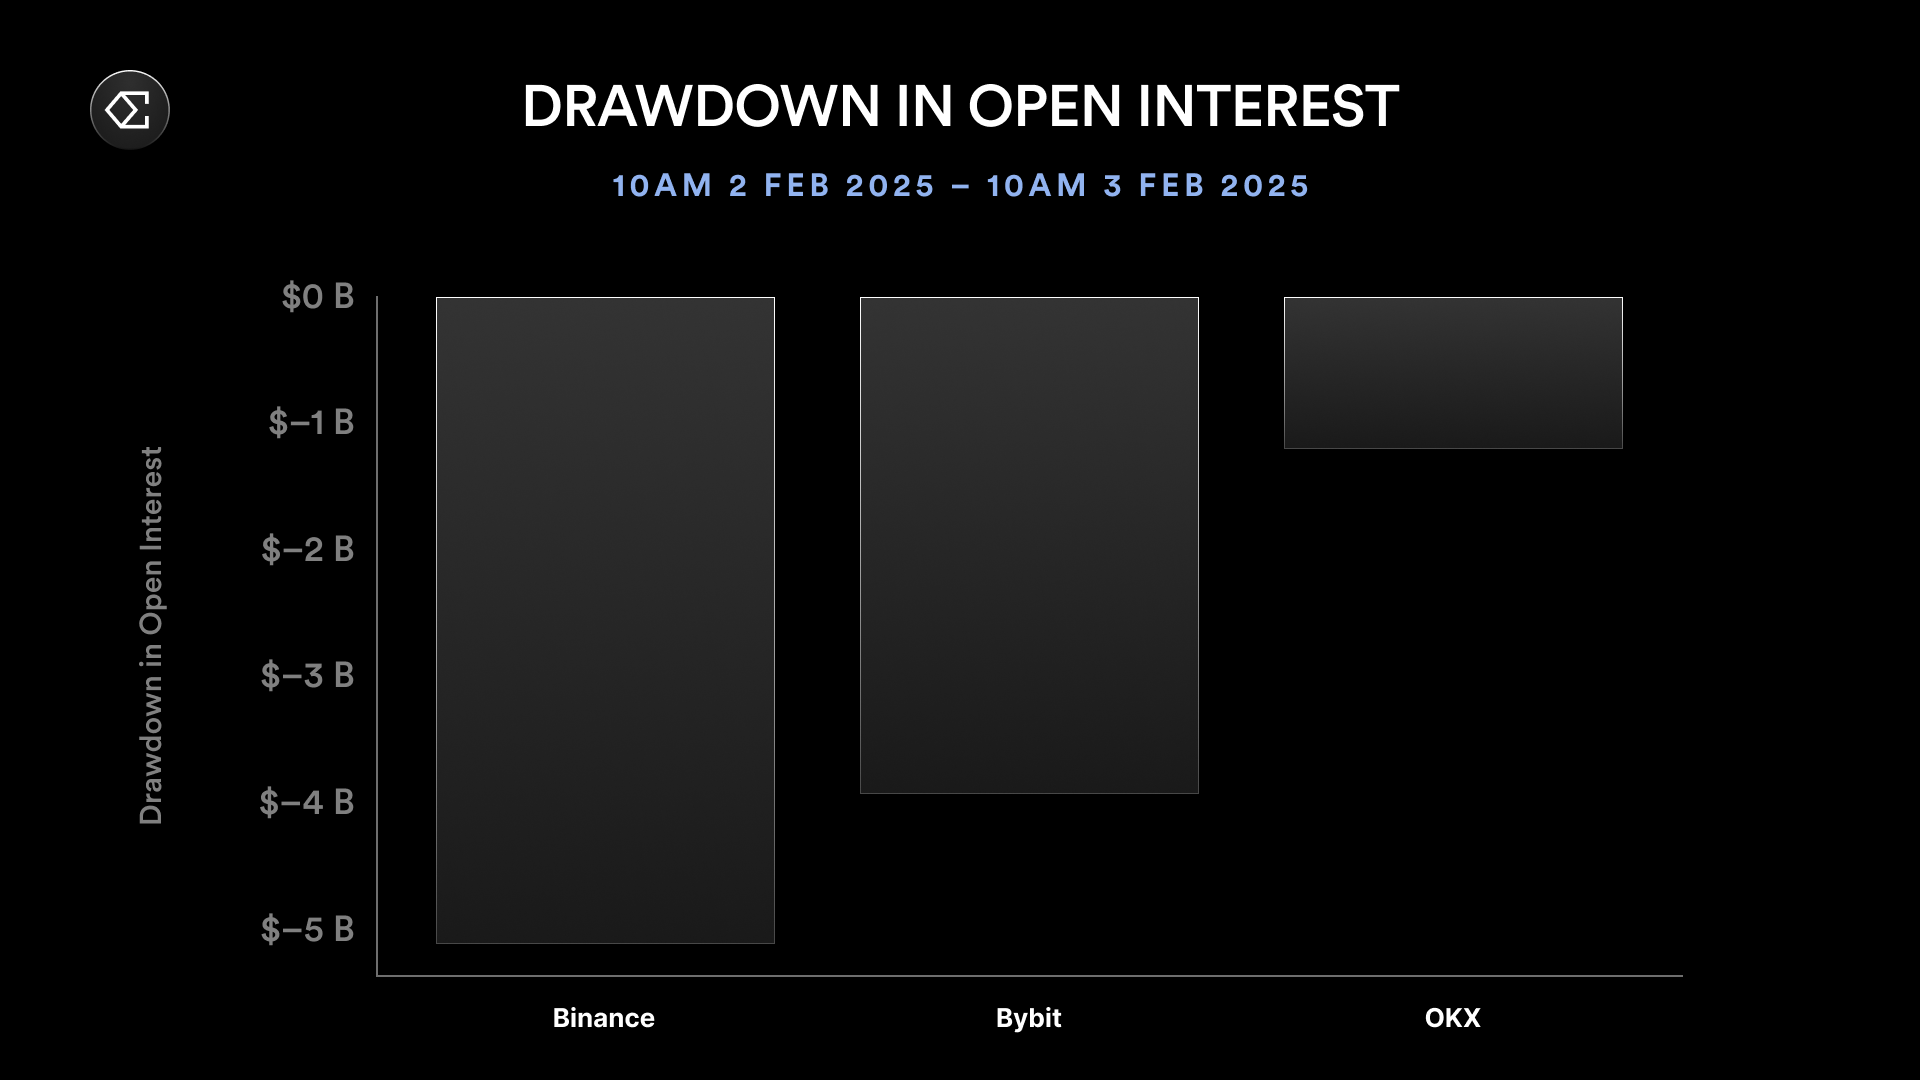
Открытый интерес сократился примерно на 14 миллиардов долларов, что практически согласуется с оценочным объемом ликвидаций около 10 миллиардов долларов.
-
Несмотря на высокую волатильность рынка, стейблкоин USDe проявил стабильность, соответствуя другим фиатным стейблкоинам.
-
Во время распродажи контракты бессрочных фьючерсов торговались с дисконтом до 5,8% по сравнению со спотовым рынком.
-
Ethena успешно воспользовалась возможностью дисконта, занимая короткие позиции по бессрочным фьючерсным контрактам, доход протокола на прошлой неделе превысил 500 000 долларов.
-
Ethena автоматически закрыла плохо работающие контракты, помогая ставке финансирования вернуться к положительным значениям, одновременно переведя более 1 миллиарда долларов бессрочных фьючерсных контрактов в доходные стабильные монеты.
Историческое событие ликвидаций
Рынок бессрочных фьючерсов пережил крупнейшее в истории событие ликвидаций, наиболее значительная волатильность наблюдалась на рынке ETH. Это девятое снижение открытого интереса ETH более чем на 1 миллиард долларов с момента запуска Ethena и второе снижение более чем на 2 миллиарда долларов. Всего за 24 часа открытый интерес ETH сократился на 2,3 миллиарда долларов, установив исторический рекорд снижения за один день.
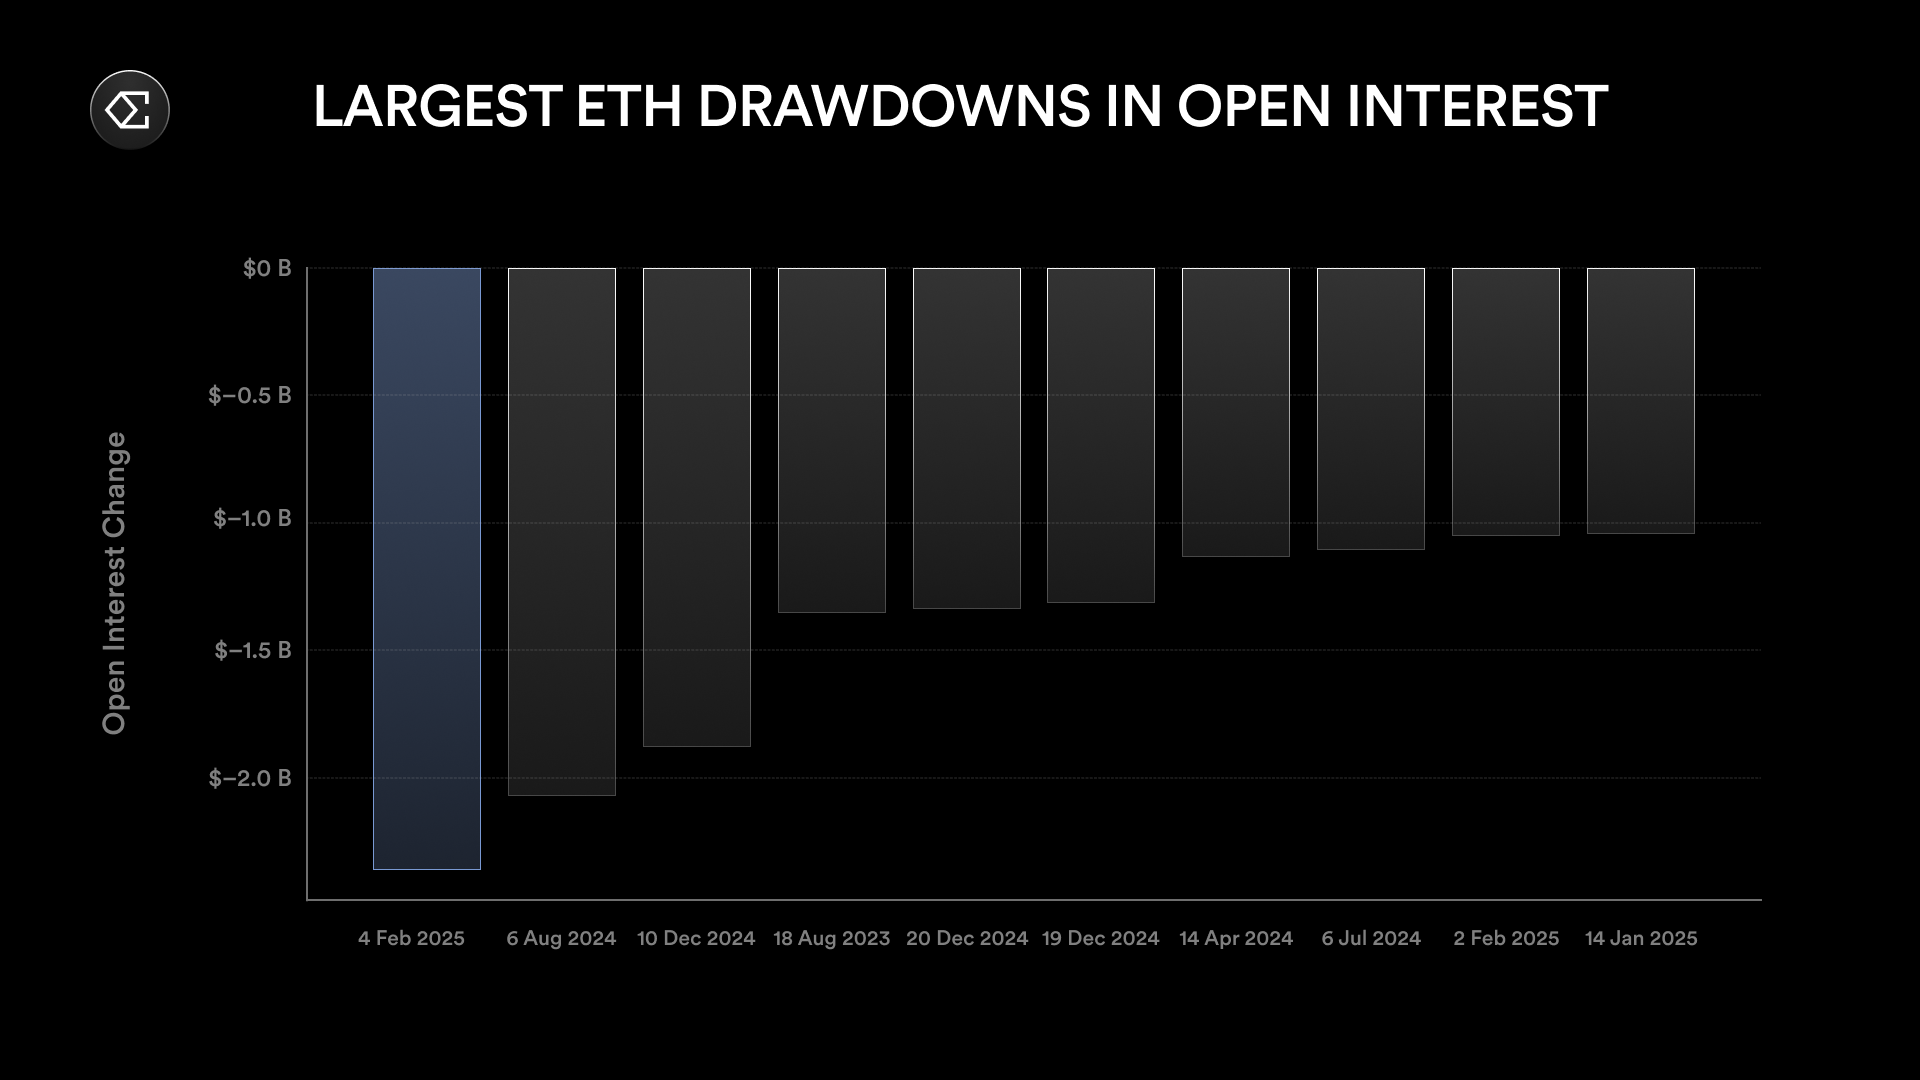
Рисунок: 24-часовое снижение открытого интереса ETH
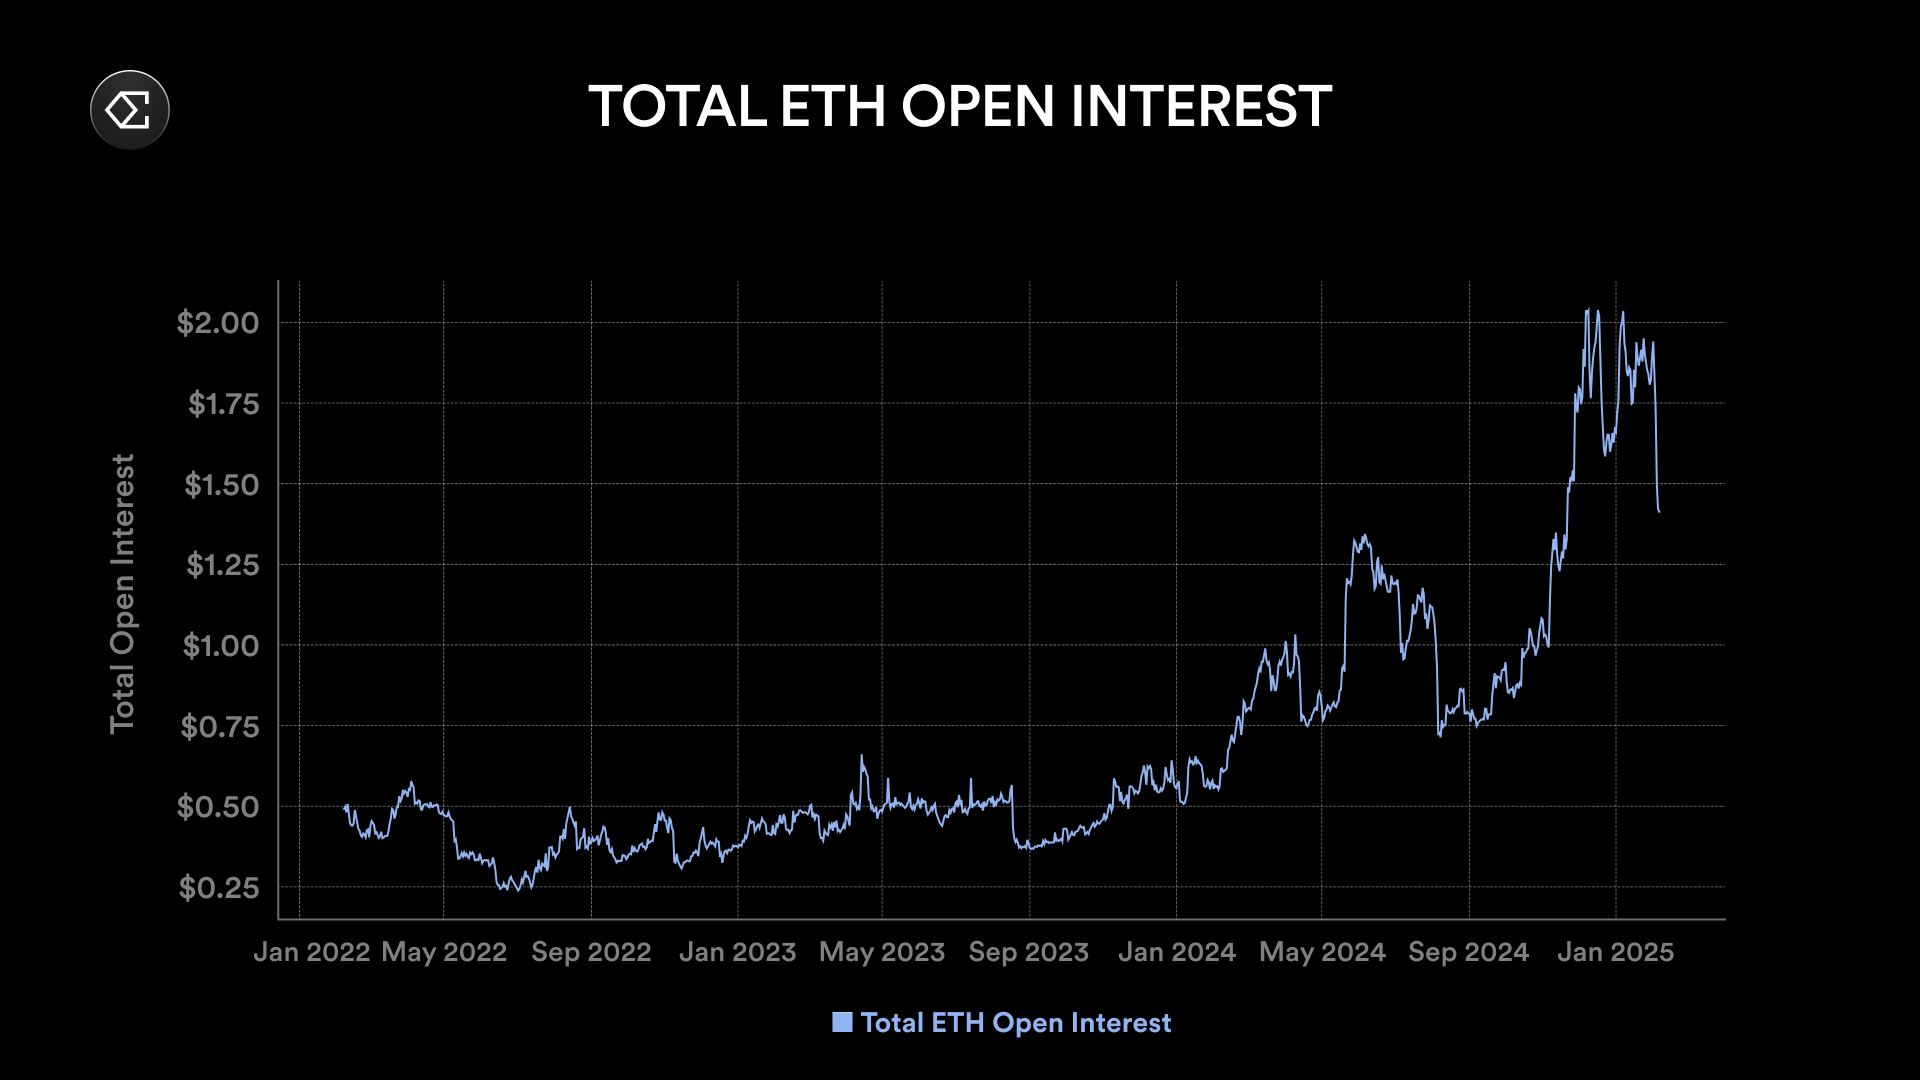
За прошлую неделю открытый интерес ETH сократился в общей сложности более чем на 5 миллиардов долларов, что составляет снижение более чем на 25%.
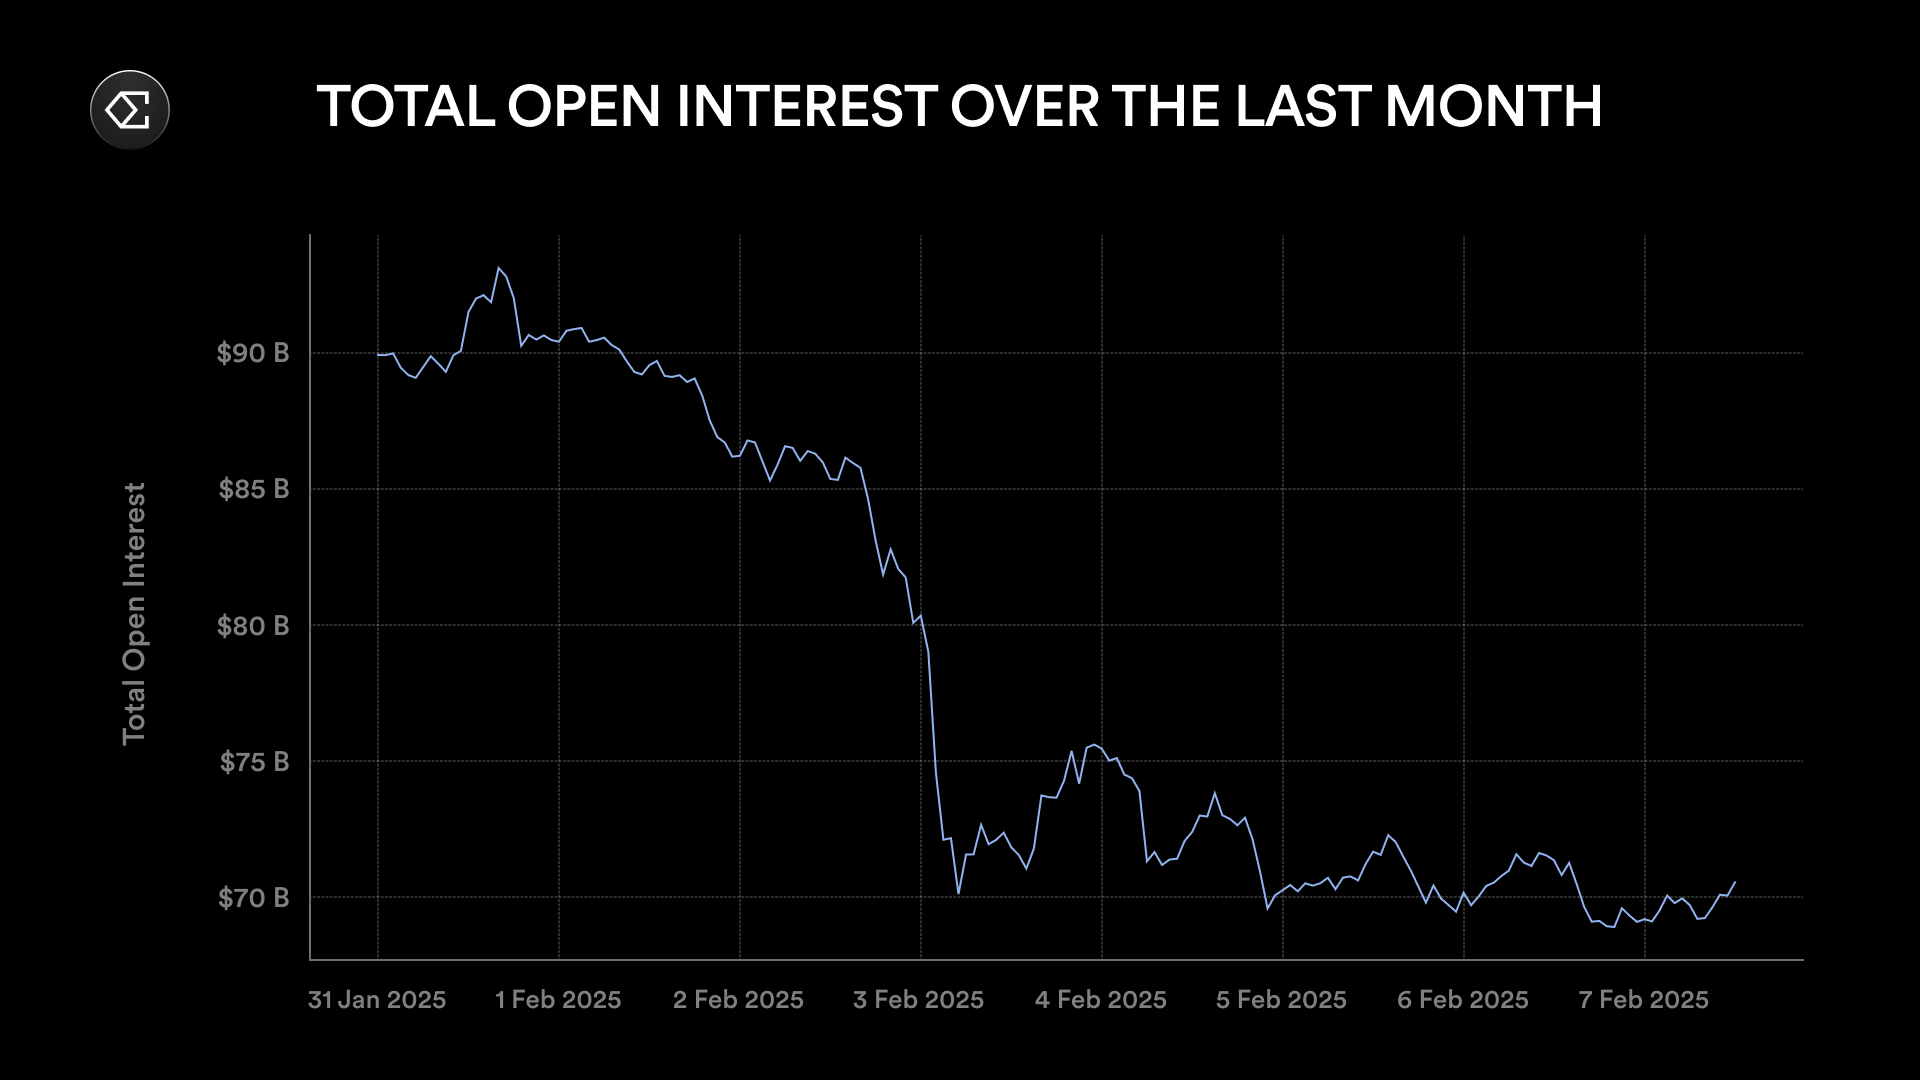
Общий открытый интерес по всем активам за прошлую неделю сократился более чем на 20 миллиардов долларов. При этом номинальные потери по контрактам BTC были меньше, чем у ETH, несмотря на то, что размер рынка BTC почти в два раза превышает рынок ETH. В течение 24 часов с 2 по 3 февраля открытый интерес сократился в общей сложности на 14 миллиардов долларов.
Эта резкая распродажа также привела к тому, что 24-часовой объем торгов на рынке бессрочных фьючерсов достиг исторического максимума.
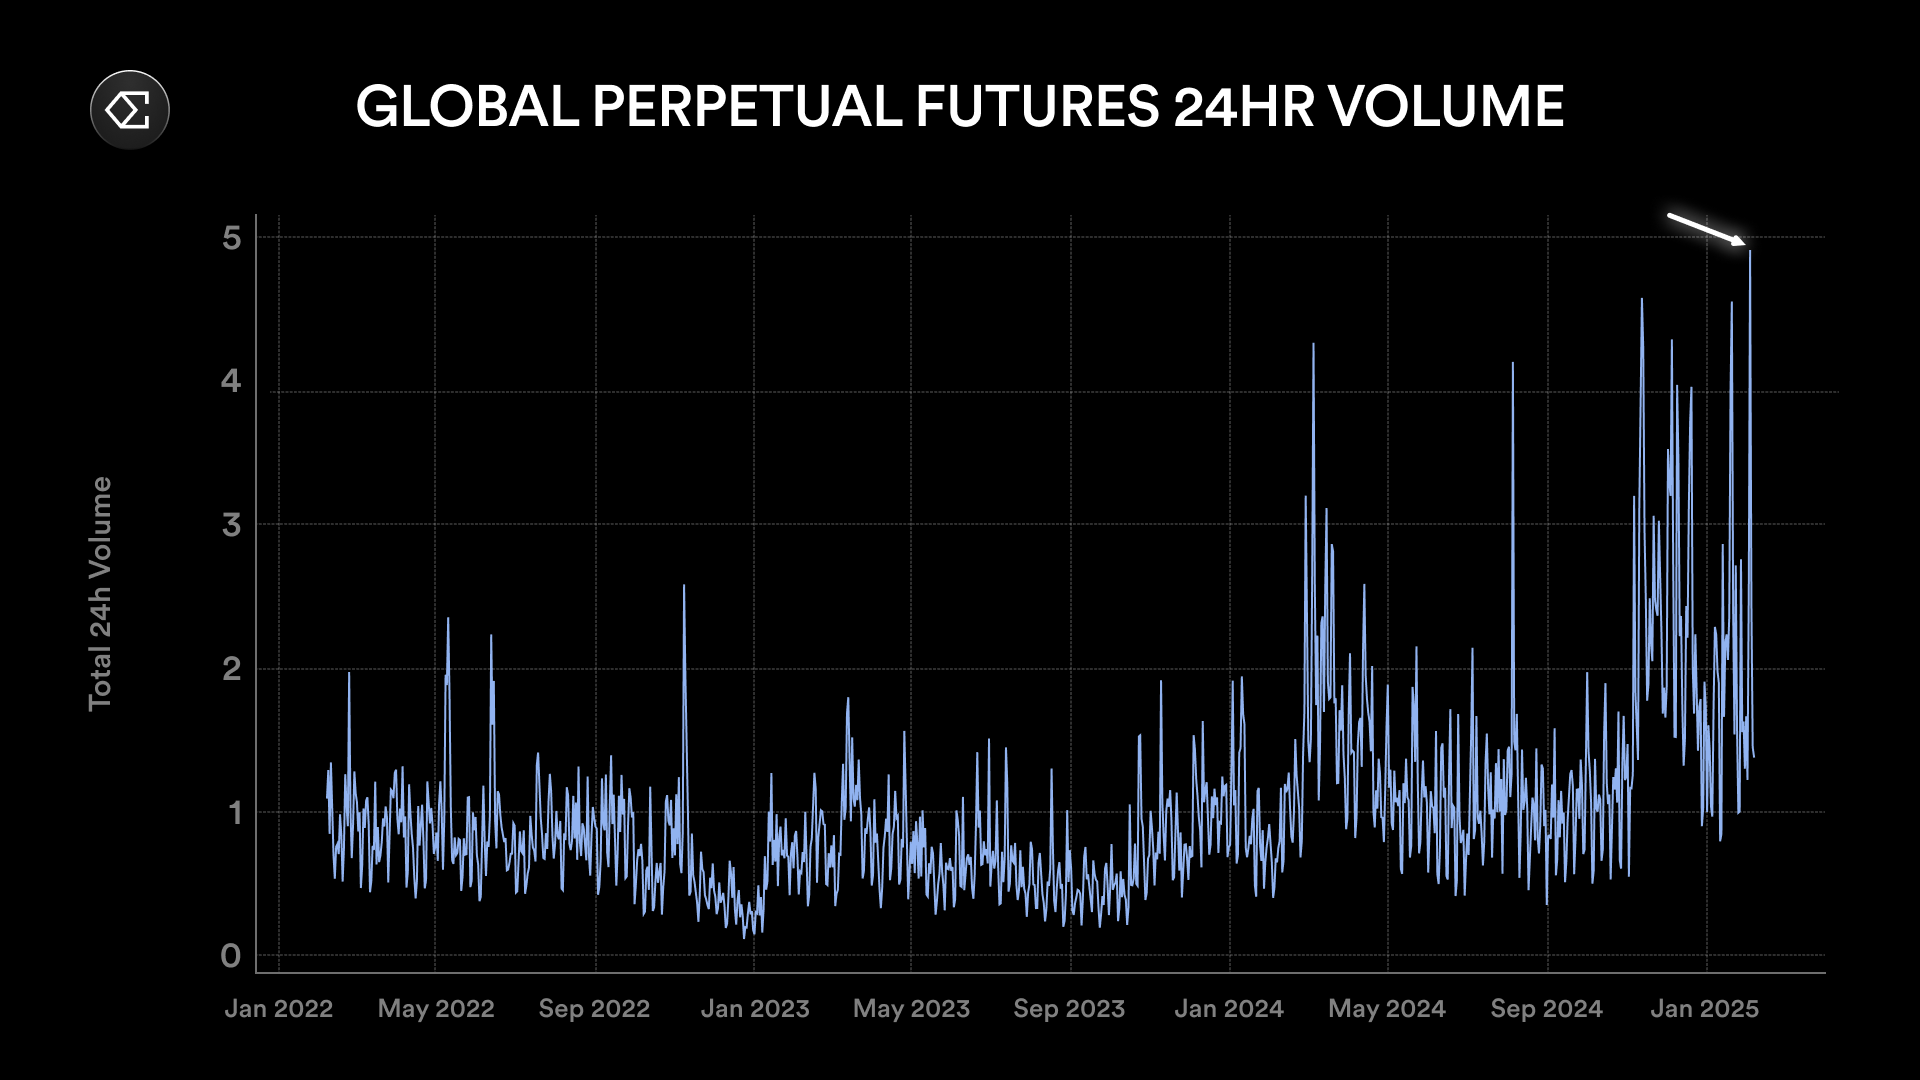
Трудно точно определить, какая часть этого объема торгов и снижения открытого интереса была вызвана ликвидациями. Из-за ограниченного объема данных, передаваемых через API каждую секунду, биржи часто занижают данные о ликвидациях, что приводит к занижению статистики и у сторонних поставщиков данных.
Из примерно 14 миллиардов долларов открытого интереса, закрытого 3 февраля, согласно статистике, только 2,3 миллиарда долларов были напрямую связаны с ликвидациями.
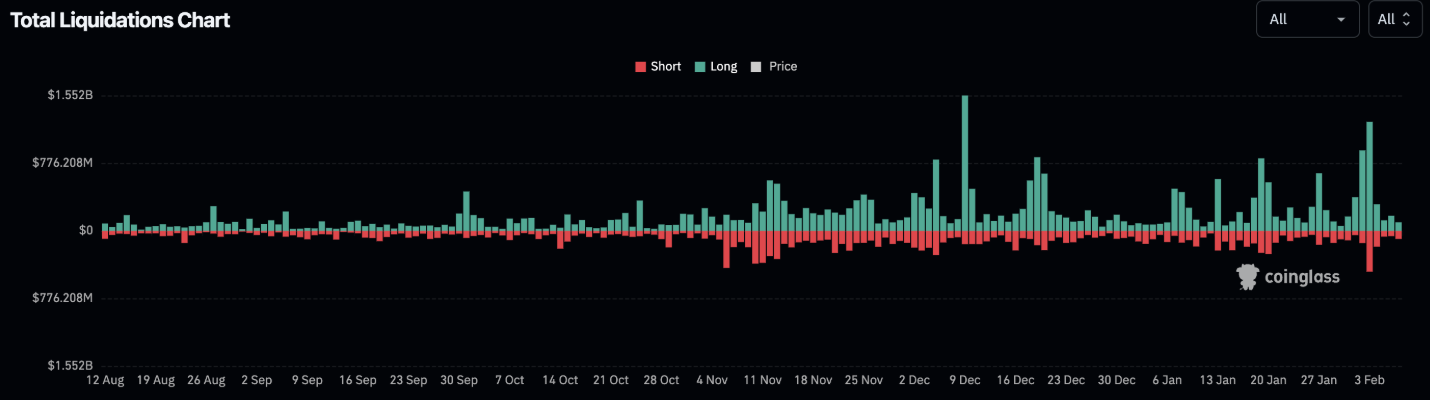
Рисунок: Данные Coinglass
Однако основатель и генеральный директор Bybit после распродажиопубликовал в Twitter, что только на платформе Bybit произошло ликвидаций на 2,1 миллиарда долларов, тогда как данные, сообщенные Coinglass, составили всего 333 миллиона долларов.
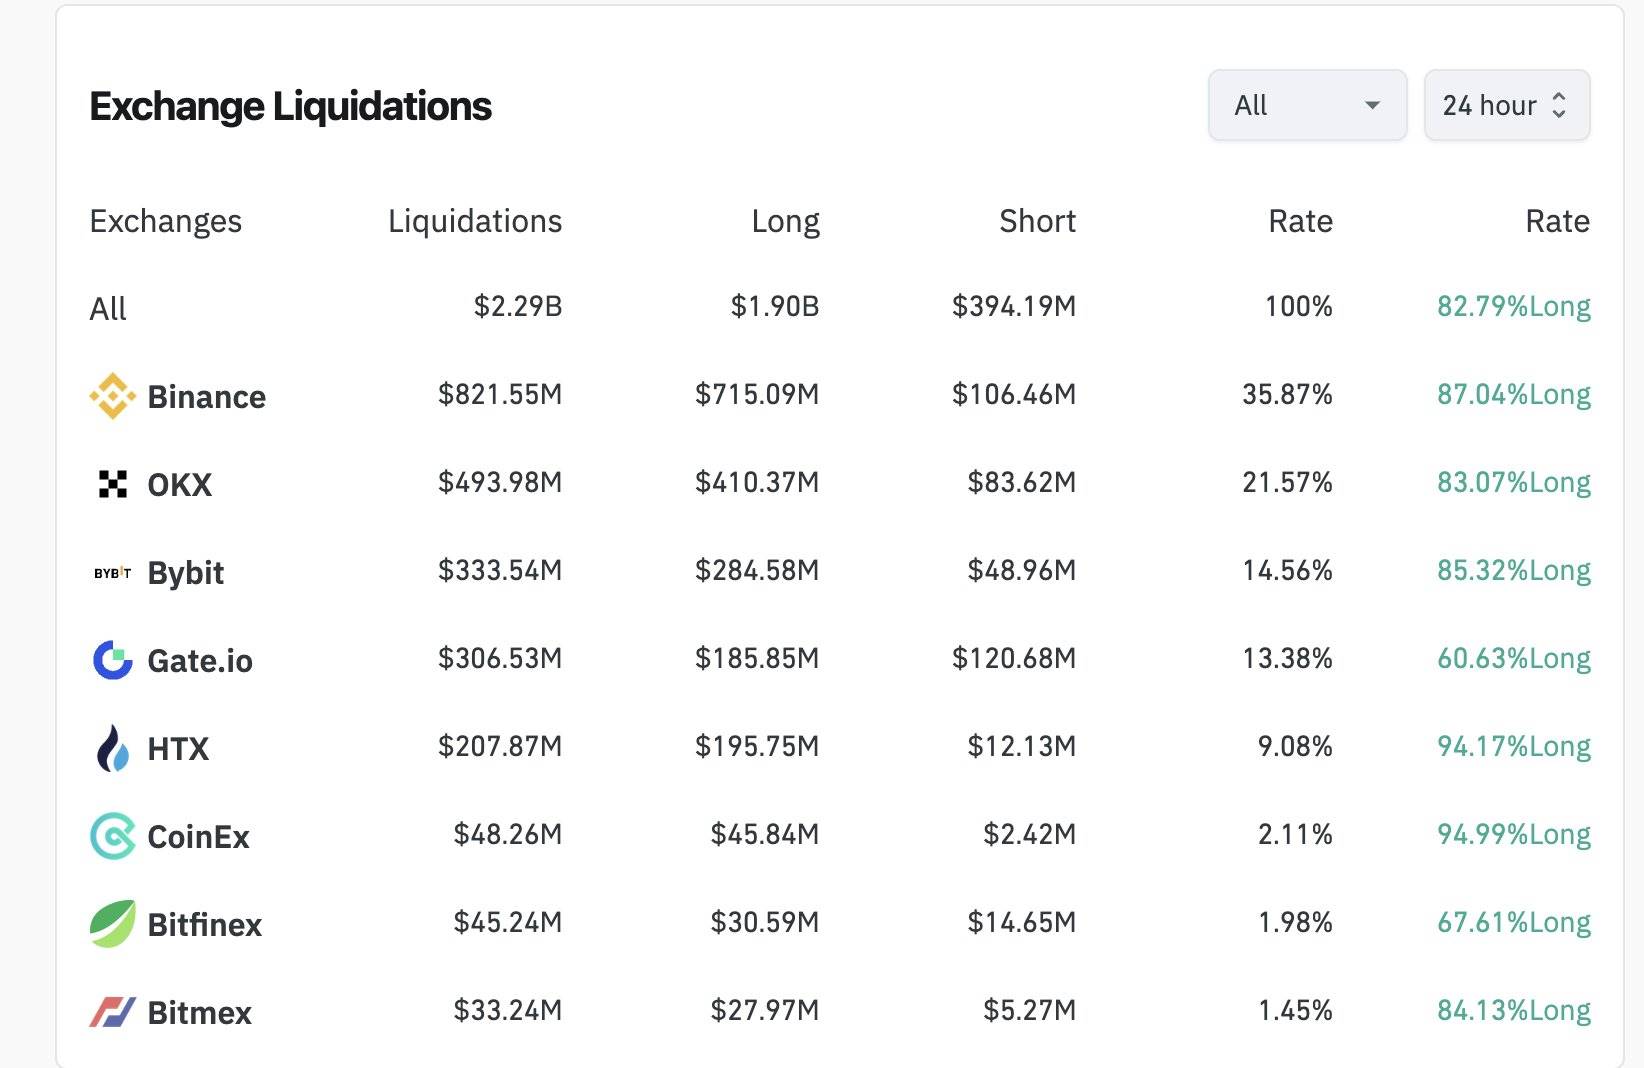
Рисунок: Данные Coinglass
По его оценкам, общая сумма ликвидаций могла составлять от 8 до 10 миллиардов долларов. Эта цифра ближе к снижению открытого интереса на биржах за 24 часа. Например, с 2 по 3 февраля открытый интерес на Bybit сократился на 4 миллиарда долларов, а на Binance — на 5 миллиардов долларов.
Если эта логика верна, то это могло быть одно из крупнейших событий ликвидаций в истории криптовалют. Этот стресс-тест рынка также предоставил Ethena возможность вновь подтвердить стабильность USDe в условиях высокой волатильности.
Устойчивость USDe
Несмотря на то, что это крупнейшее на сегодняшний день событие номинальных ликвидаций на рынке криптодеривативов, рынок в целом функционировал нормально. Процесс погашения USDe не прерывался, а закрытие бессрочных фьючерсных контрактов практически не принесло убытков. Цены этих контрактов во время распродажи были ниже спотового рынка, что предоставило Ethena возможность для получения прибыли.
В течение 24 часов на основном рынке было погашено USDe на сумму 50 миллионов долларов, весь процесс прошел гладко. Объем торгов USDe на вторичном рынке превысил 350 миллионов долларов, а разница в цене между USDe и USDT всегда оставалась в пределах 10 базисных пунктов.
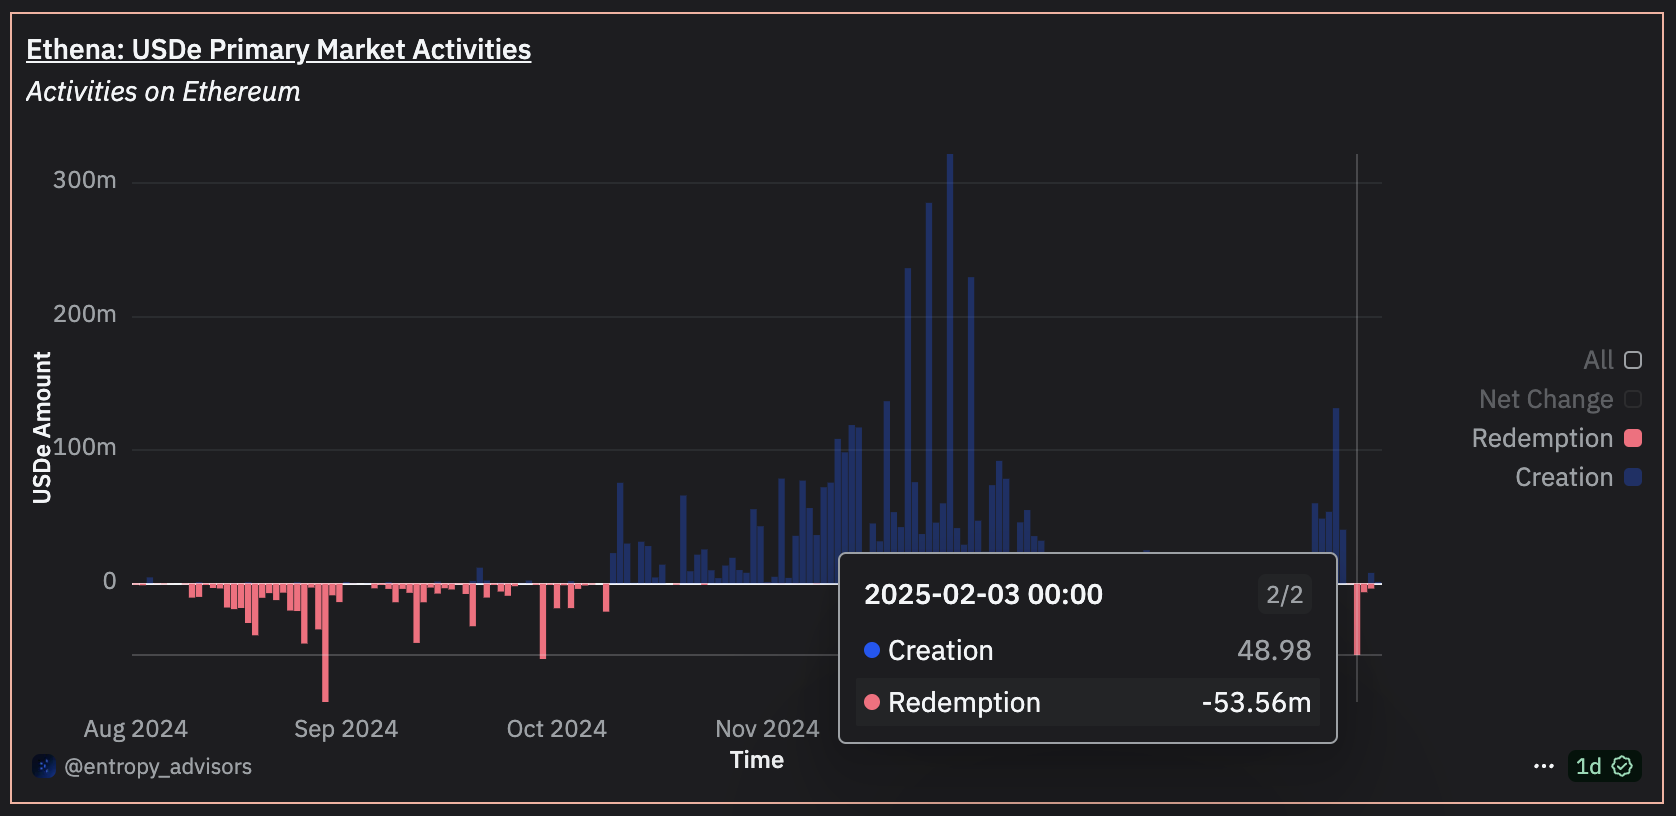
Во время рыночной волатильности цена USDe оставалась согласованной с USDC и DAI. Это стало возможным благодаря вмешательству маркет-мейкеров, которые своевременно выравнивали арбитражные возможности между основным и вторичным рынками.
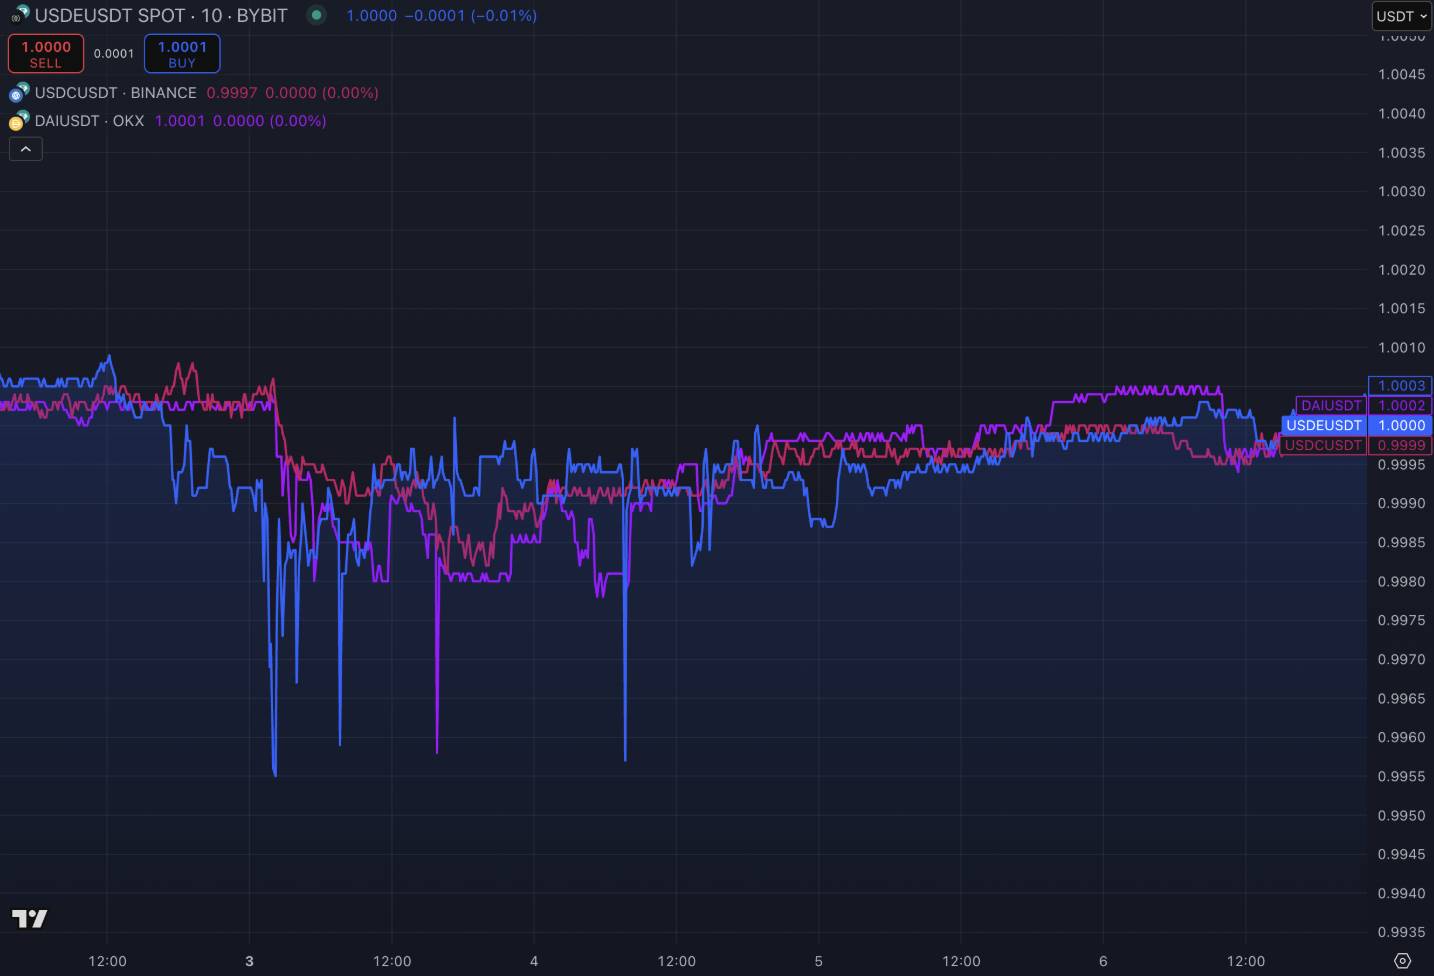
Рисунок: Цена USDe vs USDC (красный) и DAI (фиолетовый)
В экосистеме DeFi залог sUSDe и USDe (например, в Aave, Morpho, Fluid, Curve и Pendle и др.) функционировал нормально, не возникло проблем с ликвидациями, закрытием или ликвидностью.
По мере падения цен многие контракты бессрочных фьючерсов торговались ниже спотового рынка, что предоставило Ethena возможность получить прибыль за счет закрытия фьючерсных позиций.
Возможности для прибыли во время распродажи
У дизайна Ethena есть часто упускаемое из виду преимущество: во время падения рынка Ethena обычно находится на “выгодной” стороне сделки, а именнозанимает короткие позиции по бессрочнымфьючерснымконтрактам и держит спот. Во время рыночных распродаж из-за давления ликвидаций и паники на фьючерсном рынке цены контрактов бессрочных фьючерсов часто ниже соответствующих спотовых цен. Такой дисконт во время прошлых рыночных распродаж превышал 5%, и на этот раз сложилась аналогичная ситуация.
Короткие позиции по бессрочным фьючерсным контрактам с заметным дисконтом могут принести более высокую нереализованную прибыль/убыток (PnL), одновременно предоставляя больше буфера маржи для безлевериджных позиций Ethena. Когда система Ethena автоматически закрывает эти бессрочные фьючерсные контракты, протокол может извлечь выгоду из ценового дисбаланса на рынке, занимая тем самым более выгодную позицию на рынке.
Закрывая бессрочные фьючерсные контракты, цены которых значительно ниже спотовых, протокол может захватить доход от дисконта и превратить его в реализованную прибыль/убыток. Эта часть дохода будет напрямую использована для увеличения выгоды держателей sUSDe.
Например, во время этой распродажи контракт ETH на Binance (ETH coin-m) торговался с дисконтом -5,8% по сравнению со спотовой ценой (как показано на рисунке ниже, в базисных пунктах). Ethena держала короткую позицию примерно на 200 миллионов долларов по этому контракту, когда дисконт достиг пика, теоретическая нереализованная прибыль/убыток превысила 11 миллионов долларов——если бы все эти позиции были закрыты, протокол мог бы превратить эту прибыль в доход.
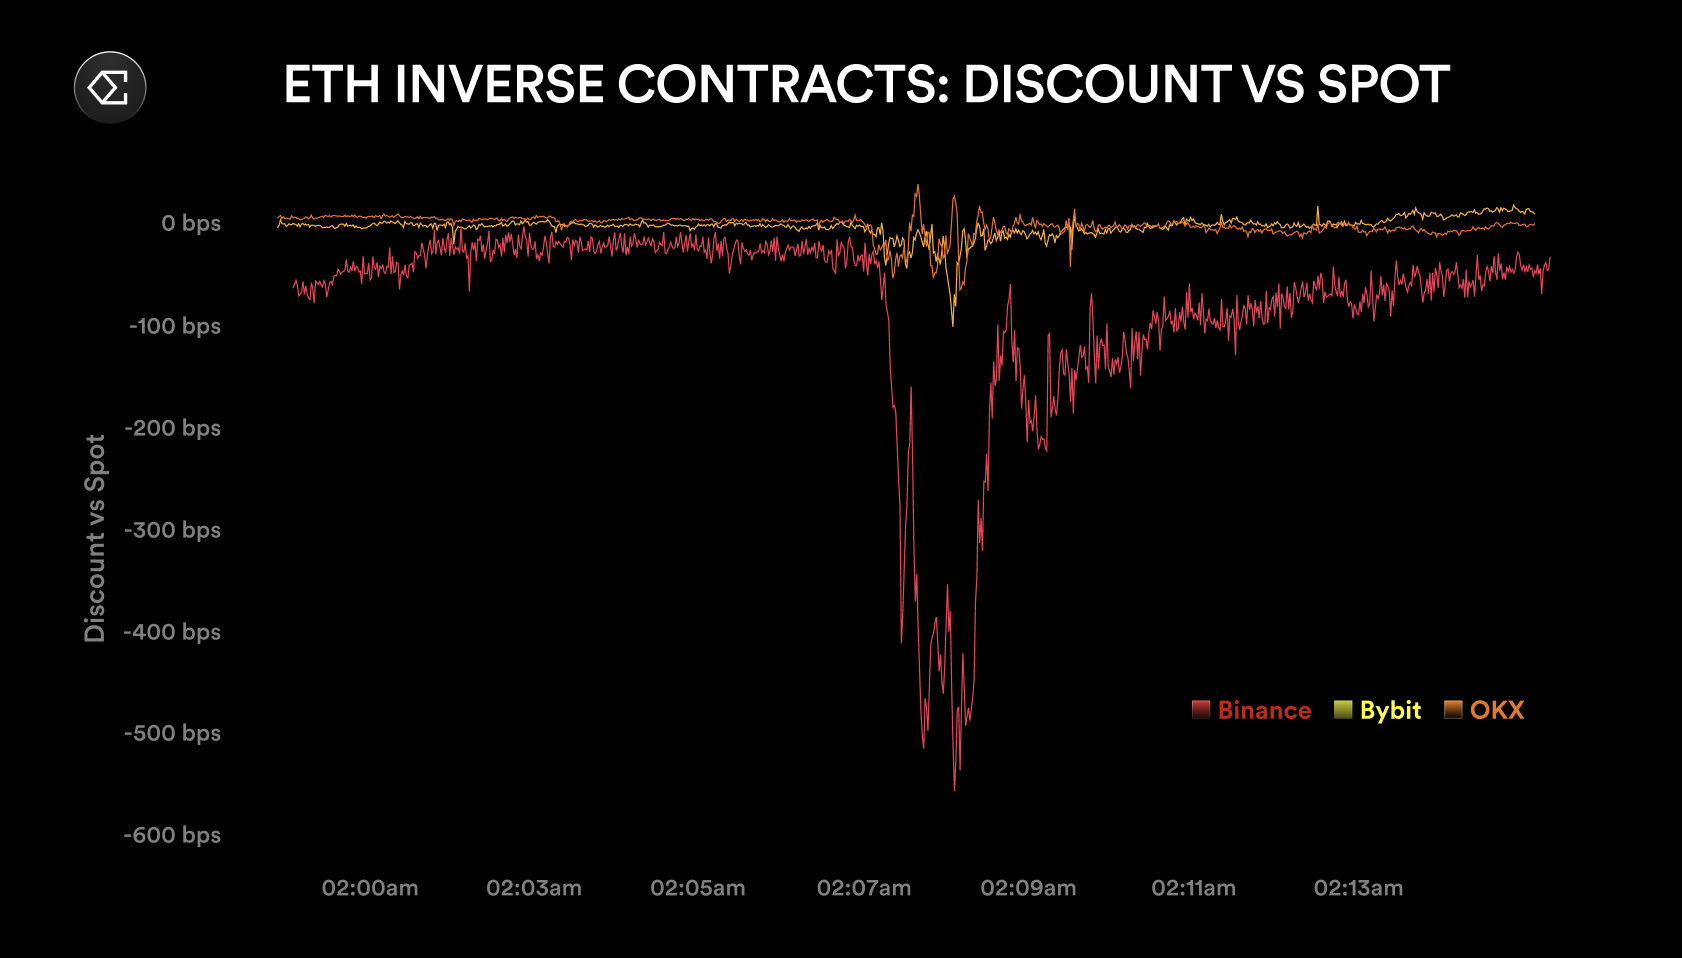
По сравнению с Binance, дисконт по контрактам ETH на Bybit и OKX был меньше, всего около 1%. При этом контракты BTC на трех биржах в целом показали себя лучше контрактов ETH, поскольку эта распродажа была сосредоточена преимущественно на контрактах ETH, особенно на контрактах с расчетом в монетах (обратных).
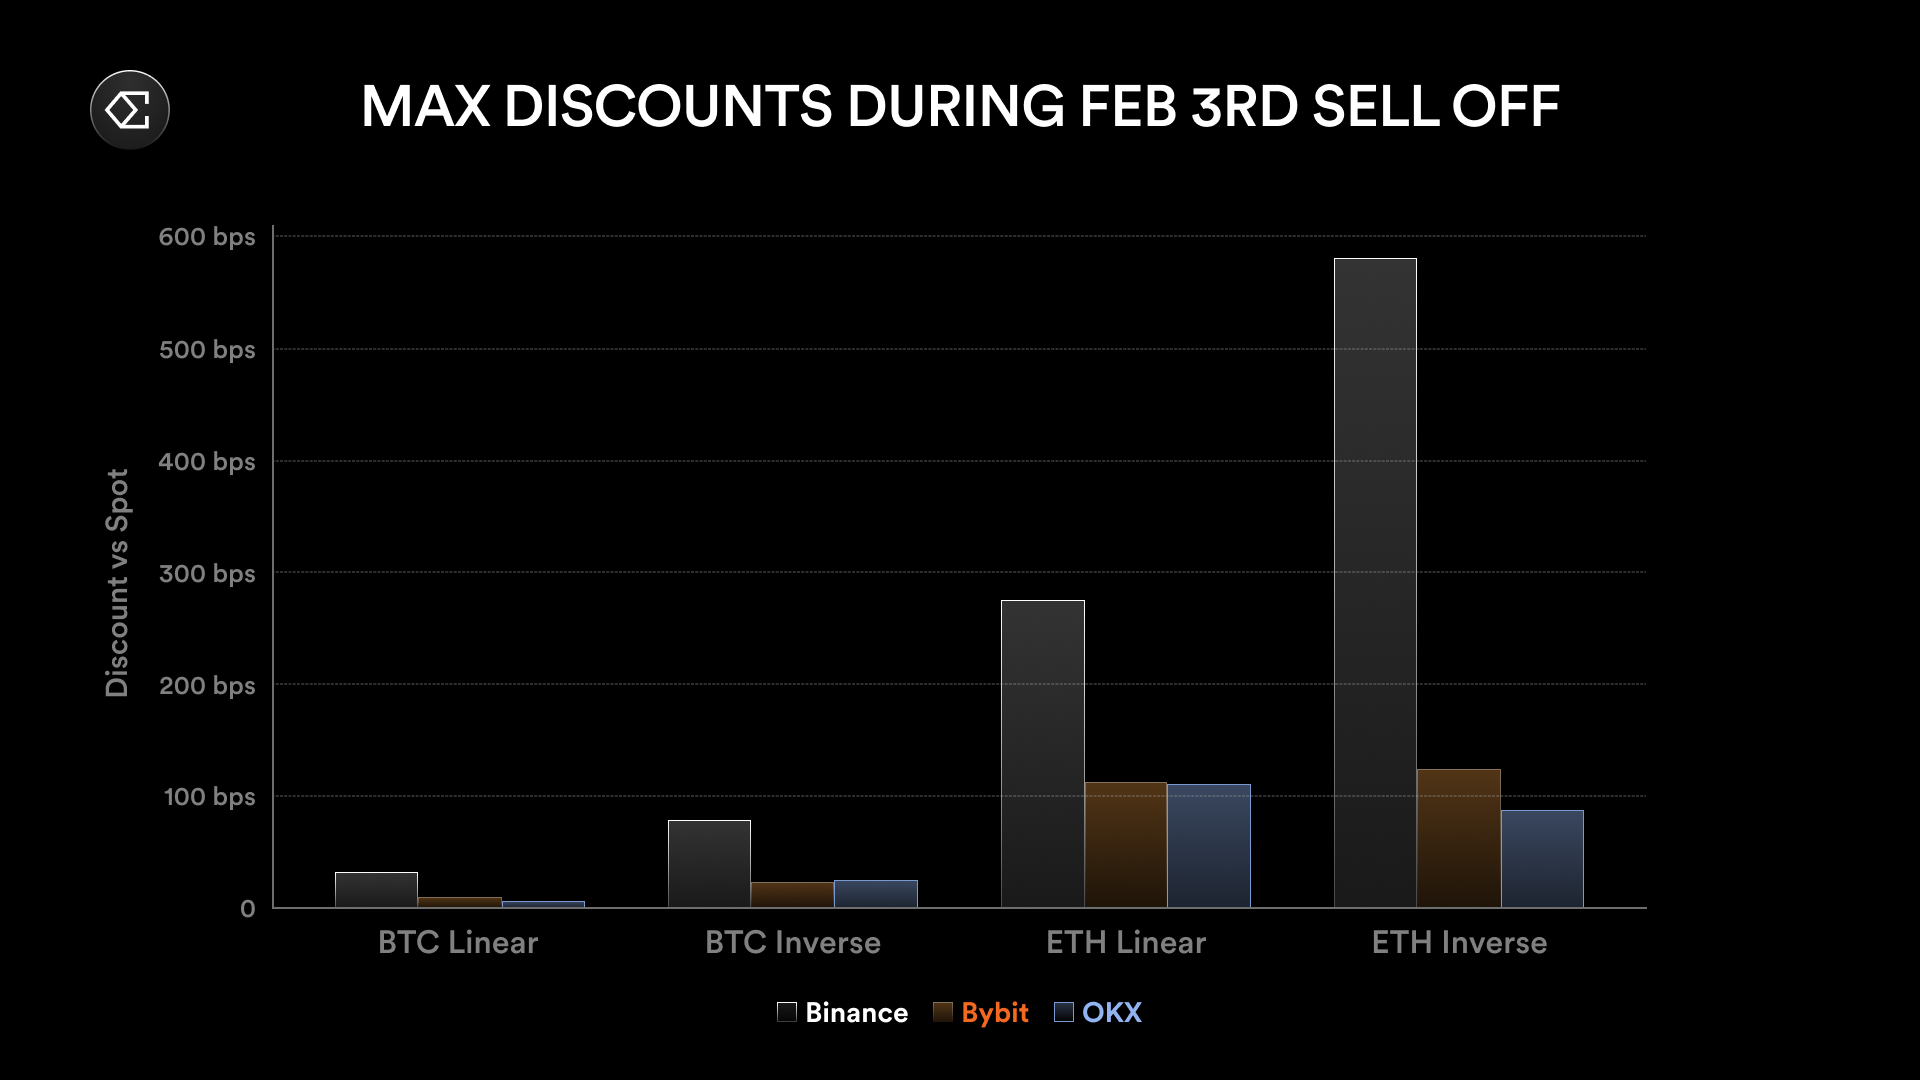
Рисунок: Дисконт vs спот
В целом дисконт по бессрочным фьючерсным контрактам на Binance был в целом выше, чем на других биржах.
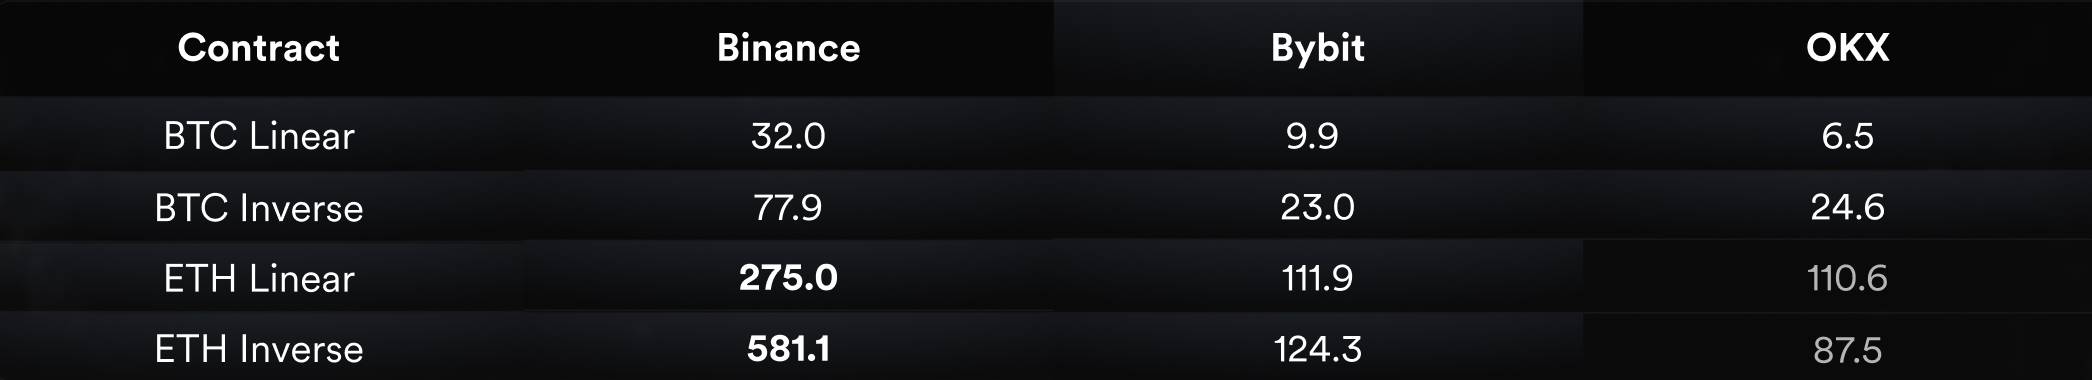
Рисунок: Максимальный дисконт между контрактами бессрочных фьючерсов и спотовым рынком (в базисных пунктах)
Разница в ценах между контрактами и активами подчеркивает важность качества исполнения. Автоматизированный механизм исполнения Ethena способен эффективно захватывать возможности этого рыночного дисбаланса.
За прошлую неделю протокол Ethena получил всего 5,5 миллиона долларов дохода, из которых более 500 000 долларов поступили из двух источников: во-первых, захват дисконта между контрактами бессрочных фьючерсов и спотовым рынком, во-вторых, закрытие контрактов с наименьшей ставкой финансирования. Эти операции добавили около 50 базисных пунктов к годовой процентной доходности (APY) sUSDe. В то же время эта реализованная прибыль также предоставила дополнительный буфер для возможных отрицательных циклов финансирования на выходных.
Адаптация к более низким ставкам финансирования
По мере усиления рыночной волатильности и значительных различий в производительности между различными биржами и активами, Ethena должна быстро реагировать на структурные изменения на рынке бессрочных фьючерсов. На прошлой неделе ставка финансирования контрактов ETH была значительно ниже, чем у контрактов BTC, при этом ставки финансирования обоих были ниже уровней начала года.
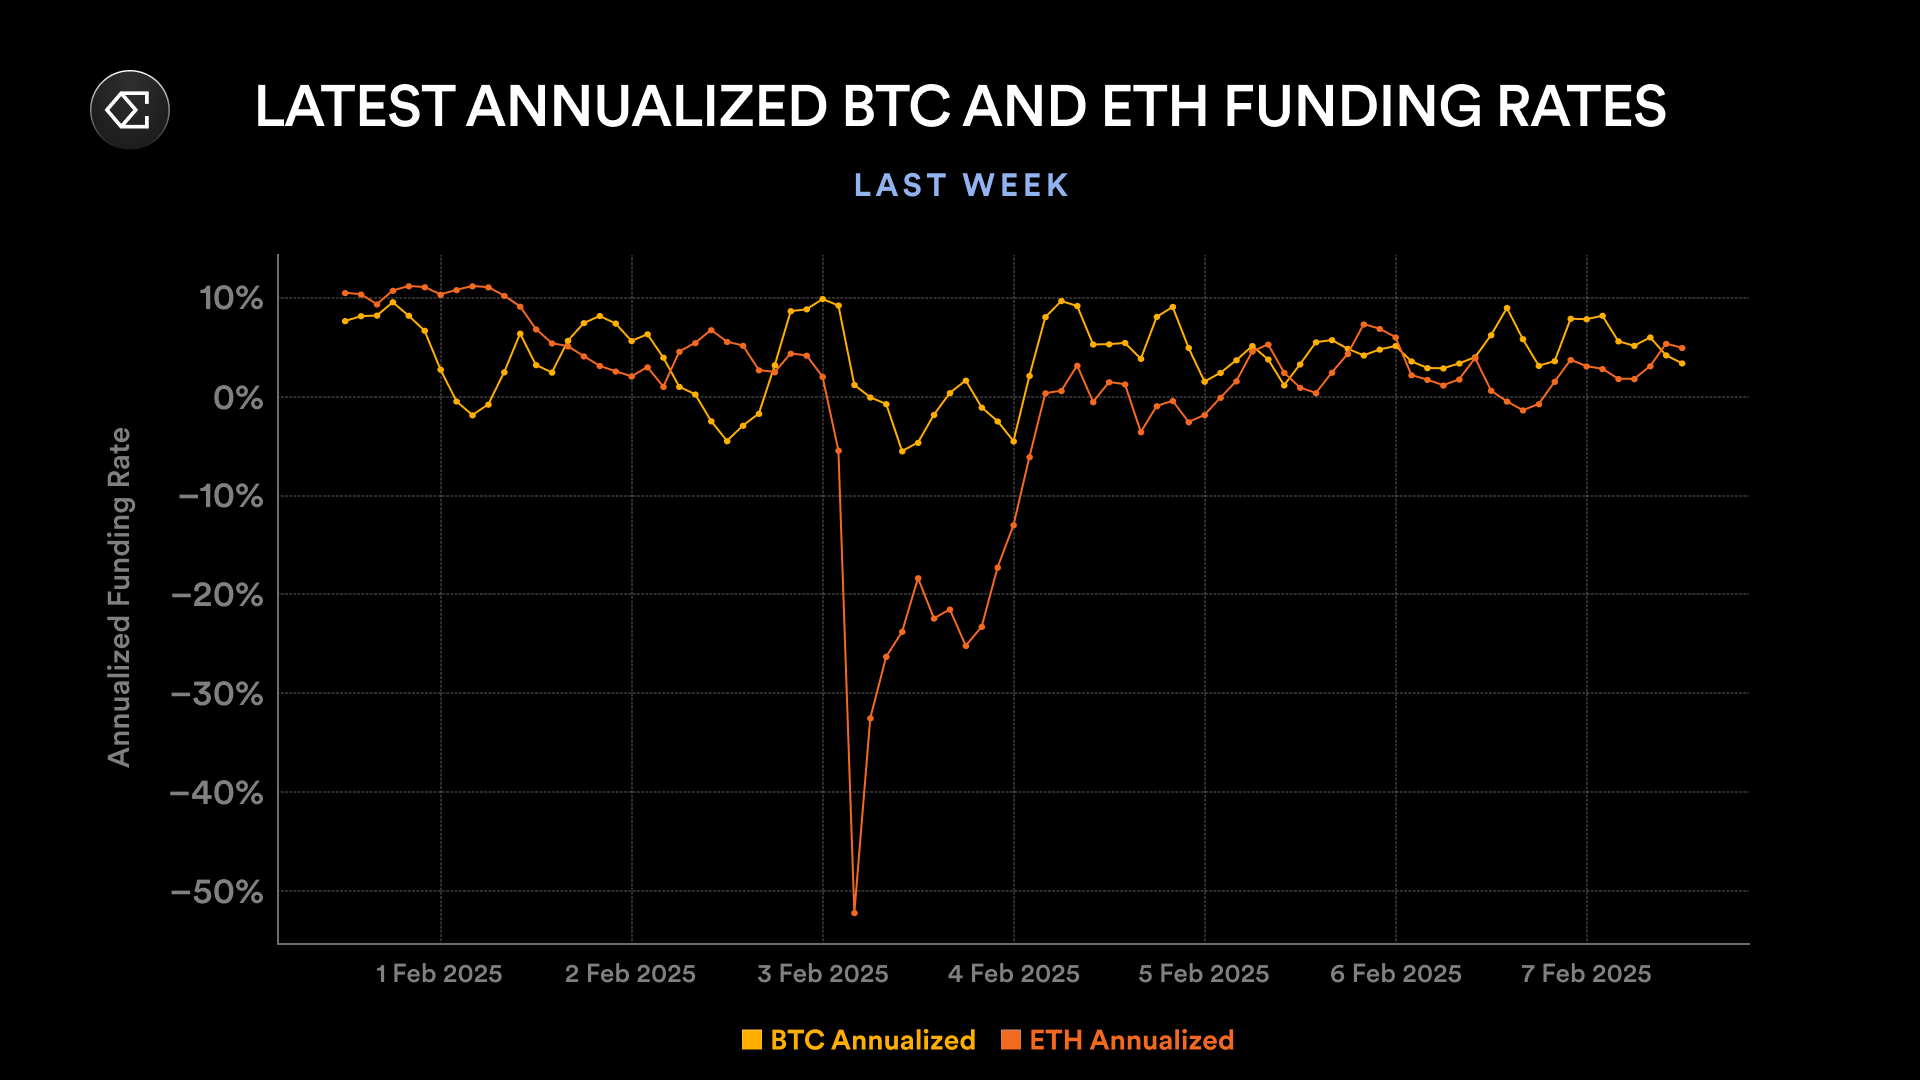
Изменения ставок финансирования указывают на то, что Ethena необходимо скорректировать стратегию распределения активов USDe. Переводя часть средств в доходные стабильные монеты (например, USDS), протокол может получить доходность до 8,75%, одновременно снижая зависимость от плохо работающих контрактов бессрочных фьючерсов. По мере того как Ethena начала закрывать короткие позиции по ETH, ставка финансирования постепенно улучшалась.
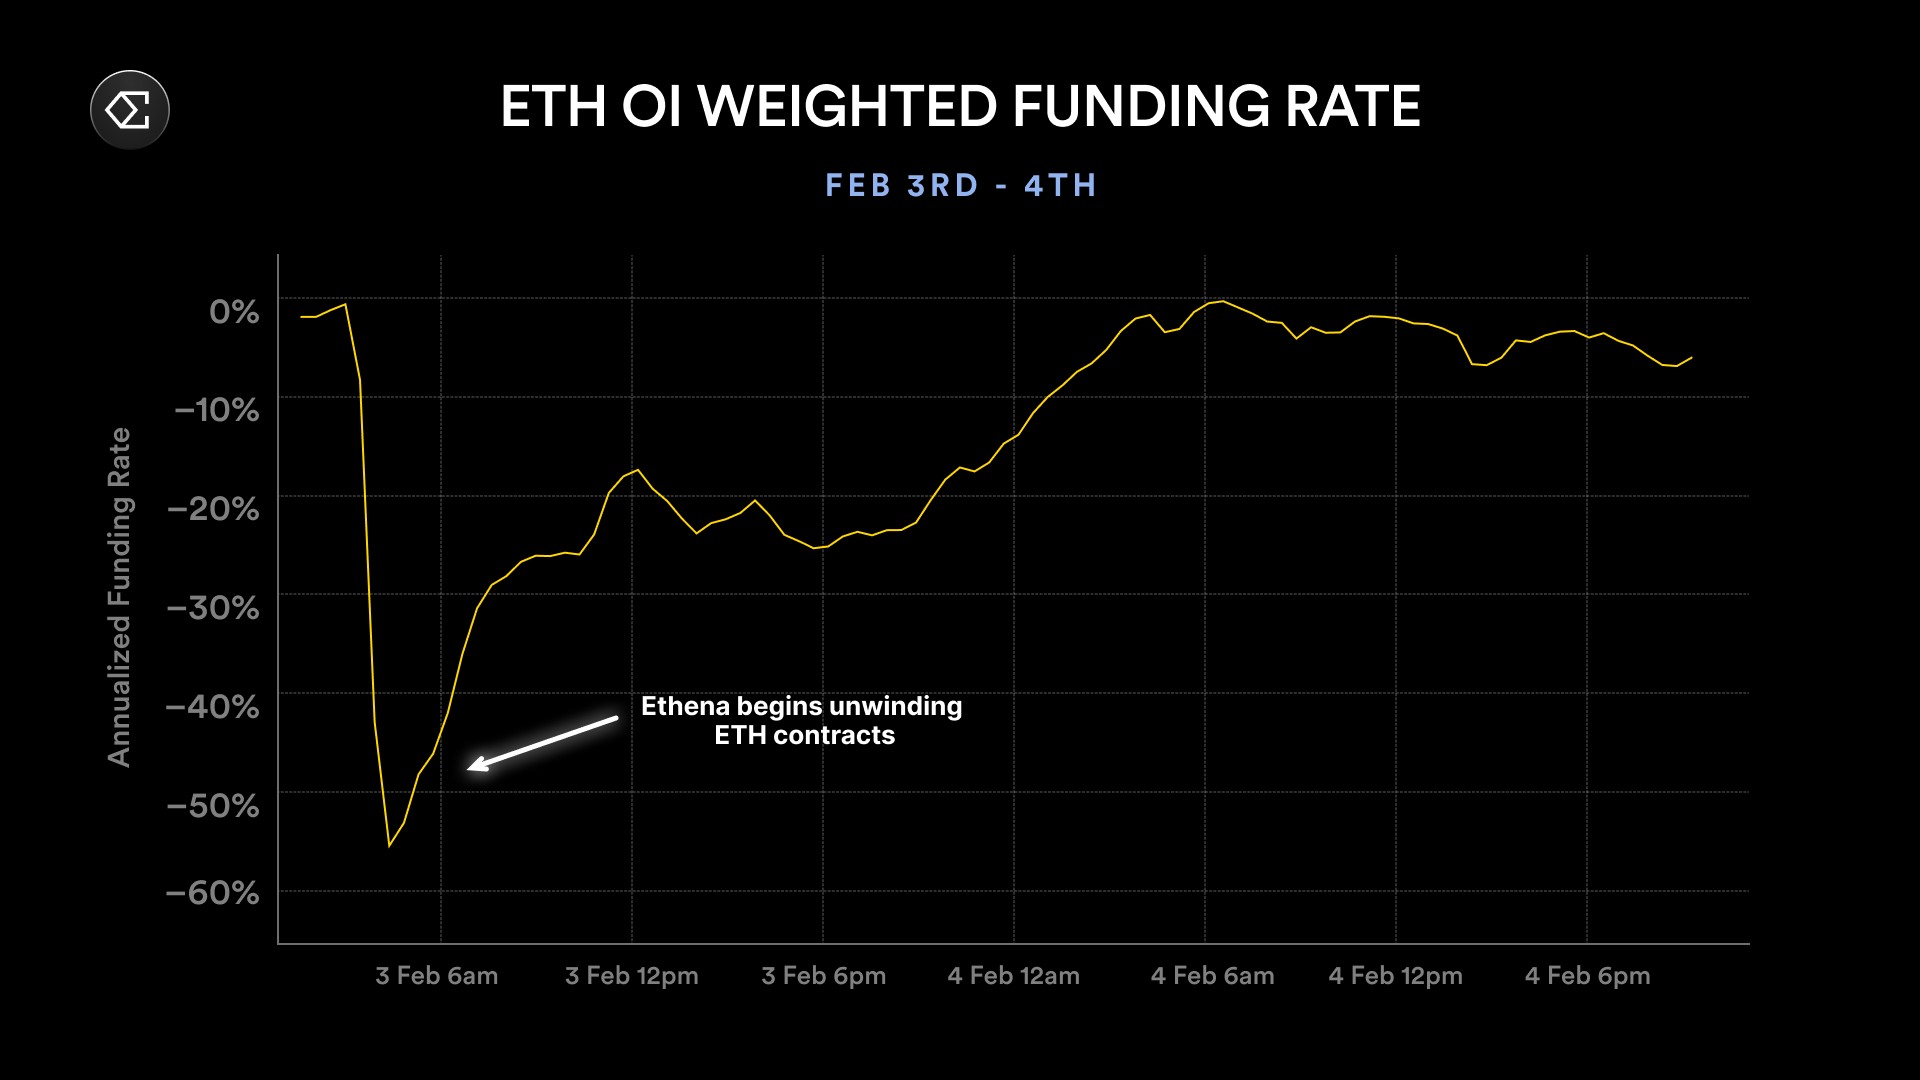
Рисунок: Ставка финансирования улучшилась после закрытия Ethena коротких позиций
На прошлой неделе Ethena продемонстрировала свою способность быстро реагировать на изменения рынка. В условиях низких ставок финансирования протокол перевел 1 миллиард долларов из контрактов BTC и ETH в активы стабильных монет, обеспечив дополнительную гарантию стабильности sUSDe.
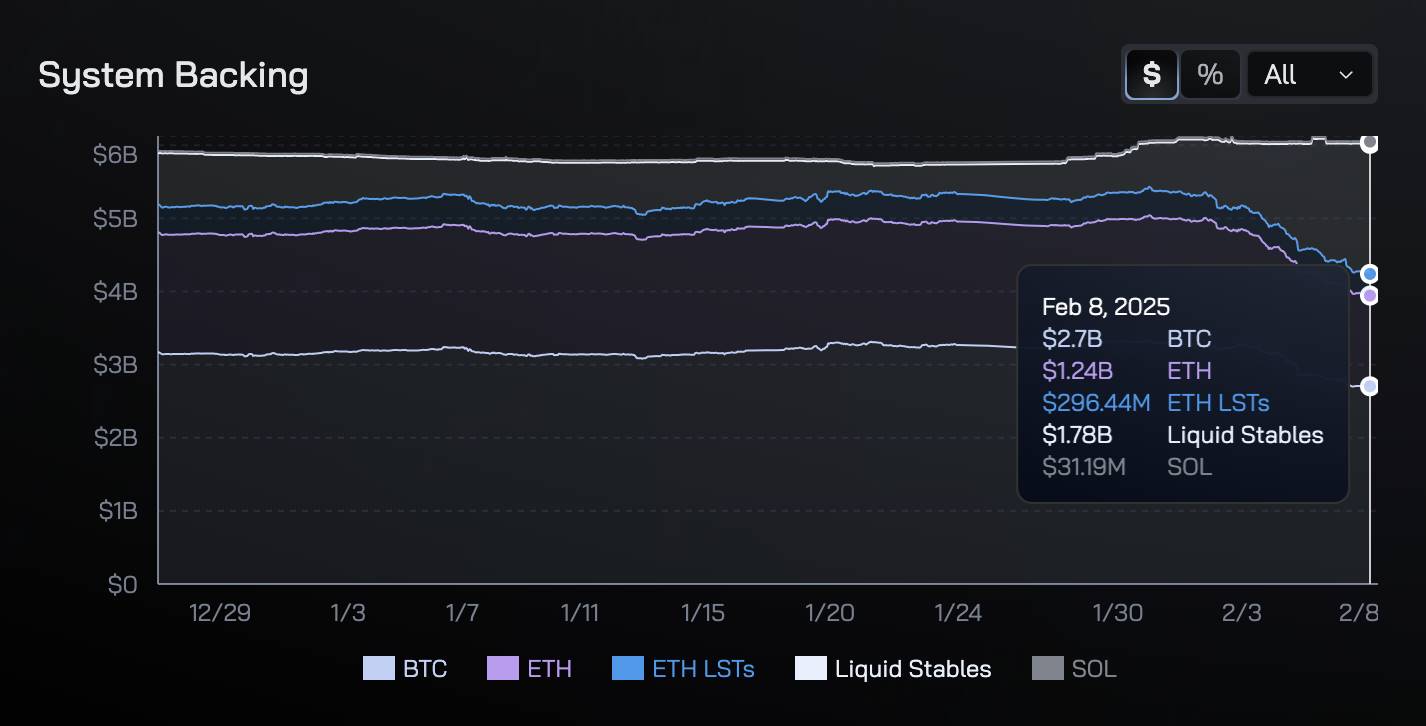
Следующая сравнительная диаграмма показывает изменения в составе поддерживающих активов USDe между началом февраля и текущим моментом. В настоящее время USDe поддерживается ликвидными стабильными монетами на сумму почти 1,8 миллиарда долларов, что составляет 29% от общих поддерживающих активов. Доходность некоторых из этих ликвидных стабильных монет уже превысила ставку финансирования бессрочных фьючерсов. Пока производительность бессрочных фьючерсов не соответствует ожиданиям, Ethena будет продолжать увеличивать долю распределения ликвидных стабильных монет, чтобы оптимизировать структуру поддерживающих активов USDe.
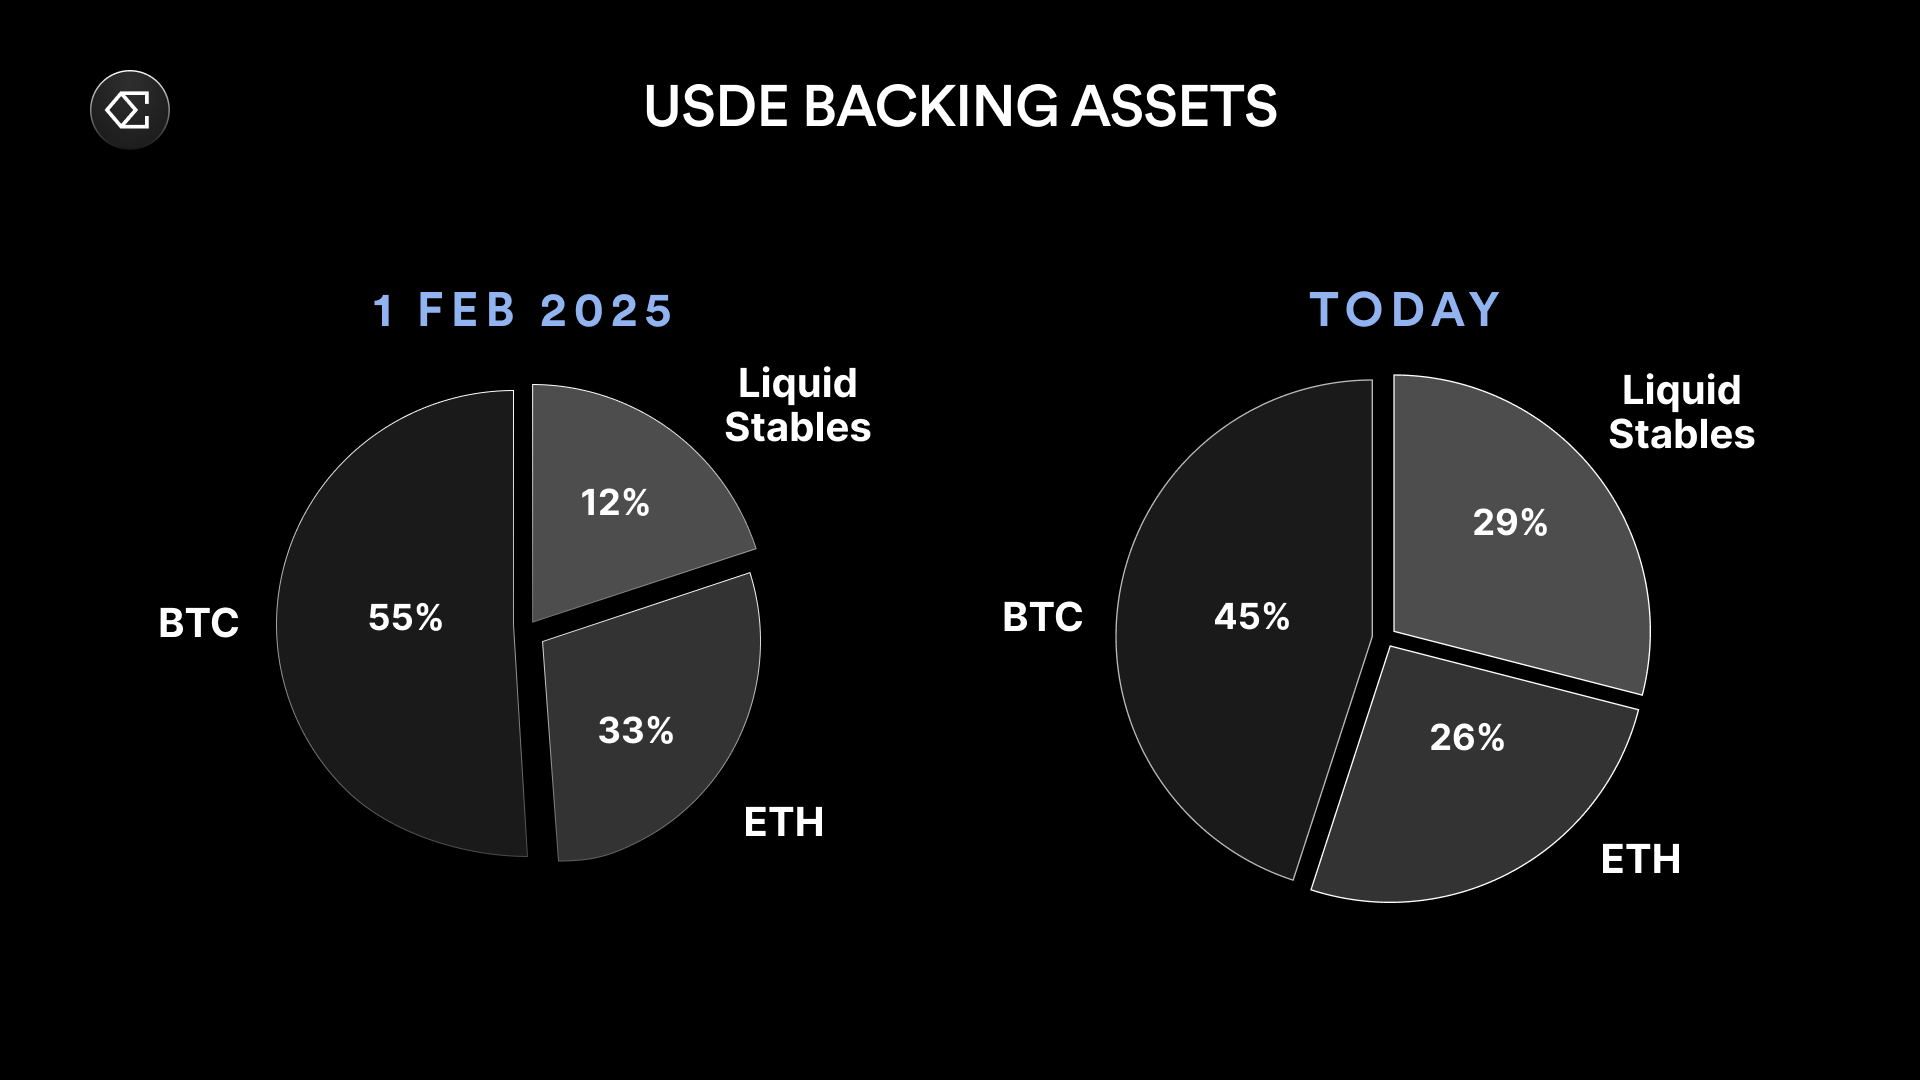
Даже столкнувшись с крупнейшим в истории событием номинальных ликвидаций, USDe продемонстрировал высокую устойчивость, не только успешно обработав все запросы на погашение, но и сохранив стабильную привязку к целевому обменному курсу. Эта производительность стала возможной благодаря способности Ethena захватывать прибыль во время рыночных распродаж, а также преимуществу структурного дизайна коротких позиций по бессрочным фьючерсам. Этот дизайн эффективно защищает интересы держателей sUSDe во время падения рынка.
USDe демонстрировал отличную устойчивость во время каждого стресс-теста, доказывая, что это один из самых надежных активов на текущем рынке. Ethena надеется благодаря постоянной отличной производительности进一步 завоевать доверие пользователей.
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News
 @ethena_labs














