


Партнер Dragonfly Хасиб: действительно ли USDe потерял привязку к доллару?
Автор: Хассиб Куриши, партнер Dragonfly
Адаптация: Лаффи, Foresight News
Я вижу множество дискуссий о потере привязки Ethena в период рыночной турбулентности на выходных. Суть в том, что USDe (стейблкоин, выпущенный Ethena) временно обесценился до примерно $0,68, после чего цена начала восстанавливаться. Вот диаграмма с Binance, которую все цитируют:
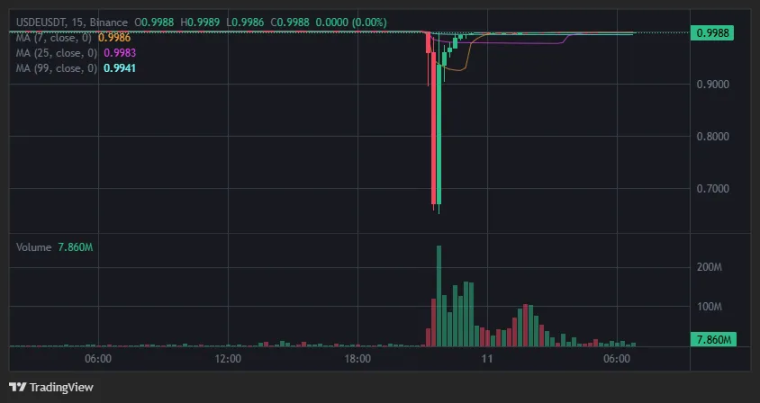
Однако, углубившись в данные и пообщавшись со многими участниками рынка за последние дни, я теперь четко понимаю: это утверждение неверно, USDe не терял привязки.
Прежде всего, важно понимать: самым ликвидным местом для USDe на самом деле является не биржа, а Curve. Там находятся сотни миллионов долларов постоянной ликвидности, тогда как на любой бирже, включая Binance, ее объем составляет всего десятки миллионов долларов.
Так что если смотреть только на график USDe на Binance, может сложиться впечатление потери привязки. Но если объединить графики USDe из других мест размещения ликвидности, картина выглядит иначе:
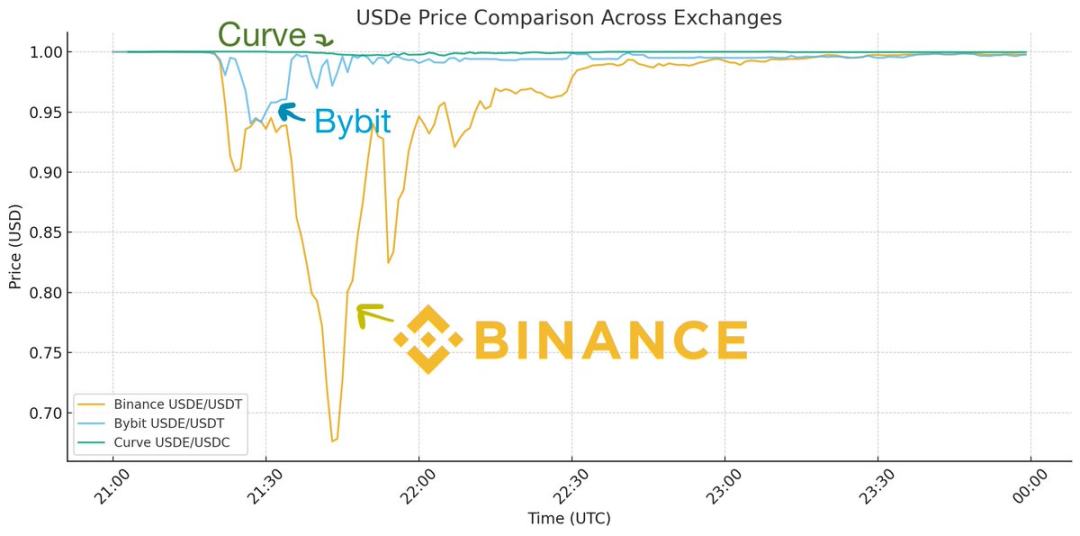
Мы видим, что хотя USDe подешевел на каждой централизованной бирже, падение было неравномерным. На Bybit цена кратковременно упала до $0,95 и быстро восстановилась, в то время как на Binance потерю привязки удалось компенсировать лишь спустя долгое время. При этом на Curve цена снизилась всего на 0,3%. Как объяснить такую разницу?
Помните, что в тот день каждая биржа испытывала колоссальную нагрузку в рамках крупнейшего события по ликвидации за всю историю криптовалют. В этот период Binance была крайне нестабильна: из-за отказа API функции пополнения и вывода средств были заблокированы, маркетмейкеры не могли перемещать позиции, и никто не смог вмешаться для проведения арбитража.
Это похоже на пожар в Binance, где все дороги заблокированы и пожарные не могут пробиться. В результате ситуация на бирже вышла из-под контроля, но почти повсюду остальном огонь был быстро потушен мостами ликвидности. Как показывает Гай в своем посте, из-за той же общей нестабильности USDC также временно терял привязку на несколько центов на Binance, просто потому что ликвидность не могла поступить, но это тоже не было реальной потерей привязки USDC.
Таким образом, при нестабильной работе API не удивительно, что цены на биржах сильно различались, так как ни у кого не было доступа к позициям. Но почему падение цены на Binance было гораздо глубже, чем на Bybit?
Ответ состоит из двух частей. Во-первых, у Binance отсутствуют отношения с первичными дилерами Ethena, поэтому на платформе невозможно прямое создание и погашение токенов (данную функцию интегрировали Bybit и другие площадки), что позволило маркетмейкерам осуществлять арбитраж, оставаясь внутри платформы. Этот фактор крайне важен: без него им пришлось бы выводить средства с Binance, проводить арбитраж через Ethena для поддержания привязки и возвращать позиции обратно. В моменты кризиса с отказом API подобными действиями никто бы заниматься не стал.
Во-вторых, на Binance плохо работает оракул, который начал ликвидировать позиции, которые не следовало трогать; качественный механизм ликвидационного механизма не должен активироваться во время флеш-краша. Если вы не являетесь основной торговой площадкой для определенного актива (Binance таковой для USDe не является), вам следует ориентироваться на цены с основной площадки. Опираясь исключительно на собственный ордербук, вы получите избыточные сигналы к ликвидации. В результате Binance начала ликвидацию USDe примерно по $0,80, что запустило цепную реакцию. Именно поэтому Binance проводит возврат средств пользователям, чьи позиции по USDe были ликвидированы (насколько мне известно, другие биржи таким не занимаются). Они опирались на свои внутренние цены вместо реальных внешних, допустив ошибку.
Итак, это был инцидент с флеш-крашем, специфичный именно для Binance, которого можно было избежать при лучшей структуре рынка. На основной торговой площадке, Curve, USDe на протяжении всего дня фактически поддерживал стабильную привязку. Это действительно отличается от того, что принято называть депегом.
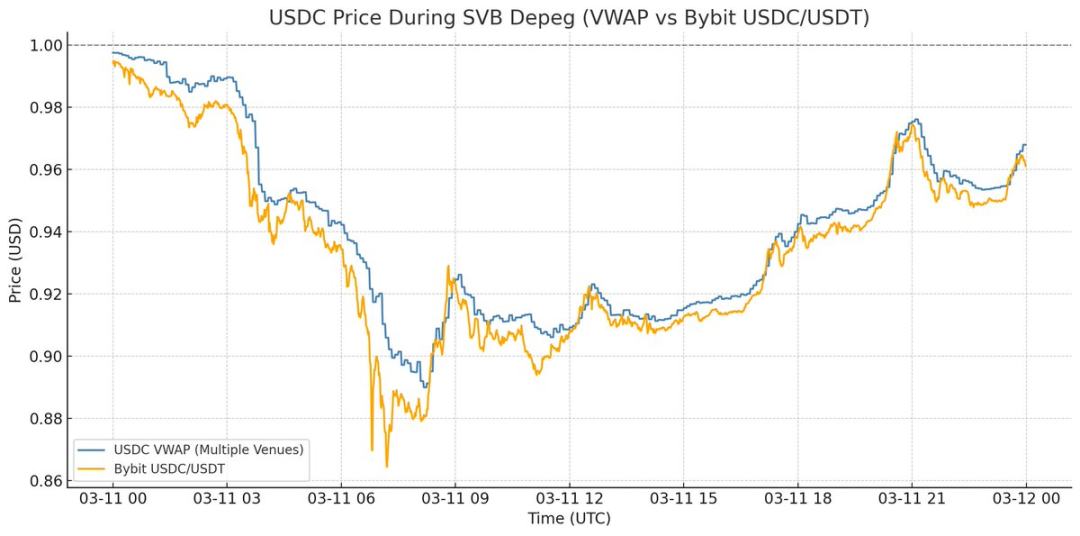
Если вы помните USDC во время кризиса Silicon Valley Bank в 2023 году, вот тогда и происходила настоящая потеря привязки:
В период кризиса SVB цена USDC падала на всех торговых площадках, и нигде нельзя было продать его по $1. Фактически процесс погашения был приостановлен, поэтому $0,87 отражал его реальную стоимость — именно это и означает потерю привязки.
Тем не менее, в этот раз речь шла лишь о специфическом искажении цены на Binance. Это важный урок для рыночной инфраструктуры, но если вы пытаетесь сделать выводы о механизме USDe на основе событий прошедших выходных, крайне важно понимать все нюансы.
На протяжении всего инцидента USDe на основных площадках полностью обеспечивался залогом стоимостью $1, а вследствие колебаний цен объем обеспечения в выходные даже немного вырос. То есть эта рыночная нестабильность в конечном итоге пошла на пользу, поскольку принесла важный урок всей отрасли. В публикации Гая подробно разъясняется, как любым биржам, включая Binance, следует избегать подобных проблем в будущем.
Коротко говоря: USDe не терял привязки, проблемы возникли именно с ценообразованием на Binance.
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News
 @dragonfly_xyz



