Интервью с Томом Ли и Артуром Хейзом: мы по-прежнему прогнозируем, что BTC и ETH к концу года достигнут $250 000 и $10 000.
Подборка и перевод: TechFlow
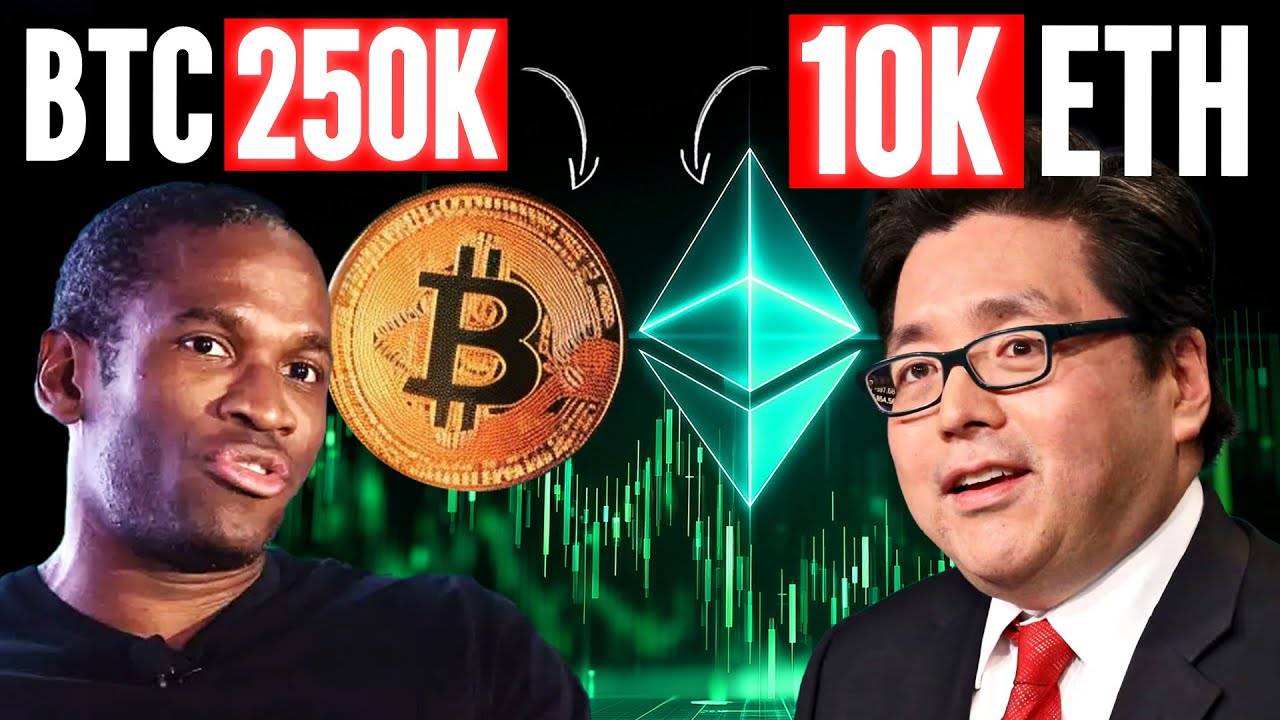
Спикеры: Том Ли, председатель совета директоров BitMine; Артур Хейс, сооснователь и бывший генеральный директор BitMEX
Ведущий: Дэвид Хоффман
Источник подкаста: Bankless
Оригинальный заголовок: Том Ли и Артур Хейс: Как крипто переводит Уолл-стрит
Дата выпуска: 14 октября 2025 г.
Основные тезисы
В этом эпизоде подкаста Том Ли и Артур Хейс совместно обсудили, как криптовалюты меняют правила игры на Уолл-стрит, включая новый исторический максимум для BTC, сильный отскок ETH, приток институционального капитала, а также стремительное развитие токенизации и платежных сетей стейблкоинов.
В ходе дискуссии Том поделился планами BitMine по созданию крупных позиций в Ethereum (ETH) и спрогнозировал целевую цену биткоина (BTC) на уровне $200–250 тыс., а эфира — $10–12 тыс. Артур подробно разобрал циклические закономерности крипторынка, ликвидность рынка, а также причины, по которым перпетуальные контракты показывают лучшую динамику по сравнению с традиционными активными ETF. Он также заявил, что между рынками прогнозов и традиционным финансом (TradFi) может произойти конфликт. Кроме того, гости обсудили постепенную трансформацию банков в компании блокчейн-технологий и глубокое влияние стремительного взлета Tether на новую банковскую систему.
Ключевые идеи
-
К концу 2025 года цена биткоина достигнет $250 000, а эфира — $10 000.
-
По сути, так называемого «четырехлетнего цикла» не существует. Мы находимся в новом цикле, ядром которого является программа обратных РЕПО Министерства финансов США.
-
Одна из целей BitMine на 2026 год — дальнейшее увеличение объемов удержания эфиров и участие в стейкинге; Том Ли стремится довести долю BitMine в общем предложении ETH до 5%.
-
Артур Хейс надеется увидеть в 2026 году перпетуальные контракты, торгующиеся круглосуточно 24/7, на акции семи крупнейших технологических компаний США.
-
ETF являются худшим инструментом для инвестиций; никогда не покупайте активные ETF с плечом. Если вам нужен рычаг, просто торгуйте фьючерсными контрактами напрямую.
-
Мы находимся в удлинённом цикле, который может продлиться до 2027–2028 годов, когда смена власти в США может вызвать новые изменения на рынке.
-
Биткоин и Ethereum находятся во взаимодополняющих отношениях: биткоин — это валюта, а Ethereum представляет собой вычислительную мощность.
-
Целью Ethereum должно стать превзойти такие компании, как Nvidia или TSMC, чтобы стать более значимым активом в инфраструктуре Интернета и искусственного интеллекта.
-
Tether — типичная растущая компания, ее оценка в $500 млрд может быть даже заниженной.
-
Централизованные платформы часто сталкиваются с большими рисками. Фактически, чем больше процессов опирается на публичные блокчейны для обеспечения прозрачности и окончательности транзакций, тем безопаснее становится система.
Новый исторический максимум для BTC
Дэвид Хоффман:
Текущий рынок действительно захватывает дух. Вы только что вернулись с крупнейшего мирового блокчейн-мероприятия Token 2049, все переваривают и осмысляют увиденное. Однако сегодня, когда мы записываем этот выпуск, биткоин установил новый исторический максимум на уровне $126 000! Том, глядя на то, как цена непрерывно растет и бьет рекорды, что вы думаете о текущей рыночной ситуации?
Том Ли:
Установка нового исторического максимума биткоина действительно впечатляет, особенно учитывая, что мы входим в четвертый квартал. Текущая динамика выглядит значительно здоровее, чем коррекция на уровне $90 000. Мы находимся в периоде сильной сезонности, а Федеральная резервная система постепенно смягчает денежно-кредитную политику. Новый максимум для биткоина — это не просто рыночный сигнал, но и подтверждение тренда. Я считаю, что еще только начало октября, и к концу года рынок имеет потенциал для дальнейшего роста.
Дэвид Хоффман:
Доминирование биткоина на рынке достигло пика в прошлом квартале, но затем снизилось. Тем не менее, сейчас биткоин, похоже, привлекает основную рыночную ликвидность. Долларовая цена многих других токенов остается неизменной или даже падает. Иными словами, сильное表現 биткоина вроде бы «выжимает» рыночное пространство для других монет. Артур, как вы оцениваете текущее состояние рынка, особенно взаимодействие биткоина с остальными токенами?
Артур Хейс:
Да, обычно так и бывает. Биткоин обычно выступает лидером, его динамика идет первой, а остальные токены следуют за ним позже. Конечно, каждый надеется, что те токены, которые он купил в 2013 году, сильно вырастут в цене, но рынку нужно время. Если общий тренд быстро развернется вверх, я уверен, что многие качественные токены также продемонстрируют существенный рост. Так что я сохраняю оптимизм относительно будущего движения рынка.
Рынок DAT
Дэвид Хоффман:
Артур, как вы смотрите на общую ситуацию на рынке прямо сейчас? Меня интересует не только внутренняя динамика Ethereum (ETH), но и ваше мнение об общем рынке токенов долговых активов (DATs, Debt Asset Tokens). Например, результаты MicroStrategy выглядят весьма мощно, NAV BitMine MNAV положительно. Но при более глубоком анализе наблюдается сжатие MNAV у других компаний. Хотя это не обязательно можно назвать трейдингом, чувствуется некоторое снижение рыночной активности.
Артур Хейс:
Как инвесторам, нам легко заметить на этих графиках, что эти продукты больше не являются гарантированно прибыльными торговыми инструментами. Поэтому рынок стал более осторожен к продуктам с высокой подпиской. Это явление соответствует распределению степенного закона (закону Парето), когда несколько ведущих компаний захватывают большую часть объема торгов (около 80%), а остальные с трудом выживают. Думаю, по мере изменения аппетита к риску проекты, использующие эти финансовые инструменты, станут более рискованными. Для таких трейдеров, как я, это наоборот привлекательно, потому что мне нравятся сложные деривативы.
В целом же рынок будет постепенно дифференцироваться. Такие компании, как BitMine, находятся в выгодном положении, поскольку могут привлекать капитал через простое эмиссионное финансирование акциями, что напрямую толкает цену акций вверх и позволяет держать больше ETH на одну акцию. Разумеется, другие компании могут выпускать крайне сложные или неизвестные продукты, например, финансовые инструменты с высоким кредитным плечом, комиссии за управление которыми могут достигать 20%. На поздних стадиях рыночного цикла такие продукты часто разочаровывают инвесторов.
Я запускал различные активные ETF в Азии и вел их пять лет. Когда мой начальник тогда объяснял мне структуру этих продуктов и лежащую в основе математику, я подумал: зачем кому-то торговать такими продуктами? Они просто худший инвестиционный инструмент, никогда не покупайте активные ETF с плечом. Если вам нужен рычаг, просто торгуйте фьючерсами напрямую.
Продукты вроде ETF подвержены «эффекту отрицательной гаммы», то есть их структура приводит к постепенному размыванию капитала инвесторов. Кроме того, если наложить опционы на эти отрицательно-гаммовые продукты, доходность инвесторов упадет еще сильнее. Но такова природа американского фондового рынка, своего рода казино. В криптопространстве тоже возникла схожая ситуация, где некоторые продукты спроектированы еще неразумнее.
Дэвид Хоффман:
Том, должны ли мы удивляться такому развитию событий? Или это естественный результат развития рынка DAT?
Том Ли:
Если бы я игнорировал контекст последних четырех лет, моя точка зрения могла бы отличаться. Но за эти годы крипто рынок был практически отрезан от традиционных капитальных рынков, многим компаниям было трудно даже наладить отношения с банками. Поэтому я считаю, что к 2025 году на рынке накопился огромный запас капитала, готовый выйти на поверхность. В этом году некоторые самые популярные IPO на самом деле принадлежали компаниям, связанным с криптовалютами, таким как Circle, Figment и Bullish. Все они прошли с огромным успехом.
Кроме того, рентабельность стейблкоинов по факту значительно выше, чем у традиционного банковского бизнеса. Крипто-аутентичная бизнес-модель способна обеспечивать высокую прибыль при меньшем числе сотрудников. Таким образом, инвесторам действительно нужно находить способы проникновения в этот новый класс активов. Однако, как верно отметил Артур, активные ETF не являются идеальным продуктом для криптоиндустрии. Эти инструменты созданы преимущественно для спекуляции на волатильности рынка, и мы надеемся, что они не сделают извлечение прибыли инвесторами сложнее. Мы хотим, чтобы при входе в крипторынок инвесторы получали положительную доходность, а не теряли средства из-за подобных сложных продуктов.
Цикл в 4 года
Дэвид Хоффман:
Биткоин растет уже третий год небольшими шагами. Судя по графику цен, здесь нет характерной «параболической» формы, и признаков пузыря пока не видно. Если ориентироваться на так называемый «четырехлетний цикл», следующие месяцы (например, ноябрь, декабрь или январь следующего года) могут стать пиком рынка.
Хочу услышать ваше мнение, особенно, Том. Считаете ли вы концепцию четырехлетнего цикла все еще актуальной? Если рынок перешел от четырехлетнего цикла к более длительному, зачем вообще упоминать слово «цикл»? Как вы смотрите на цикличность крипто рынка?
Артур Хейс:
Я недавно много размышлял об этом вопросе, по сути, я считаю, что так называемого «четырехлетнего цикла» не существует. Цикличность рынка зависит от множества факторов и будет продолжаться до тех пор, пока не изменятся определенные условия. Раньше мы действительно наблюдали три четких цикла: 2009–2013, 2013–2017 и 2017–2021.
Я проанализировал эффективную ставку Фонда Федеральной резервной системы и создал прокси-индикатор индекса долларового кредита, который отражает изменения депозитов, обязательств и резервов ФРС в американской банковской системе. Это хорошо показывает влияние политик количественного смягчения (QE) или ужесточения (QT) на рынок. Также я изучал китайские данные по кредиту, поскольку экономическая политика США и Китая часто взаимосвязана — иногда дополняя, иногда противореча друг другу. Поэтому я опирался на индекс изменений китайского кредита от Bloomberg.
В первый цикл (2009–2013) рождение биткоина можно рассматривать как реакцию на мировой финансовый кризис. Выход биткоина совпал почти синхронно с объявлением ФРС о бессрочной программе количественного смягчения, а Китай запустил масштабнейшее в истории строительство инфраструктуры и кредитное расширение. Данные показывают, что в 2009 году расширение долларового кредита было практически «бесконечным». Этот рост кредита постепенно толкал цену биткоина вверх, достигнув пика в 2013 году. К 2013 году ФРС начала ужесточать политику, рынок столкнулся с «страхом свернутых программ трат» (Taper Tantrum), что замедлило рост китайского кредита. Несмотря на продолжающийся рост, его темпы были недостаточными, что в итоге привело к краху первого крипто пузыря.
Следующий второй цикл — это пузырь ICO (первичных монетных предложений) 2017 года. В 2015 году Китай вновь запустил крупномасштабное кредитное расширение, которое расшевелило акции Шанхайской биржи и заложило фундамент для роста биткоина. Однако к 2017 году США начали повышать ставки, а рост китайского кредита снова замедлился, что привело к схлопыванию пузыря биткоина.
Третий цикл тесно связан с пандемией COVID-19. Во время пандемии правительство США раздавало стимулирующие чеки, а Китай увеличил выдачу кредитов. Совокупность этих факторов толкнула Bitcoin к новому историческому максимуму в 2021 году. Но когда ФРС в конце года начала обсуждать сокращение баланса и повышение ставок, рынок достиг пика в ноябре.
Сейчас мы находимся в совершенно новом цикле, центром которого является программа обратных РЕПО Министерства финансов США. В 2022 году Йеллен влила $2,5 трлн ликвидности, но эта программа в основном завершилась. Если верить теории «четырехлетнего цикла», нужно следить за текущим состоянием ликвидности. Сейчас ФРС уже начала снижать ставки, Трамп и другие обсуждают стимулирование экономики, что может означать дальнейшее увеличение денежной массы ФРС. Кроме того, американские домохозяйства накопили огромный эквити в недвижимости, и Трамп планирует снизить ставки по ипотеке, чтобы высвободить эти средства на потребление или инвестиции.
Политика кредитования Китая за последние годы была очень нестабильной, но недавно она тоже посылает сигналы о возрождении рынка недвижимости. Хотя стимулы не будут такими мощными, как в 2015 году, но и не такими вялыми, как после пандемии. Таким образом, характеристики этого цикла отличаются от предыдущих. Если посмотреть на кредитные данные Китая и США, сейчас нет явных признаков «четырехлетнего цикла». Вероятнее всего, мы находимся в удлинённом цикле, что может быть связано с изменением глобальной экономической архитектуры. Я думаю, этот цикл может продлиться до 2027–2028 годов, когда смена власти в США принесет на рынок новые перемены. Тогда инвесторы начнут переоценивать риски и корректировать стратегии. Таково мое мнение, могу считать это анонсом к моей будущей статье.
Дэвид Хоффман:
Том, как вы смотрите на текущую рыночную ситуацию? Согласны ли вы с точкой зрения Артура?
Том Ли:
Я полностью согласен с мнением Артура, он объединил множество важных факторов. Хочу добавить два момента. Во-первых, с точки зрения рыночных настроений энтузиазм 2017 года значительно превосходил 2021 год. Это заметно не только в крипто, но и на фондовом рынке. Думаю, это связано с противоречивостью администрации Трампа и падением фондового рынка с февраля по апрель текущего года, из-за чего настроения остаются somewhat угнетенными. Мы также наблюдали это в исследованиях Fundstrat.
Во-вторых, важный момент, который упомянул Артур: крипто рынку необходимо в ближайшие годы четко сигнализировать разным политическим группировкам. Мы не хотим, чтобы смена власти вызвала резкие изменения в регуляторной среде для криптоиндустрии. Это действительно критически важный политический вопрос.
Дэвид Хоффман:
Да, крипто — это технология, а не инструмент партийных разногласий, точно так же, как Интернет не является предметом партийных споров. В то же время, Том, как отрасль мы добились огромного прогресса за последние два года. Например, BlackRock начал активно внедряться в крипто, выпустив два основных продукта ETF и решения для токенизации. Множество других институтов также создают продукты в этой сфере. По сравнению с эпохой Байдена эти изменения колоссальны.
Поэтому я определенно беспокоюсь о колебаниях политики Конгресса, но одновременно считаю, что отрасль уже выстроила определенный фундамент. Что вы думаете?
Том Ли:
Я согласен с вами. Кроме того, я думаю, что крипто отрасль может сыграть важную роль в вопросах, важных для демократов, таких как гарантированный базовый доход (UBI) или социальная политика. По сути, реализация UBI может требовать поддержки технологии блокчейн, поскольку она гарантирует прозрачность и окончательность транзакций. Поэтому я считаю, что крипто технологии привлекательны и для сторонников не только Республиканской партии.
Динамика ETH и BitMine
Дэвид Хоффман:
Том, в прошлый раз, когда вы давали нам интервью, доля ETH в портфеле BitMine составляла 0,5% от общего предложения. Сегодня она выросла до 2,25%, как вы этого добились?
В сфере криптовалют биткоин опередил эфириум на три года в развитии, но сейчас стремительный подъем ETH во многом обязан движению со стороны BitMine. Как вам удалось набрать такой большой объем эфиров за столь короткое время?
Том Ли:
Да, с момента основания нашей компании прошло уже 12 недель. Мы завершили первый раунд финансирования 8 июля, то есть около 12 недель назад. BitMine получила мощную поддержку от розничных и институциональных инвесторов, поэтому сегодня наша акция стала 28-й самой торгуемой на фондовом рынке, а по объему торгов сегодня возможно вошла в топ-15.
Во-первых, эта акция привлекла огромное внимание публики и спровоцировала массовый вход институциональных покупателей. Всё это подтолкнуло рост позиций BitMine в ETH. Особенно фонд ARK Кейси Вуд, ее доля уже в топ-10. Масштабы управляемых ею активов колоссальны. Кроме того, из-за высокой волатильности бумаги она стала восьмой по объему торгов цепочкой опционов. Недавно вышли активные ETF, например 2x-леверидж ETF BitMine, что дополнительно подогнало ликвидность.
Поэтому мы чувствуем, что ликвидность абсолютно достаточна. Вместе с MicroStrategy мы стали эталонными казначейскими компаниями в криптосфере. MicroStrategy всегда была OG в нише криптоказначейств. Совокупно наши две компании занимают 86% объема торгов сотнями различных криптовалют на мировом рынке.
Дэвид Хоффман:
Экосистема Ethereum, похоже, возрождается, особенно ярко это видно в крипто сообществе. До того как BitMine начала крупные покупки, экосистема ETH переживала период стагнации. Как вы оцениваете роль BitMine в этот момент? Теперь импульс эфира растет, цена тоже, атмосферу всей экосистемы можно назвать обновленной. Том, какую долю «заслуги» вы возьмете на себя за это? Это удача или стратегия?
Том Ли:
На мой взгляд, это результат совместного действия множества факторов. Во-первых, новое американское правительство демонстрирует большую лояльность к крипто, создав благоприятную регуляторную среду. Во-вторых, широкое использование стейблкоинов резко повысило активность и интерес в сети Ethereum. В-третьих, критически важна была корректировка стратегии фонда Ethereum Foundation, которая стала гораздо более сфокусированной на спросе рынка. Например, на конференции Token 2049 мы провели углубленные переговоры с ETF и убедились, что они работают над тем, чтобы сделать Ethereum еще более пригодным для капитальных рынков и приложений искусственного интеллекта. И наконец, я считаю, что вмешательство BitMine помогло усилить рыночную повестку и уверенность вокруг Ethereum. Поэтому полагаю, именно эти четыре фактора в совокупности сформировали нынешнюю картину.
Цель BitMine — доля 5%
Дэвид Хоффман:
Том, на данный момент вы выполнили почти половину цели: доля в портфеле приближается к 2,5%, а конечная цель — 5%. Темп достижения этой цели превзошел ожидания всех. Когда я впервые услышал о вашем плане вложить 5% средств в BitMine, я подумал: «Конечно, это здравый смысл». Но невероятно то, что вы уже на полпути. Поэтому думаю, никто не ставит под сомнение ваши намерения или возможность достичь этой цели.
Но предположим, вы действительно достигли 5% — может, в этом году, может, в следующем — остановитесь ли вы на этой отметке? Какие шаги предпримете дальше?
Том Ли:
5% — это символическая цель. При её установлении мы руководствовались главным образом вопросом: какой уровень доли должен быть, чтобы не нанести негативного влияния на всю экосистему, но принести ей ощутимую пользу. Мы считаем 5% балансирующей точкой. Тем не менее, мы консультировались с другими исследователями, особенно анализируя динамику конкуренции с точки зрения степенного закона. Я считаю, что в некоторых случаях доведение доли до 10% вполне допустимо и не нанесет экосистеме реального вреда.
Как известно, суть DAT (токенов цифровых активов) заключается в долгосрочном удержании эфиров как класса активов. Поэтому эта механика фактически обеспечивает стабильность и баланс всей сети. Следовательно, превысить долю в 5% реально, но сначала мы должны успешно выполнить цель в 5%.
Дэвид Хоффман:
Артур, как вы смотрите на это? Считаете ли вы вероятным достижение этой цели Томом?
Артур Хейс:
Я думаю, что если Тому удастся привлечь институциональных инвесторов, заинтересованных в DAT, особенно в текущих рыночных условиях, это совершенно реально. Сейчас многие инвесторы стали «трейдерами по импульсу» (momentum investors): их стратегия заключается в том, чтобы на всех этапах капитального рынка, особенно на фазах торговли, преследовать лучшие активы. В конце концов, лучший способ сохранить рабочие места — инвестировать в активы, показавшие лучшую доходность в прошлом месяце.
Недавно цены эфира показали исключительно сильную динамику, а DAT как новый инвестиционный инструмент привлекают всё больше внимания. Думаю, инвесторы Тома сейчас заняты по горло: они наверняка продвигают продукт DAT через все каналы и пытаются собрать средства от клиентов, чей интерес только вернулся. Два месяца назад эти клиенты могли игнорировать инвестиции из-за вялого рынка, но теперь их отношение кардинально изменилось.
Вовлеченность Тома в экосистему Ethereum
Дэвид Хоффман:
Том, сейчас вы главный держатель ETH в BitMine, а цель в 5% начинает сближать BitMine с архитектурой экосистемы Ethereum. Вы упоминали, что BitMine станет «балластом» (stabilizer) эфира. Я также заметил вашу недавнюю фотографию с Виталиком, что показалось любопытным. Исходя из вашей позиции в экосистеме Ethereum, встречаетесь ли вы с другими участниками, например, членами Ethereum Foundation или стейкхолдерами? Как вы интегрируетесь в экосистему эфира?
Том Ли:
Мы действительно вели глубокие обсуждения с фондом Ethereum Foundation. Это чрезвычайно профессиональная организация, наш диалог прошел гладко, особенно впечатлил выступление Томаша. Мы хотим помочь соединить потребности традиционных финансов и капитальных рынков, а также позволить фонду Ethereum лучше понимать эти требования и стандарты.
Быть крупным держателем ETH и иметь шанс стать ядром этих дискуссий — крайне важно. Мы общались со многими ключевыми разработчиками, а также отлично встретились с Виталиком. Хотя я не хочу чрезмерно подчеркивать эту роль, BitMine действительно играет важную функцию в ликвидности и масштабе благодаря своим большим активам ETH. Поэтому в сообществе нас иногда называют «королеммейкерами» (kingmakers).
Мы также исследуем возможности продвижения отдельных DeFi проектов параллельно с селективными инвестициями. Мы планируем направить примерно 1% нашего баланса (сейчас около $130 млн) на инвестиции, будь то крипто-аутентичные или традиционные проекты, как, например, наша скромная инвестиция ранее в Eightco (резерв Worldcoin).
Я считаю, что BitMine постепенно воспринимается не просто как dApp, а как цифровая инфраструктура. Это соответствует нашей первоначальной гипотезе о предоставлении сетевой безопасности через стейкинг эфира. Роль крупных держателей ETH, конечно, намного шире. Полагаю, мы также неформально помогаем оптимизировать и распространять нарратив вокруг Ethereum, что крайне полезно для понимания блокчейн технологий традиционными финансами и выбора партнеров. Я чувствую, что BitMine в определенной степени выполняет роль нефундаментальной структуры, соединяющей мир традиционного финтеха и блокчейна.
Дэвид Хоффман:
Недавно появились слухи, будто BitMine может участвовать в управлении Ethereum, например, в собраниях core разработчиков или дизайне протокола. Рассмотрите ли вы участие в такой детальной технической работе? Или скорее сделаете акцент на пропаганде, ликвидности и формировании капитала?
Том Ли:
Отличный вопрос. Я считаю, что, согласно лучшим практикам, BitMine в разработке технических решений более подходит для роли консультанта и поддержки, например, помогая определять приоритеты. Даже в роли дипломата или связующего звена, моста между традиционными финансами и блокчейном, такая позиция максимально соответствует нашим сильным сторонам. В конце концов, у нас много связей в традиционном финсекторе и соответствующая инфраструктура. Поэтому мы считаем, что участие в дизайне протокола — не сильная сторона BitMine, и не хотим выходить за пределы наших компетенций.
Рыночная позиция ETH
Дэвид Хоффман:
Артур, хочу услышать ваше мнение о рыночной позиции Ethereum в 2025 году. Ранее вы написали статью с названием «$200 млрд мусорных монет», считаете ли вы эту цифру точной? В 2025 году следует сравнивать Ethereum с биткоином или с другими смарт-контракт платформами? Ведь в криптосфере полно аналогичных платформ. Какую точку отсчета вы видите для сравнения с Ethereum?
Артур Хейс:
С философской точки зрения я считаю, что биткоин — это валюта, а Ethereum представляет собой вычислительную мощность. Так я разделяю их. Оба крайне важны в криптопространстве и входят в мои крупнейшие позиции в портфеле. Поэтому я думаю, их стоит сравнивать именно через эту призму. Ethereum можно рассматривать как актив-бенчмарк в вычислениях; вы можете сопоставлять его с tech-компаниями вроде Nvidia, Apple или Amazon. Я полагаю, целью Ethereum должно стать превзойти такие корпорации, как Nvidia или TSMC, чтобы стать более ценным элементом в инфраструктуре Интернета и искусственного интеллекта. Именно к этому направлению должна двигаться сеть. Остальные крипто токены могут фокусироваться на сравнении с Ethereum, но я считаю, что Ethereum должен подняться выше этого хаоса альткоинов.
Дэвид Хоффман:
Том, как вы относитесь к этой модели? Где биткоин — валюта, а Ethereum — вычислительная мощность. Кажется ли вам это обоснованным?
Том Ли:
Такая точка зрения разумна. Биткоин и Ethereum находятся во взаимодополняющем соотношении, а не заменяют друг друга, что соответствует нашему базовому пониманию криптовалют. Когда говорим о цифровой деньге и цифровом золоте, биткоин признан всем миром как цифровое золото, почему многие инвесторы выбирают его хранение. Ethereum же представляет собой архитектуру сети; мы видим, как Уолл-стрит строит разнообразные приложения поверх Ethereum и интегрирует их с технологиями ИИ.
Это немного напоминает ситуацию 1971 года, когда существовало два направления: золото и доллар. Золото стало центром сохранения стоимости, а доллар превратился в синтетический актив, вокруг которого построили целую экономическую систему, закрепив статус доллара новой базой. Именно этим занимается Уолл-стрит. С точки зрения создания ценности оба инструмента ее создают. Сейчас золотая сеть оценивается в $2 трлн, а рынки акций, формирующиеся вокруг синтетического доллара, представляют собой актив стоимостью $400 трлн.
Я думаю, что оба происхождения идут от криптографии, но обращены они к разным рынкам. Следовательно, Ethereum способен расти, не вступая ни в какую конкурентную или замещающую связь с биткоином.
Вычислительная мощность финансовых учреждений
Дэвид Хоффман:
Я в полной мере поддерживаю метафору сравнения Ethereum с вычислительной мощностью финансовых учреждений, которые теперь активно используют этот ресурс. По мере улучшения регуляторной среды мы замечаем, что всё больше финорганизаций, особенно новаторских и проактивных компаний, заходят в блокчейн. Например, BlackRock выпустила блокчейн ETF и токенизированные фонды, Fidelity также активно вовлечена. Кроме того, Stripe разработала собственный блокчейн на базе EVM. Сегодня многие ведущие финансовые компании строят свои приложения на блокчейне.
Том, если заглянуть в будущее, возможно ли, что технология блокчейн постепенно трансформирует финансовую отрасль в технологическую? В конце концов, операции финансового сектора все чаще зависят от технологической инфраструктуры. Что вы думаете об этом?
Том Ли:
Как раз в этом состоит наша долгосрочная точка зрения и теория. Возьмите JP Morgan — это хрестоматийный пример, который мы приводили в исследованиях Fundstrat. На данный момент у JP Morgan около 313 тысяч сотрудников, но если перевести их бизнес целиком на блокчейн, им потребуется всего около 20 тысяч человек для работы с большей эффективностью, ясностью целей и дальновидностью. Поэтому JP Morgan в будущем с высокой вероятностью перейдет в статус технологической компании, особенно под крылом технологий ИИ. Они смогут заместить человеческие ресурсы технологическими вложениями и использовать блокчейн для абсолютной финальности и безопасности транзакций.
Коэффициенты оценки банков должны измениться: традиционные банки традиционно оценивались по стоимости материальных активов, но в будущем, подобно техкомпаниям, они будут оцениваться по P/E (соотношению цены к прибыли). Недавно Кейси Вуд отметила, что этот переход уже происходит в розничном секторе. Например, мультипликатор P/E у Costco и Walmart раньше держался в диапазоне 15–16 раз, как у обычных потребительских компаний. Но благодаря технологической оптимизации бизнес-процессов, P/E сейчас возрос до 35–50 раз, даже превысив P/E Nvidia в 30 раз. Подобные сдвиги показывают, что бизнес-модели, драйвером которых выступает технология, способны радикально повысить рыночную оценку предприятия.
Капитализация Tether достигает $500 млрд
Дэвид Хоффман:
Недавно появлялась информация, что Tether ищет раунд финансирования с оценкой в $500 млрд. Если рассматривать Tether как крипто актив, это сделало бы его третьей крупнейшей крипто валютой после биткоина и эфира. Артур, как вы отреагировали, услышав оценку Tether в $500 млрд?
Артур Хейс:
Первая мысль: «Конечно, им стоит выйти на IPO». В противном случае им вообще не нужно привлекать финансирование. Догадываюсь, что основатели Tether Джанкарло Девасини и Жиль ван дер Вельде уже сверх богаты, возможно, на одном уровне с CZ из Binance. В конце концов, они владеют гигантским объемом крипто и долями в других компаниях. Но, как верно отметил Том, Tether — одна из самых успешных банков ever, у них всего 150 сотрудников, а чистая прибыль превышает $10 млрд ежегодно. Гораздо проще платить инструктору по скиту в Аргентине через Tether, чем пользоваться традиционным банком, чьи процессы сложны и вызывают лишь усталость. С Tether мне достаточно зайти в кошелек и отправить перевод.
Очевидно, роль Tether становится всё более значимой. В будущем банковский сектор может трансформироваться либо adopting бизнес-модель вроде Tether, оставляя в каждом ключевом регионе лишь пару банков, либо уйти навсегда в историю. Безусловно, банки как придатки государственных правительств будут вести политические игры, чтобы затормозить этот процесс, но прогресс технологий необратим. Это как замена кареты автомобилем: хотя кучеры могут пытаться противостоять прогрессу, в конечном счете победит техника. За следующие 5–10 лет мы можем目睹 радикальное сокращение числа глобальных банков, оставив лишь одну-две технологически передовые, готовые конкурировать с fintech и соцсетями. Это даст невероятный скачок вперед, так как высвободит колоссальный человеческий интеллектуальный ресурс, избавившись от пут традиционного банкинга.
Дэвид Хоффман:
Том, не стала ли оценка Tether в $500 млрд для вас неожиданной? Или считаете ее оправданной? Как вы смотрите на это?
Том Ли:
Я считаю, что это рациональная оценка. Важно отметить: речь идет о стоимости акций эмитента Tether, а не о капитализации самого токена. Tether постоянно играла роль «центрального банка» в криптосфере. Если взглянуть на 2017 год, их модель была свежей и визионерской: они не просто хранили биткоины, но и построили бизнес-процессы, аналогичные функциям центрального банка. По факту многие крипто платформы, такие как Binance, просто не смогли бы развиваться без присутствия Tether.
За последние годы обращение Tether непрерывно росло. По мере расширения крипто экосистемы функциональность Tether синхронно развивалась. Даже на фоне поэтапного улучшения регуляторной среды темпы роста Tether поражают воображение, следовательно, я считаю Tether классической растущей компанией, и оценка в $500 млрд, возможно, даже ниже реальной.
Нам стоит задуматься: может ли Tether перегнать JPMorgan, одного из крупнейших банков мира? Хотя детали финансового состояния Tether мне до конца не известны, глядя на их траекторию за последние годы, как верно сказал Артур, Tether, вероятно, уже вошла в число лучших мировых банков.
Сможет ли USDT перегнать BTC?
Дэвид Хоффман:
Когда заходим на агрегатор данных CoinGecko, видно, что стейблкоины включены в рейтинги по капитализации. Сейчас рыночная капитализация стейблкоина Tether составляет $177 млрд, то есть в обращении всех блокчейнов находится $177 млрд Tether. Капитализация биткоина при этом $250 млрд. Артур, может ли предложение Tether в обращении превысить предложение биткоина? Это реалистичный сценарий?
Артур Хейс:
Я считаю, что это абсолютно реализуемо. Если политический курс правительства США не изменится, и Америка продолжит наращивать долг, Tether или похожие стейблкоины непременно расширятся. Фактически, это именно тот результат, которого хочет видеть США: доминирование доллара через глобальную финансовую систему при одновременном ослаблении позиций иных валют. Потому я уверен, что предложение Tether превысит предложение биткоина. Том, что думаете?
Том Ли:
Я согласен с этой позицией. Если провести простые расчеты: с текущих $100 млрд в обращении до $200 млрд или даже до $2 трлн, Tether захватит колоссальную рыночную стоимость. Потенциал такого роста огромен, вот почему крипто активы порой нас удивляют. Они трансформируются в более эффективные бизнес-модели через технологию блокчейн и незаметно меняют ландшафт мировой финансовой системы.
Взломы и уязвимости
Дэвид Хоффман:
Обычно, когда люди слышат о потере средств из-за хакерских атак или багов, первым приходит на ум именно крипто сфера. Например, атака на смарт-контракт, взлом межнационального моста, или даже хищение $20 млрд северокорейскими хакерами. Подобные истории раньше были нормой, но на самом деле мы давно не слышали новостей такого рода.
Виталик недавно опубликовал статью, указав, что потери капитала в DeFi составляют на самом деле меньше 0,3%. Это демонстрирует чрезвычайную редкость успешных взломов и эксплуатации ошибок.
Артур Хейс:
Если оглянуться на недавние громкие инциденты вроде взлома Bybit, это совсем не баги публичных блокчейнов. Виной тут небезопасные проектирования и ошибки операционного управления централизованных сущностей. Следовательно, это прекрасно иллюстрирует мысль Тома: централизованные платформы несут большие риски. Более того, чем больше процессов переносят на публичные блокчейны для повышения прозрачности и финализации сделок, тем устойчивее становится система.
Конечно, сами публичные блокчейны тоже не лишены технических рисков. Если вы выбираете недостаточно защищенную архитектуру (вроде сетей слабее Ethereum или Bitcoin), можете столкнуться с разными проблемами, независимо от consensus-механизма PoW или PoS. Однако главным источником рисков всегда остаются централизованные корпорации. Перемещение большего количества операций на публичные блокчейны существенно усилит безопасность всей системы. Эта тенденция выгодна не только криптоиндустрии, но и традиционному финсектору, о чем топ-менеджмент понемногу начинает осознавать. Правда, я сомневаюсь, поймут ли они нюансы полностью. Возможно, именно молодые специалисты в IT-подразделениях должны предложить инновационные решения, чтобы сдвинуть с места древние корпорации.
Том Ли:
Если просуммировать положение дел в традиционном финансе, например, взять JPMorgan, там обнаруживается масса проблем. В традиционном финансе около 6% транзакций могут касаться нелегальной деятельности или нарушения compliance, плюс махинации мерчантов. Кроме того, регулярные взломы и утечки персональных данных в рознице наносят ущерб, несоизмеримо превышающий масштабы крипто сектора. Важнее всего то, что блокчейны биткоина и эфира никогда не подвергались успешным атакам, что дополнительно доказывает надежность публичных сетей.
Геймификация финансов
Дэвид Хоффман:
Что касается геймификации финансов, этот феномен крутится вокруг прогнозных рынков, включая такие проекты как Pump.fun. Pump.fun — платформа для стриминга, где юзеры могут создавать собственные токены и привязывать их к контенту типа Твитча. Многие контент-мейкеры строят вокруг контрактов Polymarket богатую инфу, к примеру «Свадьба Тейлор Свифт?». Объемы торгов на этих площадках невелики, однако генерация контента вокруг них зашкаливает. Том, слежу ли я за этой областью? Что думаешь? Как ты смотришь на зарождающуюся тенденцию геймификации финансов в блокчейне?
Том Ли:
Я полагаю, термин «геймификация финансов» может принижать реальную ценность прогнозных рынков. Взять хоть выборы президента 2024 года и контракты Polymarket, связанные с Трампом, это явно показывает, что эти площадки — не просто развлечение, они объективно транслируют силу коллективного разума. Пока эти беттинг площадки не влияют на исход через рефлексивность, я считаю их существование крайне важным. По мере того как мы медленно движемся к эпохе токенизированных акций и RWA, объединение прогнозных рынков с ними на самом деле улучшит ликвидность финансов системы и облегчит сбор капитала. Этот тренд можно даже назвать финансовой «алхимией».
Артур Хейс:
Инфляционные проблемы во всем мире действительно породили новый класс спекулянтов. У этих людей часто не хватает достаточных финансовых активов, они занимают 95–99% населения, и их зарплаты еле покрывают базовые потребности жизни. Люди интуитивно понимают это, даже если сложно подтвердить цифрами. Поэтому они начинают искать новые способы увеличения дохода: выход на фондовый рынок, участие в азартных играх или популярную нынче криптографию. Я могу пустить свои копеечные сбережения в новейшие тренды, будь то криптография, пузырные фонды или мемы. Эти вещи завтра могут оказаться горячее сегодняшних. Я буду участвовать, надеясь, как ребята в соцсетях, заработать через трейдинг достаточно на квартиру, машину или погашение счетов. Потому что реальность такова: что бы я ни делал сейчас или хотел делать потом, я не потяну то, что считается «нормальной жизнью», покупку квартиры, создание семьи или жизнь без долгов.
Это проблема не только Америки, а глобальное явление. Может звучать грустно, но таково наше окружение. Прозрачность рынков пугает многие государства, так как обнажает подлинные нужды граждан, которые зачастую контрастируют с предоставляемыми властями услугами и политикой. Такие проекты, как Pump.fun и Polymarket, являются живым проявлением рыночной прозрачности. Я неизменно верю в силу свободного рынка, но по факту США — не настоящая свободная экономика, а жестко контролируемая. Прогресс каждой страны варьируется, но рынки дают важные сигналы. К примеру, если на Pump.Fund кипит активность, а ставки на какой-либо токен зашкаливают, это не просто про ценность денег, это подсвечивает дефицит уважения человеческого достоинства со стороны глобальных правительств. Данное явление можно назвать философской критикой глобальной финансовой системы, ведь людям просто некуда деваться, кроме как обращаться к этим новым маркетплейсам.
Перпетуальные контракты
Дэвид Хоффман:
Перпетуальные контракты родились в криптосфере как нейтральный финансовый инструмент. Считаете ли вы возможным их «обратный» выход в TradFi и успешное внедрение? Или же они останутся в нише фьючерсов традиционного финансового мира? Есть ли у вас однозначное мнение по этому поводу?
Том Ли:
Мы уже видели, как отдельные инновации из крипто проникают в TradFi и быстро принимаются, к примеру стейблкоины — ярчайший пример. Я считаю, перпетуалы обладают массой скрытых преимуществ. Хотя это слегка выходит за рамки моих исследований (я фокусируюсь на cash-settle проектах или кэш-трейдинге), но я уверен в двусторонней инновационной динамике между крипто и Тради Финансом.
Мы знаем, что в крипто мире продукты уже появляются, проникают в Тради Финанс и молниеносно adopted. Самый яркий пример adoption — стейблкоины. Я убежден, перпетуалы имеют массу плюсов. Немного пересекает мою зону экспертизы (я обычно делаю акцент на cash-settle проектах или кэш-трейдe), но бесспорно, что увидим инновации в обоих направлениях.
Артур, как ты смотришь на это? Adopted ли будет твой любимый перпетуал в TradFin?
Артур Хейс:
Под Terminology TradFi обычно подразумевают американский капитал, а не глобальную финсистему. Я общался с десятками фаундеров, пытающихся доработать перпетуалы ради выхода на американский рынок. Мой совет: им стоит пересмотреть подход. Да, можно получить лицензию на открытие биржи в США, но это не та причина, по которой силен CME и CBOE.
Американская клиринговая система все еще работает на устаревшей модели, изначально созданной для торговых акций в 1930-х годах, а не для современных финансовых рынков; даже сейчас ни одна биржа не делает real-time settle. Что до рисков CBOE и CME: капитал этих институтов несравнимо меньше волатильности выставленных ими инструментов и собранного маржинального обеспечения. Потому,если фаундеры желают закинуть перпетуалы на американский рынок, им предстоит преодолеть грандиозный барьер — получение лицензии SDO (Designated Clearing Organization). Под подобные лицензии десятилетиями почти ничего не выделяли, сейчас в США числится всего 14 держателей.
Если фаундеры пробьются сквозь это, позволяя продолжать пользоваться централизованной socialized loss-страховым фондом, они смогут кэтать высоколеверидженные перпетуалы без риска обрушить биржу устаревшим клирингом. Подобные системы клиринга добавляют ненужной волатильности, раскачивая устойчивость площадок. Тема сложная, но моё послание фаундерам, строящим Decentralized Perpetual DEX — сфокусироваться на данном векторе. Если реально хотите войти в Америку или даже штурмовать статус CME, вот это и будет настоящей революцией в Тради Финансе.
Ценовые таргеты
Дэвид Хоффман:
Сегодня 6 октября, до конца года осталось два месяца и три недели. Биткоин только что ударил новый ATH на $126 000. А насчет эфира? Надеюсь, он пробьет $5 000 в этом месяце. Артур, какой ценовой диапазон видишь на конец года для BTC и ETH?
Артур Хейс:
Мои прогнозы остаются прежними: биткоин достигнет $250 000, а эфира — $10 000.
Том Ли:
К концу года наш целевой диапазон для биткоина: $200 000–250 000. Что касается эфира, мой прогноз составляет $10 000–12 000.
Дэвид Хоффман:
Том, разве такой скачок кажется тебе слишком быстрым? Если ETH действительно взлетит x2.5 за два месяца, для меня это перестанет быть стабильным апгрейдом, а больше походит на приближение к рынку-пиковому состоянию. Мне не хочется этого видеть. Я предпочту плавный подъём цены, растянутый на долгие годы.
Том Ли:
На самом деле, эфириум по сути находился в консолидации последние четыре года, и сейчас он только что пробил этот длинный ценовой диапазон. Поэтому я не вижу здесь рыночного пика, это скорее процесс входа в новый ценовой кластер. По моему представлению, это проявление процесса ценообразования (price discovery). Согласно моим оценкам, в следующем году множество позитивных фундаментальных факторов подтянут ETH вверх. Значит, это не пик рынка, а важнейшая отметка, которую рынок ждет с нетерпением.
Список видений на 2026 год
Дэвид Хоффман:
Забрасывая взгляд на 2026 год, могли бы вы составить список видений, какие фокусные направления должна отслеживать крипто индустрия? Или поделиться целями в BitMine, планами Артура в трейдинге и писательстве. Какие краткосрочные и среднесрочные цели ждете увидеть в 2026?
Том Ли:
Для BitMine одной из задач есть дальнейшее увеличение объемов удержания ETH и включение в стейкинг, параллельно двигаясь к Stage 2 и Stage 3 экспансии бизнеса. Планируем включиться в ряд ключевых проектов, кардинально двигающих развитие BitMine. Для всей крипто индустрии хочу наблюдать за ростом инноваций на рынках беттинга и токенизированных акций; убежден, именно эти сегменты могут стать изюминкой 2026.
Лично меня мало интересует токенизация самой BitMine, считаю куда важнее толкать enterprise tokenization, чтобы извлекать и идентифицировать частичную стоимость предприятий. К примеру, я предпочитаю видеть токенизацию Nvidia, тогда сможем трейдить потоки доходов Nvidia в Китае или выручку от продаж их чипов Blackwell. Параллельно будем хеджировать риски через прогнозники. По моему мнению, в этом кроется настоящий потенциал токенизации, что меня безмерно радует.
Артур Хейс:
Мой макро-лист ожиданий на 2026 год таков: выход Франции из еврозоны; ЕЦБ льет десятки миллиардов и триллионы евро ликвидности через расширение баланса; Китай переоценивает свою недвижимость; USD/JPY пробивает отметку 200; Банк Японии (BOJ) окончательно капитулирует и начинает массовый QE; Трамп берет FED под полный контроль и внедряет Yield Curve Control.
В продуктовой части крипто жду, чтобы перпетуалы, торгующиеся 24/7, охватили акции семерки крупнейших тех компаний США. Знаю, есть стартапы, пилотирующие этот сегмент, и я с нетерпением жду их раннего launch. Это не просто добавит давления на традиционных трейдеров, но и позволит инвесторам кэтать больший спектр классов активов.
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News
 深潮TechFlow