


Том Ли, инвестор Fundstrat, о стейблкоинах, ETH и Tesla: число инвесторов, использующих фундаментальный анализ в качестве основы для инвестиций, сокращается
Автор: MD, Bright Company
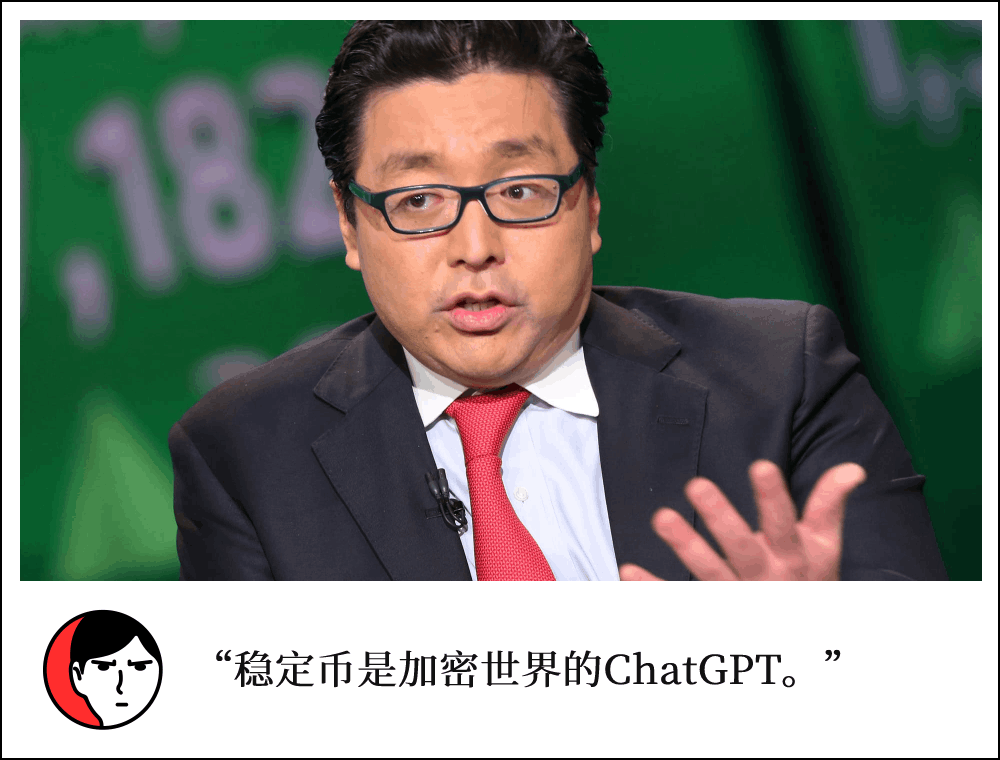
На прошлой неделе управляющий партнер и руководитель исследовательского подразделения Fundstrat Global Advisors Томас Ли (Tom Lee) в подкасте Амрита Кукрейджи поделился размышлениями о различиях между «новым поколением» розничных и институциональных инвесторов.
Том Ли ранее долгие годы занимал пост главного стратега в JPMorgan Chase. Он стал известен американским инвесторам благодаря множеству точных рыночных прогнозов и частым появлениям на CNBC и других медиа, однако его неизменно «бычий» подход регулярно вызывал дискуссии. В эфире он также затронул изменения эпохи, в которой оказались современные розничные инвесторы. Одной из причин он называет расцвет пользовательского контента, а именно «появление Twitter», благодаря чему новые независимые финансовые каналы смогли привлечь к себе больше внимания и обрести влияние. Другая причина — демографические сдвиги: по его наблюдениям, «каждые 20 лет розничные инвесторы в США заново начинают с оптимизмом относиться к акциям».
Том Ли также является ярким сторонником цифровых активов, таких как биткоин и этериум. Недавно Том Ли был назначен председателем совета директоров Bitmine, и принял участие в запущенной компанией стратегии формирования казначейства в объеме 250 млн долларовETH, что привлекло всестороннее внимание рынка.
«Мне нравится Ethereums, потому что это программируемый блокчейн смарт-контрактов, но если говорить прямо, **настоящая причина моего выбора Ethereums заключается в том, что стейблкоины переживают настоящий бум.** Circle — одно из лучших IPO за последние пять лет, **стоимость акций составляет 100 крат EBITDA, ** **что обеспечило некоторым фондам отличную доходность.** На традиционной Уолл-стрит Circle считается акцией уровня «бог», притом что это компания стейблкоинов. **Стейблкоины — это ChatGPT криптомира, уже вошедший в мейнстрим; это доказательство того, что Уолл-стрит пытается „акционировать“ токены. А криптоиндустрия занимается „токенизацией“ акций, например, токенизацией доллара США.**»**В ходе интервью Том **Ли так описывает **, заложенную в основу логику.**
Ниже представлен перевод интервью, подготовленный изданием «Bright Company» (с пропусками):
Угадав появление поколения “Robinhood”: каждые 20 лет американские розничные инвесторы заново обращают внимание на акции
Amit: …… В 2022 и 2023 годах вы были одним из немногих, кто осмеливался идти против мнения основных СМИ. Вы говорили: «Я не думаю, что рынок будет падать дальше. Вероятно, дно уже достигнуто, начинается новый бычий рынок». Именно потому, что ваш голос отличался от остальных, люди вроде меня и миллионы людей по всему миру прислушались к вашим советам, внимательно изучили представленные вами исследования — и эти материалы не были теориями заговора, а опирались на факты и данные, — их жизни изменились. ……
Tom Lee: Большое спасибо за ваши теплые слова, мне действительно приятно. Именно ради этого мы основывали FundStrat. Мы запустили компанию в 2014 году, и вот уже прошло 11 лет. До этого я много лет работал в крупных банках, почти 16 лет выступая главным стратегом в JPMorgan Chase. Моя цель была создать компанию, которая предоставляет исследования институционального уровня, но при этом понятна каждому. Исходя из тогдашних оценок, в 2014 году широкая публика на самом деле не интересовалась акциями: торговлей в основном управляли институты, объем сделок розничных инвесторов снижался. Но я помню, как в 90-е люди очень следовали за рынком акций. Я верил, что такие времена вернутся. Поэтому наш риск заключался в ставке на то, что людям будут интересны наши идеи.
Amit: Потрясающе. Вы предвосхитили появление “поколения Robinhood”, какие у вас тогда были данные в поддержку этой гипотезы?
Tom Lee: Наши эмпирические исследования всегда уделяют внимание демографии. Мы написали множество аналитических записок, изучающих изменения поведения разных поколений. Однажды мы опубликовали материал, в котором указывали, что поколение миллениалов — самое численное в истории: около 98 миллионов человек, что на 40% больше предыдущего поколения. Более того, если делить на поколения каждые 20 лет, то с каждым следующим поколением розничные инвесторы снова начинают активно обращаться к акциям, поскольку предыдущее поколение бывает сильно раздавлено рыночными ударами.
Например, после краха дотком-пузыря многие мои ровесники стали избегать акций.Но люди, которые начали зарабатывать после 2000 года вновь поняли, насколько хороши акции. Поэтому мы решили сделать ставку на повторение этой картины. Собственно, работая в JPMorgan Chase, я рекомендовал топ-менеджменту зайти в розничный брокерский бизнес, но все считали, что эта отрасль “мертва”. Однако сейчас очевидно, что это оказалось тактически превосходной инвестицией. Поэтому мы пошли другим путем. Наша компания небольшая, без поддержки огромной платформы, поэтому нам пришлось научиться строить связи с людьми и усиливать свой голос. Мы одни из первых начали активно использовать Twitter и другие медиа — это была своего рода “партизанская война” для роста нашей компании.
Amit: В то время уход в новые медиа действительно был рискованным шагом, ведь социальные сети еще не были такими развитыми, как сейчас. Вам казалось тогда использование соцсетей естественным выбором или борьбой?
Tom Lee: Первые годы действительно было сложно найти свой стиль. Тогда в Twitter было ограничение в 255 символов, платформа не обладала такой мощностью, как сейчас. Люди редко использовали цепочки твитов и мало делились картинками. Позже мы поняли, что лучший способ — писать твиты так, словно общаемся с человеком лично. Поэтому мы просто начали публиковать короткие посты.
Amit: Мне кажется, что именно такая естественная подача нравится нашим зрителям. Неважно, выступаете ли вы на CNBC или появляетесь в таком независимом подкасте, как мой — ваше слово имеет большой вес. Вам не кажется странным, что каждый раз, когда вы что-то говорите, тысячи людей реагируют?
Tom Lee: Да, это действительно огромная ответственность. Я работаю аналитиком по акциям уже 34 года, раньше часто выставлял рейтинг «Покупать», поэтому отлично понимаю это чувство — ты выставляешь свое имя и целевую цену напоказ, и если цена падает, люди разочаровываются. В публичном пространстве люди судят исключительно по вашим последним прогнозам. В Twitter тем более есть те, кто никогда не забыт ваших ошибок. Поэтому большинство взаимодействий в Twitter сводится к тому, что кто-то нас ругает и пишет, что мы неправы, мне даже смешно это видеть. Мне все равно, ведь я понимаю природу этой платформы.
Amit: Когда вы редко ошибаетесь, вы репостите твиты с вопросами к вам, и это на самом деле здорово — это прекрасно доносит вашу точку зрения до мира.
О обсуждении снижения ставки ФРС: где правда в данных по занятости в США?
Amit: Давайте перейдем к вопросам, связанным с рынком. Начнем с простого, не сложного. Как вы считаете, должен ли сейчас Пауэлл снизить ставку?
Tom Lee: Знаете, я практически никогда напрямую не комментирую этот вопрос, даже в отчетах для клиентов редко выражаю личное мнение. У нас примерно десять тысяч зарегистрированных клиентов — консультантов по инвестициям, а также триста хедж-фондов. Обычно я лишь показываю им доказательства, а затем спрашиваю, как они сами это видят. Например, на какие индикаторы должно ориентироваться ФРС, а затем какая политика подойдет лучше всего. Мы знаем, что если считать по методологии ЕЦБ, то базовая инфляция в США уже достигла 2%, потому что ЕЦБ исключает жилье. Просто исключив жилье, базовый индекс CPI в США опускается до 1.9%. Сейчас ставка ЕЦБ составляет 2.5%, а ФРС — 4.5%. Так почему же ФРС должна быть жестче ЕЦБ на 200 базисных пунктов? Разница как раз и кроется в жилье. Намеренно ли ФРС давит на рынок недвижимости? На самом деле нет.
Amit: Но это действительно вызывает сомнения.
Tom Lee: Да, это действительно странно. Еще один момент: ФРС говорит, что тарифы принесут инфляцию летом, поэтому нужно подождать со снижением ставки. Недавно мы тоже анализировали этот вопрос для клиентов и делились выводами в Twitter. По сути, тарифы — это налог, потому что деньги идут в карман правительства. Другими словами, если правительство США скажет, что вводит налог в 6 долларов на бензин, цены на бензин в CPI взлетят. Но ФРС не станет повышать ставку из-за этого, так как поймет, что кошельки граждан пострадали. Мы можем начать снижать ставку потому что средства были забраны правительством в виде налогов, а затем снова вернулись в экономику. Это не инфляция, просто перераспределение средств. Вот суть тарифов. Кто-то платит, деньги идут правительству, потом возвращаются в оборот. Это не инфляция, на самом деле...
Amit: Это налоги. Точка зрения Пауэлла и ФРС заключается в том, что компании повысят цены на бензин, часть доходов можно будет компенсировать, но технически это все равно...
Tom Lee: Смотрите, это все равно что сказать, что инфляция возникает только если рост цен происходит на разных этапах цепочки поставок. Но по факту налог остается налогом, независимо от того, на каком этапе он введен. Математически налог — это налог, где бы он ни возник. Так что же такое инфляция? Фиктивный налог?
Amit: Или же, если это внезапное явление, или хотя бы реальное, но которое позднее компенсируется, то в итоге это не инфляция. Это то, что часто повторяет Трамп — если мы снизим налоги, у людей появятся деньги, чтобы платить более высокие цены на нефть.
Tom Lee: Совершенно верно. Если бы я отбросил партийную предвзятость и просто проводил анализ на уровне бакалавриата в Wharton, то сказал бы: это не инфляция, нет никаких сигналов инфляции. Если это разовое явление, это не инфляция. Как если по своей природе это налог, то это точно не инфляция. Любой, кто называет это инфляцией, фактически привязан к концепции CPI и упускает общую картину. Сам CPI — далеко не лучший инструмент для измерения инфляции, например, Trueflation работает намного лучше.
Amit: Как вы думаете, наш текущий способ подсчета инфляции, например, методология Бюро трудовой статистики США, включая данные JOLTS (опрос по вакансиям и потокам рабочей силы), показавшие дополнительные 400 тысяч рабочих мест, устарели ли эти модели и методы сбора данных?
Tom Lee: Да, то есть эти данные вообще плохо отражают реальность. Например, важен уровень ответа на опрос, в CPI множество странных концепций. К примеру, технологический прогресс на самом деле является дефляционным фактором, но при подсчете их этим не учитывают. Данные JOLTS редко совпадают с другими данными, например с LinkedIn. Коэффициент ответа JOLTS составляет всего 40%, и он противоречит прочим данным.
Amit: Очень сбивает с толку, Том. У нас в аудитории розничные инвесторы. Вчера правительство сообщило о наличии 400 тысяч вакансий, а сегодня данные по занятости от ADP показали минус 33 тысячи при ожидании в 99 тысяч. Мои зрители в полном недоумении. Что вообще происходит?
Tom Lee: Если посмотреть внимательнее, резкий рост вакансий в JOLTS связан с тем, что рестораны не могут найти персонал, поэтому размещают больше объявлений. Это связано с рисками депортации, многие люди просто не выходят на работу. Сегодня снижение занятости наблюдается в трех секторах: финансовые услуги, профессиональные услуги и образование. Образование — это просто сезонность, а в профессиональных услугах и финансах идет массовое сокращение в консалтинге. Это не проблема тарифов, это структурный сдвиг.
Amit: Вы считаете, что AI повлиял на занятость в сфере услуг сегодня?
Tom Lee: Возможно, если набор персонала замедлится, влияние безусловно будет. Например, Salesforce сегодня заявил, что половину своих задач выполняет AI.
Amit: Meta заявила, что 30% их кода написано AI, Microsoft тоже. Представьте себе, инженеры-программисты с самым высоким доходом в обществе становятся не нужны, это действительно немного страшно, и это наверняка повлияет на инфляцию. 2 апреля, в день «Освобождения», многие были в замешательстве. Тогда были представлены симметричные тарифы, фондовый рынок упал до 40800 точек уровня 2022 года. Вас цитировали: вы не верили, что Трамп нарушит фундаментальный договор капитализма. Вы также говорили, что无论如何 будет V-образное восстановление. Мой вопрос: почему ваши институциональные клиенты не заметили, что этот парень из шоу «The Apprentice» на самом деле не будет вводить тарифы 90% на Зимбабве?
Tom Lee: Ха-ха, да, тогда некоторые данные были просто абсурдны. У институциональных участников есть свои «предохранители»: например, при росте VIX необходимо сокращать позиции, при падении рынка — тоже. Поэтому при колебаниях рынка институты не могут продержаться, они вынужденно продают активы. Мы заявили, что после «каскадного падения» последует V-образное восстановление, потому что за прошедшее столетие, если не было экономической рецессии, рынок всегда восстанавливался в форме V. Наш вывод заключался в том, что это был просто страх перед замедлением роста, ведь рынок высокодоходных облигаций не среагировал, двигался только фондовый рынок. Кроме того, пессимизм институционалов усугублялся верой в то, что только снижение ставки ФРС может спасти ситуацию. Мы же считали это иллюзией. Рынок восстановится в форме V даже без снижения ставки ФРС. Но многие утверждали, что поскольку ФРС не снижает ставку, рынок будет падать бесконечно, однако в итоге случилось V-образное восстановление.
Amit: Почему вы смогли увидеть, что зависимость от спасения рынка ФРС на самом деле является иллюзией?
Tom Lee: Потому что когда ФРС вливает ликвидность, деньги на самом деле попадают лишь в банковскую систему. Если банки не выдают кредиты, средства просто крутятся внутри банковской системы. Важнейшие средства исходят от розничных инвесторов. Сегодня на рынке действуют четыре основные группы участников: институционалы, инвесторы с высоким чистым капиталом, семейные офисы, которые обычно следуют за действиями хедж-фондов. Затем идут обратные выкупа акций компаниями, и наконец — розничные инвесторы. Покупают рынок сейчас исключительно розничные инвесторы.
Розничные и институциональные участники: лучшие акционеры компаний — это пользователи
Amit: Тогда почему вы считаете, что розничные инвесторы способны видеть яснее?Я знаю, что у институционалов естьобязательства по доверительному управлению, требующие продажи, но почему они не покупают столь активно, как розничные инвесторы?
Tom Lee: Я думаю, потому что розничные инвесторы воспринимают это просто как фондовый рынок. Например, мне нравится Palantir, у меня есть акции Meta. Разве Meta должна обрушиться из-за тарифов? Нормально ли, что Palantir упал до 80?Розничные инвесторы смотрят на конкретные акции, а институционалы, продвигаясь выше, уходят в макроэкономику, они думают, что Трамп ведет нас на край пропасти, ФРС нас уничтожит.Эти установки формируют предвзятость: когда реальные экономические или рыночные показатели не соответствуют их моделям, они решают, что рынок обезумел, в этой волне восстановления покупали только розничные инвесторы. Институты были вынуждены держать наличные и пропустили V-образное восстановление, поэтому его называют «самым нелюбимым V-образным восстановлением».
Amit: Деньги лежат в фондах денежного рынка и приносят 4%, а Meta выросла на 40%... Как проходят ваши диалоги с институтами? Помню, в 2023 году вы постоянно говорили, что институциональные клиенты не верят рынку, и это стало причиной вашего «Стена беспокойства» (Wall of Worry), указывая на запас роста.Разговаривая с этими людьми, не хотят ли они выругаться на вас? При этом они благодарны, что напомнили о времени для покупки.
Tom Lee: Да,чем в 2020 и 2023 годах, институционалы сегодня пессимистичнее. Они твердо уверены, что экономический цикл поворачивается; еще один момент: если взглянуть на политическую ориентацию фондового рынка,65% управляющих проголосовали за Байдена, чего я прежде не знал. Напротив, рынок облигаций исторически склоняется к республиканцам. Большинство считает Трампа сумасшедшим, так как они не голосовали за него.
Amit: Это одна из причин, по которым люди не покупают?
Tom Lee: В наших исследованиях мы постоянно пишем, что фондовый рынок политизирован. Эти разговоры были крайне неловкими в этом году. Они говорили: «Том, мы не можем не продавать, вы советуете нам не продавать, хотя я не знаю, где дно, но знаю, что будет V-образное восстановление.Каждый раз, когда VIX превышает 60, а затем падает ниже 30, это 100% минимум, но они говорят «в этот раз все иначе», потому что ФРС не спасет рынок. Каждый находит причины утверждать о приближающейся рецессии. Экономисты кричат о рецессии, так как вы, как акционерный аналитик, можете говорить о V-образном восстановлении?» Они оказались в ловушке, наши разговоры тоже были не очень приятными.
……
Amit: Как вы думаете, участие розничных инвесторов в целом — это хорошо?
Tom Lee: На самом деле фондовый рынок сейчас переживает масштабную трансформацию, и я считаю, что благодаря X (ранееTwitter) ведущие компании превратили своих акционеров в клиентов. Возьмем Micro Strategy (MSTR.US). Они «выпустили оранжевую таблетку» (Orange-Pill, обычно означающую убеждение пользователей в ценности криптовалюты), и люди покупают MicroStrategy не из-за безопасного бизнеса, а потому что Сэйлор (бывший CEO MicroStrategy) поможет получить больше биткоина на акцию. То же самое с Palantir: (CEO) Алекс Карп представляет собой «культ личности» (Cult). Tesla тоже, по сути, покупая Tesla, вы делаете ставку на Илона. Поэтому стоимость капитала этих акций получила реальную дисконт, так как они превратили акционеров в клиентов. Я считаю это очень здоровым процессом, это именно философия Пита Линча — покупайте компании, которых вы понимаете. Если вы поговорите с владельцем Tesla, он расскажет вам про Optimus Prime, FSD (автопилот), они знают о компании всё. Они понимают, что покупают. Современные розничные инвесторы весьма грамотны, так что термин «глупые деньги» совершенно неуместен, розничные инвесторы знают, что делают.
Amit: Многие институционалы скажут, что P/E Tesla 200x — это безумие. Те, кто отлично объясняет FSD, на самом деле не понимают оценку.Но ваша позиция заключается в том, что эти люди, возможно, сами водят Tesla, имеют практический опыт использования FSD, они способны мысленно прогнозировать будущее компании, и оценка может не играть ключевой роли. Получается, сторонники оценки говорят, что P/E 200x слишком завышен, а «верующие» ответят: «Я ежедневно езжу на этой машине, вы вообще не понимаете, о чем говорите»?
Tom Lee: Вы задаете отличный вопрос. Одна из проблем заключается в вопросе: сколько людей на самом деле нуждаются в «фундаментальных показателях» как основе для инвестиций? Эта аудитория сокращается. Допустим, у вас есть дорогие часы? (Amit:Нет) А коллекционное искусство? (Amit:Тоже нет). На самом деле редкость Tesla подобна произведению искусства. …… Назовите вторую такую компанию? В мире существует только одна Tesla.Это сравнимо с картиной Леонардо да Винчи — она единственная в своем роде. Если оценивать ее только по материалам, говоря, что она стоит 12 центов, но сто человек заявят: «В мире только одна такая картина, я готов отдать за нее 100 миллионов долларов», — вот это и есть Tesla. Некоторые говорят, что Tesla — это просто автопроизводитель, но многие называют ее да Винчи. Во всем мире нет второй похожей компании, и эта редкость заслуживает премии.
Amit: Я никогда так не думал, эта аналогия очень убедительна. Бренд Илона уже перерос многие корпоративные бренды. Я даже не знаю, кто CEO Procter & Gamble.
Tom Lee: Абсолютно верно. Можете назвать CEO крупнейшей нетехнологической компании? Никто не вспомнит сразу. Это подтверждает, что Tesla единственна, и потеря её неизбежна. У них сильная производственная база, автомобильное производство — одна из самых сложных вещей в мире, и при этом они зарабатывают прибыль. Илон заявил о выходе в космос, сейчас SpaceX занимает 90% рынка. Он занялся AI, Grok оценен в 130 миллиардов. Он умеет создавать компании. И мир знает только одну Tesla. Некоторые считают её производителем массовых товаров, но я так не вижу.
Amit: Объяснить это только оценкой действительно трудно. Это также причина, по которой вы говорите, что Tesla возглавит V-образное восстановление?
Tom Lee: Да. Мы составили список «акций, прошедших распродажу», это просто: берем 7 апреля как точку минимума, фильтруем 3000 ликвидных акций, доступных для торговли институтами, и смотрим, сколько из них не обновляли минимум 7 апреля и имели меньший объем торгов? Около 37 штук, Tesla среди них, также Palantir и Nvidia.Эти акции фактически были распроданы, к апрелю все đã выставлено на продажу, поэтому новых минимумов не было. Вот наша логика.
Amit: Все это уникальные бренды, как Nvidia, Palantir и Tesla.
Ставка на Ethereums, поскольку мы видим потенциал стейблкоинов
Amit: Расскажете о вашем новом действии в понедельник? Сейчас вы председатель совета директоров, вы собрали 250 млн долларов на покупку Ethereums, фактически создав казначейство в Ethereums. Первый вопрос: почему выбрали именно Ethereums?
Tom Lee: Собственно, Ethereums... Я уверен, что зрители примерно знакомы с ним. Мне нравится Ethereums, потому что это программируемый блокчейн смарт-контрактов, но если говорить прямо, **настоящая причина, по которой я выбрал Ethereums, в том, что стейблкоины переживают бурный рост.** Circle — одно из лучших IPO за последние пять лет, **стоимость оценивается в 100 крат EBITDA, ** **что обеспечило некоторым фондам отличные результаты.** На традиционной Уолл-стрит Circle считается акцией уровня «легенда», притом что это компания стейблкоинов. **Стейблкоины — это ChatGPT криптопространства, уже вышедший в мейнстрим; это доказательство того, что Уолл-стрит пытается «акционировать» токены. А криптоиндустрия занимается «токенизацией» акций, например, токенизацией доллара США.**
Сейчас JPMorgan, Amazon, Walmart и Goldman Sachs готовят собственные стейблкоины, бизнес-модель отличная и удобная для потребителей и мерчантов.Но все это должно работать на блокчейне, и большая часть транзакций со стейблкоинами проходит в Ethereums**, ETH когда-то приближался к $5000, позже упал до $1400-$1500, теперь вернулся к $2400.Объем стейблкоинов сейчас составляет 250 млрд долларов, лишь 30% приходятся на комиссионные сборы (Gas) Ethereums**, ** **но именно Ethereums выпускает более 50% всех стейблкоинов.** Госсекретарь Министерства финансов США Скотт Бессент высоко оценивает ситуацию, он считает это рынком на 2 трлн долларов, рост в 10 раз. Правительство США тоже хочет видеть больше стейблкоинов, так как вместе они являются 12-м по величине держателем казначейских облигаций США, и это способствует долларизации. **80% стейблкоинов используется за пределами (США).** **Если объем стейблкоинов вырастет в 10 раз, доходы от комиссий за Gas на Ethereums взлетят.** Таким образом, Ethereums — главный бенефициар попыток Уолл-стрит «акционировать» криптоактивы и криптоиндустрии «токенизировать» акции, находясь ровно посередине. Поэтому я считаю, что в этом году Ethereums будет заново открыт для рынка, сейчас Robinhood также официально объявил о использовании Layer 2 на базе Ethereums для токенизации акций.
Amit: Robinhood «токенизирует» Уолл-стрит, правительство поддерживает стейблкоины, так как это увеличит спрос на казначейские облигации, а ETH выступает базовым активом для стейблкоинов. Цена ETH явно отстает от BTC, почему вы думаете, что рынок еще не осознал этого?
Tom Lee:因为在加密货币领域是依靠信任和叙事驱动的领域.**比特币的故事是信任,是数字黄金。而现在的故事是可编程货币。大家会发现,不仅要可编程的货币,还要用最大网络来做这件事,而以太坊市值3000亿美元,是最大智能合约区块链。所以以太坊有机会彻底改变格局。
Amit: 2021年时,以太坊的唯一应用还是NFT,而很多做智能合约实体的可能已经死了,现在这个方向却变得更持续且得到了政府的支持。BMNR(Bitmine Immersion Technologies Inc.)的股价从4块钱涨到40(注:截至发稿,BMNR.US股价111.5美元),大家相信你的Vision。你是不是认为这个买这个资产比买ETH有更好的风险回报率?
Tom Lee: 我不评价BMNR本身,但可以说说为什么像BMNR这样的金库公司(Treasury Company,即公司的主要业务是买入并持有相关资产)有意义。有人会问,如果我想押注以太坊,为什么不直接买ETF**? 为什么不直接在链上买ETH然后自保管?
但金库公司有五个重要的选择权。
如果你买ETF或链上买ETH,你持有的以太坊数量是恒定的,ETF还要收管理费。但金库公司的目标是每股代币数量增长,MicroStrategy就是用这样的指标来衡量自己。
第一,如果公司股价高于净值,可以增发股票,提升每股净值(NAV),这叫“反身性增长”,股市里很少有这么反身性的东西。
第二,因为底层代币的波动大——以太坊波动率是比特币两倍。如果你买以太坊ETF想加杠杆,银行会收10%的利率,但金库公司作为企业,融资成本更低,还可以通过可转债或衍生品“出售**波动率”,比如MicroStrategy的融资成本就是零。
第三,你有市价和净值的差异、有股票属性,也有其他金库公司在外部做市净率套利。如果某个公司市价是净值的三倍,你可以并购、收购其他金库公司,这里面有套利空间。第四,可以做运营公司,比如为Defi生态系统提供服务。
Amit: 比如借贷业务。
Tom Lee: 对,这在比特币上做不了,但以太坊上很有用。
第五,你可以创造结构性“看跌期权”。举例,MicroStrategy有60万枚比特币,如果美国政府想买100万枚比特币,直接从市场买价格会上天,不如直接溢价收购MicroStrategy**——这就是“主权看跌期权”。以太坊世界也是一样,如果某家金库公司持有5%的以太坊,对以太坊生态系统极其重要,那他们的估值应该更高。比如高盛要发稳定币在以太坊上,就需要确保以太坊网络安全,最终可能会买入大量ETH,或者直接收购这些金库公司。所以金库公司有华尔街“看跌期权”。
Amit: 这思路就很清晰。如果你相信以太坊这个宏观逻辑,那你确实有很多杠杆。
FundstratGranny Shots ETF 持仓股票(来源:Granny Shots网站)
……
Amit: 最后,我们观众有两个特别关心的Fundstrat Granny ShotsETF持仓公司(Palantir和Robinhood),想先从Palantir开始?
Tom Lee: Palantir正在重新定义公司与企业之间的关系,帮企业变得更好。一般这种公司或者是像咨询公司或者是一家科技公司,Palantir两者都是,但人更少,Palantir就像是给财富500强企业配备了“魔法师”,当然政府也在用。
Amit: 一千名员工,不到800个客户,营收40亿美元。第二家Granny Shots持仓最多的Robinhood。
Tom Lee: Robinhood很厉害,我觉得它是年轻一代的摩根士丹利。大家别忘了,1980年代华尔街,后来出现了为婴儿潮一代服务的新经纪商,像嘉信理财集团(Charles Schwab)当年只是个媒体(Newsletter),后来转做券商。E*Trade和Schwab是婴儿潮的经纪商,Robinhood就是今天的它,我觉得Robinhood很聪明,产品体验好,懂得UI重要性,动作也很灵活。
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News














