


Ключевой доклад Тома Ли на Token2049: крупнейший макроэкономический сдвиг на Уолл-стрит со времён золотого стандарта
Автор: Том Ли
Подготовка: Zen, PANews
1 октября на конференции TOKEN2049 в Сингапуре сооснователь и главный инвестиционный директор Fundstrat, председатель совета директоров BitMine, стратeг Уолл-стрит Том Ли выступил на главной сцене OKX с речью на тему «Крупнейший макроэкономический сдвиг на Уолл-стрит со времен золотого стандарта».
В последние месяцы он вновь оказался на публичной арене благодаря серии радикальных прогнозов: биткоин, поддерживаемый циклом смягчения монетарной политики и сезонными факторами четвертого квартала, может приблизиться к отметке 200 тысяч долларов, а целевой диапазон эфириума к концу года определен на уровне 10–15 тысяч долларов, что сделало его главным «быком» эфириума.
В своем выступлении он попытался связать нарратив, протянувшийся от 1971 года до 2025-го, чтобы объяснить, почему Уолл-стрит, искусственный интеллект и блокчейн сливаются в одну «новую точку отсчета».
Новая точка отсчета на Уолл-стрит: 2025 год как очередное структурное событие
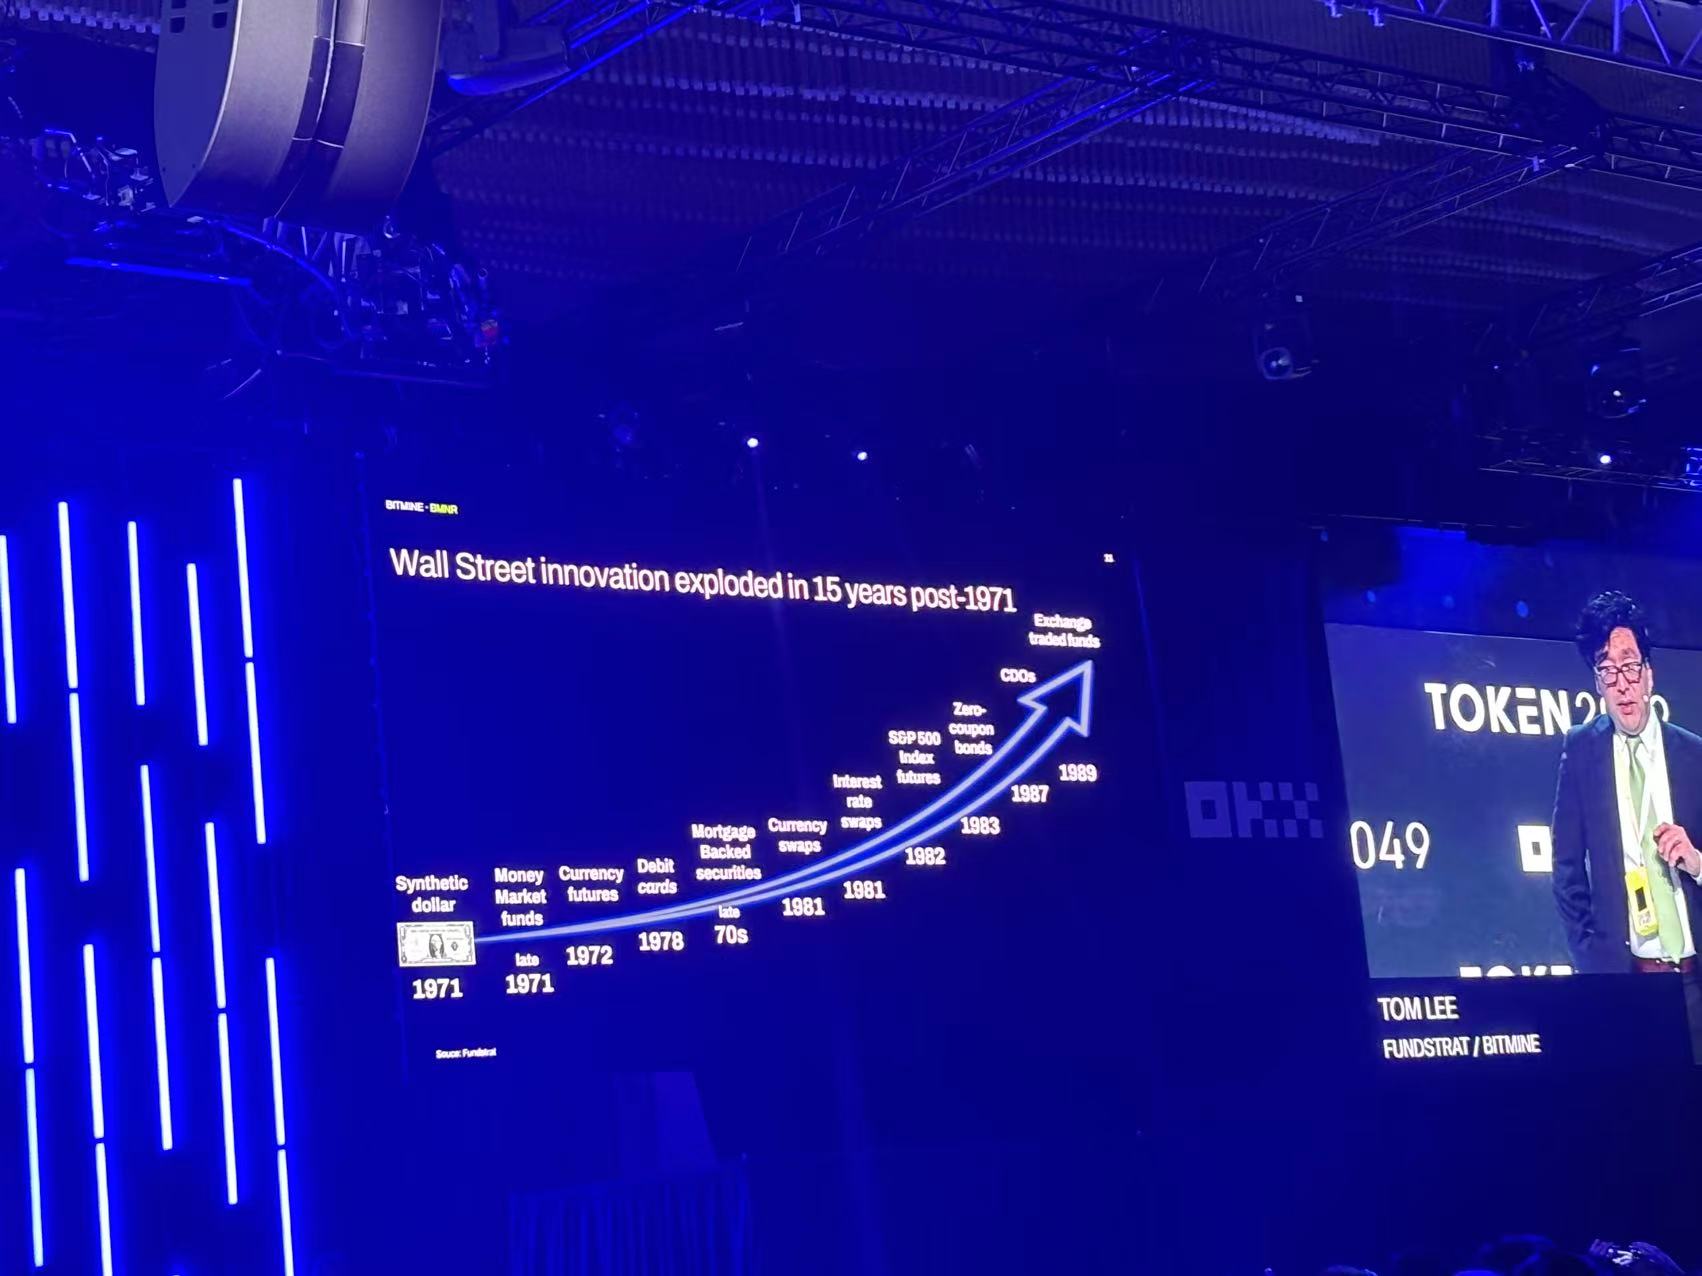
Ли начал свое выступление с вводной части. Он отметил, что вместе с командой они системно изучают криптоактивы уже девять лет, когда цена биткоина составляла около 963 долларов. Спустя девять лет биткоин как класс активов «эволюционировал», показав совокупную доходность более чем в 100 раз. За тот же период акции Nvidia выросли примерно в 65 раз, золото — в три раза, тогда как долгосрочный рост эфириума, по его мнению, даже «превосходит рост биткоина».
Опираясь на эту «кривую относительной доходности», Ли быстро перенес внимание слушателей обратно в 1971 год, когда Никсон объявил о прекращении конвертируемости доллара в золото и конце золотого стандарта. После этого истинная возможность заключалась не просто в «лонге на золото», а в волне финансового инжиниринга, которую подняла Уолл-стрит для поддержания доминирования доллара: были созданы инструменты вроде валютных фондов, фьючерсов, дебетовых карт, валютных и процентных свопов, индексных фьючерсов и бескупонных облигаций. Благодаря этому финансовый сектор значительно окреп, и сегодня значительная часть из 30 крупнейших компаний мира по капитализации является финансовыми институтами.
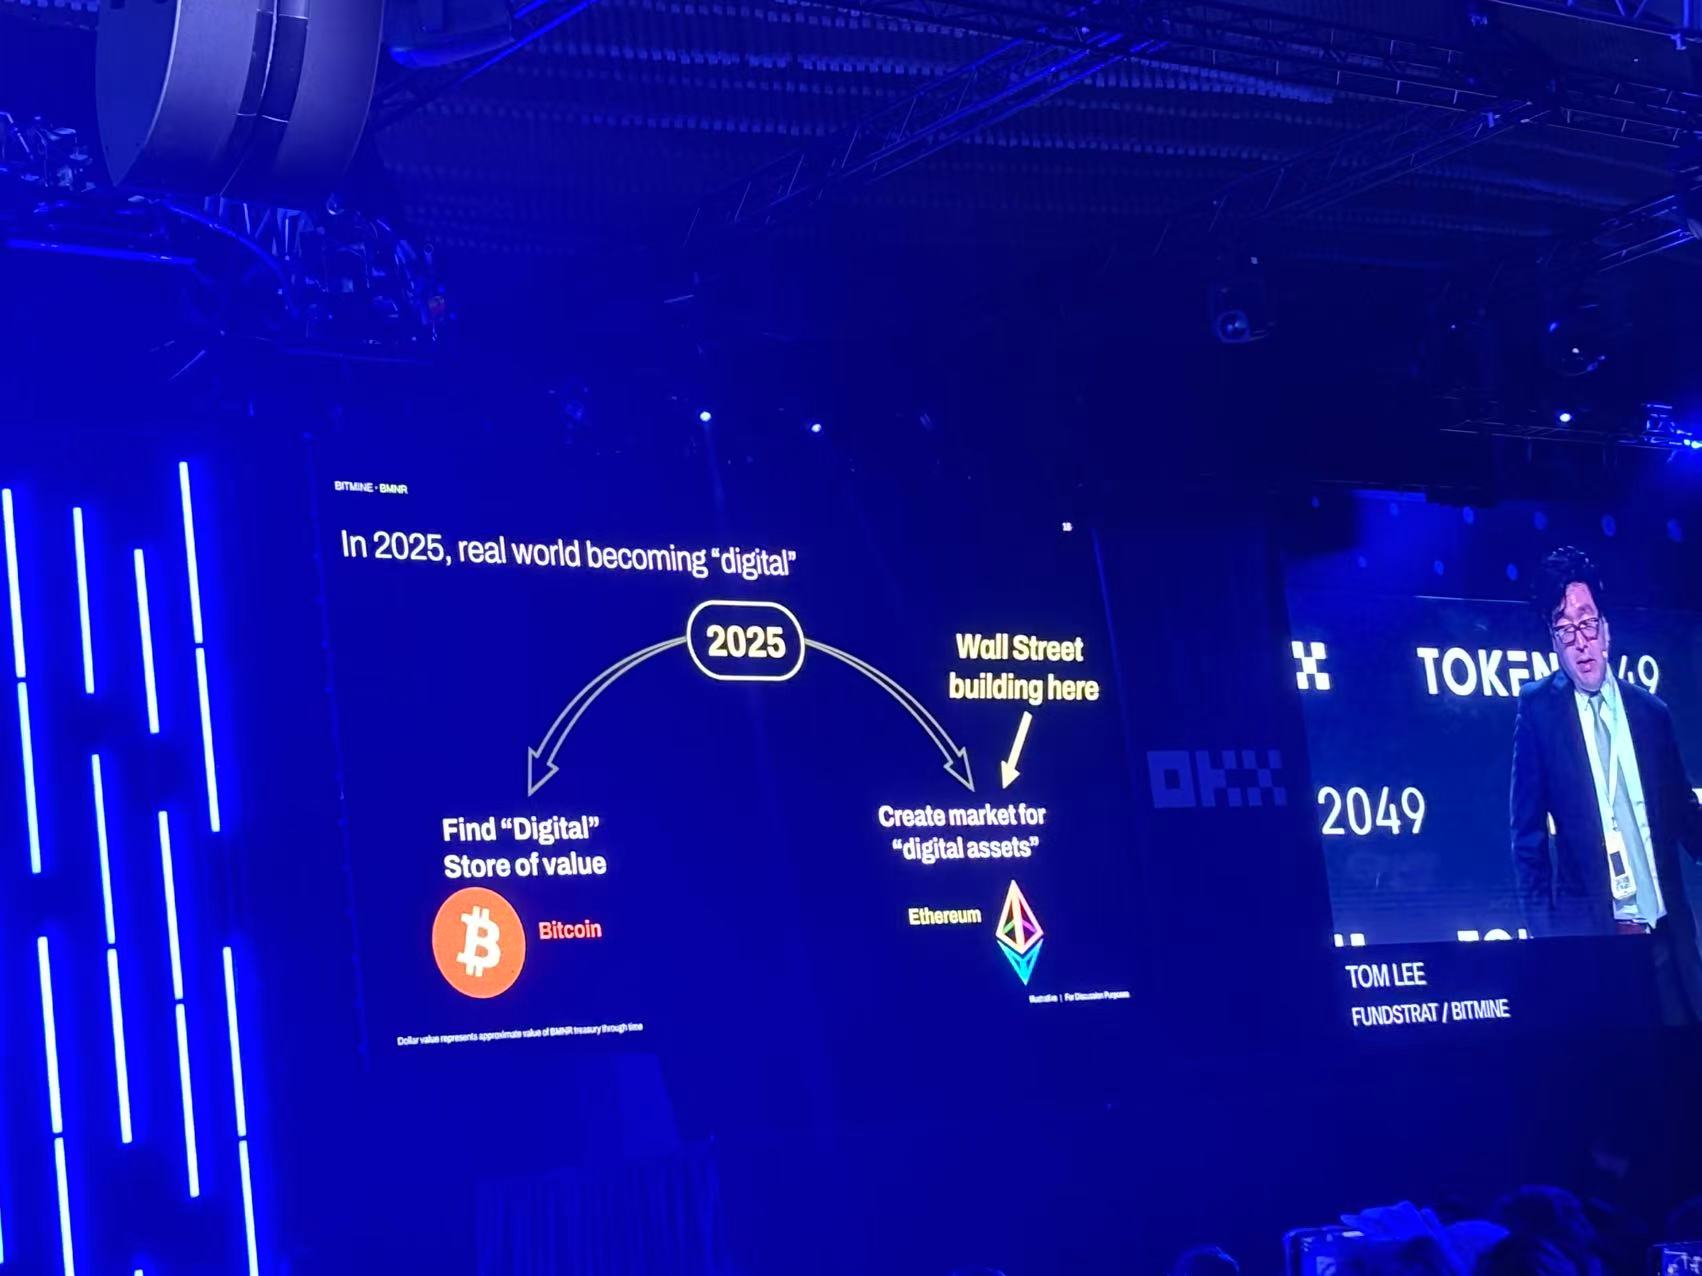
Используя этот контекст, Ли выдвинул свое ключевое предположение: в 2025 году снова наступит структурный момент, подобный событиям 1971 года.
На этой нарисованной им «новой траектории 1971 года» ключевой переменной становится формула «Уолл-стрит × ИИ × блокчейн». По его мнению, американские регуляторные и законодательные органы уже закладывают несколько «фундаментов»: это законопроект GENIUS, задающий рамки для стейблкоинов, продвигаемая Комиссией по ценным бумагам и биржам США «Project Crypto», а также темы вокруг «законопроекта о стратегическом резерве биткоинов».
Все эти инициативы указывают на одно и то же: использование финансового инжиниринга для «синтеза» желаемой доходности и последующего превращения реальных активов в токены, пригодные для обращения внутри блокчейна. В этом смысле биткоин остается легендарным цифровым хранилищем стоимости класса «OG», но если посмотреть со «стороны другого балансового счета», то Уолл-стрит глубоко интегрируется в рынок и создаст для него колоссальные объемы, где главным бенефициаром станет эфириум.
На фоне золота у капитализации биткоина всё ещё есть огромный потенциал для роста
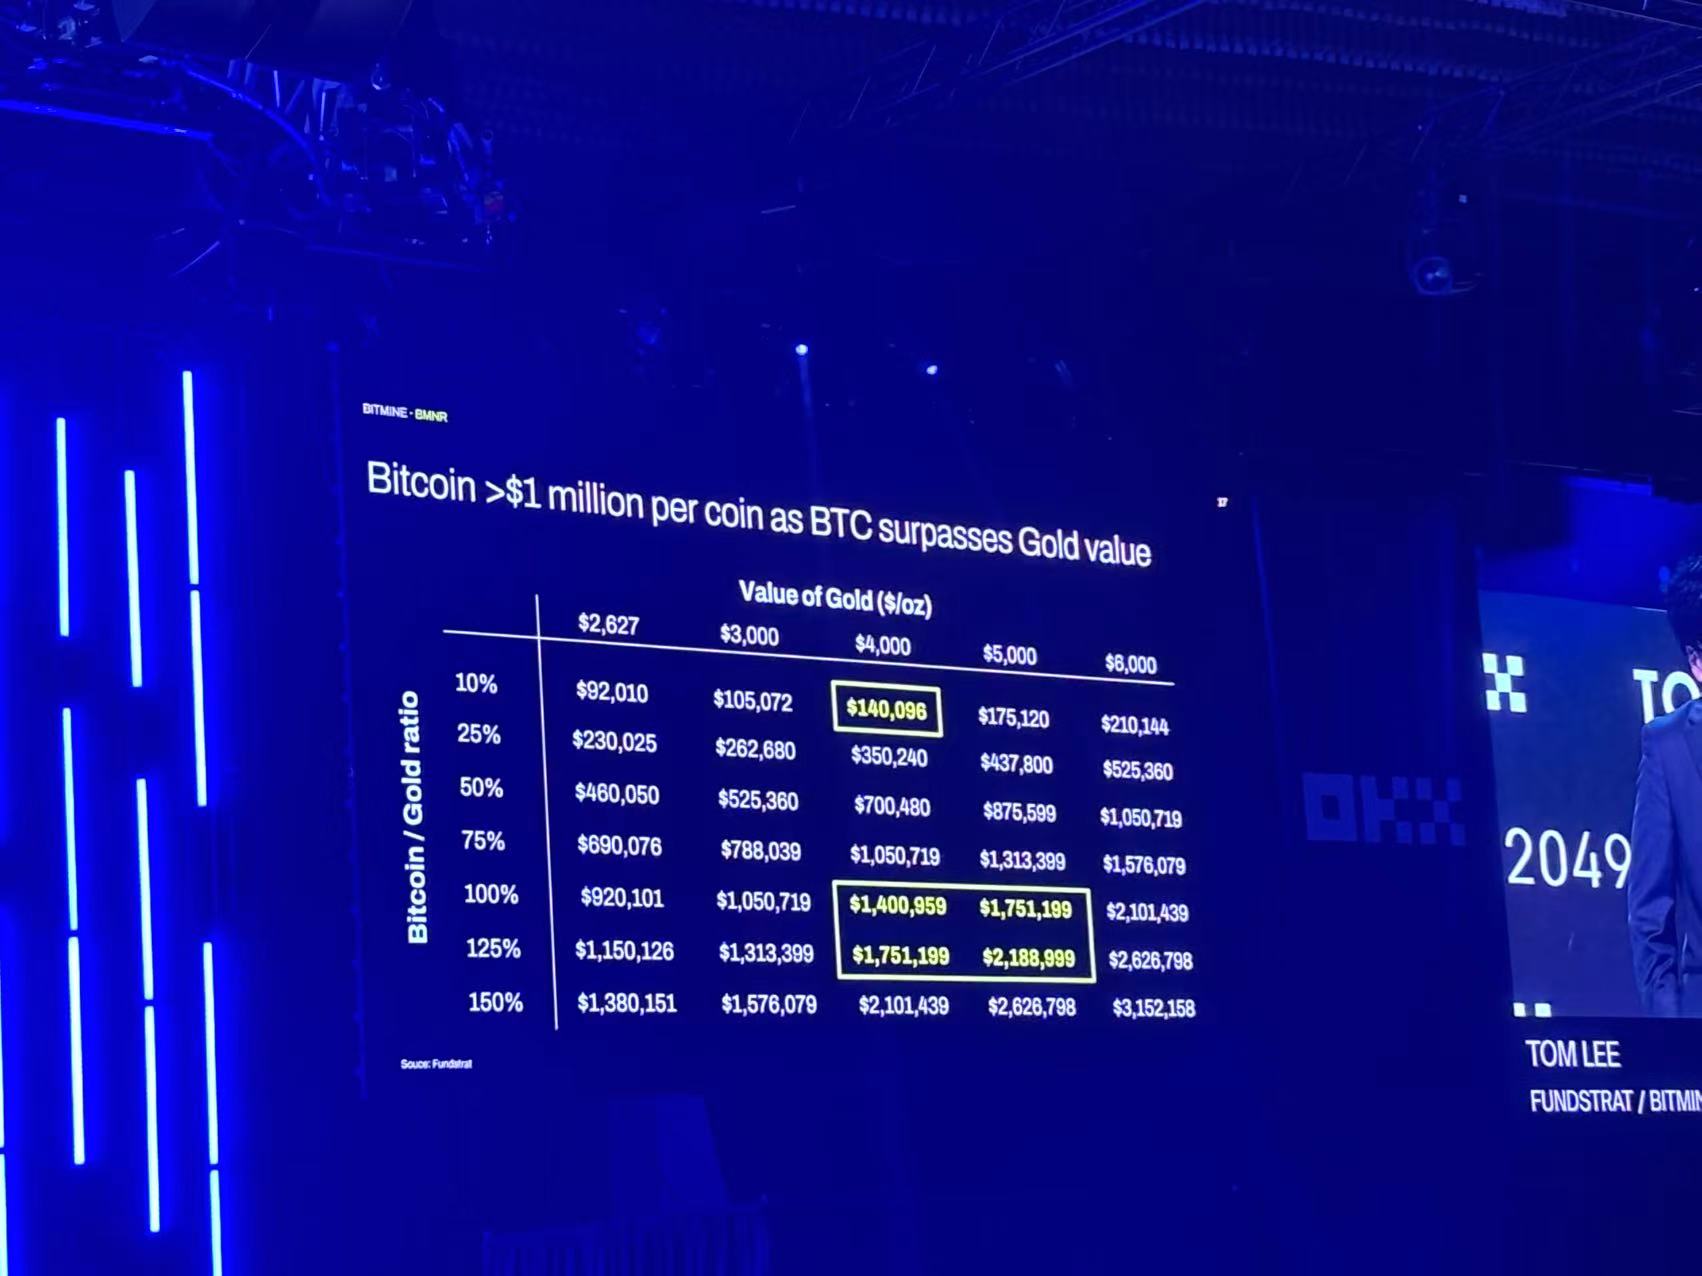
Что касается оценки активов, он сначала представил ориентиры для биткоина: если цена золота достигнет 4 000 долларов (а то и 5 000 долларов) за унцию, и рыночная капитализация сети биткоина составит всего 10% от золотой, то целевая цена биткоина составит около 140 000 долларов. Однако Ли считает эту пропорцию заниженной. Если же капитализация будет соответствовать золоту или даже превзойдет ее, это даст нам диапазон в 1,4–2,2 млн долларов за монету. Исходя из этого, он сохраняет бычий настрой на биткоин стоимостью около 110 000 долларов прямо сейчас.
Тем не менее, его основная линия развития строится вокруг вопроса «как токенизация, начавшись со стейблкоинов, сможет покрыть все измеримые элементы экономики». В его перечне стейблкоины выступают стартовой точкой «токенизации доллара», которая впоследствии распространится на акции, кредитование, недвижимость, репутацию и интеллектуальную собственность. Более «невидимые» метрики также будут переведены в блокчейн и оцифрованы: сбор данных, распределение роялти, программы членства и лояльности, агентский ИИ, а также «Доказательство человечества» (Proof of Human).
Почему правительство США уделяет такое внимание стейблкоинам? Ответ Ли совпадает с логикой «войны за сохранение доллара» после 1971 года: доллар составляет около 27% мирового ВВП, но занимает 57% официальных валютных резервов центробанков и достигает 88% доли в мировых финансовых расчетах, при этом почти 100% стейблкоинов привязаны к доллару.
Сегодня совокупный объем обращения стейблкоинов составляет около 280 миллиардов долларов, а представители Минфина считают возможным рост до 4 трлн долларов. Если экосистема стейблкоинов аккумулирует более 1 трлн долларов американских гособлигаций, она может стать «крупнейшим держателем долга США в мире». Тем временем компании, переносящие свою деятельность в блокчейн, получают реальную прибыль за счет улучшения расчетных процессов и операционной эффективности, что и служит коммерческим стимулом для токенизации.
Затем он использовал сравнение «прибыльности нативных блокчейн-компаний» для подтверждения реалистичности идеи «перестройки Уолл-стрит через блокчейн»: взяв в пример эмитента стейблкоина Tether, он отметил, что компания оценена инвесторами в 500 млрд долларов при штате около 150 человек, что дает на порядок большую капитализацию на сотрудника по сравнению с традиционными банками. Хотя капитализация JPMorgan Chase составляет 869 млрд долларов при 317 тысячах сотрудников, их показатель «рыночной стоимости на одного работника» заметно уступает предыдущему.
Ли сделал из этого вывод: нативные компании, построенные на базе публичных блокчейнов, демонстрируют выдающуюся капиталоемкость и гибкость маржинальности.
Главный бенефициар перехода: институциональный выбор в пользу эфириума
Возвращаясь к его признанию «главного победителя» — эфириуму. Логика Ли такова: Уолл-стрит должна размещать бизнес на «нейтральной публичной цепи», и на практике всё больше институтов выбирают именно эфириум. Он заявил, что текущая доля TVL (общей заблокированной стоимости) эфириума составляет около 68%, и за прошедшие несколько циклов TVL служила своего рода «фундаментом», поддерживающим оценку сети. Также он упомянул недавнее объявление SWIFT о проведении тестовой миграции на вторичных сетях Layer 2 эфириума.
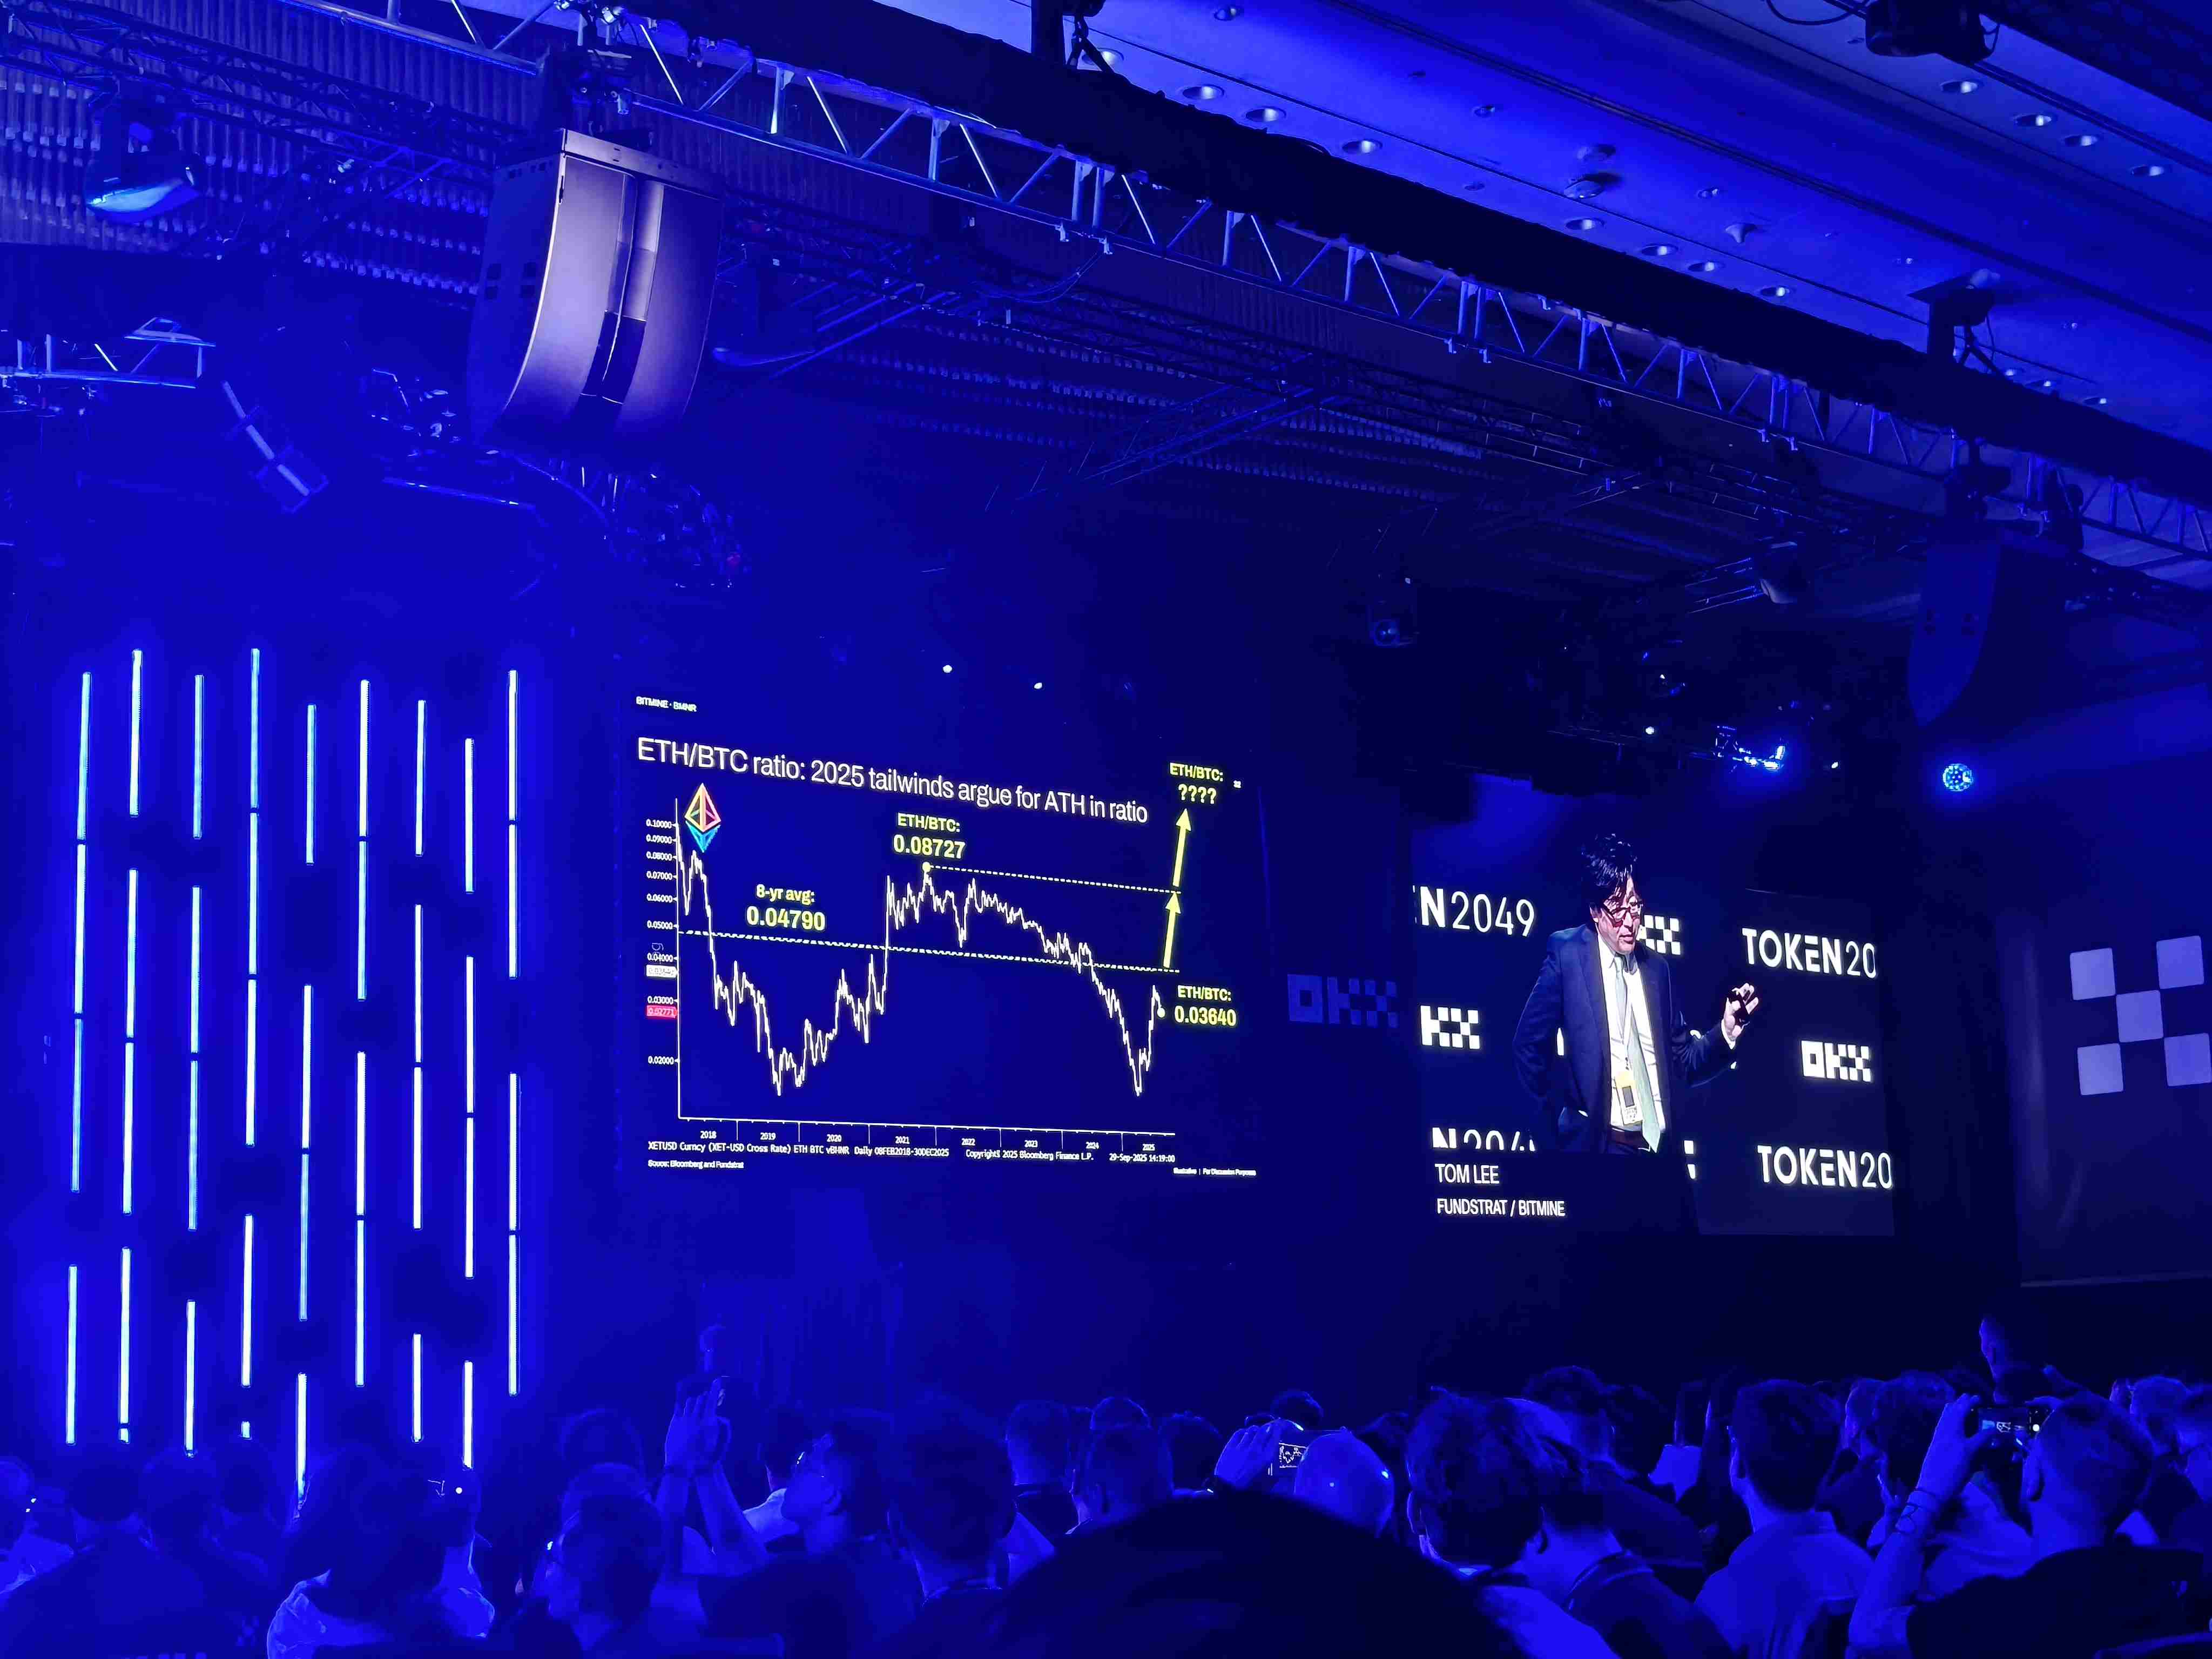
Анализируя структуру цены, он рассматривает период с 2018 года для эфириума как этап сверхдолгой консолидации: максимальный уровень был достигнут в 2021 году, далее четыре года происходило боковое движение, а сейчас сеть пытается пробиться вверх. В терминах относительной цены пара ETH/BTC сейчас находится около отметки 0,036, долгосрочное среднее значение составляет порядка 0,047, а пик 2021 года находился на уровне 0,087. «2025 год станет „моментом 1971“ для эфириума», — отметил он, подчеркнув, что возврат соотношения хотя бы к 0,087 не является невыполнимой задачей.
Проводя сценарный анализ с гипотезой о том, что к концу года биткоин достигнет 250 000 долларов, он применил вышеуказанные коэффициенты: если соотношение вернется к долгосрочному среднему 0,0479, цена эфириума составит около 12 030 долларов; если восстановится до пиковых 0,087 (2021 год), то около 22 000 долларов; а если в будущем эфириум станет основной сетью для платежей и расчетов, уравнявшись с биткоином по ценности сети, мы получим ориентир около 62 000 долларов.
«Это еще не потолок», — добавил он. «В целом наш взгляд на эфириум более оптимистичен».
Чтобы обосновать идею «покупки эфириума», Ли перешел к рассмотрению механизмов работы с капиталами «компаний с казначейством цифровых активов». Взяв за образец MicroStrategy, он напомнил, что с момента запуска пять лет назад стратегии «выпуска акций для накопления биткоинов» цена базового актива выросла примерно в 10 раз (с ~11 000 до ~108 000 долларов), а котировки самой MSTR подскочили в 25 раз, существенно обогнав динамику базовых активов.
Многоцепочечная архитектура: у Solana и других сетей по-прежнему огромная арена
Развивая эту мысль, он подробно рассказал о стратегии BitMine, президентом которой является сам: компания позиционирует себя как второе в мире по величине казначейство, держащее эфириум. Она привлекает финансирование быстрее, чем MSTR, обладает высокой ликвидностью, и только за последние девять недель показатель «эфирa на акцию» увеличился примерно в девять раз. По замыслу Ли, подобные казначейские компании — это не просто «накопители активов», но и предприятия криптоинфраструктуры: они обеспечивают безопасность сети через стейкинг, получают вознаграждение и с помощью экосистемных инвестиций стимулируют синергию между «Уолл-стрит и криптосферой».
В ходе сессии вопросов и ответов первый слушатель поинтересовался, «не окажется ли в итоге единственным выжившим лишь один блокчейн, останутся ли шансы у Solana и остальных сетей». Ли ответил, что не стоит попадать в ловушку «мыслей о единственно возможной цепи»: инфраструктура и структуры рынка в реальном мире по своей природе многообразны, точно так же обстоит дело и с блокчейнами.
Рассматривая мировой ВВП объемом 80 триллионов долларов, стоит отметить, что половина из них изначально приходится на финансовые транзакции, а при добавлении таких элементов, как роялти, активность в блокчейне вполне может масштабироваться до уровня в 100 триллионов долларов. Если переложить всё это исключительно на эфириум, «цена актива взлетит до невероятных высот». Очевидно, что рынок оставит достаточно пространства для специализированных сетей первого уровня, и у Solana по-прежнему найдется огромное поле деятельности. «Не стоит слишком увлекаться клановостью», — подчеркнул он, — «торт достаточно большой».
Как компаниям с казначейством цифровых активов (DAT) пережить медвежий рынок?
Второй вопрос касался того, «как компаниям с казначейством цифровых активов удается выживать во время медвежьего рынка». Ли озвучил два ключевых правила: во-первых, держать баланс чистым, избегать долгов и сложных структур капитала, используя крупные денежные буферы для прохождения периода падения; во-вторых, непрерывно наращивать показатель «количества эфириума на одну акцию».
Даже если холодный сезон наступит через двенадцать месяцев, при условии ежедневного накопления внутренней стоимости на каждую акцию, падение котировок на 50% во время медвежьего рынка не обязательно опустит цену ниже текущего уровня. Именно метод «постоянного увеличения доли ключевых активов в структуре капитала» является, по его мнению, фундаментальным инструментом противодействия рыночным циклам.
В завершение выступления Ли вновь вернул хронологию к начатой метафоре: 2025 год удивительно напоминает новый 1971 год. Биткоин берет на себя функцию запаса и стоимостного якоря, тогда как эфириум становится площадкой для инноваций и токенизации; а Уолл-стрит намерена «переизобрести финансы» внутри публичных цепочек.
Этот вывод отражает не только его макроэкономические взгляды, но и является той ставкой, которую он делает как главный «бык» эфириума.
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News
 PANews














