


Артур Хейс: биткоин может упасть до 80 000 долларов, что может стать входным билетом в новую волну «печати денег»
Автор: Артур Хейс
Подготовка и адаптация: BitpushNews
Настало время, когда я снова выступаю в роли любителя-метеоролога. В моем словаре появились такие понятия, как Ла Нинья и Эль-Ниньо.
Предсказание направления ветра во время шторма столь же важно, как и объем выпадающего снега, поскольку это определяет, на какие склоны можно выходить на лыжи. С помощью моего поверхностного понимания погодных циклов я прогнозирую, когда в японской префектуре Хокайдо заканчивается осень и начинается зима.
Я обсуждаю с другими местными горнолыжниками надежду на то, что сезон идеального пудры начнется раньше обычного. Я больше не постоянно обновляю свое любимое приложение для криптовалютных торгов; теперь чаще всего я сижу в приложении Snow-Forecast.
По мере поступления новых данных мне приходится принимать решение о том, когда выходить на трассы, несмотря на неполноту информации. Иногда я узнаю о реальной погодной картине только за день до того, как поставлю лыжи на крепления.
Несколько сезонов назад, когда я прибыл в середине декабря, горы были покрыты грязью. Работала лишь одна канатная дорога, обслуживавшая тысячи восторженных лыжников. Чтобы проехать по малоснежному, пологому склону уровня от начального до среднего, приходилось стоять в очереди несколько часов. На следующий день выпал снег, и я провел один из эпических дней на пудре на своем любимом горнолыжном курорте с лесными трассами.
Биткоин является свободным рыночным барометром глобальной фиатной ликвидности. Его торги зависят от ожиданий относительно будущей эмиссии фиатных валют. Иногда реальность оправдывает ожидания, иногда — нет.
Деньги — это политика. А стремительно меняющаяся политическая риторика влияет на то, как рынок оценивает будущие объемы «грязных» фиатных денег.
Наши несовершенные лидеры то призывают накачать активы своих самых преданных сторонников большими объемами дешевых денег, а в другой день выступают с призывом принять противоположные меры для борьбы с инфляцией, которая разрушает жизнь обычных людей и снижает шансы на их переизбрание или сохранение авторитарной власти.
Как и в науке, в трейдинге полезно придерживаться твердых убеждений, но сохранять гибкость подхода.
После тяжелого поражения в США «Дня масштабных пошлин» (2 апреля 2025 года) я призывал к стратегии «только вверх».
Я верю, что президент США Дональд Трамп и его министр финансов «Буффало Билл» Билл Бессент усвоили урок и больше не пытаются слишком быстро менять финансовую и торговую операционную систему мира.
Чтобы вернуть былую популярность, они будут раздавать блага своим сторонникам (людям, обладающим крупными пакетами недвижимости, акций и криптоактивов), финансируемые за счет напечатанных денег.
9 апреля Трамп «заговорил тихо» (Taco'd — уступил), объявив перемирие в тарифной войне. Кризис, который мог ознаменовать начало Великой депрессии, превратился в лучшую точку входа года. Биткоин вырос на 21%, за ним потянулись некоторые альткоины (преимущественно Ethereum), о чем свидетельствует снижение доминации биткоина с 63% до 59%.
Однако недавно прогноз隐含ной долларовой ликвидности для биткоина ухудшился. С момента установки исторического максимума в начале октября биткоин упал на 25%, а многие альткоины пострадали еще сильнее, чем бизнесмены в ходе выборов мэра Нью-Йорка.
Что изменилось?
Риторика администрации Трампа не изменилась. Трамп по-прежнему критикует ФРС за содержание ставок на слишком высоком уровне. Он и его соратники продолжают говорить о накачке рынка недвижимости всеми возможными способами.
И главное: на каждом переломном моменте Трамп идет на уступки Китаю, откладывая принудительное восстановление торгового и финансового равновесия между двумя экономическими гигантами, поскольку такая финансовая и политическая боль невыносима для любого политика, вынужденного каждые два-четыре года являться перед избирателями.
То, что не изменилось и теперь получает от рынка больший вес, чем слова политиков, — это сокращение долларовой ликвидности.
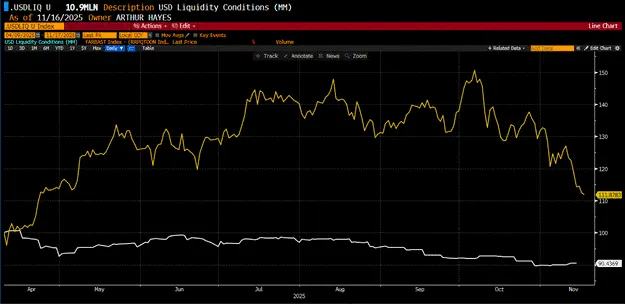
Мой индекс долларовой ликвидности (белая линия) снизился на 10% с 9 апреля 2025 года, тогда как биткоин (золотая линия) вырос на 12%. Такой дисбаланс частично обусловлен позитивной риторикой администрации Трампа относительно ликвидности. Отчасти розничные инвесторы воспринимают приток капитала в биржевые фонды биткоина (ETF) и премию трастов цифровых активов (DAT) к mNAV как свидетельство интереса институционалов к экспозиции биткоина.
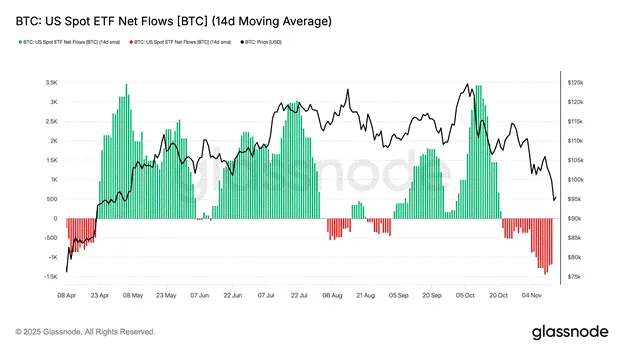
Складывается впечатление, что институциональные инвесторы хлынули в Bitcoin ETF. Как видно из графика, чистый приток средств в период с апреля по октябрь обеспечивал для биткоина постоянный спрос, несмотря на снижение долларовой ликвидности. Однако я должен сделать предупреждение к этой диаграмме. Крупнейшие держатели крупнейшего ETF (IBIT US от BlackRock) используют его как часть арбитража на базисе (basis trade); они вовсе не играют на повышение биткоина.
Они зарабатывают на разнице курсов, открывая короткие позиции по фьючерсным контрактам на биткоин на бирже CME и одновременно покупая ETF.
Эта стратегия отличается высокой эффективностью использования капитала, так как брокеры обычно позволяют использовать ETF в качестве залога для обеспечения коротких позиций по фьючерсам.
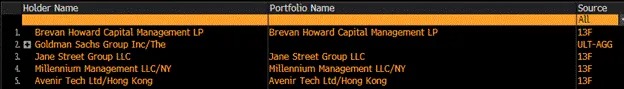
Это пять крупнейших держателей IBIT US. Среди них крупные хедж-фонды или инвестиционные банки, специализирующиеся на собственном трейдинге, такие как Goldman Sachs.
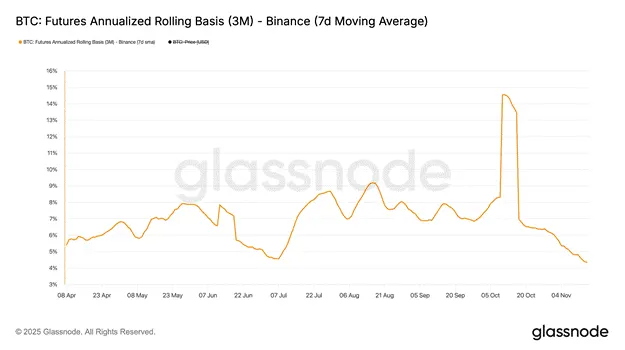
На приведенном выше графике показана годовая доходность базиса, которую эти фонды получают от покупки IBIT US и продажи фьючерсов CME.
Хотя на графике отображены данные с биржи Binance, годовой базис на CME по сути аналогичен. Когда базис заметно превышает ставку федеральных фондов, хедж-фонды начинают активно участвовать в сделках, создавая значительный и устойчивый приток капитала в ETF.
Это создает иллюзию для тех, кто не понимает микроструктуру рынка, будто институциональные инвесторы очень заинтересованы в удержании биткоина. На самом деле их совсем не волнует сам биткоин: они просто играют на нашей «песочнице», чтобы заработать дополнительные процентные пункты сверх ставки федеральных фондов. Как только базис снижается, они мгновенно сбрасывают позиции. Недавно на фоне падения базиса пул ETF зафиксировал массовый отток средств.
Теперь, если розничные инвесторы поверят, что институты испытывают антипатию к биткоину, сформируется цикл обратной связи, побуждающий их продавать, что дополнительно снизит базис и в конечном итоге заставит больше институционалов распродавать ETF.
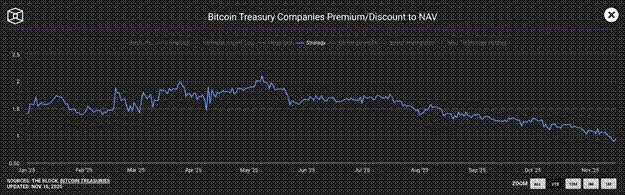
Компании цифровых активов (DAT) предлагают институциональным инвесторам еще один способ получить экспозицию на биткоин. Компания Strategy (тикер: MSTR US) является крупнейшим среди DAT эмитентом, держащим биткоин. Когда акции компании торгуются с существенной премией к стоимости ее портфеля биткоинов (так называемый mNAV), компания может выпускать новые акции и использовать иные методы финансирования для приобретения биткоинов по выгодной цене. По мере того как премия сменяется дисконтом, темпы приобретения биткоина компанией Strategy замедляются.
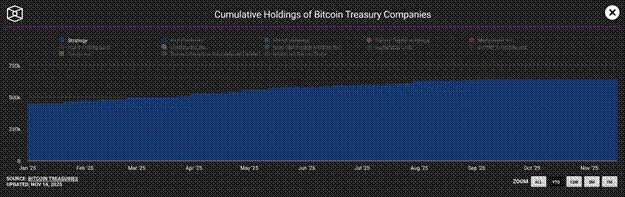
На этом графике показана совокупная величина holdings, а не скорость изменения данного показателя, но вы можете заметить: по мере исчезновения премии Strategy к mNAV темпы роста ее портфеля замедляются.
Несмотря на сокращение долларовой ликвидности с 9 апреля, приток средств в Bitcoin ETF и покупки со стороны DAT позволяли биткоину расти. Но этот период закончился.
Базис больше не обеспечивает достаточного стимула для поддержания непрерывных покупок ETF институционалами, большинство DAT торгуются с дисконтом к mNAV, а инвесторы теперь избегают этих производных инструментов на биткоин. Без этих потоков капитала, маскирующих негативную ситуацию с ликвидностью, биткоин вынужден падать, отражая текущие краткосрочные опасения: долларовая ликвидность будет сокращаться или расти медленнее, чем обещали политики.
Предъявите доказательства…
Пришло время Трампу и Бессенту либо предъявить дела, либо замолчать. Либо они действительно способны поставить Казначейство выше ФРС, раздуть новый пузырь на рынке недвижимости, рассылать дополнительные стимулирующие чеки и т.д., либо они являются слабыми и беспомощными обманщиками.
Дополнительно ситуацию усложняет то, что демократы («синие») обнаружили (что неудивительно): кампания под лозунгом доступности жизненных благ становится победоносной стратегией. Важно не то, сможет ли оппозиция выполнить эти обязательства вроде бесплатных проездных билетов, массовой аренды жилья с контролем цен или государственных продуктовых магазинов. Главное, что люди хотят быть услышанными и хотя бы могут самообманом верить, что среди приближенных властей есть те, кто думает об их интересах. Люди не хотят, чтобы Трамп и легион соцсетевых инфлюенсеров MAGA прикрывались искусственной новостной повесткой, скрывающей инфляцию, которую они видят и ощущают каждый день.
Они хотят быть услышанными так же, как в 2016 и 2020 годах Трамп обещал им разгромить Китай и выселить «цветных людей», в результате чего их высокооплачиваемые рабочие места волшебным образом вернутся.
Для тех, кто смотрит на горизонт нескольких лет, эти краткосрочные паузы в темпах создания фиатных денег не имеют значения. Если республиканцы («красные») не напечатают достаточно денег, рынки акций и облигаций обрушатся, что заставит ортодоксальных членов обеих партий вернуться к сатанинскому культу денежной печати.
Трамп — опытный политик, подобно своему предшественнику, бывшему президенту США Байдену, которому также пришлось столкнуться с аналогичным сопротивлением граждан из-за инфляции, вызванной антикризисными мерами во время пандемии короны, он публично развернет курс и начнет обвинять ФРС в том, что она стала виновницей инфляции, мучающей обычных избирателей. Но не волнуйтесь, Трамп не забудет обеспеченных держателей активов, спонсирующих его избирательную кампанию. «Буффало Билл» Бессент получит строгий приказ печатать деньги креативными методами, которые обычный человек просто не поймет.
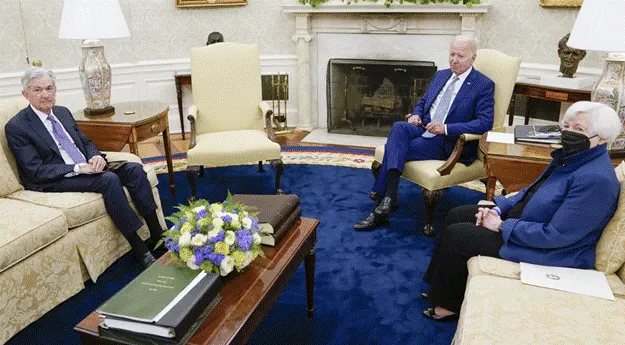
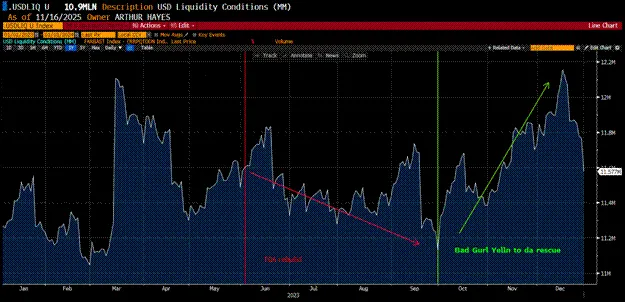
Помните эту фотографию 2022 года? Наш любимый «придворный» председатель ФРС Пауэлл тогда получил нагоняй от бывшего президента Байдена («Медленный Джо») и министра финансов Джанет Йеллен («Злой Гёрл»). Байден объяснил своим сторонникам, что Пауэлл искоренит инфляцию. Затем, поскольку ему потребовалось поддержать финансовые активы богачей, обеспечивших ему победу, он приказал Йеллен любой ценой отменить все повышения ставок Пауэлла и сворачивание баланса.
Йеллен выпустила казначейских векселей (t-bills) даже больше, чем нот и облигаций. С третьего квартала 2022 года по первый квартал 2025 года это извлекло 25 триллионов долларов из программы обратного РЕПО ФРС, тем самым раскачав рынки акций, недвижимости, золота и криптовалют.
Для обычных избирателей — а также для некоторых читателей здесь — написанное мной выше может звучать как китайская грамота, и это ключевой момент. Та инфляция, которую вы ощущаете на себе, напрямую создана руками того самого политика, который клянется решать проблемы простого народа.
«Буффало Билл» Бессент должен продемонстрировать подобную магию. У меня 100% уверенности, что он добьется аналогичного результата. Он — один из величайших мастеров понимания монетарных каналов и денежных рынков в истории.
Какова ситуация
Настройки рынка второй половины 2023 и 2025 годов удивительно схожи. Споры о потолке долга завершились в разгар лета (3 июня 2023 года и 4 июля 2025 года), вынудив Казначейство восстановить Общий счет (TGA), что привело к оттоку ликвидности из системы.
2023 год:
2025 год:
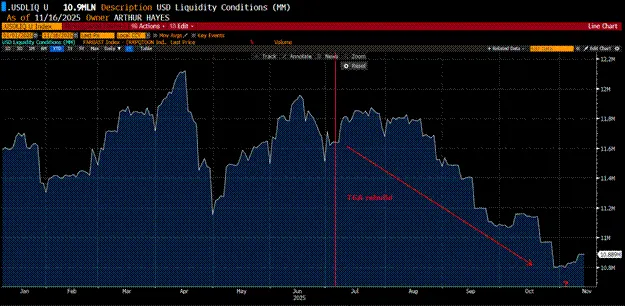
«Злой Гёрл» Йеллен угодила своему боссу. Сможет ли «Буффало Билл» Бессент найти свою «BB» и перекроить рынок берковскими (Bismarck) методами, чтобы республиканцы выиграли голоса владельцев финансовых активов на промежуточных выборах 2026 года?
Как только политики начинают слишком внимательно слушать тех, кто страдает от инфляции, они в риторике жестко ограничивают центробанков и чиновников Казначейства, склонных к денежной печати.
Чтобы развеять страх перед возможным сокращением кредитования, рынок предлагает выбор Хобсона (Hobson’s Choice). После того как инвесторы осознают временный запрет на печать денег, цены на акции и облигации резко падают. В этот момент политики стоят перед выбором: либо начать печатать деньги, чтобы спасти сильно раскрученный на долг фиатный финансовый механизм, поддерживающий широкую экономику, однако это вновь ускорит инфляцию; либо позволить кредитному сжатию произойти, что уничтожит богатых держателей активов и приведет к массовой безработице, поскольку компании с чрезмерным долгом будут вынуждены сокращать производство и штаты.
Обычно второй вариант легче принять политически, так как безработица и финансовые трудности в стиле 1930-х годов — всегда проигрышный вариант на выборах, а инфляция — безмолвный убийца, которого можно скрыть за счет субсидий для бедных, профинансированных путем денежной эмиссии.
Так же, как я верю в «снежные пушки» Хоккайдо, на 100% уверен, что Трамп и Бессент хотят сохранить власть за своими республиканцами, а значит, найдут способ выглядеть жестко в борьбе с инфляцией, но при этом напечатать необходимые средства для поддержки кейнсианского мошенничества «банков с частичным резервированием» в рамках текущего состояния экономики США и мира.
На горе раннее наступление сезона иногда заставляет вас скользить по грязи. На финансовых рынках, прежде чем мы вернемся к режиму «только вверх» (Up Only), рынку придется сначала «присесть и показать орла» (Drop Down and Get Their Eagle On) словами Nelly. (Кстати, клипы они больше не снимают.)
Бычий сценарий (The Bull Case)
Аргумент, противоречащий моей гипотезе о сокращении долларовой ликвидности, гласит, что после восстановления работы правительства США баланс счета TGA оперативно уменьшится на 100–150 млрд долларов, стремясь к целевому уровню в 850 млрд, что добавит ликвидности в систему. Кроме того, ФРС планирует прекратить сокращение баланса 1 декабря и вскоре восстановит расширение баланса посредством количественного смягчения (QE).
Поначалу я оптимистично оценивал рискованные активы после приостановки работы правительства. Однако при детальном анализе данных я заметил, что с июля, согласно моему индексу, испарилось примерно 1 трлн долларов долларовой ликвидности. Добавить 150 млрд — это отлично, но что дальше?
Несмотря на намеки ряда членов Совета управляющих ФРС о необходимости вернуть QE для восстановления банковских резервов и нормального функционирования денежного рынка, пока это лишь пустые разговоры. Мы поймем, что они серьезны, только когда «шептуны» ФРС — Ник Тимираос из WSJ — официально заявят о готовности запустить QE. Но мы еще не дошли до этого шага. Тем временем инструмент постоянного РЕПО (Standing Repo Facility) будет задействован для эмиссии денег на сотни миллиардов долларов, чтобы гарантировать, что денежный рынок справится с огромными объемами выпуска госдолга.
Теоретически Бессент может обнулить TGA. К сожалению, поскольку Казначейству еженедельно необходимо рефинансировать сотни миллиардов долларов казначейских векселей, им придется держать большой кэш-буфер на случай форс-мажора. Они не могут позволить себе риск дефолта по долгам, что исключает возможность мгновенного вливания оставшихся 850 млрд долларов на финансовые рынки.
Приватизация финансируемых правительством ипотечных агентств Fannie Mae и Freddie Mae обязательно произойдет, но не в ближайшие недели. Банки также выполнят свои «обязанности», выдав кредиты производителям бомб, ядерных реакторов, полупроводников и т.д., но и этот процесс займет больше времени, причем эти кредиты не потекут немедленно в русло денежного рынка США.
Быки правы: со временем денежно-печатные станки обязательно «загудят» снова.
Но сначала рынку нужно скорректировать рост, начиная с апреля, чтобы лучше согласоваться с макроэкономической картиной ликвидности.
Прежде чем я перейду к позициям фонда Maelstrom, отмечу: я не признаю эффективность «четырехлетнего цикла». Биткоин и ряд альткоинов смогут установить новые максимумы лишь после того, как рынок сбросит достаточное количество позиций, чтобы ускорить темпы денежной эмиссии.
Позиции Maelstrom
Прошедшими выходными я увеличил нашу позицию в долларовых стейблкоинах, ожидая снижения цен на криптовалюты. В краткосрочной перспективе считаю единственной криптовалютой, способной показать доходность на фоне отрицательной долларовой ликвидности, Zcash ($ZEC).
По мере развития искусственного интеллекта, технологических гигантов и больших правительств конфиденциальность в большинстве сфер интернета исчезает. Zcash и другие конфиденциальные криптоактивы на базе технологии нулевого разглашения (zero-knowledge proof) остаются единственным шансом человечества противостоять этой новой реальности. Именно поэтому Баладжи и другие уверены, что нарратив конфиденциальности будет драйвером крипторынка на долгие годы.
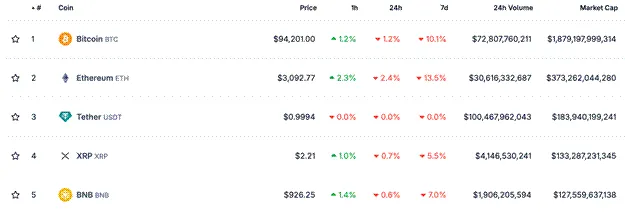
Как последователь Сатоши Накамото, я чувствую себя оскорбленным тем, что третья, четвертая и пятая по капитализации криптовалюты на самом деле представляют собой деривативы на доллар, монету, простаивающую в блокчейне без дела, и централизованную площадку CZ.
Если через 15 лет эти останутся крупнейшими после биткоина и эфира, зачем мы вообще этим занимаемся?
У меня нет никаких личных счетов к Паоло, Гарлингхаусу и CZ; они мастера создания ценности для холдеров своих токенов. Обратите на это внимание все основатели. Однако Zcash или аналоги в сфере конфиденциальности должны находиться сразу после Эфириума.
Я убежден: криптокомьюнити на grassroots-уровне пробуждается, осознавая, что то, что мы неявно поддерживаем, наделяя подобные монеты или токены такой большой капитализацией, противоречит децентрализованному будущему. В этом будущем мы, живые люди, должны сохранить автономию (retain agency) перед лицом угнетающих технологий, правительств и ИИ-гигантов.
Пока мы ожидаем, пока Бессент восстановит ритм денежной печати, Zcash или другая Privacy-ориентированная криптовалюта будут наслаждаться долгосрочным ростом цены.
Maelstrom по-прежнему сохраняет долгосрочный bullish-консенсус. Даже если мне придется выкупать позицию обратно по более высокой цене (как мне пришлось сделать ранее в этом году), это нормально. Я с гордостью принимаю этот «проигрыш», ведь имея под рукой резервные фиатные средства, я могу смело делать большие ставки ради победы, придав ей настоящую ценность. Способность войти в позицию с ликвидностью при повторении апрельской ситуации 2025 года определит вашу прибыль или убыток за весь цикл гораздо важнее, чем необходимость отдавать рынку заработанную мелочь из-за трейдерских просадок.
Падение биткоина с 125 000 до 90 000 долларов на фоне стагнации индексов S&P 500 и Nasdaq 100 на исторических максимумах сигнализирует мне о назревающем кредитном событии.
Следуя за снижением моего индикатора долларовой ликвидности с июля, я подтверждаю эту гипотезу.
Если моя точка зрения верна, коррекция фондового рынка на 10–20% в сочетании с доходностью 10-летних казначейских облигаций около 5% создаст необходимый эффект срочности, вынудив ФРС, Казначейство или иной орган правительства США разработать программу денежной эмиссии.
На фоне этой слабости биткоин вполне может опуститься до 80 000 – 85 000 долларов. Если более широкий рынок рискованных активов взорвется изнутри, а ФРС и Казначейство ускорят свои «цирки по печати денег», биткоин способен на финише года взлететь до 200 000 или даже 250 000 долларов.
Я по-прежнему верю, что Китай запустит программу рефляции. Однако Пекин выстрелит только после того, как Вашингтон окончательно решит ускорить эмиссию долларов. Правы они или нет, им хочется продемонстрировать силу юаня к доллару, что тормозило резкий рост широкого денежного предложения. Признаки уже есть: Народный банк Китая (PBOC) впервые с января начал небольшие покупки государственных облигаций. Это старт китайского QE. Пробудится Великий Дракон, и разольет Маотаю в костры яростного крипторалли 2026 года.
Прежде чем отправиться танцевать танго в прекрасную Аргентину, последнее замечание по Китаю: не забавно ли, что Пекин недоволен тем, как США «украли» биткоины гражданина Китая, подозреваемого в мошенничестве? Очевидно, руководство считает биткоин ценным активом, которым должно владеть и защищать Китайское государство или его граждане, а не американским правительством.
Если лидеры «двух крупнейших экономик мира» — оба верят в ценность биткоина, то по какой причине вам стоит оставаться длинным к нему?
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News
 Arthur Hayes














