


Обзор круглого стола Token 2049: Том Ли, Джозеф Любин и Сэм Табар обсудили будущее Ethereum и DAT
Подготовка: TechFlow
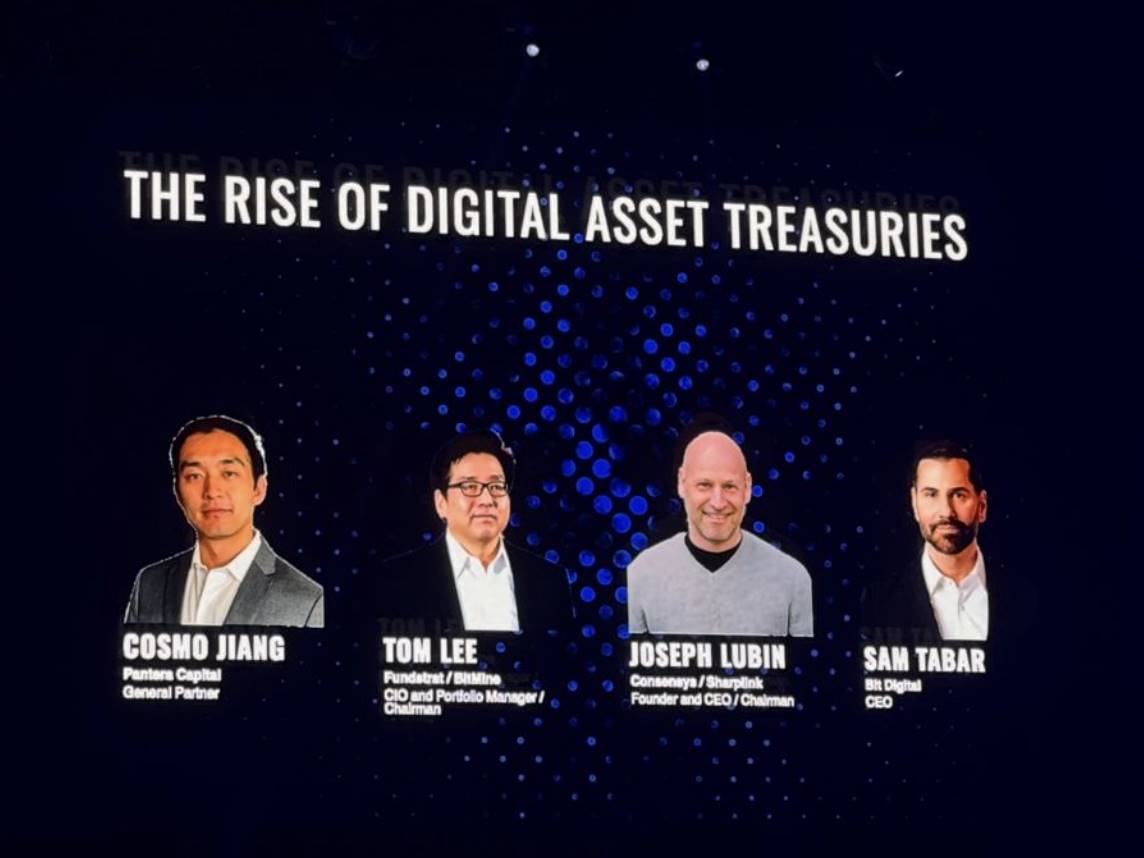
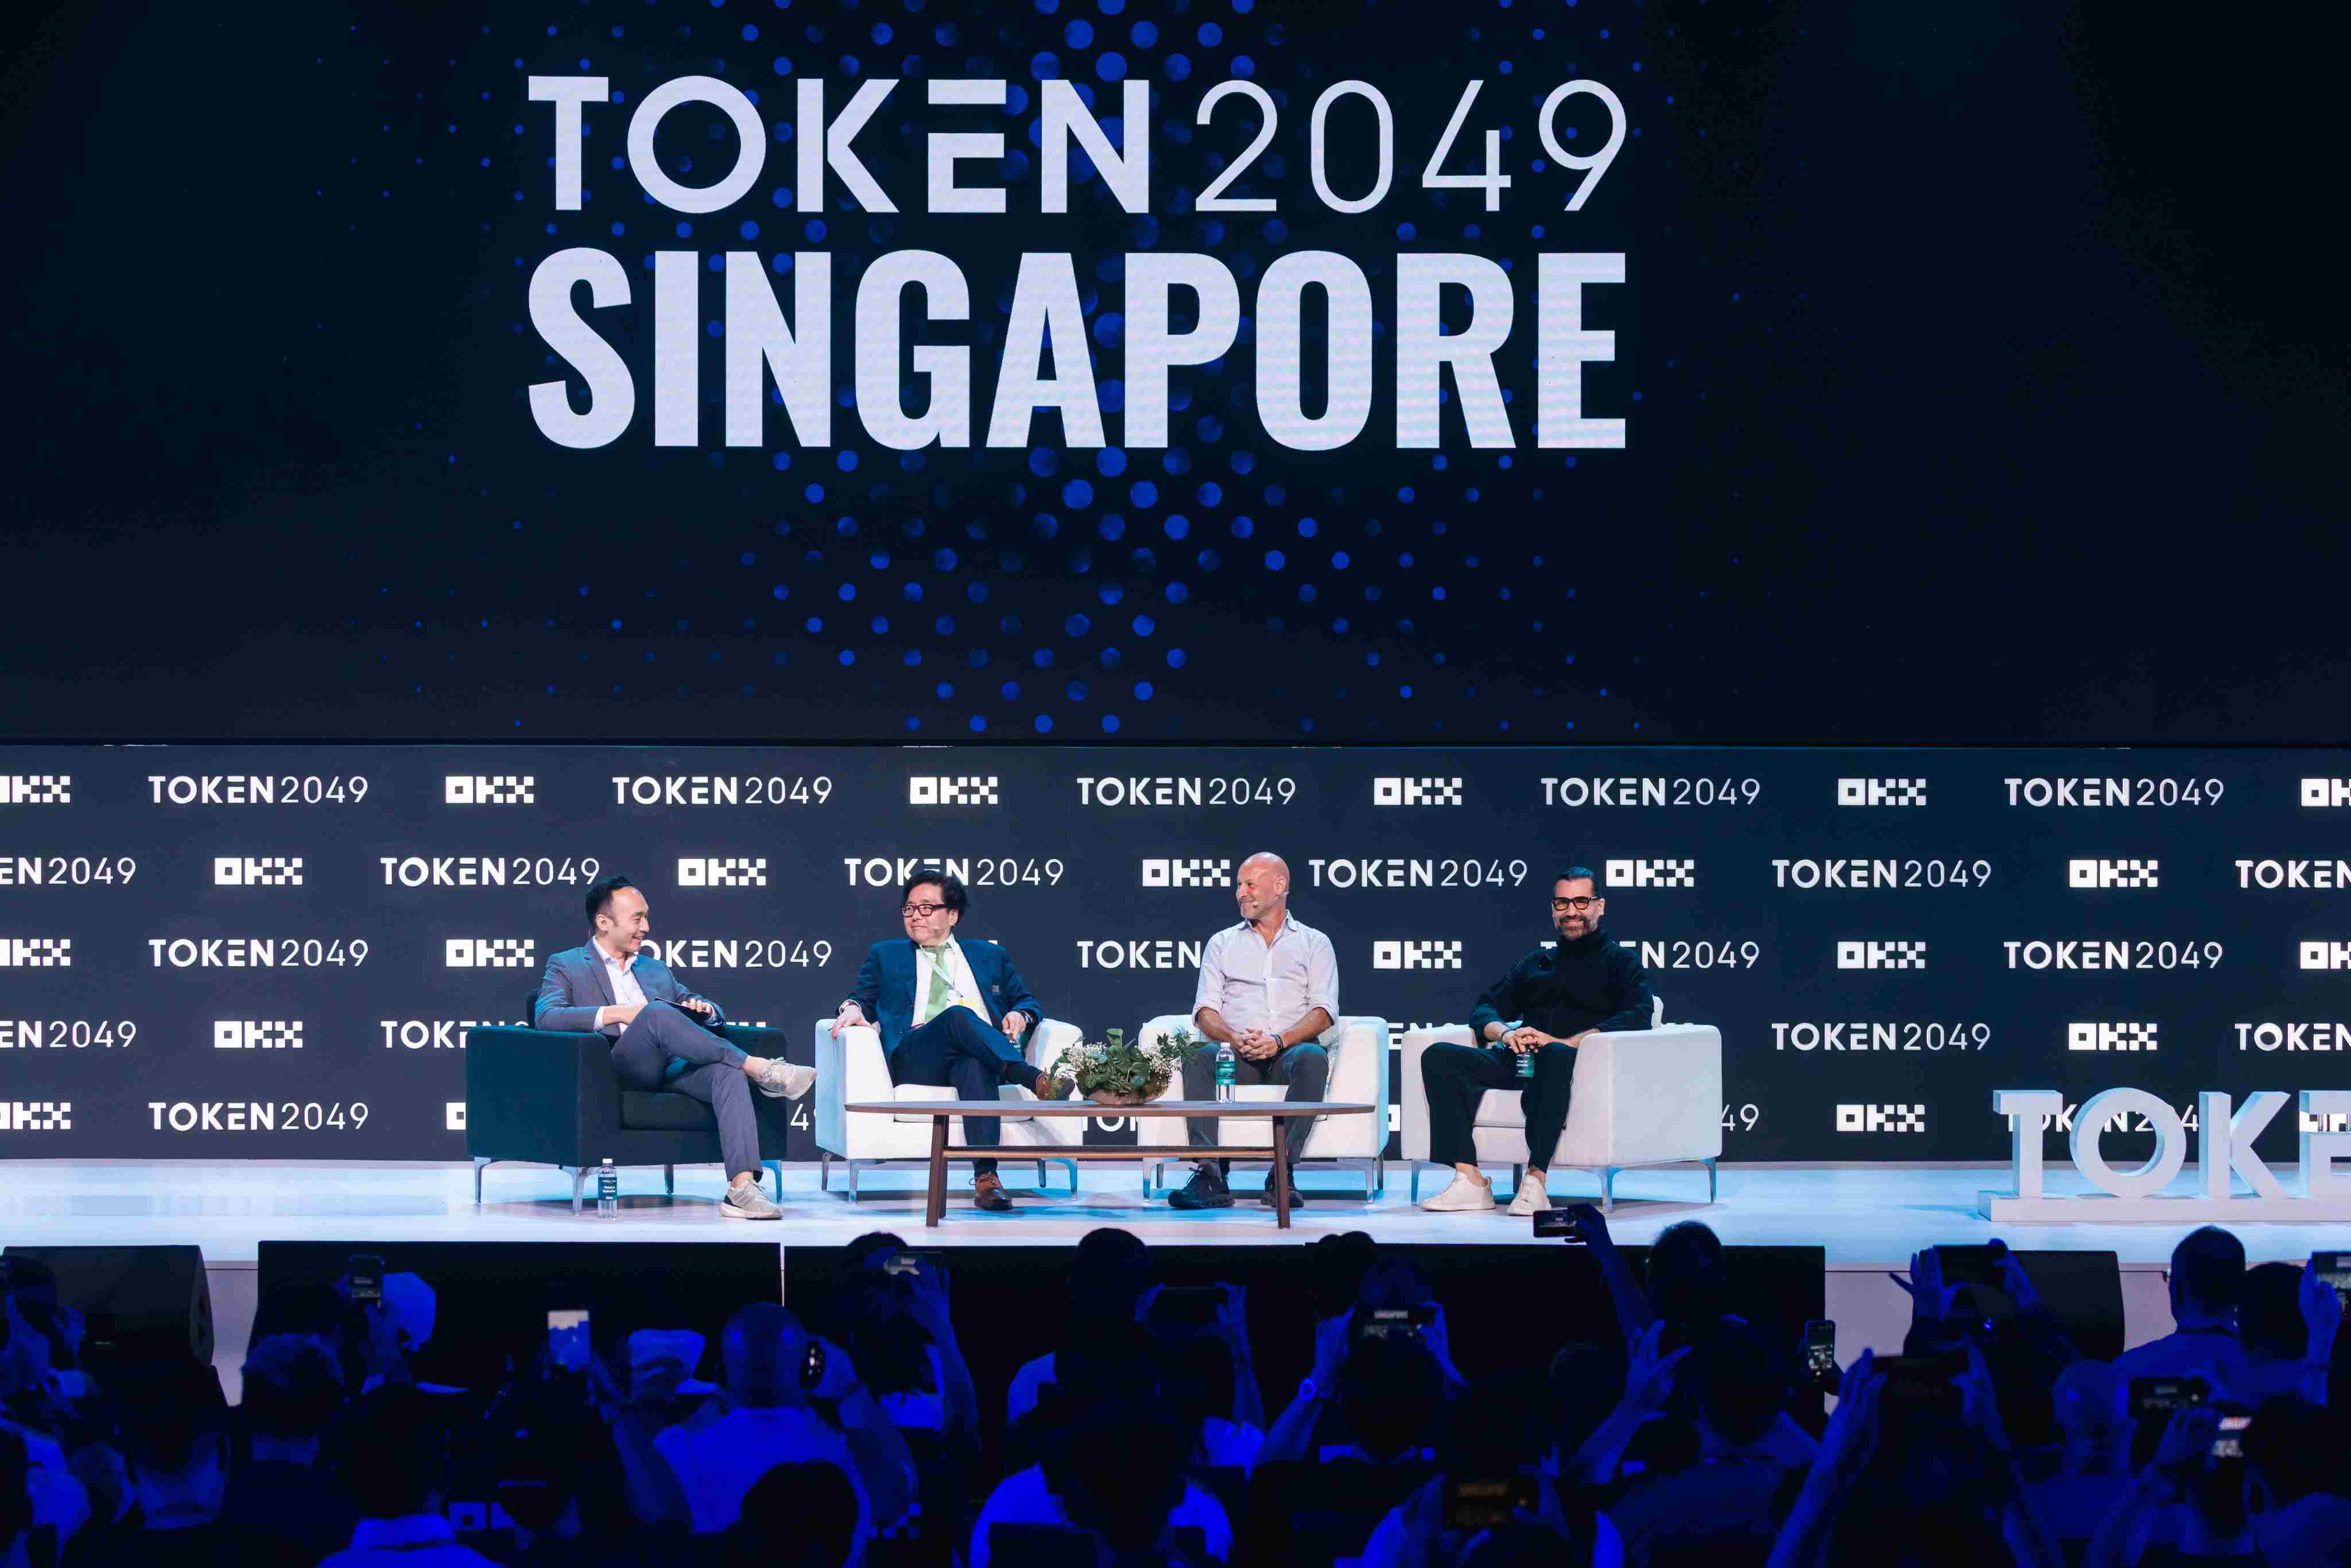
В Сингапуре на саммите Token 2049 партнер Pantera Capital Космо Цзян провел круглый стол под названием «The Rise of Digital Asset Treasury».
Главный инвестиционный директор Bitmine Том Ли, основатель ConsenSys и председатель совета директоров Sharplink Джозеф Льюин, а также генеральный директор Bit Digital Сэм Табар поделились своими взглядами на будущие циклы Ethereum, институциональное внедрение и траекторию развития хранилищ цифровых активов (DAT). Данная дискуссия не только выявила уникальное позиционирование каждой из компаний, но и дала инвесторам ключевой взгляд для понимания этого нового класса активов.
Журналист TechFlow также присутствовал в зале и прослушал эту дискуссию, переведя и подготовив ниже приведённые основные мысли.
Ключевые тезисы
-
Начало “суперцикла” Ethereum
-
Дифференцированные пути развития DAT
-
Ключевое конкурентное преимущество будущих DAT заключается в инновациях капитальной структуры
-
Хранилища Ethereum — это не просто “покупка ETH”, а использование финансовых инструментов для увеличения позиции по ETH
-
В будущем DAT разделятся на несколько типов
-
DAT должны торговаться с премией (>2× NAV)
-
Почему Ethereum? Ответы трёх гостей
Основные мнения участников
Том Ли (Главный инвестиционный директор Bitmine)
-
Ethereum находится на старте суперцикла.
-
На первом этапе главная задача любого хранилища Ethereum — накопление ETH, который всё ещё недооценён. На втором этапе усилия должны быть направлены на образование и инфраструктуру для поддержки масштабных DeFi-процессов. Третий этап связан с токенизацией традиционных финансов, превращая хранилища в центральные узлы. Сегодня менее 0,1% институциональных инвесторов владеют ETH, и мы находимся в критической точке, аналогичной 2017 году.
-
Наша основная цель проста: постоянно увеличивать количество Ethereum на одну акцию (ETH per share).
-
Я считаю, что DAT-компании, ориентированные на Ethereum, действительно должны торговаться с премией. Во-первых, на базовом уровне они должны стоить как минимум по 1 чистыми активами (1× NAV)
-
Я считаю, что Ethereum переживает суперцикл, поскольку Уолл-стрит и искусственный интеллект (ИИ) мигрируют на нейтральную и публичную блокчейн-сеть, которой и является Ethereum.
Джозеф Льюин (Основатель ConsenSys и председатель совета директоров Sharplink)
-
Долгосрочная стратегия Sharplink заключается в создании инфраструктуры, глубоко интегрированной с технологией и экосистемой Ethereum, для создания сверхприбыльного роста капитала для акционеров.
-
В краткосрочной перспективе стратегии этих DAT-компаний будут во многом пересекаться, однако они проявят дифференциацию разными путями, особенно в том, как они генерируют доход от своих позиций Ethereum.
-
Мы верим, что миссия DAT не ограничивается краткосрочной спекуляцией, а представляет собой долгосрочный проект по “технологическому строительству цивилизации”.
-
Если смотреть в макромасштабе, я считаю, что мы вступаем в эпоху, похожую на ранние дни интернета. Поначалу “интернет-компании” были новым понятием, но через несколько лет любой бизнес стал интернет-компанией. Я верю, что DAT пойдут тем же путём. Почти каждая компания вскоре поймёт, что ей нужно что-то делать в блокчейне.
-
Глобальная экономика постепенно движется к децентрализации, а технология Ethereum станет доверенным слоем для Web3 и экономики следующего поколения. Для любой компании или разработчика главный риск заключается не в участии в Ethereum, а в отсутствии в нём.
Сэм Табар (Генеральный директор Bit Digital)
-
Мы создали двухнаправленную стратегию через White Fiber и хранилище Ethereum, чтобы получить доступ к двум самым мощным кривым роста этой эпохи: цифровым активам (особенно Ethereum) и искусственному интеллекту (ИИ).
-
Майкл Сайлор в управлении капиталом — настоящий “финансовый волшебник”, он показал всей отрасли, как с помощью инновационного плеча можно превратить баланс в стратегическое оружие.
-
В будущем выживать смогут лишь те казначейские компании, которые осмелятся на инновации в структуре капитала.
-
Будет создано много DAT, но, честно говоря, большинство из них создавать не следовало, и многие обанкротятся. Ключевой момент — дифференциация.
-
Сегодня человечество переживает два величайших потрясения: Ethereum перезаписывает финансовые системы, а ИИ меняет общество. Оба процесса уже идут. Поэтому наша главная стратегическая задача в Bit Digital — дать себе возможность одновременно участвовать в обеих грандиозных повестках.
Том Ли: Ethereum находится на старте суперцикла
В рамках обсуждения центральной темы “Почему Ethereum является осью институционального цикла” главный инвестиционный директор Bitmine Том Ли первым озвучил прогноз: Ethereum находится на старте суперцикла.
По его мнению, этот цикл — не просто история о ценах, а структурный перелом, вызванный одновременной миграцией Уолл-стрит и ИИ на открытую и нейтральную блокчейн-сеть, которой выступает Ethereum. Исходя из этой логики, хранилища цифровых активов (DAT), связанные с Ethereum, пройдут через три этапа.
“На первом этапе главная задача любого хранилища Ethereum — накопление ETH, который всё ещё недооценён. На втором этапе усилия должны быть направлены на образование и инфраструктуру для поддержки масштабных процессов DeFi. Третий этап связан с токенизацией традиционных финансов, превращая хранилища в центральные узлы. Сегодня менее 0,1% институциональных инвесторов владеют ETH, и мы находимся в критической точке, аналогичной 2017 году.”
Казначейства сначала накапливают серьёзно недооценённый ETH, затем используют образование и инфраструктуру для обеспечения масштабируемых on-chain финансов, и, наконец, глубоко связываются с процессами токенизации TradFi, становясь ключевым узлом между двумя системами.
Это означает, что именно хорошо дифференцированные хранилища Ethereum станут основным инструментом для институциональных потоков капитала при увеличении весовых позиций в on-chain активах.
Кто определяет следующее поколение хранилищ Ethereum?
Ведущий:
Мне очень импонирует то, что все обладают одной “полярной звездой” — поддержкой Ethereum. По моему мнению, главная задача этих хранилищ цифровых активов (DAT) — защищать права владельцев их базового токена. Но если посмотреть шире, очевидно, что различные DAT должны отличаться друг от друга. Думаю, многие из присутствующих сейчас задаются вопросом: среди множества DAT, например BMNR, SBET или BTBT, как мне выбрать лучший вариант?
Как инвестору, мне нравится видеть здоровую конкуренцию. Поэтому я хочу спросить каждого гостя: как вы отличаетесь? Что делает ваш проект уникальным?
Сэм:
Позиционирование Bit Digital крайне уникально по нескольким причинам. Чтобы получить капитал для покупки Ethereum, обычно существует три пути: через операционную прибыль,股权融资 (привлечение капитала за счёт выпуска акций), или через долговое финансирование.
Во-первых, недавно наша компания запустила в продажу акции своей дочерней AI-корпорации. Она называется White Fiber, и мы владея 71,5% её долей. White Fiber — это纯粹 (чистая) AI-инфраструктурная компания.
Том прав, сейчас происходящий “суперцикл” сосредоточен в двух областях: Ethereum и искусственном интеллекте. Поэтому, наша стратегия предполагает одновременное участие в двух главных направлениях роста: накопление Ethereum и получение выгоды от роста AI-инфраструктуры через IPO White Fiber.
Это означает, что в балансе Bit Digital есть два ключевых актива: ИИ (White Fiber) и криптобизнес. Мы можем поэтапно снижать долю в White Fiber в подходящий момент, что обеспечит нам источник средств без размытия интересов существующих акционеров. При этом рост оценки White Fiber напрямую потянет вверх оценку всей Bit Digital, создавая ситуацию win-win.
Второй путь — выпуск новых акций. Это самый прямой путь: компания привлекает кэш, выпуская новые акции, что является традиционной схемой.
Третий способ — долговое финансирование, и вот тут становится интереснее. Майкл Сайлор уже показал классический пример таких операций. Для успешного управления казначейством необходимо креативно проектировать структуру капитала. Выпуск акций, конечно, возможен, но долговым финансированием стоит заняться особенно тщательно. Потому что ни одна хранилищная Ethereum-компания пока真正 (настояще) не применяла “стратегию кредитного плеча” для увеличения позиций по Ethereum.
Мы заметили этот пробел. Именно на этой неделе мы выпустили беспорядочные конвертируемые облигации (unsecured convertible bonds). Это очень важно, так как в криптоиндустрии распространённый вид “zalogirovannyy dolg” (обеспеченный залог) чрезвычайно рискован. Пережив несколько криптозим, мы знаем: если использовать криптоактивы в качестве залога, при падении рынка кредиторы прямо конфискуют ваши активы, что может привести компанию к банкротству.
Поэтому мы выбрали беспроцентное (бесзалоговое) заемное финансирование. Это не только безопаснее, но и дает гибкие рычаги капитала. К этой неделе, мы стали первой компанией в мире, управляющей хранилищем Ethereum через бесз залоговые обязательства.
В итоге три ключевых фактора дифференциации Bit Digital таковы:
-
Получение капитала для Ethereum через реальную операционную деятельность (AI + крипто);
-
Гибкое использование механизмов финансирования за счет выпуска акций;
-
Инновационное применение бесз залогового долга как инструмента кредитного плеча.
Мы создали двухнаправленную стратегию через White Fiber и хранилище Ethereum, чтобы получить доступ к двум самым мощным кривым роста этой эпохи: цифровым активам (особенно Ethereum) и искусственному интеллекту (ИИ).
Джозеф:
Я считаю, что в краткосрочной перспективе стратегии этих DAT-компаний будут во многом пересекаться, однако они проявят дифференциацию разными путями, особенно в том, как они генерируют доход от своих позиций Ethereum.
Главное преимущество Sharplink и то, что делает нас наиболее уникальными, — глубокие партнерские отношения с ConsenSys. ConsenSys — самая полная и сильная компания в экосистеме Ethereum, поэтому она является одной из ведущих блокчейн-компаний в мире. Мы обладаем полным технологическим стеком, годами занимаясь разработкой самого протокола Ethereum. Мы разработали клиенты Ethereum, помогающие поддерживать работу всей сети; построили технологии второго уровня (Layer 2), которые выросли в одно из ведущих решений сегодня — Linea (ZK-EVM Layer 2).
Помимо этого, ConsenSys создала самый крупный в мире non-custodial кошелек MetaMask. Ежегодно им пользуются более 100 миллионов пользователей worldwide, при этом monthly active users составляют примерно 20–30 миллионов. Это дает нам колоссальный канал дистрибуции аудитории.
Также скоро запустим программу вознаграждений, которая будет непрерывно распределять токены Linea, токены MetaMask и другие связанные активы. Эта программа свяжет поведение пользователей в экосистеме ConsenSys с системой вознаграждений, создав положительную обратную связь и синергетический эффект. Активность в экосистеме Sharplink, вовлеченность сообщества и токеномика будут формировать устойчивый цикл взаимного роста.
Том:
Для Bitmine наша стратегия дифференциации строится вокруг трех фундаментальных принципов.
Первый — постоянное поддержание крайне здорового баланса, который мы называем “fortress sheet (балансом-крепостью)”. На данный момент у Bitmine запас ликвидности составляет около $600 млн, что прозрачно отражено в наших еженедельных публичных отчетах. Это позволяет нам гибко действовать в двух сценариях:
-
Когда цена ETH резко падает, мы можем активно скупать активы;
-
Когда котировки акций слабые, мы можем защищать интересы акционеров.
Такая сбалансированная оборонительно-атакующая стратегия и объясняет необходимость поддерживать сильные кэш-позиции.
Второй принцип — ориентация на акционеров. Для нас любой покупатель акций Bitmine должен четко понимать логику инвестиций. Для этого мы ежемесячно публикуем отчеты компании и послания председателя, прозрачно показывая阶段性 (этапные) стратегии. Как всем известно, первый этап — накопление 5% мирового предложения Ethereum. Фокус второго и третьего этапов смещается на “посев экосистемы”, создание инфраструктуры для on-chain финансов будущего на Уолл-стрит.
Третий аспект — высочайшее внимание к ликвидности акций. Объем торговых операций Bitmine в день составляет порядка $2,5 млн, что ставит компанию на 26-е место по торгуемости в США среди всех публичных эмитентов, где-то рядом с 518-й по размеру капитализации. Такая высокая ликвидность притягивает огромные объемы институционального капитала, так как инвесторы получают через Bitmine чистую позицию по Ethereum. Мы прогнозируем включение в rebalancing списки основных индексных фондов уже в июне следующего года, что откроет возможность для пассивного распределения портфелей ~15 000 крупных институциональных фондов.
Кроме того, по мере перехода к нативному стейкингу Ethereum, 12 млрд долларов позиций ETH, находящихся на балансе Bitmine, начнут приносить почти $400 млн годовой прибыли до налогообложения. Тогда мы войдем в топ-800 самых прибыльных компаний Америки.
Резюмируя, наша стратегия дифференциации заключается в сохранении простого и ясного нарратива, прозрачном исполнении и постоянном информировании акционеров о том, что и зачем мы делаем.
Когда Ethereum выходит в мейнстрим: кто покупает следующие хранилища?
Ведущий:
Позвольте мне кратко резюмировать мои наблюдения и задать более конкретный вопрос. Том, хочу проконсультироваться с тобой. Со стороны инвестора я часто вижу паттерны: что работает, что нет, и как меняется подход со временем. По моему ощущению, для DAT ключевым кажется привлечение внимания массового розничного инвестора и традиционных финансовых СМИ, а не только исконных крипто-игроков. Поэтому вопрос такой: какую новую группу покупателей, по твоему мнению, удалось привлечь вам на данном этапе, и каким образом?
Том:
Отличный вопрос. Фактически наш базис инвесторов чрезвычайно широк.
Если смотреть на традиционные фондовые рынки, розничные капиталы условно делятся на четыре крупные группы, которые являются самыми стабильными покупателями рынка:
-
Первая группа — институциональные инвесторы,约占 (занявшие) около 30% рынка.
-
Вторая группа — американские ритейл-инвесторы: сюда входят пользователи платформ вроде Robinhood и клиенты традиционных брокеров, то есть внутри retail тоже есть две суб-группы.
-
Третья группа — семейные офисы и пенсионные фонды (institutional investors of a different kind), отличающиеся от mutual funds или hedge funds.
-
Четвертая группа — международные инвесторы.
В Bitmine мы глубоко изучили все четыре группы. Сейчас мы обладаем огромным и растущим пулом институциональных клиентов. Например, фонд Cathie Wood ARK входит в число наших крупнейших держателей акций, а сама Кейт Вуд является крупнейшим единственным акционером Bitmine. Мы этим невероятно гордимся, ведь она дальновидный инвестор. Сначала она ставку делала на биткоин, но сейчас признает, что Ethereum и Bitcoin — “братья по оружию”.
Кроме того, у нас мощный ритейл: сейчас число акционеров Bitmine превысило 330 тысяч. Также замечаем повышенный интерес со стороны семейных офисов, так как наша модель предлагает им leverage-подход к прямой позиции по Ethereum, чего ранее было сложно добиться. Наконец, наша база международных инвесторов стремительно растет. В некоторых странах объем торгов акциями Bitmine занимает даже третье место в стране, уступая только таким хитам, как Tesla.
Резюмируя, нам удалось успешно охватить четыре ключевые экосистемы инвесторов — институты, американский ритейл, семейные офисы и зарубежных игроков. Это вызывает огромный энтузиазм, потому что Bitmine перестала быть просто “крипто-акцией”, превратившись в глобальный инструмент получения чистой позиции по Ethereum, активно используемый главным мировым капиталом.
Момент взросления цифровых хранилищ
Ведущий:
Далее вопрос к Джозефу. Наблюдая за Sharplink, меня поразила одна вещь — найм Джо Шалоне (Joe Shalone), экс-руководителя BlackRock. Для меня это символ профессионализации индустрии DAT: переход от крипто-родных практик к институциональному управлению уровня Big Finance. Как ты смотришь на формирование профильной команды? Какой опыт и мысли ты привнес при поиске топ-менеджеров для DAT?
Джозеф:
Да, Джо пришел из BlackRock, он отлично знает, как выстраивать эффективные платформенные процессы. Его сильнейшая черта — скрупулезность, особенно в контроле расходов. Он одержим идеей не тратить ни цента лишнего, обеспечивая предельно компактные и эффективные операционные затраты (OpEx). Главная текущая задача Sharplink (как в краткосрочной, так и среднесрочной перспективе) — защита и усиление акционерной стоимости. Это не просто про контроль потенциального dilution, но и про мониторинг динамики цены акции. При необходимости мы проводим buyback собственных акций, причем без необходимости продавать какие-либо позиции Ethereum.
Именно эта строгая финансовая и корпоративная культура привнесена Джо из BlackRock. На основе этого подхода мы строим собственную внутреннюю инфраструктуру, позволяющую выполнять все ключевые бизнес-процессы эффективно и дешево. В глобальной перспективе наша цель — качественно обслуживать розничных инвесторов, институционалов, семейные офисы и sovereign wealth funds.
Долгосрочная стратегия Sharplink заключается в создании инфраструктуры, глубоко интегрированной с технологией и экосистемой Ethereum, для создания сверхприбыльного роста капитала для акционеров.
Мы уверены, что сочетание институциональной дисциплины и веры в долгосрочное развитие Ethereum — самый эффективный путь достижения цели.
Ведущий:
Абсолютно верно. При оценке стоимости публичной компании я всегда обращаю особое внимание на опыт команды. У многих новичков из числа DAT руководящий состав вообще не имел опыта работы в上市公司 (publicly traded companies). Однако Bit Digital уже некоторое время функционирует как полноценная публичная структура. Сэм, как ты считаешь, какой навык важнее всего для того, чтобы стать уважаемой, зрелой публичной компанией, чего другим DAT, возможно, еще не хватает?
Сэм:
Полагаю, это невозможно сделать в одиночку, даже с учетом моих личных усилий. Главное — моя команда сооснователей. Каждый из них подобен супергерою со своим набором компетенций: один отвечает за бизнес-развитие, второй выстраивает институциональные процессы, третий фокусируется на risk management, а мой участок — market and strategy direction. Такой комбинаторный подход напоминает “Лигу справедливости”, где каждый герой незаменим в свой момент.
Работать с ними — большая удача.
Они не просто покупают Ethereum, они переписывают правила финансового доступа
Ведущий:
Здорово.毕竟 (畢竟 / в конце концов), суть DAT для меня сводится к достижению стратегических целей через управление капиталом и финансовую инженерию. Поэтому хочу углубиться: как на корпоративном уровне вы относитесь к fundraising? Планируете ли M&A или продолжение выпуска бондов/конвертов? Очень интересно услышать ваши взгляды на capital allocation.
Сэм:
Эта тема мне очень близка. Как я уже упоминал, это стоит подчеркнуть еще раз: в построении капиталы мы должны применять максимум креативности.
Капитал действующих акционеров — лишь один из рычагов. Например, тот конверт, который мы выпустили на этой неделе, меня удивил: оказалось, мы первопроходцы среди хранилищ Ethereum такого формата. Изначально предполагал, что остальные команды тоже попробуют подобные инструменты. Майкл Сайлор в управлении капиталом — настоящий “финансовый волшебник”, он показал всей отрасли, как с помощью инновационного плеча можно превратить баланс в стратегическое оружие.
Конвертируемые облигации — один из самых мощных инструментов финансовой инженерии. Очевидно, можно продолжать Financing solely через issuance equity, но это однобокий подход. В будущем выживать смогут лишь те treasury-компании, которые осмелятся на инновации в структуре капитала.
Иначе говоря, традиционных методов уже недостаточно, креативное использование финансовых структур и является главным конкурентным преимуществом любых DAT.
Джозеф:
Да, мы действительно изучаем forward contracts, structured notes и convertible debt как инструменты financing.
Однако для корректной работы подобных инструментов нужен определенный объем ликвидности и волатильность, эти условия сейчас постепенно формируются. О соответствующих шагах будем информировать своевременно.
Кроме того, стабильность long-term капитала крайне важна. Поэтому мы ведем переговоры о сотрудничестве с family offices, institutional investors и sovereign wealth funds. Потому что считаем: миссия DAT не ограничивается краткосрочной arb, а представляет собой долгосрочный проект по “технологическому строительству цивилизации”.
Том:
В Bitmine мы также тщательно изучили практику MicroStrategy.
Они реализовали 21 различную сделку по финансированию, многие из которых носили новаторский характер. Можно сказать, они стали textbook example “финансиализации” корпоративного баланса. Подобные поэтапные движения не только поднимали цену BTC, но и усиливали回报 (returns) для акционеров.
Наша основная цель проста: постоянно увеличивать количество Ethereum на одну акцию (ETH per share). При завершении первого раунда PIPE 8 июля на каждую нашу акцию приходилось порядка ETH стоимостью $4. А к 27 августа (дате последнего отчета) этот показатель вырос до почти $40 на акцию. Другими словами, наша стратегия направлена на постоянное повышение стоимости актива на бумагу за счет операций с рынком капитала.
Ключевым условием реализации этой задачи стала высокая ликвидность нашей бумаги. Сейчас Bitmine — 26-я по活跃度 (активности) акция в США, ежедневный объем торгов составляет ~$260 млн, что делает нас крайне привлекательными для институтов, желающих получить экспозицию на Ethereum.
Разумеется, это сопровождается несколькими характеристиками:
-
Волатильность Ethereum примерно на 50% выше, чем у Bitcoin;
-
При этом隐含 волатильность (implied volatility, IV) акции Bitmine достигает 120, что значительно превышает уровень 60, который был у Конвертов Сайлора в свое время.
Именно поэтому сейчас мы выбираем максимально простую структуру Financing, избегая любых инструментов, способных размывать equity акционеров или конкурировать с common stock. Наша неизменная цель — максимизация возвратов для обыкновенных акционеров, чтобы каждый держатель BMNR получал пользу.
В будущем мы не исключаем exploration структурного Debt, включая ту форму “质押 + convertibles”, о которой говорил Сэм, логически она абсолютно жизнеспособна.
Но на текущем этапе стратегия Bitmine — приоритизировать Market Liquidity над Volatility в целях Financing. Пока рыночные условия это позволяют, мы будем последовательно двигаться именно по этому пути.
От крипто-экспериментов к корпоративной рутине: карта будущего DAT
Ведущий:
Большое спасибо за обмен опытом. Будучи long-term инвестором в этой сфере и даже одним из тех, кто изначально продвигал развитие DAT-экосистемы, мне иногда приходится принимать на себя роль “грешника”, отвечая на скептицизм и опасения инвесторов. Они постоянно спрашивают: какие риски у DAT? Почему рынок вдруг заполонили десятки таких проектов? Свои ответы я знаю, но хочу услышать мнение наших сегодняшних “capitans”.
Разберем их по очереди, начиная с Джозефа. Самый частый вопрос от инвесторов звучит так: “Зачем мне покупать акцию компании DAT, если проще купить сам Ethereum spot?”
У тебя лично, судя по всему, большие позиции Ethereum in hand. Какова твоя позиция по этому вопросу?
Джозеф:
Отличный вопрос. На мой взгляд, инвестирование в DAT — это своего рода “leverage-инструмент для ставки на Ethereum. Если вы готовы разместить капитал в хранилище Ethereum и держать его какое-то время, в конечном итоге вы получите большую позицию по ETH на каждый вложенный доллар (more ETH per dollar).
Иными словами, для розницы это более эффективный инвестиционный маршрут: DAT через asset management, оптимизацию капитальной структуры и реинвестирование дохода постепенно увеличивает количество ETH, стоящее за каждым долларом. Следовательно, чем дольше срок хранения, тем ярче выражается эффект сложных процентов модели.
Ведущий:
Замечательно. Теперь расширенный вопрос. Рынок быстро заполняется новыми DAT, и инвесторы сомневаются: “Почему столько DAT? В чем их реальная разница?”
Сэм, как ты оцениваешь эту “бум/DAT explosion”? Как, по твоему, будет выглядеть финальная карта отрасли?
Сэм:
Будет создано много DAT, но, честно говоря, большинство из них создавать не следовало, и многие обанкротятся.
Ключевой момент — дифференциация.
Если нет четкого позиционирования, уникальной стратегии и реальной execution capability, ты остаешься лишь шумом толпы. Мы в Bit Digital выложились полностью, чтобы построить наше собственное advantage. Не просто слова, а реальным дизайном капитальной структуры и стратегической execute, доказав свою состоятельность.
Джозеф:
Я смотрю на этот вопрос чуть иначе. Понимаю Сэма и согласен с тезисом о “survival of the most differentiated”, но я убежден, что будущее DAT не будет монолитным. В экосистеме Ethereum или в более широком крипто-мире возникнут совершенно разные категории DAT:
-
Некоторые будут сфокусированы на short-term yield, генерируя отдачу через стейкинг, liquidity mining или金融产品 (financial products);
-
Другие станут долгосрочными экосистемными builders, концентрируясь на поддержке протокола, развитии инфраструктуры и поддержке разработчиков;
-
Есть те, кто займется 延伸业务 (peripheral business related to Ethereum), увеличивая свою ценность пропорционально росту сети;
-
Появятся даже multi-asset treasuries, одновременно управляющие ETH, L2-активами и другими сетевыми токенами.
В итоге standout останется небольшая группа. Только лучшие TOP-Tier DAT станут ядром индустрии, однако возникнет множество региональных DAT, обеспечивающих локальный капитал и community liquidities.
Если смотреть в макромасштабе, я считаю, что мы вступаем в эпоху, похожую на ранние дни интернета. Вспомните, когда сеть только зарождалась, вокруг было полно “Internet Companies”, помогающих legacy-business строить сайты, e-commerce платформы, а позже — мобильные приложения.
Поначалу “интернет-компании” казались нишевой концепцией, но спустя несколько лет практически любой бизнес стал интернет-компанией. DAT пойдут той же дорогой. Практически любая корпорация осознает, что ей необходимо что-то делать в блокчейне — будь то основной网 (L1) Ethereum или его L2. Чтобы сделать это, им понадобятся токены, так как единственный путь взаимодействия с протоколом — владение и использование токенов.
Следовательно, future будет принадлежать każda company, managing its own token treasury. Именно этим сейчас занимается ConsenSys: мы выстраиваем decentralized infrastructure MetaMask, позволяющую всем строить поверх нее продукты. Будь то MetaMask Consumer для end-users, MetaMask Enterprise для институтов или грядущий MetaMask Bank.
Тогда термин “DAT-компания” перестанет быть маркером特殊身份 (special identity) и станет обыденностью для бизнеса, точно так же, как “internet company” когда-то.
Почему хранилища Ethereum должны торговаться с премией
Ведущий:
Хорошо, далее третья frequently mentioned risk. Многие полагают, что в будущем акции этих DAT-компаний будут закреплены строго на уровне чистых активов (trading at/below NAV) или даже ниже 1x NAV. Том, мне очень понравилась твоя framework анализа. Можешь объяснить, исходя из fundamentals, почему теоретически DAT должно торговаться с премией, а не со скидкой?
Том:
Я считаю, что DAT, связанные с Ethereum, действительно должны торговаться с премией. Во-первых, на базовом уровне справедливо оцениваться как минимум по 1 чистым активам (1× NAV), хотя краткосрочные рыночные колебания или sentiment могут вызывать временные отклонения.
Но если учесть yield от staking, составляющий сейчас около 3%, возникает concept valuation multiples. Применяя traditional multiples S&P (Standard & Poor’s), предположим множитель earnings равен 20×, тогда эти 3% yields добавляют额外的 (extra) 0.6x valuation premium.
Для примера: у MicroStrategy нет yield от质押а (staking), но ее акции торгуются по 1.6x NAV. Этому дополнительным 0.6 во многом способствует inclusion в Russell 1000 index, который привлек massive flow passive institutional capital.
Соответственно, когда будущие Ethereum-DAT попадут в подобные major indices (например, Russell 1000 или иные mainstream benchmarks), их справедливая премия может превысить 2x NAV (>2× NAV).
Конечно, сейчас存在一些 (существует) краткосрочные факторы, из-за которых отдельные DAT временно могут торговаться ниже book value, но я убежден, это временно. В долгосрок существует целый checklist best practices для corporate actions, помогающий оптимизировать оценку: прозрачная disclosure, повышение liquidity, усиление asset yield management и прочее. Это не требует обязательного M&A, каждая DAT способна internal self-improvement для повышения мультипликаторов.
Джозеф:
Полностью солидарен с Томом. На текущем этапе M&A未必 (может быть не обязательно) самым эффективным способом.因为在 (потому что) eventually we will accumulate massive pools of Ethereum across these DAT, meaning consolidation未必 (не обязательно) добавит дополнительной value. Сохранять независимость, но координировать ключевые области, возможно, наоборот ускорит и стабилизирует развитие всей экосистемы.
Почему выбирают Ethereum?
Ведущий:
Как финансист, я естественно сторонюсь industry integration, поскольку она обычно подразумевает higher capital returns.
Наша беседа подходит к концу. Перед закрытием хотел бы задать финальный вопрос, возвращаясь к теме дня. Главная миссия DAT — защитывать права underlying tokens. Если попросить каждого вас ответить одним предложением, почему именно Ethereum? Чего стоит ждать в ответе? Разумеется, длину “одного предложения” оставляем на ваше усмотрение.
Том:
Я считаю, что Ethereum переживает суперцикл, поскольку Уолл-стрит и искусственный интеллект (ИИ) мигрируют на нейтральную и публичную блокчейн-сеть, которой и является Ethereum.
Джозеф:
Глобальная экономика постепенно движется к децентрализации, а технология Ethereum станет доверенным слоем для Web3 и экономики следующего поколения. Для любой компании или разработчика главный риск заключается не в участии в Ethereum, а в отсутствии в нём.
Сэм:
Сегодня человечество переживает два величайших потрясения: Ethereum перезаписывает финансовые системы, а ИИ меняет общество. Оба процесса уже идут. Поэтому наша главная стратегическая задача в Bit Digital — дать себе возможность одновременно участвовать в обеих грандиозных повестках.
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News
 深潮TechFlow














