Может ли DEX заменить CEX?
Автор: A1 Research
Перевод: Saoirse, Foresight News
Децентрализованные финансы (DeFi) в ходе последовательных рыночных циклов претерпели значительные структурные изменения. Несмотря на то что централизованные биржи (CEX) неизменно лидируют по объему торгов, децентрализованные биржи (DEX) отбирают у них долю рынка в каждом цикле — и на этот раз разрыв в конкуренции сократился до беспрецедентно низкого уровня.
Основная причина сохраняющегося разрыва в долях рынка очевидна: сама децентрализация налагает фундаментальные ограничения на инфраструктуру. В течение большей части прошлого десятилетия блокчейн как новая финансовая инфраструктура не мог сравниться с CEX по скорости, ликвидности и пользовательскому опыту.
Однако в каждом цикле DEX заметно усиливают усилия по сокращению этого разрыва. К 2025 году у нас есть основания задать вопрос: заменят ли децентрализованные биржи (DEX) централизованные биржи (CEX)?
Циклическая дилемма: почему DEX еще не смогли обогнать CEX?
Исследования нескольких рыночных циклов показывают, что инфраструктура DEX постепенно развивается, а каждый цикл заложил основу для нынешней ситуации.
2017–2018 годы: период экспериментов
Ранние DEX (например, EtherDelta) работали напрямую на Ethereum Layer 1, расчеты занимали минуты, интерфейс был примитивным, а ликвидность крайне низкой. На контрасте с этим расширение масштабирования Binance напоминало приложение эпохи Web2 — высокая скорость, достаточная ликвидность и удобство для пользователей позволили ему быстро привлечь розничных и институциональных инвесторов.
-
Доля рынка DEX: около 0%
-
Доля рынка CEX: около 100%
Этот ранний этап подтвердил ключевой вывод: реализация децентрализации возможна, но производительность и удобство использования остаются главными препятствиями, требующими преодоления.
2020 год: прорыв «лето DeFi»
Революционное значение имела внедренная Uniswap модель автоматизированного маркет-мейкера (AMM). Она не требует книги ордеров и позволяет любому «без разрешения» предоставлять ликвидность — это стало первой существенной архитектурной инновацией в дизайне DEX. Однако тогда AMM в основном обслуживал «длинный хвост токенов» (нишевые активы с низкой торговой активностью) и не мог конкурировать с основными монетами, обладающими глубокой ликвидностью.
По мере усиления перегрузки сети Ethereum комиссии за газ выросли со ста менее 20 gwei до более чем 400 gwei, существенно увеличив стоимость каждой транзакции; при этом из-за серьезных задержек интерфейса профессиональные трейдеры по-прежнему твердо выбирали такие CEX, как Bybit и Binance.
-
Доля рынка DEX: 0,33%
-
Доля рынка CEX: 99,67%
Для решения проблемы ликвидности Uniswap V3 в 2021 году представила «пулы с концентрацией ликвидности» — сложную архитектуру, позволяющую поставщикам ликвидности (LP) распределять средства внутри настраиваемых ценовых диапазонов. Несмотря на то что проблема «непостоянных потерь» (IL) так и не была решена (что отталкивало многих от предоставления ликвидности для малолитовых токенов), это все равно стало огромным прорывом: DEX трансформировались из «экспериментальных протоколов» в «рабочие площадки для определенных рыночных сегментов и отдельных трейдеров».
2022 год: кризис доверия после дела FTX
В ноябре 2022 года банкротство биржи FTX потрясло всю индустрию: десятки миллиардов долларов пользовательских средств испарились за одну ночь, а доверие к централизованным депозитариям рухнуло полностью. В последующие недели лозунг «Не твои приватные ключи — не твои монеты» стал популярной темой в криптосообществе Twitter (ныне X), и трейдеры массово перешли на «самостоятельное хранение».
Под влиянием этих событий объемы торгов таких DEX, как Uniswap и dYdX, резко возросли: объем Uniswap превысил 5 млрд долларов, объем dYdX подскочил на 400%, и множество пользователей перевели средства с CEX на DEX. Однако, несмотря на позитивный импульс, ключевые проблемы оставались нерешенными — плохой пользовательский опыт кошельков, фрагментированная ликвидность между цепями, отсутствие шлюзов для фиатных денег. По мере спада краткосрочной паники поведение пользователей вернулось к норме, и многие вновь выбрали CEX.
-
Доля рынка DEX: около 5%
-
Доля рынка CEX: около 95%
В ответ экосистема DeFi продолжила развитие: появились функции маршрутизации Uniswap между цепями, а также улучшился пользовательский опыт через кошельки вроде Rabby Wallet и Phantom.
Тем не менее, DEX по-прежнему не могут достичь сверхнизких задержек уровня CEX. Хотя улучшения в каждом цикле были заметны, разрыв в производительности оставался значительным: блокчейны пока не поддерживают торговлю профессионального уровня, а архитектура книги ордеров с ультранизкой задержкой фундаментально противоречит ограничениям дизайна AMM.
2025 год: поворотный момент
Рыночная среда 2025 года претерпела качественную трансформацию — инфраструктура впервые стала зрелой для обеспечения «настоящей конкуренции» между DEX и CEX. Высокоскоростные блокчейны, ончейн центральные книги лимитных ордеров (CLOB), прямая интеграция фиатных денег и задержки, близкие к показателям CEX, полностью интегрированы в ончейн-протоколы. Такие Perpetual DEX, как Hyperliquid, Paradex и Lighter, предлагают торговый опыт на блокчейне «практически на уровне функций CEX».
Агрегация ликвидности, более быстрое подтверждение блоков и унифицированные маржинальные системы позволяют трейдерам напрямую исполнять различные стратегии — от спотовых до производных инструментов — без бюрократических и технических барьеров, характерных для ранних ончейн-торгов.
-
Доля рынка DEX: около 19% (пик во втором квартале 2025 года достиг 23%)
-
Доля рынка CEX: около 81%
Несмотря на то что «функциональный паритет» еще не полностью достигнут, DEX уже больше не являются «альтернативой», а превратились в «прямых конкурентов» CEX.
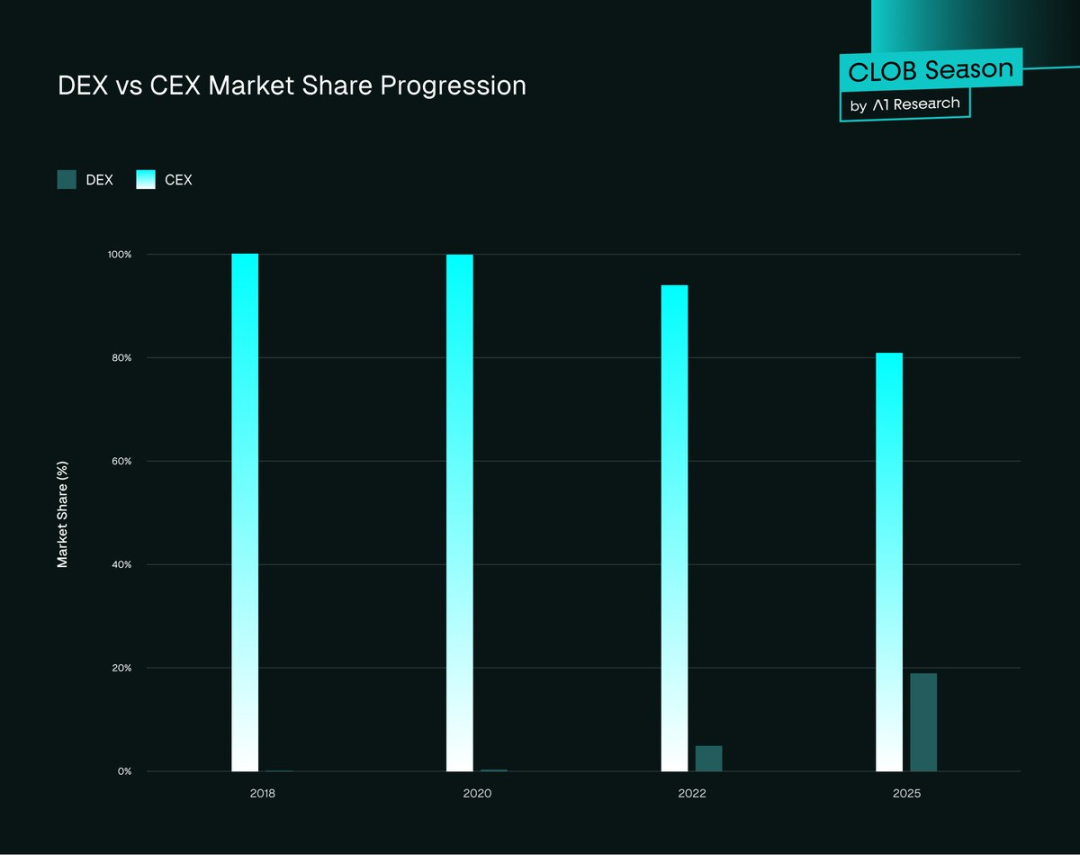
Рис. 1. Динамика изменения доли рынка DEX и CEX
Обзор данных за 2025 год: CEX по-прежнему доминируют, но DEX ускоряют догоняющие позиции
Данные ясно показывают: несмотря на лидерство CEX в глобальной ликвидности, DEX последовательно сокращают разрыв из цикла в цикл и из квартала в квартал. Во всех сегментах — от спота до деривативов — наблюдаются явные признаки «перетока торгов в блокчейн».
-
Спотовый рынок: доля рынка DEX выросла с 10,5% в четвертом квартале 2024 года до 19% по состоянию на конец третьего квартала 2025 года.
-
Фьючерсный рынок: к концу третьего квартала 2025 года доля DEX составила около 13%, что является значительным ростом по сравнению с 4,9% в четвертом квартале 2024 года.
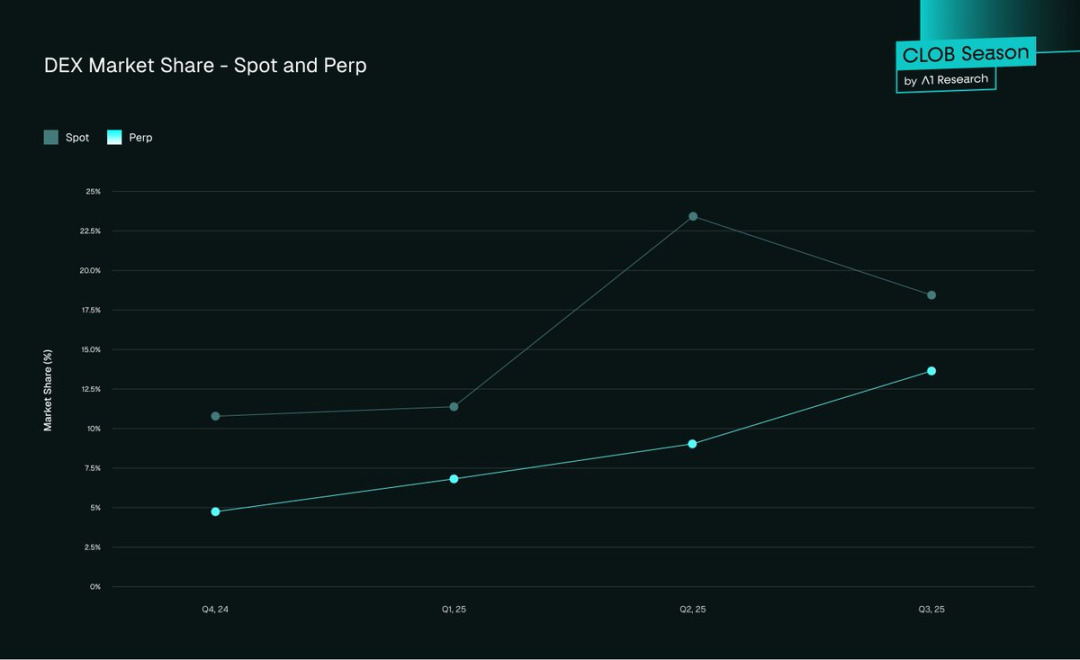
Рис. 2. Доля рынка DEX — спот и perpetual-контракты
-
Объем спотовых торгов: в третьем квартале 2025 года объем спотовых торгов на DEX достиг 1,43 трлн долларов, установив исторический максимум — это рост на 43,6% по сравнению с 1 трлн долларов во втором квартале 2025 года и превышение предыдущего пика в 1,2 трлн долларов в первом квартале 2025 года.
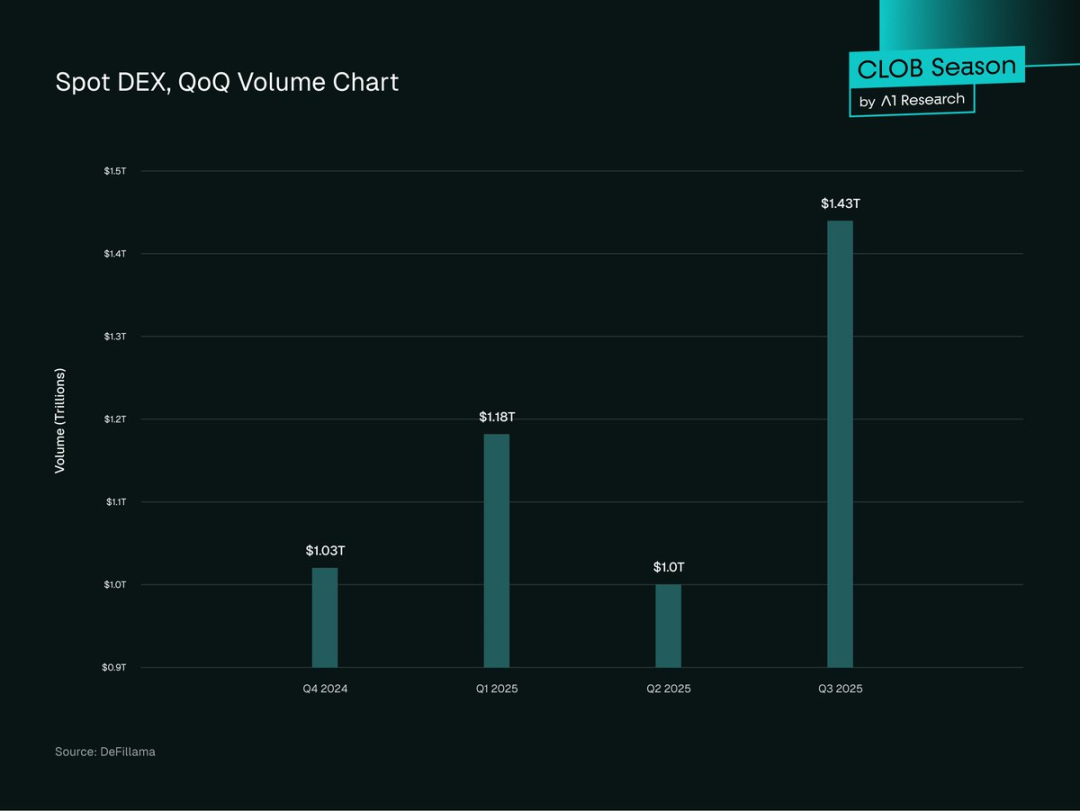
Рис. 3. График объема торговли спотовыми DEX по кварталам
-
Объем perpetual-трейдинга: в 2025 году объем торгов perpetual-контрактами на DEX значительно расширился, накопившись на сумму 2,1 трлн долларов к третьему кварталу — это рост на 107% по сравнению со вторым кварталом 2025 года, превышающий собственный объем спотовой торговли DEX.
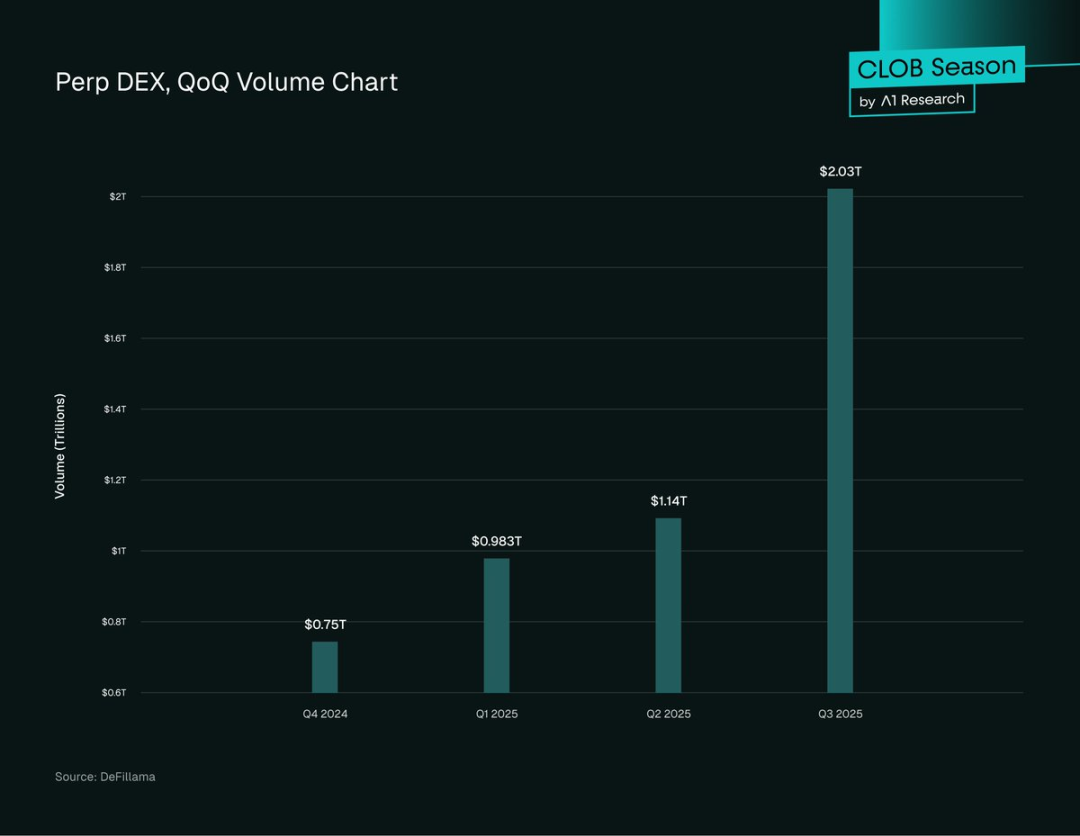
Рис. 4. График объема торговли Perp DEX по кварталам
-
Показатели CEX: в третьем квартале 2025 года объем спотовых торгов на CEX, по оценкам, превысил 5,4 трлн долларов, сохраняя лидерство и продемонстрировав рост на 25% по сравнению со вторым кварталом 2025 года.
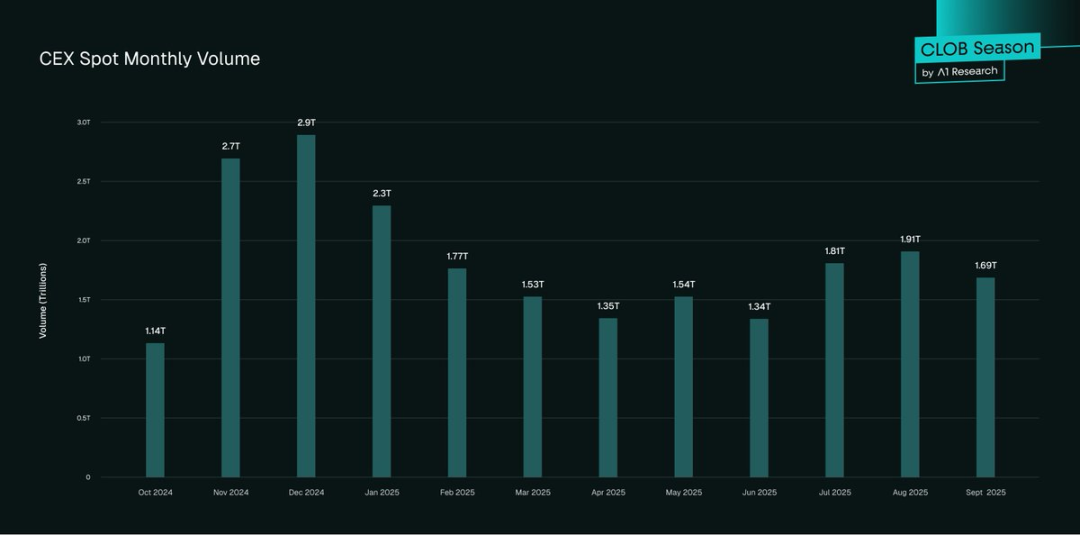
Рис. 5. Ежемесячный объем торговли CEX спотом
-
Тренд четко направлен и продолжает ускоряться: объем спотовой торговли на DEX вырос на 43,6% поквартально и на 33% годовой; объем perpetual-торгов за последние 12 месяцев увеличился более чем в 5 раз, а его доля в общем объеме фьючерсных сделок поднялась с 3,45% до 16,7%. При сохранении текущих темпов 2025 год станет «переломным» для позиционирования рынка DEX.
Паттерны адаптации
Несмотря на стабильный рост внедрения DeFi, увеличение происходит неравномерно в разных регионах и среди различных групп пользователей. Специфика рынков, характеристики пользователей и институциональное поведение формируют глобальный путь развития DeFi. Описанные ниже паттерны выявляют точки роста DeFi, различия в участии профессиональных и розничных трейдеров, а также значение этих трендов для следующего этапа роста.
-
Неравномерное глобальное распределение: Азиатско-Тихоокеанский регион — самая быстрорастущая зона, где активность в блокчейне выросла на 69% год к году, за ней следуют Латинская Америка и Африка к югу от Сахары; Северная Америка и Европа по-прежнему доминируют по абсолютному объему торгов, но демонстрируют более низкие темпы роста (около 42%-49%). Динамика в Азии и Африке остается сильной, особенно в микротранзакциях на низкокомиссионных сетях — это отражает характер «естественного розничного роста».
-
Особенности участия институционалов: Институциональное внедрение DeFi имеет свои уникальные черты. Крупные торговые фирмы все чаще используют «кроссплатформенную маршрутизацию» — объединяя ликвидность с CEX и DEX для оптимизации исполнения сделок и хеджирования позиций. Этот «гибридный подход» свидетельствует о том, что профессиональные трейдеры больше не рассматривают DEX как «высокорисковую альтернативу», а видят в них «дополнительную торговую площадку».
-
Предпочтения в выпуске токенов: Большинство новых проектов выбирают «первичный выпуск на DEX» — используя DEX для первоначального ценообразования, а затем стремятся к листингу на CEX. Причина в том, что выпуск токенов на DEX «не требует разрешений и комиссий»; однако проекты с достаточным капиталом обычно выбирают листинг на CEX для более широкого распространения токена.
-
Общая заблокированная стоимость (TVL) в DeFi: В третьем квартале 2025 года общий TVL протоколов DeFi достиг 157 млрд долларов, установив исторический максимум — при этом более 50% TVL связано с протоколами DEX и пулами ликвидности. Ethereum занимает доминирующее положение, обеспечивая около 63% от общего TVL DeFi.
-
Масштаб активных трейдеров: CEX по-прежнему лидируют по количеству пользователей, имея более 300 млн зарегистрированных аккаунтов по всему миру (только у Binance их 290 млн); месяцная активная аудитория DEX составляет около 10-15 млн человек — хотя количество меньше, пользователи обладают большей «нативностью для DeFi» и богатым торговым опытом.
Таким образом, DEX продолжают сокращать разрыв с CEX, но настоящий рывок в приближении к уровню производительности CEX обеспечивает эволюция их базовой торговой архитектуры. Следующий прорыв будет обеспечен внедрением модели «ончейн книги ордеров (CLOB)» — она сочетает преимущества децентрализации с эффективностью CEX и традиционных финансов (TradFi).
Прорыв барьеров AMM: эпоха высокопроизводительных CLOB DEX
Автоматизированные маркет-мейкеры (AMM) возглавили первую волну DeFi, реализовав «безбарьерную торговлю», но имеют очевидные слабости в эффективности, формировании цен и использовании капитала. Новое поколение «ончейн децентрализованных бирж с центральной книгой лимитных ордеров (CLOB)» знаменует структурный скачок в архитектуре DEX.
На примере Hyperliquid видно, как возможен синтез «производительности уровня CEX и ончейн прозрачности»: возвращая механизм книги ордеров в децентрализованную систему, они устраняют ключевые боли трейдеров, зависящих от CEX — задержки, точность исполнения, эффективность капитала, особенно критичные для лимитных ордеров и деривативов.
-
Задержка: среднее время подтверждения [всего 0,07 секунды] (реализовано через механизм консенсуса HyperBFT) — сопоставимо с ведущими CEX и значительно быстрее AMM DEX (2–30 секунд).
-
Глубина ликвидности: такие ончейн CLOB, как Hyperliquid, устанавливают новый стандарт для децентрализованной ликвидности — платформа способна обрабатывать до 200 000 ордеров в секунду, объем открытых контрактов достигает [6,5 млрд долларов], глубокая книга ордеров выдерживает крупные сделки с минимальным влиянием на цену. Для основных торговых пар, таких как биткоин (BTC) и ethereum (ETH), проскальзывание (отклонение цены исполнения от ожидаемой) составляет менее 0,1%, что сопоставимо с CEX. Это резко контрастирует с AMM: даже при архитектурных улучшениях, таких как механизм ve(3,3), проблемы проскальзывания и непостоянных потерь остаются нерешенными. Тем не менее, малоликвидные «нишевые пары» на Hyperliquid все еще сталкиваются с широкими спредами, что указывает на различия в глубине ликвидности на разных рынках.
-
Торговые сборы: конструкция CLOB на Hyperliquid существенно снизила издержки — средняя комиссия за тейкер для фьючерсов составляет около 0,035%-0,045%, для спота — около 0,07%, а мейкеры получают небольшие вознаграждения. Уровни комиссий сопоставимы с топ-CEX и значительно ниже типичных расходов на свап в AMM (0,3%-0,5%). В отличие от AMM, трейдеры не несут расходов на непостоянные потери или низкую эффективность маршрутизации, поэтому CLOB обладает большей эффективностью капитала для активных трейдеров и институционалов.
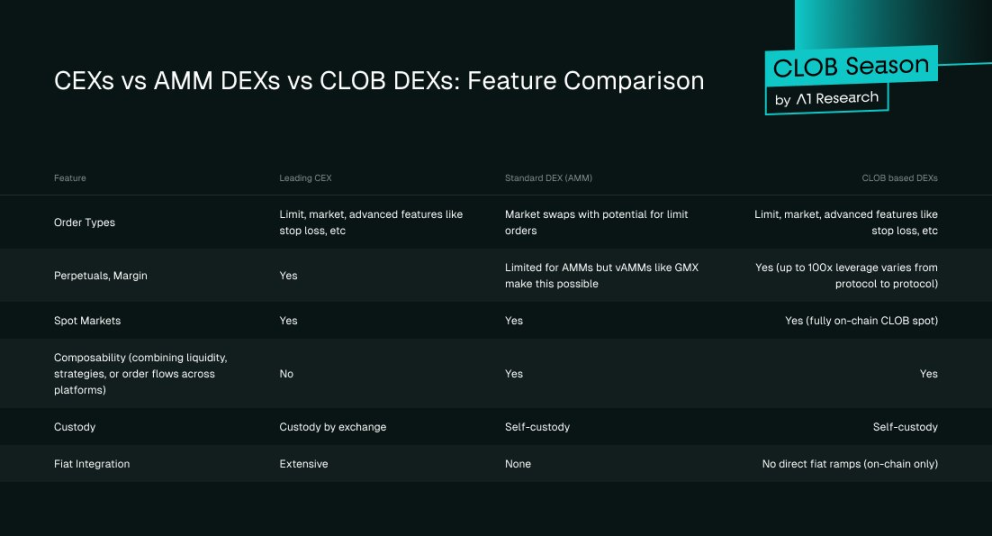
Рис. 6. Сравнение функциональности: CEX vs AMM DEX vs CLOB DEX
Децентрализованные биржи на базе CLOB представляют собой «направление конвергенции» между CEX и DEX — они сочетают высокую производительность и глубокую ликвидность CEX с преимуществами самохостинга, прозрачности и ончейн-исполнения DEX.
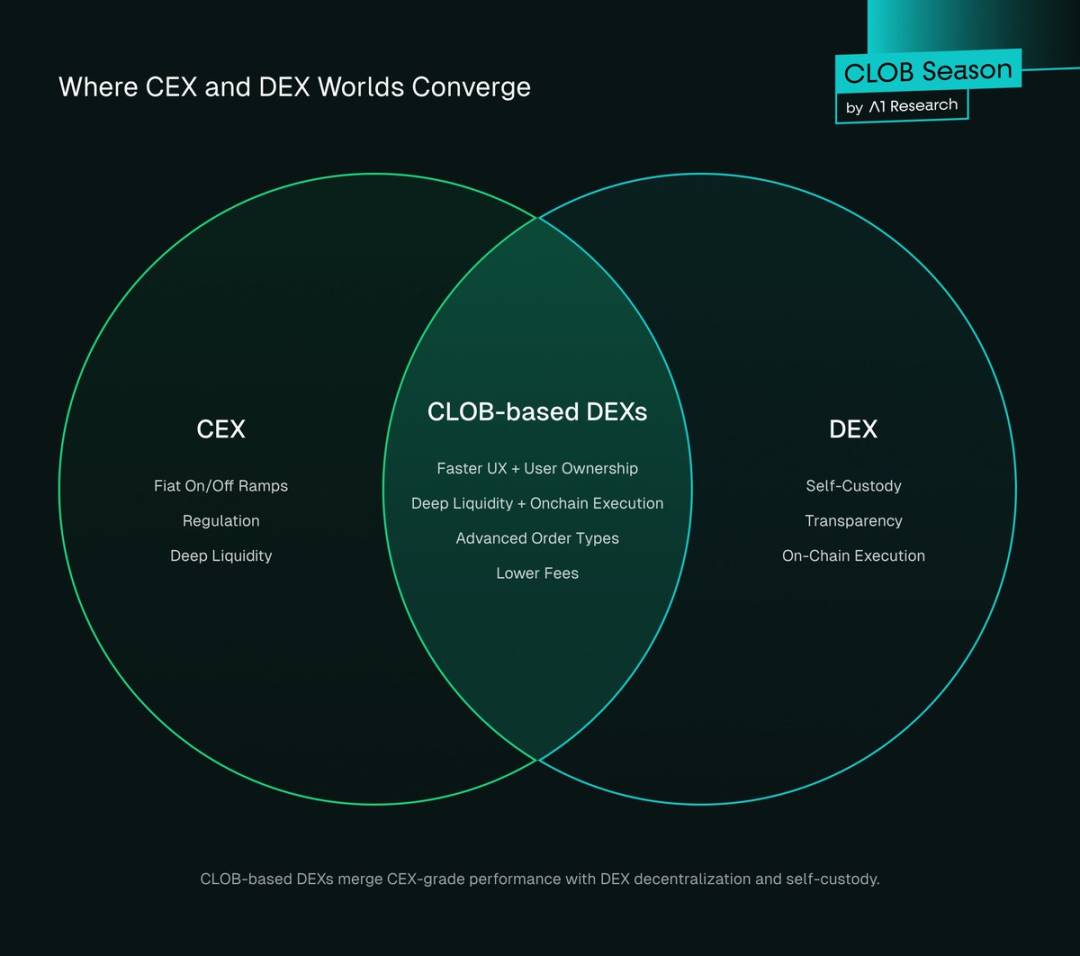
Рис. 7. Точки пересечения областей CEX и DEX
Почему трейдеры переходят на DEX?
Трейдеры могут выбирать децентрализованные платформы из «идеологической привязанности», но реальной движущей силой миграции становятся «конкретные улучшения» DEX в сфере безопасности, экономической эффективности или удобства использования. Исторически способность CEX доминировать на рынке обусловлена их более гладким пользовательским опытом и глубокой ликвидностью.
Сегодня DEX постепенно догоняют — к 2025 году они не только достигли «функционального паритета, близкого к CEX», но и создали конкурентные преимущества в определенных нишах. Современные DEX демонстрируют три ключевые структурные выгоды: децентрализованная природа с UX-уровнем CEX, экстремально низкие (или нулевые) комиссии, безопасность и доступ к «честному рынку».
1. Децентрализация + пользовательский опыт уровня CEX
От природы DEX обладают двумя преимуществами:
-
Прозрачность: ончейн-расчеты делают сделки отслеживаемыми, ликвидность проверяемой, а обычно предоставляется «proof of reserves», позволяющий пользователям самостоятельно аудировать деятельность протокола;
-
Самохостинг: трейдеры всегда контролируют свои активы, полностью избегая риска взлома CEX — только к середине 2025 года объем средств, украденных у CEX в результате кибератак, превысил [2,17 млрд долларов].
Однако ранее «исполнительная инфраструктура» DEX всегда была слабым звеном: примитивные интерфейсы, сильно фрагментированная ликвидность (вызывающая высокие издержки на проскальзывание), медленные расчеты и высокие сборы. Трейдеры мирятся с рисками CEX исключительно ради скорости и удобства. С появлением dYdX инфраструктурные слабые места начали исправляться, а появление Hyperliquid позволило улучшить пользовательский опыт DEX на «экспоненциальную величину».
В 2025 году возникла волна CLOB DEX во главе с Lighter, Paradex и Bullet — эти биржи обеспечивают скорость и эффективность, сопоставимые с CEX (а в некоторых аспектах превосходящие их), одновременно сохраняя ключевые преимущества децентрализации.
Улучшения в пользовательском опыте современных DEX включают:
-
Инновации в UI/UX: торговые панели Hyperliquid, Paradex и Lighter по дизайну и скорости отклика сопоставимы с Binance;
-
Трансформация ликвидности: AMM постепенно заменяются ончейн CLOB, обеспечивая глубокую книгу ордеров, узкие спреды и низкое проскальзывание;
-
Бесшовный онбординг: интеграция кошельков, однокликовая торговля, фиатные шлюзы и пошаговые туториалы иногда делают процесс открытия счета на DEX быстрее процедуры KYC на CEX.
Например, объем торгов Hyperliquid во втором квартале 2025 года достиг 655,5 млрд долларов — достижение столь масштабного объема объясняется тем, что платформа предоставляет UX-уровень CEX и удобство использования без ущерба для контроля над активами и прозрачности.
2. Модель нулевых комиссий
Главное различие бизнес-моделей DEX и CEX заключается в структуре торговых комиссий. CEX долгое время зарабатывали на комиссиях за тейкер/мейкер, реферальных выплатах и доходах партнерского маркетинга, тогда как DEX перестраивают эту экономическую модель.
На примере perpetual-контрактов: Binance берет 0,020% комиссии за мейкер и 0,040% за тейкер, тогда как новые DEX вроде Paradex и Lighter полностью убрали торговые комиссии. Они используют модель Robinhood (американского брокера без комиссий) — не взимая прямых платы за торговлю с пользователей, а зарабатывая на том, что «маркетмейкеры платят за доступ к потоку ордеров и приоритет исполнения».
Например, Paradex первым внедрил структурированные модели, такие как «розничное улучшение цены (RPI)» и «оплата за поток ордеров (PFOF)» — это повышает качество исполнения сделок пользователями и гарантирует устойчивый доход протокола. Эта модель повторяет революционную логику Робингуда для розничных фондовых торгов, но полностью работает в ончейн-среде и отличается большей прозрачностью.
Влияние DEX с нулевыми комиссиями глубоко:
-
Подрыв экономики рефералов CEX: нулевые комиссии меняют традиционную модель сбора платежей CEX — хотя трейдеры не платят за тейкер/мейкер, протокол все равно генерирует доход через PFOF, RPI и продвинутые функции, снижая зависимость от реферальных бонусов и переформируя систему вознаграждений в торговом экосистеме;
-
Снижение порога входа на рынок: профессиональные/VIP трейдеры CEX получают скидки на основе «высоких объемов», но большинство пользователей платят стандартные ставки и чувствительны к «облегчению комиссий» или их отсутствию — DEX с нулевой комиссией идеально закрывают эту потребность;
-
Перестройка стимулов: DEX предлагают ончейн реферальные программы, награды за управление, токенические аирдропы и поощрения за ликвидность — хотя они менее стабильны, чем партнерские выплаты CEX, они гораздо лучше соответствуют реальной активности пользователей.
Хотя торговые комиссии кажутся небольшими суммами, при крупных масштабах они оказывают заметное влияние: для активных пользователей даже небольшая разница в ставках со временем накапливается в огромные издержки (особенно на рынке perpetual-контрактов). Появление DEX с нулевыми или ультранизкими комиссиями может заставить CEX заново оценить модели ценообразования — это согласуется с логикой удара Робингуда по брокерским ставкам. В долгосрочной перспективе «сжатие комиссий» сместит фокус конкуренции с «ценообразования» на «глубину ликвидности, качество исполнения и комплексное обслуживание».
Стоит отметить, что ведущие CEX стратегически инвестируют в децентрализованную инфраструктуру, что может в конечном итоге повлиять на их рыночное доминирование: например, сооснователь Binance CZ консультирует DEX Aster на базе BNB Chain, одновременно публично заявляя о наращивании инвестиций в «некастодиальные» и «ончейн-направления» компании.
Другие крупные CEX, такие как Bybit, тоже начинают действовать: либо интегрируют ончейн-торговые функции, либо напрямую инвестируют в новую инфраструктуру DEX. Для этих организаций такой шаг служит как «хеджированием рисков», так и отражением их осознания того факта, что следующее поколение роста в индустрии бирж, вероятно, будет строиться вокруг «ончейнизации, интероперабельности и выравнивания с сообществом».
3. Безопасность, доступность и справедливость рынка
DEX обладают ключевыми свойствами «trustless» среды и устойчивости к рискам: пользователи всегда контролируют свои активы, средства не блокируются, правила протокола не подлежат изменению; записи аудита хранятся в блокчейне навсегда, и даже если команда платформы исчезнет, рынок продолжит функционировать без опасений «произвольного изменения правил» или «дискриминационного обращения».
Кроме того, DEX обеспечивают «глобальный доступ без разрешений»: трейдеры могут работать круглосуточно без прохождения KYC, получения листинговых разрешений или привязки к географическим регионам; любые токены могут быть запущены мгновенно без оплаты сборов и прохождения централизованной модерации; кроме того, DEX бесшовно интегрируются с другими DeFi-протоколами и приложениями смарт-контрактов, формируя «высококомпонуемую экосистему».
Механизмы рынка DEX также отличаются прозрачностью: открытый исходный код, верифицируемая ликвидность и ончейн-книги ордеров существенно снижают вероятность «селективного манипулирования рынком»; их архитектура минимизирует «операционные ошибки в периоды высокой волатильности», давая трейдерам уверенность в том, что DEX будут надежно функционировать именно в моменты наибольшей необходимости стабильности рынка.
9–10 октября 2025 года (по часовому поясу автора) крипторынок столкнулся с «крупнейшим в истории каскадом ликвидаций»: после объявления президентом Трампом о введении «тарифа в 100% на импортные товары из Китая» было ликвидировано более 19 млрд долларов плечевых позиций, затронувших 1,6 млн трейдеров. В этот период наблюдались системные сбои на таких CEX, как Binance, тогда как децентрализованные протоколы вроде Aave с помощью «устойчивых оракулов» защитили 4,5 млрд долларов активов, а Hyperliquid работал в режиме полной прозрачности и стабильного доступа.
Это событие ярко продемонстрировало контраст в «доверии и стабильности»: авторитет CEX пострадал, в то время как ончейн-платформы сохранили непрерывность операций. Оно доказало операционные преимущества «прозрачного механизма расчетов в условиях рыночных шоков» и ускорило тренд на «миграцию торгов на DEX».
Эти характеристики дополнительно подтверждают «структурные преимущества» DEX и дополняют «преимущества в производительности и стоимости», обеспеченные современными CLOB и улучшениями в AMM, совместно повышая конкурентоспособность DEX.
Перспективы будущего
CEX по-прежнему незаменимы в сферах «фиатных шлюзов для ввода/вывода, регулируемых продуктов, страховых услуг и надежного входа для новых пользователей/институционалов», тогда как DEX проявляют себя в сценариях, где критически важна «центральная ценность децентрализации» — такие как ончейн прозрачность, самостоятельный контроль активов, выпуск инновационных финансовых продуктов и функции защиты конфиденциальности.
Сегодня всё больше трейдеров (особенно опытных и институциональных) переходят на «кроссэкосистемную работу»: используя ликвидность CEX для «конвертации фиатных денег и криптовалют» (ввод/вывод), одновременно применяя DEX для исполнения сделок, реализации DeFi-стратегий и самоконтроля активов. Эта «двухплатформенная модель» стремительно переходит из статуса «исключения» в «норму». Однако при сохранении текущего темпа технологического прогресса и внедрения DEX, им предстоит в конечном итоге занять «лидирующее положение на рынке».
Ключевые катализаторы для наблюдения
Технологический прогресс значительно усилил потенциал DEX; дальнейшие прорывы в сферах «глубины ликвидности, эффективности капитала, бесшовной фиатной интеграции и ясности регуляторных рамок» ускорят массовое внедрение DEX и сократят разрыв с CEX. Ниже перечислены основные катализаторы:
-
Масштабирование ончейн CLOB: существующие сети вроде Hyperliquid или будущие «приложений-цепочек» уже обеспечивают «глубокую ликвидность + субсекундную задержку»; если они смогут предоставить аналогичную глубину ликвидности для малоактивных нишевых пар, оставшийся «разрыв в исполнении» значительно сузится, привлекая больше опытных дневных трейдеров на DEX.
-
Компонуемость и новые категории продуктов: perpetual-контракты стали «дифференцирующей нишей» для DEX; на данный момент «ончейн торговля опционами» практически невозможна — прорыв в этой области способен привлечь огромный приток TVL от розничных и институциональных трейдеров в DEX.
-
Регуляторная ясность и гармонизация: по мере столкновения CEX вроде Binance с ограничениями в разных юрисдикциях, регуляторы начинают исследовать рамки «признания некастодиальных платформ легитимными торговыми площадками». Сингапур и Япония уже запустили тестовые полигоны или исследования «регуляторных песочниц для DeFi», ожидается повторение тенденции другими странами. Подобная ясность «стандартизирует выход DEX на мейнстрим» — пользователи и институционалы смогут участвовать без регуляторной неопределенности, укрепляя доверие к экосистеме DeFi.
-
Ончейн темные пулы и защита конфиденциальности: ончейн темные пулы предоставляют DEX «тайные торговые площадки», поддерживающие исполнение крупных сделок без раскрытия открытой книги ордеров. Такая конфиденциальность предотвращает «фронтраннинг» и «ликвидационное мошенничество», привлекая институциональных участников, «стремящихся к эффективным сделкам и избегающих злонамеренных действий». Повышение скрытности и снижение рисков манипуляций темными пулами ускорит институциональное принятие DEX.
-
Брендирование и фиатные инновации: новые стартапы в сфере «децентрализованных финтех-сервисов», такие как PayPal и Stripe, могут объединить «банковский уровень поддержки» с «бесшовными фиатными каналами» — это дополнительно подорвет преимущество CEX в области фиатных шлюзов для ввода/вывода.
Заключение: неизбежный подъем DEX
С точки зрения данных тенденция расширения доли рынка DEX однозначна: в четвертом квартале 2024 года DEX составляли 10,5% спотовой торговли и 4,9% perpetual-контрактов; к третьему кварталу 2025 года эти показатели взлетели до 19% и 13,3% соответственно — средний квартальный рост варьируется от 25% до 40% в зависимости от сегмента. Определяясь по текущим траекториям роста, можно сделать следующие прогнозы:
-
К середине 2027 года доля рынка спотовой торговли DEX может превысить 50%;
-
К началу 2027 года доля рынка perpetual-торговли DEX может превысить 50%.
Даже в сценарии «консервативного роста» DEX преодолеют порог в 50% доли рынка в течение двух лет, окончательно завершив трансформацию из «нишевой альтернативы» в «доминирующую платформу».
Правительства стран все чаще участвуют в построении фреймворков DeFi: Сингапур и Япония уже запустили тесты DeFi-песочниц, SEC и MiCA также планируют внедрить аналогичные рамки. Это продвирует «легализацию некастодиальных платформ», позволяя большему числу частных лиц и институционалов принимать участие в DEX «без юридических опасений».
Такие события «черного лебедя», как 9–10 октября, уже доказали: в плане «прозрачного управления ликвидациями» структурные преимущества DEX значительно превосходят CEX — когда CEX погружаются в системные сбои, такие DEX, как Hyperliquid, продолжают полноценно функционировать. Это означает, что DEX выигрывают не только «идеологически», но и оказываются более надежными в «практической эксплуатации».
Замысливая взгляд в будущее, запуск ончейн темных пулов и более компонуемых слоев ликвидности привлечет дополнительных опытных трейдеров и институционалов; DEX на базе CLOB приблизились к эффективности исполнения уровня CEX, а интеграция функций защиты конфиденциальности создаст «ценностное предложение, трудно сопоставимое с CEX».
Траектория конкуренции ясно показывает: 2025 год стал «переломным моментом» для развития DEX — они эволюционировали из «экспериментальных альтернатив» в «надёжных конкурентов» и, как ожидается, займут большую часть рынка в ближайшие 2-3 года.
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News
 @a1research__