IOSG|Интеграция DeFi и мобильных платформ: следующая волна потребительских приложений уже на подходе
Автор: Макс @IOSG
TL;DR
-
Розничное инвестирование в традиционных финансах (tradfi) уже переведено в мобильную среду (нулевая комиссия + оптимизация пользовательского опыта в приложениях); данная тенденция распространяется и на криптопространство — розничные пользователи стремятся к быстрому, знакомому и максимально бесшовному нативному мобильному опыту торговли.
-
Стек технологий Hyperliquid (HyperEVM + CoreWriter + код билдеров) существенно снижает барьеры для разработки мобильных фронтендов, одновременно обеспечивая эффективность исполнения уровня CEX и преимущества DEX (автономное хранение средств, быстрое добавление торговых пар, меньшее количество географических ограничений/ограничений KYC).
-
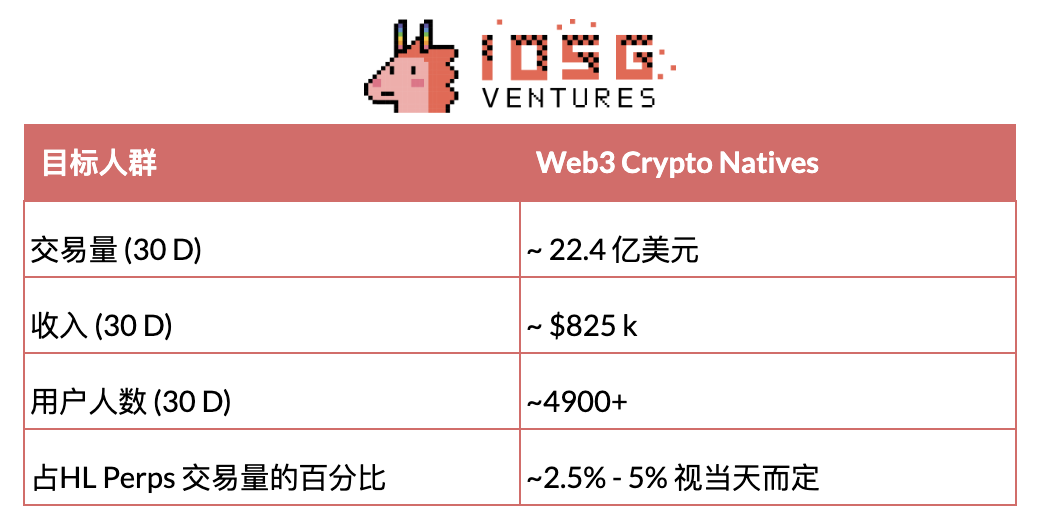
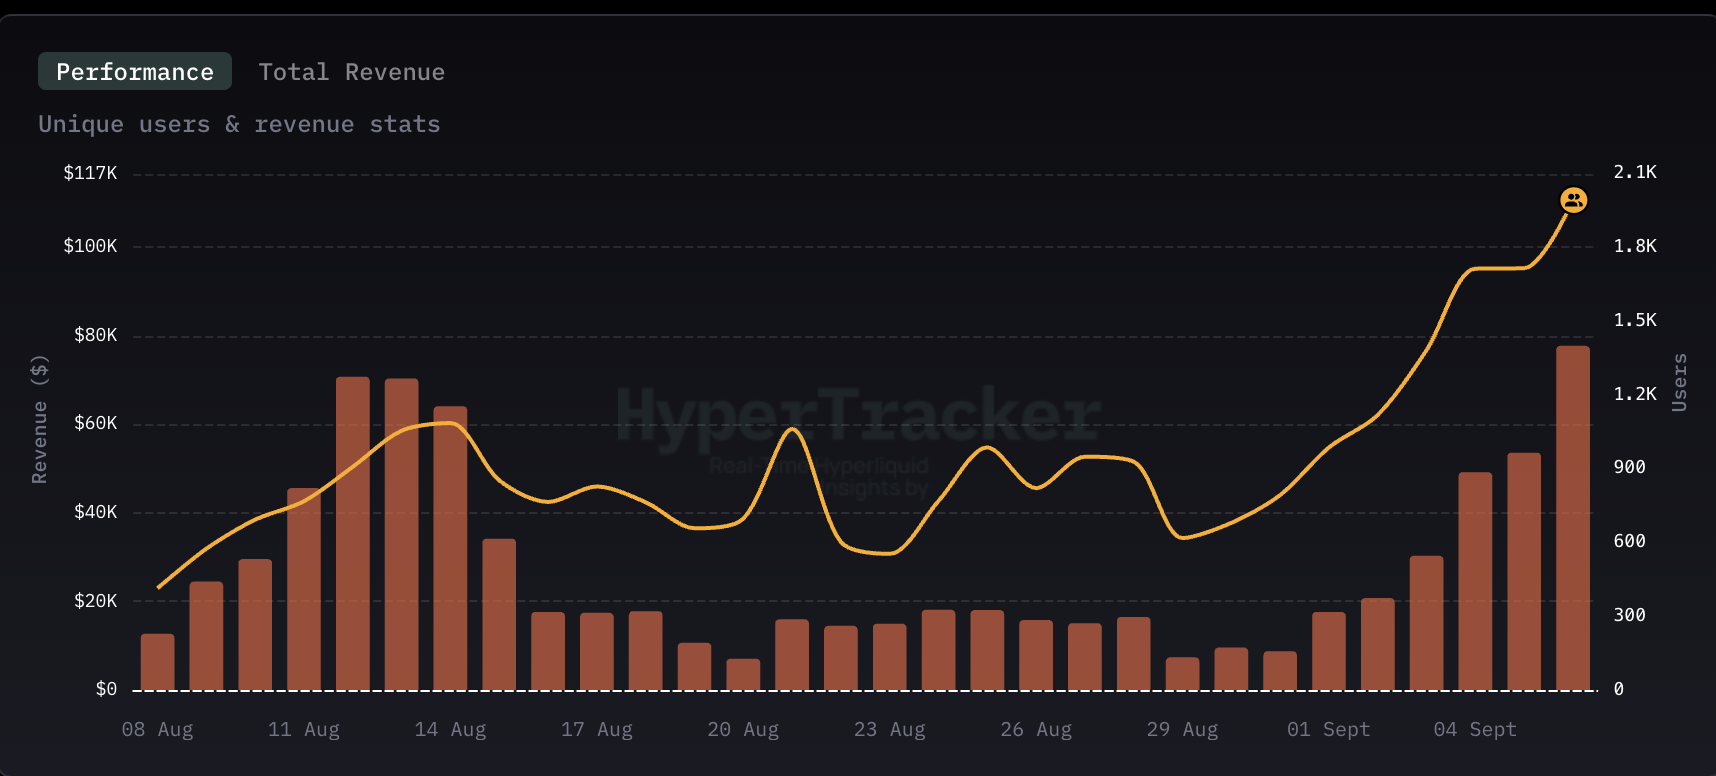
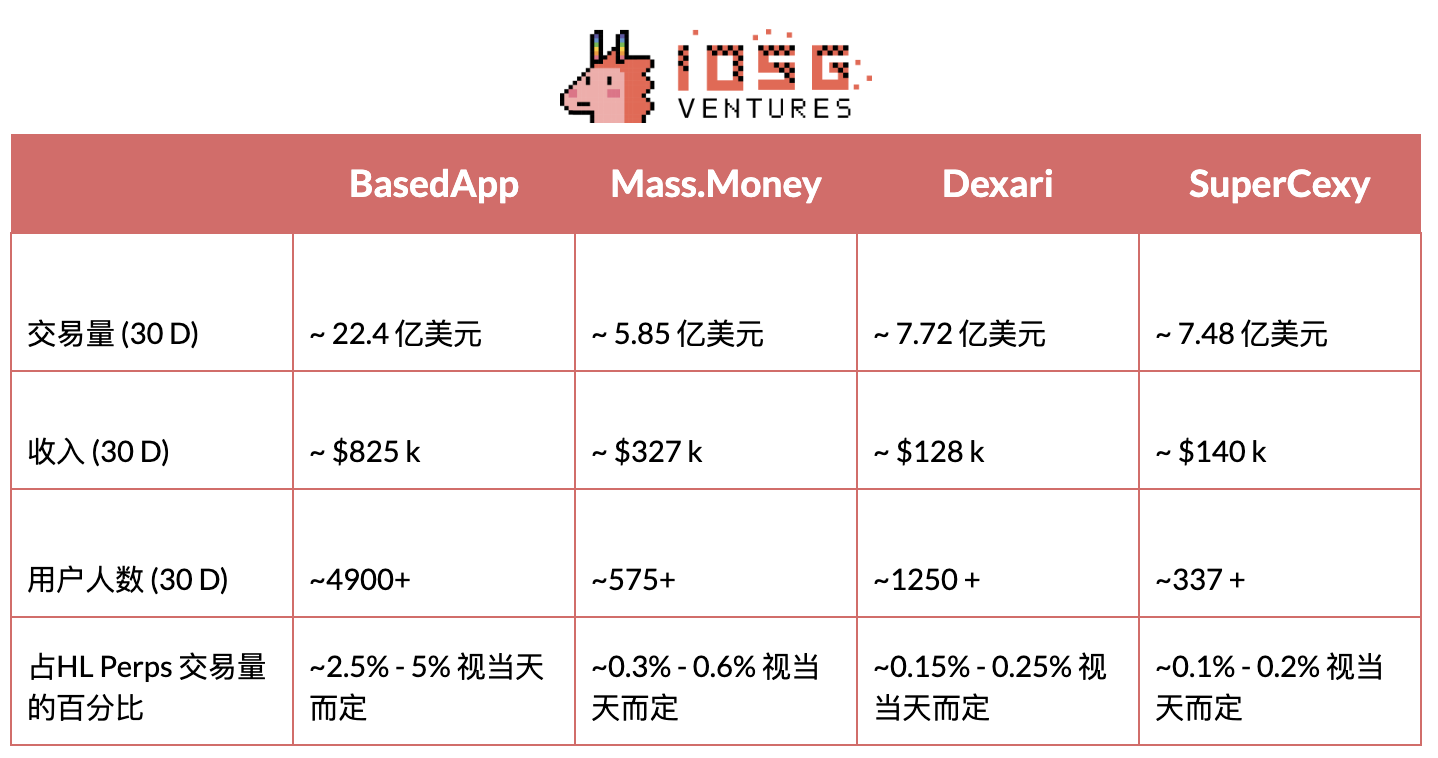
Волна нативных мобильных приложений на базе HL уже началась: BasedApp, Mass.Money, Dexari, Supercexy. Средний ежедневный оборот таких приложений достигает $50 тыс. (около $1,5 млн ежемесячного регулярного дохода), что составляет порядка 3–6% от общего объема торгов бессрочными контрактами на HL. Целевая аудитория у них различается (крипто-аборигены, розничные пользователи Web2, профессиональные трейдеры).
-
Почему именно сейчас? Гиперспекулятивная настроенность рынка + цикличный рост контент-креаторов повысили аппетит к риску среди розничных инвесторов; мобильные приложения сокращают время онбординга, упрощают крипто-сложность и внедряют удерживающие функции (копирование сделок, фиатные онреймпы, оплата картами, денежный рынок, инструменты заработка).
Ключевые тезисы:
-
Фронтенды для мобильной торговли криптовалютами получают мощный ветровой попутный поток со стороны массовой аудитории Web2 и потребительского поведения розничных инвесторов.
-
Для достижения масштаба и роста объемов торгов криптовалютным рынкам необходимо предложить массовым потребителям Web2 больше нативных крипто-мобильных приложений.
-
По сравнению с типичными бизнес-моделями Web3, этот сегмент обладает признаками настоящей устойчивой модели масштабирования доходов с экстремально низкой маржинальной стоимостью расширения.
За последние несколько месяцев число мобильных торговых + DeFi-приложений, ориентированных на розничного потребителя, значительно возросло, причем большинство из них построено на инфраструктуре Hyperliquid. Данная статья призвана глубоко исследовать эту вертикаль, проанализировать доминирующие на рынке приложения и изложить соответствующие выводы.
Предпосылки
В целом активность розничных инвесторов на традиционных рынках капитала за последнее десятилетие демонстрировала колоссальный рост. Данный тренд зародился в 2019 году, когда ведущие американские брокеры начали обнулять комиссии на торговлю акциями в ответ на конкуренцию со стороны Robinhood, тем самым резко снизив стоимость операций для мелких счетов. Пандемия 2020 года лишь ускорила этот процесс: карантины, стимулирующие выплаты и непрерывная оптимизация мобильного интерфейса привлекли миллионы новичков на рынок. К 2022 году обследование потребительских финансов ФРС США показало существенный рост вовлеченности населения в фондовый рынок — 58% американских домохозяйств прямо или косвенно владеют акциями, при этом доля прямого владения подскочила с 15% до 21%, что стало абсолютным историческим рекордом.
Доля розничной торговли в повседневной активности рынка продолжает неуклонно расти: в настоящее время она составляет 20–30% от торгового объема акций США, что значительно превышает показатели до пандемии. Данное явление носит глобальный характер: количество инвестиционных счетов в Индии взлетело с нескольких десятков миллионов до более чем 200 млн к 2025 году. Каналы инвестирования также активно расширяются — рекордный приток средств в ETF в 2024–2025 годах, наряду с повсеместным развитием торговли микроакциями и мобильных брокерских сервисов, предоставил розничным инвесторам еще более удобные инструменты. Удар стоимости от нулевых комиссий, удар канала мобильных торговых приложений и удар ликвидности со стороны ETF совместно обеспечили массовый приток розничных капиталов на публичные рынки, сделав потребительские инвестиционные приложения важной структурной силой рынка.
Мобильные торговые приложения
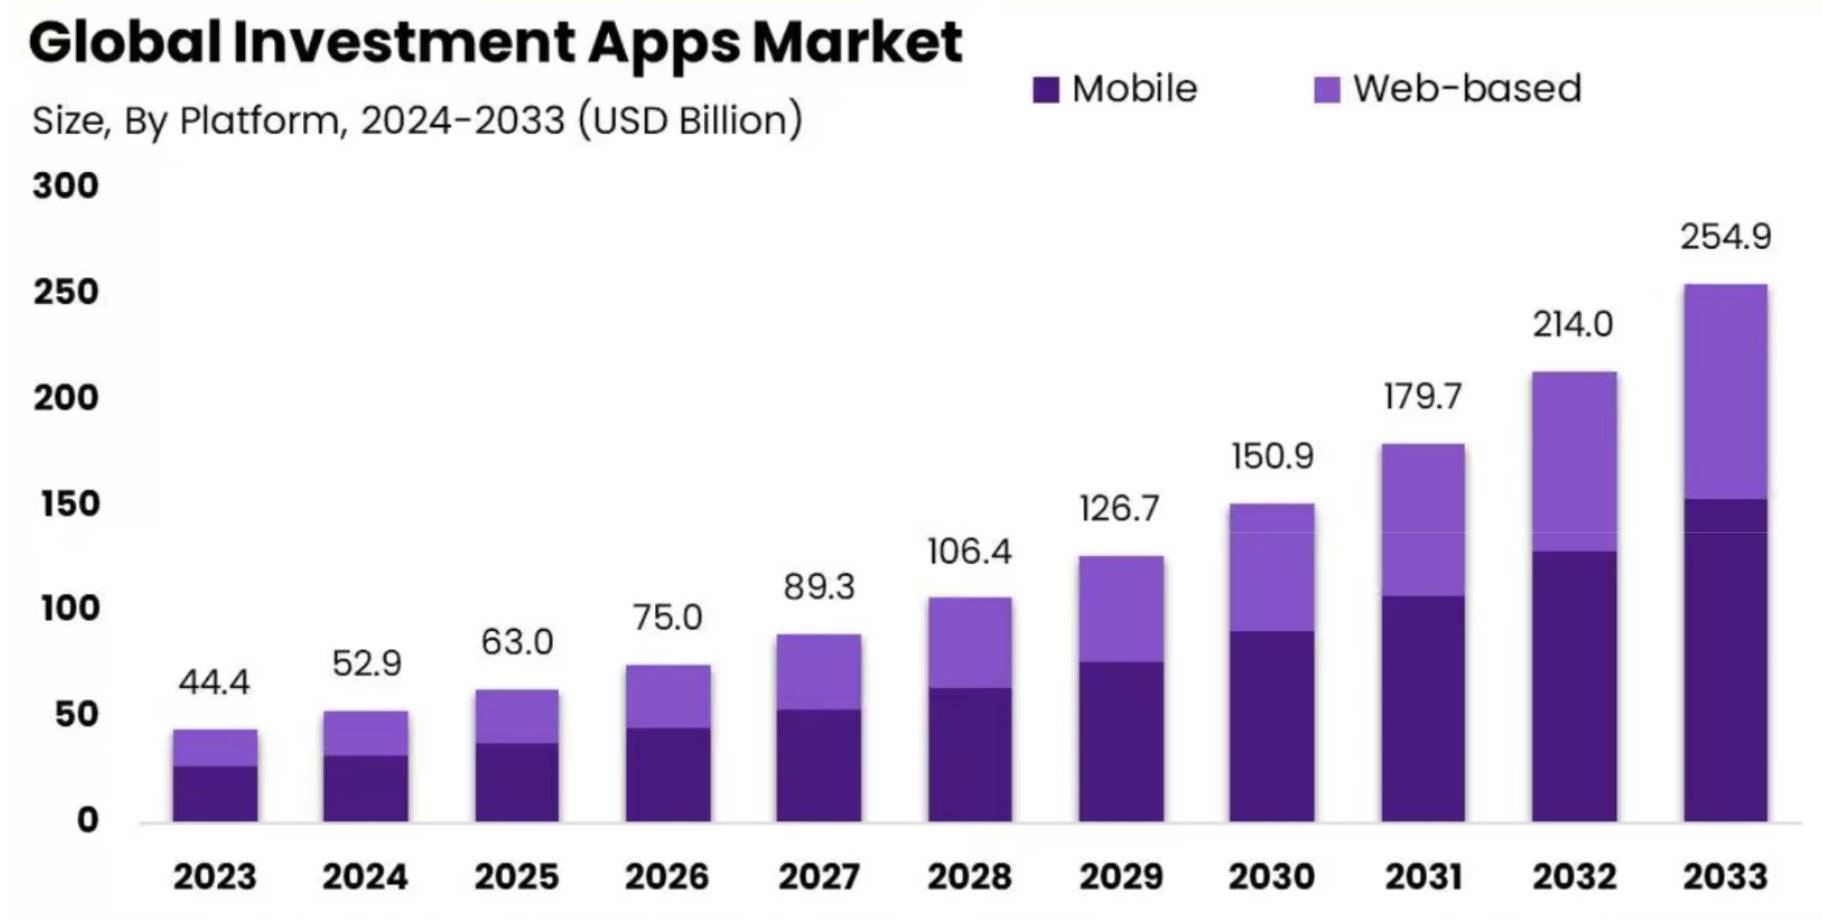
Начиная с 2021 года сегмент мобильных торговых приложений на розничном рынке демонстрирует устойчивое расширение благодаря росту проникаемости мобильных устройств и появлению нового поколения независимых инвесторов. Ожидалось, что глобальный объем рынка инвестиционных приложений достигнет примерно 254,9 млрд долларов к 2033 году со среднегодовым темпом роста (CAGR) 19,1%.
Почему мобильные торговые приложения пользуются такой популярностью среди розничных инвесторов? Основные причины можно свести к двум измерениям:
#Социальный драйвер (полная геймификация и азартность)
Современная социальная культура диктуется петлями выделения дофамина, механиками геймификации и гиперспекулятивным поведением. Расцвет экономики создателей контента и коротких видео (TikTok, YouTube Shorts) трансформировал паттерны поведения пользователей, которые жаждут мгновенного вознаграждения; мобильные торговые приложения идеально соответствуют этим запросам на нескольких уровнях.
На социальном уровне сообщества вроде Wall Street Bets в Reddit переполнены постами о гигантских прибылях и убытках. Ежедневные колебания портфеля свыше $100 тыс. стали нормой, и розничные пользователи постепенно теряют к ним чувствительность. Многие отделяют средства своих счетов Robinhood от реальных денег, воспринимая свой инвестиционный портфель как фишки в казино. На фоне роста стоимости жизни, увеличения разрыва в богатстве и негативных эмоций от внутренней гонки многие представители рабочего класса считают, что лишь через «гиперспекуляцию» можно реализовать американскую мечту — добиться сверхприбылей ценой экстремально высоких рисков.
Мобильные торговые приложения успешно монетизировали этот социальный феномен. Предоставляя краткосрочные опционы, продукты с плечом, мгновенное исполнение ордеров и геймифицированный интерфейс, они успешно перенаправили трафик из казино на фондовый рынок. Пользователю требуется только смартфон, чтобы одновременно получить дофаминовый импульс, игровое удовольствие и спекулятивный драйв.
#Характеристики приложения
С точки зрения функционала мобильные торговые приложения достигли значительной оптимизации. На этапе онбординга они сжали многоярусный документооборот с ожиданием в несколько дней практически до мгновенной онлайн-операции. Все процессы — от верификации личности до совершения сделок — интегрированы в единый интерфейс, позволяя пользователям полностью управлять своим портфелем.
Что касается самого процесса торговли, устраняя трение традиционных брокерских моделей и добавляя новые ценности вроде покупки микроакций и программ систематических инвестиций, платформы одновременно снизили финансовые и когнитивные пороги входа. Используя привычный для массового пользователя язык дизайна потребительских приложений, они сократили путь принятия торговых решений, тогда как персонализированные функции (кураторские списки активов, аналитика эффективности портфеля) поддерживают постоянную вовлеченность.
Помимо этого, пост-трейдинговые функции, такие как детализированные отчеты по доходности и автоматическая налоговая декларация, делают опыт сопоставимым с полносервисным финансовым приложением, где все действия выполняются в одном месте, а не простым торговым терминалом. На социальном уровне элементы контента через легкодоступные интерфейсы обмена снижают барьеры использования, стимулируя социальное взаимодействие и мотивацию (например, эффект форума WSB). Совокупность этих характеристик объясняет, почему мобильные платформы стали каналом по умолчанию и продолжают оставаться устойчивым драйвером участия розничных инвесторов.
Какое влияние это оказывает на индустрию криптовалют?
Тренд на приоритет мобильных решений распространился с традиционных финансов/Web2 на Web3-сектор.
За последние пять лет использование криптокошельков в приложениях резко возросло, что свидетельствует о спросе рынка на нативно-мобильные криптопродукты. Поскольку торговля и извлечение доходности заложены в природу криптовалют, бессрочные контракты (перпетуалы) и DeFi естественно стали первыми областями, подвергшимися «мобилизации».
С конца 2024 года благодаря восхождению Hyperliquid и выпуску его модульной высокопроизводительной торговой инфраструктуры на рынок хлынули многочисленные мобильные фронтенды для торговли перпетуалами и DeFi, построенные на базе инфраструктуры HL.
Почему именно Hyperliquid и DEX?
С точки зрения разработчиков инфраструктура HyperEVM крайне привлекательна благодаря мощным инструментам. CoreWriter и прекомпилируемые контракты позволяют смарт-контрактам в HyperEVM напрямую взаимодействовать с позициями бессрочных контрактов в HyperCore, открывая уникальные сценарии использования и обеспечивая практически мгновенное исполнение. Код билдеров предоставляет разработчикам понятный слой стимулирования, позволяющий получать долю от комиссий при совершении сделок пользователями через их фронтенды. Эти характеристики не только снижают барьер для разработки, но и делают HyperEVM одной из самых выгодных платформ для создателей, привлекая лучшие команды и таланты. Именно поэтому 99% крипто-фронтендов мобильной торговли выбирают базирование на Hyperliquid.
Что касается выбора в пользу DEX? Трейдеров привлекают структурные преимущества DEX: отсутствие ограничений KYC и юрисдикций обеспечивает более широкий доступ, быстрое добавление торговых пар и разнообразие токенов, а также полный контроль над своими средствами. Ранее розничных пользователей привлекали именно CEX, поскольку они радикально упростили вход на рынок: предлагая многоактивные площадки внутри одного зрелого сетевого приложения с мгновенным исполнением, минимальным проскальзыванием и высокой ликвидностью, а также интегрируя управление кошельками, стабильную доходность и фиатные каналы. Однако взамен пользователи принимали на себя огромные контрагентские риски и отказывались от права автономного хранения активов.
Hyperliquid идеально объединяет все эти компоненты. Эта сетевая децентрализованная биржа сочетает структурные преимущества DEX-площадок перпетуалов с ликвидностью, эффективностью исполнения и общим пользовательским опытом уровня CEX. Таким образом, она стала идеальным ликвидностным слоем для создания мобильных крипто-торговых приложений.
Так как же это связано с торговлей через мобильные кошельки?
Благодаря доступности такой модульной высокопроизводительной архитектуры затраты на разработку мобильных торговых фронтендов упали до минимума — именно поэтому на рынке началось массовое появление подобных приложений.
В настоящее время большинство мобильных торговых фронтендов предлагают схожие функции с фокусом на перпетуалах, однако некоторые проекты уже вышли за их рамки, предоставляя дополнительные вспомогательные продукты. В целом данные приложения обладают следующим набором функций:
-
Фиатные онреймпы: поддержка пополнений через кредитные/дебетовые карты, банковские переводы, Apple Pay, Google Pay, Venmo и другие способы
-
Инструменты инвестиционной стратегии: программы систематических инвестиций (DCA), настройки фиксации прибыли/стоп-лоссов и ранний доступ к новым токенам
-
Интеграция денежного рынка: единый доступ к протоколам кредитования DeFi
-
Заработок доходности: получение пассивного дохода через автоматически реинвестирующие кэш-пулы
-
Обзор dApps: поиск и подключение перспективных децентрализованных приложений
-
Сервисы дебетовых/кредитных карт: прямое совершение покупок на средства автономного хранения
Реализация этих функций стала возможной благодаря тому, что инфраструктура Hyperliquid кардинально упростила разработку основного продукта перпетуалов, позволив командам сосредоточиться на инновациях в смежных нишах. Ввиду модульности всей экосистемы большинство проектов на базе HL могут с легкостью вести параллельную разработку в разных направлениях. Богатство функционала многих приложений обусловлено двумя факторами: 1. низким порогом входа в разработку кода билдеров Hypercore; 2. высокой готовностью других протоколов к интеграции.
Кроме того, основные конкурентные баталии между приложениями развернулись вокруг пользовательского опыта, дизайна интерфейсов и социального брендинга. Наиболее перспективными представителями на сегодня являются:
#Basedapp
В настоящее время Based App является самым заметным и быстрорастущим мобильным торговым фронтендом на рынке. Помимо перпетуалов и спотовой торговли, платформа новаторски представила решение дебетовых/кредитных карт, напрямую связанное с торговым кошельком, позволяющее оплачивать повседневные покупки. Долгосрочная цель проекта — трансформироваться в цифровую новую эру банка, подобно EtherFi.
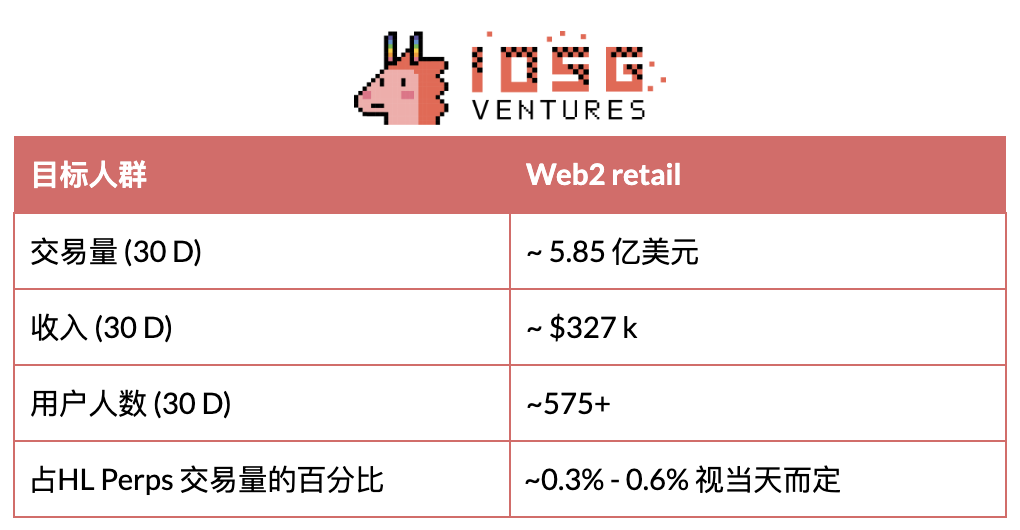
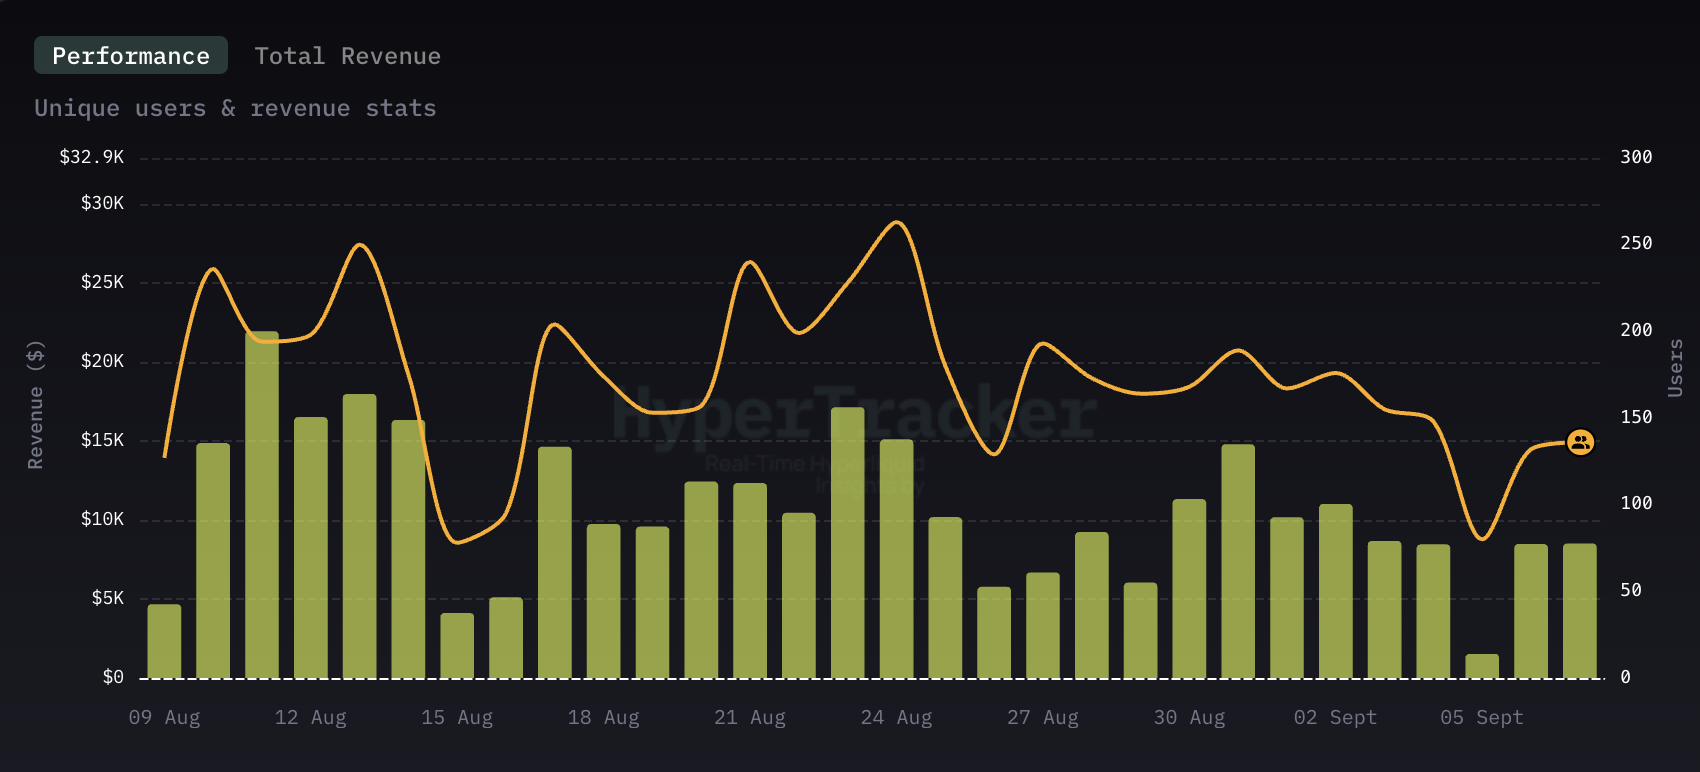
#Mass.Money
В конкуренции мобильных торговых фронтендов紧随 после Basedapp идет Mass.money. В отличие от Based app,该平台更聚焦 Web2 零售用户群体,这一定位充分体现在产品设计中:除标准的HL 永续合约与现货交易外,还集成 Apple Pay 入金通道、社交跟单功能、DeFi 货币市场接入以及跨链 EVM 现货兑换等全功能服务。其界面设计深度融合游戏化元素,大量借鉴 Web2 消费端应用的设计语言。
Однако, в силу своей более высокой моделью тарифов и более широким спектром продуктов, их среднедоход на пользователя и объемы торгов значительно превосходят Basedapp.
#Dexari
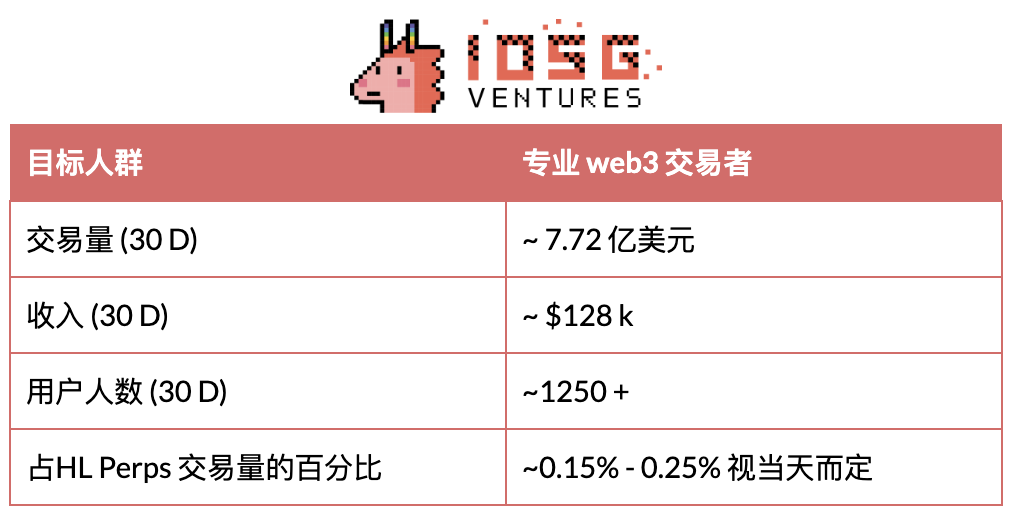
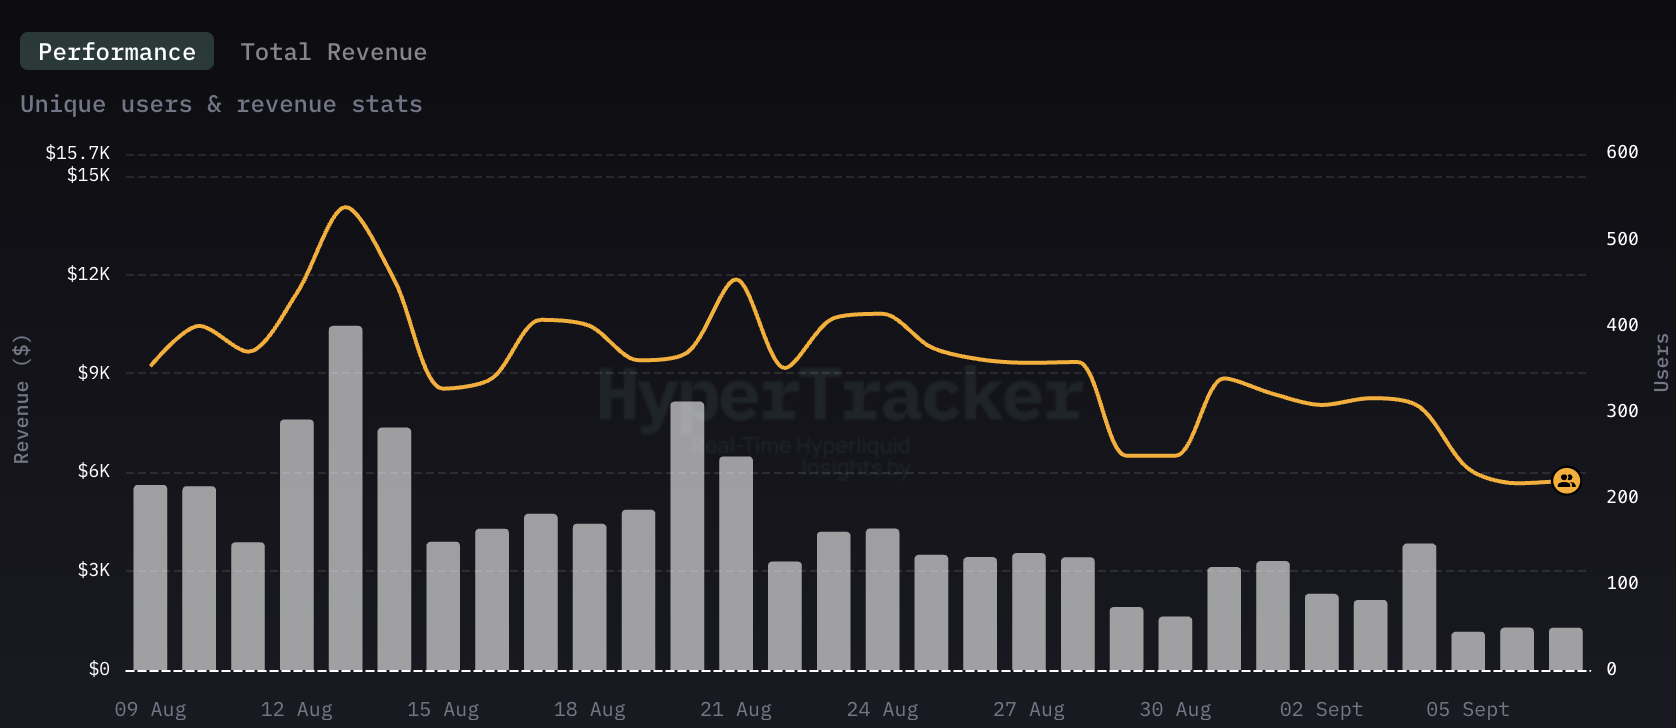
Сразу за Mass.money следует Dexari. Это мобильный торговый фронтенд, ориентированный исключительно на профессиональных трейдеров с чистым фокусом на торговле. Соответственно, их ключевые продукты включают торги перпетуалами и спотом на базе HL, а пользовательский опыт и дизайн интерфейса сфокусированы на функциях обнаружения активов, аналитических инструментах и скорости исполнения. Их цель — стать Axiomом в сегменте мобильных торговых фронтендов (эталона для профи).
#Supercexy
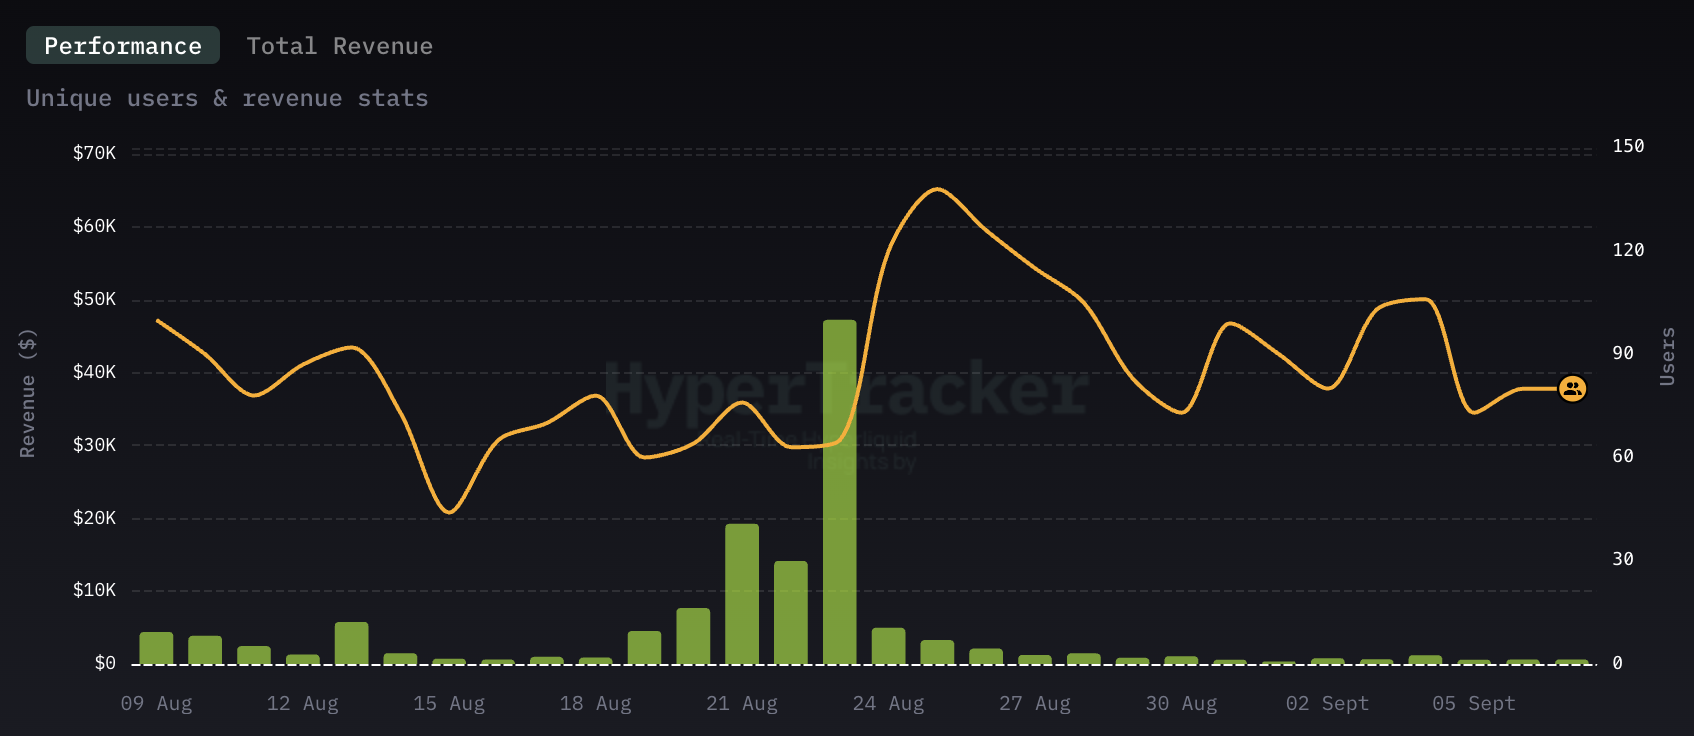
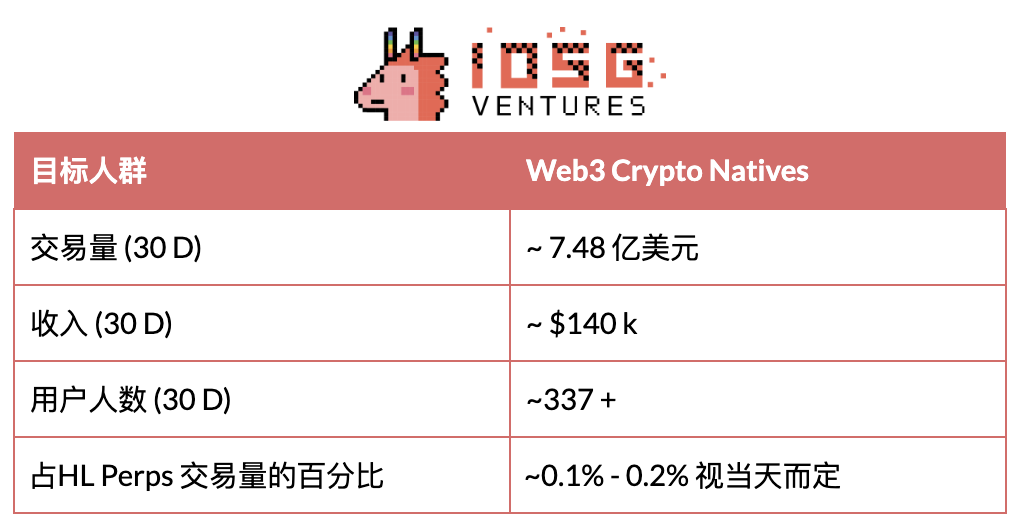
И, наконец, Supercexy.该平台并未选择纯移动前端的路线,同时也在优化网页端的永续合约 DEX 交易体验,致力于提供类似 CEX 的使用感受,但完全基于 Hyperliquid 基础设施。其产品套件中集成了 DeFi 质押功能和货币市场接入服务,因此该应用主要服务于 Web3 原生交易者。
Комплексный взгляд
Общий обзор
В целом, совокупный ежедневный средневзвешенный доход всех рассматриваемых мобильных торговых фронтендов (включая ряд упомянутых приложений) составляет около $50 тыс., что эквивалентно примерно $1,5 млн ежемесячного регулярного дохода (MRR). Данные приложения занимают около 3–6% от общего объема торгов бессрочными контрактами на HL. Для сравнения, доля пула HLP (Hyper Liquidity Provider) составляет примерно 5%.
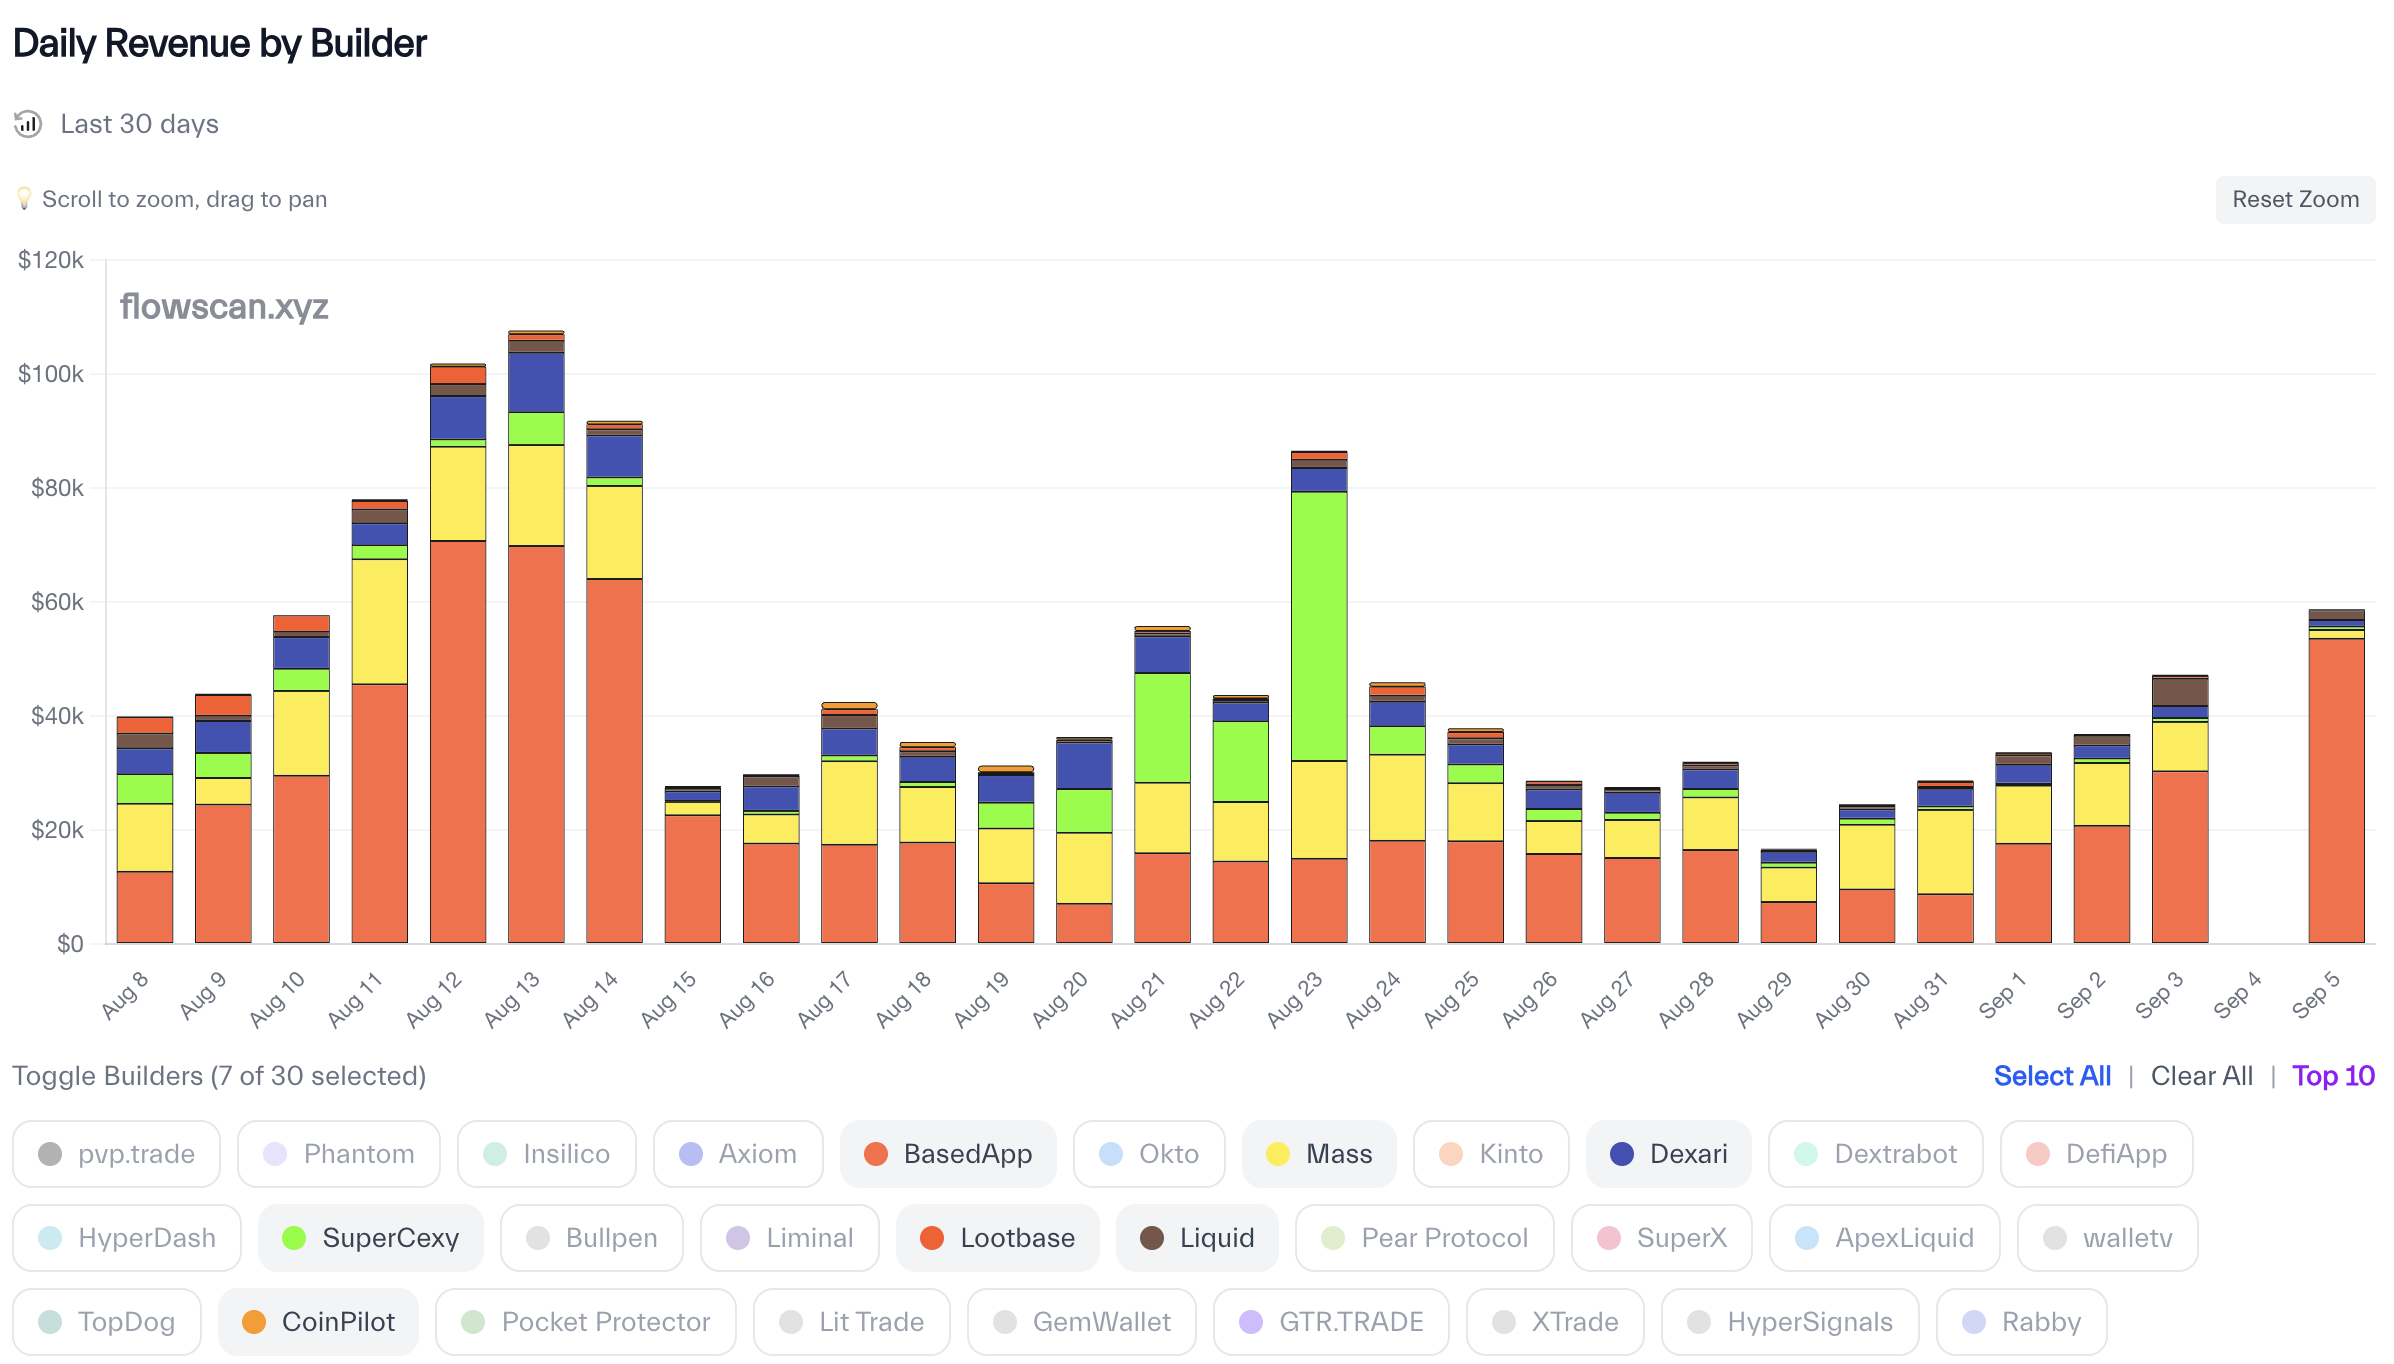
Доходы крипто-фронтендов мобильной торговли Hyperliquid
Заключение
Ключевые тезисы
1. Фронтенды для мобильной торговли криптовалютами получают мощный ветровой попутный поток со стороны массовой аудитории Web2 и потребительского поведения розничных инвесторов
Тренд на «гиперспекулятивность» в обществе фундаментально изменил паттерны поведения розничных потребителей. Как доказывают примеры стремительного роста Polymarket и Kalshi, в текущих условиях большинство пользователей придерживаются стратегий с высоким аппетитом к риску. В условиях рекордного спроса на спекулятивную активность мобильные торговые приложения становятся наиболее выигрышным форматом продукта. Как отмечалось ранее, рост пользовательской базы и уровень проникновения традиционных финансовых мобильных приложений (Robinhood, Wealthsimple, TD Ameritrade) значительно увеличились именно благодаря их низкобарьерному входу и бизнес-модели, активно продвигающей короткие позиции с плечом и продукты, близкие к азартным играм. Очевидно, что розничным инвесторам необходим простой способ получения рыночных экспозиций и распределения капитала, и мобильные торговые приложения выступают наиболее логичным решением.
Крипто-приложения для мобильной торговли本质并无不同,如果能有效构建产品可发现性,同样能从这些消费行为中获益。Robinhood、Wealthsimple 和 Revolut 都将加密产品集成至其应用中就是明证。即使收取极高费用,这些传统金融应用内的加密产品仍获得大量采用,表明零售用户对便捷移动端加密市场接入存在强烈需求。若没有专门的加密移动交易应用,Web3 市场将把巨大价值捕获机会拱手让予 Web2 竞争对手。
2. Для достижения масштаба и роста объемов торгов криптовалютным рынкам необходимо предложить массовым потребителям Web2 больше нативных крипто-мобильных приложений
Начиная с 2023 года рынок фактически не фиксировал притока новых розничных капиталов. Текущая капитализация всего рынка стейблкоинов превышает исторический максимум 2021 года лишь примерно на 25%, что для любой отрасли считается крайне слабым ростом за четыре года — и это несмотря на то, что стейблкоины столкнулись с самыми благоприятными регуляторными условиями и политикой поддержки криптоиндустрии на высшем уровне.
Рынку нужны решения для привлечения новой розничной ликвидности, однако серьезнейший барьер на пути входа нового капитала до сих пор не преодолен. Главный барьер заключается в двух вещах: первое — у широкой публики сохраняется убеждение, что участие на крипторынке требует сложных операций; второе — отсутствует доступное приложение, действительно понимающее потребности Web2-пользователей. Розничные клиенты Web2 не будут использовать сложные кошельки или переводить активы через множество блокчейнов. Им нужны упакованные в привычном формате продукты, с легким онреймпом и дружелюбным интерфейсом, словно в账户 Robinhood или Wealthsimple.
Мобильные торговые фронтенды для криптовалют и есть то самое решение — они упаковывают продукты способами, привычными для традиционных финансов, убирая когнитивный барьер крипто-сложности и снижая порог входа. Это единственный эффективный способ вывести криптоиндустрию за пределы круга Web3 и получить мейнстримное освещение.
3. Реальная модель доходов с настоящей устойчивостью масштабирования и экстремально низкой предельной стоимостью расширения, в отличие от бизнес-моделей Web3
Крипто-фронтенды для мобильной торговли знаменуют начало следующего поколения приложений на рынке Web3 — более устойчивого и комплаенс-ориентированного пути развития. В отличие от большинства старых крипто-продуктов (будь то инфраструктура или dApps), которые исторически не фокусировались на масштабировании или генерации выручки (так как это не было их основным стимулом), многие проекты предыдущего поколения собирали венчурные деньги, бездумно сжигая бюджеты на привлечение начальных пользователей независимо от эффективности воронки или экстрактивности модели, затем проводили OTC-продажу блокированных токенов или просто ждали окончания периодов разморозки, не улучшая продукт. Яркие примеры: Story Protocol ($IP), Blast, Sei Network ($SEI).
Крипто-фронтенды мобильной торговли пошли по противоположному пути: они используют существующую инфраструктуру для оптимизации масштабирования, сначала генерируя доходы, а затем привлекая финансирование при необходимости. Выступая агрегаторами различных продуктов и используя базовую структуру комиссий, такие фронтенды получают структурное преимущество по интеграции множества вертикалей с минимальными затратами, одновременно фокусируясь на UX/UI для повышения показателей привлечения и удержания клиентов. Такое сочетание означает генерацию выручки с первого дня и экспоненциальный рост по мере масштабирования операций. Итогом становится создание более устойчивого коммерческого и ценностного слоя для Web3, заменяющего устаревшую экстрактивную модель. Это принесет всей индустрии Web3 растущую уверенность и доверие.
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News
 IOSG Ventures