


Hyperliquid и Pump.fun: «Эксперимент с дефляцией токенов»
Автор: Prathik Desai
Перевод: Saoirse, Foresight News
Семь лет назад компания Apple совершила финансовый подвиг, масштабы которого даже превзошли влияние её величайших продуктов. В апреле 2017 года Apple открыла кампус «Apple Park» в Купертино (Калифорния) стоимостью 5 млрд долларов; ровно через год, в мае 2018 года, компания объявила о программе обратного выкупа акций на сумму 100 млрд долларов — в двадцать раз превысившей инвестиции в штаб-квартиру площадью 360 акров, получившую название «Корабль». Это отправило миру чёткий сигнал Apple: помимо iPhone, у неё есть ещё один «продукт», не менее значимый (а возможно, и превосходящий по важности) сам iPhone.
Это была крупнейшая программа обратного выкупа акций в мире на тот момент и часть десятилетнего бума выкупов со стороны Apple—— В течение этого периода корпорация потратила на обратный выкуп собственных акций суммарно более 725 млрд долларов. Ровно шесть спустя лет, в мае 2024 года, этот производитель смартфонов вновь побил рекорд, анонсировав новую программу выкупа на 110 млрд долларов. Эта стратегия доказывает, что Apple не только умеет искусственно создавать дефицит вокруг своих аппаратных продуктов, но и виртуозно манипулирует предложением на уровне ценных бумаг.
В настоящее время криптовалютная отрасль перенимает подобную стратегию, внедряя её ещё быстрее и в более крупных масштабах.
Два главных «двигателя доходов» этой сферы — биржа бессрочных фьючерсных контрактов Hyperliquid и платформа для выпуска мем-коинов Pump.fun—— направляют почти все поступления от торговых комиссий на обратный выкуп собственных токенов.
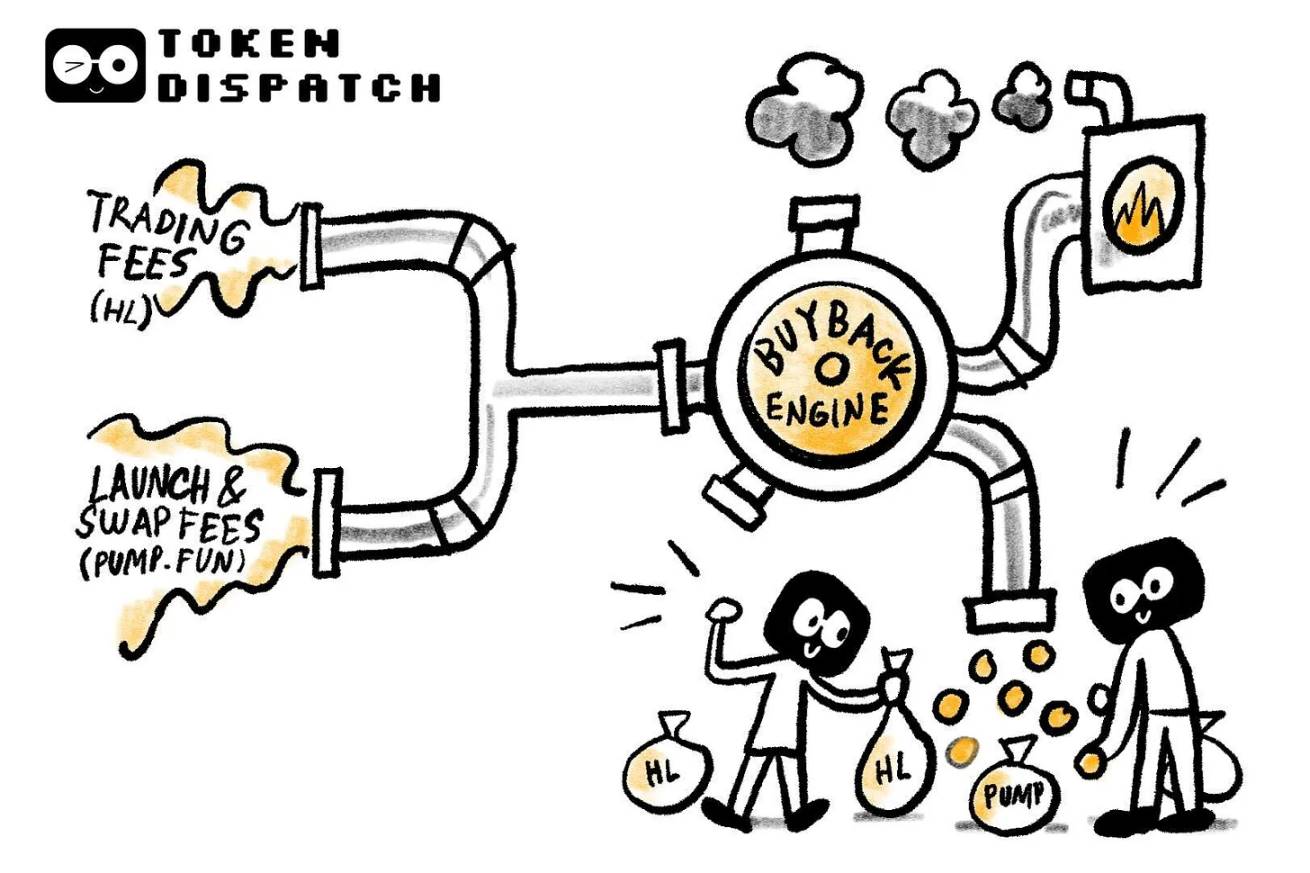
Hyperliquid зафиксировал рекордный доход от комиссий в размере 106 млн долларов в августе 2025 года, причём свыше 90% этих средств было направлено на обратный выкуп токенов HYPE на открытом рынке. Параллельно с этим ежедневный доход Pump.fun кратковременно превышал показатели Hyperliquid — в один из дней сентября 2025 года платформа заработала 3,38 млн долларов. Куда направляются эти доходы? Ответ прост: 100% идёт на обратный выкуп токенов PUMP. По факту, данная модель непрерывных выкупов действует уже более двух месяцев.
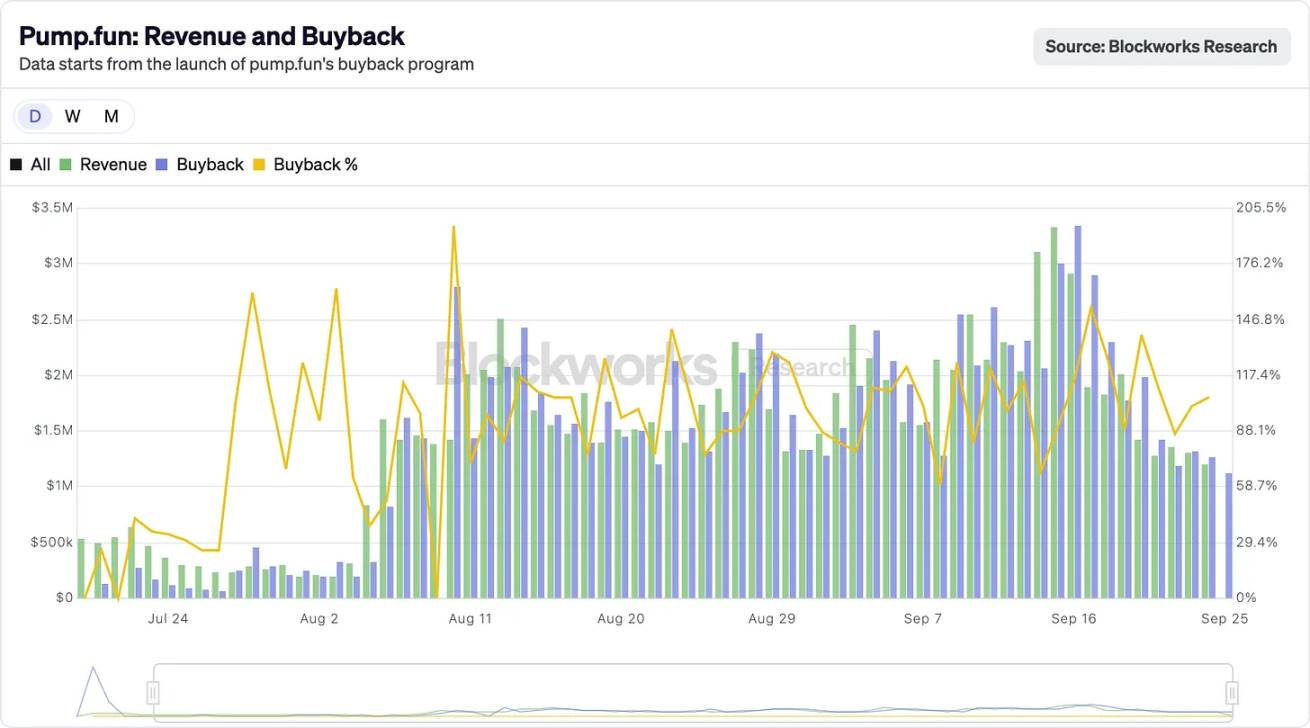
@BlockworksResearch
Такая практика наделяет крипто-токены всё большей чертой «имитатора прав акционеров»—— явление крайне редкое в криптоиндустрии, где цифровые активы при любой возможности массово распродаются инвесторами.
Фундаментальная логика заключается в том, что криптопроекты стремятся скопировать долгосрочную успешную стратегию Уолл-стритских «дивидендных аристократов» (таких как Apple, Procter & Gamble, Coca-Cola): эти корпорации возвращают акционерам огромные средства посредством стабильных денежных выплат или обратного выкупа ценных бумаг. На примере Apple: в 2024 году объём обратного выкупа её акций составил 104 млрд долларов, что составило около 3–4% от рыночной капитализации на тот момент; в то время как Hyperliquid достиг показателя «компенсации оборотного предложения посредством выкупов» на уровне 9%.
Даже по меркам традиционного фондового рынка такие цифры впечатляют; в сфере криптовалют же они стали абсолютно беспрецедентными.
Позиционирование Hyperliquid предельно ясно: проект создал децентрализованную биржу бессрочных фьючерсных контрактов, которая обеспечивает плавный пользовательский опыт централизованных площадок (например, Binance), но полностью функционирует on-chain. Платформа поддерживает торговлю без комиссий за газ (Gas fee), с высоким кредитным плечом и представляет собой Layer 1 с фокусом на бессрочные фьючерсы. По состоянию на середину 2025 года ежемесячный объём торговли превысил 400 млрд долларов, что позволило проекту занять около 70% рынка DeFi-фьючерсов.
Именно подход к управлению капиталом делает Hyperliquid уникальным на фоне конкурентов.
Ежедневно платформа перечисляет свыше 90% дохода от торговых комиссий в специальный «фонд поддержки», средства которого напрямую направляются на покупку токенов HYPE на открытом рынке.
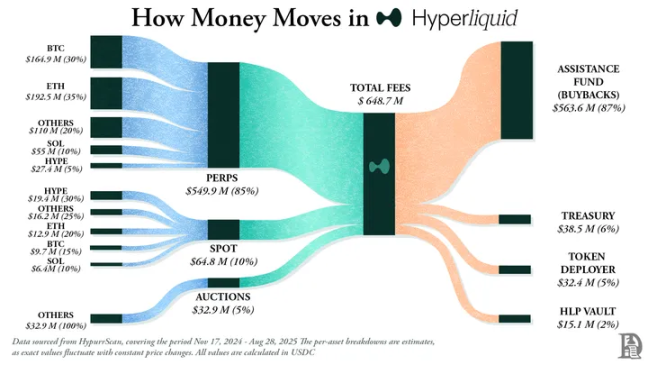
@decentralised.co
На момент написания статьи этот фонд накопил более 31,61 млн токенов HYPE на общую сумму около 1,4 млрд долларов — это в 10 раз больше, чем 3 млн токенов, зарегистрированных в январе 2025 года.
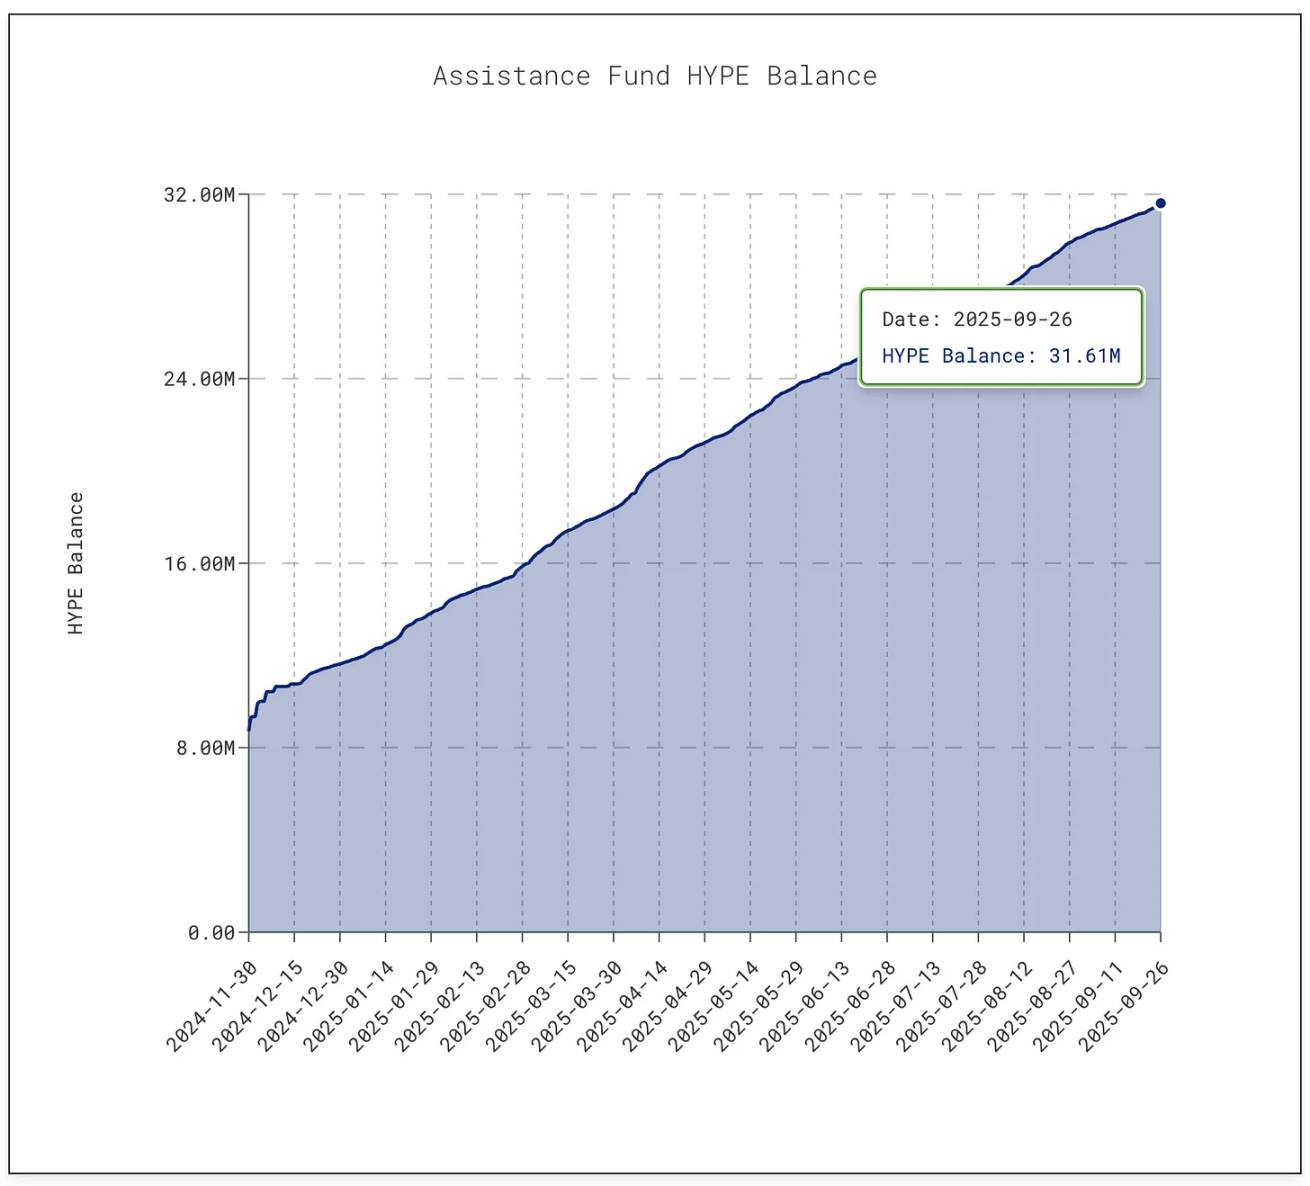
@asxn.xyz
Эта волна обратных выкупов сократила обращающееся предложение HYPE примерно на 9%, что позволило цене токена в середине сентября 2025 года достичь пикового значения в 60 долларов.
Тем временем, Pump.fun уже снизила объём обращения токенов PUMP примерно на 7,5% за счёт выкупов.
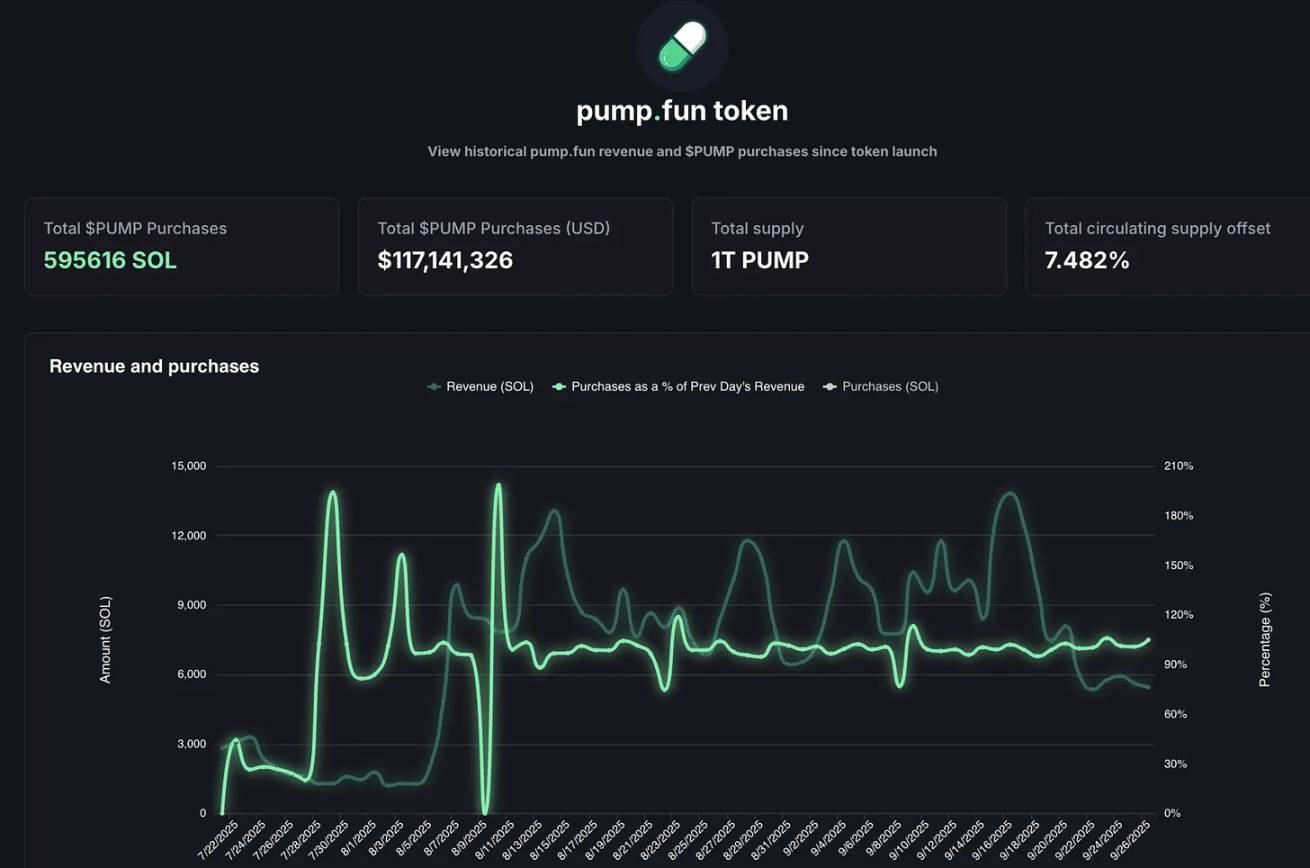
@pump.fun
Платформа монетизирует глобальный бум мем-коинов с помощью минимальных комиссий, трансформируя ажиотаж в устойчивую бизнес-модель: любой пользователь может выпустить собственный токен и запустить «кривую привязки», позволив рыночному интересу расти свободно. Изначально задуманный как «шуточный инструмент», этот сервис теперь стал настоящей «фабрикой спекулятивных активов».
Скрытые угрозы при этом остаются актуальными.
Доходы Pump.fun носят ярко выраженный циклический характер — поскольку они напрямую зависят от активности сообщества по выпуску мем-коинов. В июле 2025 года доход платформы упал до 17,11 млн долларов, став самым низким показателем с апреля 2024 года, объёмы выкупов也随之 сократились; к августу месячный доход вновь вырос, превысив отметку в 41,05 млн долларов.
Тем не менее, вопрос «устойчивости» остаётся нерешённым. Когда сезон мем-коинов остынет (что уже случалось и неизбежно произойдёт вновь), механика обратных выкупов также существенно сузится. Кроме того, платформа столкнулась с масштабным судебным иском на сумму 5,5 млрд долларов, где истцы официально обвиняют её в деятельности, «приближенной к незаконным азартным играм».
На данный момент фундаментальную поддержку Hyperliquid и Pump.fun формирует их готовность «возвращать прибыль сообществу».
В отдельные периоды Apple возвращала акционерам до 90% прибыли через выкупы и дивиденды, однако эти решения традиционно принимались в рамках периодических «пакетных объявлений»; тогда как Hyperliquid и Pump.fun ежедневно передают почти 100% доходов держателям токенов — это непрерывный процесс.
Разумеется, фундаментальное различие сохраняется: выплаты денежных дивидендов дают «доход в руки», обладающий высокой надёжностью (несмотря на обязательные налоговые удержания); тогда как обратный выкуп служит максимум «инструментом поддержки курса» — как только доходы падают или объёмы разблокировки токенов многократно превышают объёмы выкупа, механизм перестаёт работать. Hyperliquid предстоит столкнуться с надвигающимся шоком разблокировки, а Pump.fun должна противостоять рискам «смещения фокуса внимания трейдеров на другие мем-коины». На фоне шестидесятилетней истории Johnson & Johnson с непрерывным ростом дивидендов или долгосрочной стабильностью стратегии выкупов Apple, практики этих двух крипто-проектов выглядят гораздо более сложным «ходом по тонкому канату».
Но, возможно, для индустрии криптовалют это уже считается серьёзным достижением.
Криптоиндустрия всё ещё находится в стадии становления и не успела выработать зрелые бизнес-модели, однако демонстрирует поражающую скорость развития. Стратегия обратных выкупов содержит именно те компоненты, которые ускоряют рост всего сектора: гибкость, высокая налоговая эффективность и дефляционный потенциал — всё это идеально резонирует со спецификой крипторынка, движимого спекуляциями. Пока что данный подход трансформировал два проекта с совершенно разными позиционированиями в признанных лидеров индустрии по генерации доходов.
Сможет ли данная модель сохраниться в долгосрочной перспективе, пока сказать сложно. Но бесспорно одно: она впервые позволила крипто-токенам отказаться от ярлыка «казино фишек», приблизив их статус к «корпоративным акциям, генерирующим доход для своих владельцев» — темпы возврата которых могут составить конкуренцию даже самой Apple.
По моему мнению, здесь скрывается более глубокий смысл: Apple осознала задолго до появления криптовалют, что продаёт не просто смартфоны iPhone, а собственные акции. Начиная с 2012 года совокупные расходы Apple на выкупы составили почти 1 трлн долларов (превышая ВВП большинства стран мира), что сократило количество акций в свободном обращении более чем на 40%.
Сегодня рыночная капитализация Apple всё ещё превышает отметку в 3,8 трлн долларов во многом благодаря тому, что компания рассматривает свои акции как «продукт, требующий активного маркетинга, шлифовки и поддержания искусственного дефицита». Apple нет нужды выпускать дополнительные акции для привлечения капитала — благодаря колоссальной ликвидности в балансе сами ценные бумаги стали «продуктом», а акционеры преобразовались в «клиентов».
Эта финансовая логика начинает постепенно проникать и в криптопространство.
Успех Hyperliquid и Pump.fun заключается в том, что они не используют полученные от бизнеса денежные потоки для реинвестирования или хранения в резервах, а мгновенно конвертируют их в «покупательную способность, напрямую стимулирующую спрос на собственные токены».
Это также радикально меняет восприятие крипто-активов инвесторами.
Разумеется, продажи iPhone имеют важнейшее значение, но инвесторы, поддерживающие акции Apple, знают о существовании второго «двигателя»: искусственный дефицит. Сейчас трейдеры начинают формировать аналогичное отношение к токенам HYPE и PUMP — они видят в этих активах однозначное обещание: вероятность того, что каждая трата или сделка с участием данного токена конвертируется в «рыночный выкуп и последующее сжигание», составляет свыше 95%.
Однако кейс Apple вскрывает и обратную сторону медали: масштаб обратных выкупов всегда напрямую зависит от силы операционных денежных потоков. Что произойдет, если доходы начнут падать? Когда продажи iPhone и MacBook замедляются, мощный баланс Apple позволяет ей корректно исполнять обязательства по выкупу за счет выпуска корпоративных облигаций; в отличие от неё, у Hyperliquid и Pump.fun полностью отсутствует подобный «финансовый буфер» — падение объёмов торговли автоматически останавливает выкупы. Более важно то, что Apple может оперативно переориентироваться на дивидендную политику, сервисный сегмент или запуск новых продуктов для смягчения кризисов, в то время как у данных крипто-протоколов пока полностью отсутствует какой-либо «резервный план B».
Для криптоиндустрии дополнительно сохраняется риск «токенического размытия (инфляции предложения)».
Apple не нужно опасаться сценария, когда «200 млн новых акций внезапно не хлынут на рынок», однако эта проблема напрямую касается Hyperliquid: начиная с ноября 2025 года ожидается массовая разблокировка внутренних токенов HYPE общей стоимостью почти 12 млрд долларов, что категорически превышает объемы повседневных программ выкупа.
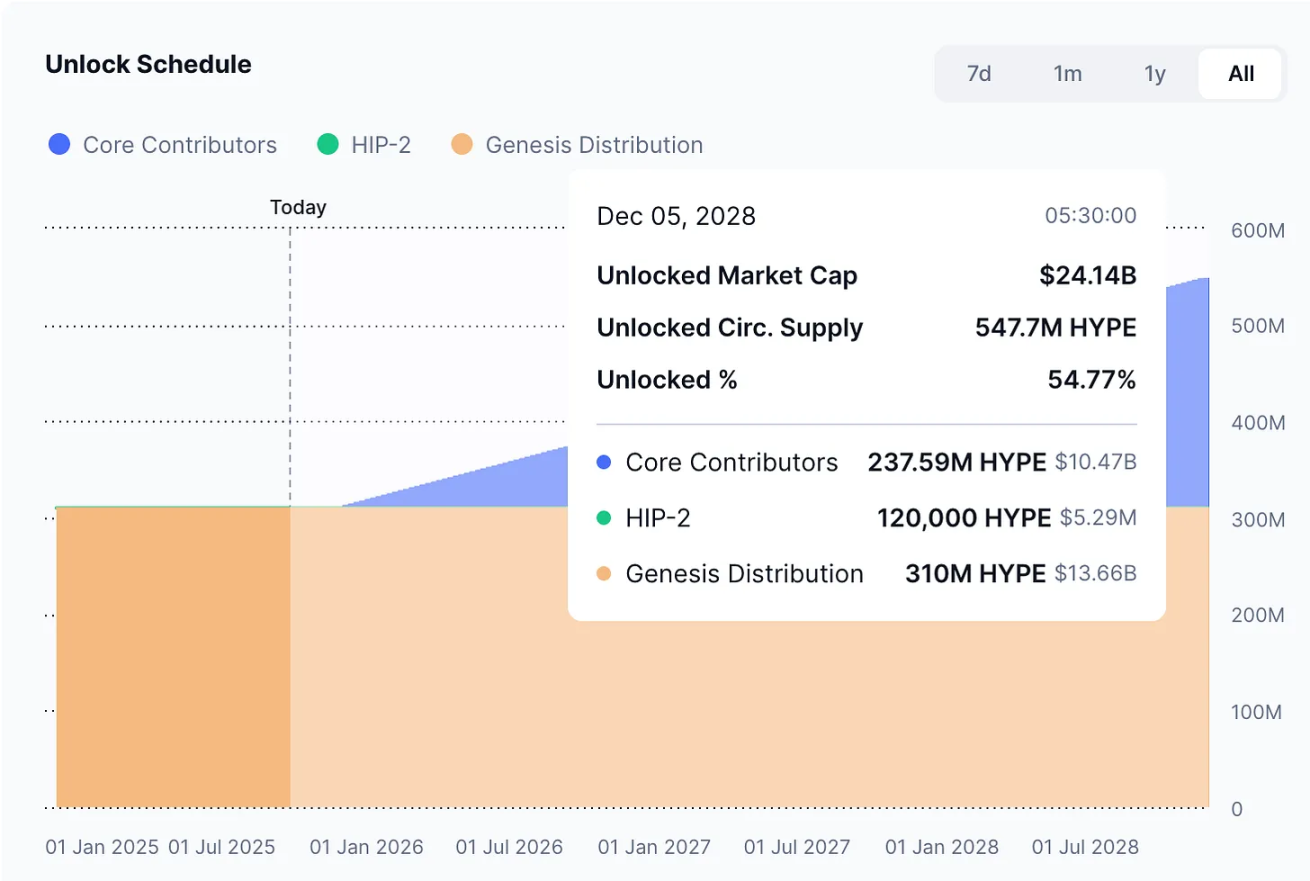
@coinmarketcap
Apple способна автономно регулировать обращение своих ценных бумаг, в то время как крипто-протоколы жёстко привязаны к графикам разблокировки токенов, утверждённым «на бумаге» годами ранее.
Несмотря на всё это, инвесторы по-прежнему видят в таком подходе ценность и стремятся принять в нём участие. Стратегия Apple предельно ясна, особенно для тех, кто изучал её многолетнюю историю — превращая акции в «финансовый инструмент», компания успешно воспитала лояльность своих акционеров. Сейчас Hyperliquid и Pump.fun пытаются воспроизвести этот проверенный путь в крипто-секторе, однако делают это с куда большей скоростью, агрессивностью и сопутствующими рисками.
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News














