Руководство для новичков в DeFi (Часть 1): как крупный холдер AAVE с капиталом в 10 млн долларов зарабатывает 100% APR благодаря арбитражу процентных ставок
Резюме
Недавние изменения регуляторной среды позволили протоколам DeFi благодаря энтузиазму ончейн-трейдеров к криптоактивам предлагать ставки, значительно превышающие показатели традиционных финансовых инструментов для управления капиталом. Это несет положительный эффект для двух категорий пользователей. Во-первых, для трейдеров: после того как большинство ведущих криптоактивов обновило исторические максимумы, целесообразно снизить плечо и поискать сценарии инвестиций с низким альфа-риском. Во-вторых, в условиях макроэкономического цикла снижения процентных ставок обычным наемным работникам (не связанным с криптоиндустрией) также выгодно размещать свободные средства в DeFi для получения повышенной доходности. Поэтому я запускаю новую серию материалов, призванных помочь читателям быстро освоить основы DeFi, а совместно с реальными данными крупных игроков рынка (китов) разобрать прибыльность и риски различных стратегий. Надеюсь на вашу поддержку. В первой статье мы рассмотрим недавно набравшую популярность стратегию арбитража процентных ставок и проанализируем возможности и риски этого подхода на примере распределения капитала крупным держателем в AAVE.
Какие сценарии обычно встречаются при арбитраже процентных ставок в мире DeFi
Прежде всего, хочу объяснить новичкам, не знакомым с финансами, что такое арбитраж процентных ставок. Так называемый арбитраж процентных ставок (Interest Rate Arbitrage), также известный как карри-трейд (Carry Trade), представляет собой финансовую стратегию, суть которой заключается в извлечении прибыли за счет разницы процентных ставок на разных рынках, между различными валютами или долговыми инструментами. Проще говоря, выполнение данной операции требует следования определенному алгоритму: занять под низкий процент, инвестировать под высокий и получить разницу. Иными словами, арбитражер привлекает дешевые заемные средства, вкладчивает их в более доходные активы и зарабатывает на этой разнице.
В качестве примера можно привести классическую стратегию, пользующуюся наибольшей популярностью среди хедж-фондов на традиционных рынках, — японский доллар-йенный карри-трейд. Как известно, в условиях политики контроля кривой доходности (YCC) в Японии процентные ставки по облигациям всегда оставались крайне низкими, а реальные ставки даже опускались в отрицательную зону. Напротив, долларовое финансирование долгое время предлагало высокие ставки, что создало разрыв между двумя разными рынками займов. Хедж-фонды используют высокодоходные американские государственные облигации в качестве залога, берут займы в иенах через различные каналы финансирования, а затем либо приобретают высокодивидендные активы крупнейших японских торговых компаний, либо конвертируют валюту обратно в доллары для покупки других активов с высокой доходностью (примечание: одна из любимых стратегий Уоррена Баффетта). Преимущество такого подхода заключается в повышении эффективности использования кредитного плеча. Объем средств, движущихся по этому маршруту, способен оказывать влияние на цены глобальных рискованных активов. Именно поэтому каждый шаг Банка Японии по повышению ставок после отказа от YCC в прошлом году так сильно влиял на рынок рисковых инструментов.
В сфере DeFi фундаментальные инновации делятся на две основные категории: децентрализованные биржи (DEX) и децентрализованные lending-протоколы. Первая генерирует стратегии «арбитража ценовых расхождений», которые мы здесь не рассматриваем, тогда как вторая выступает главным источником стратегий «арбитража процентных ставок». Децентрализованные lending-протоколы предоставляют пользователям возможность использовать одни криптоактивы в качестве залога для получения займов в других активах. Их подразделение зависит от механики ликвидации, требований к коэффициенту залога (LTV) и методов формирования ставок, однако мы не будем углубляться в детали и сосредоточимся на самом распространенном на сегодняшний день типе — протоколах избыточного залога (over-collateralized lending). Возьмем в пример AAVE: вы можете заложить любой поддерживаемый протоколом актив и снять другой. При этом ваш залог продолжает приносить нативную доходность плюс доходность от предоставления в долг на платформе, то есть ту самую Supply APY. Это связано с тем, что большинство lending-протоколов работает по модели Peer To Pool: ваши заложенные средства автоматически попадают в общий пул ликвидности, который становится источником выдачи займов. Заемщики, нуждающиеся в определенных активах, выплачивают проценты в этот пул, откуда и формируется доходность кредитора. В свою очередь, вы обязаны выплачивать проценты по занимаемой вами сумме, что отражается в показателе Borrow APY.
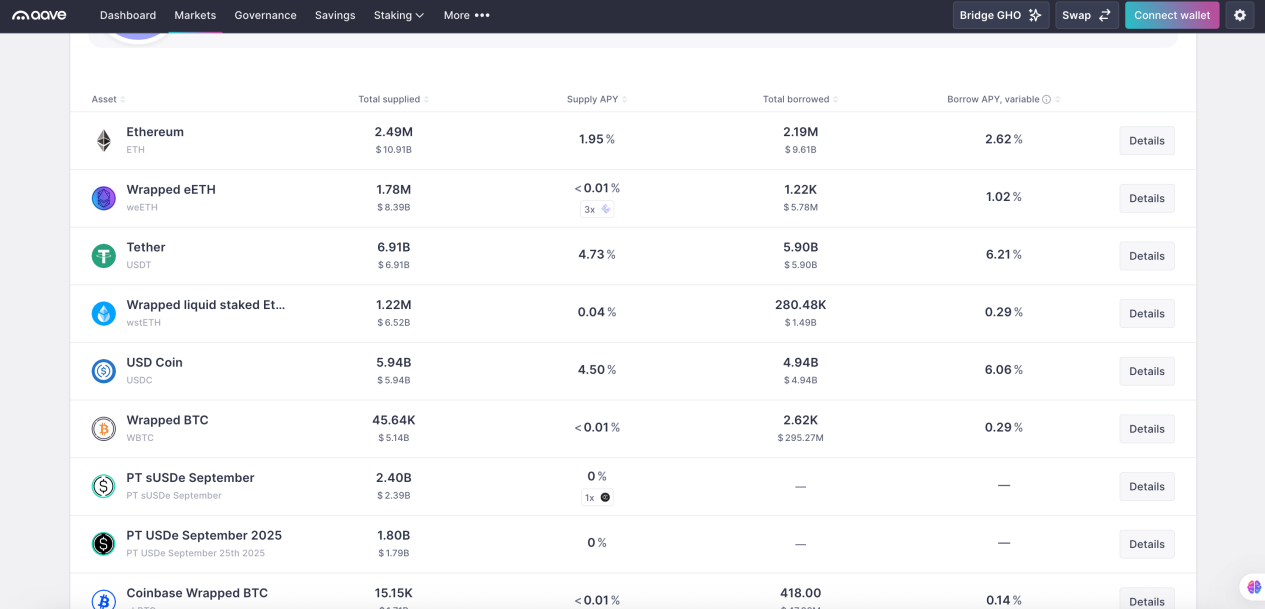
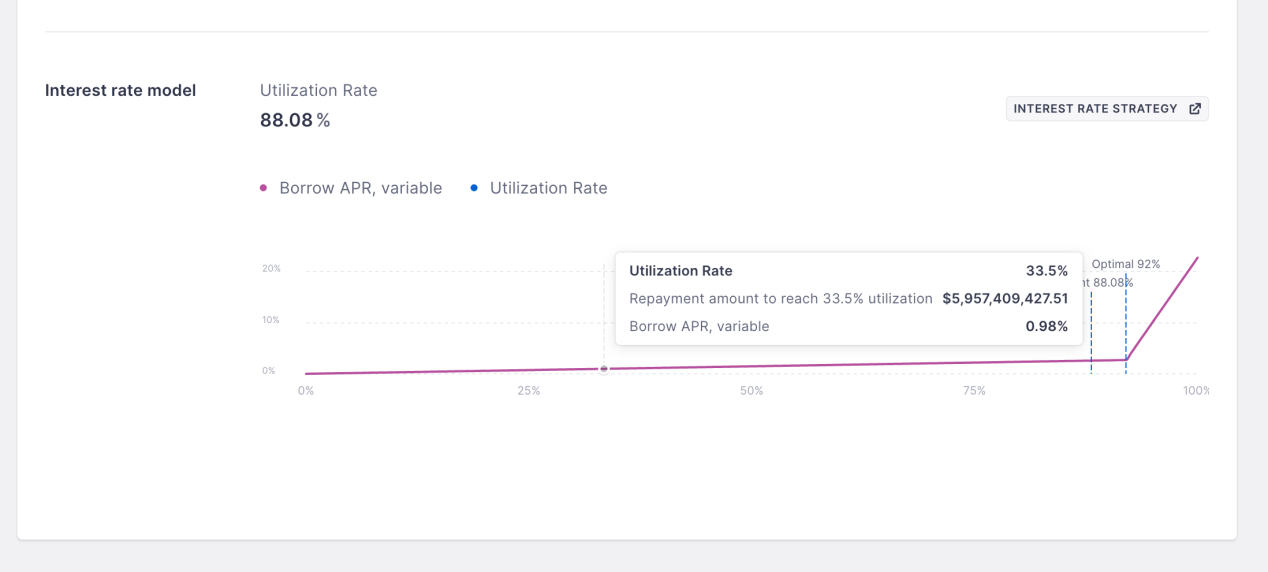
Обе ставки являются плавающими и в AAVE определяются кривой доходности. Если говорить просто, чем выше утилизация пула, тем выше соответствующая процентная ставка. Подобное проектирование необходимо, потому что в Peer To Pool-протоколах заимствование не имеет фиксированного срока погашения, как в традиционной финансовой системе. Это упрощает архитектуру протокола, обеспечивает кредиторам высокую ликвидность (не нужно ждать окончания срока займа для возврата тела долга), однако для обеспечения достаточной дисциплины со стороны заемщиков протокол применяет механизм обратной связи: по мере уменьшения остаточной ликвидности в пуле ставка по займу растет. Повышение ставок стимулирует заемщиков к досрочному погашению, что поддерживает баланс между оставшимися средствами в пуле и максимально точно отражает реальный спрос рынка.
Разобравшись с базовыми принципами, перейдем к тому, как реализуется арбитраж процентных ставок. Сначала нужно найти активы с высокой комбинацией нативной доходности и Supply APY для использования в качестве залога. Затем следует выбрать оптимальный путь займа с низким показателем Borrow APY. Наконец, на вторичном рынке приобретенные заёмные средства используются для повторного покупки залогового актива, после чего операция повторяется для увеличения финансового рычага.
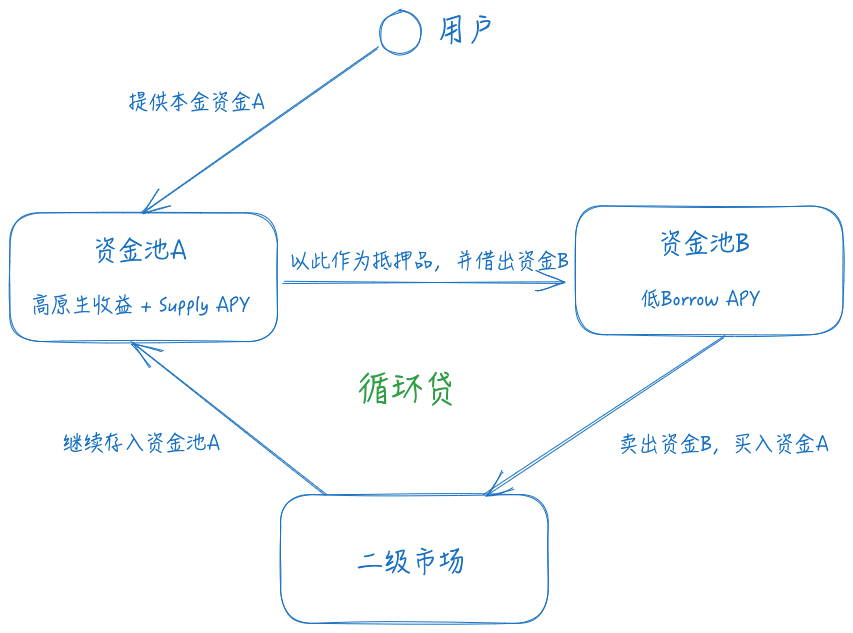
Данный маршрут таит в себе несколько рисков:
- Риск курсовой разницы: Если актив А обесценивается относительно актива B, возрастает риск принудительной ликвидации. Например, если вашим залогом выступает ETH, а вы взяли займ в USDT, снижение курса ETH приведет к падению коэффициента залога ниже критического уровня и спровоцирует ликвидацию позиции.
- Процентный риск: Если показатель Borrow APY в пуле B превышает совокупную доходность пула A, стратегия начинает работать в минус.
- Риск ликвидности: Степень обменной ликвидности между активами A и B определяет стоимость открытия и закрытия позиции по данной арбитражной схеме. Существенное падение ликвидности все равно окажет серьезное влияние на результативность сделки.
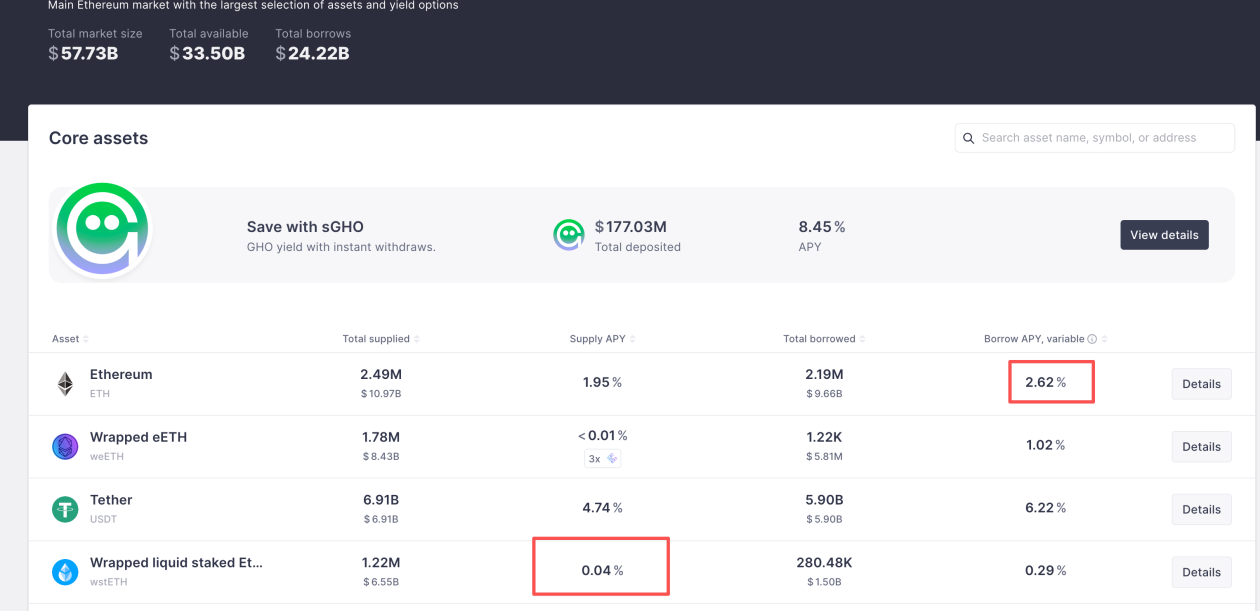
Чтобы нейтрализовать риск валютной пары, в большинстве стратегий арбитража в DeFi оба используемых актива должны обладать определенной корреляцией цен и не иметь значительных отклонений. Следовательно, в данном направлении выделяют два основных направления: LSD-цепочки и стабильные монеты, генерирующие доход (Yield Bearing Stablecoins). Выбор зависит от того, в какой единице计价 (базовой) ведется учет: если используется risky asset, кроме процентов по разнице сохраняется способность получать альфа-доход от самого актива. Например, использование stETH от Lido в качестве залога для снятия ETH было очень популярно во время сезона LSDFi Summer. Кроме того, выбор коррелированных активов позволяет добиться более высокого максимального рычага, поскольку AAVE устанавливает повышенный Max LTV для таких пар, известное как E-Mode. При настройке на уровне 93% теоретический максимум составляет около 14x. Исходя из текущих ставок, возьмем пример AAVE: доходность от стейкинга wsthETH равна нативной доходности ETH (2,7%) плюс Supply APY (0,04%), а Borrow APY для ETH составляет 2,62%. Таким образом, возникает разница в 0,12%, что дает потенциальную доходность по формуле: 2,74% + 13 × 0,12% = 4,3%.
Что касается процентного риска и риска ликвидности, mitigate их можно лишь посредством постоянного мониторинга двусторонних ставок и доступной ликвидности. К счастью, эти угрозы не подразумевают мгновенной ликвидации позиции, поэтому достаточно своевременно реагировать на изменения параметров.
Как кит на AAVE превратил $10 млн в прибыль с доходностью 100% годовых через арбитраж процентных ставок
Теперь перейдем к практическому примеру и посмотрим, как крупные игроки DeFi используют арбитраж процентных ставок для получения сверхприбыли. Ранее мы уже упоминали, что несколько месяцев назад AAVE начал принимать выпущенный проектом Pendle актив PT-USDe в качестве залога. Это полностью раскрыло потенциал рентабельности данного подхода. На официальном интерфейсе AAVE видно, что объем предложения PT-USDe постоянно находится на потолке лимита, что свидетельствует о высочайшем спросе на эту стратегию.
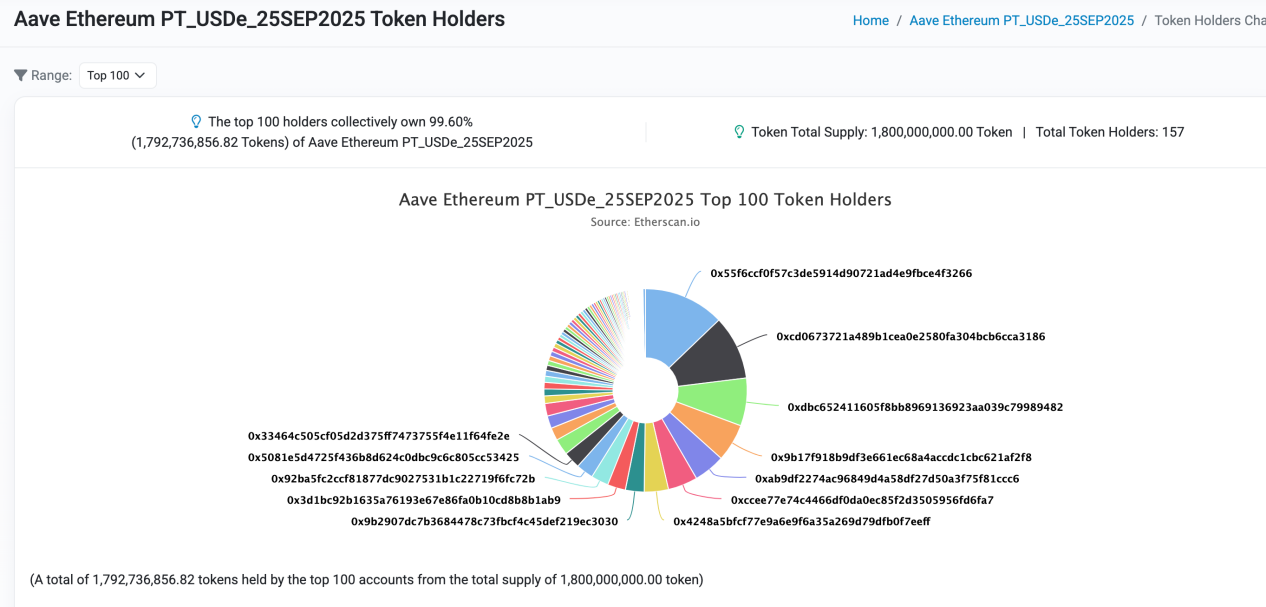
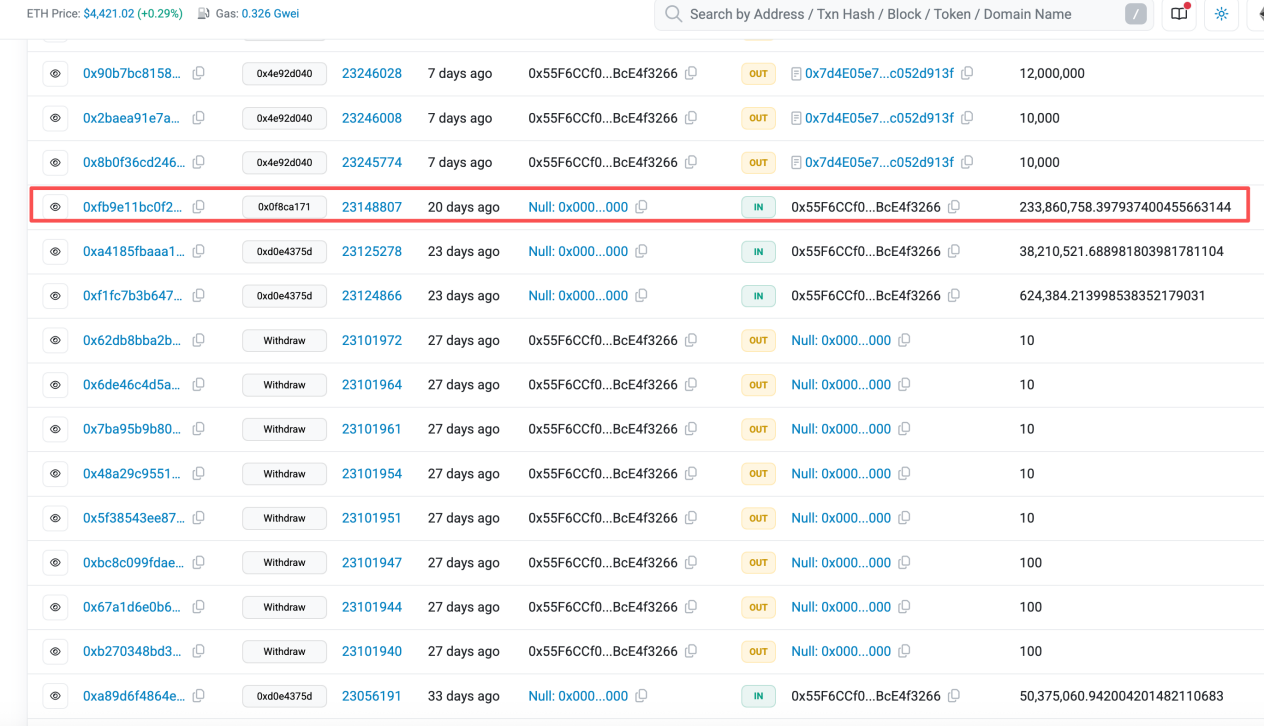
Давайте проанализируем портфель крупнейшего участника рынка в сегменте PT-USDe, кошелек которого имеет адрес 0x55F6CCf0f57C3De5914d90721AD4E9FBcE4f3266, чтобы оценить его структуру капитала и ожидаемую доходность. Общий объем активов этого кошелька достигает $22 млн, причем подавляющая часть средств распределена по описанной выше стратегии.
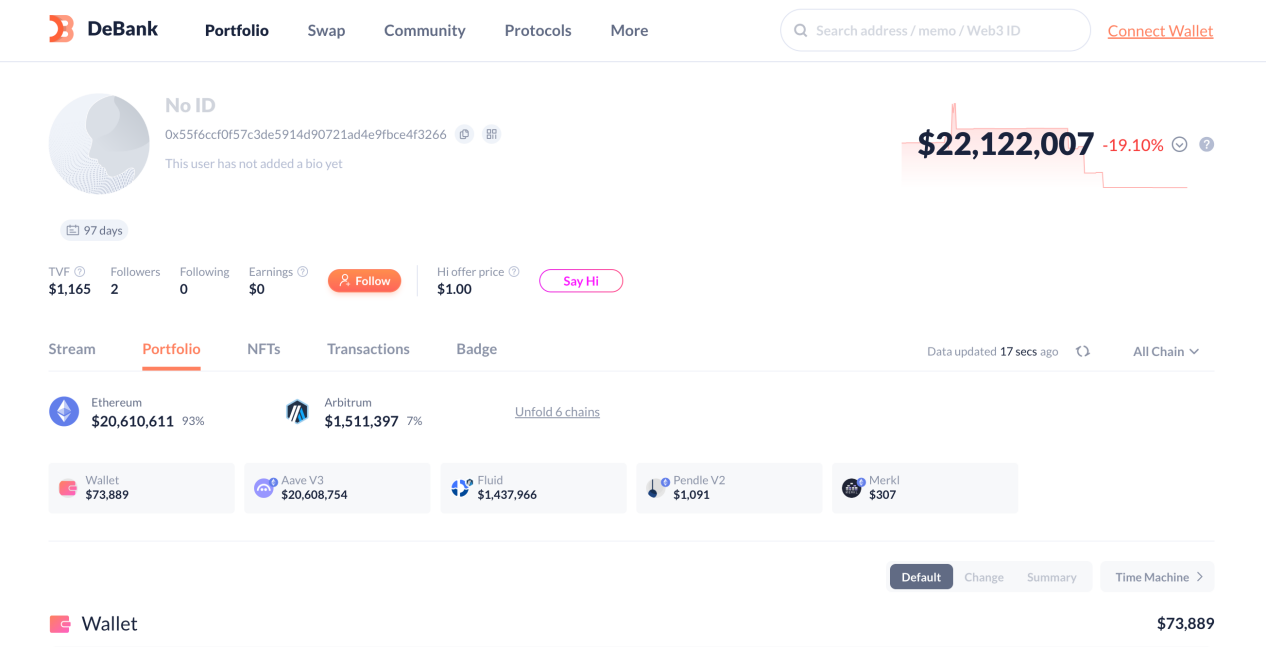
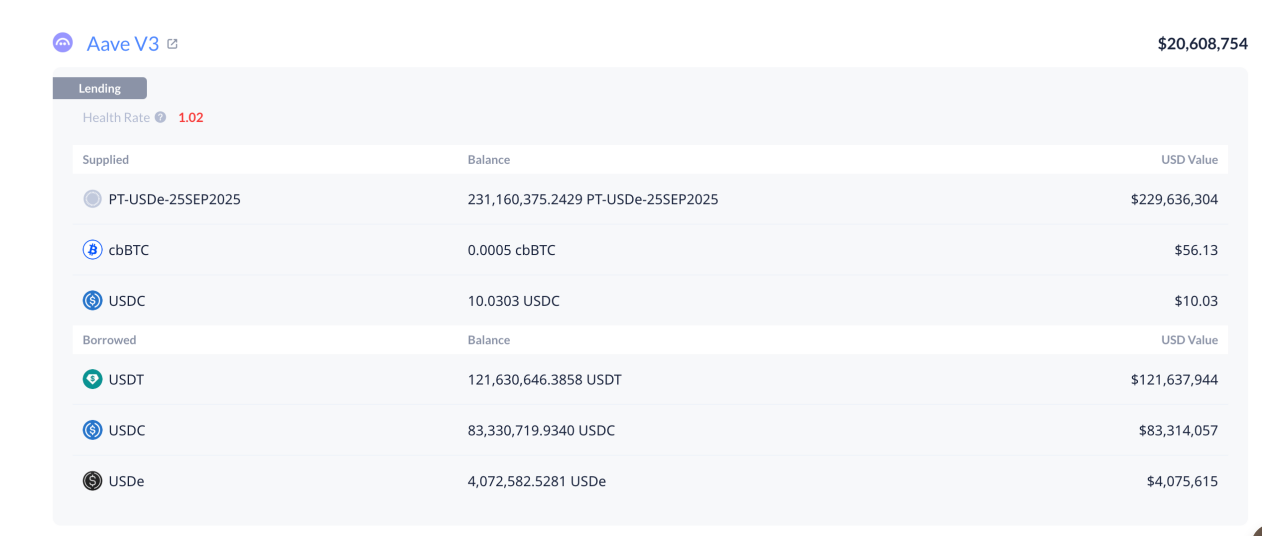
Из диаграммы видно, что капитал распределен между двумя lending-рынками: $20,6 млн направлено в экосистему AAVE и $1,4 млн — в Fluid. Используя стартовый капитал в $20 млн на платформе AAVE, этот адрес смог привлечь позицию в размере примерно $230 млн активов PT-USDe. Распределение взятых в долг средств выглядит следующим образом: $121 млн в USDT, $83 млн в USDC и $4 млн в USDe. Перейдем теперь к расчету эффективной годовой ставки (APR) и примененного финансового рычага.
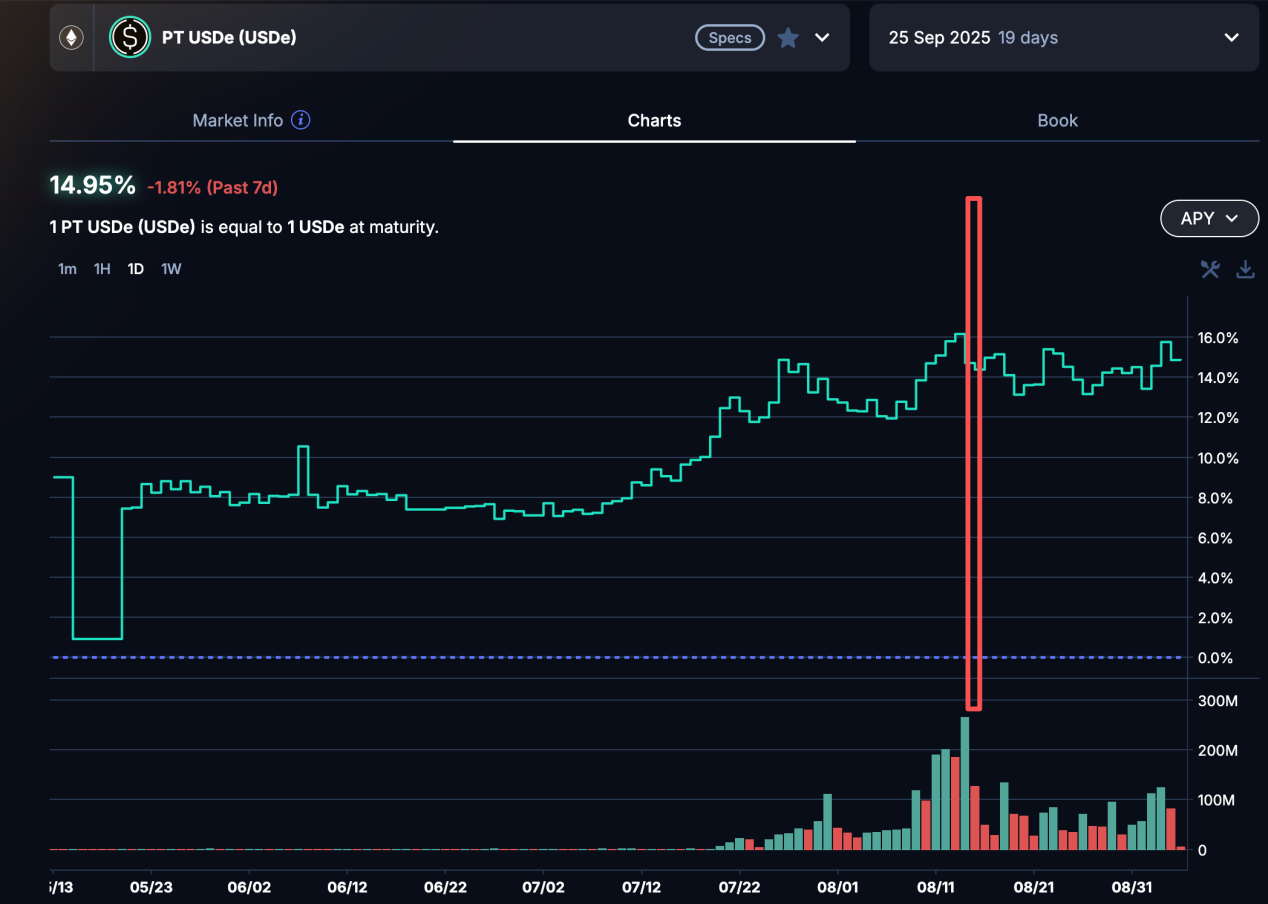
Согласно данным о ставках PT-USDe на момент открытия позиции, основная фиксация курса состоялась 15 августа в 20:24. Следовательно, исходная ставка привлечения для данного аккаунта составила 14,7%.
Текущие ставки заимствования в AAVE составляют: USDT — 6,22%, USDC — 6,06%, USDe — 7,57%. Рассчитав итоговые параметры, получаем степень плеча 11,5x и общую доходность в размере 104% годовых. Согласитесь, впечатляющий показатель!
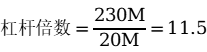
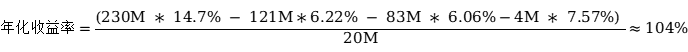
Как начинающим пользователям DeFi повторить стратегию профессионалов
На практике повторить подобную схему арбитража процентных ставок для начинающих в DeFi не составит большого труда. На данный момент существует множество автоматизированных протоколов для карри-трейда, которые позволяют рядовым инвесторам избежать сложных ручных операций реинвестирования и открывать позиции одним кликом. Учитывая мою объективную позицию на стороне покупателей, я воздержусь от перечисления конкретных проектов, и вам рекомендуется самостоятельно изучить актуальные инструменты на рынке.
Однако важно помнить о специфических рисках данной схемы, которые делятся на три основные категории:
- В части валютного риска: ранее мы разбирали логику работы оракулов для активов PT, интегрированную сообществом AAVE. Упрощенно говоря, после обновления оракулов, способных улавливать динамику котировок PT на вторичном рынке, участникам данной стратегии потребуется строго контролировать размер примененного рычага, чтобы предотвратить принудительную ликвидацию при длительном сроке обращения актива и высокой волатильности цен.
- В части процентного риска: пользователям необходимо осуществлять непрерывный мониторинг спреда между ставками. При сужении этого спреда или переходе в отрицательную зону следует незамедлительно перестраивать позицию во избежание убытков.
- В части риска ликвидности: эта проблема в первую очередь обусловлена фундаментальными характеристиками проекта, выпускающего доходные активы. В случае возникновения кризиса доверия ликвидность может резко иссякнуть, и выход из стратегии приведет к огромным потерям из-за проскальзывания. Рекомендуется сохранять бдительность и регулярно следить за развитием событий вокруг выбранного протокола.
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News
 @web3_mario