Криптовалюты, акции и облигации: углубленный анализ цикла кредитного плеча
Автор: За Ё
Периодичность порождается левериджем. От быстро рождающихся и столь же быстро умирающих мемкоинов до технологических циклов Кондратьева продолжительностью в 80 лет — человечество всегда находит определённые силы, верования или формы организации для создания большего богатства. Мы кратко осмотримся на текущей исторической карте, чтобы определить, почему переплетение криптоактивов, акций и облигаций имеет такое значение.
Со времен Великих географических открытий конца XV века ключевые капиталистические экономики демонстрировали следующие изменения:
• Испания и Португалия — физические золото и серебро + жестокие колониальные плантации
• Нидерланды — акции + корпоративный строй (Голландская ОИВК)
• Великобритания — золотой стандарт + диспаритет цен в колониях (военное господство + институциональный дизайн + система преференций Имперской торговой сети)
• США — доллар США + казначейские облигации США + военные базы (отказ от прямого колонизирования, контроль над стратегическими узлами)
Стоит отметить, что преемники усваивают как достоинства, так и недостатки предшественников: например, Великобритания также использовала корпоративный строй и акционерную систему, а США практиковали военное господство. Здесь подчеркиваются инновационные черты новых гегемонов. Исходя из этих фактов, можно выделить две характерные черты траектории классического капитализма:
• Закон Чейса-Данна о гегемонии: подобно тенденции животных к увеличению размеров в процессе эволюции, масштаб ключевых экономик неуклонно растет (Нидерланды -> Великобритания -> США);
• Экономический долг: физические активы и производство товаров уступают место финансам, траектория классической капиталистической державы представляет собой процесс мобилизации капитала и извлечения прибыли за счет новых финансовых инноваций;
• Финальный крах левериджа: от голландских акций до Уолл-стритовских финансовых деривативов, давление в поиске доходности заставляет обесцениваться обеспечение, долги не могут быть реструктуризированы или погашены, и на смену приходят новые экономики.
США достигли предельных масштабов глобального доминирования. Впереди нас ждет долгоиграющий финальный этап взаимного проникновения.
Облигации Казначейства США в конечном итоге станут неконтролируемыми, подобно Британской империи после англо-бурских войн. Однако для обеспечения достойного завершения этого цикла потребуются такие финансовые инструменты, как криптоактивы, акции и облигации, которые растянут обратный отсчет до коллапса долга.
Криптоактивы, акции и облигации поддерживают друг друга. Золото и BTC совместно обеспечивают Казначейские облигации США в качестве залога, а стейблкоины поддерживают глобальную адаптацию доллара США, делая издержки процесса разворота левериджа более социализированными.
6 способов переплетения криптоактивов, акций и облигаций
Всё, что дарит человеку радость, — всего лишь мечта.
Стремление к росту и усложнению — естественный закон всех финансовых инструментов и даже биологических организмов. Когда какой-либо вид достигает пика расцвета, ему неизбежно сопутствует хаотичная конкуренция и внутривидовое соперничество. Нарастающая сложность рогов и оперения — лишь реакция на увеличение сложности процессов спаривания.
Токеномика берет начало в биткоине, создавая на блокчейне финансовую систему «из воздуха». Рыночная капитализация BTC в 2 трлн долларов по сравнению с почти 40 трлн долларов объёма американских госдолгов обречена играть лишь роль амортизатора. Аналогичным образом Рай Далио регулярно призывает инвестировать в золото для хеджирования доллара.
Ликвидность фондового рынка стала новой опорой для токенов. На рынке пре-IPO появляются возможности для токенизации, выход акций в блокчейн стал новым носителем после эпохи оцифровки, а стратегия DAT (корпоративные казначейства) стала главной осью первой половины 2025 года.
Следует однако учитывать, что токенизация американских госдолговых обязательств говорит сама за себя, но выпуск облигаций на базе токенов, а также вывод корпоративных долгов в блокчейн всё ещё находятся на стадии экспериментов, хотя уже начаты первые масштабные пилотные проекты.
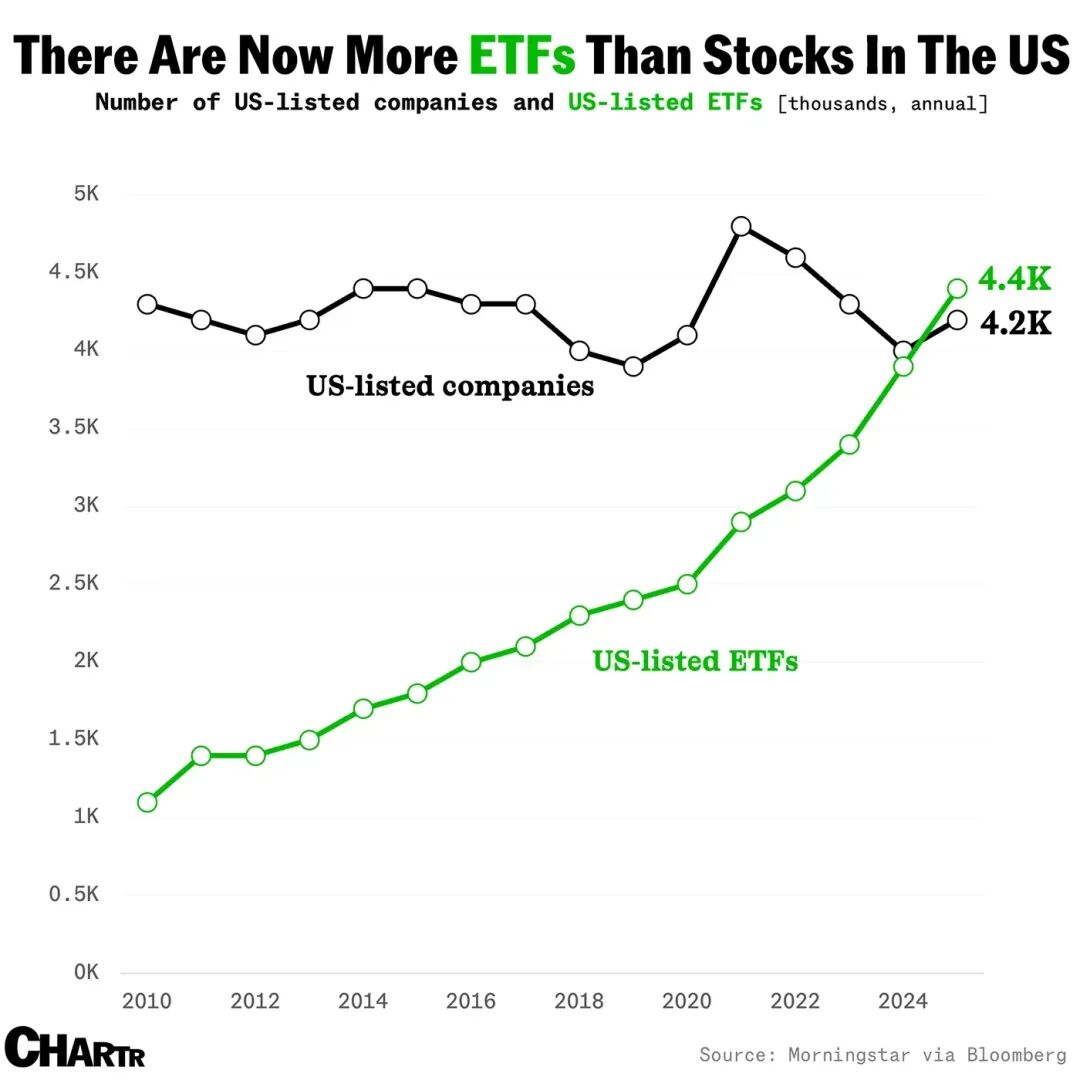
Примечание к изображению: Рост количества ETF
Источник изображения: @MarketCharts
Стейблкоины стали самостоятельным нарративом. Токенизированные фонды и обязательства становятся новыми синонимами RWA. В индексные фонды и комплексные ETF, отслеживающие концепции криптоактивов, акций и облигаций, также начинает приходить капитал. Повторится ли в криптосообществе история поглощения ликвидности традиционными ETF и индексами?
Мы не можем дать однозначный ответ, однако форматы вроде токеновных казначейств альткоинов (DAT) и стейкинг-ETF уже объявили о начале восходящего цикла левериджа.
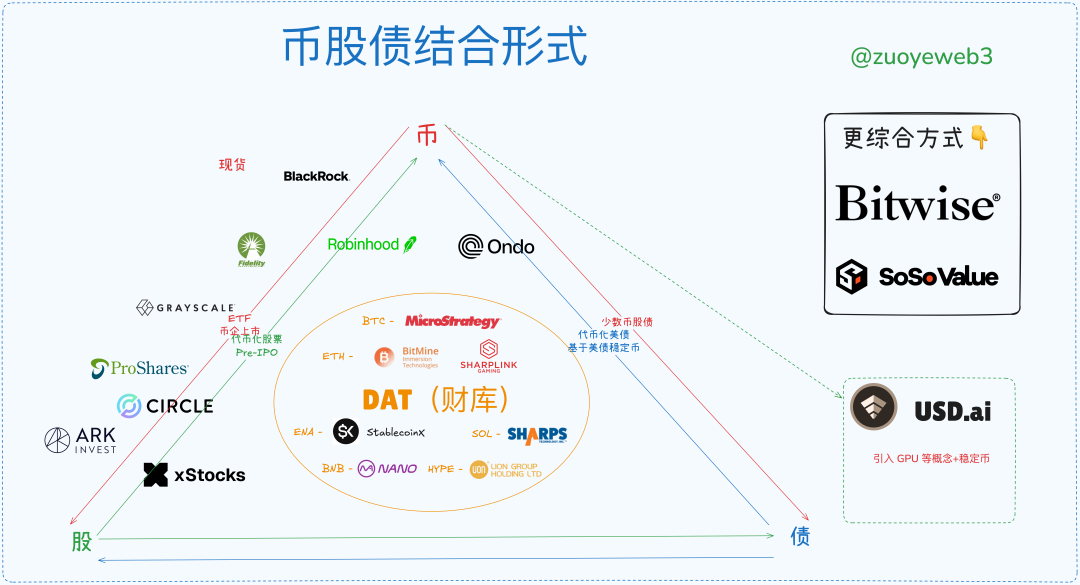
Примечание к изображению: Формы сочетания криптоактивов, акций и облигаций
Источник изображения: @zuoyeweb3
Использование токенов в качестве обеспечения постепенно теряет эффективность как в сфере DeFi, так и в традиционных финансах. В ончейн-пространстве требуются USDC/USDT/USDS, которые по своей сути являются вариациями американских казначейских облигаций. Вне цепей становится трендом использование стейблкоинов. Еще до этого ETF и RWA уже провели собственные практические внедрения.
Подводя итог, на рынке можно выделить примерно 6 способов переплетения криптоактивов, акций и облигаций:
• ETF (фьючерсные, спотовые, стейкинг, универсальные)
• Криптоактивы и акции (финансовые методы трансформации онлайн-применения)
• IPO криптокомпаний (Circle представляет собой阶段性 «жесткий потолок» тренда стейблкоинов)
• DAT (MSTR крипто-стейки-облигации v.s ETH крипто-стейки v.s токены ENA/SOL/BNB/HYPE)
• Токенизированные казначейские облигации США, фонды (тематика Ondo RWA)
• Токенизация рынка пре-IPO (без значительного объема, опасный период стагнации, трансформация традиционных финансов через блокчейн)
Точное время завершения и выхода из левериджного цикла предсказать невозможно, однако можно очертить его базовые контуры.
Теоретически, появление DAT для альткоинов сигнализирует о вершине долгосрочного цикла. Однако, подобно тому как BTC может консолидироваться в районе 100 тысяч долларов, окончательная виртуализация доллара и американских госдолгов высвобождает импульсы, которые рынку предстоит долго переваривать. Такой процесс «переваривания» обычно занимает около 30 лет: от англо-бурских войн до отказа Великобритании от золотого стандарта (1931–1902 = 29 лет), от краха системы Бреттон-Вудса (1973–1944 = 29 лет).
Ждать десять тысяч лет слишком долго — нужно действовать сегодня. Как минимум, вплоть до промежуточных выборов 2026 года у криптоиндустрии есть еще один год благополучия.
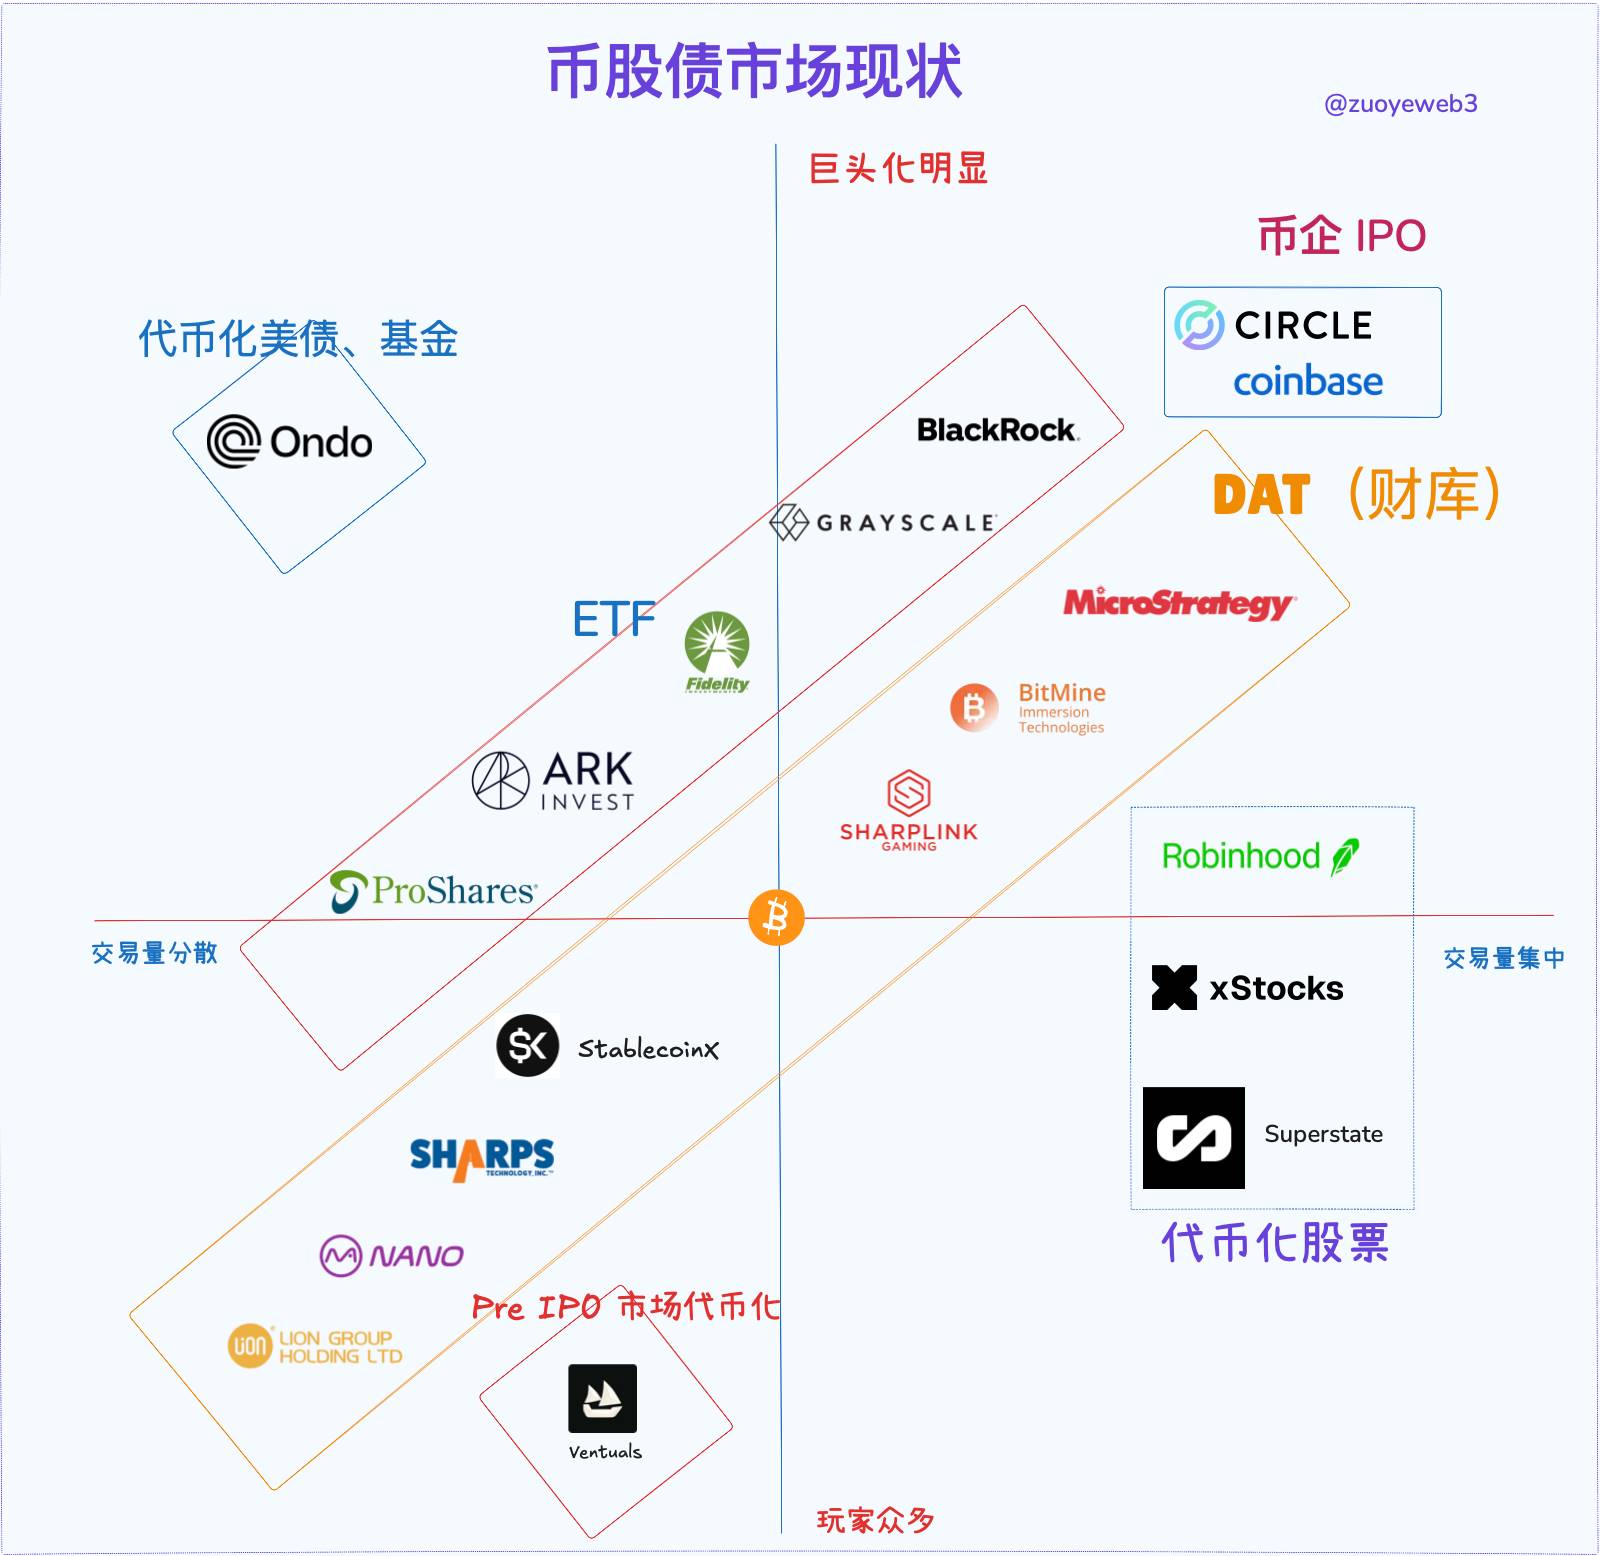
Примечание к изображению: Текущее состояние рынка криптоактивов, акций и облигаций
Источник изображения: @zuoyeweb3
Если проанализировать текущую структуру рынка, IPO криптокомпаний относятся к самому элитному и нишевому сегменту. Лишь единичные криптокомпании способны пройти листинг на американском фондовом рынке, что подтверждает: превратить собственную компанию в торгуемый актив сложнее всего.
В качестве компромисса проще проводить повторную продажу вокруг уже имеющихся качественных активов. Например, BlackRock уже бесспорный гигант в сфере спотовых BTC и ETH ETF. Новые стейкинговые и универсальные ETF станут новой мерой конкуренции.
Следующий уровень занимают компании, применяющие стратегию DAT (корпоративных казначейств), такие как Strategy, которые ушли далеко вперед и являются единственным игроком, осуществившим трехсторонний баланс между криптоактивами, акциями и облигациями. Это означает, что можно выпускать облигации под залог BTC, тем самым поддерживая котировки акций, а освободившиеся средства направлять на дальнейшую покупку BTC. Это подтверждает признание рынком безопасности BTC в качестве обеспечения, а также оценку актива самой Strategy как эквивалента стоимости BTC.
В секторе ETH-казначеств компании типа BitMine и Sharplink максимум реализовали лишь связку криптоактивов и акций. Они не смогли убедить рынок в своей способности выпускать облигации от своего имени (если не считать эмиссию бумаг при операциях по покупке токенов). То есть рынок частично признает ценность ETH, но не признает внутреннюю ценность самих компаний-казначеств, что является лишь следствием показателя mNAV ниже 1 (рыночная капитализация компаний ниже стоимости удерживаемых активов).
Однако пока ценность ETH будет общепризнанной, высоколевериджная гонка все равно породит победителей. Итоговая просадка затронет лишь длинный хвост казначеств. Тем же компаниям, которые закрепят за собой статус представителей ETH, после цикла наращивания или снижения левериджа достанется победа.
Токенизированные акции, несмотря на меньший текущий объем по сравнению с DAT, IPO или ETF, обладают наибольшим потенциалом применения. Сегодня акции существуют в электронном виде и хранятся на серверах различных участников. В будущем акции будут обращаться напрямую в блокчейне: акции станут токенами, а токены превратятся в любые активы. Robinhood создает собственный L2 на базе ETH, xStocks выходит на Ethereum и Solana, а платформа SuperState (Opening Bell) помогает Galaxy токенизировать акции для сети Solana.
Будущая борьба за токенизированные акции развернется между Ethereum и Solana, однако именно этот сценарий оставляет меньше всего пространства для спекулятивных ожиданий, так как он скорее подчеркивает технологический сервисный характер. Он демонстрирует признание рынком возможностей блокчейна, однако способность захватывать стоимость активов будет транслироваться через $ETH или $SOL.
Сфера токенизированных казначейских облигаций и фондов隐约 намечает тенденцию к монополизации со стороны Ondo. Причина в оттоке ликвидности из комбинации госдолгов США и стейблкоинов. Будущее RWA требует освоения ниш вне американских госдолгов, аналогично стейблкоинам вне доллара США. Хотя в долгосрочной перспективе этот рынок огромен, он останется исключительно долгосрочным проектом.
Наконец, подход к пре-IPO использует два механизма: сначала сбор средств с последующей покупкой доли, или сначала покупка доли с последующей токенизацией и распределением. Безусловно, xStocks занимается и вторичным фондовым рынком, и пре-IPO одновременно, однако суть обеих моделей сводится к токенизации стимулов непубличного рынка, что стимулирует его публицазию. Обратите внимание на эту формулировку — именно таков путь расширения стейблкоинов.
Но в рамках действующего правового поля остается ли пространство для регуляторного арбитража — можно лишь строить ожидания. Процесс потребует весьма длительной адаптации, поэтому быстрой публицазии пре-IPO ждать не стоит. Ключевой вопрос пре-IPO — право ценообразования активов. Это абсолютно не техническая проблема, и множество брокеров на Уолл-стрит приложат все усилия, чтобы этому помешать.
В отличие от этого, распространение прав собственности и стимулов при токенизации акций можно разделить. «Люди в крипте не так уж важны права, больше внимания уделяется стимулам». Что касается вопросов регулирования, таких как налогообложение доходов от акций, то мировая практика уже существует, и переход в блокчейн не станет препятствием.
Сравнивая их: пре-IPO затрагивает право Уолл-стрит на ценообразование, тогда как токенизация акций увеличивает доходы Уолл-стрит, открывая каналы дистрибуции и привлекая дополнительную ликвидность. Это совершенно разные ситуации.
Схождение в восходящем цикле, вытеснение в нисходящем
Так называемый левериджный цикл — это самоисполняющееся пророчество. Любые хорошие новости заслуживают двойного роста, постоянно раскачивая леверидж вверх. Однако институты кросс-холдят различные обеспечения. В нисходящем цикле они предпочтительно продадут субординированные активы, спасаясь к безопасным обеспечениям. Розничные инвесторы лишены свободы действий и в конечном итоге активно или пассивно поглотят все убытки.
Когда Джек Ма покупает ETH, Huaxing Capital приобретает BNB, а China Merchants International выпускает фонд на базе Solana, новая эпоха входит в нашу реальность: глобальная экономика поддерживает непрерывную связь посредством блокчейна.
США представляют собой предел действия закона Чейса-Данна, являясь уже режимом господства с минимальными издержками и максимальной эффективностью. Однако они сталкиваются с крайне запутанной ситуацией взаимопереплетения. Монроизм новой эпохи противоречит объективным экономическим законам: интернет можно фрагментировать, но блокчейн удивительным образом и изначально целостен, позволяя любому L2, узлу и активу слиться в единое целое на Ethereum.
С более органичной точки зрения, слияние криптоактивов, акций и облигаций — это процесс обмена позициями между маркетмейкерами и розничными инвесторами. Механизм схож с принципом «когда биткоин растет, альткоины отстают; когда биткоин падает, альткоины падают глубже», только последнее чаще встречается в ончейн-экосистеме.
Давайте рассмотрим этот процесс:
1. В период роста институты благодаря левериджу перетекают в высоколопатентные активы с низкими ценами залога. При снижении они преимущественно продают вторичные активы, сохраняя позиции в высоколиквидных инструментах;
2. Процессы розничных инвесторов протекают зеркально: в восходящем цикле они продают больше BTC/ETH и стейблкоинов, покупая высоколопатентные активы. Однако, ограниченные общим объемом средств, при смене тренда на медвежий им приходится дополнительно сбрасывать BTC/ETH и стейблкоины для поддержания высокого левериджа по вторичным активностям;
3. Институты изначально готовы к большим просадкам, приобретая высокодоходные активы у розницы. Одновременно действия розничных инвесторов по удержанию левериджа повышают устойчивость институтов, что заставляет розницу продолжать продажа активов;
4. Завершение цикла маркируется крахом левериджа. Если розница неспособна поддерживать леверидж, цикл завершается. При крахе институтов и системном кризисе наибольшие потери все равно несет розница, поскольку высокодоходные активы к тому моменту уже передаются другим институтам;
5. Для институтов потери неизбежно социализируются. Для розничного инвестора леверидж — это петля на шее, которую он еще и оплачивает институтам. Единственная надежда — обойти другие институты и розницу, что непросто сравнимо с полетом на Луну.
Классификация и оценка обеспечений — лишь внешняя оболочка. В основе лежит определение цены левериджа исходя из ожиданий относительно самого обеспечения.
Этот механизм недостаточно полно объясняет, почему вторичные активы всегда падают сильнее. Его можно дополнить: розничные инвесторы жаждут роста левериджа даже больше, чем эмитенты. Другими словами, они хотят видеть позицию 125x на каждой паре активов. Однако в нисходящем цикле фактическим встречным контрагентом на рынке становится сам розничный инвестор. У институтов зачастую есть возможность применять более сложные стратегии хеджирования на диверсифицированных портфелях, расходы и риски от которых также ложатся на плечи розницы.
Можно резюмировать: криптоактивы, акции и облигации синхронизируют леверидж и волатильность. Погружаясь в токены, акции и долги через призму финансового инжиниринга, представим гибридный стейблкоин, частично основанный на казначейских облигациях США и использующий дельта-нейтральную модель. Такой инструмент способен объединить три формата в единую сеть. Только тогда рыночная волатильность позволит механизмам хеджирования эффективно функционировать и даже приносить сверхприбыль — то есть двигаться в одном ритме.
ENA/USDe уже отчасти обладают этой характеристикой. Позвольте смелый прогноз движения в цикле разворота левериджа: чем выше леверидж, тем больше TVL и розничных сделок он привлекает. В конце концов волатильность достигнет критической точки. Команда проекта в первую очередь защитит привязку USDe, пожертвовав ценой ENA. Затем упадут акции компаний DAT, институты оперативно заберут средства, а в конечном итоге всё придется покупать розничным инвесторам.
После этого возникнет более страшный множественный левериджный цикл: инвесторы в казначейство ENA будут продавать свои акции, пытаясь сохранить стоимость внутри BTC и ETH-казначеств. Однако некоторые компании не смогут устоять и медленно лопнут. Сначала взорвутся DAT малых монет, затем DAT компаний крупных монет. В итоге на рынке воцарится паника, и все будут в ужасе следить за каждым шагом Strategy.
В рамках модели крипто/стейк/облигаций рынок США становится конечным источником ликвидности, который в итоге тоже пробьется под влиянием синергетических эффектов. Это не пугалово: регулирование US-акций всё равно не смогло предотвратить кризис количественной торговли LTCM. Сейчас Трамп ведет всех вместе эмиссию токенов, и я не думаю, что кто-то способен остановить крупный взрыв синергии между криптоактивами, акциями и облигациями.
Глобальные экономики соединяются в блокчейне и подвергаются коллективному взрыву.
В это время движение пойдет в обратном направлении. Любое место, где еще осталась хоть капля ликвидности — независимо от того, ончейн это или офчейн, независимо от одной из шести форм крипто/стейк/облигаций — станет окном возможностей для выхода. Самое страшное заключается в том, что в блокчейне нет Федерального резервного банка. Отсутствие конечного поставщика ликвидности приведет к тому, что рынку просто некуда будет падать, заканчиваясь тепловой смертью.
Всё закончится. Всё начнется заново.
После затяжного периода «боли» розничные инвесторы, зарабатывая доставкой еды, постепенно накопят искру для покупки BTC/ETH/стейблкоинов, передав институтам новую идею, способную вызвать пожар. Абсолютно новый цикл начнется снова. После устранения финансовой магии и очистки от долгов, завершить этот процесс сможет лишь стоимость, созданная реальным трудом.
Возможно, читатели заметят: почему мы не говорим о циклах стейблкоинов?
Потому что сами стейблкоины являются внешней формой цикла. BTC и золото поддерживают колеблющиеся казначейские облигации США, а стейблкоины поддерживают глобальную адаптацию доллара США. Стейблкоины не способны формировать самостоятельный цикл. Чтобы обрести реальный потенциал доходности, они должны быть сопряжены с более фундаментальными активами. Просто стейблкоины идут в обход казначейских облигаций США, привязываясь больше к более безопасным активам, таким как BTC или золото. Таким образом кривая левериджного цикла становится более плавной.
Заключение
От того, что каноны работают на меня, к тому, что я работаю на каноны.
Тема ончейн-кредитования не рассматривается. Слияние DeFi и CeFi действительно происходит, но оно слабо связано с отношениями крипто/стейк. Немного затронута тема DAT. Вопросы институционального кредитования и моделей кредитования будут раскрыты в будущих публикациях.
Основной фокус направлен на изучение структурных связей между криптоактивами, акциями и облигациями, а также на выявление новых продуктов и направлений. ETF уже стабилизировались, DAT продолжают жесткую конкуренцию, стейблкоины расширяются массово. Возможностей как в ончейн, так и в офчейн среде больше всего. Потенциал у крипто/стейк и пре-IPO безграничен, однако трансформировать традиционные финансы совместимыми методами крайне сложно без построения собственной замкнутой системы циркуляции.
Для крипто/стейк и пре-IPO необходимо решить вопрос прав собственности, однако «метод решения прав собственности» не работает. Требуется создание экономического эффекта, чтобы прорвать рамки регулирования. Прямой диалог с регуляторами лишь загонит проект в бюрократические путы. Ярчайший пример — путь стейблкоинов: наиболее эффективна тактика «окольцевать город с деревень».
IPO криптокомпаний представляет собой процесс выкупа и ценообразования криптовалют традиционными финансами. Впоследствии этот процесс станет все менее заметным. Необходимо выходить на биржу как можно раньше: исчерпав маркетинговые концепции, следует переходить к количественной оценке, как это происходит в FinTech и производственном секторе. Пространство для воображения будет постепенно сужаться по мере роста числа выходов на биржу.
Долгосрочное размещение в токенизированных казначейских облигациях (фондах) вряд ли принесет сверхприбыль и практически не затронет розничных инвесторов. Оно подчеркивает преимущественно технологическое применение блокчейна.
Данная статья опирается в основном на статическую макроструктуру, нехватка динамических данных, например, такая как участие Питера Тиля в финансировании и инвестициях в различные DAT и ETF.
А также то, что при выходе из позиций по левериджу киты и розница движутся в противоположных направлениях: киты первыми продают вторичные активы, фиксируя прибыль по базовым. Рознице приходится продавать базовые активы, чтобы поддерживать леверидж по вторичным. То есть: биткоин растет — альткоины未必 растут; биткоин падает — альткоины обязательно обвалятся. Для подтверждения всего этого требуются данные, но сейчас возможностей недостаточно, поэтому сперва мы构建 статический каркас для упорядочивания мыслей.
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News
 @zuoyeweb3