Рождение DeFi-суперприложения
Автор: Лоренцо Валенте
По мере созревания крипторынка инвесторы ищут подсказки в предыдущих технологических бумах, чтобы предсказать следующий крупный тренд или переломный момент.
Исторически цифровым активам было трудно проводить прямые параллели с предыдущими технологическими циклами, что затрудняло прогнозирование их долгосрочной траектории развития для пользователей, разработчиков и инвесторов. Эта динамика меняется.
Согласно нашему исследованию, «уровень приложений» в криптосфере эволюционирует по аналогии с циклами разделения (unbundling) и повторного объединения (rebundling), которые прошли платформы SaaS (программное обеспечение как услуга) и финтех-сервисы.
В этой статье я опишу, как циклы разделения и повторного объединения из SaaS и финтеха проявляются в DeFi (децентрализованных финансах) и криптоприложениях. Эволюция модели выглядит следующим образом:
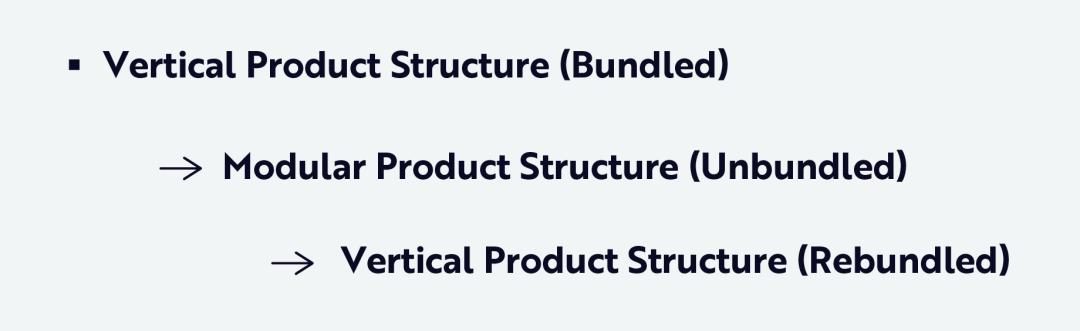
Концепция «композируемости» (Composability) является ключом к пониманию циклов разделения и повторного объединения.
Это аналитический термин, используемый финтех- и крипто-сообществом, обозначающий способность финансовых или децентрализованных приложений и сервисов——особенно на уровне приложений—— бесшовно взаимодействовать, интегрироваться и строить друг на друге подобно конструктору LEGO. Исходя из этой концепции, в следующих двух разделах мы описываем трансформацию архитектуры продуктов.
От вертикальной интеграции к модульности: Великое разделение (The Great Unbundling)
В 2010 году Эндрю Паркер из Spark Capital опубликовал статью в блоге, в которой описал, как десятки стартапов использовали возможности разделения рынка Craigslist. Craigslist был тогда «горизонтальным» интернет-маркетплейсом, предлагающим различные услуги: от аренды квартир и поиска фрилансеров до продажи товаров, как показано на рисунке ниже.
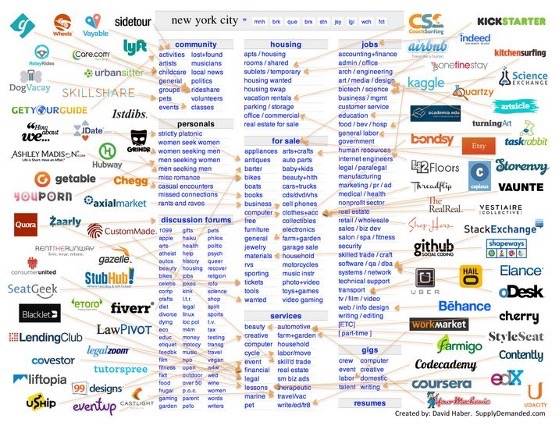
Источник: Parker, 2010. Только для иллюстративных целей, не должно рассматриваться как инвестиционный совет или рекомендация покупать, продавать или хранить любые конкретные ценные бумаги.
Вывод Паркера заключался в том, что многие успешные компании——Airbnb, Uber, GitHub, Lyft——начинали с фокусировки и вертикализации небольшой части широкого спектра функций Craigslist и значительно его улучшили.
Этот тренд открыл первую majorную стадию «разделения рынка», в ходе которой полностью интегрированный многофункциональный рынок Craigslist уступил место узкоспециализированным приложениям. Новые игроки не просто улучшили пользовательский опыт (UX) Craigslist——они переопределили его. Иными словами, «разделение» дробило платформу с широким функционалом на строго ограниченные, самостоятельные вертикальные направления, опрокидывая позиции Craigslist благодаря уникальному способу обслуживания пользователей.
Что сделало эту волну разделения возможной? Фундаментальная трансформация технологической инфраструктуры, включая развитие API (интерфейсов прикладного программирования), облачных вычислений, мобильного UX и встроенных платежей, снизила порог входа для создания сфокусированных приложений с качеством мирового уровня.
Аналогичный процесс разделения происходит и в банковском секторе. Десятилетиями банки предоставляли набор связанных финансовых услуг под одним брендом и в одном приложении——от сберегательных вкладов до страхования. Однако за последнее десятилетие финтех-стартапы точно разбирают этот связанный пакет, каждый из которых фокусируется на конкретной вертикальной нише.
Традиционный банковский пакет включает:
-
Платежи и переводы
-
Чековые и сберегательные счета
-
Процентно-доходные инструменты
-
Бюджетирование и финансовое планирование
-
Кредитование и займы
-
Инвестиции и управление капиталом
-
Страхование
-
Кредитные и дебетовые карты
За последние десять лет банковский пакет систематически распался на ряд финансируемых венчурным капиталом финтех-компаний, многие из которых сейчас стали «единорогами», компаниями с оценкой более $10 млрд или приближаются к отметке в $100 млрд:
-
Платежи и переводы: PayPal, Venmo, Revolut, Stripe
-
Банковские счета: Chime, N26, Monzo, SoFi
-
Сбережения и депозиты: Marcus, Ally Bank
-
Управление личными финансами и бюджет: Mint, Truebill, Plum
-
Кредитование и займы: Klarna, Upstart, Cash App, Affirm
-
Инвестиции и управление капиталом: Robinhood, eToro, Coinbase
-
Страхование: Lemonade, Root, Hippo
-
Управление картами и расходами: Brex, Ramp, Marqeta
Каждая компания сосредоточилась на одной услуге, которую она смогла отточить и предоставить лучше существующих корпораций, сочетая свои компетенции с новыми технологическими рычагами и моделями дистрибуции для предоставления ориентированных на рост нишевых финансовых услуг в модульном формате. В секторах SaaS и финтеха разделение не только подорвало позиции действующих компаний, но и создало совершенно новые категории, в конечном итоге расширив общую адресуемую рыночную базу (TAM).
От модульности обратно к интеграции: Великое повторное объединение (The Great Rebundling)
Недавно Airbnb запустил новый раздел «Услуги и мероприятия» и обновил дизайн своего приложения. Теперь пользователи могут не только бронировать жилье, но и изучать и приобретать дополнительные услуги: экскурсии по музеям, гастрономические туры, кулинарные мастер-классы, посещения галерей, занятия фитнесом и косметические процедуры.
Будучи ранее рынком размещения типа P2P, теперь Airbnb трансформируется в универсальное приложение для отдыха (superapp)——возвращая путешествия, лайфстайл и локальные услуги в единую, целостную платформу. Кроме того, за последние два года компания расширила ассортимент услуг за пределы аренды жилья и теперь интегрирует оплату, туристическую страховку, локальные гиды, консьерж-сервисы и эксклюзивные мероприятия в свое основное бронирование.
Robinhood переживает схожую трансформацию. Компания, революционизировавшая брокерскую отрасль без комиссии за сделки с акциями, активно расширяется в полнофункциональную финансовую платформу, постепенно возвращая в свою экосистему многие вертикальные направления, ранее выделенные финтех-стартапами.
За последние два года Robinhood реализовал следующие шаги:
-
Запуск функций оплаты и управления наличными деньгами (Robinhood Cash Card)
-
Добавление торговли криптовалютой
-
Запуск пенсионных счетов
-
Запуск маржинальных инвестиций и кредитных карт
-
Приобретение Pluto (платформы исследований и финансового консалтинга на базе ИИ)
Эти шаги свидетельствуют о том, что, подобно Airbnb, Robinhood собирает ранее фрагментированные услуги воедино, формируя комплексную финансовую суперприложение.
Контролируя все больший объем финансовой стека——сбережения, инвестиции, платежи, кредиты и консультации——Robinhood меняет свой имидж, переходя от брокера к многопрофильной платформе потребительских финансов.
Наше исследование показывает, что эта динамика разделения и повторного объединения влияет на крипторынок. В оставшейся части статьи мы приводим два кейса: Uniswap и Aave.
Циклы разделения и повторного объединения в DeFi: два кейса
Кейс 1: Uniswap——от монолитного AMM к «LEGO ликвидности» и обратно к торговой суперприложению
В 2018 году Uniswap вышел на сеть Ethereum в виде простого, но революционного автоматического маркет-мейкера (AMM). На ранних этапах Uniswap представлял собой вертикально интегрированное приложение: небольшая база смарт-контрактов, фронтенд которой хостился командой проекта. Основные функции AMM——обмен токенов ERC-20 в пулах с постоянной пропорцией (x*y=k)——были реализованы в едином протоколе. Пользователи получали к нему доступ преимущественно через собственный веб-интерфейс Uniswap. Такая архитектура оказалась крайне успешной: к середине 2023 года совокупный ончейн-объем транзакций Uniswap взрывообразно вырос до более чем 1,5 трлн долларов США. Благодаря строгому контролю над технологическим стеком, Uniswap обеспечил плавный пользовательский опыт при обмене токенов, что заложило фундамент для раннего развития DeFi.
В то время вся торговая логика Uniswap v1/v2 была реализована внутри блокчейна, без использования внешних ценовых оракулов или внецепочечных книг ордеров. Протокол определял цены внутренне в рамках замкнутой системы через резервы пулов ликвидности (по формуле x*y=k). Команда Uniswap разработала основной пользовательский интерфейс (app.uniswap.org) для прямого взаимодействия с контрактами проекта. На начальном этапе большинство пользователей получали доступ к Uniswap именно через этот выделенный фронтенд, что напоминало проприетарные порталы бирж. Помимо самого Ethereum, Uniswap не зависел от другой инфраструктуры. Поставщики ликвидности и трейдеры взаимодействовали напрямую с контрактами Uniswap, без встроенных внешних потоков данных или хуков плагинов. Система была простой, но изолированной.
По мере расширения экосистемы DeFi Uniswap трансформировался из отдельного приложения в компонуемую «LEGO-конструкцию ликвидности». Открытый и permissionless характер протокола позволял другим проектам интегрировать пулы Uniswap и добавлять над ними собственные слои. Uniswap Labs постепенно передавал контроль над частью стека наружу, предоставляя большую роль внешней инфраструктуре и функциям, созданным сообществом:
-
DEX-агрегаторы и интеграция кошельков: значительная часть объема торгов Uniswap начала проходить через внешние агрегаторы (например, 0x API и 1inch), а не через родной интерфейс проекта. К концу 2022 года около 85% сделок Uniswap маршрутизировалось через подобные агрегаторы, поскольку пользователи искали оптимальные цены на различных площадках. Кошельки типа MetaMask также интегрировали ликвидность Uniswap в свои функции обмена, позволяя пользователям торговать напрямую из своих кошельков. Такая внешняя маршрутизация снизила зависимость от нативного фронтенда Uniswap и превратила AMM в скорее модуль «plug-and-play» в стеке DeFi.
-
Оракулы и индексаторы данных: хотя контракты Uniswap исторически и сейчас не нуждаются в ценовых оракулах для выполнения обменов, более широкая экосистема вокруг него требует этого. Другие протоколы используют цену пулов Uniswap в качестве ончейн-оракулов, а сам интерфейс Uniswap опирается на внешние индексные сервисы. Например, фронтенд Uniswap использует подграфи (subgraphs) The Graph для внецепочечного запроса данных пулов, обеспечивая более плавный пользовательский опыт (UI). Вместо построения собственных индексных нод, Uniswap воспользовался управляемой сообществом дата-инфраструктурой——это модульный подход, который делегирует сложные запросы данных специализированным индексаторам.
-
Мультичейн развертывание: на этапе модульности Uniswap масштабировался на множество блокчейнов и свертков (Rollups) помимо Ethereum: Polygon, Arbitrum, BSC и Optimism и др. Управление протоколом позволило его базовой версии развернуться в этих сетях, эффективно рассматривая каждую блокчейн-сеть как базовый плагин для ликвидности Uniswap. Такая мультичейн стратегия подчеркивает композируемость протокола: он может существовать на любой цепи, совместимой с EVM (виртуальной машиной Ethereum), вместо того чтобы привязывать свою судьбу к одной вертикально интегрированной среде.
В последнее время Uniswap возвращается к вертикальной интеграции, стремясь захватить больше этапов пользовательского пути и оптимизировать стек под свои задачи. Ключевые аспекты повторного объединения включают:
-
Нативный мобильный кошелек: в 2023 году Uniswap выпустил Uniswap Wallet — самохранящееся мобильное приложение, за которым последовало расширение для браузера, позволяющее хранить токены и напрямую взаимодействовать с продуктами проекта. Запуск собственного кошелька стал важным шагом к контролю над слоем пользовательского интерфейса, который раньше принадлежал сторонним кошелькам вроде MetaMask. Имея свой кошелек, Uniswap теперь вертикально интегрирует доступ пользователей, гарантируя, что обмены, просмотр NFT и другие активности происходят в контролируемой среде и могут маршрутизироваться через ликвидность Uniswap.
-
Интегрированный агрегатор (Uniswap X): Uniswap также внедрил Uniswap X — встроенный слой агрегации и исполнения сделок вместо зависимости от сторонних агрегаторов для поиска лучших цен. Uniswap X использует открытую сеть офчейн-«фловеров» (заполнителей), которые собирают ликвидность из различных AMM и частных маркет-мейкеров, после чего клиринг сделок происходит внутри блокчейна. Таким образом, интерфейс Uniswap превратился в однооконный торговый портал, агрегирующий источники ликвидности в интересах пользователей — аналогично услугам 1inch или Paraswap. Запуская собственный протокол агрегации, Uniswap Labs повторно интегрировала эту функцию, удерживая пользователей внутри экосистемы при сохранении лучшей цены. Важно отметить, что UniswapX вшит непосредственно в веб-приложение Uniswap — в будущем возможно его внедрение и в кошелек — поэтому пользователям больше не нужно покидать платформу ради сторонних агрегаторов.
-
Специализированная сеть для приложения (Unichain): в 2024 году Uniswap объявил о создании собственной сети второго уровня — Unichain — в составе Optimism Superchain. Выводя вертикальную интеграцию на уровень инфраструктуры, Unichain представляет собой кастомный Rollup, специально разработанный для торгов Uniswap и DeFi, с целью снижения комиссий пользователей примерно на 95% и уменьшения задержек до ~250 мс. Uniswap будет контролировать среду блокчейна, в которой работают его контракты, вместо того чтобы оставаться лишь приложением поверх другой цепи. Оперетируя Unichain, проект сможет оптимизировать всё под свою биржу — от стоимости Gas до смягчения влияния MEV (максимальной извлекаемой стоимости) — и внедрит нативное распределение комиссий протокола между держателями UNI. Этот полный цикл трансформации превратил Uniswap из зависимого от Ethereum dApp в вертикально интегрированную платформу со своим собственным UI, исполняющим уровнем и специализированным блокчейном.
Кейс 2: Aave——от P2P-рынка кредитования к мультичейн развертыванию и обратно к кредитной суперприложению
Истоки Aave восходят к проекту 2017 года ETHLend, который представлял собой самодостаточное приложение для кредитования, позже в 2018 году уступив место децентрализованному P2P-рынку под новым названием Aave. Команда разработала смарт-контракты для кредитования и предоставила официальный веб-интерфейс для участия пользователей. На этом этапе ETHLEND/Aave сопоставлял кредиты заемщиков и кредиторов по принципу книги ордеров, обрабатывая всё — от логики расчета процентов до сопоставления заявок.
При переходе к модели пулового кредитования, схожей с Compound, Aave прошел путь вертикальной интеграции. Контракты Aave v1 и v2 в Ethereum включали инновации, такие как флеш-кредиты (flash loans)——функцию на уровне протокола, позволяющую занимать средства без залога при условии возврата в той же транзакции——а также алгоритмы определения процентных ставок. Пользователи получали доступ к протоколу преимущественно через веб-дашборд Aave. Протокол внутренне управлял ключевыми функциями, такими как начисление процентов и ликвидация позиций, практически не полагаясь на сторонние сервисы. Грубо говоря, ранний дизайн Aave представлял собой монолитный денежный рынок: dApp со собственным UI, обрабатывавший депозиты, кредиты и ликвидации в одном месте.
Aave всегда был частью более широкой симбиотической экосистемы DeFi, изначально интегрировав стейблкоин DAI от MakerDAO в качестве ключевого залога и кредитного актива. Фактически, еще в период существования под именем ETHLend, Aave был запущен одновременно с Maker и сразу поддержал DAI, что отражает тесную взаимосвязь между пионерами вертикальной интеграции и уже на раннем этапе демонстрирует отсутствие изолированных протоколов. Даже находясь в своей «вертикальной» фазе, Aave эксплуатировал продукт другого протокола——стейблкоин——для обеспечения своей работы.
По мере развития DeFi, Aave прошел этап разделения, перейдя на модульную архитектуру, частично вынеся инфраструктуру вовне и поощряя других участников строить решения на своей платформе. Несколько ключевых сдвигов иллюстрируют движение Aave в сторону композируемости и внешней зависимости:
-
Внешние сети оракулов: вместо поддержки исключительно собственных источников котировок, Aave внедрил децентрализованные оракулы Chainlink для получения надежных цен активов при оценке залога. Ценовые оракулы критически важны для любого кредитного протокола, так как они определяют моменты недостаточности залога. Управленческий комитет Aave выбрал Chainlink Price Feeds в качестве основного источника оракулов для большинства активов на aave.com, тем самым делегировав ценовую инфраструктуру профессиональной третьей стороне. Хотя такой модульный подход повышает безопасность——например, Chainlink агрегирует множество источников данных——это также означает, что стабильность Aave зависит от внешних сервисов.
-
Интеграция с кошельками и приложениями: кредитные пулы Aave стали строительными блоками для множества других dApp. Инструменты управления портфелями и дашборды вроде Zapper и Zerion, автоматизированные DeFi-тулы вроде DeFi Saver и оптимизаторы доходности подключаются к контрактам Aave через его открытый SDK. Пользователи могут вносить депозиты или брать кредиты через сторонние фронтенды с интерфейсом к Aave, однако официальный интерфейс проекта является лишь одной из многих точек доступа. Даже DEX-агрегаторы косвенно используют флеш-кредиты Aave для сложных многоступенчатых сделок, выполняемых сервисами вроде 1inch. Открыв исходный код дизайна, Aave разрешил композируемость: другие протоколы могут внедрять функции Aave——например, применять флеш-кредиты Aave внутри роботов для арбитража на Uniswap——при этом всю координацию берут на себя внешние агрегаторы. Выступая в роли модуля ликвидности, а не изолированного приложения, его композируемость значительно расширяет влияние Aave в экосистеме DeFi.
-
Мультичейн развертывание и изолированные режимы: подобно Uniswap, Aave развернут в нескольких сетях——например, Polygon, Avalanche, Arbitrum, Optimism——что по сути является межсетевой модульностью. Версия Aave v3 представила такие архитектурные модульные функции, как изолированные рынки для отдельных активов——создавая уникальные параметры риска для каждого рынка и иногда работая независимо от основного пула. Также была представлена версия с ограничениями, например, «Aave Arc» для институциональных пользователей, требующих соблюдения процедур KYC («Знай своего клиента»), которые концептуально представляют собой независимые «модульные инстанции» протокола Aave.
Приведенные примеры демонстрируют гибкость Aave в работе в разнообразных средах, а не только в рамках единого продукта. На стадии разделения Aave опирался на более широкий инфраструктурный стек: данные получались через оракулы Chainlink, индексация обеспечивалась The Graph, доступ пользователей осуществлялся через сторонние кошельки и дашборды, а в качестве залога использовались токены других протоколов——например, DAI от Maker или staked ETH от Lido. Модульный подход повысил композируемость Aave и снизил необходимость «изобретать велосипед заново». Обратной стороной стала частичная потеря контроля над элементами стека и риски, связанные с зависимостью от внешних сервисов.
В последнее время Aave продемонстрировал признаки возвращения к вертикальной интеграции, начав разрабатывать внутренние версии ключевых компонентов, от которых ранее зависел. Например, в 2023 году Aave запустил собственный стейблкоин GHO. Исторически Aave обеспечивал кредитование различных активов, особенно стейблкоина DAI от MakerDAO, который достиг на платформе значительных масштабов. С выходом GHO, Aave получил на своей платформе нативный стейблкоин, выступающий каналом дистрибуции для других протоколов. Подобно DAI, GHO является децентрализованным стейблкоином, привязанным к доллару и обеспечиваемым избыточным залогом. Пользователи могут чеканить GHO за счет своих депозитов на Aave V3, что позволяет протоколу вернуть в свою систему ранее делегированную вертикальную часть стека кредитования——эмиссию стейблкоинов. Следовательно:
-
Aave выступает эмитентом стабилизированных активов——а не просто площадкой для кредитования существующих стейблкоинов——и напрямую контролирует параметры стейблкоина и сопутствующие доходы. Являясь конкурентом DAI, GHO позволяет Aave реинвестировать процентные выплаты обратно в собственную экосистему: доход от процентов по GHO может идти на пользу стейкерам токена AAVE, а не косвенно увеличивал сборы для MakerDAO.
-
Внедрение GHO потребовало разработки выделенной инфраструктуры. В системе Aave существуют «фаасилитаторы» (facilitators)——включая основные пулы Aave——которые могут чеканить и сжигать GHO, а также устанавливать управленческие стратегии. Контролируя этот новый функциональный слой, Aave создал внутреннюю версию продукта MakerDAO для обслуживания собственного сообщества.
В еще одном примечательном шаге Aave использует интеллектуальный маршрут ценности от Chainlink (SVR) или аналогичные механизмы для рекаптуры MEV (максимальной извлекаемой стоимости, аналогичной плате за поток ордеров в традиционных рынках) в интересах пользователей Aave. Более тесная интеграция со слоем оракулов для перенаправления арбитражной прибыли обратно в протокол начинает размывать границы между платформой Aave и базовыми блокчейн-механизмами. Этот ход указывает на заинтересованность Aave в кастомизации даже более низкоуровневых элементов инфраструктуры, таких как поведение оракулов и механизмы захвата MEV, в собственных целях.
Хотя Aave пока не запустил собственный кошелек или сеть, подобно Uniswap и другим игрокам, другие venture-проекты основателей указывают на цель создания самодостаточной экосистемы. Например, социальный протокол Lens можно интегрировать с Aave для формирования финансов на основе социального репутации. Архитектурно Aave движется к предоставлению всех ключевых финансовых примитивов: кредитование, стейблкоин (GHO) и, возможно, децентрализованные социальные идентичности (Lens), вместо reliance на внешние протоколы. На мой взгляд, данная продуктовая стратегия направлена на углубление платформы: наличие собственного стейблкоина, кредитных инструментов и иных сервисов должно положительно сказаться на удержании пользователей и доходах протокола Aave.
Подводя итог, Aave эволюционировал от закрытого кредитного dApp к открытой «LEGO-конструкции», интегрированной в DeFi и зависящей от таких сторонних решений, как Chainlink и Maker, а теперь возвращается к более комплексному вертикально интегрированному финансовому набору. Особенно выпуск GHO подчеркивает намерение Aave повторно интегрировать слой стейблкоинов, который ранее был делегирован MakerDAO.
Наши исследования показывают, что путь Uniswap, Aave, MakerDAO, Jito и других протоколов демонстрирует более широкие циклические паттерны в криптоиндустрии. На ранних этапах вертикальная интеграция——создание монолитного продукта с очень узкой специализацией——была необходима для запуска новых функций, таких как автоматизированные торги, децентрализованное кредитование, стейблкоины или захват MEV. Такие самодостаточные дизайны позволяли быстро итерироваться и обеспечивать контроль качества на формирующихся рынках. По мере созревания отрасли приоритетами становятся модульность и композируемость: протоколы разбивают часть своего стека для выпуска новых функций или предоставления большей ценности внешним участникам, превращаясь в «финансовое LEGO», опирающееся на преимущества других протоколов.
Однако успех модульности и композируемости породил новые проблемы. Зависимость от внешних модулей создает риски контрагента и ограничивает способность самого протокола монетизировать ценность, созданную в других местах. Сейчас крупнейшие участники и протоколы с сильной продуктно-рыночной соответствием (PMF) и стабильными денежными потоками снова возвращают свои стратегии к вертикальной интеграции. Не отказываясь от децентрализации или композиции, эти проекты по стратегическим причинам вновь объединяют ключевые компоненты: запускают собственные сети, кошельки, стейблкоины, фронтенды и другую инфраструктуру. Их цель — обеспечить более плавный пользовательский опыт, захватить дополнительные потоки доходов и снизить зависимость от конкурентов. Uniswap строит кошельки и сети, Aave выпускает GHO, MakerDAO форкает Solana для создания NewChain, Jito объединяет стейкинг и ре-стейкинг с захватом MEV. Мы полагаем, что любое достаточно крупное DeFi-приложение в конечном итоге будет стремиться к собственному вертикально интегрированному решению.
Заключение
История не повторяется, но постоянно рифмуется. Криптоиндустрия напевает знакомую мелодию. Подобно революции SaaS и маркетплейсов последних десяти лет, протоколы DeFi и уровня приложений фокусируются на новых технологических примитивах, меняющихся ожиданиях пользователей и желании захватить большую долю ценности, двигаясь вдоль кривой разделения и повторного объединения.
В 2010-х годах стартапы, специализировавшиеся на отдельных сегментах гигантского рынка Craigslist, эффективно раздробили его на отдельные компании. Это разделение породило технологических гигантов——Airbnb, Uber, Robinhood, Coinbase——все из которых впоследствии начали собственное путешествие по повторному объединению, собирая новые вертикальные направления и сервисы в единые, вязкие платформы.
Криптоиндустрия движется по тому же пути с революционными темпами.
Приняв первоначально вид строгих вертикальных экспериментов——Uniswap как AMM, Aave как денежный рынок, Maker как стейблкоин-хранилище——они трансформировались в открытые модульные конструкции, открыв ликвидность, делегировав ключевые функции и дав развиться композируемости. Теперь, когда масштаб применения вырос, а рынок фрагментировался, маятник начал качаться в обратную сторону.
Сегодня Uniswap становится торговой суперприложением со собственным кошельком, сетью, кроссчейн-стандартами и логикой маршрутизации. Aave выпускает собственный стейблкоин и объединяет примитивы кредитования, управления и кредитных операций. Maker строит абсолютно новую блокчейн-сеть для улучшения governance своей валютной экосистемы. Jito консолидирует стейкинг, RE-staking и логику валидаторов в единый полнофункциональный протокол. Hyperliquid сливает биржу, L1-инфраструктуру и поддержку EVM в бесшовный on-chain OS для финансов.
В криптосфере примитивы изначально спроектированы как раздельные модули, однако лучший пользовательский опыт——и наиболее устойчивая бизнес-модель——все чаще требуют повторного объединения. Это не предательство идеи композируемости, а ее воплощение: создавать лучшие блоки LEGO и использовать их для строительства самых мощных замков.
DeFi сжимает весь этот цикл в считанные годы. Как это достигается? DeFi функционирует принципиально иначе:
-
Разрешительная (permissionless) инфраструктура снижает барьеры для экспериментов: любой разработчик может форкнуть, скопировать или масштабировать существующий протокол за часы, а не месяцы.
-
Мгновенное формирование капитала: благодаря токенизации команды могут быстрее, чем когда-либо, финансировать новые проекты, идеи или программы вознаграждений.
-
Высокая оборачиваемость ликвидности. Объем заблокированных средств (TVL) перемещается с скоростью, продиктованной стимулами, что позволяет новым экспериментам быстрее привлекать внимание, а успешным — расти экспоненциально.
-
Большой потенциал размера рынка (TAM). Протоколы с первого дня получают доступ к глобальным пулам пользователей и капитала без ограничений, часто достигая масштабов быстрее, чем аналоги в Web2,受制于 географии, регуляций или каналов дистрибуции.
Суперприложения в DeFi стремительно масштабируются в режиме реального времени. Мы считаем, что победителями станут не те протоколы, у которых самый модульный стек, а те, кто точно знает, какие части стека стоит сохранить, какими делиться и когда именно переключаться между двумя подходами.
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News