


Рэй Далио: крупные пузыри и колоссальный разрыв в богатстве ведут к усилению опасности.
Автор: Рэй Далио
Перевод: TechFlow
Несмотря на то что я всё ещё активный инвестор, увлечённый игрой на рынках, на этом этапе жизни я также выполняю роль учителя, стремясь передать свои представления о том, как работает реальность, и принципы, которые помогали мне справляться с вызовами. Имея более 50 лет опыта в качестве глобального макроэкономического инвестора и извлекая многие уроки из истории, я поделюсь в основном тем, что с этим связано.
В данной статье основное внимание уделяется следующим вопросам:
-
Важное различие между богатством и деньгами;
-
Как это различие стимулирует формирование и лопанье пузырей;
-
Такая динамика в сочетании с огромным разрывом в распределении богатства может привести к лопанью пузыря, вызывая не только финансовый крах, но и сильные социальные и политические потрясения.
Крайне важно понимать различие между богатством и деньгами и их взаимосвязь, особенно следующие два аспекта:
-
Когда масштаб финансового богатства значительно превышает масштаб денежной массы, как формируются пузыри;
-
Когда возникает потребность в деньгах, приводящая к продаже активов для получения денежной массы, как лопаются пузыри.
Эта довольно базовая и легко понятная концепция механизмов работы системы не получила широкого распространения, однако она оказалась крайне полезной для меня в инвестиционной деятельности.
Основные принципы, которые необходимо знать, включают:
-
Финансовое богатство можно создать очень легко, но оно не всегда отражает его реальную стоимость;
-
Само по себе финансовое богатство не имеет ценности, если его не конвертировать в денежные средства, доступные для потребления;
-
Конвертация финансового богатства в доступные для потребления деньги требует его продажи (или получения доходов от него), и именно это чаще всего становится ключевым моментом перехода пузыря в крах.
Что касается утверждения «финансовое богатство можно создать очень легко, но оно не отражает его реальную стоимость», приведу пример: сегодня, если основатель стартапа продаёт акции компании стоимостью 50 миллионов долларов США при оценке бизнеса в 1 миллиард долларов, он становится миллиардером.
Это происходит потому, что компания считается стоимостью 1 миллиард долларов, несмотря на то, что за этой цифрой нет реальной поддержки в виде примерно эквивалентного количества активов. Аналогично, если покупатель публично торгуемых акций приобретает небольшую партию акций у продавца по определённой цене, все акции компании переоцениваются по этой цене, и таким образом определяется совокупный объём богатства, которым, по мнению рынка, владеет компания. Разумеется, эти компании могут стоить меньше указанной оценки, поскольку реальная ценность активов определяется тем, по какой цене их действительно можно продать.
Что касается утверждения «финансовое богатство по своей сути не имеет ценности, если его не превратить в деньги», причина заключается в том, что богатство нельзя потреблять напрямую, тогда как деньги — можно.
Когда масштаб богатства значительно превышает масштаб денежной массы, а владельцы этого богатства нуждаются в продаже активов ради получения денег, мы сталкиваемся с третьим принципом: «конвертация финансового богатства в доступные для потребления деньги требует его продажи (или получения доходов от него), и именно это чаще всего становится ключевым моментом перехода пузыря в крах».
Если вы поймёте эту логику, сможете понять механизмы формирования пузырей и то, как они переходят в крах, что поможет вам прогнозировать подобные ситуации и эффективно реагировать на них.
Не менее важно понимать следующее: хотя и деньги, и кредит могут использоваться для покупки товаров, между ними существуют следующие различия:
а) деньги завершают сделку, тогда как кредит создаёт долг, который необходимо погасить в будущем за счёт получения денежных средств;
b) создание кредита относительно просто, в то время как деньги могут создавать только центральные банки.
Хотя кажется, что для покупки товаров нужны деньги, это не совсем верно, поскольку товары также можно приобретать в кредит, что автоматически создаёт обязательство по его возврату. Именно это обычно составляет основу пузыря.
Теперь рассмотрим пример.
Хотя исторические пузыри и крахи функционировали по одной и той же схеме, я возьму для иллюстрации пузырь 1927–1929 годов и крах 1929–1933 годов. Если взглянуть механистически на пузырь конца 1920-х, Великую депрессию 1929–1933 годов и меры, предпринятые президентом Рузвельтом в марте 1933 года для смягчения последствий кризиса, станет ясно, как работают описанные мной принципы.
Откуда берутся деньги для пузыря? Как он формируется?
Так откуда же берётся весь капитал, толкающий фондовый рынок вверх и в конечном итоге формирующий пузырь? Что именно делает его пузырём?
Здравый смысл подсказывает нам, что если предложение денежной массы ограничено и всё необходимо покупать на деньги, то покупка какого-либо актива означает отток капитала из других мест. Цена актива, из которого оттягиваются средства, может упасть из-за его продажи, тогда как цена приобретаемого актива вырастет.
Однако в конце 1920-х годов и в настоящее время пузырь подпитывается не деньгами, акредитом. Кредит может быть создан без наличия соответствующих денег и использован для покупки акций и других активов, что и формирует пузырь. Характерная для того времени динамика (наиболее классическая) заключалась в создании кредитных средств и их выдаче для покупки акций, что порождало долги, требующие возврата. Когда сумма денег, необходимая для обслуживания долга, превышала доходность самих акций, финансовые активы приходилось продавать, цены на них падали, и динамика пузыря начинала меняться на противоположную, в итоге превращаясь в динамику краха.
Основные принципы, управляющие формированием пузыря и крахом:
Пузырь формируется, когда покупка финансовых активов поддерживается значительным ростом кредитования, а общий объём богатства неуклонно растёт относительно общего объёма денежной массы (богатство значительно превышает денежную массу). Крах наступает, когда это богатство необходимо продать ради получения денег. Например, в период 1929–1933 годов акции и другие активы приходилось продавать, чтобы выплачивать проценты по долгам, взятым на их покупку, что и запустило процесс обращения динамики пузыря вспять.
Естественным образом, чем больше люди занимают и покупают акции, и чем лучше они себя ведут, тем больше желающих приобрести акции. Таким покупателям не нужно продавать другие активы для совершения сделки, так как они могут купить акции в кредит. По мере роста такого поведения кредитные ресурсы начинают истощаться, процентные ставки растут. Это связано как со слишком сильным спросом на займы, так и с разрешительной политикой ФРС, допускающей повышение ставок (ужесточением денежно-кредитной политики). Когда займы необходимо обслуживать, акции приходится продавать для получения средств на погашение долгов, что приводит к падению цен, дефолтам по обязательствам, обесцениванию залогов и дальнейшему сокращению предложения кредитов. Пузырь превращается в самозакрепляющийся крах, ведущий в конечном итоге к Великой депрессии.
Как разрыв в богатстве лопает пузырь и провоцирует крах?
Чтобы проиллюстрировать, как такая динамика в условиях огромного разрыва в распределении богатства может спровоцировать лопанье пузыря и вызвать не только финансовый крах, но и социальные и политические потрясения, я проанализировал следующую диаграмму. Она демонстрирует разрыв между богатством и денежной массой в прошлом и в настоящее время, конкретно представленный как отношение общей стоимости акций к общей стоимости денежной массы.
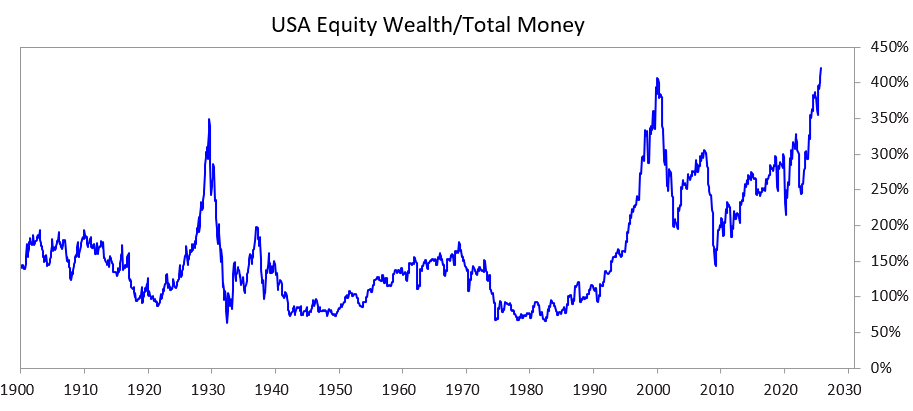
Следующие две диаграммы показывают, как данный показатель служит индикатором номинальной и реальной доходности на горизонте десятилетия. Эти графики говорят сами за себя.
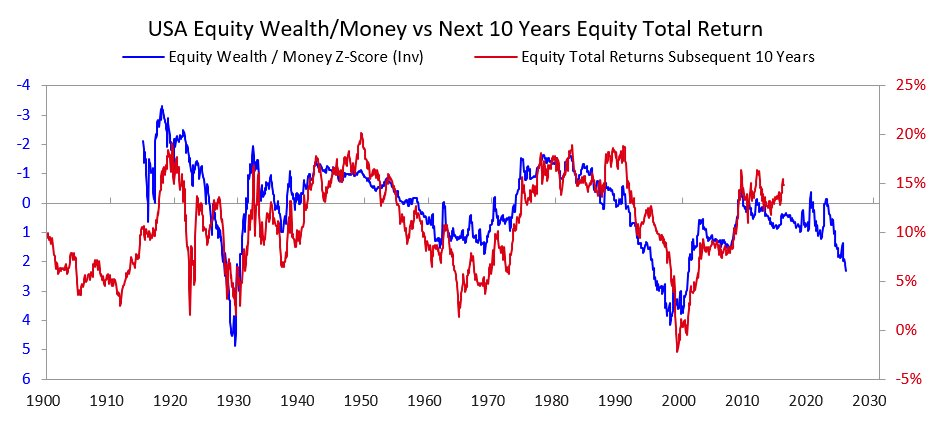
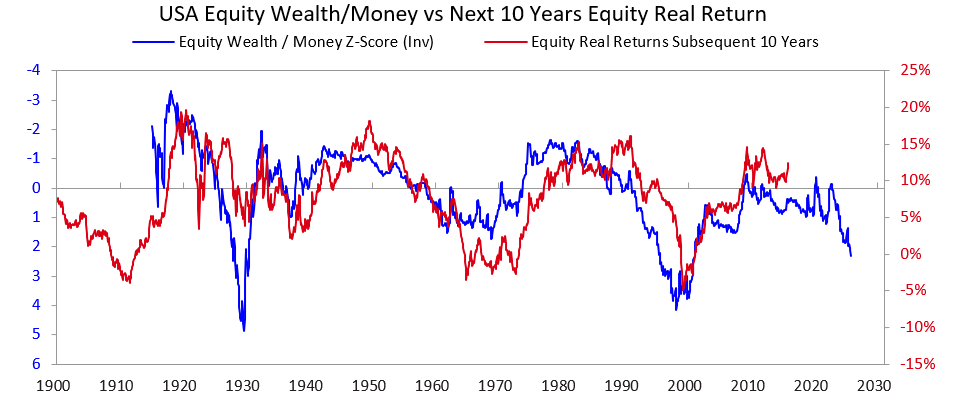
Когда я слышу, как люди пытаются определить, находится ли акция или рынок в целом в пузыре, анализируя способность компании в будущем генерировать прибыль, достаточную для обеспечения текущей рыночной оценки, я думаю, что они не до конца понимают механизм образования и лопания пузыря. Хотя долгосрочная доходность инвестиций, безусловно, важна, это не основная причина обрушения.Пузырь не лопается потому, что кто-то утром внезапно осознал, что доходы и прибыли недостаточно для поддержания текущих цен. В конце концов, вопрос о наличии достаточной прибыли для обеспечения хорошей доходности инвестиций обычно проясняется лишь через годы, а то и десятилетия.
Ключевой принцип, который следует запомнить:
Причина лопанья пузыря заключается в истощении притока капитала в активы, в то время как владельцы акций или других активов нуждающегося в продаже этих активов для получения денежных средств на те или иные цели (наиболее распространённая из которых — погашение долгов).
Что обычно происходит дальше?
Когда пузырь лопается и на рынке не хватает средств и кредитов для удовлетворения потребностей владельцев финансовых активов, рынки и экономика снижаются, а внутренние социально-политические потрясения обычно обостряются. Особенно в условиях огромного разрыва в богатстве эта динамика усиливает раскол и взаимную неприязнь между богатыми слоями населения (которые обычно поддерживают правые силы) и бедными слоями (которые обычно симпатизируют левым).
Возьмём для примера период 1927–1933 годов: именно такая динамика стала причиной Великой депрессии и спровоцировала тяжелейшие внутренние конфликты, в частности противостояние между богатыми и бедными. Эта цепь событий в итоге привела к смещению президента Гувера с поста и избранию Франклина Рузвельта.
Естественно, лопанье пузыря в сочетании с рецессией рынков и экономики часто запускает процессы серьёзных политических изменений, формирования крупных бюджетных дефицитов и монетизации долга. В примере 1927–1933 годов спад рынков и экономики пришёлся на 1929–1932 годы, политические изменения произошли в 1932 году, а эти перемены побудили президента Рузвельта в 1933 году начать политику массированных бюджетных расходов (дефицита).
Центробанк США под руководством президента Рузвельта напечатал огромное количество денег, обесценив валюту (например, по отношению к золоту). Такое обесценивание сняло остроту проблемы нехватки ликвидности и повлекло за собой следующие последствия:
a) помогло системно важным должникам снизить нагрузку и выплачивать проценты по долгам;
b) способствовало росту цен на активы;
c) стимулировало экономическое развитие.
Лидеры, приходящие к власти в такие периоды, обычно реализуют шоковые изменения фискальной политики. Хотя здесь невозможно останавливаться на всех деталях, несомненно одно: такие эпохи почти всегда сопровождаются острыми конфликтами и перераспределением богатства. В случае Рузвельта обстоятельства вынудили осуществить ряд фундаментальных изменений в налоговой и бюджетной политике с целью передачи ресурсов от элиты к широкому населению. Например, максимальная ставка подоходного налога была повышена с 25% в 1920-х годах до 79%, значительно увеличены налоги на наследство и дарение, а также создано финансирование для масштабного расширения социальных программ и субсидий. Данные меры также породили острые внутренние и международные конфликты.
Это классическая динамика. На протяжении истории многие руководители и центральные банки во многих странах и на протяжении многих лет повторяли подобные действия — перечислить их все невозможно. Кстати, до 1913 года в США не было центрального банка, а правительство не имело возможности печатать деньги, поэтому банкротства банков и дефляционные депрессии встречались гораздо чаще. Однако независимо от обстоятельств положение держателей облигаций, как правило, ухудшается, а вот держатели золота показывают отличные результаты.
Хотя кейс 1927–1933 годов является типичным примером классического цикла лопания пузыря, он относится к более экстремальным случаям. Аналогичную динамику можно наблюдать и в другие эпохи, например, события, побудившие президента Никсона и ФРС в 1971 году прибегнуть к аналогичным мерам, а также практически во всех остальных пузырях и крахах (японский экономический пузырь 1989–1990 гг., технологический пузырь доткомов 2000 г. и т.д.). Для подобных процессов часто характерны и другие признаки, такие как приток на рынок большого числа неопытных инвесторов, привлекаемых модой и ажиотажем; эти участники покупают с плечом, двигаемые рыночным энтузиазмом, в результате чего терпят крупные убытки и испытывают возмущение.
Такая динамика сохраняется уже тысячи лет. Когда складываются данные условия (спрос на деньги превышает предложение), богатство приходится продавать ради получения ликвидности, пузырь лопается, за ним следуют дефолты, эмиссия денег и проблемы в экономике, обществе и политике. Иными словами, дисбаланс между финансовым богатством (особенно долговыми инструментами) и денежной массой, а также процесс конвертации первого во второе, являются корневой причиной банковских паник — будь то частные коммерческие банки или государственные центральные банки. Такие забастовки либо приводят к дефолтам (что чаще случалось до создания ФРС), либо вынуждают центрбанки создавать новые деньги и кредиты для поддержки институтов «слишком важных, чтобы обанкротиться», помогая им обслуживать займы и избежать краха.
Запомните несколько ключевых моментов:
Когда обязательства по выплате денежных средств (то есть долговые активы) значительно превышают имеющуюся денежную массу, а финансовые активы приходится продавать ради получения ликвидности, будьте готовы к возможному лопанью пузыря и примите меры защиты. Например, не держите крупных кредитных позиций и храните часть активов в золоте в качестве защитной статьи. Если подобная ситуация разворачивается на фоне огромного разрыва в богатстве, внимательно следите за возможными крупными политическими и финансовыми переменами и заранее готовьтесь к ним.
Хотя повышение ставок и ужесточение условий кредитования являются наиболее частыми причинами принудительной распродажи активов ради получения денег, любые факторы, увеличивающие спрос на ликвидность (например, налог на богатство), а также сама практика продажи финансовых активов для покрытия финансовых потребностей способны запустить схожую динамику.
Когда колоссальный разрыв между денежной массой и уровнем богатства совпадает с высоким неравенством в его распределении, такую ситуацию следует считать средой крайне высокого риска, требующей особой осторожности.
От 1920-х годов до наших дней: цикличность пузырей, крахов и нового порядка
(Если вы не хотите погружаться в краткий экскурс по истории от 1920-х годов до наших дней, можете пропустить этот раздел.)
Хотя я ранее упоминал, как пузырь 1920-х годов привёл к краху 1929–1933 годов и Великой депрессии, для краткого заполнения контекста добавлю: именно этот крах и последующий спад окончательно вынудили президента Рузвельта в 1933 году отказаться от обязательств правительства США по обмену бумажных денег на твёрдую валюту (золото) по фиксированной цене. Правительство начало массовую печать денег, после чего цена на золото выросла примерно на 70%.
Я опущу подробности о том, как реинфляция в 1933–1938 годах привела к спаду 1938 года; как «рецессия» 1938–1939 годов создала экономические и политические предпосылки, а геополитическая динамика восхождения Германии и Японии, ставящая под угрозу господство Великобритании и США, совместно подтолкнула мир ко Второй мировой войне; а также пропущу этап перехода через классическую динамику длинных циклов с 1939 по 1945 год, когда рухнул старый валютный, политический и геополитический порядок и был установлен новый.
Не буду вдаваться в детали причин, но отмечу, что данные события сделали США невероятно богатыми (на тот момент на страну приходилось две трети мирового запаса денег, то есть золота) и мощными (страна производила половину мирового ВВП и стала ведущей военной державой). Поэтому в новой валютной системе, закреплённой Бреттон-Вудскими соглашениями, деньги всё ещё опирались на золото: доллар был привязан к золоту (другие страны могли обменять заработанные доллары на золото по цене 35 долларов за унцию), а валюты других государств также были привязаны к золоту.
Однако в период с 1944 по 1971 год государственные расходы США многократно превышали налоговые поступления, что привело к массовому заимствованию и размещению долговых обязательств, создавших претензии на золото, несоизмеримо большие, чем золотовалютные резервы центрбанка. Осознав риск, другие страны начали обменивать бумажные доллары на золото. Дефицит денежной и кредитной массы усугубился, и в ответ президент Никсон в 1971 году предпринял меры, аналогичные рузвельтовским 1933 года: вновь обесценил фиатную валюту по отношению к золоту, после чего цена на драгоценный металл взлетела.
Если говорить кратко, то с тех пор и до наших дней:
a) государственный долг и затраты на его обслуживание значительно выросли по сравнению с налоговыми поступлениями, особенно в периоды 2008–2012 годов после глобального финансового кризиса и после кризиса 2020 года, спровоцированного пандемией;
b) разрыв в доходах и стоимости активов достиг нынешних масштабов, породив труднопреодолимые политические разногласия;
c) фондовый рынок может находиться в состоянии пузыря благодаря кредитованию, накоплению долга и спекуляциям, поддерживаемым идеями внедрения новых технологий.
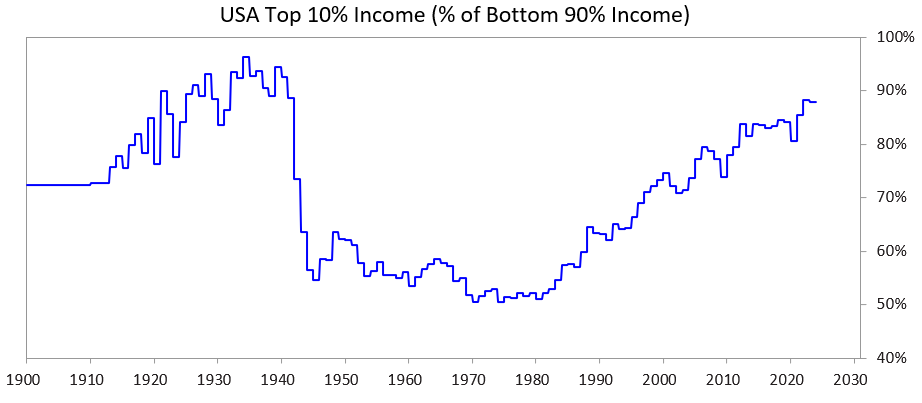
На приведённом ниже графике показана доля доходов верхних 10% населения в общем распределении доходов по сравнению с нижними 90% — вполне очевидно, что сегодняшнее расслоение по уровню доходов чрезвычайно велико.
Текущая ситуация
Правительства США и других стран с демократическим устройством, чрезмерно задолжавших перед своими гражданами и кредиторами, столкнулись с тупиковой ситуацией:
a) невозможность продолжить наращивать долг прежними темпами;
b) невозможность закрыть бюджетный缺口 за счёт достаточного роста налоговых сборов;
c) невозможность радикально сократить расходы, чтобы уйти от дефицита бюджета и остановить дальнейший рост долга.
Они оказались в ловушке.
Подробный анализ
Эти государства не могут занять достаточно средств, поскольку свободный рынок уже исчерпал спрос на их госдолг. (Причина проста: уровень задолженности стал чрезмерным, а держатели долговых инструментов уже накопили избыточные позиции.) Кроме того, международные кредиторы (например, Китай) опасаются, что военный конфликт сделает невозможным возврат средств, поэтому сворачивают покупки облигаций и переводят долговые активы в золото.
Они не могут решить проблему за счёт адекватного роста налоговых поступлений, поскольку любое увеличение налогов для лиц, аккумулировавших богатство в верхней полоске 1%–10%:
a) может привести к миграции состоятельных слоёв, которые уведут с собой свой потенциал, доходы и налоговые отчисления;
b) лишить политиков критической поддержки со стороны данного электората, без которой невозможно финансирование дорогостоящих предвыборных кампаний;
c) способен спровоцировать разрушение фондового пузыря.
Тем временем эти правительства не могут резко урезать расходы и социальные льготы, так как такие меры были бы политически и даже морально неприемлемы, особенно учитывая непропорционально негативные последствия для низших 60% населения…
Таким образом, они находятся в патовой ситуации.
Исходя из этого, правительства всех демократических стран, характеризующихся высоким уровнем задолженности, колоссальным разрывом в распределении богатства и глубокими ценностными противоречиями, стоят перед серьёзными трудностями.
В современных реалиях, в сочетании с особенностями функционирования демократической системы и природой человека, политики постоянно дают обещания быстрых решений, но оказываются неспособными предоставить желаемый результат. В результате их быстро отправляют в отставку, заменяя новой группой обещателей, которые также терпят неудачу и сменяются очередными кандидатами — бесконечный цикл. Именно поэтому в таких странах, как Великобритания и Франция, где институты допускают оперативную замену глав исполнительной власти, за последние пять лет сменилось по четыре премьер-министра.
Иначе говоря, мы наблюдаем классическую модель текущего этапа «Большого Цикла». Данная динамика исключительно важна и заслуживает глубокого понимания, и сейчас она, надеюсь, стала очевидной.
Тем временем благосостояние фондового рынка и общее накопление капитала концентрируется исключительно в руках лидеров искусственного интеллекта (например, «MAG 7») и узкого круга супербогатых семейств. Развитие ИИ замещает человеческий труд, усугубляя неравенство в распределении богатства и денег, а также разрыв между людьми. В истории уже неоднократно случались подобные процессы, и я полагаю, что вероятен серьёзный политический и общественный отклик. Подобная обратная реакция, по крайней мере, существенно изменит структуру распределения богатства, а в худшем сценарии способна привести к тяжелейшим социальным и политическим потрясениям.
Давайте далее обсудим, как данная динамика в сочетании с огромным неравенством создаёт проблемы для монетарной политики и может стать триггером для введения налога на богатство, что приведёт к лопанью пузыря и экономическому коллапсу.
Что говорят цифры?
Я сравню группы верхних 10% и нижних 60% по уровню богатства и доходов; нижняя группа выбрана специально, поскольку она представляет абсолютное большинство населения.
Если коротко:
-
самые богатые слои (верхние 1%–10%) располагают богатством, доходами и портфелями акций, значительно превышающими показатели нижних 60%;
-
для наиболее обеспеченных граждан их состояние в основном генерируется ростом стоимости активов, который облагается налогами лишь в момент реализации (в отличие от доходов, с которых удержания взимаются сразу по факту получения);
-
на фоне бума технологий искусственного интеллекта эти диспропорции расширяются и, вероятно, будут расти ещё быстрее;
-
введение налога на богатство потребует продажи активов для уплаты взносов, что способно спровоцировать обрушение пузыря.
Детальнее:
В США домохозяйства из топ-10% представляют высокообразованных людей с высокой экономической продуктивностью. Они получают около 50% совокупного национального дохода, владеют примерно двумя третями всего накопленного богатства, контролируют около 90% акций и оплачивают около 66% федерального подоходного налога. Все эти показатели уверенно растут. Иными словами, их финансовое положение отлично, а вклад в экономику колоссален.
Для сравнения: домохозяйства нижних 60% обладают более низким уровнем образования (например, 60% американцев имеют навыки чтения ниже шестого класса), отличаются пониженной экономической продуктивностью. Вместе они зарабатывают лишь около 30% совокупного дохода, владеют примерно 5% национального богатства, контролируют 5% акций и платят менее 5% федеральных налогов. Их финансовое благополучие и перспективы остаются стагнационными, из-за чего они испытывают постоянный стресс.
Естественно, подобное положение дел создаёт колоссальное давление в сторону перераспределения благ и денежных потоков от верхних 10% к нижним 60%.
Несмотря на то что в истории США никогда не вводился прямой налог на богатство, сегодня на уровне штатов и федерального центра звучат всё более громкие требования ввести такой сбор. Почему раньше его не было, а теперь требуют? Причина банальна — потому что концентрация капитала там зашкаливает. Проще говоря, богатство топовых 10% формировалось преимущественно за счёт переоценки активов, которая не облагалась налогами, а не посредством трудовых доходов.
Налог на богатство сталкивается с тремя главными проблемами:
-
Богатые лица могут выбрать миграцию. Уехав, они заберут не только свой потенциал, производительность, доходы и капитал, но и свой налоговый вклад. Это ослабит регион отправления, но усилит регион назначения.
-
Внедрение налога на богатство крайне сложно административно (детальные причины вам наверняка известны, я не буду углубляться, дабы не увеличивать объём материала).
-
Налог оттянет средства, направлявшиеся на инвестиции в рост производительности, передав их государству, предполагая при этом, что властям удастся грамотно распорядиться ресурсами для повышения эффективности и благосостояния нижних 60%. На практике это маловероятно.
Исходя из вышесказанного, я скорее поддержал бы введение приемлемой ставки налога на нереализованную капитальную прибыль (например, 5%–10%), однако это отдельная тема для детального обсуждения.
P.S.: Как будет реализован налог на богатство?
В будущих публикациях я подробнее разобрал бы этот вопрос. Если говорить упрощённо, согласно балансу домохозяйств США совокупное богатство составляет около 150 трлн долларов, однако доля наличных средств или депозитов в нём не достигает и 5 трлн. Следовательно, при ежегодном обложении налогом 1%–2% потребуется собрать наличностью более 1–2 трлн долларов, тогда как размер существующего пула ликвидности чуть превышает данную отметку.
Любая подобная политика способна спровоцировать лопанье пузыря активов и запустить экономическую рецессию. Разумеется, налог затронет не всех, а исключительно состоятельных граждан. Не заходя глубоко в конкретные расчёты, чётко видно, что введение подобного сбора может повлечь за собой следующие последствия:
-
Принудительная распродажа частных и публичных акций, что неизбежно сдавит мультипликаторы и оценочные коэффициенты;
-
Рост спроса на кредитные средства, способный увеличить стоимость заёмного капитала как для состоятельных лиц, так и для рынка в целом;
-
Стимулирование вывода капитала в юрисдикции с льготным налогообложением или оффшорные зоны.
Если государство введёт налог на нереализованную прибыль или illiquid-активы (например, доли частного капитала, венчурные вложения или даже крупные пакеты публичных акций), данное давление проявится в наиболее острой форме и может породить более тяжёлые макроэкономические дисбалансы.
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News
 @RayDalio







