Что произойдет, если Upbit и Bithumb запустят собственные публичные блокчейны?
Автор: Tiger Research
Адаптация: AididiaoJP, Foresight News
-
Крупнейшие мировые биржи начали активно запускать собственные публичные блокчейны для диверсификации источников дохода, и вполне возможно, что к этой борьбе присоединятся и Upbit, и Bithumb.
-
Рассматриваются четыре возможных сценария. Построение Layer2 на базе OP Stack, создание инфраструктуры для стейблкоинов в вонах, использование специфических особенностей ликвидности корейского рынка, а также токенизация акций до выхода на биржу (Pre-IPO). Каждый из этих вариантов может стать дифференцирующим подходом, учитывающим уникальную специфику корейского рынка.
-
Однако регуляторные ограничения и техническая сложность по-прежнему остаются серьёзными препятствиями, и их быстрое преодоление вряд ли возможно. Тем не менее очевидно одно: на фоне снижения объёмов торгов и усиления глобальной конкуренции обеим биржам необходимо искать новые драйверы роста.
Начало борьбы за публичные блокчейны среди бирж
Криптобиржи начали полноценную борьбу за блокчейн-инфраструктуру. С запуском базовых сетей Coinbase Base, Kraken Ink и недавним выходом на арену Robinhood конкурентная борьба обостряется.
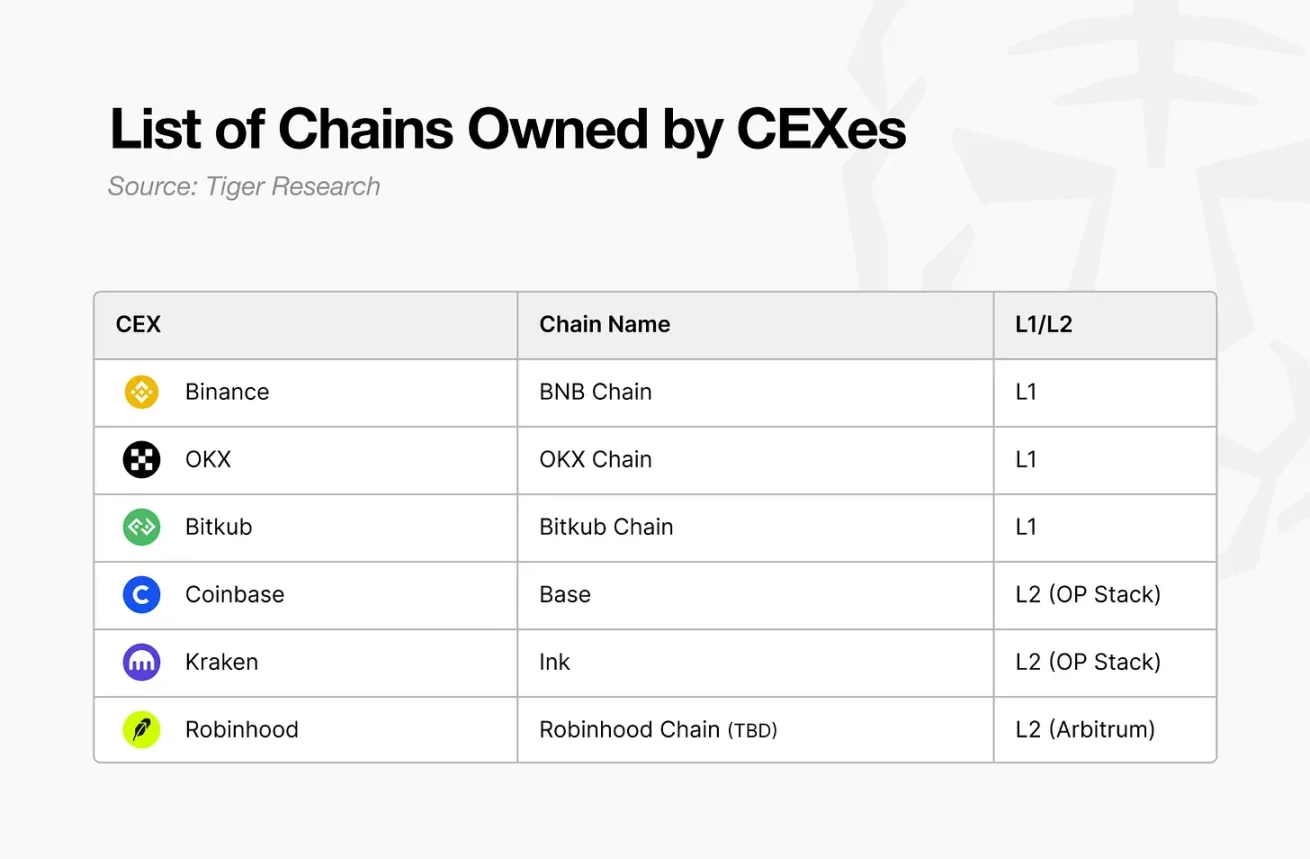
За этой острой конкуренцией стоит ограничение существующей бизнес-модели, основанной на комиссионных сборах. Хотя комиссионная модель является самым стабильным и проверенным источником доходов в индустрии криптовалют, её структурные особенности сильно зависят от рыночных условий, что требует диверсификации доходной базы. Кроме того, примечательно, что ранее биржи конкурировали в рамках своих локальных рынков под юрисдикцией каждой страны, но теперь арена соперничества перешла на глобальный уровень. Параллельно децентрализованные биржи (DEX), ранее занимавшие более 25 % доли рынка, бросают вызов позициям централизованных платформ.
В то же время по мере ускорения интеграции криптоиндустрии в традиционную финансовую систему перед биржами открываются быстро растущие возможности для развития сопутствующих сервисов, выходящих за рамки простого посредничества в сделках и использующих блокчейн-инфраструктуру. Совокупность этих факторов неизбежно приведёт к дальнейшему ускорению борьбы за публичные блокчейны между биржами.
Что если Upbit и Bithumb запустят собственные публичные блокчейны?
На фоне повального стремления мировых бирж к созданию собственных публичных сетей естественно возникает вопрос: «Могут ли к этому присоединиться корейские биржи Upbit и Bithumb?». Для ответа на этот вопрос необходимо проанализировать текущее состояние этих площадок и оценить их прошлые попытки.
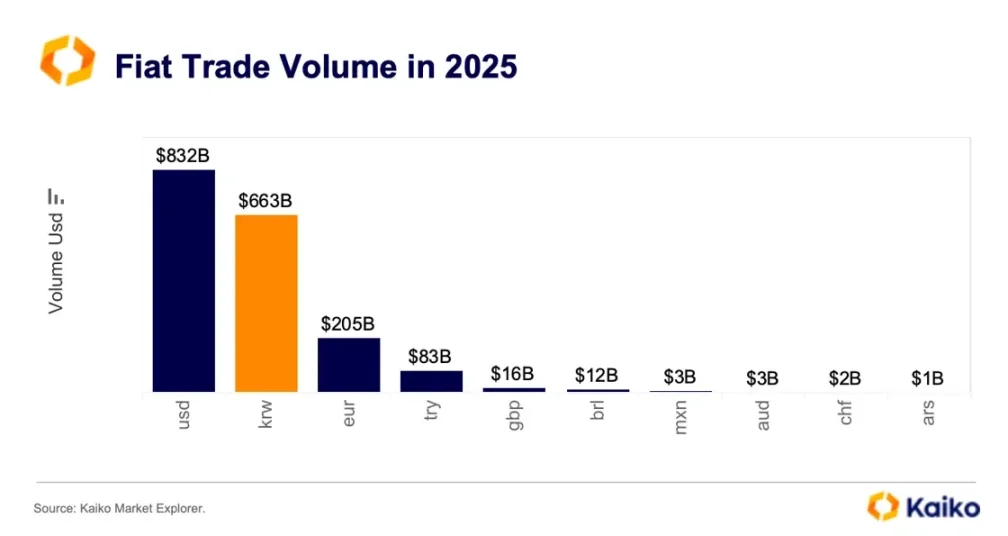
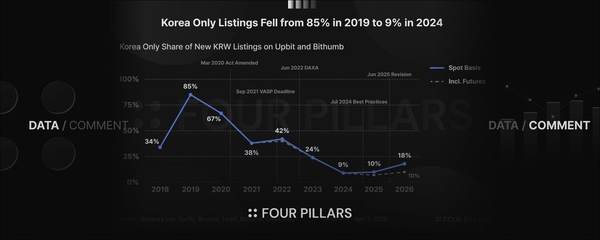
Южная Корея занимает уникальное положение на мировом крипторынке. По объёму торгов в фиатном эквиваленте воны (KRW) уступает лишь доллару США (USD), занимая второе место в мире и иногда даже превосходя его. Подобный масштаб ликвидности, генерируемой пользователями исключительно одной страны, встречается крайне редко. Благодаря таким условиям Upbit и Bithumb смогли вырасти в крупные компании с активами на сумму более 5 трлн вон.
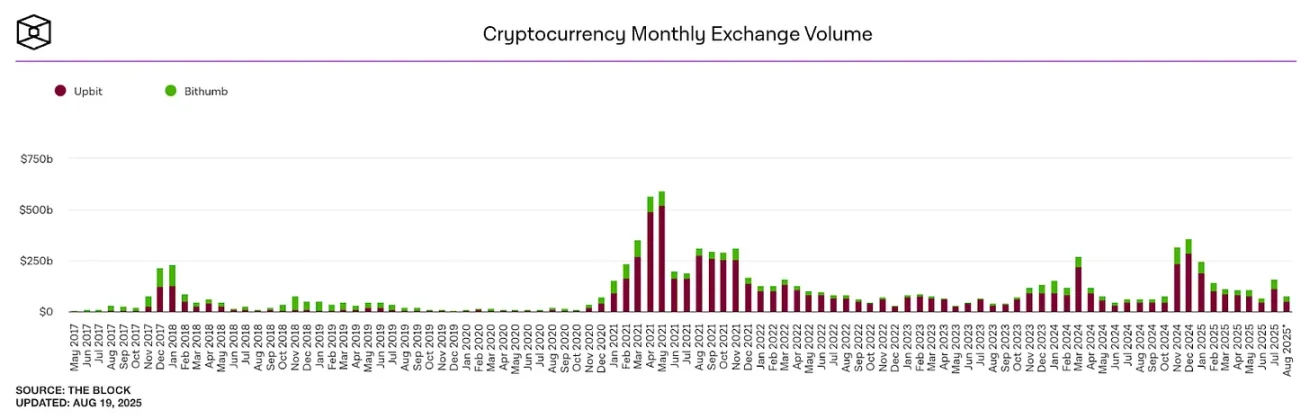
Источник: The Block
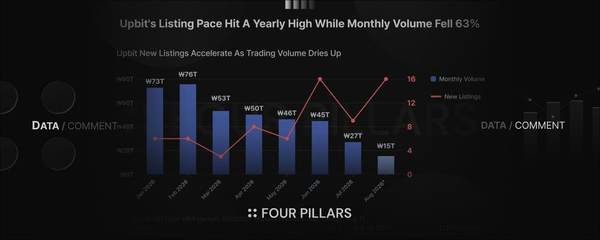
Однако эта, казалось бы, устойчивая структура начинает меняться. С тех пор как в 2021 году объёмы торгов достигли исторического максимума, они на обеих биржах демонстрируют тенденцию к снижению. Это связано с тем, что местные пользователи переносят свои средства на глобальные платформы вроде Binance и Bybit или в децентрализованные биржи (DEX). Наступает момент, когда внутренним биржам больше не удастся опираться исключительно на специфические особенности корейской ликвидности.
Сами биржи осознали эти перемены. И Upbit, и Bithumb уже пытались выйти на мировой рынок через открытие зарубежных филиалов и диверсификацию бизнеса. Однако одного лишь бренда «корейская биржа» за рубежом недостаточно для сохранения конкурентного преимущества. Хотя площадки развивали разнообразные сервисы на базе своих платформ, большинство из них мало соотносилось с фундаментальными преимуществами бирж, поэтому существенных результатов не принесли. Очевидно, что регуляторное давление тоже ограничивало процессы диверсификации.
Но сейчас ветер перемен дует в другом направлении. Прокриптовская политика администрации Трампа второго срока улучшает глобальную регуляторную среду, давая биржам больше возможностей для активного поиска новых стратегий роста. В этом контексте запуск собственной публичной сети для Upbit и Bithumb становится вполне логичным вариантом.
Если эти площадки запустят собственные блокчейны, можно ожидать результатов, отличающихся от прошлых попыток. Они смогут напрямую использовать свои сильные стороны — огромную базу пользователей и высокую ликвидность. Особенно при добавлении уникальных характеристик корейского рынка есть все шансы создать принципиально новую дифференцированную ценность.
Прогнозируемый сценарий 1: Построение Layer2 на базе OP Stack
При создании собственной сети вероятность выбора архитектуры Layer2 значительно превышает вероятность создания Layer1.
Главная причина заключается в сложности разработки и масштабе требуемых ресурсов. Создание и поддержка Layer1 требуют колоссальных затрат. Даже в случае с Layer2, где барьер входа снижен благодаря технологиям Rollups, требуется значительное количество квалифицированных специалистов; факт привлечения примерно 40 разработчиков проектом Kraken Ink это ярко подтверждает. Для биржи самостоятельное построение и эксплуатация подобной инфраструктуры несёт тяжёлое бремя. Кроме того, их конечная цель — развитие платформенного бизнеса за счёт расширения функциональности на базе инфраструктуры, а не фокусировка на строительстве высокопроизводительных базовых систем самих по себе.
Дополнительным фактором являются регуляторные риски. Layer1 обязателен выпуск нативного токена, который в условиях корейского регулирования практически нереализуем и сопряжён с высокой вероятностью санкций со стороны властей. Поэтому модель Layer2, аналогичная используемой Coinbase, которая позволяет функционировать без выпуска собственного токена, станет наиболее реалистичной альтернативой.
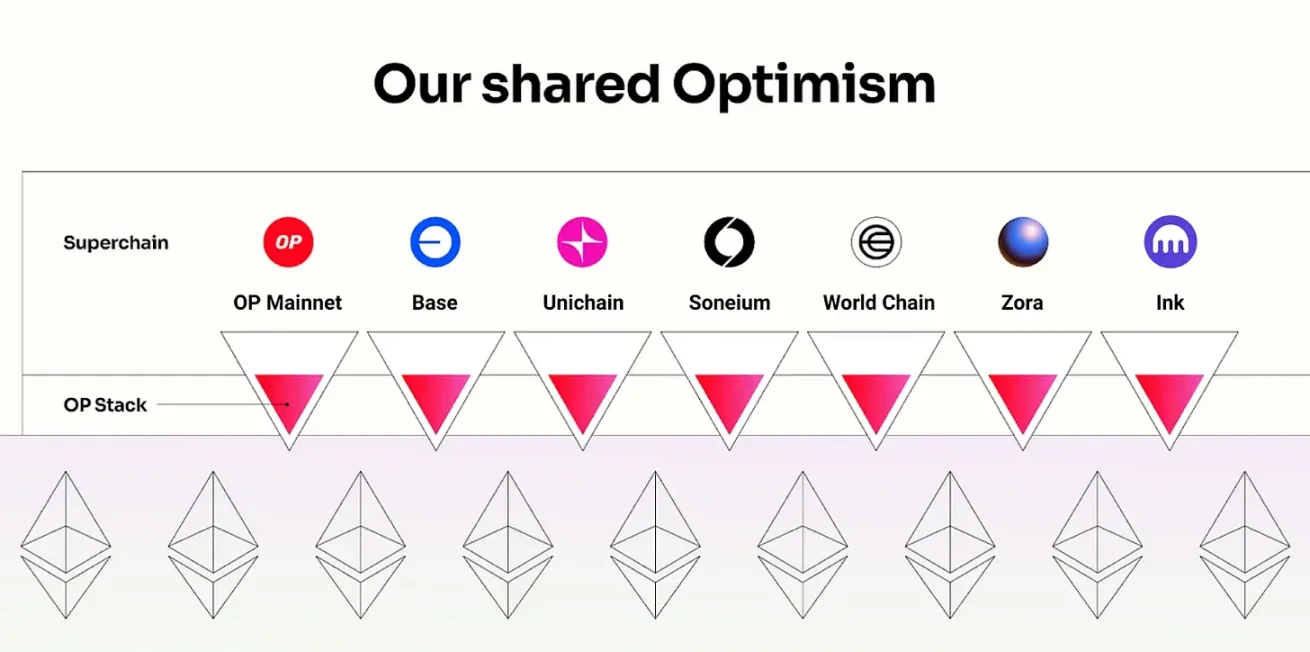
Источник: Optimism, Tiger Research
Хотя существует множество стеков технологий для разработки Layer2, современные мировые биржи в подавляющем большинстве используют Optimism (OP) Stack практически в качестве стандарта. Именно на нём базируются Coinbase Base и Kraken Ink, став эталонными моделями для биржевых проектов. Исключением стал Robinhood, выбравший Arbitrum из-за иных стратегических целей: если Coinbase и Kraken стремятся к широкой экологической экспансии с приоритетом интероперабельности, то Robinhood делает ставку на перенос своих финансовых сервисов в блокчейн, посчитав более подходящим Arbitrum из-за большей гибкости кастомизации.
У Upbit и Bithumb цели схожи с подходами Coinbase. Обеим площадкам необходимо преодолеть ограничения классической комиссии модели, расширить предоставление сервисов в блокчейн за счёт использования крупной пользовательской базы для формирования новых источников дохода. Здесь ключевыми факторами выступают открытость и интероперабельность. Следовательно, если Upbit и Bithumb решат запустить собственную сеть, наиболее вероятным выбором станет Public Layer2 на базе OP Stack.
Прогнозируемый сценарий 2: Инфраструктура для стейблкоинов в вонах
Ещё один возможный сценарий запуска собственных сетей для Upbit и Bithumb связан с созданием выделенной инфраструктуры вокруг стейблкоинов, номинированных в вонах.
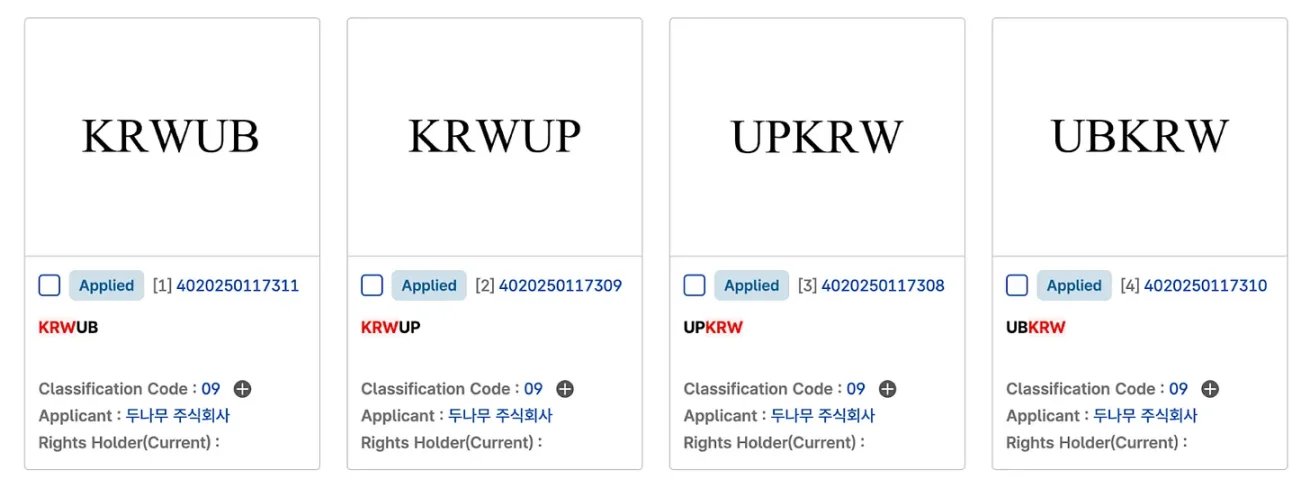
Товарный знак KRW-стейблкоина Upbit, источник: KIPRIS
По факту обе площадки проявляют активный интерес к рынку стейблкоинов. Upbit и Bithumb уже зарегистрировали товарные знаки, связанные со стейблкоинами. Особенно примечателен шаг Upbit, который в партнёрстве с крупнейшим в Корее сервисом мобильных платежей Naver Pay официально анонсировал план выхода на рынок вонных стейблкоинов. Наиболее вероятным сценарием с учётом лидерства Upbit выглядит схема, при которой Naver Pay выпускает стейблкоин, привязанный к воне, а Upbit предоставляет для него блокчейн-инфраструктуру. Это обусловлено тем, что закон «Об охране прав пользователей виртуальных активов» запрещает биржам осуществлять торговлю виртуальными активами, выпущенными самими биржами или аффилированными лицами.
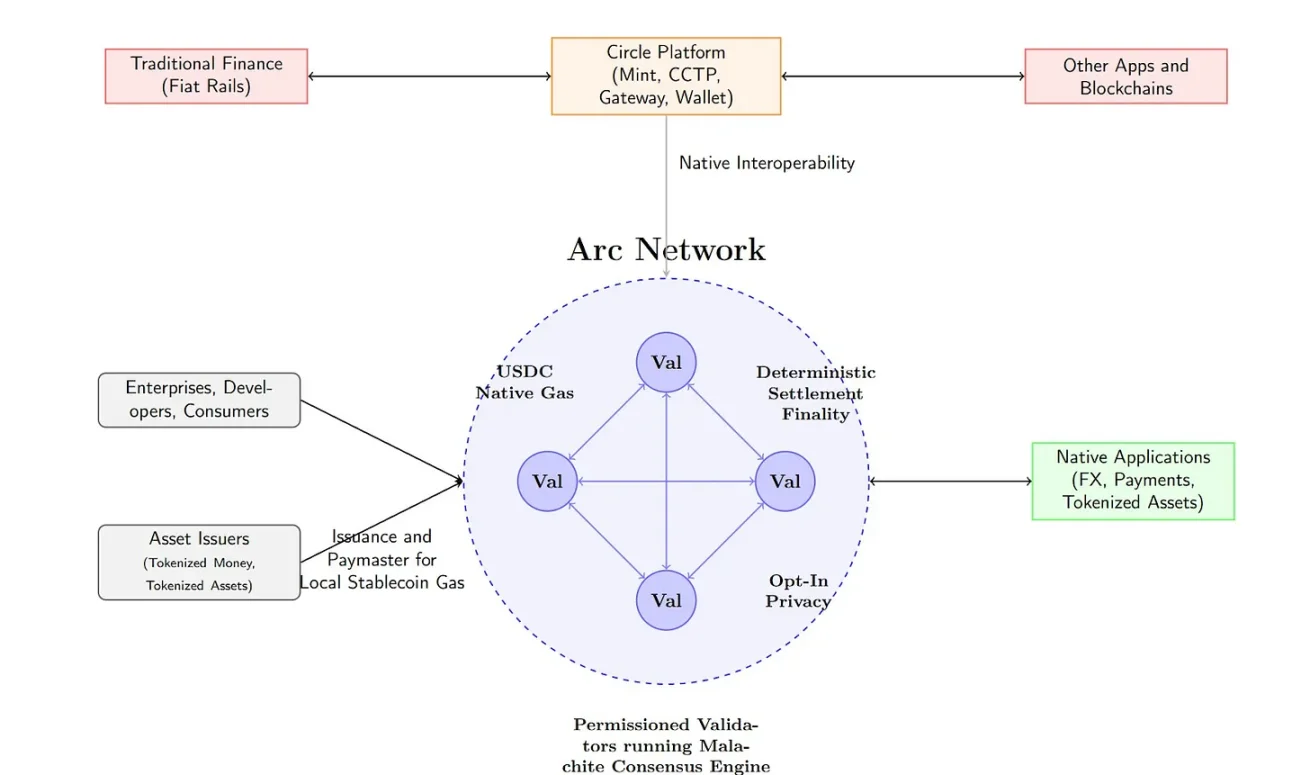
Источник: Circle
В таком сценарии ключевой задачей станет построение выделенной инфраструктуры, оптимизированной именно под стейблкоины. Можно внедрить функции, обеспечивающие дифференциацию, например, оплату повседневных покупок или защиту конфиденциальности, а также разработать механизм оплаты комиссий за транзакции в сети (Gas fees) непосредственно вонными стейблкоинами. Эта модель напоминает Arc Network от USDC и направлена на формирование экосистемы, вокруг которой строятся все операции. Подобная архитектура гарантирует пользователям предсказуемую структуру затрат и одновременно формирует реальный спрос на вонные стейблкоины, закладывая фундамент для их долгосрочного использования.
Однако здесь имеются технические ограничения. Optimism по умолчанию использует Ethereum для оплаты Gas fees и не поддерживает функцию кастомных Gas-токенов. Поэтому в данной ситуации более целесообразным выбором может оказаться Layer2 на базе настраиваемой технологии Arbitrum либо создание Layer1, где вонный стейблкоин выступит нативным токеном.
Прогнозируемый сценарий 3: Стратегия использования специфики корейской ликвидности
Одной из стратегий, которую могут попробовать Upbit и Bithumb, станет использование специфических черт корейской ликвидности. На сегодняшний день Южная Корея обладает колоссальными ликвидными средствами, занимая второе место в мире по фиатному эквиваленту, однако большая часть этих средств остаётся заблокированной внутри внутренних систем бирж.
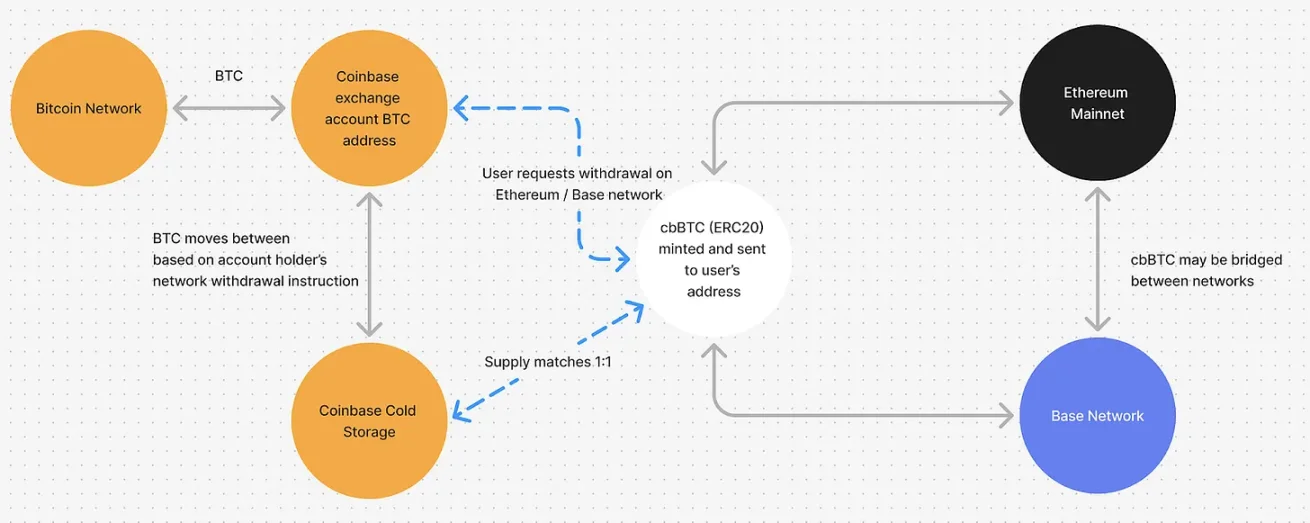
Источник: LlamaRisk
Биржи могут выпускать обернутые токены (wrapped tokens), такие как upBTC и bbBTC, обеспеченные депонируемыми активами. Ярким примером служит cbBTC от Coinbase. Хотя эти обернутые активы работают и в других сетях, если биржа предоставит удобные инструменты для мгновенного перевода (например, в один клик) прямо в своём приложении, пользователи скорее останутся в экосистеме самой платформы, чем переведут средства на внешние цепи. При такой расстановке сил проектам, стремящимся использовать высокую ликвидность, будет выгодно выбирать эту сеть, что активизирует экосистему и гарантированно принесёт бирже доход от инфраструктурных сборов. Более того, предполагается, что площадки смогут самостоятельно тестировать дополнительные бизнес-модели, такие как кредитование, используя данные обернутые токены.
Прогнозируемый сценарий 4: Выход на рынок токенизации акций до IPO (Pre-IPO)
Ещё одним вектором стратегии для Upbit и Bithumb может стать освоение рынка токенизации акций компаний до выхода на биржу. Оператор Upbit, компания Dunamu, давно ведёт торговлю некотируемыми акциями через платформу Securities Plus и накопил соответствующий опыт, однако это пока остаётся лишь P2P-моделью соединения покупателей и продавцов. Такая структура сталкивается с объективными ограничениями: низкой степенью достижения сделок и лимитированной ликвидностью.
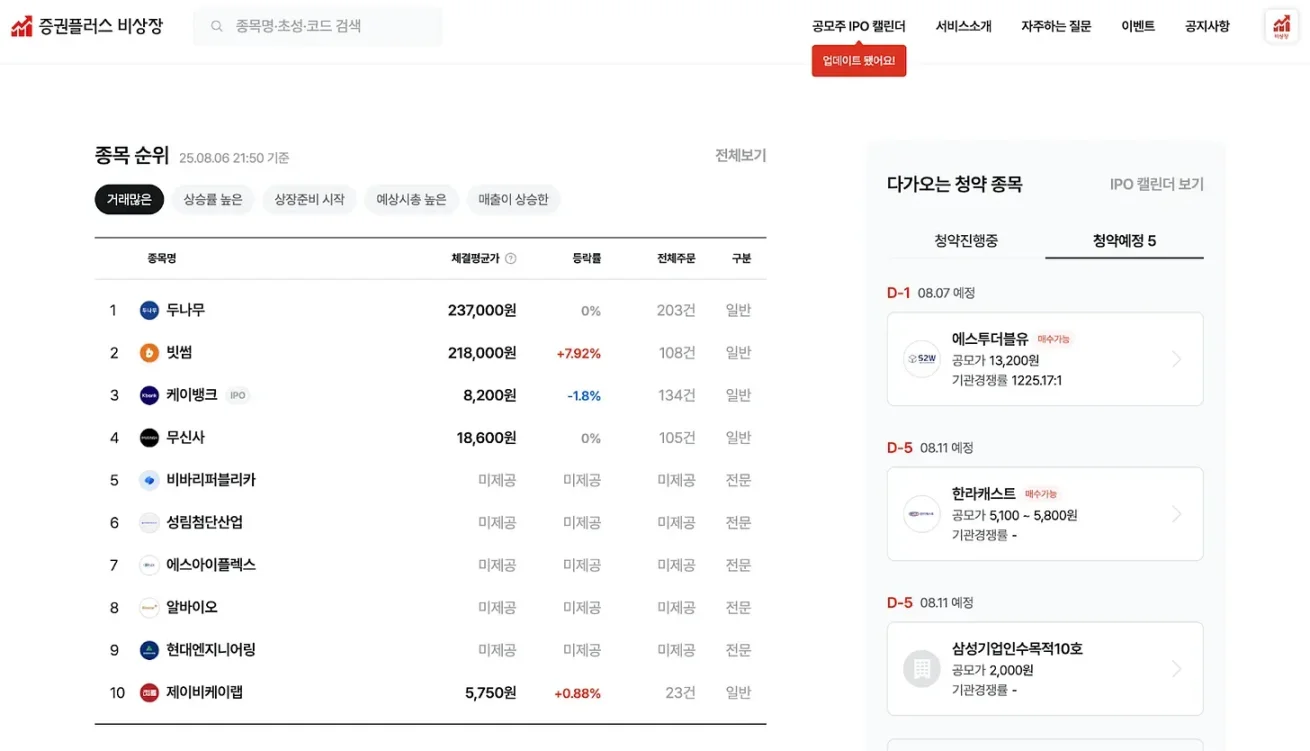
Источник: Ustockplus
Ситуация кардинально изменится при токенизации таких акций на собственной сети. Токенизированные акции смогут торговаться в режиме реального времени через пулы ликвидности или маркет-мейкеров, а переход права собственности будет автоматизирован и прозрачен благодаря смарт-контрактам. Помимо чистого повышения эффективности торговли, внутри блокчейна станут доступны функции автоматических дивидендов, условных ордеров и программируемого осуществления прав акционеров, что позволит проектировать финансовые продукты, недоступные в рамках традиционных ценных бумаг.
Отдельного внимания заслуживает недавняя новость о том, что Naver ведёт переговоры о покупке блока некотируемых акций Dunamu Securities Plus. Если внедрить схему, при которой Upbit обеспечивает блокчейн-инфраструктуру, а Naver занимается операционной деятельностью платформы и управлением реальными ценными бумагами, это может стать жизнеспособной моделью разделения обязанностей в рамках действующего регулирования. То есть снижение институциональных рисков за счёт разделения функций торговой инфраструктуры и управления ценными бумагами позволит выйти на рынок токенизации, компенсировав ограничения текущих сервисов.
Заключение
Мы изучили различные сценарии запуска собственных блокчейнов площадками Upbit и Bithumb. Однако на практике им придётся столкнуться с многочисленными вызовами. Основным барьером остаётся регулирование. Детализированный и жёсткий подход Южной Кореи в сфере контроля существенно затрудняет запуск сервисов, чётко не предусмотренных законодательством. Статус Upbit и Bithumb как части крупных корпоративных холдингов дополнительно усложняет соответствие требованиям, а недостаток в руководстве экспертов мирового уровня, глубоко интегрированных в Web3 (по аналогии с Дессисом Поллаком из проекта Base), также воспринимается как ограничивающий фактор. Кроме того, высокая техническая сложность и крайне низкая вероятность реализации собственного блокчейна в краткосрочной перспективе создают дополнительные барьеры.
Тем не менее пространство для экспериментов остаётся широким. Объёмы торгов внутри страны постоянно снижаются с момента достижения пика в 2021 году, а глобальная конкуренция лишь нарастает. Существующая модель заработка на комиссиях имеет явные пределы роста, а предыдущие попытки диверсификации доходов не принесли существенных результатов. Для поддержания долгосрочного роста необходимы новые импульсы, и смелые шаги в виде строительства собственной блокчейн-сети могут стать таким драйвером. Это представляется наиболее прагматичной стратегией диверсификации бизнеса, способной максимально раскрыть конкурентные преимущества обеих бирж, включая их крупную пользовательскую базу и высокую ликвидность.
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News
 @tiger_research