Искусство маскировки Layer 1: когда всё больше криптоприложений начинают „ехать на хвосте“ публичных блокчейнов
Автор: Александра Левис
Перевод: TechFlow
Протоколы DeFi и RWA пытаются перепозиционировать себя в качестве Layer 1, чтобы получить оценку, характерную для инфраструктуры. Однако, по словам Автара Сехры, большинство протоколов DeFi и RWA по-прежнему ограничены узкими областями применения и не обладают устойчивыми экономическими преимуществами — рынок также начинает это понимать.
На финансовых рынках стартапы долгое время пытались упаковывать себя как «технологические компании», надеясь, что инвесторы будут оценивать их по мультипликаторам технологических предприятий. Эта стратегия обычно срабатывает — по крайней мере, в краткосрочной перспективе.
За это пришлось расплатиться традиционным институтам. На протяжении всего 2010-х годов множество компаний соревновались в стремлении переоценить себя в качестве технологических корпораций. Банки, платежные процессоры и розничные торговцы начали называть себя финтехом или дата-компаниями. Но лишь единицам удавалось добиться мультипликаторов оценки настоящих технологических компаний — поскольку их фундаментальные показатели зачастую не соответствовали нарративу.
WeWork является одним из наиболее показательных примеров: компания по недвижимости, выдававшая себя за технологическую платформу, в итоге рухнула под собственными иллюзиями. В сфере финансовых услуг Goldman Sachs запустил в 2016 году платформу Marcus, ориентированную на цифровой приоритет, которая должна была конкурировать с потребительскими финтех-стартапами. Несмотря на ранний прогресс, проект был свернут в 2023 году из-за долгосрочных проблем с прибыльностью.
JPMorgan Chase ранее заявлял о себе как о «технологической компании с банковским билетом», а BBVA и Wells Fargo инвестируют огромные средства в цифровую трансформацию. Однако эти усилия редко приводят к экономии платформенного уровня. Сегодня такие корпоративные техно-мании превратились в груду руин — ясно напоминая нам, что никакая упаковка бренда не способна преодолеть структурные ограничения капиталоемких или регулирующих бизнес-моделей.
Криптоиндустрия сегодня сталкивается со схожим кризисом идентичности. Протоколы DeFi рассчитывают на оценку, сопоставимую с оценкой Layer 1. RWA-децентрализованные приложения пытаются представить себя как суверенные сети. Каждый стремится получить «технологическую премию» Layer 1.
Честно говоря, эта премия действительно существует. Сети Layer 1, такие как Ethereum, Solana и BNB, традиционно пользуются более высокими мультипликаторами оценки по сравнению с такими показателями, как совокупное заблокированное количество активов (TVL) и генерация комиссий. Эти сети выигрывают от более широкого рыночного нарратива — нарратива, в котором инфраструктура ценится выше приложений, а платформы — выше продуктов.
Даже при контроле фундаментальных факторов эта премия сохраняется. Многие протоколы DeFi демонстрируют сильную способность к привлечению TVL или генерации комиссий, но все же не могут достичь рыночной капитализации, сопоставимой с Layer 1. Тем временем Layer 1 привлекают ранних пользователей посредством вознаграждений валидаторов и экономики нативных токенов, после чего расширяются до экосистемы разработчиков и областей компоновки приложений.
По сути, эта премия отражает широкую полезность нативных токенов Layer 1, способности координировать экосистему и долгосрочную масштабируемость. Кроме того, по мере роста объемов комиссий рыночная капитализация этих сетей обычно растет непропорционально быстрее — что указывает на то, что инвесторы учитывают не только текущее использование, но и будущий потенциал, а также эффект нарастающей сетевой динамики.
Такой многослойный эффект самоусиливающегося круга — от принятия инфраструктуры до роста экосистемы — прекрасно объясняет, почему оценка Layer 1 неизменно выше, чем у децентрализованных приложений (dApps), даже когда их базовые метрики производительности выглядят схожими.
Это полностью соответствует тому, как фондовый рынок различает платформы и продукты. Такие инфраструктурные компании, как AWS, Microsoft Azure, платформа App Store от Apple или экосистема разработчиков Meta, являются не просто поставщиками услуг, а полноценными экосистемами. Эти платформы позволяют тысячам разработчиков и компаний создавать продукты, масштабироваться и взаимодействовать друг с другом. Инвесторы присваивают этим компаниям более высокие мультипликаторы оценки не только ради текущей выручки, но и ради потенциала будущих новых решений, сетевых эффектов и эффекта масштаба.相比之下, даже высокоприбыльные инструменты программного обеспечения как услуги (SaaS) или нишевые сервисы крайне редко получают аналогичную премию к оценке — поскольку их рост ограничен ограниченной возможностью комбинирования API и узкой областью применения.
В настоящее время эта модель также разворачивается среди провайдеров больших языковых моделей (LLM). Большинство компаний соревнуются в том, чтобы позиционировать себя как инфраструктуру для приложений ИИ, а не просто как чат-ботов. Каждый хочет стать AWS, а не Mailchimp.
Layer 1 в криптопространстве следуют похожей логике. Они являются не просто блокчейнами, а координационными слоями для децентрализованных вычислений и синхронизации состояний. Они поддерживают широкий спектр комбинируемых приложений и активов, а их нативные токены накапливают ценность через базовую активность: сборы за газ, стейкинг, MEV и т.д. Более важно то, что эти токены также выступают механизмом стимулирования разработчиков и пользователей. Layer 1 выигрывают от самоподдерживающихся циклов — создавая взаимодействие между пользователями, разработчиками, ликвидностью и спросом на токены, одновременно поддерживая вертикальное и горизонтальное расширение в различных отраслях.
Тем временем, большинство протоколов не являются инфраструктурой, а представляют собой продукты с одной функцией. Поэтому увеличение набора валидаторов (Validator Set) не делает их Layer 1 — это лишь попытка прикрыть продукт оболочкой инфраструктуры ради оправдания более высокой оценки.
Именно на этом фоне возник тренд на аппчейны (Appchain). Аппчейны объединяют приложения, логику протокола и слой расчета в единый вертикально интегрированный технический стек, обещая лучшую доходность комиссий, пользовательский опыт и «суверенитет». В единичных случаях, таких как Hyperliquid, эти обещания оправдались. Владея полным техническим стеком, Hyperliquid обеспечивает быстрое исполнение ордеров, превосходный пользовательский интерфейс и значительную генерацию комиссий — без необходимости полагаться на токенизированные стимулы. Разработчики даже могут развертывать dApps на его базовой архитектуре Layer 1, используя инфраструктуру высокопроизводительной децентрализованной биржи. Несмотря на пока узкую направленность, она демонстрирует определенный потенциал для дальнейшего масштабирования.
Однако большинство аппчейнов лишь пытаются сменить статус путем упаковки существующих протоколов, им не хватает реального использования и глубокой экосистемной поддержки. Эти проекты часто оказываются в ситуации борьбы на два фронта: пытаясь одновременно создать инфраструктуру и выпустить продукт, они нередко не располагают достаточным капиталом или командой для качественной реализации хотя бы одного из направлений. Итогом становится размытый гибрид — не дотягивающий до высокопроизводительного Layer 1, но и не способный стать определяющим класс децентрализованных приложений.
Мы уже не впервые сталкиваемся с подобной ситуацией. Робот-советник с эффектным интерфейсом по своей природе остается услугой управления капиталом; банк с открытым API по-прежнему представляет бизнес, ориентированный на баланс; компания, сдающая офисы в аренду с элегантным мобильным приложением, в конечном счете занимается лишь арендой площадей. В конце концов, по мере остывания рыночных ожиданий капитал заново оценивает стоимость таких проектов.
Протоколы RWA сегодня также попадают в ту же ловушку. Многие из них пытаются позиционировать себя как инфраструктуру для токенизированных финансов, однако им не хватает существенных отличий от существующих Layer 1 и устойчивого привлечения пользователей. Максимум, на что они способны, — это вертикально интегрированные продукты, не требующие независимого слоя расчета. Хуже того, большинство протоколов еще не достигло соответствия продукта и рынка (Product-Market Fit) в своих ключевых сценариях использования. Они просто навешивают функции инфраструктуры и опираются на раздутые нарративы, надеясь поддержать ими завышенную оценку, которую их экономическая модель обосновать не может.
Тогда в чем заключается выход на будущее?
Ответ заключается не в притворстве инфраструктурой, а в четком определении себя как продукта или услуги и доведении этого до совершенства. Если ваш протокол способен решать реальные задачи и обеспечивать заметный рост TVL, это крепкая основа. Но одних лишь показателей TVL недостаточно для становления успешного аппчейна.
По-настоящему важны реальные экономические процессы: совокупное заблокированное значение, которое генерирует устойчивые комиссии, удерживает пользователей и приносит ясную накопленную ценность нативному токену. Кроме того, если разработчики выбирают ваш протокол для создания проектов исключительно потому, что он реально полезен, а не из-за претензий на инфраструктурный статус, рынок непременно вознаградит вас за это. Статус платформы завоевывается силой фактов, а не пустыми заявлениями.
Некоторые протоколы DeFi, такие как Maker/Sky и Uniswap, движутся именно по этому пути. Они эволюционируют в сторону модели аппчейна, повышая масштабируемость и доступность между сетями. Однако они делают это, опираясь на собственные преимущества: зрелую экосистему, понятную модель монетизации и соответствие продукта рынку.
Тем временем новая область RWA пока не проявляет устойчивой привлекательности. Почти каждый протокол RWA или централизованный сервис спешит выпустить свой аппчейн, который обычно держится на хрупких или непроверенных экономических моделях. Подобно лидерским DeFi-протоколам, переходящим к аппчейновой модели, наилучшим вектором развития для RWA-проектов является сначала использование готовых экосистем Layer 1, наращивание базы пользователей и разработчиков, стимулирование роста TVL и демонстрация способности генерировать устойчивые комиссии, и лишь затем — формирование стратегии архитектуры аппчейна с четкими целями.
Таким образом, для аппчейна практическая применимость базового приложения и экономическая модель должны быть подтверждены в первую очередь. Переход на независимый Layer 1 становится оправданным лишь после подтверждения этой базы. Этот путь кардинально отличается от траектории роста универсальных Layer 1, которые изначально делают ставку на построение экосистемы валидаторов и трейдеров. Генерация комиссий на начальном этапе в значительной степени опирается на торговлю нативными токенами, но с течением времени экспансия на другие рынки расширяет сеть до разработчиков и конечных пользователей, в конечном счете стимулируя рост TVL и формируя диверсифицированные источники дохода от комиссий.
По мере взросления криптоиндустрии туман нарративов рассеивается, а инвесторы становятся все более избирательными. Такие термины, как «аппчейн» и «Layer 1», больше не привлекают внимание сами по себе. При отсутствии четкого ценностного предложения, устойчивой токеномики и ясной стратегической дорожной карты протоколы не будут обладать необходимой базой для перехода к статусу настоящей инфраструктуры.
Криптоиндустрии, особенно сектору RWA, нужны не новые Layer 1, а качественные продукты. Лишь те проекты, которые сосредоточатся на создании высокорезультативных продуктов, действительно получат справедливую награду от рынка.
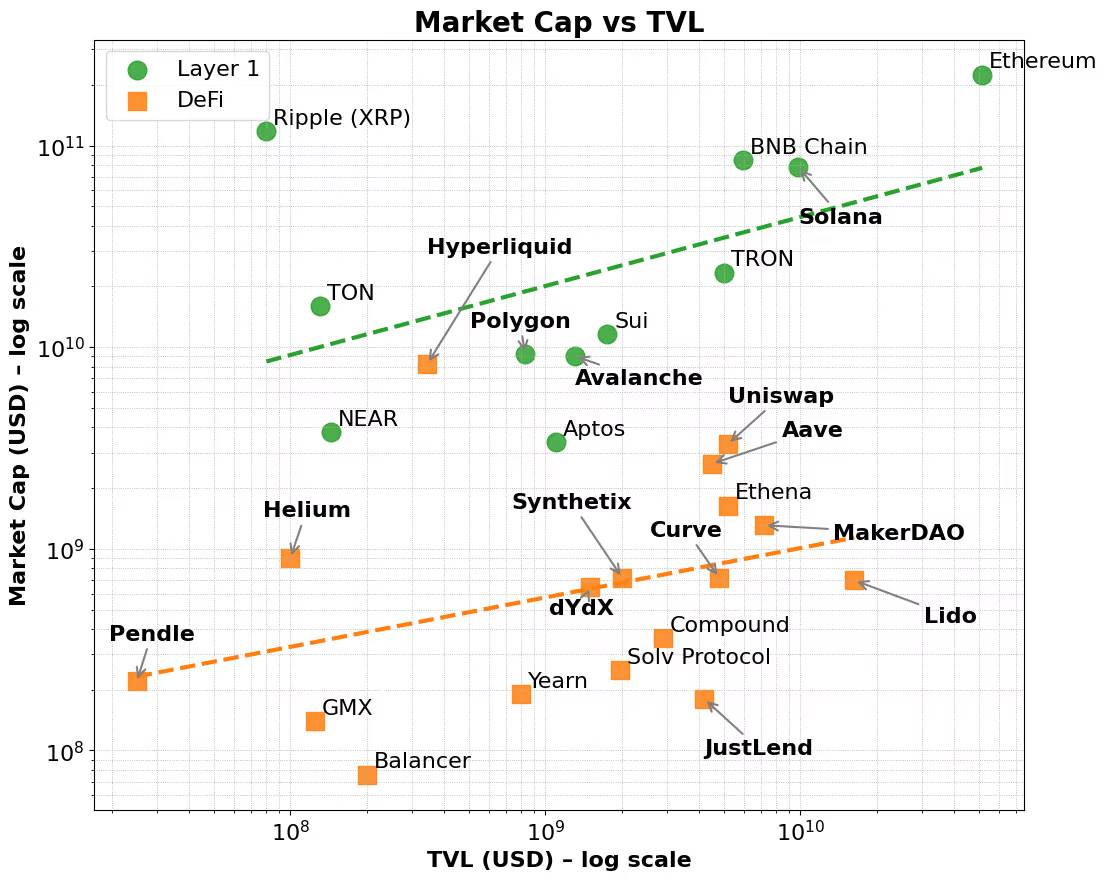
Рис. 1. Рыночная капитализация и TVL протоколов DeFi и Layer 1
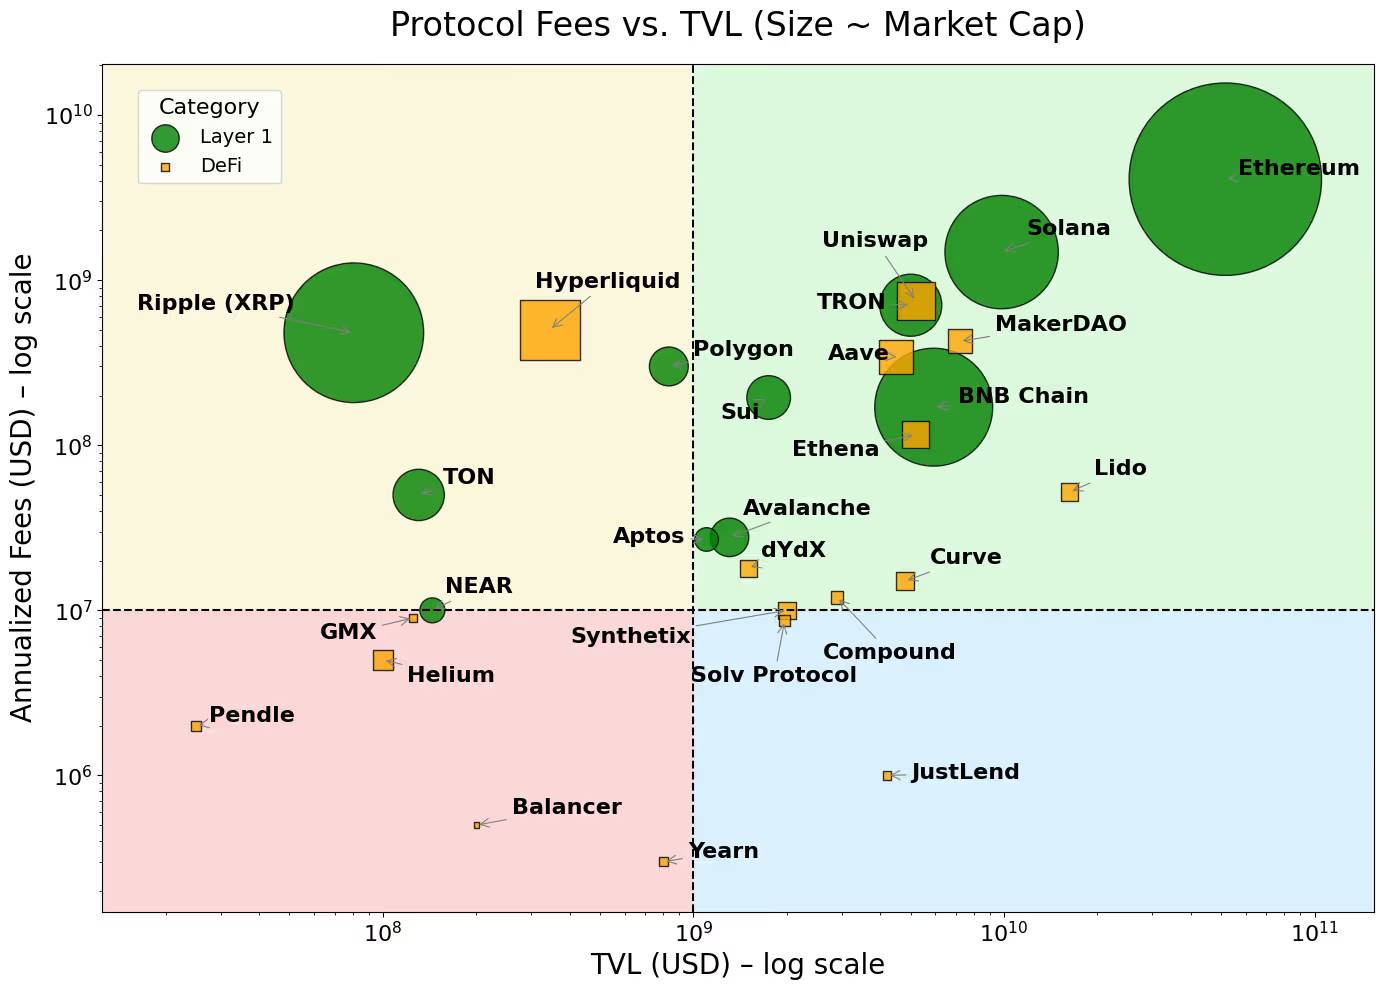
Рис. 2. Layer 1 сосредоточены в зонах с высокими комиссиями, а dApp — в зонах с низкими комиссиями
Примечание: мнения, выраженные в данной колонке, принадлежат исключительно автору и не обязательно отражают позицию CoinDesk, Inc., ее владельцев или аффилированных лиц.
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News
 CoinDesk