Комплаенс, движимый капиталом? Глобальные регуляторные сложности Polymarket и стратегии выживания
Автор: Гуо Жофэй
Американские традиционные исследовательские компании и не подозревали, что их вытеснит не передовой искусственный интеллект, а платформа для прогнозов на базе Web3. На выборах 2024 года данные большинства соцопросов указывали на явное преимущество Харрис над Трампом. Однако прогнозы платформы Polymarket радикально расходились с результатами опросов: вероятность победы Трампа стабильно оставалась значительно выше. В итоге, когда Трамп одержал решительную победу над Харрис на президентских выборах 2024 года, Polymarket прославилась в один миг и вошла в массовое сознание.
Несмотря на стремительный рост Polymarket, за ним неизменно следуют вопросы соответствия нормативным требованиям (compliance) и регуляторное давление, ставшие главным препятствием для её дальнейшего расширения. Перед лицом агрессивных действий регулирующих органов разных стран Polymarket проложила свой собственный путь к легализации. В данной статье мы с профессиональной точки зрения отрасли Web3 и международной комплаенс-деятельности проведем глубокий анализ текущего регулирования, рисков комплаенса и стратегии легализации Polymarket, чтобы предоставить материал для размышления будущим предпринимателям и проектам в сфере Web3.
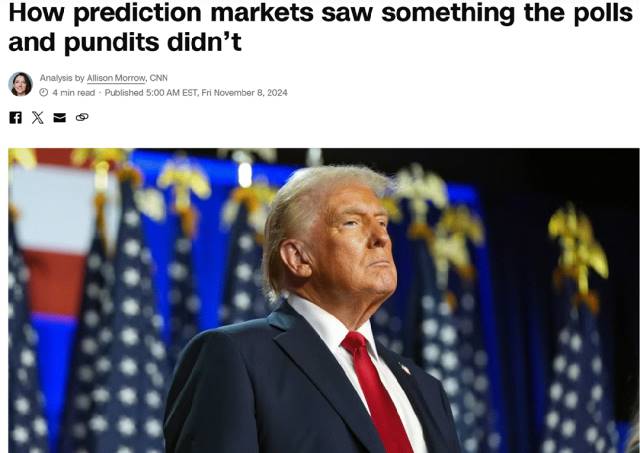
Официальная публикация CNN о прогнозном рынке Polymarket, ярко проявившем себя на президентских выборах в США
1. Что такое Polymarket?
Поскольку Polymarket является новой платформой прогнозного рынка в экосистеме Web3, с момента своего основания в 2020 году она благодаря прозрачности, децентрализации и другим характеристикам на основе блокчейна быстро заняла прочные позиции на рынке прогнозов и стала лидером отрасли. Прогнозный рынок Polymarket охватывает чрезвычайно широкий спектр категорий, от политических событий, финансовых рынков и экономических показателей до спортивных соревнований и социокультурных явлений. Масштабность предсказуемых событий является ключевым фактором привлечения большого числа пользователей, но одновременно усложняет классификацию и регулирование платформы в различных юрисдикциях. Пользователи Polymarket преимущественно делают прогнозы, приобретая токены на определенные исходы событий. Цена таких токенов колеблется от 0 до 1 доллара США. Следовательно, цена токенов Polymarket в режиме реального времени отражает коллективное восприятие вероятности наступления конкретного события.
Ключевое ценностное предложение Polymarket заключается в том, что благодаря технологическим инновациям блокчейна абстрактные прогнозные оценки превращаются в оцифрованные активы с четкой ценой и возможностью торговли, позволяя пользователям получать прибыль. Например, в период выборов 2024 года цена токена на исход «победа Трампа» выросла с начальных 0,3 доллара до 0,92 доллара и в момент объявления результатов достигла 1 доллара. Это изменение цены точно отразило реальное смещение общественных настроений на выборах и создало заметный финансовый эффект для пользователей, сделавших правильный прогноз.
Быстрый взлет Polymarket на поле прогнозных рынков Web3 также привлек внимание капитала. На данный момент Polymarket успешно завершила два раунда финансирования, собрав более 70 миллионов долларов США. Среди ее инвесторов — известный сооснователь Ethereum Виталик Бутерин и фонд Founders Fund Питера Тила.
2. Краткий анализ глобальных регуляторных сложностей Polymarket
1. США: классификация как бинарных опционов и окончательное урегулирование с CFTC
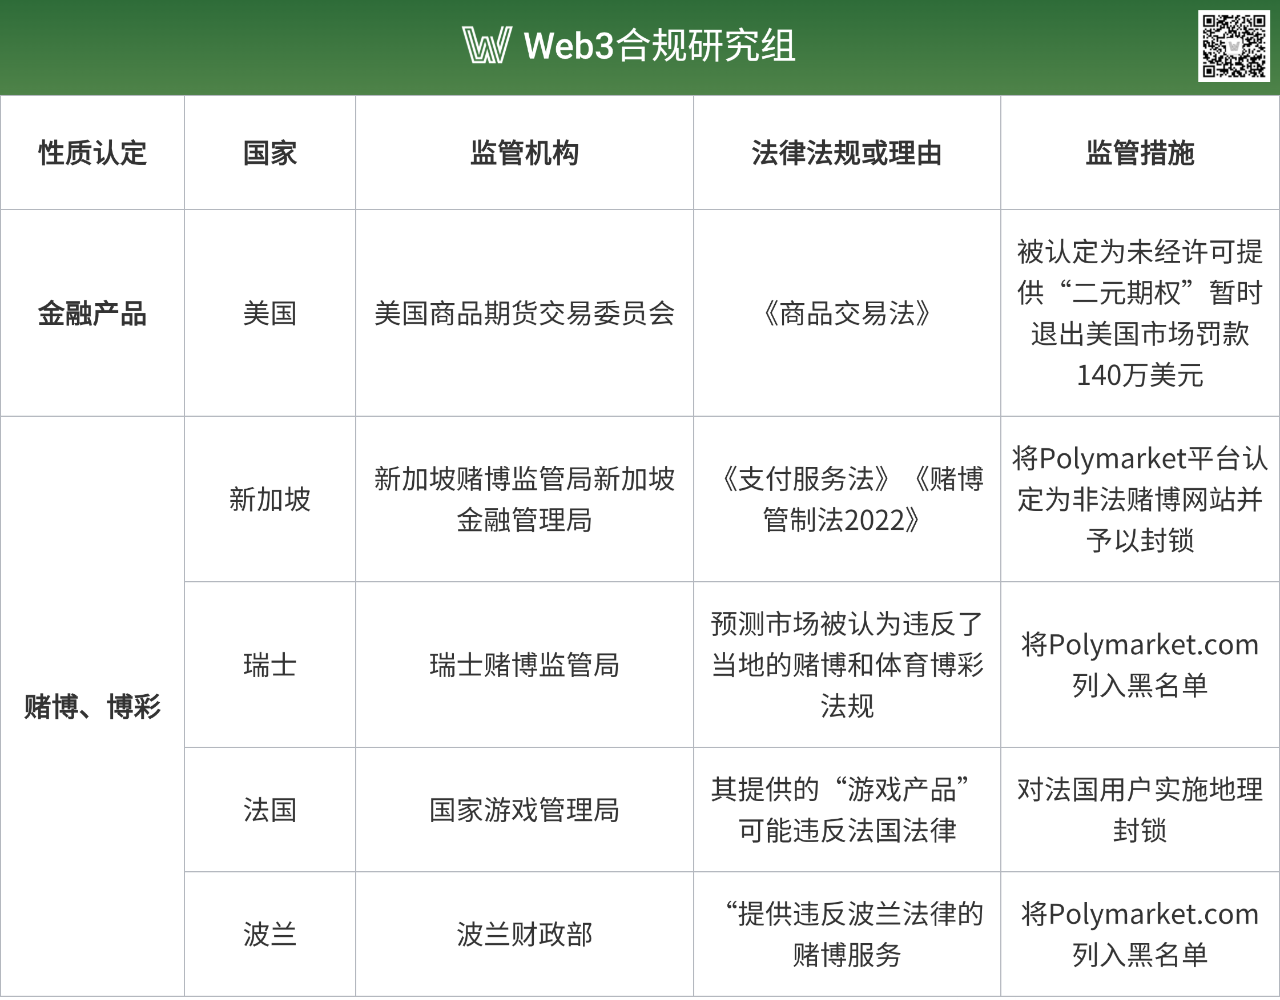
На американском рынке первоначальные комплаенс-трудности Polymarket связаны со строгой правоприменительной практикой Комиссии по торговле товарными фьючерсами США (CFTC). В январе 2022 года CFTC оштрафовала Polymarket на 1,4 млн долларов США и выпустила предписание об прекращении нарушений. Согласно положениям Закона о торговле товарами США (Commodity Exchange Act), CFTC считает, что «событийные контракты» (Event Contracts), предлагаемые на прогнозных рынках Polymarket, подпадают под юрисдикцию данного закона. В Законе о торговле товарами четко указано, что CFTC обладает полномочиями регулировать «рынки futures-доставки, продукт безопасности futures или свапы».
Таким образом, когда прогнозный рынок позволяет пользователям делать ставки на результаты выборов, экономические показатели и другие события, CFTC склонна рассматривать данный продукт как бинарный опцион или своп-контракт, подводя его под исключительную юрисдикцию регулирования производного финансового рынка. Иными словами, CFTC полагает, что природа «событийных контрактов», предоставляемых Polymarket, относится к производным финансовым инструментам в рамках её компетенции, а не к азартным играм или беттингу. Поэтому суть претензий CFTC заключается в том, что Polymarket эксплуатировала платформу торговли производными финансовыми инструментами без регистрации, не выполнив требование Закона о торговле товарами по регистрации в качестве торговой площадки для свопов (Swap Execution Facility, SEF) или определенного контрактного рынка (Designated Contract Market, DCM).
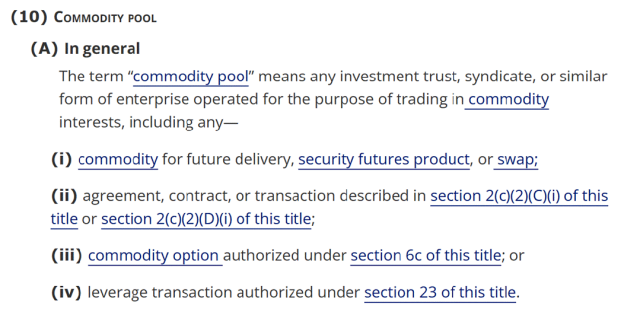
На рисунке выше представлено определение Commodity Pool согласно разделу 1(a)(10) Закона о торговле товарами
Кроме того, прогнозные рынки, на которых работает Polymarket, находятся в центре «натяжения между федеральными и штатными регуляторами». CFTC стремится осуществлять исключительное регулирование прогнозных рынков через Закон о торговле товарами, квалифицируя их как «событийные контракты». Тем временем регуляторы по азартным играм ряда штатов США рассматривают прогнозные рынки как «незаконные азартные игры» и возбуждают судебные дела по этому поводу. Например, 27 марта 2025 года отдел контроля за азартными играми штата Нью-Джерси выдал предписание основному конкуренту Polymarket, компании Kalshi, запретив ему оказывать спортивные букмекерские услуги без лицензии.
В результате Kalshi уже ведет длительную юридическую борьбу с регуляторами по азартным играм в Нью-Джерси и других регионах. Хотя судья федерального районного суда Нью-Джерси Эдвард Киел постановил, что спортивные событийные контракты, предлагаемые Kalshi, относятся к исключительной юрисдикции CFTC, и удовлетворил требование о прекращении вмешательства штатных регулирующих органов в нормальную деятельность Kalshi, эта проблема окончательно не решена. Споры о юрисдикции между федеральным центром и штатами лишь дополнительно усиливают неопределенность в среде регулирования прогнозных рынков США.
Таким образом, для таких платформ, как Polymarket, даже при наличии федерального разрешения могут возникать юридические вызовы и риски судебных разбирательств на уровне штатов. Ситуация, характеризующаяся одновременным существованием «двойного регулирования» и «регуляторного вакуума», не только увеличивает затраты на комплаенс, но и препятствует всестороннему расширению платформы на американском рынке.
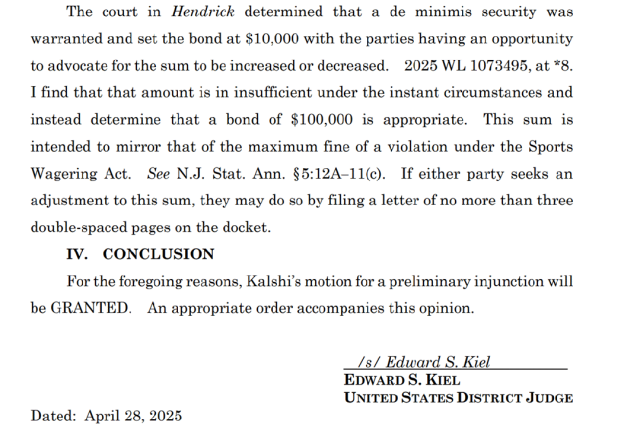
На рисунке выше представлен оригинал постановления судьи Эдварда Киела о разрешении предварительного судебного запрета (Preliminary Injunction), поданного компанией Kalshi против правоохранительных органов в сфере азартных игр
2. Европа: классификация как азартных игр и внесение в черный список
Однако комплаенс-вызовы для Polymarket не ограничиваются США. В других юрисдикциях платформа также сталкивается с серьезным регуляторным давлением. В Европейском союзе введение Регламента ЕС о рынках криптоактивов (MiCA) создало единый регуляторный фреймворк для поставщиков услуг криптоактивов (CASP), охватывающий токены, привязанные к активам (ARTs), электронные монетарные токены (EMTs) и другие криптоактивы, не регулируемые существующим законодательством о финансовых услугах. Тем не менее, MiCA прямо не включает прогнозные рынки в свою сферу регулирования, оставляя пространство для маневра национальным регуляторам, применяющим законы об азартных играх. Поэтому, хотя MiCA обеспечивает единую рамку лицензирования криптосервисов в ЕС, платформы прогнозных рынков по-прежнему сталкиваются с фрагментированным регулированием в европейских странах.
В Европе в период с ноября 2024 по январь 2025 года несколько стран последовательно приняли меры регулирования в отношении Polymarket. 26 ноября 2024 года Швейцарское управление по надзору за игорным бизнесом включило Polymarket.com в черный список, сославшись на нарушение местных законов об азартных играх и спортивном беттинге. 29 ноября 2024 года Национальное управление по контролю за играми Франции объявило, что после проведения расследования Polymarket согласилось на географическую блокировку для пользователей из Франции, так как предлагаемый ею «игровой продукт» может нарушать французское законодательство.
Сообщается, что действия французских регуляторов были частично спровоцированы вниманием после того, как упомянутые выше французские трейдеры сделали крупные ставки на выборы в США через платформу Polymarket. Сразу после этого Официальный портал Министерства финансов Польши 8 января 2025 года заблокировал доступ резидентов Польши к Polymarket.com под предлогом «предоставления услуг азартных игр, противоречащих польским законам».
Из этого следует, что европейские страны в целом придерживаются консервативного и осторожного подхода к прогнозионным рынкам во главе с Polymarket, рассматривая большинство из них как азартные игры и осуществляя строгий контроль и ограничения на основе собственных законов об азартных играх.
3. Сингапур: нарушение двух законов
Регуляторная база Сингапура для прогнозных рынков сочетает Закон о платежных сервисах (Payment Services Act) и Закон об управлении азартными играми 2022 (Gambling Control Act 2022), осуществляя «заградительное давление» на Polymarket с разных углов. Во-первых, Валютное управление Сингапура (MAS) строго лицензирует и контролирует провайдеров услуг цифровых платежных токенов согласно положениям Закона о платежных сервисах. MAS указывает на незаконную эксплуатацию Polymarket услуг цифровых платежных токенов без лицензии, подчеркивая серьезные риски отмывания денег и финансирования терроризма (AML/CFT), а также отсутствие механизмов защиты инвесторов и разрешения пользовательских споров.
Одновременно Управление по контролю за азартными играми Сингапура на основании Закона об управлении азартными играми 2022 признало платформу Polymarket сайтом нелегальных азартных игр и заблокировало его. Согласно Закону 2022 года, предоставление онлайн-азартных услуг в Сингапуре разрешено исключительно платформам с государственной лицензией (таким как Singapore Pools). Следовательно, Polymarket сталкивается в Сингапуре с двойным комплаенс-вызовом: необходимо соблюдать требования к лицензированию и регулированию цифровых платежных токенов в рамках Закона о платежных сервисах, а также избегать нарушения строгих ограничений на вход в отрасль азартных игр, установленных Законом об управлении азартными играми 2022.
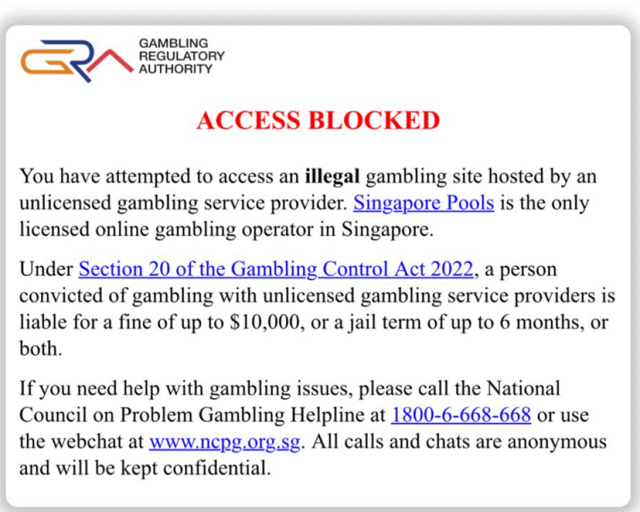
На рисунке выше приведено официальное объяснение Управления по контролю за азартными играми Сингапура после блокировки Polymarket
Сравнение регуляторных подходов в рассмотренных юрисдикциях ясно демонстрирует существенную «финанциализацию» и «игоризацию» (расщепление на два направления) глобального регулирования прогнозных рынков. Например, CFTC в США склонна рассматривать прогнозные рынки как «событийные контракты» в рамках Закона о торговле товарами (CEA), стремясь интегрировать их в регуляторный фреймворк для опционов, свопов и других производных финансовых инструментов. Такая квалификация признает потенциальную ценность прогнозных рынков в раскрытии информации и хеджировании рисков, но одновременно возлагает на них строгие регуляторные обязанности финансового рынка, включая регистрацию в CFTC, соблюдение KYC/AML и отчетность о подозрительных операциях.
Однако в некоторых европейских странах (Швейцария, Франция, Польша) и Сингапуре регуляторы прямо квалифицируют платформы типа Polymarket как «нелегальные азартные игры» и применяют меры блокировки. Это отражает акцент данных государств на контроле спекулятивности прогнозных рынков, потенциального социального вреда и этических рисков, помещая их под традиционно более строгие рамки контроля за азартными играми и защиты потребителей.
Вызов для Polymarket заключается в том, что ей необходимо в глобальной среде без единых стандартов регулирования разрабатывать индивидуализированную стратегию комплаенса для каждой юрисдикции, что неизбежно существенно повышает сложность операционной деятельности и затраты на соответствие нормативным требованиям. Различия в квалификации природы прогнозных рынков не случайны; они отражают тонкий баланс, который поддерживают регулирующие органы между финансовыми инновациями, защитой потребителей и общественной моралью.
3. Выживание в тесноте: как Polymarket справляется с регуляторными трудностями?
1. США: активная интеграция в комплаенс и возвращение через приобретение
Стремясь противостоять агрессивным действиям CFTC, Polymarket продемонстрировала искренность в ходе расследования и активную позицию «существенного сотрудничества». Хорошая подготовка и активное взаимодействие позволили Polymarket добиться относительно невысокого штрафа. В январе 2022 года Polymarket официально заключила мировое соглашение с CFTC, признав в соглашении, что часть её торговых операций попадает под юрисдикцию торговли бинарными опционами, контролируемой CFTC, и согласилась выплатить штраф около 1,4 млн долларов США.
Одним из ключевых условий мирового соглашения Polymarket обязалась с 2022 года прекратить предоставление услуг платформы пользователям из США и внедрила географическую блокировку для IP-адресов из США. После этого Polymarket перенесла свою основную прогнозную деятельность на офшорные мощности для избежания внутренних регуляторных ограничений и комплаенс-рисков в США. Стоит отметить, что, несмотря на заявления Polymarket о применении географических ограничений для пользователей США, публикации указывают на то, что некоторые пользователи из США все же используют VPN и другие технические средства для обхода ограничений и продолжения торговли на платформе. С одной стороны, это демонстрирует ограниченность технологий географической блокировки на основе IP-адресов, а с другой — подтверждает прочную базу пользователей прогнозных рынков.
Для лучшей адаптации к американской регуляторной среде и подготовки к возвращению на рынок США, Polymarket назначила бывшего комиссара CFTC Дж. Кристофера Джанкарло председателем своего консультативного комитета в мае 2022 года. По сообщениям, этот шаг направлен на использование глубокого понимания Джанкарло модели работы и логики регулирования CFTC для помощи Polymarket в планировании пути комплаенса и установлении эффективных каналов связи с регуляторами. Эта практика «найма бывших сотрудников регуляторных органов для предоставления консультаций по комплаенсу» довольно распространена среди компаний в таких сферах США, как фармацевтика и финансы.
Однако в ноябре 2024 года волна комплаенс-скандалов вокруг Polymarket поднялась снова. Федеральное бюро расследований (ФБР) провело обыск в доме генерального директора Polymarket Шейна Коуплена в Нью-Йорке, изъяв его телефон и другие электронные устройства, однако ареста не последовало. Основной целью акции ФБР стало расследование возможного нарушения Polymarket ранее достигнутого с CFTC мирового соглашения, поскольку платформа涉嫌未能阻止美国用户通过 VPN 等方式继续在该平台上进行交易.
Однако совсем недавно, с приходом к власти правительства Трампа и переходом к политике и регулированию, дружественным для криптоиндустрии, перспективы комплаенса Polymarket в США претерпели кардинальный перелом. 15 июля 2025 года было официально подтверждено, что Министерство юстиции США (DOJ) и CFTC официально завершили расследование в отношении Polymarket без выдвижения новых обвинений. Это развитие событий ознаменовало, что судебные обвинения и регуляторная неопределенность, которые сопровождали Polymarket с момента наказания CFTC в 2022 году и проведения правоприменительных мероприятий ФБР против Шейна Коуплена в 2024 году, наконец, в основном разрешились.
Polymarket тут же последовала примеру: 21 июля 2025 года она официально объявила о покупке QCEX за 112 млн долларов США, деривативной биржи и клиринговой палаты, имеющей лицензию CFTC. Эта стратегическая сделка была названа сооснователем и генеральным директором Polymarket Шейном Коупленом жестом «возвращения Polymarket домой», направленной на создание «полностью регулируемой и комплаенс-совместимой основы» для операционной деятельности Polymarket на рынке США. Примечательно, что QCEX официально получила лицензию Определенного контрактного рынка (DCM) от CFTC 9 июля 2025 года, а спустя 12 дней Polymarket завершила сделку по поглощению QCEX. Благодаря готовой лицензии DCM компании QCEX, Polymarket наконец смогла легально вернуться к обслуживанию пользователей в США и временно избавиться от опасностей, связанных с комплаенс-рисками.
Визуально кажется, что Polymarket решила проблему комплаенса и вернулась на рынок США просто купив QCEX с лицензией DCM. Однако на деле изменения и компромиссы, совершаемые Polymarket ради комплаенса, намного глубже. Ключевым моментом трансформации Polymarket в соответствии с требованиями стал пересмотр отношения к KYC/AML. Ранней особенностью Polymarket была «анонимность» без KYC и «децентрализация» сделок. Именно эти характеристики помогли ей быстро закрепиться на конкурентном рынке прогнозов и масштабироваться. Однако такая модель управления несла риски «регуляторной неопределенности» и «манипулирования рынком». При возвращении Polymarket в США через покупку QCEX она, вероятно, будет применять строгую политику KYC/AML, которой обязано следовать любое лицензированное CFTC юридическое лицо.
Конкретно, лицензированные субъекты под контролем CFTC обязаны проводить процедуры идентификации клиентов (CIP), комплексную проверку клиентов (CDD) и усиленную проверку (EDD), осуществлять непрерывный мониторинг транзакций и подавать отчеты о подозрительной деятельности. Это знаменует собой, что Polymarket должна постоянно находить баланс между децентрализацией и соблюдением нормативных требований. Этот сдвиг Polymarket продиктован не только необходимостью соответствия регуляторным запросам, но и является неизбежным результатом перехода от модели «дикого роста» Web3 к регулируемой финансовой институции.
2. Другие страны и регионы: консервативная стратегия + проактивный уход
По сравнению с США, комплаенс-стратегия Polymarket в других странах и регионах остается относительно консервативной. Столкнувшись с квалификацией прогнозных рынков как «беттинга» и запретами в Европе и Сингапуре, Polymarket не стала возражать, а согласилась на географическую блокировку для пользователей Франции, Сингапура и других стран, уйдя с этих локальных рынков.
4. Важные уроки для предпринимателей в сфере Web3
Проанализировав извилистый путь комплаенса Polymarket, автор считает, что другие предприниматели в сфере Web3 должны по крайней мере извлечь из этого следующие уроки:
1、 Отрасль Web3 постепенно выходит из стадии «дикого роста». Всё больше проектов выходят в массовое сознание и на mainstream-рынок. Для того чтобы проекты Web3 действительно стали крупными и вышли на основной рынок, операционная деятельность в рамках соответствия нормативным требованиям становится объективной тенденцией.
2、 Способность проектов Web3 достичь реального комплаенса зависит не только от корпоративной стратегии, но и неразрывно связана с политическим вектором государства, интенсивностью регулирования и т.д. Заслуга прихода к власти правительства Трампа и смены политического курса в том, что Polymarket смогла в конечном итоге выйти на операционную модель, соответствующую нормативным требованиям.
3、 История Polymarket раскрывает путь комплаенса, движимый капиталом. На начальном этапе операционной деятельности платформы проектная команда сначала откладывает вопросы комплаенса на второй план, приоритет отдается наращиванию масштаба и получению эффекта масштаба и преимущества первопроходца. Затем проект, используя накопленные на раннем этапе преимущества, привлекает финансирование, и с помощью капитальных рычагов активно проводит реструктуризацию в сторону соответствия нормам через приобретения и другие методы, обеспечивая легализацию бизнеса и его дальнейшее расширение. Это не просто стратегия комплаенса, но и бизнес-стратегия.
4、 Окно для регуляторного арбитража в отрасли Web3 по всему миру быстро сужается, а общие затраты на комплаенс в индустрии Web3 постоянно растут. По мере созревания крипто рынка мировые регулирующие органы укрепляют сотрудничество и заполняют пробелы в регуляторном поле, в результате чего стратегии избегания комплаенса исключительно через «регуляторный арбитраж» или «офшорную операционную деятельность» становятся всё менее эффективными. Маршрут Polymarket «сначала расти, потом приводить в соответствие с нормами», возможно, больше не применим в новой регуляторной среде. Проектным командам и предпринимателям Web3 необходимо иметь более глубокое понимание и осознание важности комплаенса. В будущем конкуренция в отрасли Web3 будет заключаться не только в технологиях и продуктах, но и в борьбе комплаенс-компетенций и капитальной силы.
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News