Война ончейн-гигантов: кто сможет контролировать потоки стоимости и стать новым олигархом индустрии Web3?
Автор: Саурабх Дешпанде, Decentralised.co
Перевод: AididiaoJP, Foresight News
В ноябре 2023 года компания Blackstone приобрела приложение для ухода за питомцами под названием Rover. Изначально Rover предназначался лишь для поиска людей, которые могли бы выгуливать собак или присматривать за кошками. Индустрия ухода за питомцами обычно состоит из десятков тысяч небольших, преимущественно локальных и офлайн-провайдеров услуг. Rover агрегировал это предложение в виде поисковой торговой площадки, добавил функции отзывов и платежей, став тем самым платформой по умолчанию для услуг по уходу за питомцами. К моменту вывода Blackstone на приватный рынок в 2024 году Rover стал главным хабом спроса в этой сфере. Первыми о Rover вспоминали владельцы питомцев, а поставщики услуг просто не имели выбора и были вынуждены размещаться на этой платформе.
ZippRecruiter совершила аналогичные шаги в сфере найма. Она собирает информацию о вакансиях от работодателей, сайтов с вакансиями и систем отслеживания кандидатов, а затем распространяет ее по множеству каналов. ZipRecruiter публикует вакансии в социальных сетях, таких как Facebook. Для работодателей ZipRecruiter становится каналом дистрибуции в одном окне; для соискателей — единым входом на рынок. ZipRecruiter не владеет компаниями или вакансиями, она владеет отношениями с обеими сторонами. Как только эти отношения укрепляются, она может взимать плату за видимость и подбор вакансий — это базовый урок экономики агрегации.
Асват Дамодаран называет эту модель «владением полками»: концентрация хаотичного и распыленного предложения, контроль над его представлением и взимание платы за доступ. Бен Томпсон называет это «агрегирующей теорией» (Aggregation Theory): установление прямых отношений с конечными пользователями, предоставление поставщикам возможности конкурировать за обслуживание этих пользователей и извлечение ценности с каждой транзакции. Ключевые особенности в разных отраслях согласованы: Google и веб-страницы, Airbnb и места размещения, Amazon и товары.
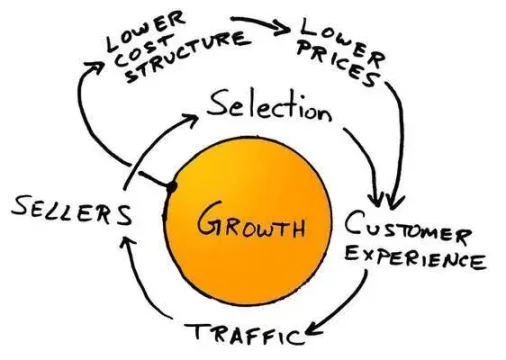
Американская инерционная корзина (flywheel) является классической интерпретацией этой идеи. В период спада после краха доткомов Джефф Безос и его команда взяли на вооружение концепцию «инерционной корзины» Джима Коллинза, нарисовав цикл, который сегодня могут воспроизвести по памяти каждый выпускник бизнес-школы: больше ассортимента дает лучший клиентский опыт, привлекает больший трафик, что, в свою очередь, привлекает больше продавцов, снижает удельную структуру затрат, позволяя предлагать более низкие цены, что в итоге приносит больше ассортимента. Один поворот корзины дает ограниченный эффект, но после тысячи оборотов механизм начинает работать на полную мощность. Лозунгом Безоса в тот период было: «Ваша прибыль — моя возможность». В основе лежит самосовершенствование: больше пользователей, больше поставщиков, ниже затраты, в конечном итоге выше прибыль.
Как только эта модель работает, она выглядит безупречно. Затраты растут значительно медленнее доходов, а продукт оптимизируется по мере роста числа пользователей. Однако она жизнеспособна только при двух условиях: агрегируемый контент должен иметь ценность, а у поставщиков не должно быть легкого пути для выхода. Пренебрежение любым из них делает защитную рвы мелкими. Возьмем eBay: на рубеже XXI века он агрегировал миллионы уникальных нишевых продавцов и покупателей. Эта агрегация была чрезвычайно ценной, пока продавцы не осознали, что могут открыть свои магазины на Shopify или перейти на Amazon, после чего массово отправились туда. Инерционная корзина не останавливается в одночасье, но если поставщики перестают контролироваться, она начинает шататься, в итоге превращаясь в обыденность.
Дамодаран объясняет силу платформ и агрегаторов посредством конкретизации. Он говорит об «управлении полками», имея в виду не буквально супермаркетинговые полки, а пространство, к которому потребитель обращается в первую очередь при возникновении потребности. Управление этим пространством означает определение того, что, как и по какой цене показывается. Вам не нужно владеть самим товаром, достаточно обладать отношением с покупателем, тогда другие будут вынуждены проходить через вас, чтобы достучаться до покупателя. При анализе Instacart, Uber, Airbnb или Zomato Дамодаран неоднократно подчеркивал: задача агрегатора — консолидировать хаотичный и распыленный рынок за одним стеклом витрины и сделать это стекло единственно значимым окном. Когда этого добьешься, ты можешь брать плату за «право на обзор».
Бен Томпсон определяет агрегатор как бизнес, который выстраивает прямые отношения с конечными пользователями в масштабах интернета, обеспечивает стандартизированный и надежный пользовательский опыт, а также заставляет поставщиков конкурировать за обслуживание клиентов. В масштабах интернета ты становишься не просто крупнейшим магазином в маленьком городке, а магазином, охватывающим одновременно все города.
Предельные затраты на обслуживание следующего клиента практически равны нулю, однако предельная ценность от их привлечения колоссальна. Каждый новый клиент усиливает ваш бренд, данные и сетевые эффекты. Поскольку агрегатор контролирует спрос, поставщики становятся заменяемыми. Речь не идет о том, что качество у всех одинаково, а о том, что при уходе поставщик не забирает с собой клиентские отношения. Отели на Expedia, водители в Uber, продавцы на Amazon зависят от агрегатора больше, чем агрегатор от них.
Исследования Дамодарана напоминают нам, что инерционная корзина не одинаково хорошо работает на всех рынках. Например, Uber агрегирует местное предложение водителей такси, но водители могут параллельно запустить три разных приложения и выбирать заказы первыми. Это создает бреши в защитных рвах. В то же время хозяева на Airbnb предоставляют уникальное жилье с ограниченными альтернативными каналами сбыта, поэтому их комиссия оказывается более устойчивой.
На рынках с низкой маржинальностью полки могут иметь ценность, но потенциал комиссии ограничен, что провоцирует быстрый ответ поставщиков. Именно поэтому Instacart вынуждена развивать рекламный бизнес и собственную логистику для обеспечения роста.
Экономическая структура предложения столь же важна, как и количество пользователей, обращающихся к платформе. Если в платформе представлены повсеместно доступные товары, вы становитесь всего лишь супермаркетом с чуть лучшим ассортиментом. Но если контент редок, дифференцирован и трудно заменяем, клиенты будут возвращаться вновь и вновь, даже при более высоких тарифах. Достаточно вспомнить премиальные предложения на Airbnb.
Почему проваливаются агрегаторы
Когда условия отсутствуют, агрегатор перестает быть инерционной корзиной и превращается в карусель с высокими операционными издержками.
Quibi — ярчайший пример провала в контроле над полками. Платформа обладала дорогим голливудским контентом и проработанным приложением, но не имела прямых каналов связи с пользователями. Целевая аудитория уже была собрана на YouTube, Instagram и TikTok. Эти платформы контролировали внимание зрителей, а Quibi изолировала контент в собственном приложении, удаляя его от аудитории, из-за чего могла привлекать пользователей исключительно рекламой и акциями.
Успешные агрегаторы начинаются с методов контакта с пользователем при нулевых предельных затратах, таких как встроенная дистрибуция, предустановки или привычки повседневности. У Quibi отсутствовало всё перечисленное, и ресурсы истощились еще до начала построения этих фундаментов.
Проект Facebook Instant Articles столкнулся с похожими проблемами. Концепция заключалась в агрегировании контента от издателей, ускорении его загрузки внутри Facebook и монетизации трафика. Однако издатели легко могли распространять материалы через собственные открытые сети, мобильные приложения или другие социальные сети. Instant Articles так и не стали платформой чтения по умолчанию, оставшись лишь одной из опций в ленте новостей.
Оба случая нарушают одно правило: компании не смогли выстроить пользовательские отношения таким образом, чтобы создать поведение по умолчанию, а уход поставщиков не наносил бы им существенного ущерба.
Чек-лист успешного агрегатора прост:
-
Прямое подключение и владение пользовательскими отношениями;
-
Предложение либо уникально, либо настолько заменяемо, что один поставщик не способен захватить платформу;
-
Предельные затраты на расширение предложения стремятся к нулю или достаточно низки, чтобы бизнес-модель оптимизировалась по мере масштабирования.
Если эти условия не соблюдены, вы просто еще один легкозаменимый посредник.
Как ликвидность становится защитным рвом
В криптоиндустрии проекты могут строить защитные рвы разными способами. Некоторые опираются на лицензии и регулирование для формирования доверия (например, USDC), другие делают ставку на технологии (доказательная система Starkware или параллельное исполнение в Solana), третьи — на сообщества и сетевые эффекты (пользовательский граф Farcaster). Но наиболее устойчивой остается ликвидность.
«Правильное исполнение» критически важно. Однако при сильных стимулах ликвидность способна мигрировать мгновенно. В 2020 году Sushiswap благодаря вознаграждениям за майнинг ликвидности за несколько дней вывел более миллиарда долларов из Uniswap. Урок прост: ликвидность закрепляется только тогда, когда уход стоит дороже, чем пребывание.
Hyperliquid отлично понимает эту механику. Платформа не только создала самый глубокий ордербук для биржи perpetual-контрактов, но и позволила другим приложениям и кошелькам напрямую подключаться к своей ликвидности. Например, Phantom может получать доступ к потоку ордеров Hyperliquid, предлагая пользователям минимальный спред без необходимости создавать собственный рынок. В такой модели агрегатору критически нужны поставщики ликвидности. Когда трейдеры и приложения используют вашу маршрутизацию по умолчанию, вы перестаете быть обычным агрегатором и становитесь незаменимым ядром канала доставки.
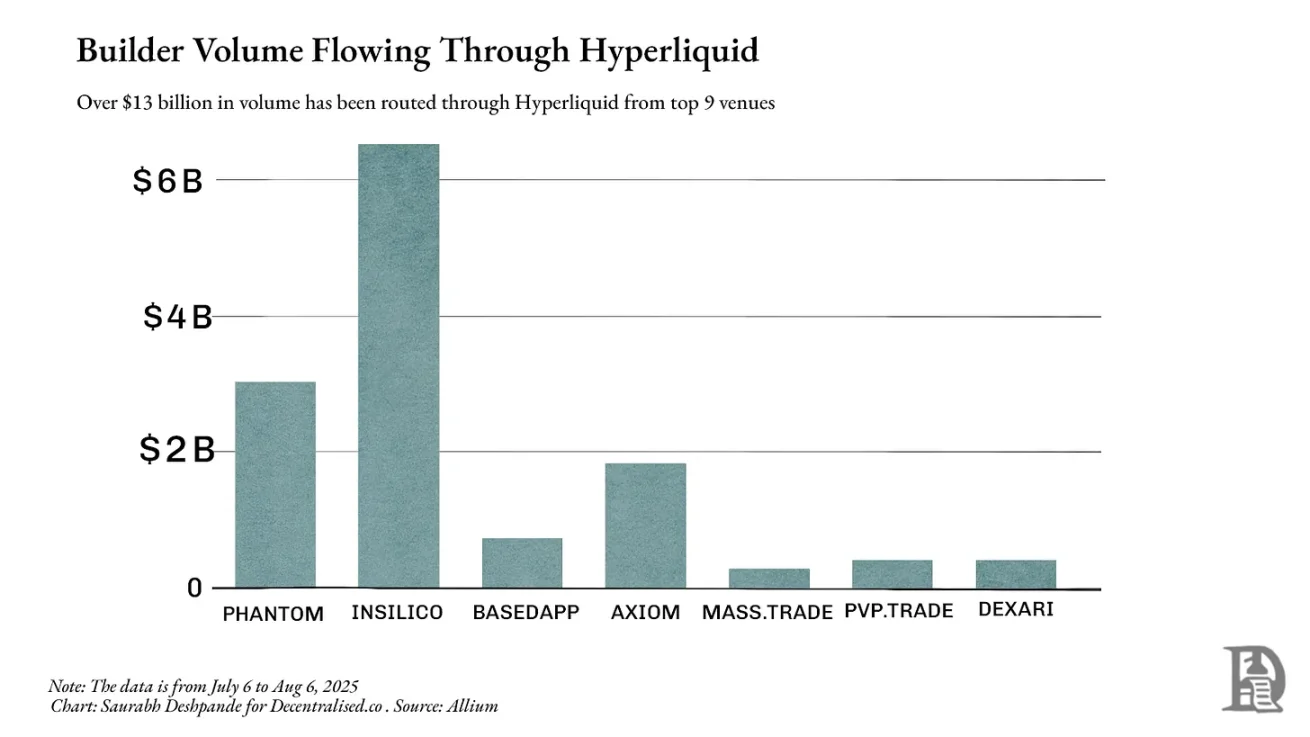
Помимо собственной платформы, в прошлом месяце объем торгов, обработанных сторонними разработчиками через Hyperliquid, превысил 13 млрд долларов. Phantom получил более 1,5 млн долларов дохода, обрабатывая через свои маршруты сделки на 3 млрд долларов. Это демонстрирует мощные сетевые эффекты Hyperliquid в текущий момент.
Ликвидность позволяет конвертировать активы без существенного влияния на цену. В финансовом секторе и DeFi глубина ликвидности делает торговлю дешевле, кредитование безопаснее, а деривативы — технически реализуемыми. Без ликвидности даже безупречный протокол превращается в пустую территорию. Раз успешно сформировавшись, ликвидность имеет тенденцию сохраняться. Трейдеры и приложения стекаются к глубоким пулам, увеличивая объем жидкости, сужая спреды и привлекая новые транзакции.
Именно поэтому такие протоколы, как Aave, остаются непоколебимо популярными. Aave обладает крупными пулами кредитования для множества активов, став выбором №1 для кредиторов и заемщиков, ищущих масштабы и надежность. По состоянию на 6 августа общая заблокированная стоимость (TVL) Aave между chains превысила 24 млрд долларов. За последние 12 месяцев заемщики выплатили комиссию на сумму 640 млн долларов, а чистый доход платформы составил около 110 млн долларов.
Аналогичный агрегатор на базе Solana, Jupiter, эволюционировал из инструмента маршрутизации в стандартный вход для торговли в данной сети. В Ethereum Uniswap уже аккумулировал основную часть спотовой ликвидности, поэтому агрегаторы вроде 1inch могут обеспечивать лишь маржинальные улучшения. На Solana ликвидность изначально была разрозненной по платформам Orca, Raydium, Serum. Jupiter консолидировала её в единый слой маршрутизации, всегда предоставляя наилучшие цены. Объём его торгов однажды достиг почти половины всех вычислений сети Solana, любое задержние или сбой сразу сказывались на качестве исполнения по всей сети.
Понимание ликвидности как объекта агрегации облегчает понимание продуктовой стратегии Jupiter. Приобретения, запуск мобильного приложения и расширение в новые торговые и кредитные продукты направлены на захват большего потока ордеров, удержание ликвидности в русле Jupiter и закрепление своих позиций.
Jupiter заслуживает внимания как прозрачный пример перехода от нишевого инструмента к платформе ликвидности в DeFi. Начав с поиска лучших спотовых цен, она постепенно стала стандартом маршрутизации для ликвидности в Solana, а затем расширилась за счет продуктов, привлекающих совершенно новую жидкость. Наблюдение за тем, как проект проходит эти этапы и усиливает их взаимно, предоставляет живой пример динамики агрегации.
Уровни агрегации
Три вопроса служат быстрым чек-листом для выявления потенциальных агрегаторов:
-
Каков ключевой дифференциатор существующих игроков? Может ли он быть оцифрован? В DeFi дифференциатором выступает ликвидность. Глубокие пулы обеспечивают меньший спред и более безопасное кредитование. Ликвидность уже цифрова, её легко считывать и сравнивать.
-
Если дифференциатор оцифрован, смещается ли конкуренция в сторону пользовательского опыта? Когда доступ к ликвидности открыт, конкуренция строится вокруг качества исполнения: более быстрые расчеты, лучшая маршрутизация, меньшее количество failed-транзакций. Так появляются продукты вроде BasedApp и Lootbase. Первый упаковывает DeFi-праймитивы в плавный мобильный интерфейс, второй доставляет глубокую perpetual-ликвидность Hyperliquid на мобильные устройства.
-
Выиграв битву за UX, можно ли построить петлю положительной обратной связи? Трейдеры приходят ради лучшей цены, что притягивает новую ликвидность, которая, в свою очередь, предлагает еще лучшие условия. Когда ликвидность встроена в привычки и интеграции, она приобретает стабильность.
Становясь стандартным входом на рынок, при условии невозможности поставщиков пережить ваше отсутствие, вы можете взимать плату за экспозицию или, в случае DeFi, определять маршрут движения ордеров.
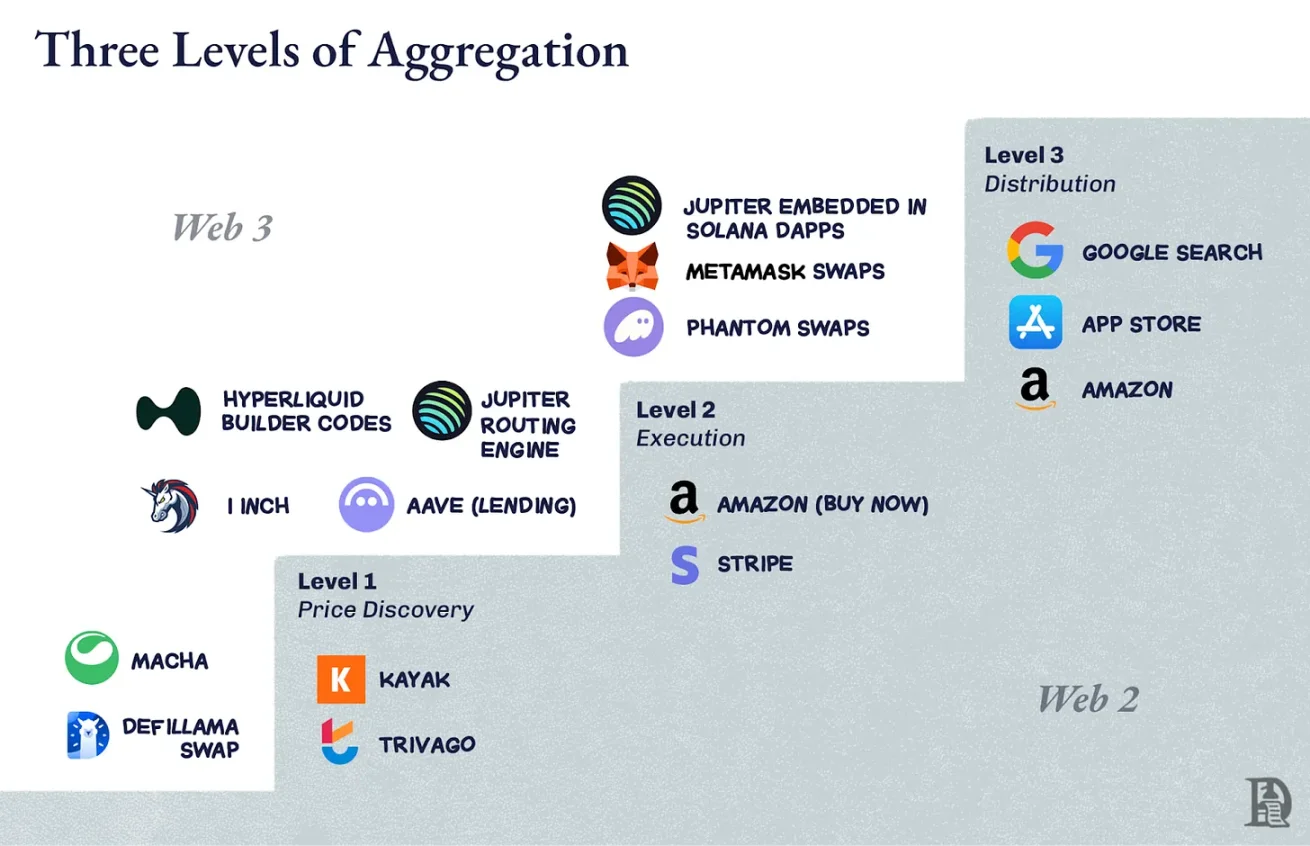
Примечание: границы между уровнями часто размыты. Классификация неточна, служит скорее концептуальной моделью уровней агрегации.
Уровень первый: ценообразование
Это самая базовая работа: сообщить людям, где находится лучшее предложение. Kayak — для авиабилетов, Trivago — для отелей. В криптосфере ранние DEX-агрегаторы вроде 1inch или Matcha относятся к этому типу. Они сканируют доступные пулы, показывают оптимальный обменный курс и дают ссылку для совершения сделки. Поиск цены полезен, но хрупок, точно так же, как функция обмена от DeFiLlama.
Если базовый рынок уже консолидирован (как спотовая торговля в Ethereum на Uniswap), улучшение маршрутизации дает ничтожный эффект, пользователи могут перейти непосредственно на биржу, а ваша помощь становится необязательной.
Уровень второй: исполнение
Теперь вы не направляете пользователей в другое место, а действуете от их имени. Функция «Купить в один клик» от Amazon относится к этому уровню. В DeFi кредитование Aave находится на этом же уровне. Ликвидность для выдачи займа уже присутствует в его смарт-контрактах. Исполнение добавляет стабильности, поскольку результат напрямую зависит от вас: быстрые расчеты, гладкий опыт без сбоев.
Уровень третий: контроль дистрибуции
Вы становитесь шлюзом. Поиск Google для веба, App Store для мобильных приложений — всё это сюда относится. В криптографии встроенные в кошелек табы обмена могут стать стартовой и финишной точкой для обычного пользователя.
На Solana Jupiter уже достигла этого уровня. Начав как инструмент поиска цен, пройдя через интеллектуальную маршрутизацию ордеров к исполнению, она впоследствии интегрировалась во фронтеды типа Phantom и Drift. Огромный объем сделок в Solana фактически являются сделками Jupiter, даже если пользователь никогда не вводил адрес «jup.ag». Вот это и есть контроль дистрибуции: поставщики не могут добраться до аудитории мимо вас.
Подъем по уровням в DeFi
Сложность DeFi заключается в возможности мгновенного перетекания ликвидности. Стимулы способны осушить пулы за одну ночь. Поэтому переход с первого уровня на третий требует не просто стать лидером-агрегатором, но и создать весомые причины для постоянного притока ликвидности и ордеров через вашу маршрутизацию.
В экосистеме Ethereum 1inch в основном осталась на втором уровне, так как Uniswap уже выполнил работу по агрегации через концентрацию ликвидности. Маршрутизация сохраняет ценность для узких кейсов, но улучшение ограничено, многие трейдеры предпочитают обходить этот путь. Кроме того, значительную долю занимают агрегаторы вроде CowSwap и KyberSwap. Aave тоже относится ко второму уровню, поскольку контролирует исполнение в своей нише, но это инфраструктура, а не точка входа.
Преимущество Jupiter в Solana заключается в возможности поэтапно покорять все три уровня. Ликвидность изначально была распылена, что делало первый уровень крайне ценным; движок маршрутизации превосходит ручной обмен, обеспечивая естественный переход на второй уровень; путем прямой интеграции с кошельками и dApps достигается третий уровень с полным контролем дистрибуции ликвидности в Solana. В какой-то момент почти половина вычислительных мощностей сети Solana тратилась на транзакции Jupiter, поскольку обе стороны рынка — спрос трейдеров и предложение пулов ликвидности — зависели от неё.
После достижения третьего уровня вопрос трансформируется: «Что еще можно запустить через эту дистрибуцию?» Amazon начинал с книг, закончил всем миром; Google начинался с поиска, в итоге контролируя карты, почту и облачные сервисы. Для Jupiter дистрибуция — это поток ордеров. Очевидным следующим шагом станет внедрение продуктов для perpetual-контрактов, кредитования и трекинга портфелей, использующих ту же самую связь ликвидности.
Более масштабным шагом станет проект Jupnet. Производительность и характеристики исполнения Solana пока не сопоставимы с площадками типа Hyperliquid, специально спроектированными под финансовые задержки и детерминированность. Эти параметры критически важны для масштабирования полного финансового стека до реалистичного масштаба. Более легкий путь — выпустить продукт на уже обладающих этими чертами блокчейнах, но Jupiter выбрала сложную дорожку, построив Jupnet как контролируемый приложениями слой низколатентного исполнения, работающий параллельно с Solana.
Цель Jupnet — стать общим слоем инфраструктуры внутри экосистемы Solana, поддерживающим чувствительные к задержкам операции, такие как perpetual-контракты, системы запросов котировок (RFQ) и пакетные аукционы, с финальным нативным клирингом непосредственно в Solana. При успехе он обеспечит ожидаемую скорость и определенность вертикально интегрированной площадки, сохраняя при этом пользователей и активы внутри системы. Это попытка устранить разрыв между пропускной способностью универсального блокчейна и требованиями глобальных финансов к микросекундным задержкам без риска фрагментации ликвидности across chains.
Однако следует учитывать: несмотря на доминирующие позиции Jupiter внутри Solana, на уровне отрасли сохраняется жесткая конкуренция. В межсетевой среде важную роль продолжают играть 1inch, CoWSwap и OKX Swap. По состоянию на 2025 год средняя доля Jupiter среди пяти крупнейших DEX-агрегаторов составляет около 55%, однако этот показатель колеблется в зависимости от активности в блокчейне и уровня интеграций. Следующий график демонстрирует рассредоточенность агрегационного слоя вне Solana.
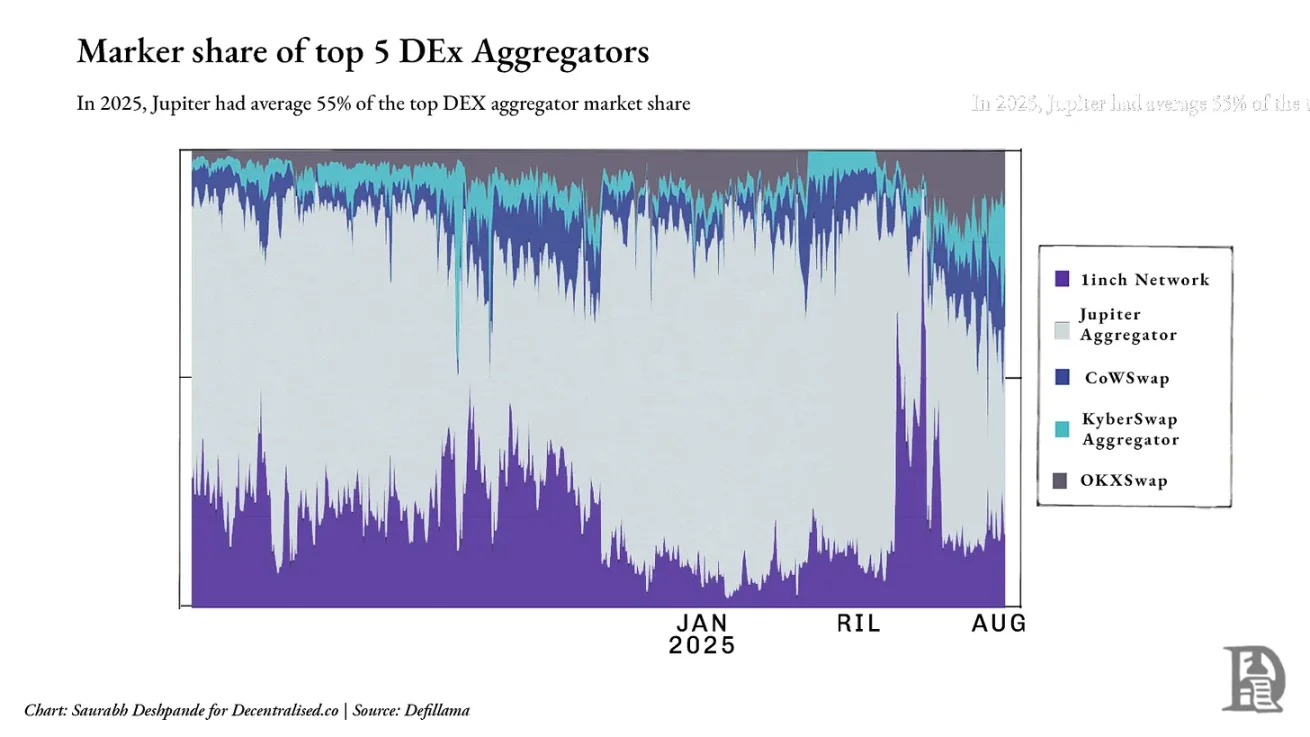
Очевидно, Jupiter утвердилась как главный агрегатор экосистемы Solana. Инерционная корзина уже запущена: больше трейдеров привлекает больше ликвидности, большая ликвидность улучшает исполнение, отличное исполнение снова манит трейдеров. На этом этапе вы уже не просто агрегатор ликвидности, а полка, привычка и вход в рынок. Тогда как продолжать расти, когда одной только ликвидности становится недостаточно? Ответ Jupiter — приобретение проектов, уже контролирующих новые потоки пользователей.
M&A как двигатель роста
Ранее я писал о двух главных темах масштабирования компаний: природе составного инновационного роста и о том, как слияния и поглощения ускоряют этот процесс. Первая касается создания новых продуктов, функций или возможностей на базе существующих преимуществ, вторая — определения момента, когда «покупка» быстрее ведет к доминированию, чем самостоятельная «разработка».
Эволюция Jupiter объединяет оба подхода. Ее стратегия M&A основана на поиске привлекательных команд учредителей и интеграции их в сеть дистрибуции, многократно усиливающую влияние. Компания ищет экспертов в вертикальных нишах, расширяя охват, не замедляя развитие основного продукта.
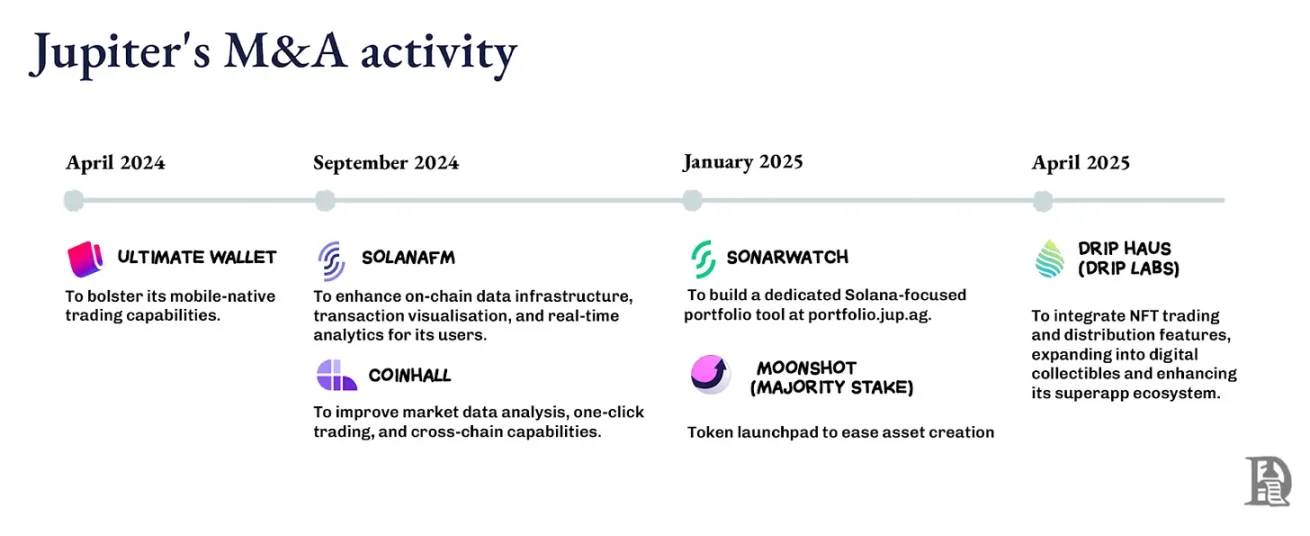
Здесь речь не о простой покупке функционального дополнения, а об acquisition команд, уже монополизирующих целевые сегменты рынка Jupiter. Получив доступ к интерфейсам распределительных кошельков, API и маршрутизации Jupiter, эти продукты растут быстрее, а генерируемый ими трафик питает само ядро платформы.
Moonshot предоставляет доску запуска токенов, превращая создание новых монет в процессы прямого обмена и торговли внутри экосистемы Jupiter; DRiP внедряет управляемое сообществом NFT-майнинг и дистрибутивную платформу, привлекая аудиторию, далекую от торговых интерфейсов, и конвертируя их в on-chain активность; приобретение Portfolio дает инструменты управления позициями для активных трейдеров. Jupiter вполне могла бы разработать эти функции internally с меньшими затратами, однако её цель — покупать создателей, а не просто функции.
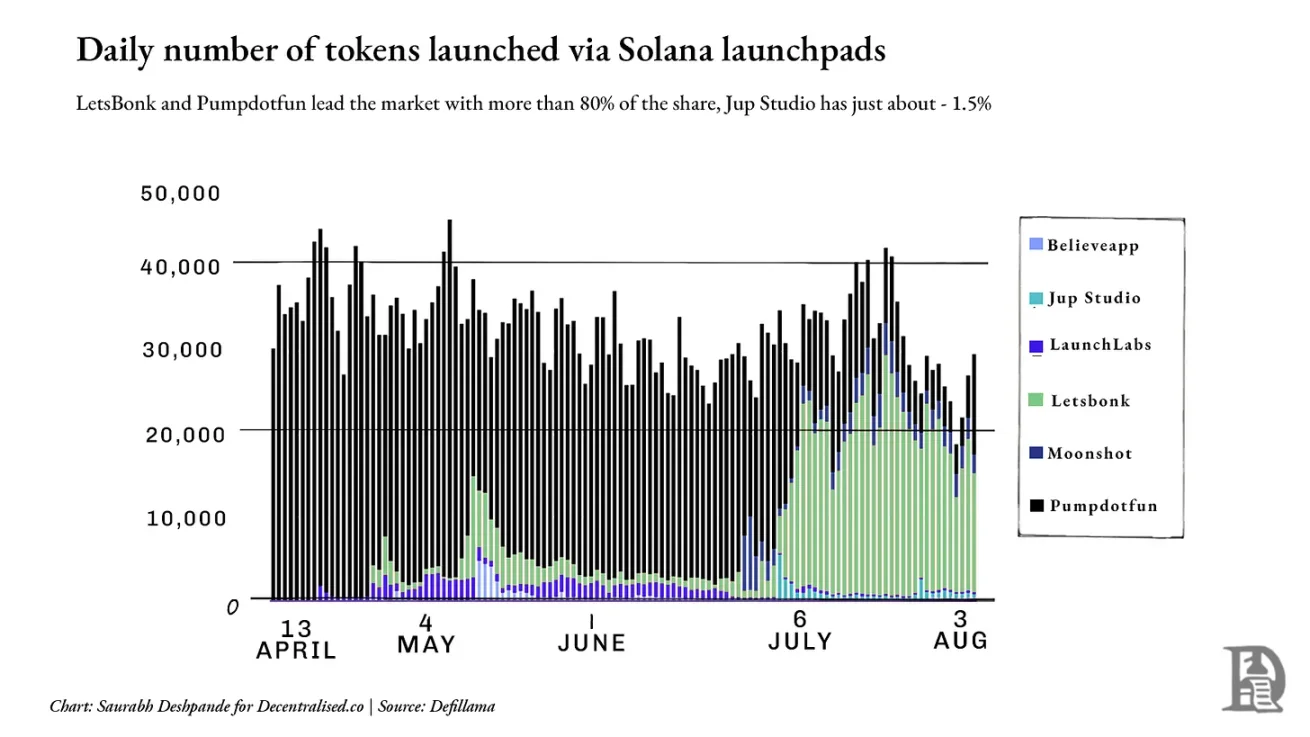
Однако рост некоторых показателей еще не проявился. Возьмем сектор launchpads: рыночные лидеры Pumpdotfun и LetsBonk контролируют свыше 80% ежедневных выпусков токенов, тогда как Jup Studio и Moonshot суммарно занимают менее 10%. На следующем рисунке видна гегемония действующих игроков. В такой ситуации статус-кво мог уже кристаллизоваться, и Jupiter, возможно, потребуется радикально иной подход для прорыва.
Мультипликатор силы: M&A под руководством основателей
Чтобы расширить витрину, необходимо привлечь операторов, уже контролирующих целевые сегменты рынка. Критерий отбора Jupiter гласит: приносит ли команда новые типы ликвидности или пользователей, усиливающих инерционную корзину? Этот подход перекликается с ранним flywheel Amazon: каждое новое направление или поставщик расширяет «выбор», улучшает клиентский опыт, тянет дополнительный трафик и, соответственно, привлекает новых поставщиков.
Для Jupiter каждая сделка M&A подобна установке новой полки: расширяется ассортимент, углубляется взаимодействие с трейдерами и провайдерами ликвидности.
Приобретение креативных основателей позволяет Jupiter проникнуть в неисследованные сферы (например, NFT-культуру DRiP или розничные эмиссии токенов для масс), не размывая при этом свое конкурентное преимущество. Эти авторы прекрасно знают свою нишу, имеют лояльные сообщества и способны действовать стремительно. Подключение к дистрибуционным каналам Jupiter мгновенно увеличивает охват, параллельно поставляя платформе свежий поток пользователей и капитал.
Практика подтверждает эту логику: Moonshot представляет собой платформу для создания и торговли токенами с ориентацией на массовое поведение, выпущенные монеты бесшовно переносятся во внутреннюю среду Jupiter для обмена, предоставления займов и торговли perpetual-контрактами; DRiP выступает каналом распространения коллекций с фокусом на творцов, привлекающий аудитории, ранее не взаимодействовавшей с торговыми интерфейсами.
За три дня выпуска токена TRUMP Moonshot получила более 250 000 новых пользователей и обработала сделки объемом свыше 1,5 млрд долларов; DRiP привлек более 2 миллионов коллекционеров, выставила на продажу свыше 200 миллионов NFT, зафиксировав более 6 миллионов сделок вторичного рынка.
Интеграция подчиняется четкому паттерну: основатели сохраняют контроль над вектором развития продукта; после запуска проект мгновенно получает доступ к интерфейсам и бэкенду Jupiter, эксплуатируя готовую базу пользователей, а сама Jupiter взамен получает новый трафик; каждая сделка добавляет уникальный примитив ликвидности (эмиссию, культурный нарратив или леверидж), не дублируя уже имеющийся функционал. Ключевая компетенция остается неизменной, а все пути ведут обратно в Jupiter.
В условиях DeFi исходный код можно форкнуть за ночь, однако рыночную долю скопировать невозможно. M&A под управлением создателей позволяют Jupiter наращивать присутствие без потери ключевого вектора развития, делая её инерционную корзину сложнее для копирования. По мере созревания исполнения под контролем приложений и инфраструктуры с малыми задержками Jupiter может целиться в команды риск-движков, matching-слоев и профессиональных площадок, интегрируя их в Jupnet.
Агрегатор против поставщика
Если взглянуть на общую картину, в DeFi формируются два доминирующих паттерна: Jupiter и Hyperliquid. Обе платформы сильны, но их стратегии диаметрально противоположны.
Hyperliquid нацелена на контроль ликвидности, а не на установление прямых отношений с конечными пользователями. Она преподносит ликвидность как услугу. Если разработчики смогут создать лучший пользовательский опыт, им предлагается использовать ордербук и движок исполнения Hyperliquid. Builder Codes реализует именно эту философию: сторонние игроки владеют фронтендом, а Hyperliquid тихо поддерживает бэкэнд — это режим приоритета поставщика.
Jupiter же концентрируется на дистрибуции. Ей важно владеть интерфейсом, витринами и входом на рынок, консолидируя распыленную ликвидность через стандартный экран и направляя ее куда требуется. Это означает контроль над пользовательскими отношениями, а не просто управление путями исполнения. От perpetual-контрактов до трекинга портфеля, Jupiter стремится сделать свой трек точкой старта и финиша для всех финансовых интерфейсов.
Однако именно perpetual-контракты лучше всего выявляют текущие ограничения этой стратегии. Jupiter продвигается на Solana, но Hyperliquid все еще доминирует на рынке, занимая примерно 75% доли DEX-обмена perpetual-контрактов. На следующем графике показан разрыв Hyperliquid по объему сырых торгов:
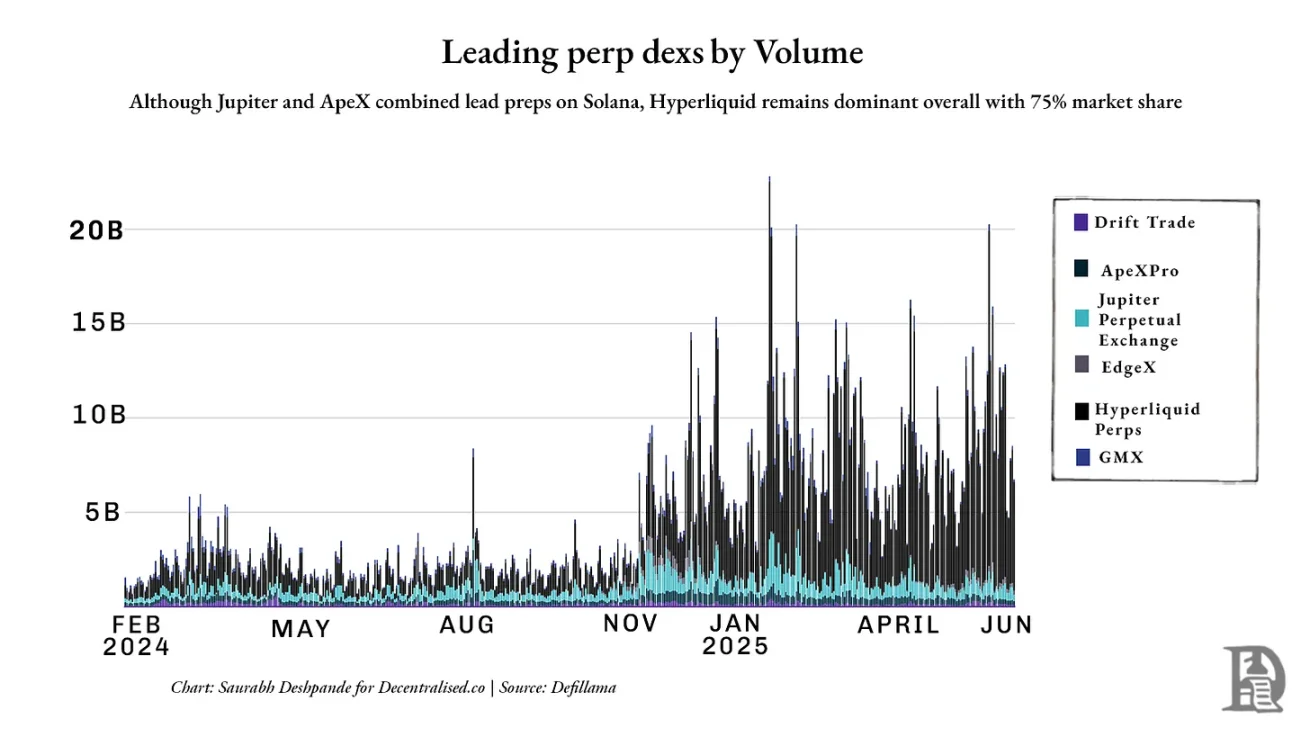
Обе модели ставят на масштаб, но стартуют с разных точек. Jupiter верит, что ликвидность следует за пользовательским интерфейсом; Hyperliquid считает, что сама ликвидность и есть интерфейс. Jupiter строит шлюзы, Hyperliquid создает финальные точки.
На практике мы наблюдаем разделений: если нужен широкий охват интерфейсов и агрегация пользователей — выбирают Jupiter; если требуются глубина, определенность и композитность — обращаются к Hyperliquid. Первая конвертирует ликвидность в сеть зависимостей, вторая становится фундаментом для многострадальной сборки.
Победителями становятся не только первые достигшие вершины, но и те, кого невозможно оставить без внимания.
Вот почему текущая ситуация в DeFi вызывает настоящий ажиотаж. Мы впервые наблюдаем философскую дуэль: одна сторона полагает, что дистрибуция является защитным рвом, другая твердо убеждена, что истина кроется в самой ликвидности.
Приложение как новая платформа
Когда Layer 2 для Ethereum впервые появились, ожидалось, что они станут новыми платформами: нейтральными пространствами, где приложения смогут комбинироваться, конкурировать и масштабироваться. Однако оказалось, что L2 не воплотили ожиданий в роли полноценной платформы, ограничившись ролью инфраструктуры: они предоставляют техническую основу скорости, безопасности и масштабируемости, но не овладевают пользовательскими отношениями.
Платформа — это интерфейс на старте пользовательского путешествия, здесь собирается спрос, складываются привычки, живет дистрибуция. Лишь немногие L2 пересекли эту черту; большинство остается трубами, а не витринами, редко выстраивают осмысленную доставку, и тем более редко становятся точкой входа по умолчанию.
Напротив, приложения вроде Jupiter и Hyperliquid постепенно обретают черты платформы. Они владеют связью с пользователями, вплетаются в ежедневные привычки и укрепляют свои позиции через acquisition или подключение сторонних приложений. Фактически они начинают напоминать архитектуру Web2.
Google вышел за рамки поисковика, купил YouTube, превратив доминирование в поиске в господстве в видео; Facebook расширила контроль над вниманием посредством покупки Instagram и WhatsApp. Они таргетятся на смежные области, где сами отсутствовали, но куда уже стеклась аудитория, и главное — покупают лидеров этих ниш. Совершив сделку, они получают мгновенный доступ к существующей дистрибутивной корзине Google и Facebook, что ведет к концентрации внимания пользователей на нескольких фронтах.
Jupiter использует схожую стратегию. Launchpad, инструменты для создания NFT, менеджеры портфелей и нынешний Jupnet служат единой цели: расширить охват, зафиксировать большее число пользовательских действий и направить максимум ликвидности через свою систему. Её тактика — стать витриной, выбором по умолчанию и отправной точкой для любых финансовых взаимодействий.
Однако агрегация не гарантирует победу автоматически. История пестрит провалившимися платформенными приобретениями и попытками агрегации, провалившимися либо из-за отсутствия контроля над пользовательскими связями, либо из-за непонимания механизмов формирования привычек.
Яркий пример — покупка Microsoft корпорации Nokia. Это была ставка на контроль мобильной дистрибуции, однако пользователи уже переключились на экосистемы iOS и Android. Хотя у Microsoft присутствовали собственное железо и ПО, их мобильные устройства и ОС либо слишком сильно напоминали уже существующие продукты, либо не давали достаточных мотивов для миграции. Они не завоевали контроль над уровнем приложений, не заручились лояльностью разработчиков и не предложили причин менять привычное поведение. Отсутствие контроля над предложением или четкой дифференциации оставляло витрину заброшенной.
Данные примеры отражают ключевую истину: само по себе приобретение не рождает инерционную корзину. Если продукт не становится точкой старта, формой привычки или интерфейсом, никакое нагромождение функций не увлечет за собой пользователей.
Именно поэтому текущий момент в DeFi выглядит особенно интригующим. Jupiter приобретает фронтеды, каналы дистрибуции и примитивы ликвидности, пытаясь стать стандартным входом в финансовый стек Solana; Hyperliquid играет наоборот: создает глубину вместо ширины, позволяя другим строить вокруг нее композиции.
В каком-то смысле мы сейчас наблюдаем настоящую платформенную войну, разворачивающуюся непосредственно между приложениями, а не между публичными цепочками, как предполагали многие. Это порождает более масштабный вопрос: если L2 не управляет дистрибуцией, а её перехватывают приложения поверх них, куда направится ценность? Что ждет протоколы с толстыми клиентами (fat protocols)?
Мы завершаем статью нерешенными вопросами, поскольку окончательных ответов пока нет. В будущем мы представим более острые прогнозы, свежие метрики и дополнительные истории с параллелями, чтобы прояснить дальнейший ход событий.
Присоединяйтесь к официальному сообществу TechFlow
Telegram:https://t.me/TechFlowDaily
X (Twitter):https://x.com/TechFlowPost
X (Twitter) EN:https://x.com/BlockFlow_News
 @Decentralisedco